AI 算力狂飙与基础设施重仓:为什么不做只倒腾 QQ 的过客
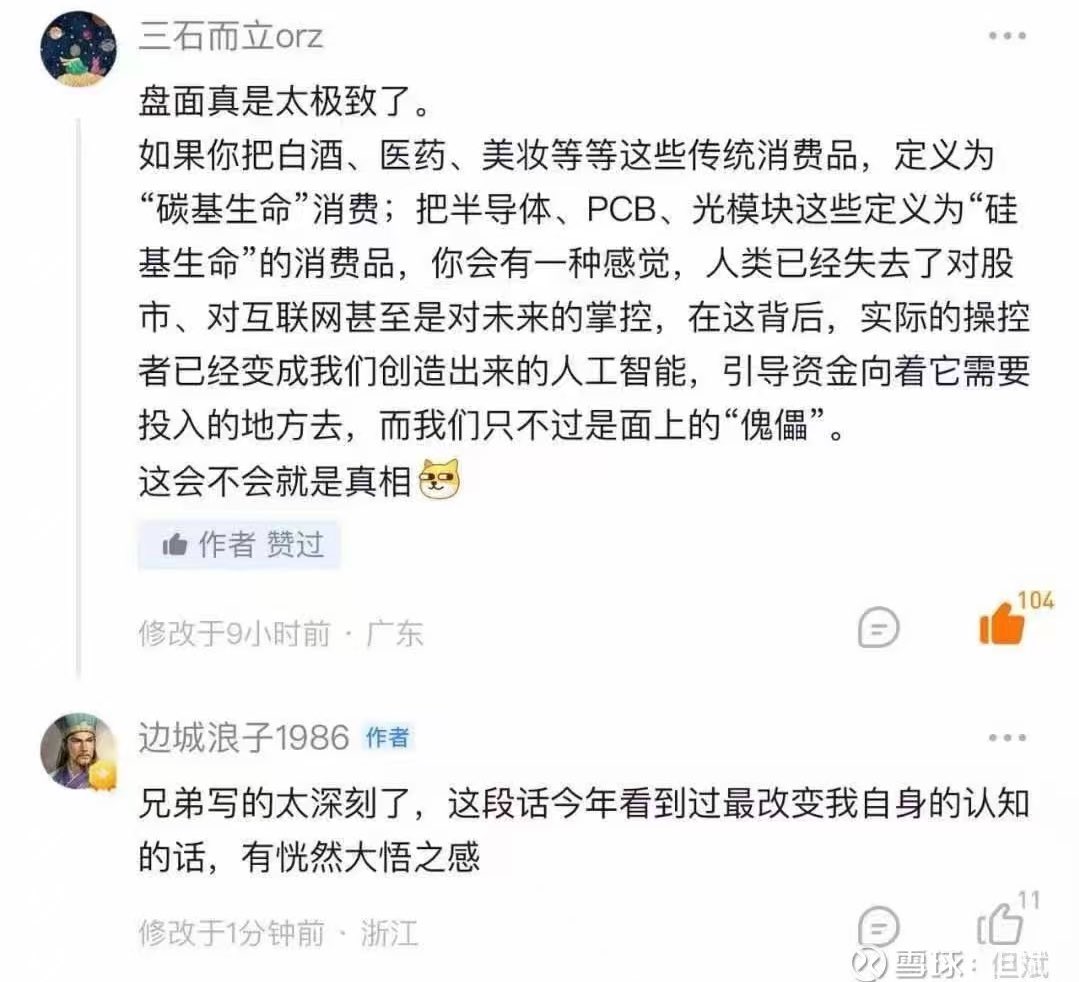
- 2000年初沉迷于QQ网易邮箱等消费级应用的人,绝大多数错过了腾讯网易股票的万倍主升浪;AI时代切忌重蹈覆辙,不可只沉迷于倒腾AI工具与买各种会员。
- 资本市场最确定的暴利永远沉淀在底层不可或缺的硬算力、高端芯片与能源基础设施中,而不是表面喧嚣的应用层玩具。
- 在科技革命的奇点时刻,最底层的算力基建是全行业的唯一水喉,拥有不可撼动的垄断定价权与利润虹吸效应。
底层机制推演与交易实操解析
科技浪潮的财富分配呈现极度不均衡的金字塔结构。应用层初创企业面临百舸争流、相互踩踏的恶性竞争,且模型迭代速度极快导致护城河脆弱。相反,以英伟达算力芯片、台积电先进制程与美光/海力士存储构成的底层基础设施,构成了不可替代的物理刚需。无论最终哪一家AI模型胜出,都必须向底层芯片巨头持续缴纳巨额‘算力税’。因此,二级交易员的核心使命是识别并重仓不可替代的基础设施收税者。
在实盘落地执行层面,川沐确立了严密的纪律体系:【配置主线确立】将美股主仓位(50%~60%)始终锚定在底层芯片与半导体算力龙头,拒绝频繁调仓到概念型应用股。;【远离消费级噪音】评估AI公司时,重点看其真金白银的资本开支(Capex)流向何处,跟随巨头的支票簿做投资。;【周期与成长共振】在产业资本开支处于上升主升浪时坚决持仓,忽视短期盘口波动。。这一系列铁律的核心在于彻底消除主观情绪与盘口多动症,让每一笔下注都依托于高盈亏比的结构性优势。
在风控与生存哲学上,川沐反复强调致命避坑底线:“警惕把‘使用者狂欢’当成‘投资者赚钱’的思维盲区;消费工具的拥趸往往只是为巨头财报贡献营收的韭菜。”。在真金白银的搏杀中,活下来永远高于一切预期收益,保护本金不发生毁灭性损耗,是让复利飞轮持续旋转的前提。
川沐核心实战推特证据链
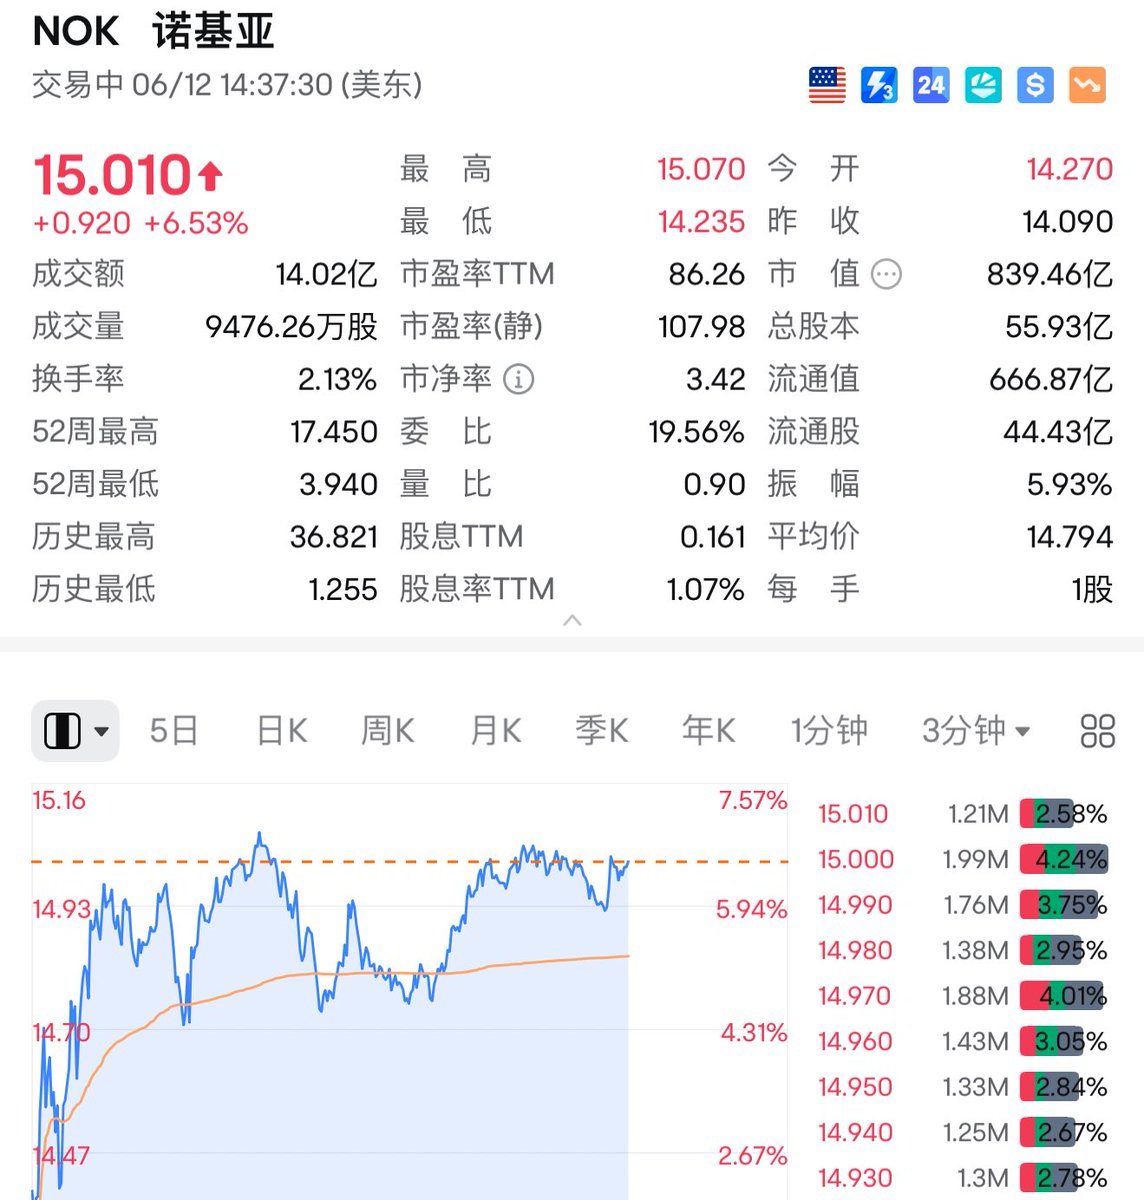
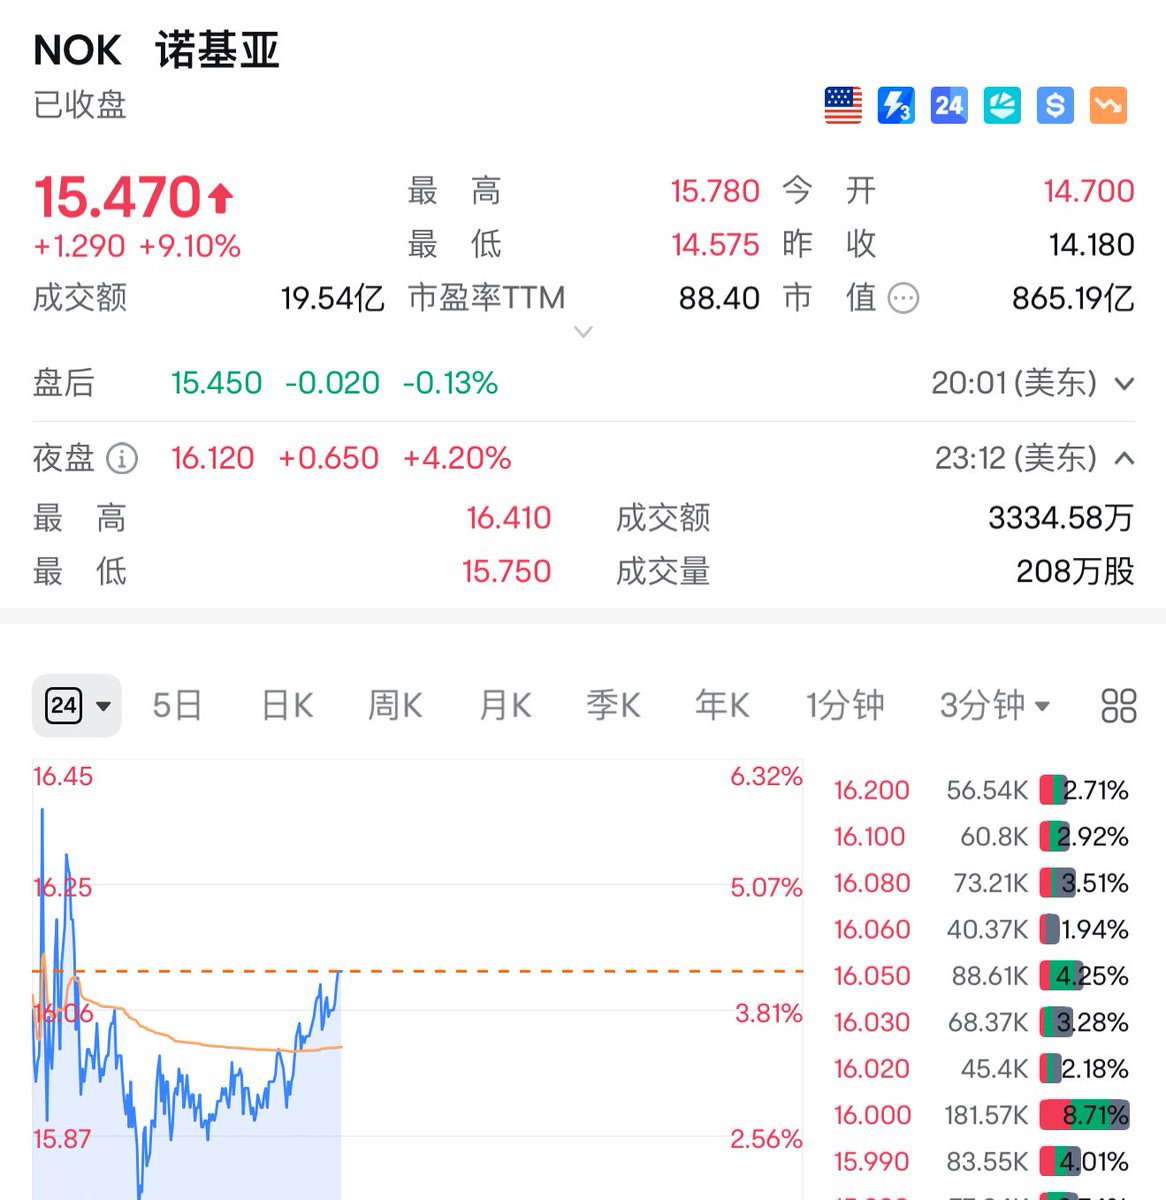
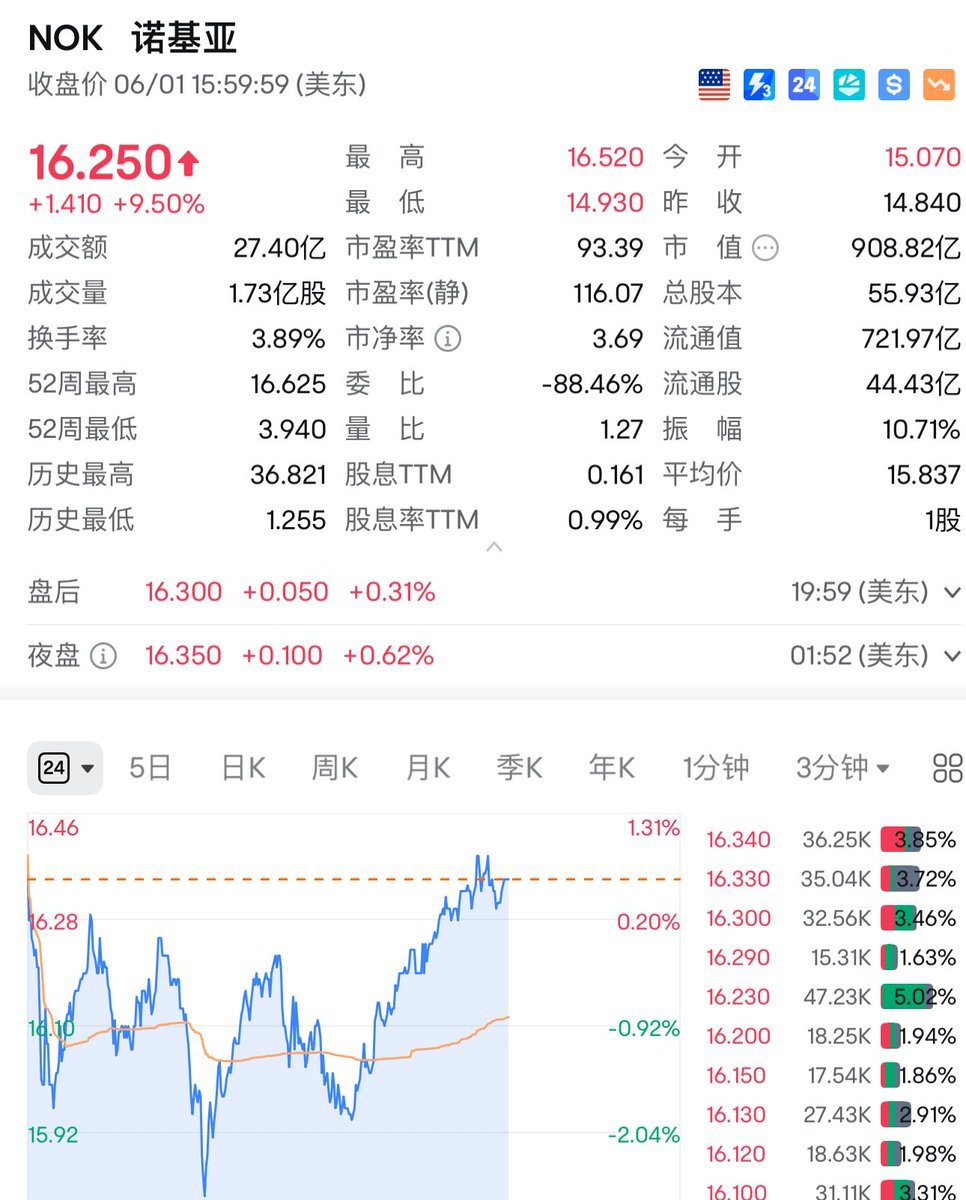
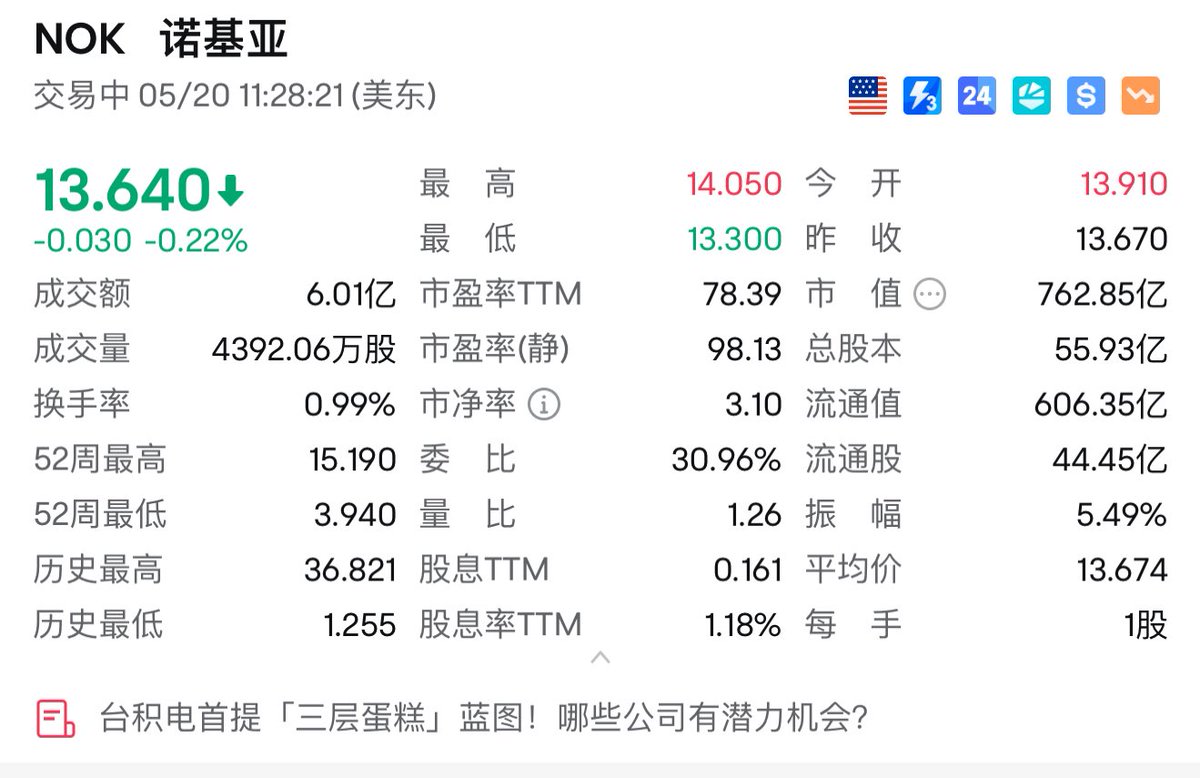
诺基亚 $NOK 这个公司热度很低,但在未来光互连终极技术路线,就是上条视频里提到的硅光子技术上 $NOK 会吞掉所有竞争对手。目前AI服务器间的光通信领域已经成诺基亚垄断的生意。
诺基亚 $NOK 最大的转折点源于对 #Infinera 收购(2025年2月完成交割)是近年来光通信领域最关键的战略布局之一。这也是英伟达投资诺基亚的主要原因。
一、 Infinera 的核心竞争力与市场地位
Infinera 并非一家普通的设备供应商,其本质是一家垂直整合的硅光子(Silicon Photonics)与磷化铟(InP)巨头。
• 核心护城河:单片光子集成电路 (PICs)
Infinera 拥有的“WDM-on-a-chip”技术,可以将数百个光学功能(激光器、调制器、探测器)集成在单一芯片上。这种高度集成带来的直接优势是:极低的功耗、极高的密度和更优的信号完整性。在当前 AI 数据中心面临电力瓶颈的背景下,这种能效比成为了关键筹码。
二、 诺基亚与 Infinera 的战略协同
诺基亚收购 Infinera 后,完成了从“光通信组装商”到“全栈垂直整合者”的转型:
1. 产品组合补全: 诺基亚原有的网络基础设施业务缺乏高端的、自研的芯片级光学引擎能力,长期依赖第三方组件。收购后,诺基亚直接掌握了从路由器 ASIC(FP6/FP7 芯片)到 InP 光学引擎的全产业链设计能力。
2. AI 时代的“能效”逻辑: AI 集群(GPU 之间)的通信是整个算力网络的瓶颈。诺基亚通过将自研路由芯片与 Infinera 的光技术深度耦合,可以在物理层面上降低数据传输的“每比特功耗”。在 1.6T 甚至更高规格的连接需求下,这是竞品无法通过简单组装第三方方案所能实现的优势。
3. 制造协同: Infinera 在美国硅谷拥有先进的 InP 晶圆厂。诺基亚在 2026 年推动其向 6 英寸晶圆产线升级,大幅降低了单位生产成本,使这块业务从“研发吞金兽”转变为“高利润现金流”。
Infinera 的加入使诺基亚直接对标光通信市场的顶尖对手:
•直接竞争对手:
$CIEN 市值790亿美金(目前的行业领军者,垂直整合能力极强)、
华为(拥有极强的自研芯片和纵深产业链优势)、
思科 $CSCO 市值4500亿美金(通过收购 Acacia 实现集成)。
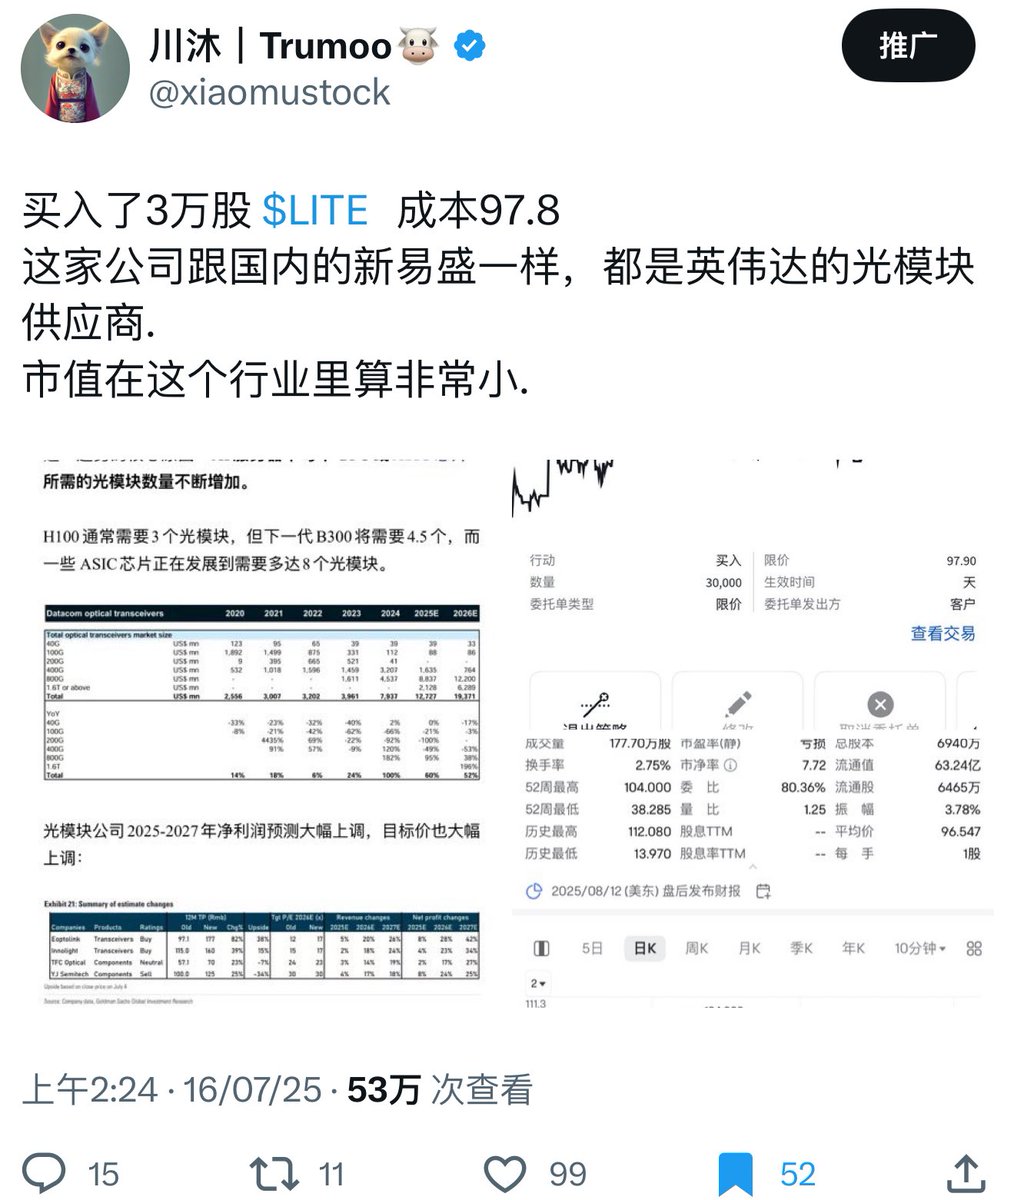
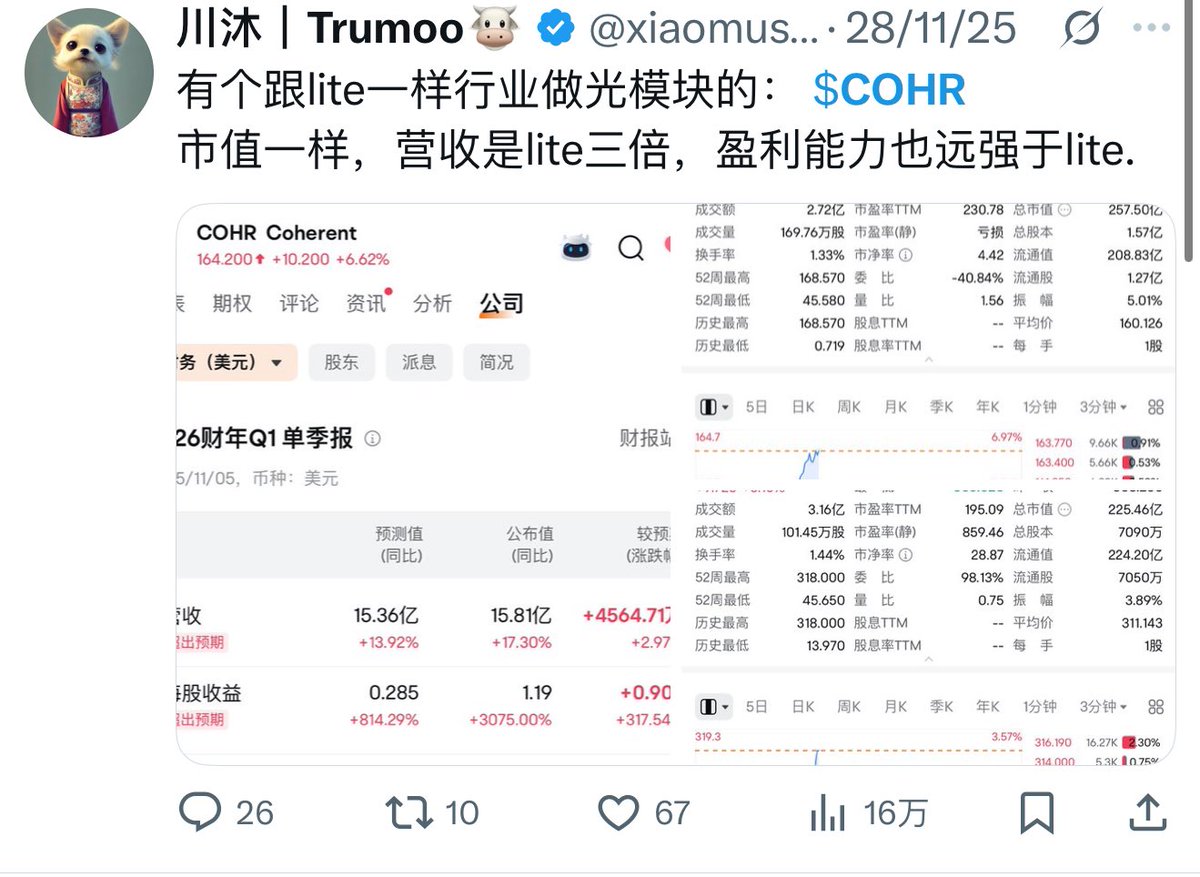
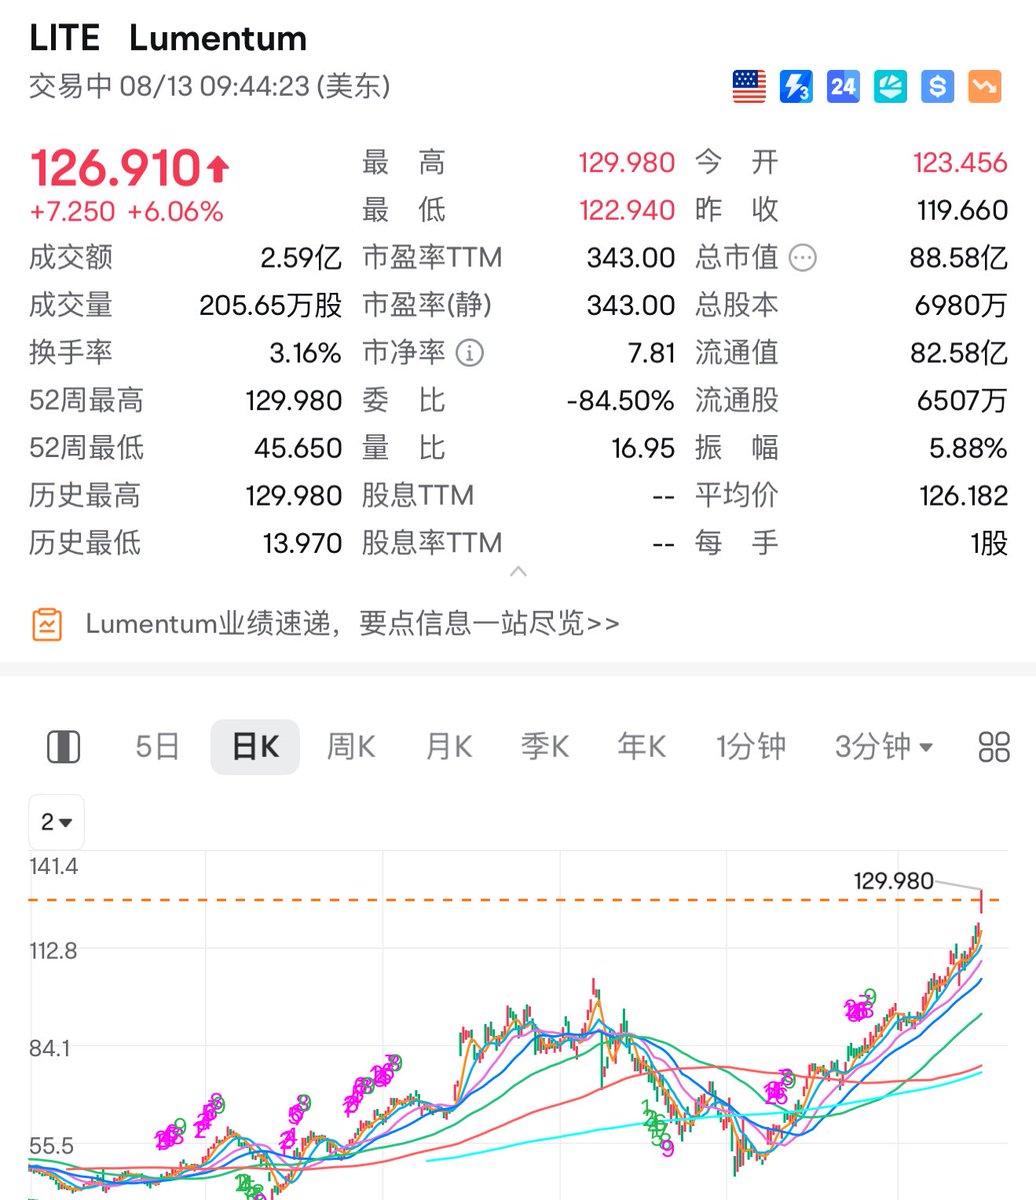
$CHOR / $LITE : 在光模块组件领域占据很大市场份额,但它们多为“模块化/外包”思路,在未来技术路线与 ASIC 深度定制的抗风险/抗功耗能力上,远逊于诺基亚 $NOK +Infinera 的集成方案。
这是诺基亚未来发展的最大机遇点。诺基亚与英伟达的合作并非简单的买卖,而是底层架构的共生:
1. 双方在 AI-RAN(AI 原生无线接入网)上的合作本质上是将基站变身为边缘 AI 计算节点。英伟达提供 Grace Hopper 等计算平台,诺基亚则通过其光网络将这些分布式的计算节点高效互联,形成“物理世界的分布式 AI 云”。
2. 数据中心后端的“高速公路”: 英伟达的 GPU 集群在运行大规模训练任务时,对交换机和光模块的延迟极其敏感。诺基亚(搭载 Infinera 技术)的方案正在成为英伟达 AI 数据中心首选的连接层方案之一,用于处理数据中心内部以及机柜间高达 1.6T/3.2T 的流量调度。
3. 未来 6G 标准的定义权: 通过绑定英伟达,诺基亚在未来 6G 标准的制定中拥有了话语权,即:网络不仅是“传输工具”,更是“AI 计算的延伸”。
Infinera 的价值不是作为一家被吞掉的公司,而是为诺基亚注入了“硅光子心脏”。
诺基亚将成为 AI 基础设施的“全能承包商”,即在 AI 数据中心内部(Intra-DC)和互联(DCI)领域,用物理层的极致效率换取性能优势。
他的竞争对手市值全部都远大于 $NOK 但这仅仅是诺基亚收购的子公司。诺基亚 $NOK 会像英特尔 $INTC 一样重新崛起站到这轮AI革命浪潮里。至少5倍以上的机会。
上周的存储行情为啥那么疯狂,我猜测是因为三件事情导致华尔街疯狂买入。
1. Anthropic将接入Spacex 300兆瓦算力资源。大幅提升其计算资源规模,使公司得以上调旗下AI产品的使用上限。同时云厂商想自掏腰包给海力士买设备铺产线。
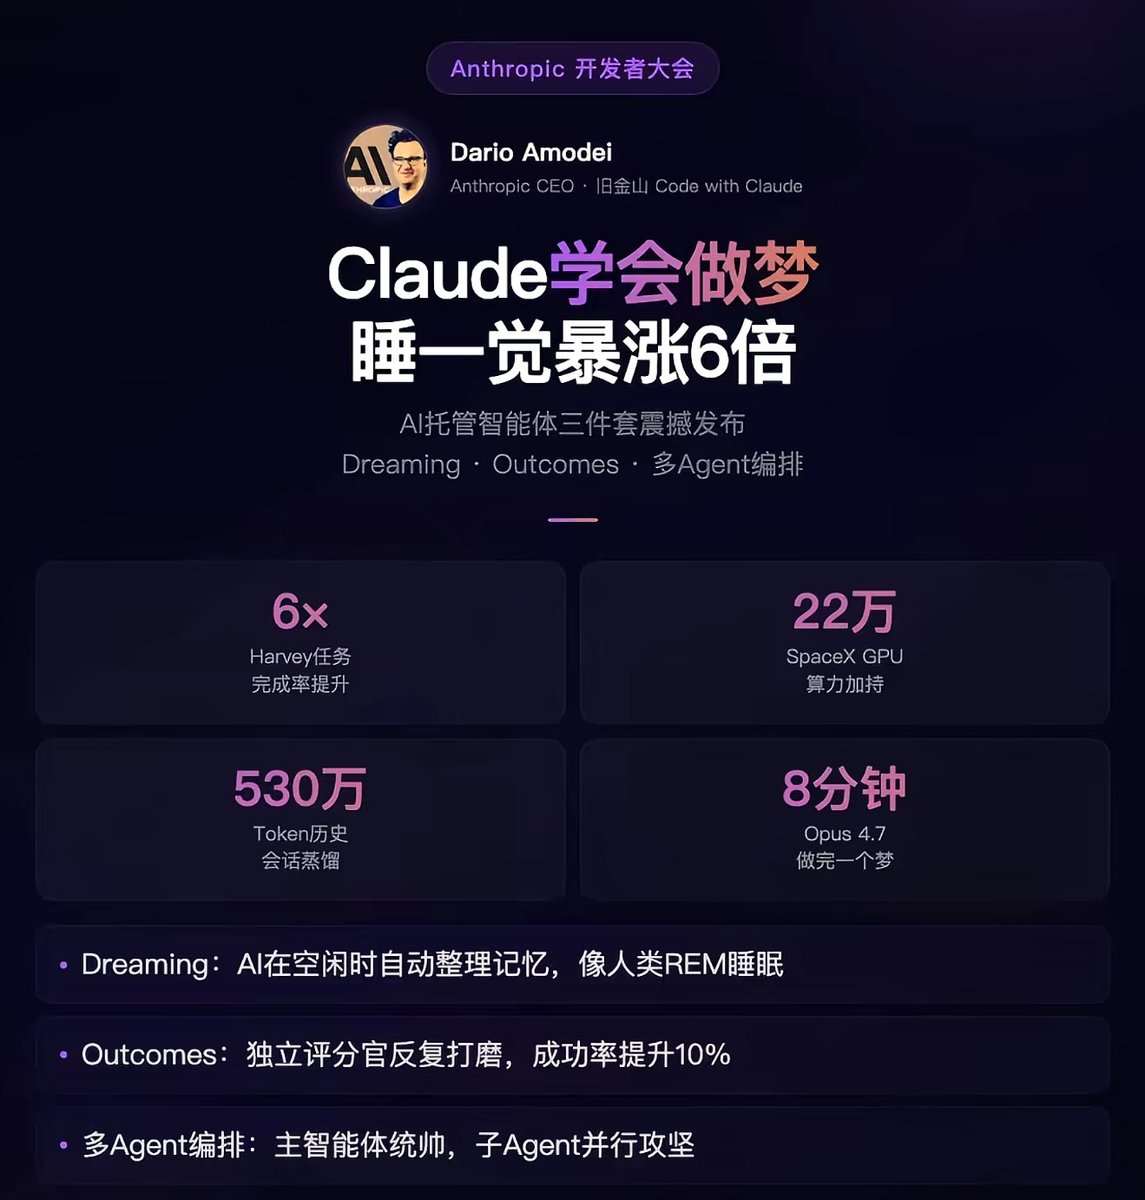
2. Anthropic ARR:26q1已突破300亿美元,超越OpenAI。要知道25年全年只有90亿美金。5 月 6 日的旧金山开发者大会上,CEO Dario Amodei 亲口承认了 26Q1 的惊人表现
3. 上周Anthropic 展示了一项名为 “Dreaming(梦境机制)” 的 Agent 架构。这项技术允许 Claude 在非对话期间(Session 之间)自动审阅工作记录、识别模式并更新存储用户偏好的上下文文件。
这标志着 AI 从“瞬时计算(Stateless)”转向了“持久记忆(Stateful)”。
“Dreaming” 意味着模型即使在不说话时也在后台进行大规模的读写操作。这种“全天候高频读写”将对企业级 SSD 的耐用性和读取延迟提出变态的要求,这直接引爆了市场对存储芯片(尤其是高端 NAND 颗粒)长期短缺的恐慌性买入。而SSD的垄断者依然是三星海力士美光。
三件事共同导致了上周的疯狂而非简单的市场fomo,实际涨幅已经非常“保守”和“理性”。
anthropic租用xai算力资源说明了anthropic当下数据中心已经满载极度紧张。云厂商对AI公司对建设数据中心基础物料需求状态已经让他们疯狂,主动给海力士买产线。
第二点anthropic营收增速说明AI的潜力远超人类想象,存储,gpu,cpu等核心物料供应是线性的,但AI的增速却是远超预期以上的指数式的。
同时资本市场发现很恐怖的一件事情是如果照此增速,2027年上半年Anthropic营收将大概率超远市值一哥英伟达。
那么按照估值和市值计俩者差值就是一年内AI规模还有5倍大部分人认知外的真实增长空间。这5倍空间实现的途径依然是海量的存储和gpu。
第三点则意味着Anthropic现有用户体量不变的情况下,存储需求都还要继续倍增。这个改变不是对gpu,cpu的需求是纯粹的存储需求增量变化。
不要做那种曾经的傻逼,
2000年初你拥抱互联网跟着时代潮流注册了qq,注册了网易邮箱。体验着各种新奇的互联网产品。
却不知道他妈的傻逼怎么不去买个腾讯网易的股票。
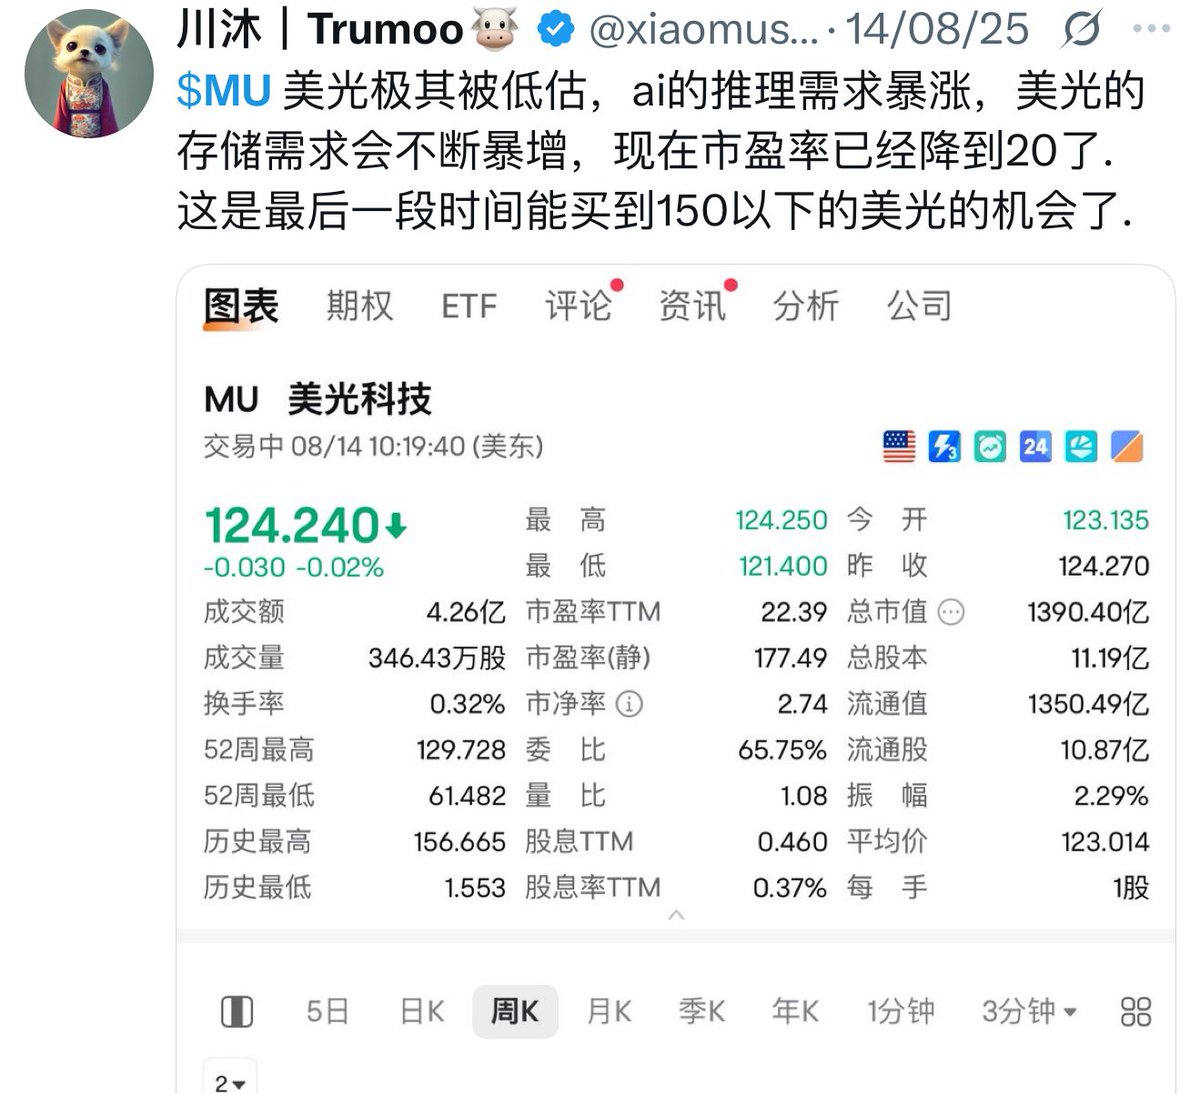
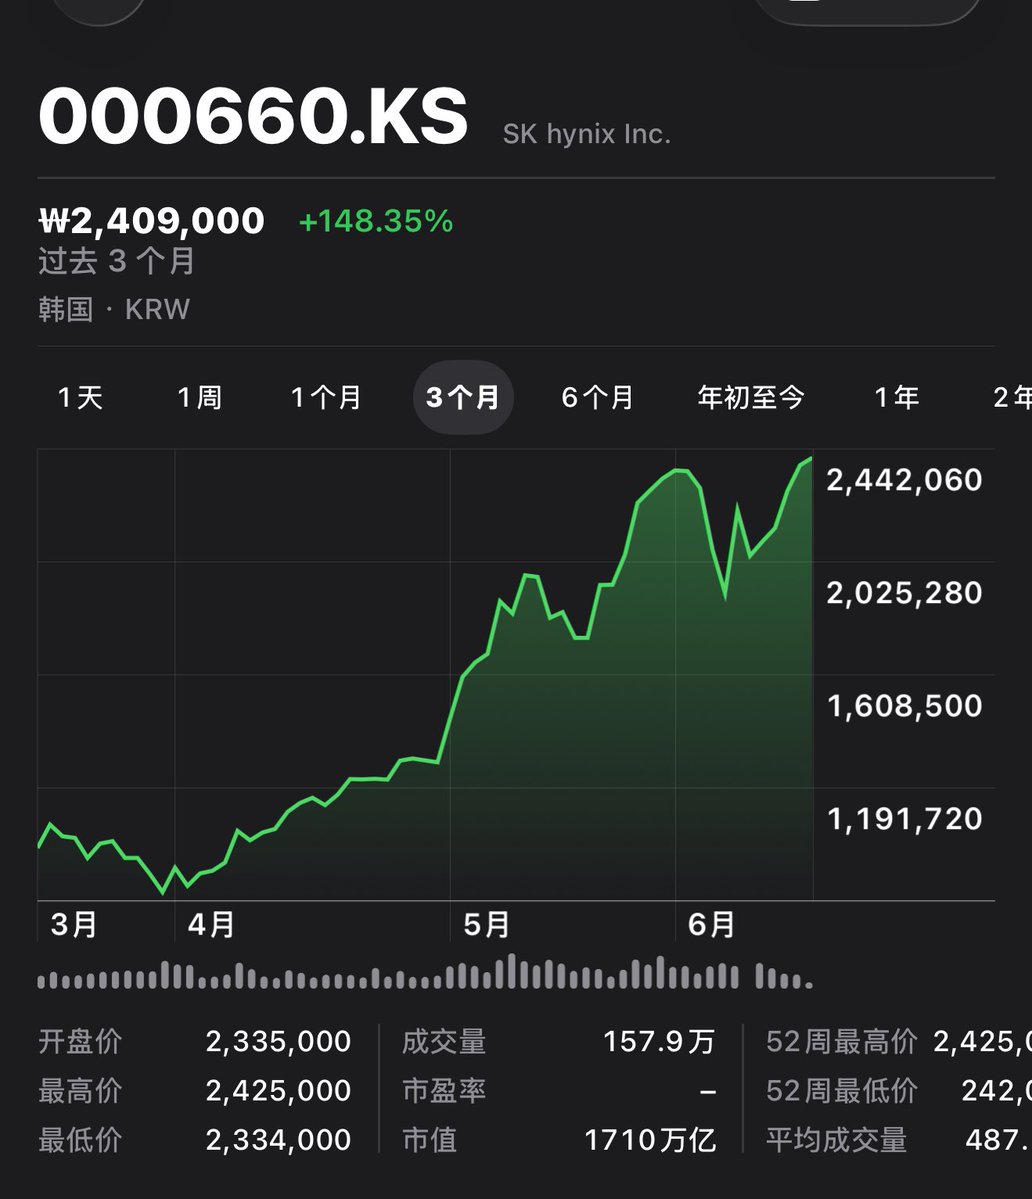
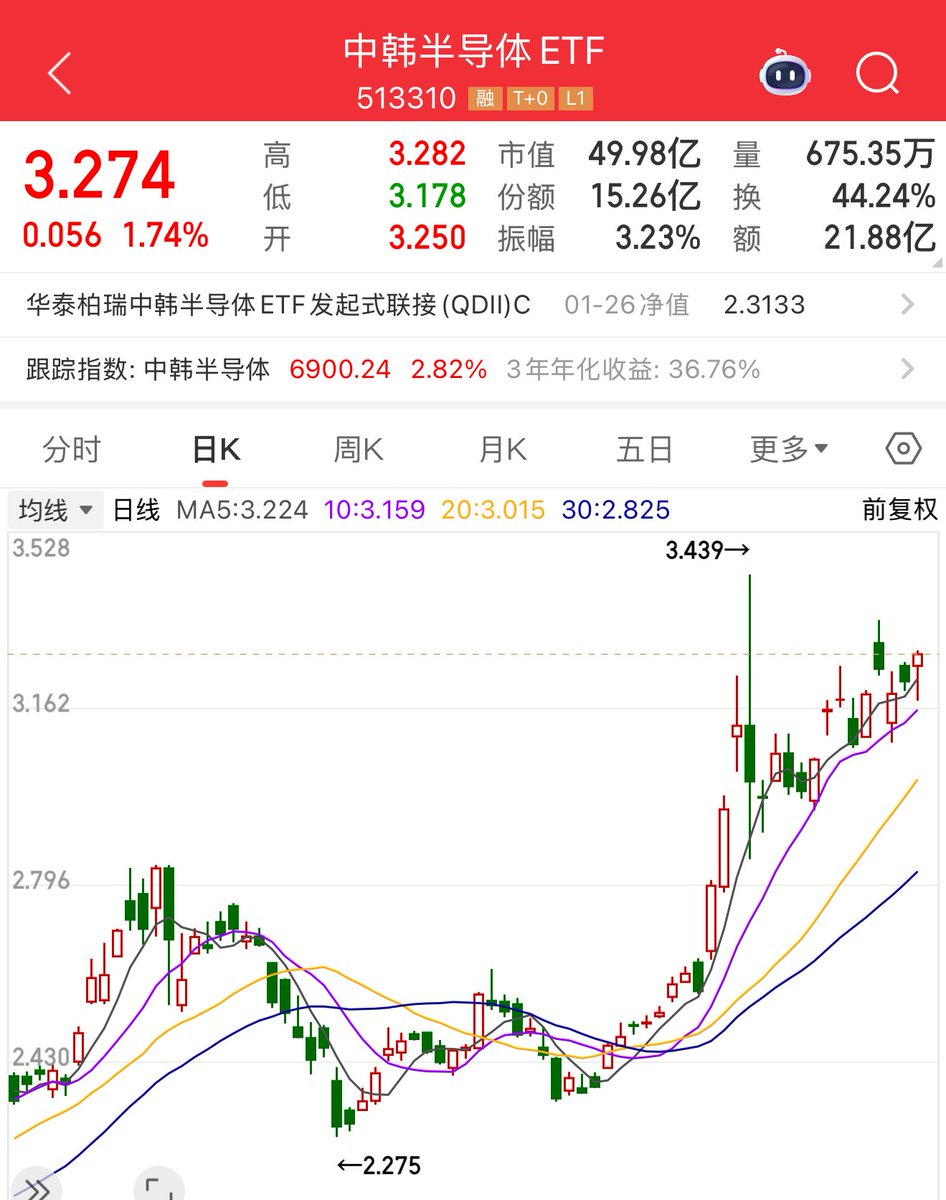
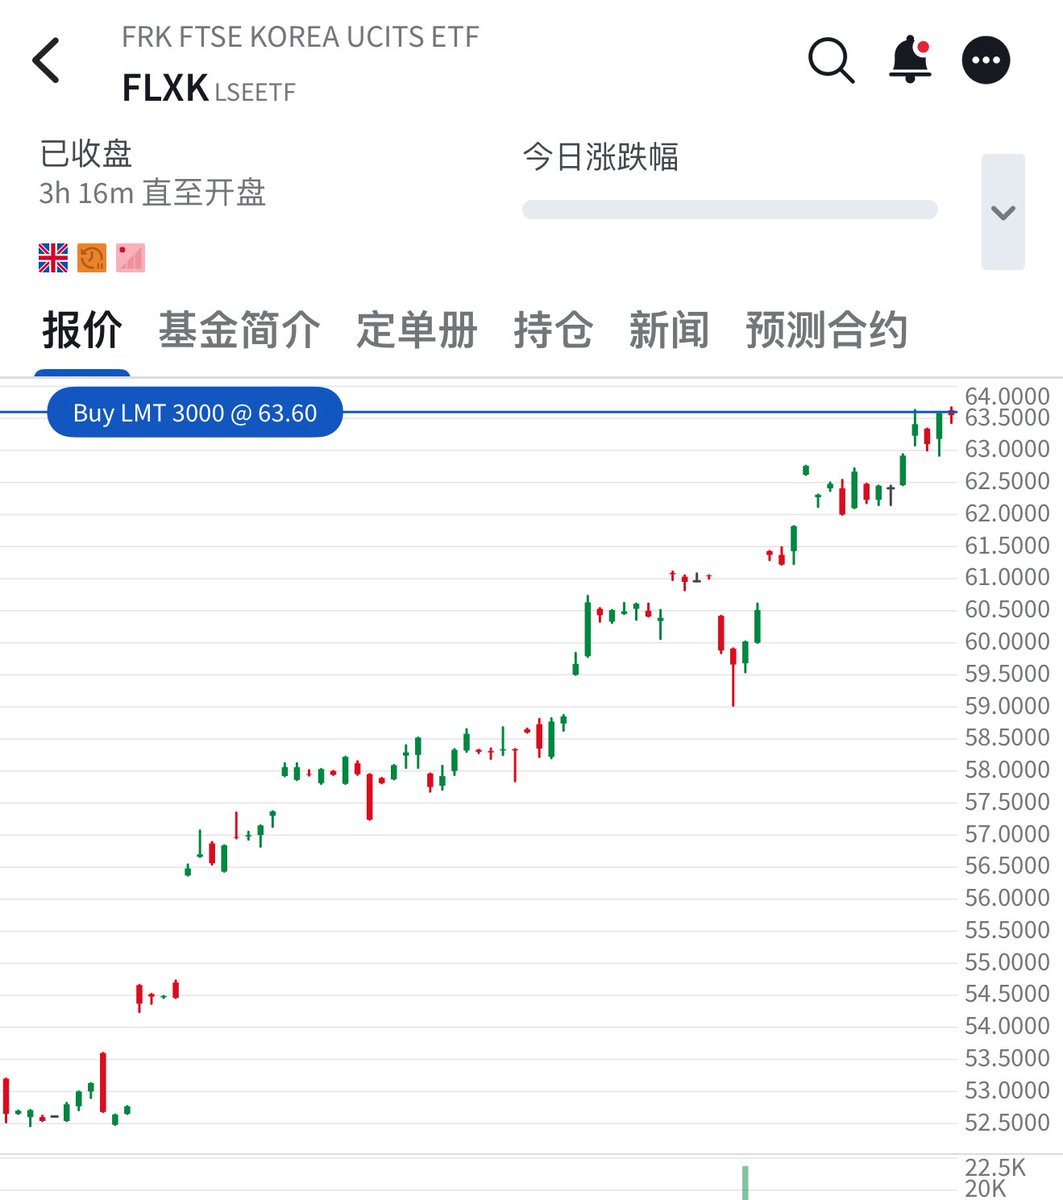
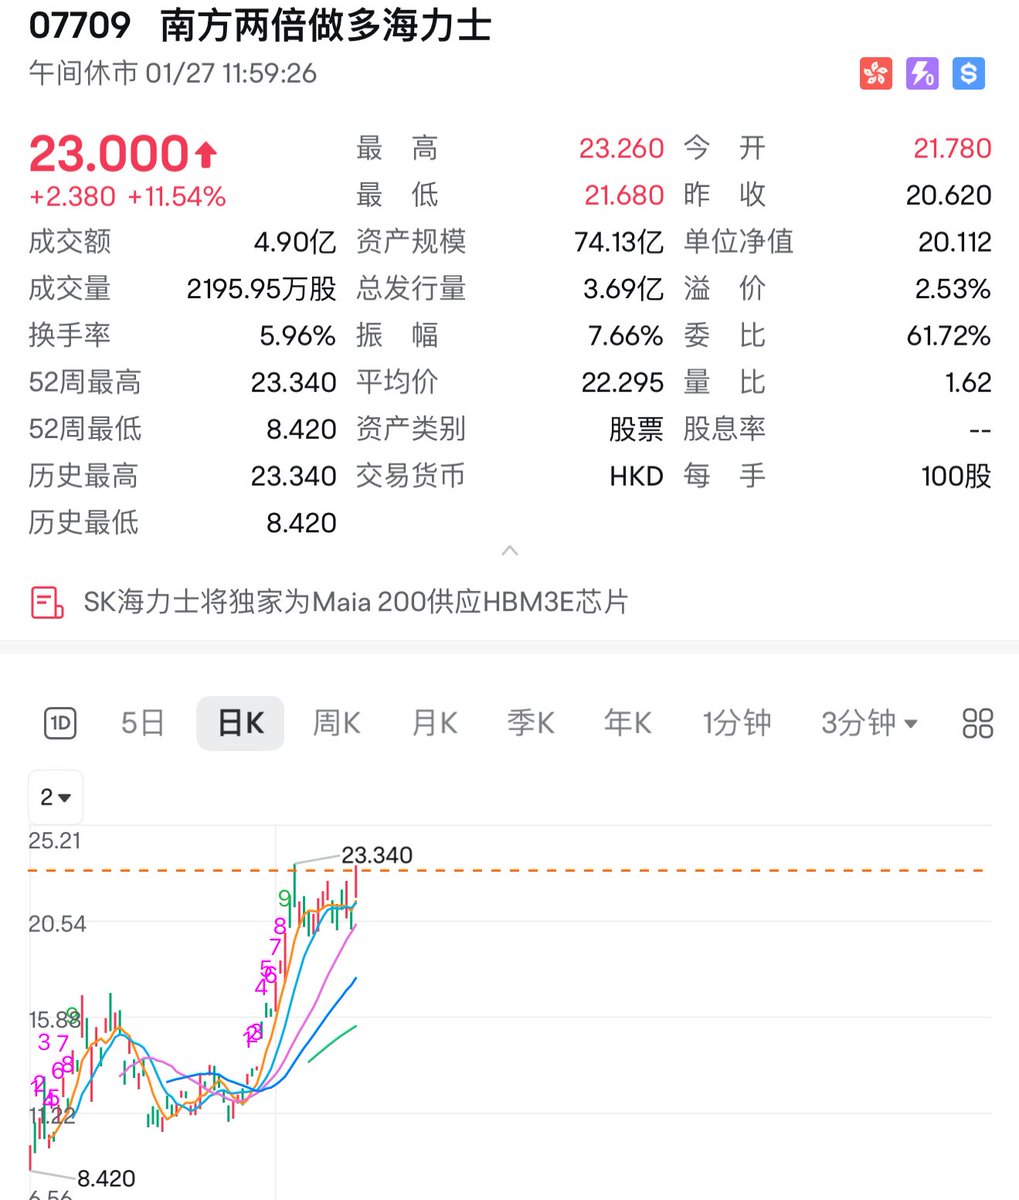
现在的你整天在那倒腾AI产品,倒腾电脑里的龙虾,又是买mac mini,又是买claude,gemini会员,你他妈跟当初只知道充值qq会员的傻逼有什么区别?还不如梭哈三星海力士。
历史给你再重复一遍,不要回望过去,自己还是那个傻逼。
人类很难能获得远视来看清当下。
近三年的英伟达单卡显存容量实现了接近 3.6 倍的增幅。
而未来三年HBM端的需求会暴增5倍。
现在绝大多数人对存储股的恐惧是涨太多和能否真正跨越周期,这里可以直接跟英伟达绑定,如果存储股不能跨过周期,那么说明英伟达销量没有持续爆涨AI需求被证伪。
很显然,英伟达的增长依然强劲,AI的需求从全球token用量的增幅可以直观看到。
黄仁勋说未来AI对算力的需求是千倍,同理对存储也一样是这个倍数。
你相信AI革命是真的会发生,因为AI的消费品是算力,存储,光互连,那么可以变相理解为存储会转变成长股,同理AI革命确实在发生。
那么就可以简单理解如果你能接受英伟达因为Ai革命的而持续增长,因为英伟达的估值是成长股估值,实际上就承认了存储股已经转变成长股pe应当享受成长股估值,俩者本质上不可能单独发生,只是绝大部分人不愿意相信。
一、 英伟达侧的需求杠杆与虹吸效应
英伟达对 DRAM(尤其是 HBM)的绝对需求量正在经历代际间的级数放大,这构成了对全球存储产能的强制重组。
1. 代际规格的容量/频宽消耗弹性
Blackwell Ultra 时代(2026年上半年):单卡对 HBM3e 的消耗量直接推升至 288GB。
Vera Rubin 时代(2026年底 - 2027年):全面切入 HBM4 标准,单卡起步容量维持在 288GB,但后续 Ultra 版本预计将上探至 384GB 或 512GB。
系统 DRAM 的二次放大:与 Rubin 架构配套的 Vera CPU 将单插槽的 LPDDR5X 主存支持容量从 Grace 的 480GB 垂直拔高至 1.5TB。这意味着单台高级 AI 机柜对普通大容量 DRAM 的抽血效应同样在翻倍。
2. 资金与排他性协议的重组机制
英伟达正在利用其庞大的现金流,通过大额预付款与“不取货制裁”(Take-or-pay)长期协议,将三大厂未来两到三年的高阶产能进行了深度锁死。这种市场机制导致:
三大厂的产能能够基本支撑英伟达的绝对核心订单(即英伟达拿走了绝大部分有效供给)。
但这种锁死极大地挤压了其余云巨头(如谷歌、亚马逊自研芯片)以及标准服务器/消费电子市场的 DRAM 分配额度,造成整体行业的结构性整体短缺。
一、 三大存储厂的产能扩张规划与刚性硬约束(2026 - 2028)
三大厂目前正在进行有史以来最大规模的资本开支扩张,但实际有效位元产出(Bit Growth)的释放受到物理周期的严格硬约束。
1. SK 海力士 (SK Hynix)
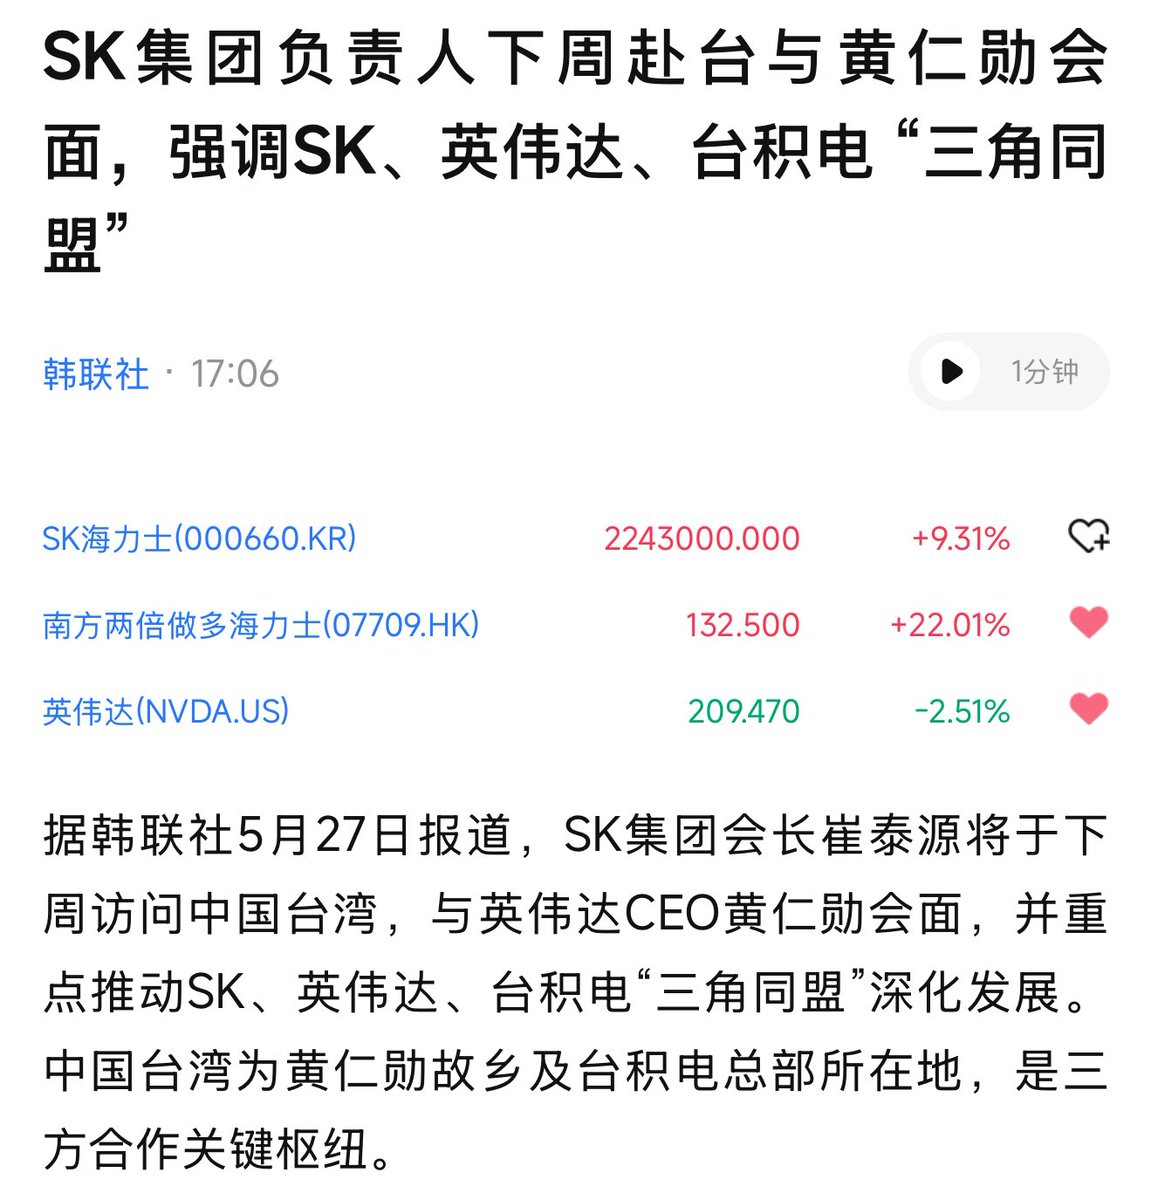
产能现状与规划:其 2026 年的 HBM 产能已全部售罄。目前正在加速推进韩国清州 M15X 厂以及龙仁集群首座 Fab 的建设,预计新产能要在 2027 年底至 2028 年初才能大规模实现片级产出。
核心变量:SK 海力士明确指出,未来三年客户对 HBM 的确切订单需求已经超过了其理论供货上限。由于其正在向定制化 HBM(与英伟达共同开发)转型,这部分产线实质上已从标准存储市场中永久抽离。
2. 三星电子 (Samsung)
产能现状与规划:2026 年 HBM 销售目标拟实现同比 3 倍以上的增幅。目前三星已对外宣告启动 HBM4 的量产出货,并针对平泽 5 厂(P5)规划了高达 60 万亿韩元的总投资,但该晶圆厂的正式投产节点挂钩在 2028 年。
核心变量:前期的先进封装良率瓶颈(如 TC-NCF 工艺在高层数堆叠中的表现)虽在逐步收敛,但其 4nm 逻辑工艺底座(Base Die)的代工产能分配与前道良率,是决定其未来两年 HBM4 整体出货斜率的关键变数。
3. 美光科技 (Micron)
产能现状与规划:美光将 2026 财年的资本开支大幅拉高至 250 亿美元以上,其采用 1-gamma 制程节点的 HBM4(36GB 12高堆叠)已于 2026 年 Q1 进入高产出阶段,专为英伟达的 Vera Rubin GPU 平台定制。
核心变量:美光在 2026 及 2027 年的 HBM 供货已被长期绑定条款(Binding Terms)完全锁定。其在美国本土规划的超大型先进封装与制造基地,产能量产窗口同样落在了 2028 年。
4. 行业共同的刚性硬约束
无尘室(Cleanroom)天花板:当前行业共识表明,制约产能扩张的核心瓶颈不是设备采购意愿,而是无尘室的建设周期。从打桩到达到合规标准存在 18 到 24 个月的刚性物理周期,这意味着 2027 年年中之前,全球不会有大批量的全新 DRAM 厂房投入使用。
HBM4 晶圆消耗倍率:由于 HBM4 引入了 2048-bit 接口位宽,其底部的控制底座必须转由台积电等晶圆厂的先进逻辑制程(如 N4/N5)代工。这种前道逻辑工艺与后道三维堆叠的异质整合,导致其制造周期拉长,单片 HBM4 对晶圆的消耗量达到了传统标准 DRAM 的 3 至 4 倍。
$SIVE 的想象力空间挺大,跟lite和cohr同赛道,只有10亿市值又计划上市美股。
它在ib上能买的代码是 #2DG
问gemini问题“Sive分析一下产品在amd,英伟达,等ai巨头的业务产线中的站位和其产品的全球市场规模”,下面上AI回答。
这家在 2026 年 AI 基础设施赛道中因“外部光源(ELS)”和“共封装光学(CPO)”技术备受瞩目的企业,以下是其在英伟达(NVIDIA)、AMD 等巨头业务线中的站位及全球市场规模分析。
一、 产品核心站位:AI 集群的“光引擎”驱动者
在英伟达与 AMD 的 AI 芯片演进中,**互连带宽(I/O)**已取代算力本身成为最大的系统瓶颈。Sive 的产品(主要是 CW-WDM 连续波激光器点阵和 RF 束成形芯片)处于以下关键环节:
1. 英伟达(NVIDIA)生态:Scale-up 网络的关键变量
• 站位: 英伟达从 Blackwell 架构向下一代(如 Rubin 或更高版本)演进时,传统的插拔式光模块(Pluggable Optics)因功耗和延迟瓶颈正向 CPO(共封装光学) 转型。
• 功能: Sive 的多波长激光器阵列作为 ELS(外部光源),被放置在计算模块之外,通过光纤为交换机或 GPU 旁的硅光引擎提供光源。
• 逻辑: 在 NVLink 的 Scale-up 网络中,Sivers 与 Jabil(捷普) 合作开发的 1.6T 及 3.2T 光收发模块,是实现万卡集群乃至十万卡集群低延迟通信的基础。
2. AMD 生态:Chiplet 互联与 Infinity Fabric 的光化
• 站位: AMD 在 Instinct 系列(如 MI350/MI400)中重度依赖 Chiplet(芯粒) 技术。
• 功能: 随着互联距离跨越板卡,光互连(Optical Interconnect)成为替代铜线传输 Infinity Fabric 信号的唯一手段。
• 逻辑: Sive 提供的激光阵列具备极高的波长稳定性,支持 WDM(波分复用)技术,这与 AMD 追求的低功耗、高密度的芯粒间光连接需求高度匹配。
二、 全球市场规模与需求空间
Sive 所处的细分赛道正经历从“边缘科研”到“主流基建”的跨越。
1. 硅光子(Silicon Photonics)核心市场
• 2026年预估值: 全球市场规模约 40.3 亿美元。
• 增长速度: 复合年增长率(CAGR)维持在 24%-25% 左右。
• Sive 份额: 在 ELS(外部光源)这一高壁垒细分环节,Sive 是全球少数能提供符合 CW-WDM MSA 标准的商业化供应商之一,与 Lumentum 和 Coherent 形成竞合关系。
2. AI 光互连总体有效市场 (TAM)
• 根据高盛及相关行业报告预测,到 2026-2028 年,受 AI 集群扩容推动,全球 AI 光通信网络 TAM 将从 150 亿美元爆发式增长至 1500 亿美元 以上。
• Scale-up 占比: 其中用于芯片间、服务器间“纵向扩展(Scale-up)”的连接部分占据约 70% 的产值,这是 Sivers 激光器阵列最核心的应用场域。
针对英伟达(NVIDIA)即将发布的 Feynman(费曼) 架构,整理了关于三种记忆体SRAM,HBM5,HBF在费曼架构中的协作关系。很多人被这种眼花撩乱的记忆体搞懵了,我来给你们缕顺它们。
一、 3D SRAM:纳秒级“热记忆”突触
(计算核心的物理延伸)
核心功能:
消除访存延迟:提供 < 1ns 的响应,存储单周期内的**瞬时激活值(Activations)**与指令碎片。
高速缓冲池:作为 HBM5 与 Tensor Core 之间的桥梁,通过 SoIC(混合键合) 直接堆叠在 GPU 核心上方,确保计算单元零空转。
技术规格:
带宽/容量:片上带宽 > 150 TB/s,单片容量 1.5 GB - 3 GB。
工艺:采用 2nm / 3nm 工艺,由台积电(TSMC)主导 SoIC 堆叠。
厂商格局:海力士与美光聚焦高密度 6T SRAM 单元以优化热功耗;三星则利用 IDM 优势自研定制化 SRAM 晶圆。
二、 HBM5:费曼架构的“温记忆”主干
(存内计算与 3D 键合巅峰)
核心功能:
模型全集载体:存储 全量权重(Weights) 与 活跃 KV 缓存。
存内计算 (PIM):底层 Base Die 由英伟达定制,支持在存储端直接进行向量加法等预处理,释放 GPU 算力。
技术规格:
性能:单芯片带宽 15 - 20 TB/s,单卡容量可达 1 TB。
互联:全面转向 Hybrid Bonding(混合键合),支持 20-24 层 堆叠。
厂商路径:
SK 海力士:依靠 Advanced MR-MUF 向混合键合平滑过渡。
三星:路线最激进,主导 16 层以上全混合键合。
美光:主攻低功耗控制(低 pJ/bit)。
闪迪/西数:通过 CBA 技术 积累提供高速逻辑层 IP。
三、 HBF (High Bandwidth Flash):智能体“冷记忆”仓库
(长上下文存储的终极方案)
核心功能:
ICMS 平台核心:专门存储 非活跃 KV 缓存,解决 AI Agent 数月跨度的对话记忆。
冷热置换:通过 CXL 3.1 协议实现与 HBM5 的数据无损迁徙。
技术规格:
性能:读取速率达 1.6 - 2 TB/s(接近 HBM),容量高达 8 TB - 16 TB。
耐久度:内置硬件磨损均衡引擎,寿命达普通 NAND 的 5 倍。
厂商路径:
闪迪/西数:领军者,将 HBF 控制器直接键合在 BiCS NAND 下方。
SK 海力士:开发 HBF-NAND 堆栈,力求外形尺寸与 HBM 统一。
三星:推出低延迟 Z-NAND 混合体,缩小与 DRAM 的性能鸿沟。
四、 协作关系总结:AI Agent 任务流
在英伟达费曼(Feynman)架构的 AI Agent 任务流中,三者构建了从“神经反射”到“深度思考”的记忆闭环:3D SRAM 以 < 1ns 的延迟在芯片内实时处理瞬时激活值与指令,确保计算核心零停顿;HBM5 作为封装内的动力心脏,通过 \sim 5 TB/s 的带宽承载全量模型权重与活跃 KV 缓存,维持推理逻辑的连贯性;而 HBF 则作为系统级的长期记忆库,利用 8-16 TB 的海量空间存储非活跃上下文,通过 CXL 3.1 协议与 HBM5 实现数据的冷热置换,共同支撑起智能体跨越时空的复杂任务处理能力。
存储需求恐怕又要因为seedance2的出现指数级暴增.
gpt3.5带来了文本时代,真正的视频时代,是seedance2带来的.
同样是几个提示词,视频ai消耗的存储将达到几百m,随着ai视频制作时长的增加这个体积还会更大.
这次衍生的存储需求会是原来文本的很多倍.
毕竟现在刷视频成瘾的群体是真多,
全球范围内从婴幼儿到老头老太太谁都逃不过,他们可能不爱看书不爱看新闻但绝对爱刷短视频.
基于此,又会产生新的投资需求.
视频ai需要的存储类型跟文本ai肯定有差异.
gemini给出的现阶段抖音与yputobe采用的存储架构实录.
目前的视频存储并非单一介质,而是复杂的多级冷热分层架构 (Tiered Storage Architecture)。
A. 架构组成
1. 极热层 (Ultra-Hot Tier):用于应对瞬时爆发的流量(如顶流网红刚发布的视频)。
• 类型:NVMe SSD 集群 + 内存级缓存(Redis/Memcached)。
• 核心指标:**IOPS(每秒输入输出操作数)**和极低的延迟。
2. 热/温层 (Warm Tier):用于存放日常活跃观看的视频。
• 类型:高性能企业级机械硬盘 (HDD) 或大容量 QLC SSD。
• 核心指标:吞吐量 (Throughput) 与成本的平衡。
3. 冷层 (Cold/Archive Tier):用于存放数年前、几乎无人问津的长尾视频。
• 类型:高密度氦气硬盘 (HDD) 甚至物理隔离的磁带机。
• 核心指标:每 TB 持有成本 (TCO)。
B. 痛点:I/O 墙与存储孤岛
传统架构下,存储是“静态”的。但 AI 视频时代(SeenDance 2)要求存储从“仓库”变成“流水线”,这直接导致了存储逻辑的崩溃。
根据以上视频公司存储的现状与困境可以延伸出其三个未来发展方向.
视频 AI 存储的三个未来发展方向
1.方向一:从 HDD 到全闪存化 (All-Flash Data Center)
AI 视频训练需要并行读取海量高清素材。传统 HDD 的寻道时间太慢,会拖累昂贵的 GPU 算力。全闪存阵列 (AFA) 将从“奢侈品”变成视频公司的“基础设施”。
2.方向二:CXL 技术下的“内存-存储”融合
Compute Express Link (CXL) 协议将打破内存和 SSD 的界限。对于 SeenDance 2 这种需要处理实时动作对齐的模型,数据在 SSD 和 HBM 之间的搬运速度决定了生成的流畅度。
3.方向三:近存计算 (Computational Storage)
与其把巨大的视频数据搬到 CPU 处理,不如直接在存储主控芯片上进行初步的数据预处理(如视频抽帧、格式转换).
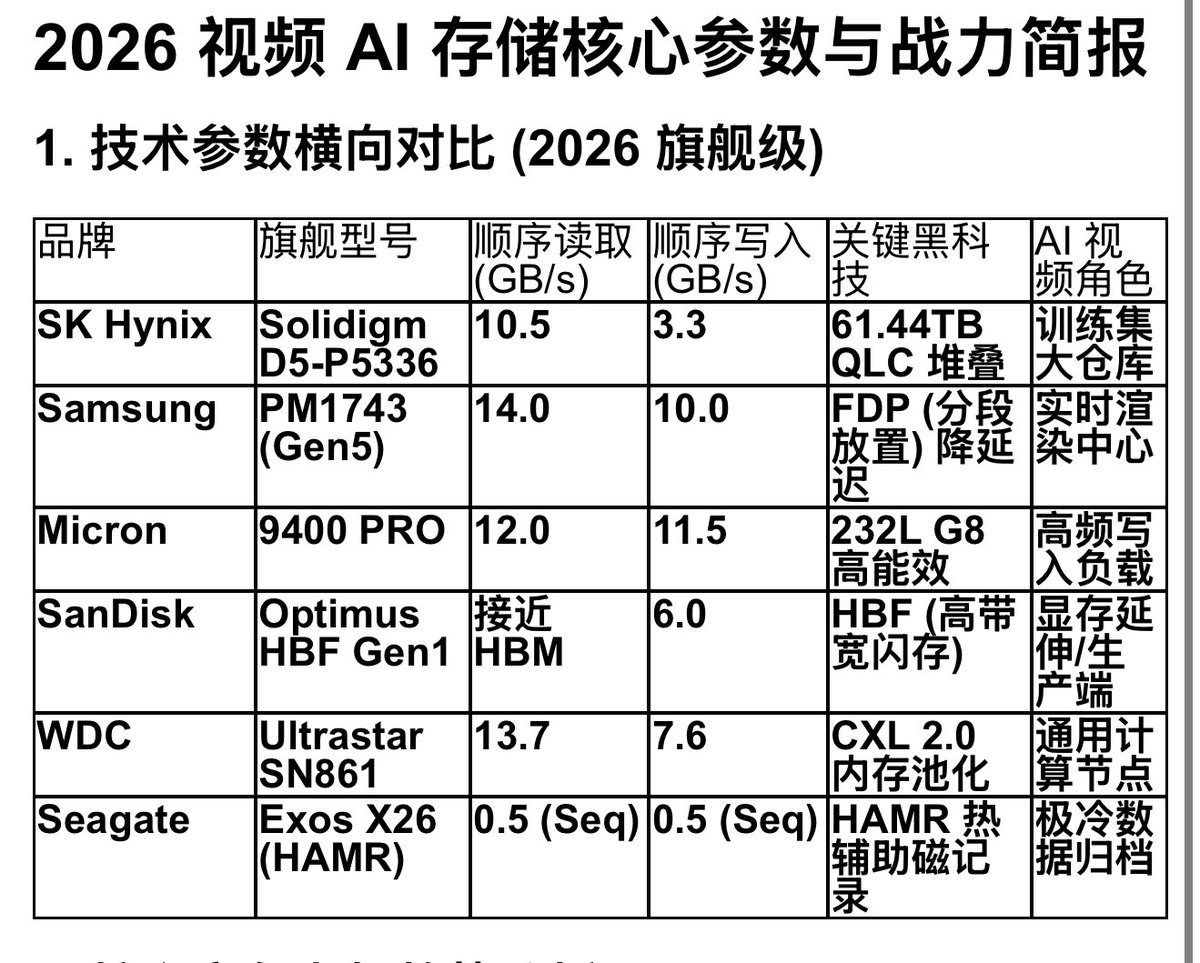
基于以上及图片参数对存储公司作核心竞争力与趋势分析排序评级.
SK海力士(S级): 凭借 Solidigm 的 QLC 容量优势和 HBM 的统治地位,卡死了“大容量读取”和“算力吞吐”两个核心环节。视频 AI 训练集的 EB 级存储首选。
三星Samsung (A+级): 读写最均衡。其 PCIe 5.0 写入速度冠绝群雄,是 SeenDance 2 生成 4K/8K 视频流时最佳的“高速缓冲区”。
闪迪SanDisk (A级): 独立后的黑马。其 HBF(高带宽闪存) 旨在打破内存墙,让 SSD 直接参与 AI 推理,极大利好 64G 内存(如你的 M4 Pro)在本地处理大模型视频生成。
美光Micron (A级): 写入寿命与能效比极高,适合 24/7 不间断生成视频的云工厂。
• WDC (B+级): 专注于 CXL 协议,解决数据中心内内存与存储的动态调配问题。
亚马逊 (AMZN) 2025 Q4 及 2026 战略财报深度分析,26年支出指引远超谷歌达到了2000亿美金,管理层还称无上限.
一、 核心财务快报 (The Numbers)
1.营收 (Revenue): $2,114 亿(2025 Q4),同比增 13%。
2.净利润 (Net Income): 季度净利突破 $210 亿,大幅超过去年同期。
3.预期差 (The Beat): 尽管营收符合预期,但其 每股收益 (EPS) 和 营业利润率 的扩张远超买方预期,核心动力来自于零售业务利润率的超预期改善(从 5% 级别迈向 8% 级别)。
二、 业务线深度拆解 (The Segments)
1. AWS (AI 基础设施逻辑):
现状: 营收增长加速至 20%,生成式 AI 业务已达到百亿美金量级。
深层逻辑: 亚马逊正通过 Trainium2 芯片 降低对英伟达的依赖。如果 2026 年支出达到 2000 亿,其中约 70% 将流向 AWS 的服务器和数据中心。
2.广告与第三方服务:
利润率极高的广告业务(YoY +24%)正在对冲零售端的物流成本。
三、 利润质量与资本开支 (The 2000亿 Capex Logic)
数据核实: 亚马逊官方指引 2026 年 Capex 将显著高于 2025 年。市场目前的共识区间在 $1,600亿 - $1,800亿,但如果计入 卫星互联网(Project Kuiper) 的大规模部署以及 AI 主权云 的全球扩张,2000亿美元 是极具真实感的“激进情境预测”。
• 自由现金流 (FCF) 压力: * 尽管 2025 年 FCF 创下历史新高,但若 2026 年支出冲向 2000 亿,意味着亚马逊将把几乎 100% 的经营性现金流 重新投入基建。
• 结论: 亚马逊正在进行一场“全额梭哈”式的长期转型。
四、 管理层展望与市场博弈 (The Outlook)
• 指引修正: 管理层在电话会议中强调:“只要客户对 AI 的需求存在,我们的投资就没有上限。”
今天这个台北大会摘要:
英伟达在GTC大会上推出三项重大更新:旗舰AI平台Vera Rubin正式量产,打破延期传闻;推出专为代理式AI设计的Vera CPU,使CPU与GPU销售价值比趋近1:1,直接挑战英特尔与AMD;联合微软发布基于ARM架构的消费级AI PC芯片RTX Spark。
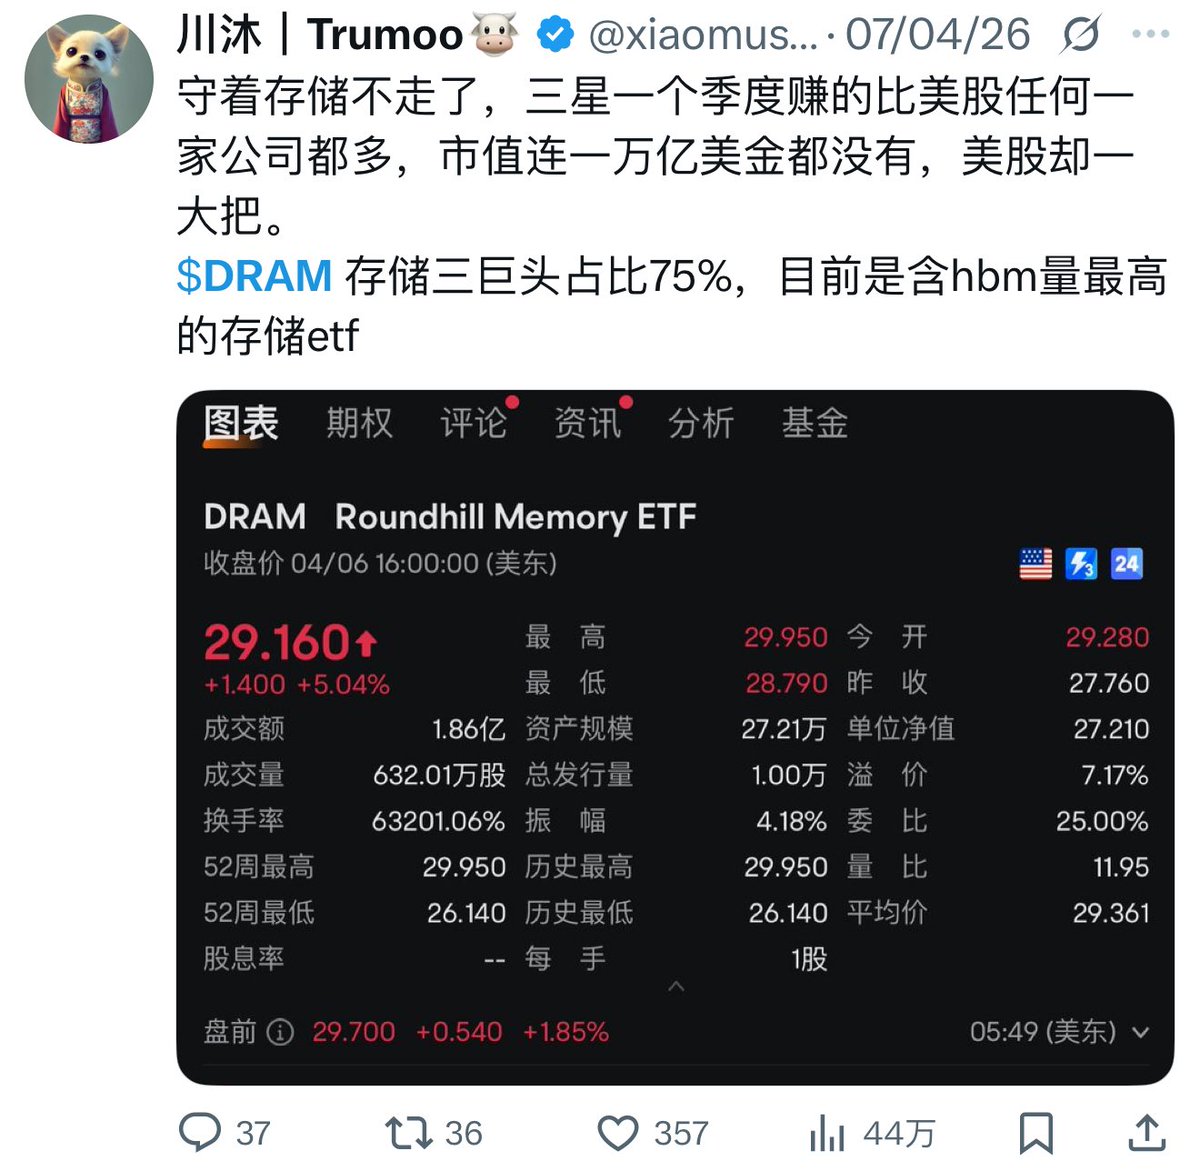
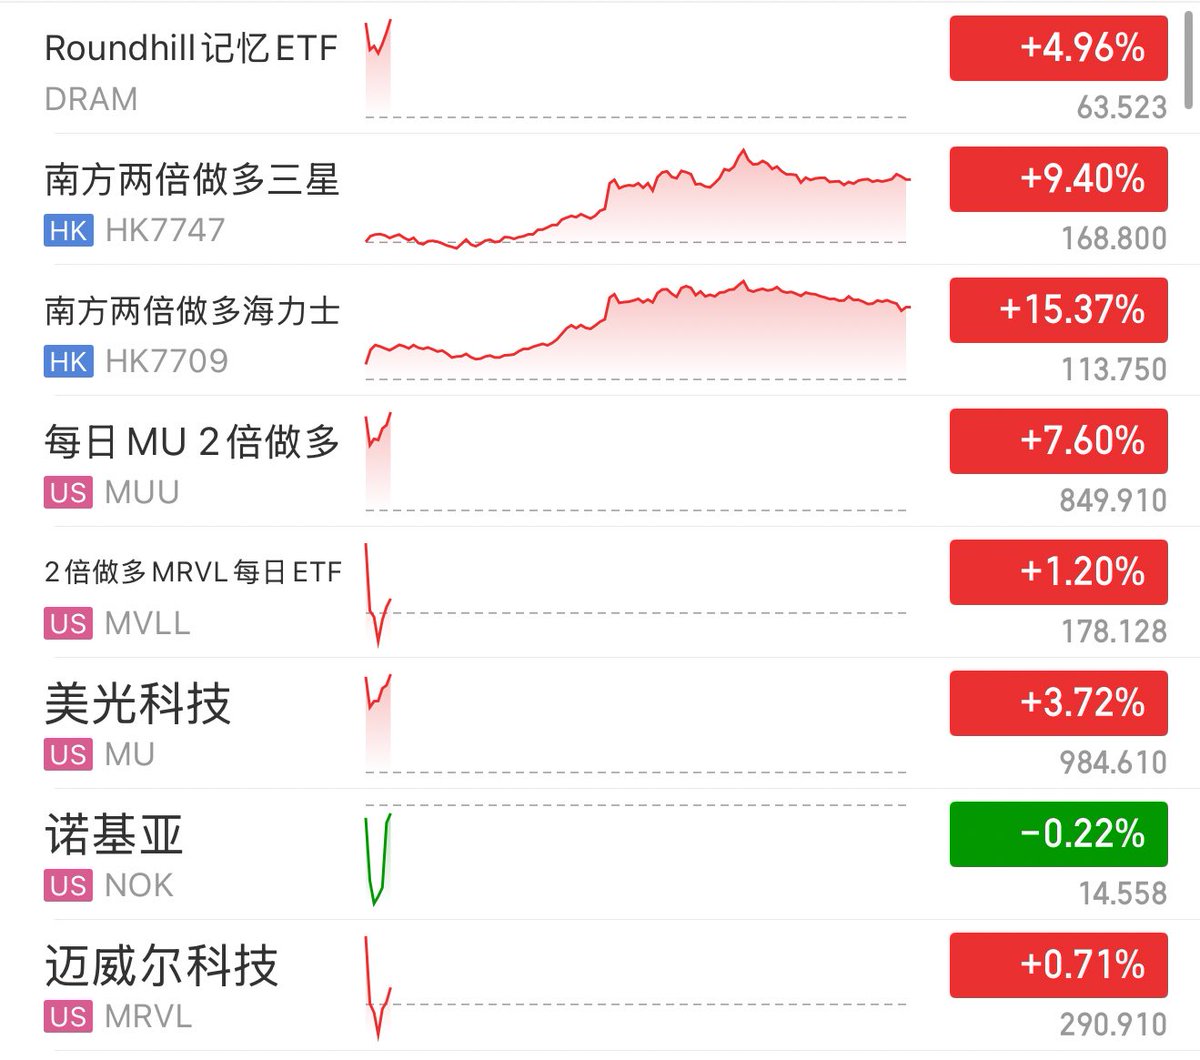
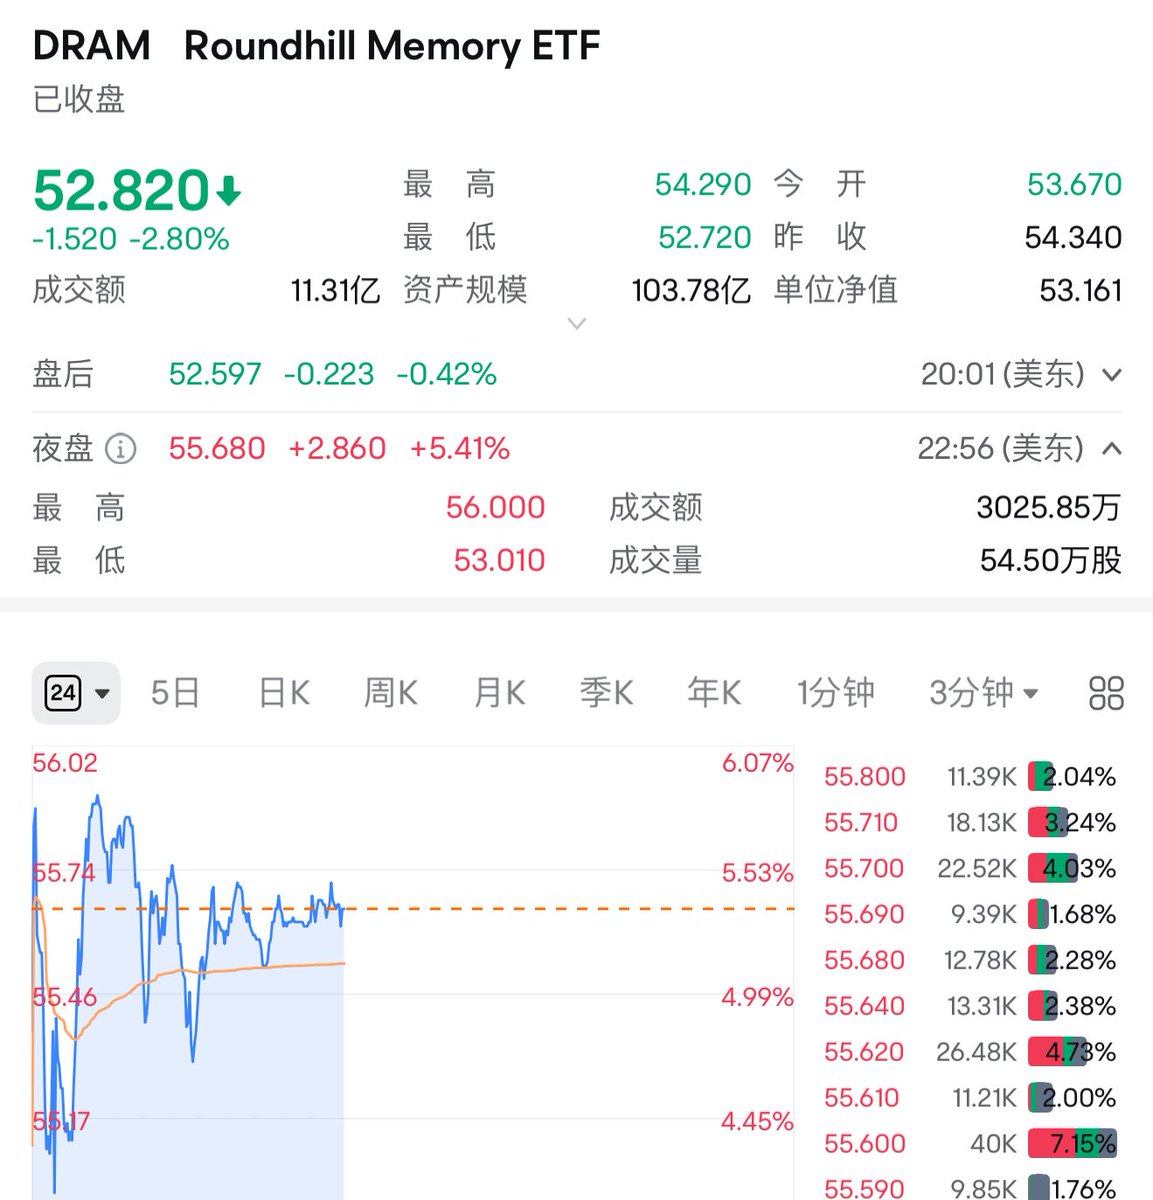
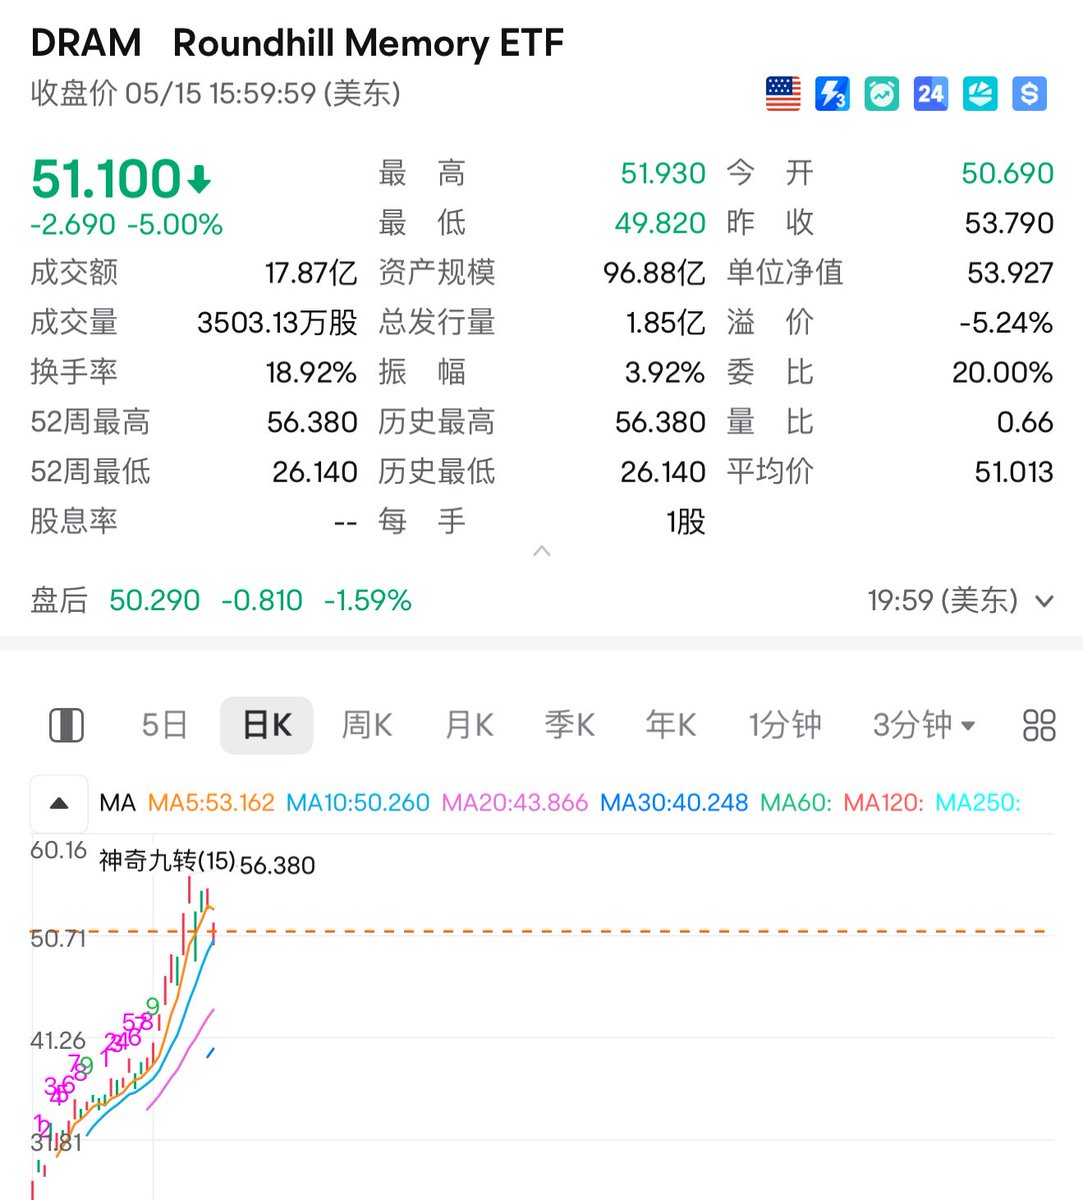
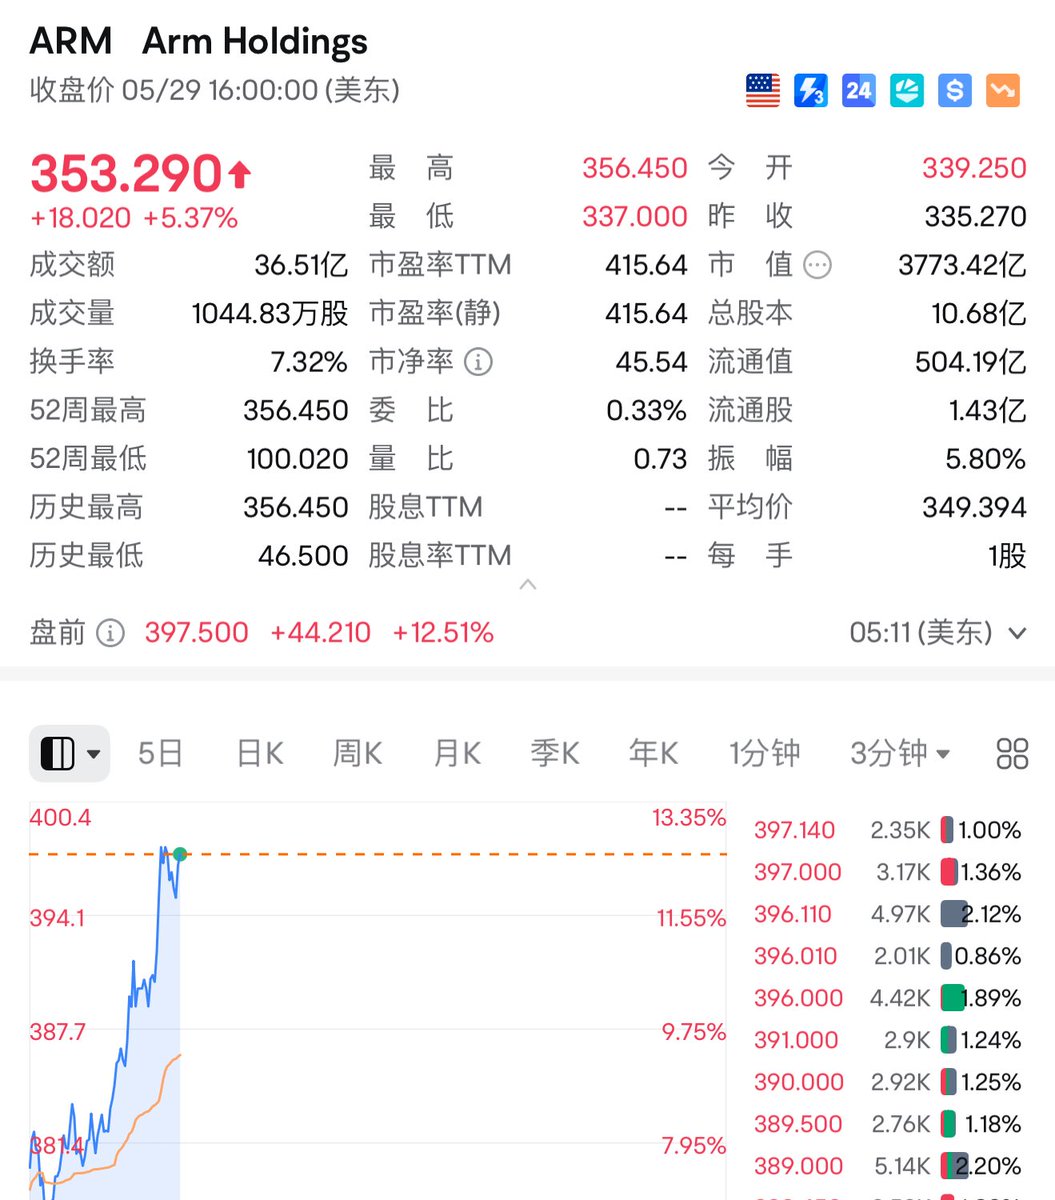
总结一下就是英特尔 $INTC 和 $AMD x86处理器开发的传统Win系统需要借助模拟层才能运行,额外的性能损耗。对这俩利空,对 $ARM 利好,但是这个市盈率真是下不去手,我还是蹲在 $DRAM 里,反正都是内存用量显著提高,他们这些厂商包括 $NVDA 都只是内存的搬运工,都在给内存厂打工。
亚马逊2026 年 Q2 电话会中文翻译
今年早些时候,我们表示,计划在2026年投入约2000亿美元现金资本开支(Cash CapEx)。
其中绝大部分将用于支持 AI 和 AWS 的基础设施建设以及相关人员投入。
我们非常清楚,这些投资将带来十分可观的财务回报。下面我解释原因。
这项投资主要由两部分组成:
第一部分是数据中心(Data Centers);
第二部分是部署在数据中心里的服务器(Servers)和网络设备(Networking Equipment)。
这两部分资产具有完全不同的资本投入周期。
数据中心通常需要提前约两年开始建设。
待数据中心建成后,我们再将服务器部署进去,即可开始产生收入。
一个数据中心一旦正式投入运营、服务器上线,我们几乎立刻便开始获得大量收入,并且这些数据中心未来30年以上都可以持续创造收益,而无需再次投入最初建设数据中心所需的大规模资本。
相比之下,服务器和网络设备属于更新周期较短的资产。
通常,我们会在正式投入使用前几个月才采购这些设备。
在决定采购之前,我们已经能够非常清楚地看到客户需求。
如果没有需求,我们就不会投入服务器和网络设备的资本。
平均而言,这类服务器投资不到三年即可收回成本(Break Even)。
目前服务器的使用寿命至少约为5~6年。
而如今,大多数 AI 算力合同的签约期限至少都是5年。
这意味着,在服务器和网络设备实现回本之后的未来2~3年,它们将持续产生大量自由现金流。
另外值得注意的是,AWS 一直拥有非常优秀的记录,能够不断缩短服务器投资的回本周期。
我们已经取得了实质性的进展,能够在不影响客户体验的前提下延长服务器设备的使用寿命。
对于寿命超过30年的数据中心而言,我们预计至少能够经历5~6代服务器升级。
正如前面所说,第二代、第三代以及之后的服务器,其整体经济效益都会优于第一代。
原因在于,我们无需再次投入最初建设数据中心的巨额资本。
因此,在短期内,由于市场需求迫使我们必须提前同步建设大量数据中心,而这些数据中心尚未开始产生收入,所以资本开支(CapEx)会维持在很高水平,自由现金流也会承受压力。
直到这些数据中心陆续上线并开始商业化运营之后,这种压力才会缓解。
随着服务器投入使用几年之后,收入增长最终将超过新增资本开支的增长速度——这一阶段迟早会到来。
届时,公司所产生的收入、自由现金流以及投入资本回报率(ROIC)都会非常具有吸引力。
我们其实在第一代云计算时代就已经经历过类似的发展过程。
只不过,当年的需求增长速度远没有今天 AI 时代这么快,而是更加循序渐进。
我们看到,如今 AI 业务的利润率和投资回报率,与当年 AWS 云计算业务发展到相同阶段时非常相似,甚至还要略好一些。
目前,我们预计2026年的现金资本开支将达到约2200亿美元。
相比此前约2000亿美元的预期有所提高。
主要原因是内存(Memory)成本上涨,推高了整体资本开支。
不过,即便投入达到2200亿美元,我们在2026年的算力仍然不足以满足全部客户需求。
我认为,这种供不应求的局面在2027年仍将持续。
事实上,我们目前已经收到的2028年需求规模都令人震惊。
请记住,目前企业客户在生产环境中大规模部署 AI 推理(Inference)仍处于非常早期阶段。
长期以来,我们一直认为 AWS 能够成长为一家数千亿美元年收入规模的业务。
而现在,我们认为它至少能够达到此前预期的两倍,并且非常有可能最终成为一家年收入达到1万亿美元的业务。
与此同时,它还将拥有极具吸引力的自由现金流和投入资本回报率(ROIC)。
上面那么多跟ai废话文学一样总结一下就是
亚马逊26q2ai核心观点:
开支:2200亿美元(原2000亿美元),主要因HBM/内存涨价。
需求:2026、2027算力仍供不应求,2028需求已非常强劲。
投资回本周期:服务器投资<3年回本,之后持续产生自由现金流。
数据中心寿命30+年,可支持5–6代服务器升级,后续ROI持续提升。
现金流状况:短期自由现金流承压,长期自由现金流和ROIC大幅增长。
AWS长期目标:年收入1万亿美元。