01 · 合约基础
看这一章 →
不懂三大价格就开合约,等于去送人头
各位朋友,我认真的,假设你不知道什么是 1. 最后成交价格 2. 指数价格 3. 标记价格,那你去做合约交易就是去送人头的,妥妥的。合约交易的盈亏/强平看的都是:标记价格。
大白话导读:K 线上看到的是最新成交价,但决定你爆不爆仓的是综合多家现货指数与资金费率算出来的标记价,进场前先把这三者分清。
专拆永续合约清算算法、做市商借币协议、美股 Perp 周末定价权与潮汕钱庄暗流的硬核长文作者。主区收录 1,295 篇 X 本人原创推文(按 6 大板块、16 个自然小节排好,原汁原味)与 176 张本地配图;同步收录 129 篇深度长文(共 846,872 字),独立挂载 509 条早期英文 Builder 档案 (2017–2024)。
各位朋友,我认真的,假设你不知道什么是 1. 最后成交价格 2. 指数价格 3. 标记价格,那你去做合约交易就是去送人头的,妥妥的。合约交易的盈亏/强平看的都是:标记价格。
大白话导读:K 线上看到的是最新成交价,但决定你爆不爆仓的是综合多家现货指数与资金费率算出来的标记价,进场前先把这三者分清。
你假设知道 binance 的休市算法的话,其实周一到周五只做 1-2 分钟的交易就可以当成是理财来做,比什么新闻交易、k 线交易稳定得多、回撤还小。
大白话导读:美股休市期间,加密交易所的 Stock Perp 靠预言机护栏继续跳动,赚的是规则透明的机制差,而不是硬猜宏观方向。
1. 不做空小币,尤其是有庄的 2. 玩小币(有庄)的时候- 买现货 3. 启动的时候,根据流动性情况择机用合约出货,有磨损但是能出去。现货-合约混合食用,要根据不同的流动性环境来交替使用。
大白话导读:低流通强控筹小币拉盘就是为了吃空头保证金和负费率,现货流动性不够出货时,借合约深度对冲退场才是活法。
抄底的精髓不是“底”,而是无人问津;高卖的精髓不是“高”,而是人声鼎沸。没有声/量都是虚的。
大白话导读:别盯着绝对价格刻舟求剑,真正的买点往往冷清到没人讨论,而全网都在晒单喊单时,筹码已经换到了最脆弱的手里。
牛市最忌讳因为连赢(胜率提高)而盲目加大杠杆和扛单。说一个反直觉的:牛市不是胜率更高,收益更好,而是机会更多,波动更大。不要把市场带来的 beta 当成是自己能力的 alpha。
大白话导读:连赢几把后最容易飘,一旦在牛市大波动里加杠杆死扛,前面靠行情风口赚的钱,往往一把波动就全交回去。
希望能给大家对于“永续合约交易”有一个体系化和结构化的认识。知其然,且知其所以然……世事洞明皆学问,只要你深入研究,总能自成体系。
大白话导读:这篇高赞导览串起了理论、各所机制对比、数据指标和真实妖币案例,建议直接点进下方【深度长文研报典藏库】按系列精读。
《寒战2》里有这么一幕,是李文彬与蔡元琪一段对话,说的是一套耐人寻味的权力逻辑。
按这段对白的意思转述,蔡承认,自己虽然没有委任警务处处长的能力,却有提供人才的能力。如果排队上位(在名单上的人选)的都是自己人,最后委任谁,又有什么分别?
这番话放进 listing 的生意,也说得通。交易所的决策委员会看似保留了最终决定权,但决定之前,总要有人寻找项目、筛选材料、解释风险,再把值得考虑的名字送到桌上参与投票。谁能参与这些过程,谁就有机会影响结果。那张名单,也许在上币会议开始很久以前,就有人动手写了。
政治上有一种角色,叫说客,lobbyist。他们代表特定利益,向决策者提供信息、解释诉求、争取支持。借用这个视角看上币,广义中间人中负责推动决策的那一部分,就更容易理解了。他们未必拥有批准权,却能影响谁被看见、哪些问题被讨论,以及什么理由足以支持一项决定。这里借用的是游说的运作逻辑,并非把商业服务等同于法律意义上的政治游说。
免责声明:以下人物和经历是用来解释机制的虚构情境,不对应任何具体项目或交易所。纯属虚构,如有巧合,那就是巧合。
不妨设想一个叫 AAWong 的创业者。AAWong 的团队做出了产品,也有一批用户,如今想让代币上市一家大交易所。他原以为,把申请表填好,把数据交齐,剩下就是等待审核。后来才发现,一份申请从被收到,到被认真看待,中间隔着好几道坎儿。
最先来找他的,是一个有影响力的人,或者说时髦一些的说法就是大V / agency。这个人/组织未必认识上币负责人,却知道哪些研究员关注什么,哪些社群能带起讨论,什么样的故事会让投资人愿意多看两眼。他能做的,是让AAWong 的项目出现在更多人的视野里。对于每天面对大量信息的决策者,被反复提起的名字,通常更容易进入待研究的名单;至于能不能通过研究,则是另一回事,他不保这个单。
经济学把注意力视为稀缺资源。在这个情境里,项目缺的是被认真阅读的机会,交易所缺的是逐个阅读的时间。有影响力的人就在两者之间提供筛选服务。但他收了项目的钱之后,推荐究竟来自判断,还是来自付款,便成了读者难以分辨的问题。项目方购买的是曝光,接收信息的人却可能把曝光当成质量信号。
这里有一层容易被忽略的区别:十个人独立发现同一个好项目,和十个人转发同一套付费材料,表面上都很热闹,但信息含量和传递的价值却不同。
这是间接游说可以发挥作用的地方:先让项目进入行业讨论,再让这种讨论进入决策者的视野。说客递送的名单,可以在办公桌上,也可以在别人每天阅读的信息里。
AAWong 的项目得到关注以后,第二个人出现了。这次是顾问,对方看完材料,指出用户数没有说明统计口径,代币解锁表看不出关联方持仓,收入与补贴也混在一起。顾问帮他重做材料,补充证据,把一个创始人口中的好故事,整理成别人能够看得懂、感兴趣的业务。
顾问接下来还要回答另一组问题:这个项目能替交易所吸引什么用户?交易需求能持续多久?风险是否值得承担?AAWong 想说的是“请给我一次机会”,顾问需要把它转换成“这件事为什么也符合你的利益”。这就是游说的关键工作:把一方的诉求,翻译成另一方可以接受的决策理由。
这笔钱是花得有价值的。经济学里的交易成本,包括寻找信息、核验事实、谈判和监督所耗费的资源。假如每个项目都用自己的口径讲故事,每家交易所都从头核对,双方都会消耗大量时间。专业中间人熟悉两边的语言,能够减少重复劳动。收取服务费,但这并不等于他在寻租;关键要看他有没有让信息更清楚,让判断更可靠,传统商业的尽职调查就是在做这个事情。
但同一份工作,也可以朝另一个方向做。顾问可以要求 AAWong把用户留存不好看的原因解释清楚,也可以教他如何展示自己的优势数据;可以梳理关联地址,也可以让材料避开这个问题。信息不对称给了专业人士生意,也给了他们利用客户和审核者盲区的空间。有人擅长辨别这些差异,告诉 AAWong哪些问题可以整改,哪些条件目前无法满足。
说到这里,“中间人”的范围就变宽了,他们并不需要是交易所的内部人员,而是一群了解交易所的人。因为你会发现每一环都是赋予价值的,提供曝光的人、整理研究的人、协助合规的人,以及为上线准备流动性和技术接入的人,都可能帮助项目跨过某一道门。他们未必互相认识,也未必共享利益,但它们显然不能因为参与同一流程,就被视为同一伙人,要求承担连坐的责任。
提供叙事、审计、法律意见或营销服务,本身并不等于游说。只有当一个人代表项目选择论据、组织支持、争取决策者认可时,他才在发挥这里所说的说客作用。
美国社会学家 Ronald Burt 用“结构洞”描述社会网络中没有充分连接的位置。放在这个故事里,开发者懂产品,上币团队懂平台风险,律师懂规则,做市商懂交易深度,但彼此未必理解对方的工作。能连接这些圈子的人,就有机会成为信息和资源的中转站。他的价值来自跨越了别人难以跨越的距离。
所以,只把中间人理解为“认识交易所的人”,是一种误区,尤其是在网络发达的今天,认识谁已经不再是门槛。有人没有负责人的联系方式,但他写的研究会被负责人阅读;有人不参与投票,却能提供审核依赖的数据;有人无法改变规则,却知道如何把项目的实际情况准确映射到规则要求。连接信任之间的,可以是人脉,也可以是知识、信誉和传播能力。
AAWong 随后发现,推荐人的名字有时比邮件内容更早发挥作用。同样一份材料,经一个过去推荐过可靠项目的人送来,接收方可能更愿意花时间去阅读和思考。需要说明的是,这并不必然涉及利益输送,因为人天然会对好的内容、值得信赖的来源倾注更多的注意力。
在无法立即核实全部事实时,人们往往会借助熟人的过往记录(还有AI),决定先把有限的注意力放在哪里。社会关系由此进入经济判断,信誉成了一种可以被借用的资产。说客所出售的,往往包括让自己的名字与项目暂时站在一起,替它争取一次认真解释的机会。
信誉也有约束条件。如果推荐错了会失去未来生意,中间人就有动力珍惜自己的名字。但在币圈这套逻辑是反过来的。因为报酬在上线前或者那一刻就结清,后续损失主要由交易者和平台承担,所以他可能更在意促成交易,而不是项目能否长久经营。这是委托代理问题:付钱的人、接受建议的人、承担后果的人,并不总是同一个人,各自追求的结果也不完全相同。
因此,同样一句“我帮你推进”,背后可能对应不同的收费方式。按实际工作收取研究费,按项目上线收取成功费,提前拿到代币后从价格上涨中获利,各有不同的激励。任何一种安排都不能单独证明不当行为,但如果关系没有披露,交易所和投资者就难以判断,眼前的推荐包含了多少独立判断,又包含了多少推荐人的利益。
等 AAWong 终于进入决策名单,上线后的交易问题又摆在面前。有人愿意买,也要有人愿意卖;价格附近需要足够的挂单,交易才不至于因为一笔稍大的订单就大幅跳动。做市商可以用资金、报价和库存管理提供服务,这与替项目介绍上币机会是不同的工作。流动性也需要持续承担成本,但是在流动性不佳的市场环境下,大家只能争奇斗艳、想方设法地从市场赚取收益。
回头看,AAWong 支付的费用分布在整条路上:有人帮他被发现,有人帮他把事情讲清楚,有人帮他补齐条件。只要这些工作提高了匹配效率,费用就有经济依据。问题出在某个中间人发现,自己除了可以帮助别人过门,还可以让所有人都相信,只有经过自己才能进门。
服务费与过路费的边界,也在这里浮现。前者对应可辨认的工作,后者更多依赖入口的稀缺。如果规则模糊、审核进度不可见、反馈只能靠熟人打听,那么“知道应该找谁”就会比“知道应该做好什么”更值钱。
规则越难被外人理解,掌握解释权的人越容易获得超出服务本身的收入。
最显而易见的方式不外乎:公开申请和奖励举报。从经济学的角度,公开申请并不能有效解决问题。这是因为申请越方便,涌来的项目可能越多,审核者反而更依赖熟悉的推荐人。一个看似开放的入口,可能在注意力分配上重新集中,但实际上因为“选择越多”,越容易淹没在茫茫的申请邮件里。要降低这种依赖,就需要让筛选标准更清楚,让证据可以核验,让利益关系能够被识别,并给陌生但合格的项目留下被发现的路径。
举报就更难蹦了。毕竟大家都在这个圈子里混迹,抬头不见低头见,不到万不得已实在是没必要斗得鱼死网破。而且,举报和公开就表明了自己曾经的“劣迹”,相当于是变相地断了自己的后路,还会额外得罪相关人士。
《寒战2》中的逻辑,走到极端,是候选人的来源被一方控制。现实中的上币流程通常更分散,曝光、推荐与专业服务也只能改变获选概率,无法控制结果。
不过,这个类比提醒我们,研究筛选机制不能只看最后是谁签字,还要看签字之前,哪些名字能进入名单。
AAWong 最后该问的,也不只是“你能不能帮我上币”,而是“这笔钱究竟替我解决什么问题”。如果买来的是更清楚的披露、更扎实的合规和可持续的流动性,即使这次没上成,项目也能留下能力。如果买来的只是一次特殊照顾,下一道门前,多半还要重新找人。
说客会有生意,因为一个项目有价值,与它的价值被有决定权的人理解,中间隔着一段距离。他们可以帮助双方跨过这段距离,也可以利用这段距离,让自己成为绕不过去的人。
写到这里,中间人也不只存在于 AAWong 的通讯录里。我们转发一篇研究、向朋友推荐一个项目,或者把一个名字介绍给有决定权的人,都在分配注意力,也在借出自己的信誉。未必每个人都靠此收费,但每个人都可能在某一次行动里,成为连接两端的人。
你我皆为摆渡人。
9 月 10 日 0 点,LSKUSDT 永续合约价格 0.116。9 月 13 日 03:28:14 UTC,价格为2.3705。四天,涨了20 倍。13 日一天,永续合约成交 3,580 万笔、32 亿美元;四天合计 43 亿。
按常识,20 倍的涨幅需要大量的资金、大批买家。有人拿钱进来,把卖单一层一层吃掉,价格才会上去。但是当我们把这 4,979 万笔逐笔成交按主动方一笔笔拆开的时候,缺不是这样的
四天累计,主动买入减去主动卖出,净额 8,100 万美元。占 43 亿总成交的 1.9%。按天看,主动买入占成交额的比例是 48.7%、50.1%、51.1%、51.0%。其中战况最“激烈”的一个小时是 13 日 11 时,38.9%——卖出主导。
一个 20 倍的行情,主动买卖几乎对半,这意味着什么?——有猫腻啊~
这就是这篇文章要讨论的东西:如果不是买盘,20 倍是怎么来的?
下面按数据的层次往下一步步的抽丝剥茧——成交、盘口、基差、持仓。
一、第一层:钱都去哪了
先看 LSK 的盘面长什么样。
逐笔成交的笔数四天放大了 87 倍(从11号开始),从 41 万笔到 3,580 万笔;成交额放大 112 倍。但是单笔金额几乎没变:均值从 69.7 美元到 89.3 美元,中位数从 34.8 美元反而降到 28.6 美元。
单笔金额的分布四天形态基本一致:
四个众数固定在 5、12、30、80 美元附近,权重轮换,位置不动。约 60% 的成交笔数小于 50 美元;
70% 以上的成交额来自 200 到 10,000 美元这一段;
1 万美元以上的大单,在 13 日只贡献 2.4% 的成交额。四天最大的一笔逐笔成交 149 万美元。32 亿美元是数千万笔 50 到 500 美元的订单堆出来的。没有大资金以大单建仓的痕迹。
为什么会有5 美元的单子?因为Binance 永续的最小下单名义额是 5 美元。每一天都有 11%–12% 的逐笔成交名义额落在 4.9 到 6.0 美元之间,对应的币量随价格反向调整——10 日最常见 45 LSK,13 日最常见 6 LSK;10 美元以下的成交合计只占成交额的 2%。这类订单对成交额的贡献虽然说可以忽略,但它们决定成交笔数、撮合负载,和外面看到的”活跃度”和“心跳” ——也说明这是某些交易员/机器人的活跃单子。
再看成交与持仓的关系。日成交量除以日均持仓量,四天分别是 13 倍、25 倍、60 倍、99 倍。13 日每一份持仓平均被转手近百次,同一天持仓量的净变动只占成交量的 1%–2%。单秒最高 13,127 笔,03:27 一分钟 226,919 笔。
第一层的答案:钱没有去建仓。成交是翻单——同一批仓位被反复倒手,加上门口一群 5 美元 5 美元倒同一颗白菜的机器人。它们制造了 32 亿的成交额,但没有制造方向 ——就是在制造一个活跃的假象。
那价格靠什么动?
二、第二层:盘口有多薄
成交额放大 112 倍,±1% 盘口深度只放大 2.4 倍——日均 9.8 万、11.0 万、23.7 万、23.0 万美元。用每分钟成交额除以 ±1% 双边挂单,四天是 0.20 倍、0.64 倍、2.85 倍、9.63 倍。13 日的每一分钟,成交额平均是 ±1% 全部挂单的 9.6 倍;01 时 31 倍,04 时 35 倍。
做市商显然没有跟着成交量扩大报价。因为在这样的波动下,扩大报价等于承担无法对冲的库存风险,撤退是理性的。后果是盘口薄到同样的净买入/卖出会把价格推得不成比例地远。数据上能看到:12 日起,1 分钟收益的一阶自相关从零转正(+0.044,13 日 +0.076),偏度从对称转到 +1.98。
第二层的答案:盘口薄,解释了价格为什么”瞬间击穿”(aka插针)。但薄只是条件,不是方向。一个薄盘口既能往上跳,也能往下跳
方向从哪来?
三、第三层:永续为什么比现货便宜
LSK 有两个市场:现货,和永续合约。永续的价格对现货有一个差,叫基差。正常情况下永续贴近或略高于现货,谁偏离谁付钱——永续高于现货时多头付资金费给空头,反过来空头付给多头。
这四天,永续的价格对现货全程贴水(永续 < 现货),逐日扩大:日均 −0.71%、−1.17%、−1.66%、−3.35%。最神奇的是,11 和 12 日居然没有一分钟出现升水(永续 > 现货)。
在永续合约里面贴水的含义是:永续侧的卖压强于现货侧。在一个价格涨了 3 倍的标的上,永续的卖压只能来自一种人——做空的人。他们在永续上卖出自己没有的币,压着永续的价格,让它一直低于现货,并且为此持续支付资金费。
时间倒回 10 日 09:40,四天里的第一次异动。现货从 0.1195 走到 0.128,永续只到 0.1209,基差瞬时拉到 −8.8%;持仓量二十分钟内 +50%,大户多空账户比从 1.57 掉到 1.11。价格刚一动,就有账户在上方开空。11 点前价格回到原点。这个片段是后面三天的缩影:现货先动,永续放量,空头进场压价。
第三层的答案:方向来自空头。他们在往下压。
那么空头有多少?
四、第四层:陷(仓)阱(位)定型的一天
从10日操作到12日,12 日的持仓量终于养足了。
这一天永续持仓量从 3,620 万 LSK 升到 9,180 万(峰值 20:25 UTC,×2.5),价格 +131.6%。在正常的追涨行情里,持仓量和价格一起涨,多头在加仓;12 日的持仓量也在涨,但LSK 不一样,在追涨的行情里三个数值却往反方向走:
大户多空账户比从 1.13 降到 0.47;
全市场多空账户比从 1.18 降到 0.53;
大户多空持仓量比从 0.98 降到 0.71。
5 分钟价格变动与持仓量变动的相关性,从前两天的 +0.34 到 +0.39,降到零。
翻译一下:新增的 5,500 万 LSK 持仓里,空头是主力。到 12 日晚间,永续市场每 2 个空头账户对应 1 个多头账户,大户以持仓量计也是净空。还有一个数值得注意的是:大户的多空持仓量比 0.71 高于多空账户数比 0.47。持仓比高、账户比低,意味着多头集中在更少、更大的账户里,空头分散在更多的账户里。
这些空头有一个结构性问题:他们没有地方对冲。做空永续、同时持有现货,是锁定基差的标准做法——永续再涨,现货的盈利能补上,反之亦然。但 LSK 现货一天的成交额只有永续的 1/40,12 日永续成交 9.73 亿美元,现货 2,300 万。做空的账户不可能在现货侧买到对应数量的 LSK。他们是裸空的。
裸空头的故事一般会怎么发展呢?
第一,涨了这么多,怎么可能?交一笔保证金开单;
第二,有人做对手盘,盘口拉升,保证金亏光,交易所按当时的价格替这个人把单子平掉——空头被平,等于交易所替他买回;
第三,在哪里买呢?只能在永续市场里买,于是价格又是进一步拉升。
第四层的答案:12 日晚上,有 2:1 的空头账户,压着一个盘口只有二三十万美元的市场。
接下来的问题不是价格会不会涨/跌,是第一批保证金什么时候见底。
五、演员就位,大戏开始:依次被抬走的三批仓位
13 日 00 点到 03 点,四个小时的涨幅分别 +21%、+33%、+42%、+56%。持仓量从 8,490 万 LSK 降到 03:25 的 3,800 万。这段时间的价格 +242%,持仓量 −60%,5 分钟价格变动与持仓量变动的相关系数 −0.74。
价格上涨的同时持仓量收缩,只有一种解释:空头在买回/回补。买回既推高价格又减少持仓。三段拉升对应三次持仓量骤降,一一对应。
第一次试探,00:57 到 01:12。持仓量减 22%,价格从 0.395 到 0.549。01:08 与 01:11 两根 1 分钟 K 线 +14% 与 +12%,分钟成交 1,500 万到 2,100 万美元
第二次冲锋,03:11 到 03:17。持仓量减 15%,价格从 0.737 到 1.066。03:11 一分钟成交 2,460 万美元、184,570 笔,主动买占比 57%。03:12:31 的盘口:卖盘 1% 内 40.5 万美元,买盘 1% 内 2.1 万——上方有卖墙,但下方近乎真空。关键在03:14:26,一笔市价买入 218,132 LSK @1.00,一次击穿 443 个挂单,1.00 整数位的卖墙被连根拔起。03:18,永续 1.01,现货 1.29,永续贴水 21.6%:现货先走了,但永续被空头压在整数位下方。
第三次总攻,03:21 到 03:27。持仓量减 30%,1,630 万 LSK 消失。03:25 到 03:27 三根 1 分钟 K 线 +20.9%、+18.0%、+25.9%,03:27 一分钟 226,919 笔,约 3,800 笔每秒。顶点前 75 秒永续从 1.62 拉到 2.37,主动买占比 60%–77%,同一秒现货只有 1.78,永续升水 33%。
1,630 万 LSK ($1.69) 的买回,按持仓量收缩时的隐含价格约 2,760 万美元,这样一个天文数字直接打在在一个 ±1% 深度只有二三十万美元的盘口上。价格暴涨 47% 是必然的结果。
为了让各位读者更好地理解,简化版的链条是这样传导的:
合约价格拉升 → 空单浮亏 → 保证金被击穿 → 交易所市价买回 → 向上击穿穿n层卖墙 → 价格直冲上方 → 下一批空单被击穿 - 如此反复。
每转一圈,盘口就薄一层,但是爆仓回补的动能却不减,下一次就只能冲得更高。
当时候盘口的卖墙(对手盘)在哪里?
1.00(443 档,21.8 万美元)、1.60(445,212 LSK,71.2 万美元)、1.80(866,087 LSK,156 万美元,75 档)、2.00(03:37:32 同一毫秒两笔,131 档与 91 档)、2.20(73 档)——四天最大的几笔订单全是整数位上的单笔市价买入,全都发生在 03:14 到 03:44 之间。
回到开头那个问题:20 倍的买单是谁出的资?
是交易所替爆仓的空头打的——他们才是20x的主力。买单是有的——前 75 秒主动买占比到了 77%,后面跟着的是那些保证金见底、被规则替代执行的卖空回补仓位。
四天净主动买入 1.9% 和 03:27 那一分钟 77% 的主动买,是同一件事的两个切面:最后 17 分钟的买家是迫不得已被抬进来的。
六、冲锋登顶之后
03:28:14–15,价格到了2.3705。
03:28:16,主动买占比掉到 23%。5秒之后,03:28:21,单秒成交 78.5 万美元,68% 是主动卖出。6 秒之后,从 2.37 回到 1.90。根据 03:28:31 的盘口快照:买盘 1% 内只有 8,077 美元。
这轮过山车式的冲锋之后,这时候盘口里想买的人,一个都没有。
从 1.10 跌到 0.74 的两小时里,持仓量持平在 3,300 万到 3,600 万。下跌没有伴随持仓量收缩——越过山丘,发现无人等候。空头在 04 点前清空,剩下的持仓两侧都没离场,原因是买盘缺席。大户多空账户比从 03:35 的 0.34 回到 05:00 的 0.76:空头出局后,多空账户数重新接近平衡。两小时,自顶部回撤 69%。
再说一个反直觉的事情:03:28 到 06:00 这150分钟的时间价格 −67%,永续的净主动买入却是 +684 万美元,是为了让 k 线不自由落体?还是有人进来捡漏?我们不得而知。
但从数据上看,下跌不是被主动卖单砸出来的,是挂单一侧一路把报价往下移,主动买单追着往下成交。那问题来了,谁在用限价单出货?怎么出货?
答:为了出清仓位,只能提高负的资金费率(short pays long),吸引买单进入订单簿,一步步的出清。
结尾
四天,43 亿美元成交,价格从 0.116 到 2.37,20x 的涨幅净,主动买入的单子只有 1.9%。
买家不在成交里。在一群按美元额下单、把同一批仓位一天倒手近百次的小单;一个成交额是自身挂单 9.6 倍的薄盘口;和 12 日晚间以 2:1 建立、手里没有币、保证金按三毛钱的价格交的空头。
如果你对 $LSK 在这一轮的行情中大概花了多少钱?挣了多少钱?成本和收益是怎么计算感兴趣的
完整版全文在:https://agintender.substack.com/p/lsk-20?r=8gs9xi&utm_campaign=post-expanded-share&utm_medium=web
2020年,想做空GameStop的人,有一道绕不过去的坎:去哪里借股票?当时这家游戏零售商还没有成为全球散户的共同话题,但借券费用曾在第二季超过年化100%。到2021年1月,费用约为25%。这些数字来自美国证监会事后的报告,讲的不是股价涨跌,而是你为了参与这场交易,每天需要付多少钱。
你可以把它想成是租车生意。你认为一个月后会有一笔5000美元的生意,但这个月的租车费要8333美元,生意做成了,但你是亏的。更麻烦的是,有时候租车公司一辆车都没有。
股票也是如此:不是你肯付钱,就一定有人借。券商要支持卖空,你的账户要有权限,那只股票还要有可借数量
这就是股票永续合约值得讨论的起点:
永续合约的意义,在于让更多人用不同的理由参与到这场博弈当中。
有人看好公司,有人质疑估值,也有人对股价方向没有意见,只关心资金费能不能覆盖持仓成本、现货与合约的价差有没有机会。
他们不需要相信同一个故事,甚至不是一路人,也可以成为彼此的交易对手。
永续合约套机制适用于所有股票。对于流动性较弱、衍生品选择较少的中小盘股,它补上的可能是过去无法成立的交易组合,让原本进不来的资金有了入口。
不过,要看懂这个路径,先别急着想杠杆。想想水果市场里的摊主。
水果摊阿伯都懂的道理
水果摊老板进货,是因为他准备把水果卖给顾客。他不必相信苹果下个月会涨价,只要卖价能够覆盖进货、损耗和经营成本,就有理由进货。股票市场里的做市商也有相似之处:他持有股票,可能是为了服务另一边的客户,而不是认定这家公司前景好。
假设一只股票10美元,有人想通过永续合约买入对应1万股的上涨敞口。做市商把合约卖给他,自己成为合约空头。如果股价上涨,做市商会亏钱。为了抵消这份风险,他到股票市场买入1万股。这样,客户拿到合约多头,做市商拿着“股票多头+合约空头”,正股市场出现了一笔10万美元的买盘。
这笔股票买盘,是因为有人要交易,做市商需要备货和对冲。就像水果摊老板进货,买入并不必然代表看好价格上涨。不同的是,股票可以与合约配成一组,把大部分方向风险抵消;水果的损耗和品质风险不能这样照搬。
把订单反过来,也能形成另一条路。客户想做空合约,做市商接单后成为合约多头,便可能卖出已有股票,或借股票卖出,抵消下跌风险。于是股票市场出现卖盘,合约市场出现买盘。
图中是两种可能的对冲路径。做市商会先抵消客户之间的多空需求,只处理剩下的净风险;并非每笔合约都会对应一笔股票交易。持有股票库存也不等于愿意无限接单,限制来自资本、券源和风险承受能力。
永续合约背后的4个价格
但永续合约怎样让两边的价格保持联系?如果股票10美元,合约一路涨到15美元,难道不就变成两个不同的市场?
可以把它想成两个摊位卖同一种商品。一个摊位贵了,顾客会比较,做生意的人也会考虑买便宜、卖贵。但股票永续有个特点:它通常不在固定日期交付股票,所以不能只靠“到期那天交货”把价格拉回来。它需要另一套激励,其中一个就是资金费率。
资金费率像一张定时结算的持仓账单。当合约持续偏贵,机制通常增加多头成本,把费用付给空头,吸引人站到另一边;持续偏便宜时,支付方向可能反过来。它不是交易所凭空派息,钱来自另一侧持仓者。每一份未平仓合约都对应一多一空,也不能简单解释为“多头人数多,所以交钱”。
系统怎么知道合约贵不贵?先要分清以下几种价格。
假设一袋米标价10元,不是说一整的车米都能按10元买到。便宜货可能只剩一袋,后面的货要10.20元。冲击成交价做的,就是沿着盘口算:按规定金额买入或卖出,平均实际能成交多少钱。
一般交易所的冲击价格算法,大概长这个样子:
[max(冲击买价-参考价, 0)-max(参考价-冲击卖价, 0)] ÷ 参考价
这里的冲击买价、卖价分别指买盘、卖盘一侧(订单簿的挂单)的平均可执行价格。假设参考价10美元,两侧冲击成交价为10.01和10.03美元,从以上的公式得到0.1%,。
标记价则负责另一件事:避免一小笔异常成交,就决定大量账户是否被强平。它通常结合参考价、盘口或平滑后的基差来估算风险。各平台公式不同,这些价格也不保证在每一刻相等。
参考价告诉你市场在比较什么,资金费鼓励资金调整持仓,标记价决定风控如何处理风险,三者分工不同。
到这里,专门交易资金费的人就能进场了。他既不想赌股票上涨,也不想赌下跌,只想算“这笔持仓收入,够不够支付成本”。
资金费率与成本
还是那只约10美元的股票。他买入1万股正股,做空对应1万股永续。假设合约每8小时向空头支付0.03%的资金费,计费本金近似保持10万美元,一天收三次就是90美元,30天约2700美元。如果买股票的融资成本为年化6%,按360天制计算,30天约500美元。
2200美元只是30天资金费减融资费的差额;乘12并除以10万美元,年化回报大概是26.4%(尚未扣除其他成本)。
举这个例子是告诉大家:一个人持有仓位/股票,可以因为资金费收入,而不是因为看多公司。
如果两边价格同步变化,他的账大致如下。为方便理解,假设股票和合约都在10美元建仓,对应1万股,不计资金费及费用。
他关心的是两边抵消之后,还能留下多少收入。资金费看起来高,也要扣掉融资和其他成本,才能判断这笔组合值不值得做。
反向组合也一样。借股票卖出、买入永续,在资金费为负时,合约多头可能收费。但如果一个月收到2700美元,借券费若按年化30%、10万美元基数和360天制计算,30天就是2500美元,只剩200美元覆盖其他成本;如果借券费达到8333美元,就不能单靠这笔资金费赚钱。
这两条路并不对称。“买股票、空永续”主要需要钱;而“借股卖出、买永续”除了钱,还需要有股票可借。
永续合约Perps让普通交易者不必亲自找券,由天然多头、持股人和专业机构分担风险,但需要借股对冲的那一部分,还是受券源约束,这个就不在今天的讨论范围内。
价差和套利
还有一类人只盯价差。想象同一种标准商品,甲店10元,乙店10.20元,做生意的人会研究这20分钱够不够支付搬运成本。股票与合约之间也可以这样比较,不过合约不是提货券,价格也不保证按时收敛。
假设股票10美元,合约10.20美元,买入1万股股票,同时做空对应1万股合约。之后两边都到11美元,股票赚1万美元,合约亏8000美元,留下2000美元价差毛收益。两边都到9美元,股票亏1万美元,合约赚1.2万美元,留下的也是2000美元。资金费、融资费及交易成本另计。
这个人不必知道公司最后值9美元还是11美元。他要判断的是:20美分的差距能不能缩小,自己付出的成本和承担的风险值不值得。永续没有固定到期日,如果价差从20美分变成50美分,他可能先亏损,甚至在等到收敛之前被迫离场。
跨平台的人还会比较不同平台的价格和资金费。有的平台贵,有的平台便宜;有的平台收费高,有的平台低。但它们的合约乘数、参考价格和分红调整要能够匹配,两边账户也要准备资本。看见两个价格不同,只是生意的起点,不能直接算成利润。
凭空增加的博弈点?
所谓“凭空增加博弈点”,看到这里就不神秘了。公司还是那家公司,但市场多了可以单独比较的价格、费用和风险。同样一笔股票买单,可能来自看多公司的人,也可能来自正在对冲合约空仓的套利者;同样一笔合约卖单,可能来自看空的人,也可能来自想暂时降低风险、继续持有股票的长期股东。相同的买卖动作,背后可以是不同的目的。
假设一位投资者看好公司,买入永续合约;另一位交易者卖给他,同时买入正股对冲,打算收取资金费。两个人没有在公司前景上达成一致,却完成了一笔双方都愿意做的交易。再有一位股东为了应付短期不确定性卖出合约,也可能遇到一位觉得合约折价值得买入的套利者。永续合约把这些需求连接起来,让交易不必只等待另一个持相反股价判断的人出现。
这也解释了为什么一部分中小盘股可能得到更多增量。大盘股通常有较成熟的期权、借券和机构衍生品安排,像一个有地铁、公交和多条道路的商圈,再修一条路也可能有用,但大家原本就有办法到达。工具不足的中小盘股,更像只有一条路的小镇,有些人想来,却因为不方便而放弃。
想做空的人借不到股票,想对冲的股东找不到合适工具,套利者凑不齐两条腿,资金费交易者甚至没有可以交易的产品。永续合约补上一个入口,就有机会把这些原本没有发生的交易做出来。
这套机制适用于所有股票,中小盘股的额外机会来自缺口较大,而不是更适合加杠杆。最难交易的股票,也未必最适合第一批上线。小镇连货车都开不进去,先修一个漂亮入口,未必能让商店做起生意。正股对冲、券源和做市资本,至少要有基本条件。
加密市场走过的路
如果觉得这些机制只是纸上谈兵,加密市场走过的路可能会给你一个惊喜。
一个资产的市值很小,不代表围绕它能够形成的交易市场也只能很小。这里的“可塑性”,是同一项资产可以被放进不同的交易组合,满足不同的风险需求;成交规模不再只取决于有多少人愿意买下并长期持有它。
ALPACA就是一个极端案例。它是Alpaca Finance的代币(与同名的美国证券经纪基础设施公司无关)。2025年4月24日,币安宣布将下架ALPACA:永续合约于4月30日结算并停止交易,现货交易则于5月2日结束。这是下架公告发出后、合约停止交易前的行情。(参见:https://x.com/agintender/status/1954160744678699396?s=20)
按常理,一间商场贴出结业通知,接下来应该是顾客离开。ALPACA却在这个阶段吸引了另一批人:有人押注清仓打折,有人押注空头过度拥挤,也有人愿意承接订单、交易价差。BlockBeats的事件复盘记录,公告后其现货价格一度跌至0.029美元,市值约500万美元。这里的500万美元是行情启动阶段的估算,不是后来成交最热时的市值。
ALPACAUSDT现货与永续合约交易记录:
从4月23日到25日,两天之内,合约日成交额变成原来的52.4倍,现货变成13.3倍。这个案例最有说服力的地方,不是币价涨了多少,而是同一个标的的两条交易通道,承载了相差近20倍的成交额。它说明,小市值并不是大额合约成交的机械上限。
为什么一张“结业通知”也能引来这么多交易?
因为有了永续之后,交易员的“交易理由”增加了。
以前只需要问“这个项目值多少钱”;现在还可以问“大家是否过度看空”“持有这边仓位,每小时要付多少钱”“另一家交易所的报价为什么不同”“两边对冲后,剩下的收益够不够支付成本”。
资金费率尤其像一块不断变化的停车收费牌。假设某市场负资金费率为每小时0.1%,按通常规则,空头向多头付款;持有10万美元名义多仓,一小时可收100美元,费率和名义金额不变时一天是2400美元。这个数字只是机制示例,不是ALPACA的历史实际费率。一个不看好项目的人,也可能因为这笔收入考虑做多合约,再借币卖出现货来对冲。借不到币、借币太贵、费率转向,交易就做不成。合约增加的是参与理由,并没有消除参与成本。
同样的道理,一位交易员看见资金费率为正,可以买现货、空合约;另一位交易员可以只交易两个平台之间的价格差。对他们而言,标的首先是一组可以计算的价格、成本和风险,其次才是一个需要相信的投资故事。这正是永续合约的意义:让更多人用不同的理由参与到这场博弈当中。
极端行情之外,小市值资产也能保有相当规模的衍生品交易,以TRB和JELLYJELLY在2025年9月10日的数据为例:
我们可以看到一个市值在5000万美金左右的山寨币的未平仓合约OI占到市值的⅔,合约交易量占到市值的70%。
这也帮助我们理解,为什么“交易额大于市值”并不神奇。想象一间库存价值100万元的批发店:库存可以反复周转,交易员也可以反复开仓和平仓。再加上保证金制度,100元名义合约未必需要100元现金保证金。同一笔资本多次周转,可以形成远高于本金的成交额。市值是给资产标价,成交额是一天的流水,未平仓量是尚未了结的名义风险,盘口深度才更接近眼前能接走多少货。 这四件事不能互相替代。
那么,连几百万美元起步、等待下架的山寨币,都能形成如此密集的合约交易,有基本面、几亿、几十亿美元市值的股票,是否更有机会?
You tell me?
这些数据支持的判断是:不能仅凭“市值小”,就认定它无法承载活跃的衍生品市场。
市值不是关键,而是机制是否办法把不同观点和交易目的的人聚集在一个场所用金钱来表达各自的关键。
股票想借永续合约接触新资金,需要邀请来的不只有看好公司的人,还包括愿意质疑它的人,以及肯拿资本承接两边风险的人。
市场不需要所有人相信同一个故事,才有机会扩大参与。看好公司的人可以获得敞口,不愿承担同样方向风险的人,可以用对冲组合承接他的需求。对于交易渠道较少的中小盘股,这可能带来新的买卖盘、持仓方式和研究动力,前提是对冲与风险管理能够支撑这些交易。
地面的双行道没有消失,上面多了一座高架桥。大家去的地方未必相同,却可以因为各自的理由,共同增加这条路上的往来。
知其然,且知其所以然。
愿我们始终保持着一颗敬畏之心。
2026 年 9 月 8 日亚洲下午,美国人刚过完 Labor Day,Nasdaq 还没有开门。CEA Industries 的股票 BNC 上一次正式成交,还是上周五。可另一边,在 Binance、Bitget、Bybit 等加密交易所里,BNC 已经交易了整个周末。PerpEquities 当时抓到的 BNC perpetual price 大约在 4.56 美元,比美股休市前高出 35.5%。过去 24 小时,它全网的 perp 成交额约 7150 万美元,如果按交易所自行报告的数据加总,已经超过 2 亿美元;同期参考的 BNC 的在正股成交额只有约 280 万美元。
换句话说,在这个时间窗口里,BNC perp 的成交额大约是正股的 25 倍。
值一提的还有 Open Interest 未平仓持仓量 OI。BNC perpetual 当时累计未平仓合约约 8800 万美元,相当于其流通股票价值的一半以上。Binance 一家过去 24 小时(9月8日)就做了约 3320 万美元 BNC perp。Funding 也一度被推到极端水平,Binance 上的 BNC funding 达到每八小时 +2% 的上限。
这不是一只大股票。BNC 当时市值只有一亿多美元。CEA 自己在 SEC 文件里披露,截至今年 4 月底,公司持有 515,544 枚 BNB,当时公允价值约 3.17 亿美元。它已经从原来的环境控制设备公司,转成一家 BNB treasury company。
于是出现了一幅以前很少在美股看到的画面:一家一亿多美元市值的 Nasdaq 公司,股票交易所关门的时候,外面已经搭起一套接近一亿美元 OI 的全天候衍生品市场。里面有多空、有杠杆、有清算、有资金费率、有做市商,而且这一切都不需要 CEA 多发行一股股票。
如果只把它看成币圈又上了一个新合约,会错过真正重要的地方。BNC 的 perp 不是在给股票加一个产品,它正在给这家公司增加第二个资本市场。
小盘股缺的不是故事,缺的是赌场
Apple 不需要 stock perp 来解决流动性问题。Nvidia 也不需要。它们有现货、盘前盘后、成熟的 options、ETF、证券借贷、prime broker 和机构 OTC 市场。对这些公司来说,stock perp 可以很热闹,但更多时候只是外围的一条支流。
小盘股不是这样。一家公司可能只有十亿、五亿甚至一亿美元市值,却刚好撞上 AI、无人机、量子计算、核电、太空、crypto treasury、biotech 这种故事。社交媒体每天讨论得很热闹,真正到了市场里,能用的工具却不多。股票 orderbook 不够深,盘前盘后更薄;期权可能有,但远月没有深度,很多 strike 买卖差价很大;想直接做空,还要面对 locate、borrow availability 和 borrow fee。等到周五晚上公司发一份公告,美国股票交易所只能告诉你:星期一见。
这里有一个很大的不匹配:信息需求是 24 小时的,投机需求是全球的,可传统小盘股基础设施仍然按美国股票市场的尺寸修建。
Perpetual futures 刚好填这个缺口。它不需要设计几十个 strike,也没有每个月到期的问题。交易所只要解决 index、oracle、margin、funding、liquidation 和 market making,就能给一家公司建立一个统一的 long/short market。用户拿 USDT 或 USDC 做 collateral,不必先有美元证券账户;想 short,不需要自己去 locate 股票;亚洲晚上看到新闻,也不用等纽约开盘。
对 Apple,这只是多一个工具。但对与一只没有成熟期权、借贷和全球机构做市体系的小股票,它可能直接补出原来不存在的一层金融市场。
不是所有小盘股都会变成 BNC
当然这也不是谁,什么阿猫阿狗也能成为stocl perp的座上宾。 这需要特定条件下的特殊产物。
Ondas Holdings,也就是 ONDS,是一个很好的反例。它同样具备很多 crypto trader 喜欢的元素:无人机、自动化、国防、关键基础设施,故事够新,股价波动也够大。2026 年第二季度,公司收入从上年同期的 627 万美元升到 8377 万美元,上半年收入从约 1052 万美元升到 1.339 亿美元。
Crypto 交易所当然没有放过它。ONDS perp 已经分布在十多家交易场所,包括 Binance、Bybit、Bitget、OKX 等。但截至 9 月 8 日下午,PerpEquities 统计的 ONDS perp 24 小时成交只有约 214 万美元,OI 约 289 万美元;同期正股成交额约 3.3 亿美元。Perp/spot volume 只有约 0.01 倍,OI 占流通市值也很低。
原因并不复杂。ONDS 的传统市场没有 BNC 那么贫瘠。它自己的股票成交已经很活跃,options 也有规模。Crypto 可以复制 ONDS ticker,却没有解决一个传统市场解决不了的问题。
Applied Optoelectronics 的 AAOI 也是类似。它是 AI 光通信产业里很典型的高 beta 股票。今年第二季度收入达到 1.919 亿美元,去年同期是 1.030 亿美元;800G 产品出货量环比超过翻倍,需求预计会一直超过产能到 2027 年中。AI、数据中心、光模块、高增长、高波动,它几乎具备 crypto trader 喜欢的全部元素。
于是 Bitget、OKX、Binance、Bybit 很快都上线了 AAOI perp。现在 AAOI perp 已经分布在二十多家 crypto venue。可 9 月 8 日,AAOI perp 过去 24 小时成交约 4270 万美元,OI 约 2870 万美元,同期正股成交额却达到约 7.36 亿美元。Perp/spot 只有约 0.06 倍。
为什么?还是因为传统金融没有缺席。AAOI 本身有活跃的现货和期权市场,单一到期月份就有数万张 option open interest。对这种股票,crypto 不是在填洞,而是在成熟市场旁边再摆一张桌子。
这就给 stock perp 的未来划出了一条边界:传统金融越懒得为某只股票建设衍生品基础设施,perp 的价值越大;传统金融已经把 options、borrow、ETF 和做市网络铺好的股票,perp 就只能靠 24/7、stablecoin collateral 和 crypto 用户群去抢外围交易量。
FWDI 是两种世界真正开始接上的地方
Forward Industries 的 FWDI 更有意思,因为它的资产负债表本身就在做 DeFi。
Forward 过去是一家小型硬件公司,后来把自己变成 Solana treasury company。截至 2026 年 8 月 3 日,公司持有约 780.7 万枚 SOL 及 SOL equivalents,大约相当于 Solana 流通供应量的 1.3%。它不只是买币放着,公司自己运行 validator,还和 Sanctum 合作开发了 liquid staking token——fwdSOL,并明确计划 staking SOL、把资产部署进 DeFi 协议赚取收益、借出 SOL、拿 SOL 做 collateral 借钱,再投资 Solana 生态。
到了今年 6 月底,公司已经有超过 300 万枚 SOL 或 fwdSOL 抵押给 Galaxy,贷款余额超过 1 亿美元,另外还有 on-chain debt。公司还做过 SOL lending 和 OTC options。换句话说,它不是一家“买了 crypto 的上市公司”,而是在把上市公司的 treasury、staking、lending、collateral 和 derivatives 放进同一张资产负债表。
所以 FWDI 出现 stock perp 几乎是顺理成章。Binance 在 7 月 9 日同时上线 BNCUSDT 和 FWDIUSDT。现在 FWDI perp 的 OI 约 6000 多万美元,相当于其流通股票价值的十几个百分点。它的 perp 成交量还没有超过正股,但外围 derivative exposure 已经不容小觑的地步了。
把 BNC、FWDI、ONDS、AAOI 放在一起比较,这个故事就开始有趣了。
AAOI 是传统股票市场仍然占绝对主导;ONDS 是有故事,但 TradFi 已经足够活跃;FWDI 是外围 derivative exposure 已经累积成一个不可忽视的仓位池;BNC 则是在某些时间窗口里,perp 的成交、OI 和价格发现已经比正股更像主市场。
真正决定 perp 有没有机会的,不是公司小不小,而是投机需求和传统金融供给之间的缺口有多大。
Perp 真正创造的是额外的风险容量
股票 float 是有限的。公司有多少流通股,市场里就只有多少股。要增加股票数量,公司需要增发;要卖空股票,一般也需要有人愿意借给你。
Perp 不受这个“物(股)理(本)数量”约束。假设某家公司只有 2 亿美元流通市值,perpetual market 完全可以产生 5000 万、1 亿甚至数亿美元的 open interest。只要 long 和 short 愿意进来,清算系统愿意承接这些仓位,新的经济敞口就可以继续增加。
这里不能简单说“OI 就是 synthetic shares”,因为每一张 perp 都同时存在 long 和 short,而且做市商最终有没有去股票市场 hedge、hedge 多少,也取决于具体市场结构。但 perp 确实创造了一样东西:额外的风险容量。
一家只有 1 亿美元股票 float 的公司,可以有 5000 万甚至 1 亿美元以上的衍生品仓位池。市场参与者不需要争夺那一小撮实体股票,也不必等待公司增发,就能继续表达观点。
所以以后研究这类股票,short interest / float 已经不够用了。研究机构还需要额外增加一个指标:Perp OI / Equity Float。
BNC 超过 50%,FWDI 十几个百分点,AAOI 和 ONDS 都不到 1%。这几个数字放在一起,已经能大致看出哪只股票外围市场真正长起来了。
OI 为什么就是钱,funding 为什么是一件武器
OI 本身不是收入。BNC 有 8800 万美元 OI,不代表 Binance 收了 8800 万美元。但 OI 是可以持续变现的库存。
股票投资者买完 100 万美元股票以后,拿一年不动,交易所只在成交的时候收一次钱。Perp 仓位不是这样。有人不断加仓、减仓、平仓、被清算,有人因为 funding 太贵换方向,做市商也要反复 hedge。只要 OI 留在市场里,fee 和 spread 就会继续产生。
所以对 exchange、market deployer 和 market maker 来说,OI 很接近未来交易活动的存量。Hyperliquid 的 HIP-3 已经把这件事进一步产品化,market deployer 可以创建自己的 perpetual market,并从交易活动中获得费用分成。过去交易所经营“证券市场”,现在协议开始让第三方经营“某个 ticker 的市场”。
Funding 则是另一层。BNC 这次最有意思的地方,就是 long 一度挤得太满,Binance funding 跑到 +2% 每八小时。传统股票告诉你“这家公司值多少钱”,perp 多告诉你一个问题:“现在持有这个观点,要付多少钱。” (极端案例参考:https://x.com/agintender/status/1954160744678699396?s=20)
这就是 funding 作为武器的地方,换句说成为下一代金融战场的原因。一个 short trader 未必觉得 BNC 应该暴跌,他可能只是觉得多头愿意付这么高的 funding,值得站到另一边。一个 vault 也可以围绕现货、tokenized stock、perp 和 funding 搭 market-neutral strategy。
股票市场以前有 dividend yield、borrow fee、option premium。现在又多了 funding yield。
让博弈来得更加猛烈吧~
一只股票一旦进了链,就不再只有一种形态
这也是 stock perp 和传统 CFD 最大的区别。CFD 也能做多、做空、加杠杆,但它最后还是 broker database 里面的一份合约。Crypto 的东西会继续往外接。
Tokenized stock 可以进钱包,可以做 collateral,可以进入 lending market,可以拿去做 LP,再用 perp 去 hedge。xStocks 现在已经覆盖数百只 tokenized stocks 和 ETFs,并进入多个 DeFi 场景。Kamino 之类的协议也已经围绕 tokenized stocks 建 lending market。
这时候一个 ticker 的金融结构会开始变化。Nasdaq 上有股票,传统市场有 options,Binance、OKX、Bybit 上有 perp,链上还有 tokenized stock。一个 market maker 可以持有 tokenized stock,再 short perp;用户可以拿 tokenized stock 做 collateral,借 stablecoin 后继续增加 exposure;协议可以围绕 funding 做 vault。
然后还有 meme。Crypto 最擅长的,不只是发明资产,而是把 attention 也做成一层流动性。某家公司一旦同时具备 ticker、故事、community、perp、tokenized asset 和 on-chain liquidity,围绕它产生 meme、prediction market、points 和各种 vault,并不难想象。
过去只有一个股票代码的公司,借助 crypto 的翅膀也学会了自己的72变。
FWDI 已经在告诉你,公司自己也可能加入这个 Lego
Forward Industries 值得继续看,是因为它没有等别人替它做 DeFi。
它自己发行 fwdSOL,自己跑 validator,自己 staking,自己把资产做 collateral,自己借钱,自己写 SOL options,还拿借来的资金回购股票。公司解释这类操作时,看的也不只是传统 EPS,而是 SOL per share。
这就出现了一个新的闭环。股票价格影响融资能力;融资拿去增加 crypto treasury;treasury 被 staking 产生收益;LST 可以继续抵押;抵押又产生新的融资;公司用融资回购股票,减少 share count;市场重新计算每股 crypto asset exposure;与此同时,外面还有 FWDI perpetual futures,让更多不拥有股票的人可以交易这个循环。
这已经不是简单的“上市公司买币”,而更接近一家上市公司开始使用 DeFi 的资产负债表语言。
所以未来最适合 stock perp 的公司,很可能不是随机小盘股,而是那些商业模式本身就和链上资产连接得很紧的公司。Crypto treasury stock 是第一批,后面可能还有 AI compute、DePIN、RWA 甚至某些能源公司。
不增加一股股票,也可以把 ticker 反复货币化
这会引出一个重要变化:perp 可以让市场围绕一家公司制造大量经济敞口,却不需要公司增加一股股票。
传统上市公司想利用市场热度融资,大多还是 ATM、secondary offering、convertible 或 warrant,最后绕不开 share supply。Perp 把投机和发行拆开了。一家只有 2 亿美元 float 的公司,外面完全可以有 2 亿、5 亿甚至更大的 derivative gross exposure。这个市场可以一天换手很多次,产生 fee、funding、spread 和 liquidation activity,却不需要公司的 transfer agent 动一下。
所以“不稀释也能收割”这句话有一半是对的,但谁收割,要说清楚。如果公司跟 perp 完全没有关系,那么外面成交再多,公司本身也不会自动收到钱。赚钱的是 exchange、market maker、deployer、套利者、LP 和 funding receiver。
真正值得想象的是下一步。如果发行人、tokenization provider、market deployer、oracle provider 和 DeFi protocol 开始建立商业关系,那么 ticker 本身就可能变成一种可以持续授权、分发和经营的资产。到那个时候,上市公司从 attention 赚钱,不一定每一次都要靠增发。
这才是“不稀释”的真正冲击。
监管最大的真空,不是没有法律,而是产品跑到了法律分类之间
这里不能说 stock perp 没有监管。美国对 single-stock derivatives 早就有 security-based swap 等规则,面对普通散户也有很高门槛。
真正的问题是,perpetual、离岸交易所、tokenized stock、stablecoin collateral 和 DeFi lending 叠在一起以后,传统分类开始变得难用。过去监管习惯问:这是 security,还是 future,还是 swap?Crypto 产品现在可能同时是一份 tokenized stock collateral、一张 perpetual hedge、一个 stablecoin margin account,再加一个 DeFi lending position。
2026 年,SEC 和 CFTC 也开始重新讨论 swap、security-based swap 和 perpetual contract 的边界。说明监管并不是空白,而是在追产品。
所以现阶段更准确的说法,不是“没有规则”,而是存在 jurisdiction、product classification 和 distribution channel 之间的套利。同一个 BNC,美国散户通过证券账户买的是 Nasdaq share;美国以外的 crypto 用户可能交易的是 BNCUSDT perpetual。公司没有多发行股票,两边的法律关系却完全不同。
更值得注意的是,公司自己甚至不必像 Nasdaq listing 那样主动“发行”这个 perpetual。交易场可以围绕它的 ticker 建出新市场,而公司本身未必是合约的一方。
这在传统公司金融里是一个很大的变化。
避税?!但准确说是换了一条税务路径
税务这里也不能简单写成 perp 免税。更准确地说,cash-settled derivative 在一些司法区可以避开股票所有权转移产生的部分交易税。
英国就是很清楚的例子。CFD 的建立和关闭不涉及买卖股票,因此一般不产生 Stamp Duty 或 Stamp Duty Reserve Tax。某些现金结算 futures 也有类似处理。
但这不等于盈利不用交税。美国还有 Section 871(m) 等针对 equity derivative 的规则,不同国家对 derivative gain、crypto settlement 和 stablecoin 的处理也不同。
所以 perp 真正改变的是税的入口。传统股票把交易、custody、ownership、settlement、dividend 和税务绑在一起;stock perp 把 ownership 拿掉以后,剩下的是一张现金结算的价格合约。某些股票转移相关的税和运营摩擦会减少,但资金会进入另一套 derivative taxation。
至于最后税务机构会怎么样设置?让我们拭目以待吧? (细节参与:https://x.com/agintender/status/2016096621147173253?s=20)
什么样的小盘股,才最容易被 perp “反杀”?
把 BNC、FWDI、ONDS 和 AAOI 放到一起比较,第一个直觉就是:这跟市值无关。
对 Perp 来说真正有意思的股票,是那种 attention 很大,但 traditional financial capacity 很小 的股票。它需要有故事,因为没有故事就没有全球 speculative demand;float 最好不大,因为外围 derivative capacity 越容易显得巨大;options 和 borrow 最好不够成熟,因为传统衍生品越差,perp 的替代价值越高;最好还有大量亚洲或 crypto-native 用户,因为这样 24/7 才不是噱头。如果它同时存在 tokenized wrapper、相关 crypto asset 或链上可对冲资产,那就更容易形成闭环。
BNC 几乎把这些条件全部占满。FWDI 也占了很多。ONDS 故事很强,但自己的现货和 options 已经够热,所以 perp 抢不到多少。AAOI 虽然也是 100 亿美元以下的高 beta AI 股票,而且二十多家 crypto venue 都已经上线,但 Nasdaq 现货和 options 本身已经是一座成熟赌场,所以 crypto 暂时只能坐在旁边摆桌子。
所以真正该找的,不是小公司,而是 故事比市场基础设施大得多的公司。比如Robinhood chain上的 AMC, HIMS, GME 等等。
下一步真正值得盯的,是周末谁给周一开盘
BNC 这个 Labor Day 周末还有另一个意义。美国股票休市的时候,perp 没休息。如果公司消息、BNB 波动或者整个 crypto market 出现变化,BNC perp 可以先交易。到了周二 Nasdaq 开门,股票面对的已经不是“上周五的收盘价”,而是外面几十个小时累积出来的一套新价格。
当 perp 很小的时候,这没什么。但如果 perp OI 已经相当于 float 的一大块,24 小时成交又能做到正股数倍甚至数十倍,周末 perp 至少已经拥有足够多的资金去形成一个可以被认真对待的价格。
于是 underlying 和 derivative 的关系开始松动。
法律上,BNC 股票当然还是 underlying。可到了周末,underlying 不说话,只有 derivative 在说话。等到 Nasdaq 重新开门,股票可能反而要先回答 perp 在过去两天问出来的问题。
这就是 stock perp 最可能改变小盘股市场结构的地方。它不一定需要夺走全年大部分成交,也不需要取代 Nasdaq。只要它能在股票最缺流动性、最缺交易场所、最需要价格的时候成为那个仍然开着的市场,它就开始拥有价格发现能力。
最大的风险也就在这里
小盘股本来就薄。如果外围 perpetual OI 做到和股票 float 同一个数量级,而美股又在休市,oracle 要相信谁就会变得很麻烦。
股票没有 fresh price,可 perp 必须继续算 index 和 mark。订单簿先移动,mark 跟着移动;mark 触发 liquidation,liquidation 又继续打订单簿。如果 market price、oracle、mark 和 liquidation 之间设计不好,就可能形成自己推动自己的循环。
同一只股票如果同时存在十几家 stock perp,问题还会更复杂。A 平台参考 B,B 又参考 C,最后所谓“外部价格”可能有相当一部分来自其他 derivative venue。
这也是为什么 Binance、Bitget、OKX、Bybit 会花大量力气设计 Impact Price、EWMA、Index band、staleness filter 和 mark-price protection。(参见:https://agintender.substack.com/p/nasdaqstock-perporacle247?r=8gs9xi&utm_campaign=post-expanded-share&utm_medium=post%20viewer)
对 Apple 这种万亿的大票来说来说,这是保险带。对 BNC 来说,它可能是一个真实的市场规则。
所以未来监管 stock perp,真正困难的可能不是“最高允许多少倍杠杆”。真正难的是:当美国股票交易所关门以后,谁有资格继续替一家上市公司生产价格?
股票正在复制 crypto 十年前走过的路
Crypto 十年前也很简单。一个项目只有一个 token。后来有 spot exchange,再后来出现 margin、perpetual、lending、stablecoin collateral、LP、vault、structured product 和 prediction market。最后,一个 token 周围长出一整套金融系统。
股票现在正在反过来走这条路。
股票负责法律上的 ownership,tokenized stock 负责链上 settlement,perp 负责 leverage 和 24/7 price discovery,stablecoin 负责 collateral,DeFi 负责 capital efficiency,options 继续负责 volatility,meme 和 community 负责 distribution,funding rate 则给拥挤程度标一个价格。
BNC 是这个未来最极端的早期样本。AAOI 又提醒我们,不是每一只股票都会被这样改写。传统金融如果本来就给了足够深的市场,crypto 很难把它搬走;但传统市场留出的洞越大,crypto 越容易在那里长出新的姿态。
所以真正值得问的,不是“Stock perp 会不会取代股票?”
而是:哪一些 ticker,会先出现一个比原股票市场更大的外围金融系统?
答案很可能不是 Apple,也不是 Microsoft,而是下一批 BNC:市值不大,float 不大,故事很大,全球 attention 很大,传统金融却还没有给它修好足够宽的公路。
这些公司缺的不是投资者,而是一个足够大的赌场。Crypto 现在发现,赌场根本不需要建在股票交易所里面。它可以建在旁边,全天开门,用 stablecoin 收筹码,用 funding 给拥挤定价,用 OI 储存投机需求,再把 tokenized stock、lending、vault 和各种 DeFi Lego 一层层接上去。
更关键的是,整个过程中甚至不需要多发行一股股票。
当一家一亿多美元市值公司的 perpetual market 可以在一个周末做出接近一亿美元 OI,而 Nasdaq 还没有开门的时候,讨论“stock perp 是不是股票旁边的一个 crypto 弄潮儿”,已经没有太大意义。
它就是一家新的交易所。
只是这间交易所,没有钟声,没有交易大厅,也不用等纽约早上九点半。
It was raining again in Singapore that Mid-Autumn Festival.
The weather had rolled in from the Strait, and by the time the clouds reached Tuas, the sky seemed low enough to touch the windowless data centres below. Ka Meng stood in a glass corridor watching rain slide down the panes. A few driverless logistics vehicles followed painted lines into the loading bay. A four-legged inspection robot stopped in front of a puddle, hesitated like a dog reluctant to wet its paws, quietly recalculated, and went around it. Farther away, automated cranes continued moving containers through the rain at the port. Every now and then, a red light crossed the dark sky. It could have been a police drone. It could just as easily have belonged to the power company.
A Letter to Singapore from 2029 : On AI Anxiety, Work, Wealth, Machines, and the Price of Being Human
I. By 2029, People Had Mostly Stopped Talking About AI
Nobody took out a phone to photograph any of it anymore. Three years earlier, when Punggol first let ordinary passengers ride autonomous shuttles, parents had brought their children just to experience it. The bus would arrive and everyone would take a photo before boarding. By 2029, a vehicle could drive past Ka Meng without anyone inside and attract about as much attention as an automatic door opening.
That is what happens to technologies that truly enter everyday life. They stop looking like the future. Electric light was once a miracle; eventually, all people said was, “Why hasn’t the bulb been fixed?” The internet once felt like another world; later it became the unconscious flick of a thumb inside a lift. AI was heading the same way. The day people stopped talking about “AI” all the time was probably the day it had finally won.
Ka Meng was now in his early fifties, with noticeably more grey in his hair. He still worked at the same regional insurance group, although it no longer resembled the company he had known three years earlier. Revenue was up by almost a third. There were more customers, more products, more markets and more complicated systems. Headcount, however, had not risen at anything close to the same pace. Part of the customer-service floor was empty. Traditional operations teams were smaller. Graduate intake for junior programmers had been squeezed. Meanwhile, terms that had once existed mainly in consulting slides—AI governance, cybersecurity, robotics risk, model assurance—had turned into actual departments with budgets, bosses and KPIs.
His old colleague Ing Khong worked in the data centre below. A few years earlier he had been a programme manager at the insurance company. Then he was retrenched. Now he coordinated automation equipment, infrastructure projects and contractors. Ka Meng’s daughter, Yi Ning, had joined an energy systems company and was working on data-centre loads and grid dispatch. His son, Hou Zai, no longer bothered putting “proficient in AI” near the top of a university application. It would have sounded about as impressive as saying he knew how to use Google.
If you looked only at the streets, 2029 did not look radically different from 2026. The MRT was still crowded. Housing was still expensive. Parents still worried that their children would fall behind. Young people are still worried about jobs. Old people still complained that the world was moving too fast.
But whenever Ka Meng stacked those three years on top of one another, he could see that society had quietly changed its price list. Some things that had once commanded a premium were becoming cheap. Some abilities nobody used to think about had become bottlenecks. Skills a person had spent twenty years perfecting could suddenly become ordinary.
He often found himself thinking about the afternoon when he first noticed it. Turn the calendar back three years. It was September.
It was raining then too.
II. The Rainy Afternoon Ka Meng Cancelled the House Viewing
It was after six in the evening when Ka Meng sat alone in a conference room on the twenty-eighth floor of a Raffles Place office tower. In front of him was a fourteen-page budget. The meeting had ended. Before leaving, the CFO had turned to the final page and circled one line in pen:
If productivity gains are structural, why is headcount still structural?
Ka Meng was forty-six then, the chief operating officer of a regional insurer and one of the senior executives who had pushed hardest for AI adoption. He was not a technological utopian. The company had not adopted AI because anyone wanted to change civilisation. Customer-service queues were too long. Claims were too expensive to process. IT development was too slow.
At first, AI helped employees write emails, summarise meetings and read PDFs. Then it began reading policies, checking claims documents and flagging suspicious transactions. Coding agents came next: taking tickets, reading repositories, fixing bugs and running tests. A complaint that once forced a service officer to move across several internal systems could now arrive with years of policies, payments, claims and complaints already assembled into a single brief for a human to review.
At first, employees were happy. The repetitive, tedious work that nobody enjoyed but everybody had to do began to disappear. Management was happy too. Customers did not have to wait as long. For a while, the most repeated line inside the company was that AI was not here to replace people; it was here to free them to do more valuable work.
The line was not a lie. The problem came later.
Once a tool genuinely makes people more productive, somebody in Finance eventually measures it. A department that used to require eighteen people could now do the same volume with twelve employees and AI. If business demand grew by 40 per cent the next year, there would be no problem. But if demand was forecast to grow by seven while capacity had risen by thirty, what happened to the remaining twenty-three?
You did not need AGI to answer that question.
Excel was enough.
While Ka Meng was looking at those numbers, a news alert appeared on his phone. GovTech was cutting 93 jobs. Around 3,900 people worked at the agency. In the first phase of its restructuring, 305 roles were affected: 102 employees stayed in place, 110 entered retraining or redeployment, and 93 left.
What made Ka Meng pause was not the number 93. GovTech was not collapsing. It was still hiring. What was changing was the shape of the organisation: away from project and vendor management and towards longer-term ownership of products, software, data, engineering and cybersecurity.
After reading the article, Ka Meng began to think that the argument over whether something counted as an “AI layoff” was missing the point. GovTech had not disappeared. Singpass had not disappeared. Demand for government software had not disappeared. There might even be more work in the future.
It simply did not need exactly the same people, performing exactly the same functions, in exactly the same way.
An industry can thrive while someone who has spent twenty years inside it suddenly loses his place. In some ways, that is more unsettling than an industry dying altogether. If the ship sinks, you can blame the storm. If the ship is moving faster than ever but no longer has a seat for you, eventually you start wondering whether you were simply too slow.
That evening, Ka Meng returned home to find Hui Ling cutting papaya in the kitchen. They had planned to view a three-bedroom condo in Upper Thomson on Saturday. They had been looking for months. They had run the CPF numbers, asked the bank about the mortgage, and Hui Ling had already saved pictures of how she wanted the living room to look.
“Still going on Saturday?” she asked.
Ka Meng stood there for a moment.
“Maybe not yet.”
She assumed it was interest rates. He shook his head.
“Not the interest rate.”
She looked at him and did not ask again. After more than twenty years of marriage, there are things that do not need to be finished aloud.
Nobody had retrenched Ka Meng.
Ka Meng had already become afraid to buy a house.
Economists have a term for what came next: precautionary saving. When households become less certain about future income, they hold back spending today. For one family, that is perfectly rational. If a hundred thousand families do it at the same time, individual prudence begins to look like a recession. A condo viewing is cancelled. A car gets driven for another three years. Ten days in Hokkaido become five, then perhaps no trip at all. The refrigerator still works, so the strange noise it makes at night can wait.
The first economic impact of AI may not show up in the unemployment rate. It may show up in a Saturday house viewing that never happened, because people do not spend only the salary they receive today. They also spend against their belief that a salary will still arrive tomorrow.
AI first disturbed that belief.
III. The Year the Mooncakes Came Without Egg Yolks
When Mid-Autumn arrived, the company still gave out mooncakes.
In previous years it had been reduced-sugar double-yolk lotus-paste mooncakes from Raffles Hotel, packed in boxes that looked more suitable for jewellery. When Hou Zai was small, he liked watching Ka Meng cut one cleanly down the centre to see whether the two salted egg yolks landed neatly on opposite sides.
That year, there were four ordinary low-sugar white-lotus mooncakes in the box.
No yolks.
Someone in the company Whatsapp group chat wrote that the AI transformation had apparently transformed the egg yolks away as well. A row of laughing emojis appeared. Then everyone went back to work.
Ka Meng knew the missing yolks and the headcount-adjustment spreadsheet belonged to the same story. The company was not poor. In fact, profits would later improve. What had changed was the value system underneath the budget. What was still worth paying for? What was no longer worth paying for? If work that once required ten people could now be done by six, was it still worth ten salaries?
Ing Khong’s name appeared in the first batch.
He was fifty, a programme manager who had worked with Ka Meng for eight years. He was not bad at his job. He was exceptionally useful. His value came from knowing why large organisations almost never behaved like their process charts. Which vendor saying “no problem” on a Friday afternoon usually meant there was a very serious problem. Which department would agree to everything in the meeting and then do nothing afterward. Which field in an old system looked harmless but sat on top of a decade of legacy logic that nobody dared touch.
People used to call this experience, and experience was valuable because nobody else could simply take it from you.
Then meetings were recorded automatically. Project histories became searchable. Models could read emails, vendor submissions and old documentation. Risk could be recalculated overnight. AI did not suddenly acquire Ing Khong’s twenty years of human intuition, but the company could now move part of what had once lived only inside one man’s head into systems accessible to everyone.
Ing Khong had not become less intelligent.
He had become less scarce.
Ka Meng spoke to him personally. HR went through the severance package, notice period and career-transition support. Ing Khong did not become angry. At the end, he only asked, “Did I do something wrong?”
“No.”
“Then why me?”
Ka Meng was silent for a few seconds.
“The skill set we need is changing.”
He would remember that line for years. A man could work hard inside one world for twenty years, commit no great mistake and shirk no responsibility, only to be told one day that the exam he had spent his life preparing for had been cancelled.
Companies do not need cruel bosses for this to happen. Competition is enough. If Ka Meng refused to reduce headcount while a competitor used 20 per cent fewer people to deliver the same product, that competitor would enjoy lower costs. It could cut prices, pay higher commissions and spend more on marketing. A few years later the board would ask why competitors had converted AI productivity into margin while they had not.
If Ka Meng refused long enough, Ka Meng might be the first to leave.
The next CEO would probably make the same decision.
There is a peculiar cruelty in modern capitalism that comes precisely from how impersonal it can be. Nobody has to hate you. You do not even have to do anything wrong.
Efficiency is enough.
During his first week of unemployment, Ing Khong applied only for jobs paying roughly what he had earned before. By the second month, he was willing to take 15 per cent less. By the third, 25 per cent less was negotiable. At two in the morning he would scroll LinkedIn and look at former colleagues getting promoted. At three, he would open his banking app and calculate how many years remained on the mortgage.
Savings stopped being money.
They became time.
Fourteen months. Twelve. Ten.
Someone with a job often feels that time moves too quickly. Someone unemployed for long enough can discover the opposite. We say that work is about earning a living, but work also organises time, identity and dignity. If someone needs you every Monday morning, you know why you are waking up.
When work disappears, a person does not lose only income. He loses a small piece of evidence that says: there is still a place for me in this world.
IV. It Went Into Someone Else’s Future
After Ing Khong left, the company’s financial statements became prettier. Labour costs fell. Claims moved faster. IT delivery improved. Operating margins widened. The share price went up.
Ka Meng owned company stock.
His net worth went up too.
For the first time, he felt the moral ambiguity of the AI economy in a very personal way: he had signed off on the disappearance of people’s jobs, and because those jobs disappeared, he became wealthier.
One evening, he spread the annual report across the desk at home and traced a line with a pencil.
Where does a salary go when it disappears?
Money does not evaporate. Lower payroll becomes, in part, higher profit. Some profit flows to shareholders. Some becomes capital expenditure. That capex buys models, cloud services, servers and networking equipment. Cloud companies take the money and buy GPUs. Behind GPUs sit HBM, wafers, advanced packaging and semiconductor equipment. Data centres then buy land, cooling capacity, electricity and new generation.
The old hundred dollars might once have travelled like this: company to wages, wages to household, household to mortgage, restaurant, holiday, car or refrigerator.
Increasingly, some of that hundred dollars began travelling a different road: company to profit, profit to capex, capex to GPUs, chips, data centres, grids, power plants and assets.
Both paths count toward GDP, but they move through society differently. Give money to a hundred employees and you create a hundred sets of household decisions. Give the same money to a few shareholders and a capex committee and you create a different economy.
That is how a country can eventually produce a world that seems contradictory. The stock market can be doing well. GDP can be growing. AI capex can be booming. Semiconductor and power projects can be full of activity. And yet many households can sincerely feel as if they are living through a recession.
GDP is not lying.
Neither are the households.
They are simply living in different denominators of the same number.
The Industrial Revolution produced a similar fracture. Economic historian Robert Allen used the idea of the Engels’ Pause to describe a period when productivity and profits advanced while real wages failed to rise alongside them. Machines increased society’s ability to produce, but production capacity does not automatically transform itself into purchasing power distributed across households.
Acemoglu and Restrepo later described two forces that help explain the same tension. Automation creates a displacement effect, taking tasks once performed by labour. At the same time, technology can generate new tasks and complementary activities that bring human beings back into the production process—the reinstatement effect.
Both can occur. The difficulty is the time between them.
Countries can wait. Statistics can wait. People often cannot.
Ing Khong’s mortgage arrived every month.
One of the cruellest tricks of economic history is its ability to compress decades of human pain into a sentence like:
Labour was eventually reallocated.
V. When Four Economic Clocks Were Ticking at Once
In the fourth month of Ing Khong’s unemployment, Ka Meng attended a closed-door economic forum. A professor drew four concentric circles on a whiteboard and said that the AI economy could not be understood by asking whether “the economy” was doing well or badly. There was no single economic clock.
The innermost clock was the Kitchin cycle, roughly three to five years, often associated with inventories and short business fluctuations. Ka Meng stopped looking at condos. Ing Khong delayed replacing his refrigerator. More households cancelled trips. Retailers saw goods moving more slowly and cut inventory. Suppliers received fewer orders. Inside this clock, the economy could feel decidedly cold.
Outside it sat the Juglar cycle, roughly seven to eleven years, associated with equipment and fixed business investment. A household could decide not to replace a refrigerator without Amazon, Microsoft, Google, Meta or an AI laboratory deciding to stop buying GPUs. If anything, fear of falling behind could make companies invest more aggressively in servers, machines and compute.
Beyond that sat the Kuznets swing. Stretch the time horizon to a decade or two and the constraints begin to change. The question is no longer only whether there are enough servers. It becomes whether there is enough electricity, land, semiconductor capacity, cooling, grid infrastructure and copper. That is when new power plants, transmission infrastructure, data centres and industrial facilities begin to appear.
The outermost circle was the Kondratiev wave. Over decades, what transforms society is not a particular product but a general-purpose technology that rearranges the price structure of the economy. Steam changed the cost of distance. Electricity changed the cost of usable energy. The internet changed the cost of information.
AI was beginning to change the price of cognition and execution.
The four clocks did not need to move in the same direction. A banker in the CBD could feel as if he were living through a recession while an engineer in Tuas had more projects than he could handle. Households could be saving while corporate capex surged. Office headcount could fall at the same time data centres and factories were hiring.
They were not contradictory stories.
Different people were simply living inside different cycles.
Carlota Perez’s framework added a longer arc. Technological revolutions often begin with an installation period: capital rushes in, infrastructure is built, early winners accumulate wealth and older skills and organisations are broken apart. Then comes a turning point, when technology moves faster than institutions, education, income distribution and human adaptation can manage. Only if those systems eventually reconnect can society enter a broader deployment period.
This was why Ka Meng eventually came to believe that the frightening thing about AI might not be that models were becoming too intelligent.
It was that different parts of society lived on different clocks.
A model could change in six months. A university degree took four years. A forty-nine-year-old might need two years to retrain. A power plant took far longer. An education system changed more slowly still. A generation might take a decade to change its idea of what counted as a respectable profession.
Machine time was accelerating.
Human life could not be accelerated with it.
VI. The Lighter the Intelligence, the Heavier the World
As money shifted from wages toward capital expenditure, the lights in western Singapore seemed to grow brighter.
On a screen, AI looked weightless: a prompt, a chat box, a model somewhere in “the cloud”. The first time Ka Meng walked through a major data centre, he understood that the cloud was really just someone else’s factory.
The halls were cold and loud. Racks stretched down the room. Cables as thick as an arm ran overhead. Cooling systems never stopped moving.
Artificial intelligence still had to pass through copper and fibre, through silicon wafers, HBM and advanced packaging, through transformers, natural gas, cooling water and power grids. It still depended on someone receiving a call at three in the morning and coming back to fix a pump.
The lighter intelligence became, the heavier the world supporting it became.
For three decades, the ideal company had been imagined as something increasingly detached from physical reality: asset-light software, platforms and cloud services, with factories, inventories, land and energy outsourced to someone else.
AI pushed that logic so far that the world began to curve back on itself.
The bottlenecks returned to electricity, land, factories, equipment and physical systems.
That is why white-collar displacement and industrial expansion could happen at the same time. AI might reduce demand for some programmers while increasing demand for chips. Chips required more equipment and fabs. Data centres required more power. Power required grids, generation, engineering and maintenance.
New work would appear.
History simply never promised that the new jobs would materialise neatly at the feet of the people who had lost the old ones.
VII. The Machines Entered the Physical World
For a while after losing his job, Ing Khong seriously considered driving private hire.
The logic felt obvious. If the office was unsafe, go into the physical world. ChatGPT could write reports, but surely it could not grow a pair of legs and step on the accelerator.
Then the autonomous shuttles in Punggol moved from novelty to normality.
People did not need to be technology enthusiasts to accept driverless transport. If the vehicle arrived faster, cost a little less and crashed less often, most passengers were not going to wait fifteen minutes longer and pay several dollars more in order to preserve the occupation of a driver they had never met.
Businesses wanted lower costs. Consumers wanted convenience. Governments wanted safety.
Three separate motives could lead to exactly the same destination.
Robots did not even have to resemble human beings. Warehouse AMRs did not need legs. Industrial arms did not need faces. Drones did not need hands. Autonomous vehicles did not need to look like drivers.
The important labour-market question was never how human the machine looked. It was how many machines one human could supervise.
Ten workers could once move ten loads. Later, one person could watch ten robots do it. Ten security officers might once patrol ten routes; later, a control room could monitor cameras, drones and ground robots together. “Unmanned” rarely meant that no human existed anywhere in the system. More often, it meant one human had been stretched across what used to require ten.
Productivity rose.
Labour demand fell another notch.
Ing Khong eventually decided not to drive Grab. Running from AI into driving, he realised, might not mean escaping automation. It might only mean meeting it a few years later.
So he went into the data-centre industry instead.
He failed his first interview. They asked about PUE, UPS systems, chillers and busbars, and he did not understand enough of it. There was nothing cinematic about returning to a classroom at forty-nine. People fifteen years younger answered faster. Sometimes a lecturer used a term he did not understand and he went home to Google it, while the ITE student next to him was already asking Claude.
He later told Ka Meng that the hardest part was not learning.
It was accepting that he had become someone who did not know.
Much of middle-aged dignity is built around familiarity. Twenty years in a profession gives you more than income. It gives you the comfort of knowing how the world works. The real violence of a career change is being asked, at forty-nine, to surrender that familiarity and admit ignorance again.
Ing Khong eventually found work. His salary was more than 20 per cent lower than before. But after a while, he discovered that his old experience had not vanished completely. He still knew how to manage vendors, read schedules, handle exceptions and recognise when a system should not be trusted.
The difference was that his old projects lived in Jira.
Now a transformer could weigh dozens of tonnes.
The physical world had found a new price for his experience.
VIII. When Answers Stopped Being Valuable
Ka Meng first realised that education would have to change on an ordinary Wednesday evening.
Hou Zai had written an English essay in fifteen minutes. It was good: clear structure, mature argument.
“You wrote this?”
“Yes.”
“Used AI?”
Hou Zai paused.
“A bit.”
“A bit” meant that the AI had first discussed the question with him, asked a few things, proposed three possible structures and let him choose one. After he wrote the draft, the model identified logical gaps. He revised it again.
So whose essay was it?
Schools used to rely on a convenient assumption: the answer a student submitted represented the student’s ability. AI broke the link between answer and ability, and once that happened, education had to decide what it was really supposed to measure.
The AI era might not make education easier.
It might make it more demanding.
Because answers had suddenly become cheap.
For generations, education often asked: Can you calculate this?
The more valuable question was becoming: Do you know what should be calculated in the first place?
One person could tell an AI, “Analyse this company for me,” and receive twenty pages of analysis. Another would begin differently: Am I trying to judge a three-month trade or a ten-year business? Is revenue growth coming from volume or price? Is margin improvement driven by product mix or accounting? What happens if the largest customer cuts orders? What evidence would force me to admit my thesis is wrong?
The same AI in two hands could be like the same knife in the hands of two different chefs.
As machine capability became more evenly distributed, what became visible was the structure of human cognition: whether someone could turn a vague concern into a precise problem, reason causally, judge evidence, identify the important variables and think in counterfactuals.
That was also why fundamental knowledge did not become less important as AI became stronger.
It became more important.
In the old world, someone with weak knowledge often produced a weak answer. In the new world, that same person might receive an answer written in perfect English, accompanied by beautiful charts and a polished logical structure, while the first assumption underneath it was wrong.
That was more dangerous than ignorance.
Ignorance usually looked like ignorance.
An AI-age mistake could arrive wearing a PHD title.
People would need knowledge not to defeat machines, but to retain the right to reject them.
Taste would become more valuable too. When a machine could generate a hundred images, a hundred songs or a hundred logos in a minute, production itself was no longer scarce. Selection was. Knowing why ninety-nine images should be deleted, why something could be beautiful and still vulgar, why an expensive-looking room could feel wrong, why a sentence could be grammatically perfect and somehow have no human voice—these abilities, once dismissed as soft skills, could become productive capital.
Machines generated possibility.
Humans decided what deserved to remain.
By 2029, Hou Zai’s exams were in some ways harder than his sister’s had been. There were fewer take-home essays and more live thesis defences. Students could use AI, but teachers did not stop at the answer. Why did you ask the question this way? Why do you trust this source? Why did you reject the other solution? What evidence would change your mind?
Once AI made “What is the answer?” too easy, education was forced back toward much older questions.
Why do you believe this?
What gives you the right to make that judgement?
What problem are you actually trying to solve?
Technology had travelled so far forward that education somehow found itself back with Socrates.
IX. When Intelligence Became Cheap, Ownership Became Expensive
AI did deliver a profound form of equality.
A small businessman in Johor Bahru who could never have afforded a permanent lawyer, translator, programmer, advertising team and data analyst could gain a meaningful portion of those capabilities through a handful of agents. An ordinary child could have something approaching an endlessly patient private tutor. An elderly person could ask an AI to read an insurance contract. A three-person company could attempt work that once required dozens.
Cognitive capability was becoming cheap enough to be supplied almost like electricity.
That was real progress.
But equality of capability was not equality of wealth.
Everyone could have access to AI without owning GPUs, data centres, land, customer relationships, brands, intellectual property or equity.
Ka Meng knew a young founder named Ah Kai. His company had only a dozen people. Agents wrote code, handled support, ran advertisements, organised leads and prepared contracts. Revenue was approaching what Ka Meng once associated with a hundred-person software company. After a funding round, Ah Kai’s equity was worth eight figures.
What did he do after becoming rich?
He bought a home. Then he helped his parents move into a better one. Then he bought shares. Then he invested in friends’ companies.
There was nothing particularly cynical about this.
When people lose money, they first protect their survival. When they gain money, they first protect the money. Ideals tend to come after security.
The wealth created by AI would, of course, flow back into society. It would simply take a different route.
In the old company, ten million dollars of additional revenue might pass first through a hundred payslips. In the new company, the same ten million might first pass through fifteen salaries and several lines on a cap table.
The money was still there.
It had simply passed through fewer hands.
The great class divide of the future might therefore stop being about who could use AI.
Everyone could.
The more important divide would be between those who could use AI and those who owned what AI produced.
Technology can democratise capability.
Property does not democratise itself.
X. 0.87 Children and a Political Problem With No Correct Answer
At the same time AI began reducing demand for some forms of labour, Singapore faced another problem that appeared to contradict it.
There were not enough people.
The fertility rate kept falling. The population kept ageing. From a narrow labour perspective, AI and robotics appeared almost perfectly timed. Not enough drivers? Use autonomous vehicles. Warehouses short of workers? Use robots. More elderly people? Build care technology. A limited police force? Give each officer more reach through drones and AI.
But a population is not merely labour input.
A country also needs families, consumers, taxpayers, communities and another generation.
Machines can perform tasks.
They cannot grow a country’s next generation for it.
At the same time, AI, semiconductors, energy and robotics needed the best specialists in the world. That produced an uncomfortable political triangle. A retrenched middle-aged Singaporean could ask, “If I cannot even find a job, why are we still bringing in foreign talent?” A technology company could reply, “Without those people, we move the lab elsewhere.” The manpower planners could then add, “We are not having enough children.”
From where each of them stood, all three statements could be true.
The hardest policy problems are rarely choices between right and wrong. They are choices between several correct answers, with the government deciding who bears the cost first.
Government has incentives too. Stop AI and capital may leave. Let the market run without protection and white-collar anxiety may eventually become opposition votes. Close the door to global talent and the new industries may relocate. Open it without limits and locals may begin asking what exactly the growth has to do with them.
That is why the politics of the AI age would not look very science-fictional. It would look like a collection of administrative programmes: SkillsFuture, wage insurance, career-conversion support, CPF top-ups, childcare assistance, AI transformation grants.
Individually, each might appear small and bureaucratic. Together, they would be trying to answer a question modern industrial society had been able to avoid for two hundred years:
If production needs fewer people, how does income continue reaching people?
Training alone cannot solve the arithmetic.
If a bank once needed one thousand back-office workers and AI reduces the requirement to six hundred, you can make all one thousand “AI-ready”. The bank still needs six hundred.
Training can address a skills mismatch.
It cannot make four hundred missing positions reappear.
At that point AI stops being mainly a technology problem.
It becomes a distribution problem.
XI. The Safer the City Became, the More Eyes It Grew
Ka Meng’s father was seventy-nine when he started using a health assistant.
At first, the old man did not trust it. How could that little MicroDuck thing that looked like Donald Duck know anything about medicine? Then one night he felt tightness in his chest. The system assessed the symptoms and his medical history and told the family not to wait until morning.
They went to the hospital. It turned out to be nothing serious.
After that, he was willing to keep using it.
One day he asked Ka Meng whether the system knew what time he went to sleep.
“Probably.”
“Even what time I go toilet?”
“Probably that too.”
The old man frowned.
“Not very good, leh.”
A little later, he added, “But don’t switch it off. Last time I fell, lucky got this.”
Ka Meng eventually came to think that this was probably how most people would really feel about surveillance in the future.
We do not love being watched.
We are simply frightened by what happens when nobody is watching.
For an elderly person, falling and nobody knowing can feel more frightening than the loss of privacy. For a parent, a missing child can feel more frightening than another camera. Losing a lifetime’s savings to a scam can feel more frightening than a bank examining transactions more aggressively.
Freedom, therefore, is rarely surrendered in one dramatic moment. It is usually divided into small pieces and exchanged for specific benefits. A few more cameras for a little less crime. More financial monitoring for fewer scams. More road data for fewer accidents. More school surveillance for parents who sleep a little better at night.
Every exchange can be individually reasonable.
Eventually, society looks different.
And the larger change is not simply that cameras become more common.
The cameras begin to understand.
In the old system, cameras recorded and humans searched the footage after something happened. Later, AI could identify unusual running, fighting, abandoned objects, suspicious vehicle movements or behavioural anomalies, then pass the few relevant cases to a person.
At first, the promise would be human-in-the-loop: the machine recommends, the human decides.
But if the system is correct ninety-nine times out of a hundred, while one human reviewer must process eight hundred cases a day, the human begins to change too.
People start trusting the system.
Human-in-the-loop gradually becomes human-on-the-loop. The machine handles routine cases. The human handles exceptions. Efficiency improves. Consistency may improve. Fairness may improve.
But the grey zone shrinks.
Ka Meng once received a traffic notice containing his speed, position, signal timing and video. There had been no officer standing at the road and no argument afterward. His first reaction was that it was fair.
His second was that it was damn irritating.
The greatest strength of machine enforcement and its least human quality were the same thing:
It did not care who you were.
An old person crossing the road slowly, a delivery rider stopping for two minutes, a student submitting homework late because something happened at home, a hawker’s stall extending a little past the line—society had never operated only through written rules.
It also operated through something difficult to put into legislation.
See how first.
Give chance lah.
Paiseh.
Never mind lah.
AI could learn exceptions too. But once an exception was formalised into code, it became another rule.
The future city might therefore become safer, more consistent and more transparent. Corruption might fall. Dangerous driving might fall. Fraud might become harder. But the space in which you could simply “talk to someone” would also become smaller.
Max Weber wrote about rationalisation, the process through which modern society becomes increasingly calculable, administrable and predictable. AI could push that process farther than human bureaucracy ever could, because the reason many rules were not perfectly enforced in the past was not necessarily tolerance.
Enforcement was expensive.
A police officer could not stand on every street. Every car could not be checked manually. Every application could not be examined in full.
Once machines reduce the marginal cost of enforcement, society acquires the ability to seriously enforce almost everything it has written down.
For years, people worried that AI might become more like humans.
The stranger possibility was the opposite.
Human society might become more like AI.
XII. By 2029, Ka Meng Finally Understood the Rationale
Looking back from 2029, Ka Meng realised that the professor’s four economic clocks had not been academic abstractions at all. They had landed in different people’s lives.
The short Kitchin clock appeared in the condo that Ka Meng and Hui Ling did not buy, the refrigerator Ing Khong delayed replacing for two years, and the holidays and dinners households cancelled. When white-collar workers first began feeling AI risk, the first thing to rise was not a new industry.
It was savings.
The Juglar clock appeared in corporate AI budgets, cloud servers, robots and automation systems. Households became afraid to spend while firms spent more aggressively in order to lower future operating costs.
The Kuznets clock appeared in data centres, fabs, grids, generators and industrial infrastructure. AI had looked like a software revolution and ended up forcing the world to build more heavy assets.
The Kondratiev wave was slower and deeper. It rearranged the relative price of labour, energy, cognition, land, capital and ownership.
At that point, a future that once sounded impossible began to make sense.
GDP could continue rising. Production could continue expanding. Yet the economy no longer had to increase the number of people participating in production at the same rate. A company of a dozen people could generate revenue that once required a hundred. One engineer could manage several agents and perform work previously assigned to a team. One operator could supervise a fleet of machines.
Production had not disappeared.
People were simply no longer growing at the same rate as output.
In one sense, this should have been the fulfilment of a centuries-old human dream.
Why did humanity invent machines, if not so machines could work for us?
The problem was that over the same two centuries, we had built another system on top of that dream: most people first had to prove that the production system needed their labour before they were allowed to earn income, and then use that income to purchase what the production system produced.
AI was beginning to weaken the first sentence.
The second sentence had not yet changed.
That was the deepest contradiction of the AI age.
When machines work for people, it ought to mean freedom.
In an economy where income still arrives mainly through employment, it first looks like unemployment.
The same technology can be liberation and threat.
The difference is not inside the machine.
It is inside the institution.
This is where Perez’s turning point becomes important. Whether a technological revolution eventually produces broad prosperity does not depend simply on how powerful the technology becomes. It depends on whether society can redesign wealth, employment, education and time around the new productive reality.
2029 was not the ending.
It might only have been the year the question finally became impossible to avoid.
XIII. The Day Ing Khong Finally Bought the Fridge
When Ing Khong received his first decent bonus at the data centre, he did not buy AI stocks.
He paid off his credit-card balance.
Then he went to Best Denki and bought the refrigerator they had postponed replacing for two years (without CDC voucher). His wife spent a long time choosing one. They eventually bought a Japanese model slightly more expensive than the original budget.
A month later, they booked tickets to Hokkaido again.
Consumption returned.
Not because a GDP report said the economy had recovered, but because Ing Khong had started believing that income would still arrive next year.
All complicated macroeconomics eventually lands somewhere very small.
Whether a person is willing to spend today’s money depends on whether he believes in tomorrow.
That Mid-Autumn Festival, Ing Khong came to Ka Meng’s home with a box of mooncakes. When they opened it, all four were double-yolk lotus paste.
Hou Zai laughed. “Uncle, got trauma ah?”
Ing Khong laughed too.
“One year no yolk. After that, see already scared.”
Everyone laughed.
Ka Meng’s father sat nearby. His health assistant reminded him not to eat a second mooncake. He complained that the thing was kaypoh, but he did not switch it off. Hou Zai was in his room debating an assignment with AI; the next day his teacher would ask him why he had rejected two answers proposed by the model. Outside, an autonomous vehicle stopped by the building, a delivery robot waited for the lift, and somewhere in the distance a drone light crossed the sky.
Nobody said the future had arrived.
Because the future does not usually announce itself.
That would be a declaration of war.
The future prefers to seep quietly into daily life until, one day, nobody remembers when the present ended.
XIV. In the End, It Was Never the Machines That Changed the World
Ka Meng gradually came to understand that the most important question about AI might never have been whether machines would develop desires.
Machines did not need desires.
Human beings already had more than enough.
Employers wanted lower costs because they feared competitors. Employees saved more because they feared unemployment. Consumers accepted autonomous vehicles because they wanted lower prices and shorter waits. Parents bought AI tutors because they feared their children falling behind. Young workers moved into semiconductors, energy and robotics because they feared their skills losing value. Elderly people accepted monitoring because they feared falling alone. Governments added cameras because people wanted security. Governments attracted foreign talent because companies feared losing technological races, while subsidising local transitions because governments feared losing votes.
Nobody sat inside a secret room designing the Singapore of 2029.
Everyone simply moved one step toward whatever felt safer and more advantageous from where they stood.
Once millions of people had taken enough of those individually reasonable steps, the offices had fewer people, the factories had more machines, the sky had more drones, the roads had fewer drivers, schools had fewer standard answers, cities had more eyes, energy had become more valuable, judgement and taste had become more valuable, ownership mattered more, and the grey spaces where human beings once said “give chance lah” had become smaller.
That is how technology truly changes the world.
It does not order humanity around.
It changes prices.
Prices change choices.
Choices become institutions.
Institutions eventually become ordinary life.
Another rainy season came. Ka Meng stood outside the data centre in Tuas while thunder rolled in from the Strait. Inside, tens of thousands of chips were working continuously. Some were writing code. Some were reading medical records. Some controlled robots. Some analysed camera feeds. Others were helping humans design the next generation of machines.
Outside, a technician in his twenties crouched beside a cooling-water line. Ing Khong was a short distance away speaking to a vendor. Yi Ning was working a few kilometres away in an energy-control centre. Ka Meng’s father was at home arguing with his medical AI over whether he was allowed another piece of durian.
And Ka Meng suddenly understood that the world had not been taken over by robots.
It had simply been repriced.
The value of an hour of a programmer’s execution, the value of twenty years of organisational memory inside a middle-aged man’s head, the value of a driver’s time behind a steering wheel, the price of a kilowatt-hour, the price of land, the value of judgement, of taste, of human discretion—and even the value of a person’s belief that the next ten years of life would remain stable enough to plan for—all of it had been returned to the market and asked the same question again:
What are you worth now?
He thought about that box of mooncakes from years earlier.
At the time, everyone thought the company had simply removed an egg yolk.
Only later did he realise that it had been the first small corner of a new world showing through.
Industrial revolutions do not begin by changing society directly. Machines first change prices. Prices change choices. Choices change companies. Companies change cities. Cities change politics. Politics eventually returns to decide how the wealth is distributed.
That is probably how the future comes.
Not in a single morning, but as rain on a weekday, a fourteen-page budget, a cancelled house viewing, a graduate who never gets hired, a robot nobody bothers photographing anymore, a child discovering that the correct answer is no longer especially valuable, an old man accepting that a machine knows when he sleeps because he wants someone to know when he falls, and a city slowly translating more and more exceptions into rules.
Then one day, humanity looks back and realises that in trying to avoid every immediate risk and capture every immediate benefit, it has walked step by step into somewhere new.
Ka Meng finally understood that they had been asking the wrong question from the beginning.
The real question was never:
What will AI become?
It was what human beings would choose to keep for themselves once calculation, execution and answers became cheap.
Perhaps judgement. Responsibility. Taste. Relationships. Trust. Ownership. An understanding of the physical world.
Or perhaps something older than all of them: the ability to know why something ought to be done in the first place.
Machines will continue making the How and the What cheaper.
Human beings may eventually have to relearn the Why.
Funny, in a way.
Technology travelled all this distance into the future—only to bring us back to philosophy.
2029年的中秋,新加坡又下雨。雨从海峡方向压过来,到了Tuas,天空低得像要碰到那些没有窗的数据中心。家明站在连廊里,看雨水一层层从玻璃上往下滑。楼下几辆没有驾驶员的物流车沿着白线驶进卸货区,一台四足机器人停在积水边,像一只不愿弄湿脚的狗,安静地算了两秒,然后绕过去,继续往变压器房走。更远一点,港口的自动化岸桥还在雨幕里移动,天空偶尔有一盏红灯掠过去,可能是警用无人机,也可能是电力公司的巡检机。
一、到了2029年,人们已经不太谈AI了
已经没有多少人拿手机出来拍这些东西了。三年前,Punggol第一次让普通人坐上无人接驳车的时候,还有父母特地带孩子去体验,车一到站,大家先拍照再上车;如今一辆没有司机的车从家明身边经过,和自动门开了一下差不多,没有人觉得值得停下来多看一眼。真正进入生活的未来,从来不会一直长得像未来。电灯曾经是奇迹,后来只剩下一句“为什么还没修”;互联网曾经像另一个世界,后来变成一个人在电梯里下意识往下刷的动作。AI也一样,等大家不再天天说“AI”的时候,它才算真正进入社会。
家明已经五十多岁,头发比几年前白了不少。他还在那家保险集团,只是公司已经不是三年前的那家靠excel管理的公司了。收入比过去高了近三成,客户更多,产品更多,系统也更复杂,可员工人数并没有跟着增长。客服所在的楼层空出一角,传统后台运营少了不少,junior programmer的graduate intake也压得很低;另一边,AI governance、cybersecurity、robotics risk、model assurance这些过去只在咨询报告里出现的词,已经变成一个个有预算、有老板、有KPI的部门。
他的老同事永康就在楼下的数据中心工作。几年前,永康还是保险公司的Programme Manager,后来被裁掉,如今负责一部分自动化设备、承包商和基础设施项目。女儿怡宁去了能源系统公司,最近忙的是数据中心和电网调度;儿子厚载申请大学的时候,也已经没人把“会用AI”当成值得写在最上面的能力,就像没有人会特地说自己会用Google。
如果只看街道,2029年和2026年是一样。地铁还是挤,房子还是贵,父母还是怕孩子输,年轻人还是怕找不到工作,老人还是觉得世界越来越快。
可家明偶尔把这三年叠在一起看,会发现社会已经悄悄换了一套价格:什么东西还值得钱,什么东西不再值钱;什么过去被看不起的能力突然成了瓶颈,什么用了二十年练出来的本事,一夜之间变得不再稀缺。
他后来总会想起最早那个下午。翻开日历,往回三年,也是七月,也下着雨。
二、那场雨以后,家明取消了house viewing
那天下午六点多,家明坐在莱佛士坊二十八楼的会议室里,桌上放着一份十四页的预算。会议已经结束,财务总监离开以前,把文件翻到最后一页,用笔圈了一句话:If productivity gains are structural, why is headcount still structural?——如果生产率的提升是永久的,为什么员工人数也应该是永久的?
家明四十六岁,是一家区域保险集团的首席运营官,也是公司里最早推动AI的一批管理层。他并不是什么科技理想主义者,公司最初用AI,没有什么改变世界的野心,只是客服积压太多,理赔成本太高,IT开发太慢。最早AI帮员工写邮件、整理会议、总结PDF,后来开始读保单、检查理赔材料、找异常交易,再后来coding agent能自己接ticket、读repository、修bug、跑测试。过去客服处理一封投诉,要在几个系统之间来回找资料,如今机器已经先把一个客户过去几年的保单、付款、理赔和投诉整理出来,再交给真人判断。
员工最初很开心,因为那些重复、琐碎、没人喜欢但每天都必须做的事情少了;管理层也很开心,因为客户终于不用等那么久。那几年公司最常讲的一句话,就是“AI不是来取代人,而是让人去做更有价值的工作”。这句话当时并没有骗人,麻烦只是后来才出现:当一个工具真的让人变得更有效率,效率就会被财务部门量出来。
过去十八个人的部门,现在十二个人带着AI也能完成同样的工作量。如果明年业务增长40%,当然没有问题;可未来三年收入只预计增长个位数,一边是需求增长7%,另一边是产能提高30%,多出来的那部分能力最后怎么办,并不需要AGI来回答,Excel就够了。
就在家明盯着这些数字的时候,手机弹出一条新闻:GovTech裁掉93人。大约3900人的机构,第一轮305人进入调整,102人留下,110人接受培训和转岗,93人离开。真正让家明停下来的,并不是“93”这个数字,而是GovTech并没有衰退,它还在招人,只是从过去偏project和vendor管理的模式,转向长期拥有产品,需要更多真正可以做软件、产品、数据和网络安全的人。
他看完以后突然觉得,大家争论这到底算不算“AI裁员”,其实没有那么重要。至少GovTech没有倒,Singpass没有消失,政府的软件需求也没有减少,工作甚至可能更多,只是它不再需要同样的人,用同样的方法去做同样的事情。
一个产业可以越来越繁荣,但是你说,一个在里面做了二十年的人却突然失去位置,这比整个行业一起消失更令人不安。船沉了,人至少还能怪风浪;船开得越来越快,只是没有你的位置,人最后会怀疑,是不是自己太慢。
那天晚上家明回家,慧玲正在厨房切木瓜。两个人本来约了星期六去看Upper Thomson一套三房condo,已经看了几个月,CPF算过,贷款问过,慧玲连客厅怎么摆都存了参考图。她问星期六还去不去,家明站了一会,只说“先不要”。慧玲以为是利息,他摇头,说不是利息。她看了他一眼,没有继续问。结婚二十多年,有些事情不用解释。
公司还没有裁家明,家明已经不敢买房。后来经济学家会把这种行为叫预防性储蓄:当未来收入的不确定性增加,人会少花今天的钱,把现金留下来。站在一个家庭的角度,这无比合理;可如果十万个家庭同时做同一件事,理性就会变成衰退。一套本来准备买的房子不买了,车多开几年,北海道从十天改成五天,后来干脆不去了,冰箱只要还能继续使用,吵一点也无所谓了。
AI造成的第一次经济冲击,未必先出现在失业统计里。它可能先出现在一个星期六没有发生的房屋viewing,因为人消费的从来不只是今天的工资,人消费的是自己相信明天还会有工资。AI最先动摇的,就是这份相信。
三、那年的月饼没有蛋黄
到了中秋,公司还是发月饼。以前是Raffles hotel的减糖双黄莲蓉,盒子做得像首饰盒。小儿子厚载小时候最喜欢等家明从正中间切开,看两颗蛋黄是不是刚好一边一个。那一年打开,却只有四颗普通白莲蓉,没有蛋黄。
公司群里有人开玩笑,说AI transformation连蛋黄也transform掉了,一群人发笑脸,然后继续工作。家明知道,那盒没有蛋黄的月饼,和桌上的headcount adjustment其实属于同一件事。公司不是没钱,后来的利润甚至更好,只是一套新的价值判断进入了公司:
“什么值得付钱,什么不值得;过去十个人才能完成的事情,现在是不是还值得十个人的工资。”
第一批名单里有永康。五十岁,Programme Manager,跟家明一起做了八年项目。永康不差,甚至很好用。他最值钱的地方,是知道大型组织里面为什么事情永远不会按照流程图发生。哪个vendor星期五下午说“no problem”反而最危险,哪个部门会议上答应得最快,回去以后最不会动,哪个系统看起来只是改一个field,下面却压着十年前没人敢碰的legacy logic,他全部知道。
这些过去被叫经验,而经验真正值钱的地方,是别人拿不走。后来会议全部被记录,项目历史全部可以检索,邮件和vendor交付都能被模型读取,风险每天晚上自动重算。AI没有获得永康二十年的人情世故,可组织第一次可以把一部分过去只能活在人脑里的记忆搬出来。永康并没有变笨,只是他的稀缺性下降了。
家明亲自和他谈。HR把补偿、通知期和career transition说完以后,永康没有发火,最后只问:“是不是我做得不好?”家明说不是。永康又问:“那为什么是我?”家明沉默了几秒,说以后需要的skill set不一样。
后来他经常想起这句话。一个人在一个世界里努力了二十年,最后没有犯错,也没有偷懒,却有人告诉他,你不适合这份工作了。
企业为什么会这么做,并不是老板变得残忍。只要竞争存在就够了。家明不裁,竞争对手裁;对手用少20%的人做出一样的产品,成本更低,可以降价、提高佣金、增加营销。几年以后,董事会会问家明,为什么竞争对手已经把AI productivity变成利润,他们没有。如果家明拒绝,先离开的可能是家明,新CEO来了以后,仍然会做同一件事。
现代经济最残酷的地方,有时候也正是它最文明的地方:不需要任何人恨你,你甚至不需要出错,也可以把你淘汰。没有恶意,只有效率。
永康失业以后,第一星期只投和以前工资一样的工作,第二个月愿意低15%,第三个月低25%也开始谈。凌晨两点他会看LinkedIn,看以前同事升职;凌晨三点再打开银行App,看房贷还剩多少年。存款慢慢不再是一笔钱,而变成时间,还能撑十四个月、十二个月、十个月。
一个有工作的人,总觉得时间太快;一个失业的人,常常发现时间突然太慢。我们总说工作是为了赚钱,后来才发现工作还替人组织时间、身份和尊严。每天有人需要你,于是你知道星期一为什么要起床;等工作消失以后,一个人失去的不只是工资,还有一种“我仍然在世界里面有位置”的感觉。
四、一份工资消失以后,它去了别人的未来
永康离开以后,公司财报反而变得更漂亮。人工成本下降,理赔速度提高,IT交付加快,operating margin扩大,股价上涨。家明持有公司股票,所以他的净资产也增加了。
他第一次清楚感受到AI时代一种很难说清楚的道德矛盾:自己签掉了一批人的工作,却因为这批工作消失,变得更富有。
有一个晚上,他把年报摊在书房桌上,用铅笔画了一条线,想知道一份工资消失以后,到底去了哪里。钱当然不会凭空蒸发,工资少了,一部分变成利润;利润一部分回到股东,一部分变成资本开支。资本开支买模型、云服务、服务器和网络设备;云厂商收到钱,再买GPU;GPU背后是HBM、晶圆、先进封装和半导体设备;数据中心继续买土地、冷却、电和新的发电能力。
原来一百块钱的路径是:公司发工资,员工拿回家,去供房、吃饭、旅游、买车、换冰箱。后来越来越多的钱改走另一条路:公司增加利润,资本再流进GPU、芯片、数据中心、电网、能源和资产。
两条路都会让GDP增长,可它们经过社会的方式完全不同。一百个人拿到工资,会产生一百个消费决定;几个股东和一份capex budget拿到同样的钱,会产生另一套经济。所以未来完全可能出现一个让很多人困惑的世界:股市很好,GDP也不错,AI资本开支更好,半导体和电力项目忙得不得了,可很多家庭觉得自己生活在经济衰退里面。
GDP没有撒谎,人也没有撒谎,他们只是生活在同一个数字不同的分母里。
工业革命曾经出现过相似的裂缝。Robert Allen研究英国工业革命时,用“Engels' Pause”去描述一段生产率和利润先增长、真实工资没有马上跟上的时期。机器把整个社会的生产能力往上推,但生产能力不会自动变成每个人手里的购买力。Acemoglu和Restrepo后来又把自动化的一面叫displacement effect,把技术创造新任务、重新把人拉回生产过程叫reinstatement effect。
两个力量都会发生,问题是它们之间有时间。国家等得起这个时间,统计局也等得起,但个人却未必。
永康的房贷每个月都要来。历史课本最残酷的一种写法,就是把几十年的疼痛抽象成一句:“劳动力完成了重新配置。”
五、四个cycle同时转动的时候
永康失业第四个月,家明去参加一个闭门经济论坛。教授在白板上画了四个同心圆,说要看懂AI时代,不能只问经济究竟好不好,因为经济从来没有唯一的一只钟。
最里面是Kitchin cycle,大约三到五年的库存和短商业周期。家明不买condo,永康不换冰箱,更多家庭取消旅行,零售商发现东西卖慢了,就减少库存,上游订单继续下降。站在这一层看,经济的确很冷。
外面一层是Juglar cycle,大约七到十一年的设备和企业资本投资周期。普通家庭不买冰箱,并不代表Amazon、Microsoft、Google、Meta和AI公司会少买GPU。恰恰相反,越害怕落后,企业越会继续投入资本,买机器、server和算力。
再外面是Kuznets swing。时间尺度拉长到十几年,问题开始从服务器够不够,变成电够不够、土地够不够、晶圆厂够不够、冷却够不够、铜够不够,于是新的电厂、电网、数据中心和工业基础设施开始出现。
最外面才是康波。几十年的尺度上,真正改变社会的从来不是某一款产品,而是一种通用技术把整个经济里的价格关系重新排过。蒸汽改变距离的价格,电改变能量的价格,互联网改变信息的价格,AI开始改变认知和执行的价格。
这几个cycle并不会,也不需要往同一个方向走,所以一个银行职员完全可以觉得自己身处衰退,而Tuas的工程师忙到没空;普通人开始储蓄,企业capex却继续上升;CBD减少headcount,西边的工厂和数据中心却在招人。它们不是互相矛盾,只是不同的人活在不同的周期里面。
Carlota Perez的理论又给这些周期加了一层更长的意义。技术革命最早往往是installation period,资本先进去,赢家先富起来,基础设施先建立,旧的技能和组织开始被打碎;随后社会会走到一个turning point,因为技术进步得太快,而制度、教育、收入分配和人的适应速度跟不上。只有这些东西后来重新接上,技术才可能进入更广泛的deployment。
这也是为什么家明后来觉得,AI最值得怕的未必是模型太聪明,而是时间不一样。模型半年升级一次,一个学生读完大学要四年,一个中年人重学一门职业要两年,一座发电厂要很多年,一套教育制度更慢,而一代人改变“什么工作才算体面”的观念,也许要十几年。
机器的时间不断变快,人的人生没有办法加速。
六、芯片越轻,世界越重
当钱从工资流向资本开支以后,新加坡西边的灯越来越亮。
AI在屏幕上看起来很轻,一句prompt,一个聊天框,一个云端模型,好像智能已经和物理世界没有关系。可家明第一次走进大型数据中心,就明白了所谓“云”,其实只是别人的工厂。机房很冷,也很吵,服务器一排一排,粗得像手臂的电缆从头顶穿过,冷却系统不断运行。
所谓人工智能,最后仍然要经过铜,经过光、经过晶圆,经过HBM和先进封装,经过变压器、天然气、冷却水和电网,也经过一个半夜三点接到电话、赶回来修泵的人。
智能越来越轻,支撑智能的世界反而越来越重。
过去三十年,人们一直觉得产业最好的方向,是脱离现实世界。轻资产、软件、平台、云,把工厂、库存、土地和能源都交给别人。AI把这条路推到极致以后,世界却绕了一圈,最重要的瓶颈又回到电、土地、工厂、设备和现实世界。
这就是为什么白领失业和制造业扩张可以同时发生。AI少用一部分程序员,却需要更多芯片;芯片要更多设备和晶圆厂;数据中心要更多电;电又需要电网、发电、工程和维修。旧岗位消失以后,新岗位当然会来,只不过历史从来没有答应过,新工作会自然而然地落在失业者的身上。
七、机器开始进入现实世界
永康失业以后,有一阵认真考虑去开private-hire car aka Grab。这个想法很符合直觉,白领的办公室不安全,那就去现实世界,ChatGPT可以写报告,但它总不能从屏幕里伸出腿来踩油门吧?
可没多久,Punggol的无人接驳车开始从新闻变成日常。消费者接受无人驾驶的逻辑甚至不需要技术崇拜,如果一辆车便宜一点、来得快一点、事故率低一点,多数人不会为了保护一个不认识的司机,主动多等十五分钟、再多付几块钱。企业要成本,消费者要方便,政府要安全,三种完全不同的欲望,最后会走向同一个结果。
机器人也是一样,它不需要先长得像人,才可以替人。仓库里的AMR不需要腿,工厂机械臂不需要脸,无人机不需要手,无人车也不需要像司机。真正决定劳动力市场变化的,从来不是机器像不像人,而是一个人能管多少台机器。
过去十个人分别搬十份货,后来一个人看十台机器人;过去十个保安巡十条路线,后来一个控制室同时看摄像头、无人机和地面机器人。所谓“无人化”很多时候并不是真的没有人,它更常见的形式,是一个人被放大成十个人。生产率上去了,人力需求也跟着少了一层。
永康后来没有去开grab,因为他慢慢意识到,从AI逃到驾驶,不一定是在逃离AI,只是晚几年再遇见而已。与其逃离,倒不如拥抱。最后他去了数据中心,第一次面试失败,因为别人问PUE、UPS、chiller、busbar,他很多听不懂。四十九岁重新坐回教室,没有任何励志电影里的漂亮镜头,比自己年轻十几岁的人回答得比他快,老师讲一个名词,他回家还要用Google查,而旁边的ITE学生已经用上claude。
他后来告诉家明,最难的不是学习,而是重新接受自己是啥都不懂的人。
一个中年人的尊严往往就建立在“我知道”的基础上。二十年的职业,不只是收入,而是一种对世界的熟悉。转行真正残忍的地方,是一个人在四十九岁的时候,要主动放弃这种熟悉,再一次承认自己无知。
后来他还是找到工作,工资低了二成多,可做了一阵,他发现过去的经验没有全部消失。他仍然会管vendor、看进度、处理例外、判断什么时候系统不可信,只是过去项目存在Jira里,现在一台变压器真的有几十吨。
物理世界重新给了他的经验一个价格。
八、答案不再值钱以后
家明真正意识到教育要变,是一个星期三晚上。
厚载十五分钟写完一篇英文作文,文章很好,结构清楚,立意鲜明。家明问是不是自己写的,儿子说是;再问有没有使用AI,他想了一下,说“有一点”。所谓“一点”,是AI先帮他讨论题目,问了几个问题,给出三个结构,他自己选;写完以后,机器再帮他找逻辑漏洞,他继续改。
那么这篇文章到底算谁的?
过去学校有一个很方便的假设:一个学生交出的答案,代表这个学生的能力。AI把答案和能力拆开以后,教育就不得不重新寻找究竟应该衡量什么。
AI时代的教育,可能不会像很多人想象的那样轻松,反而会越来越苛刻,因为答案突然便宜了。以前教育常问“你会不会算”,以后更重要的是“你知道该算什么吗” —— 知其然,且知其所以然。
一个人告诉AI帮我分析这家公司,AI可以给出二十页的分析报告;另一个人却会先问,我究竟要判断的是三个月的交易机会,还是十年的价值?收入增长来自销量还是价格?毛利改善究竟是产品结构还是会计?最大客户砍单以后会发生什么?什么证据出现以后,我应该承认自己错?
同一个AI,在两个人手里,可以像同一把刀落在不同厨师手里。机器能力越来越平等以后,人和人之间真正暴露出来的,是认知结构:一个人有没有能力把模糊的问题想清楚,有没有因果意识,有没有证据意识,知不知道什么是重要变量,能不能理解反事实。
这也是为什么基础知识不会因为AI变强而不重要,反而更重要。以前一个知识很差的人,得到一个差答案;以后他可能得到一个语言完美、图表漂亮、逻辑完整,却从第一条假设就错掉的答案。这比无知更危险。
所以人需要知识,不是为了赢过机器,而是为了在必要的时候拒绝机器。学会说“不”的能力。
审美也会变贵。当一分钟可以生成一百张图、一百首歌、一百个logo以后,生产不再稀缺,选择才稀缺。知道哪九十九张应该删除,为什么一个东西虽然漂亮却俗,为什么一个空间很豪华却让人不舒服,为什么一句话没有任何语法问题,却完全没有人的味道,这些过去被叫作soft skill的东西,会慢慢成为生产力。
机器解决的是可能性,人决定什么值得留下。
到2029年,厚载的考试反而比姐姐以前复杂。Take-home essay少了,现场答辩多了,AI可以用,可老师不会只看最后答案,而会不断追问为什么这样问、为什么相信这个source、为什么没有采用另一个答案、什么证据会让你改变看法。
AI把“答案是什么”变得太容易以后,教育最终只好重新回到更古老的问题:你为什么相信它?你凭什么这么判断?你究竟在解决什么?
技术走到最后,竟把教育重新逼回了苏格拉底。
九、能力平权以后,所有权开始说话
AI确实带来一种很大的平权。一个Johor Bahru的小商人,过去不可能长期拥有律师、翻译、程序员、广告团队和数据分析师,未来一个人加几套agent,就可以获得这些能力的一大部分。普通家庭的孩子第一次可以拥有无限耐心的一对一家教,一个老人可以让AI替他读保险条款,三个人的创业团队可以做几十亿的跨国生意。
认知能力开始像电力一样被便宜供应,这是很大的进步。可是能力平权,并不等于财富平权。每个人都可以拥有AI,不代表每个人都拥有GPU、数据中心、土地、品牌、客户、IP和股权。
家明认识一个叫阿凯的年轻创业者,公司只有十几个人,agent写代码、做客服、跑广告、整理销售线索,收入已经接近过去一家百人公司的规模。融资以后,阿凯的股权值到八位数。他发财以后,先买房,再给父母换房,再买股票,再投朋友公司。这没有什么可嘲讽的,人失去钱的时候先保命,有钱以后先保住钱,有余力以后才谈理想。
于是AI创造的财富当然会重新流回社会,但它走过的路变了。过去一千万收入可能先经过一百张工资单,现在同样的钱可能先经过十五张工资单和几张cap table。钱依然在那里,只是经过的手少了。
所以未来最大的阶级差异,可能不再是“谁能不能用AI”。大家都会用,真正的差异会慢慢变成谁拥有AI创造出来的东西。技术可以把能力民主化,产权不会自己民主化。
十、0.87个孩子和没有正确答案的政治
就在AI开始减少一部分工作的时候,新加坡还面对另一个棘手的问题:人不够。
出生率持续下降,老人越来越多。从纯粹的劳动力角度看,AI和机器人似乎正好来得及时。没有司机,可以有自动驾驶;仓库缺人,可以用机器人;老人更多,可以有护理设备;警察人数有限,无人机和AI可以提高覆盖率。
可是人口从来不只是劳动力。一个国家还需要家庭、消费者、纳税人、社区和下一代。机器可以替人完成任务,却不能替一个国家长出下一代。
与此同时,AI、芯片、能源和机器人产业又需要最顶尖的人,于是政治出现一个很难看的三角。刚失业的本地中年人会问,为什么我连工作都找不到,还要继续吸引外国人才;企业会说,没有这些人才,我就把实验室搬走;人力部门又说,本地孩子已经不够。
你从他们的角度来看,这三句话都没错。
真正困难的政策,很少是在对与错之间选,更多时候是在几个正确答案之间决定谁先承受代价。政府也趋利避害,禁止AI,资本会走;完全放任,白领中产的焦虑会变成选票投向反对党;关上人才流动,新产业可能离开;完全打开,本地人会怀疑这场增长和自己有什么关系。
所以AI时代的政治不会看起来像科幻,它会长成一堆很官僚的名词:SkillsFuture、工资保险、转行补贴、CPF top-up、儿童补助、AI转型基金。每一个单独看都很小,拼起来,却是在重新回答一个过去两百年默认不用问的问题:如果生产越来越不需要这么多人,收入还应该怎么来到人手里?
单靠培训解决不了。一家银行过去需要一千人,AI以后只需要六百,你可以把一千个人全部培训成AI-ready,银行依然只需要六百。培训解决能力,解决不了生产力容量的问题。
到了那个阶段,AI不再主要是科技问题。
它会变成分配问题。
十一、城市多了好多双眼睛
家明父亲七十九岁那年,用上了一个健康助手。
老人一开始不信,觉得那个长得像唐老鸭的 mircoduck 怎么可能懂医疗。后来有一次半夜胸闷,系统判断风险以后建议家里不要等到早上,直接送医院。最后没什么大事,但从那以后,他愿意用了。
有一天他突然问家明,这个东西是不是知道自己几点睡,连几点去厕所也知道。家明说应该知道。老人皱眉,说这样不好,过了一会,又补一句:“不过不要关,上次跌倒的时候,幸亏有它。”
家明后来觉得,这可能就是大多数人面对未来监控时最真实的态度。我们并不热爱被看见,只是我们也害怕没人看见。一个老人摔倒没人知道,比隐私更可怕;孩子失踪找不到,比摄像头更可怕;被骗掉一生积蓄,比银行多看一点交易更可怕。
于是自由很少是在某一天被拿走的,它往往被分成很多小块,每次换一个具体的好处。多一点摄像头,少一点犯罪;多一点金融监控,少一点诈骗;多一点道路数据,少一点车祸;多一点校园监控,家长放心一点。
每一次都合理。
最后社会变成了另一个样子。
更重要的是,摄像头不再只是看,它开始理解。以前摄像头记录,出事以后人去找;后来AI先判断异常奔跑、打斗、遗留物、车辆轨迹和可疑行为,再把少数案例交给人。最开始当然是human-in-the-loop,机器建议,人决定;可是当机器一百次判断九十九次都对,而一个人每天要审核八百个case,人也会慢慢变化,他会开始相信系统。
Human-in-the-loop最后很容易变成human-on-the-loop。
机器管理常规。
人只处理例外。
效率更高,公平甚至也可能更高,可灰色地带会越来越少。
家明有一次收到交通罚单,系统把速度、位置、灯号和视频全部列出来,没有警察,也没有争论。他第一反应是公平,第二反应是烦。机器执法最大的优点,和它最没有人情味的地方,是同一件事:它不care你是谁。
过去一个老人慢慢过马路,一个送货司机临停一下,一个学生家里出了事晚交一天作业,一个小贩摊位多伸出来一点,社会的运行并不只靠规则,还靠一种很难写进法规里的东西——看情况,给chance咯,paiseh啦,算了咯。
AI当然也能学习例外,可一旦例外被写进系统,它又会变成规则。
最后城市可能更安全、更公平、更透明,腐败也更少,但“找个人谈谈”的空间会缩小。Max Weber曾经说现代社会不断走向rationalisation,人类把世界变得越来越可以计算、管理和预测。AI可能把这种趋势推到以前做不到的程度,因为过去不是社会不想执行每一条规则,只是执行太贵。
机器把执行成本降下来以后,人类第一次真的有机会,认真执行自己写过的每一条规则。
我们一直担心AI会不会越来越像人。
最后也许恰恰相反。
人类社会越来越像AI。
十二、站到2029年以后,家明终于看懂那四个cycle
到了2029年,家明再回头看,才发现教授当年画的四只钟并不是理论游戏,它们真的落在不同人的人生里。Kitchin那只最短的钟,落在没有买的condo、永康拖了两年的冰箱、减少的旅行和餐厅消费里;白领第一次感受到AI冲击以后,社会最先增加的是储蓄。
Juglar那只钟落在公司的AI预算、云厂商的server、机器人和自动化设备里。家庭不敢花钱,公司却为了降低未来成本,花更多钱。Kuznets那只钟落在数据中心、晶圆厂、电网、发电和新的工业基础设施里。AI看起来是一场软件革命,最后却逼着世界建更多重资产。康波最慢,也最深,它改变的是劳动、能源、认知、土地、资本和所有权的相对价格。
到了这里,那个看起来不可思议的未来就开始成立:GDP可以继续上升,生产可以继续增加,可经济不再需要按照同样比例增加参加生产的人。一个十几人的团队,可以做过去一百人的生意;一个工程师可以带几个agent完成过去一个team的工作;一个人可以监管一批机器人。
生产没有减少。
人却没有按照同样速度增加。
这原本应该是人类几百年来梦寐以求的事情。我们发明机器,不就是希望机器替人干活吗?
问题在于,我们又用了两百年建立另一套制度:大多数人必须先证明生产系统需要自己的劳动,才可以得到收入,再用收入去购买生产系统做出来的东西。AI开始动摇第一句话,第二句话还没有改变。
这才是AI时代最深的矛盾。
机器替人工作,本来应该意味着自由。
在一个收入仍然主要来自工作的社会里,它却首先意味着失业。
同一个技术,可以既是解放,又是威胁,差别不在机器,而在制度。
Perez所谓turning point真正有价值的地方,也就在这里。技术革命最后能不能进入广泛繁荣,并不取决于技术够不够强,而取决于社会有没有能力重新安排财富、工作、教育和时间。
2029不是结局。
甚至只是问题真正开始的地方。
十三、冰箱买回来的那一天
永康在数据中心拿到第一笔像样的bonus以后,没有去买AI股票。他先把信用卡还掉,然后去Best Denki买了那台拖了两年的冰箱。老婆挑了很久,最后买了一个比原来预算贵一点的日本牌子。一个月以后,他们重新订前往北海道的机票。
消费回来了。
不是因为GDP报告告诉他经济复苏,而是因为他重新相信,明年还有收入。
所有复杂的宏观理论,最后都会落在这种很小的地方:一个人敢不敢花今天的钱,取决于他是否相信明天。
那年中秋,永康来到家明家,带了一盒月饼。打开以后,四颗都是双黄莲蓉。厚载笑他,说是不是有阴影。永康说:“以前有一年没有蛋黄,看到都怕。”
大家笑。
家明父亲坐在旁边,健康设备提醒他今天不能再吃第二块。老人骂它多管闲事,却没有关掉。厚载在房间里跟AI讨论一个assignment,第二天老师会问他为什么删掉模型给出的两个答案。窗外,一辆无人车停下来,配送机器人在等lift,远处偶尔有无人机的灯。
没有人说未来到了。
因为真正的未来,从来不会宣布自己来了——那是宣战。未来都是慢慢地、悄无声息地融入到生活里。
十四、最后改变世界的,从来不是AI和机器
家明后来慢慢明白,AI未来最值得思考的问题,也许从来不是机器会不会拥有欲望。机器甚至不需要欲望,因为人类已经有足够多的欲望。
老板想降低成本,因为他怕竞争对手;员工开始存钱,因为怕失业;消费者接受无人车,因为想省钱和少等;家长用AI tutor,因为怕孩子输;年轻人转去芯片、能源和机器人,因为怕自己的技能贬值;老人接受监控,因为怕摔倒没人知道;政府增加摄像头,因为需要维持治安;政府吸引外国人才,因为企业怕落后,同时又补贴本地转型,因为自己怕掉选票。
没有谁坐在一间密室里设计2029年的世界。
每个人只是往对自己更安全、更有利的方向走了一步。
等几亿个人都走完以后,办公室少了人,工厂多了机器,天空多了无人机,道路少了司机,学校少了标准答案,城市多了眼睛,能源变贵,判断变贵,审美变贵,所有权变得更重要,人情的灰色空间则慢慢缩小。
这就是技术真正改变世界的方法。
它并不命令人类。
它先改变价格。
价格再诱导选择。
选择形成制度。
制度最后变成生活。
又一年雨季,家明站在Tuas的数据中心外面。雷从海峡方向滚过来,里面几万块芯片正在不停工作,有一些替人写代码,有一些读病历,有一些控制机器人,有一些分析摄像头,也有一些正在帮助人类设计下一代机器。
门外,一个二十多岁的technician蹲在地上检查冷却水管,永康站在不远处和vendor讲话,怡宁在几公里外的能源控制中心值班,父亲在家里和医疗AI争论今晚还能不能多吃一块榴梿。
家明突然觉得,这个世界没有被机器人接管。
它只是重新标了一次价。
程序员过去一小时的执行力、一个中年人二十年的组织记忆、司机坐在方向盘后面的时间、一度电、一块土地、一份判断、一种审美、一次人情上的通融,还有一个人相信自己未来十年都能继续生活下去的确定感,都被放回市场里重新问了一遍:你到底值多少钱?
他想起很多年前那盒没有蛋黄的月饼。当时他们以为,公司只是少放了一颗蛋黄。后来才知道,那只是一个新世界最早露出来的一点边角。
工业革命从来不是机器先改变社会,而是机器先改变价格。价格改变人的选择,人的选择改变企业,企业改变城市,城市改变政治,政治最后再回来决定财富怎么分。
所谓未来,大概就是这样来的。它不会在某一天早上突然出现,而是一场雨,一张预算表,一次取消的看房,一个没有被录取的graduate,一台后来没人再拍照的机器人,一个孩子第一次发现标准答案已经没有那么值钱,一个老人为了安全同意机器知道自己几点睡,一个城市为了公平把越来越多例外写成规则。
等人类有一天回头,才会发现自己为了避开每一个眼前的风险、拿到每一个眼前的好处,已经一步一步走到了那里。
家明那时才明白,他们一开始问错了。
真正的问题从来不是AI最后会变成什么,而是当计算、执行和答案越来越便宜以后,人类还准备把什么留给自己。
也许是判断,是责任,是审美,是关系,是信任,是所有权,是对现实世界的理解;又或者,是一种机器越来越强以后反而越来越重要的能力——知道自己究竟为什么要做一件事。
机器会把How和What变得越来越便宜。
于是人类最终可能不得不重新学习Why。
技术走到最后,竟然回到了哲学。
人真tm有意思。
substack版本:https://agintender.substack.com/p/104?r=8gs9xi&utm_campaign=post-expanded-share&utm_medium=web
星期六,NASDAQ关门,NVDA没有现货价格,但Bitget上的Stock Perp还在交易。问题来了:如果华尔街不报价,谁有资格告诉你NVDA现在值多少钱?
Bitget的答案,是让自己的orderbook接班:2,000 USDT验盘口,300秒EMA慢慢认价,再用±10%的Index围栏和Mark限制防止价格跑太远。——这么做的目的就是为了要让Mark(标记价格)price会在周末随市场波动而变动,但是又不太要太出格。
听起来很稳,但真正危险的地方也藏在这里——当Index和Mark都开始听自己家的盘口,价格发现和自我循环之间,只差一张变薄的周末orderbook。
一、华尔街关门以后,谁来给股票报价?
Stock perp有个很现实的问题:股票会收盘,但世界不会。
星期五纽约下午四点以后,NASDAQ和NYSE关门,NVDA、TSLA这些股票不再产生新的现货成交,但星期六照样可能打仗,特朗普照样可以发帖,BTC更不会因为华尔街休息就停下来。既然Bitget上的NVDA、MSTR、TSLA perpetual还在24小时交易,那周末突然冒出来的新消息,总得有一个地方先反映。
以前最省事的办法,是美股收盘以后把Index锁在周五闭市的价格。星期五NVDA是100,星期六哪怕perp里面已经交易到105、108,Index还是100,等星期一再接回美股。这么做稳,但如果周末真的出了大新闻,Last、Index、Mark和funding就可能越拉越开。
Bitget在2026年6月4日改了这个玩法。传统市场关门以后,它不再让Index一直停在最后一个TradFi价格,而是让自己的perp orderbook接班,通过EMA继续往前推。简单说就是:美股开着,听华尔街;美股关了,开始听自己的盘口。
在深入Bitget的算法之前,给大家来个背景知识的补充,何谓Index,Impact、Oracle,Mark price?
如果你看到以上的介绍,还是一头雾水,不知所云何物,以下是(烧)省(脑)流版:
Bitget的做法,是让自己的orderbook接班。Index先拿2,000 USDT去“验盘口”,算出Impact Bid / Ask和IPD,再用300秒EMA一点点追:
Index_new = Index_old + (1 − β) × IPD
其中 β = exp(−Δt/300)。到了Mark Price,休市后则改成 Orderbook Quote → EMA → Mark,可以抽象成:
Mark_t = β·Mark_(t−1) + (1−β)·Q_t
最后Mark还要被限制在Index附近:
Actual Mark = clamp(Calculated Mark, Index×(1−d), Index×(1+d))
如果你感觉看懂了,那么恭喜你,可以关闭这个页面,或者转到更高阶的:https://agintender.substack.com/p/48bitget-stock-perp?r=8gs9xi
如果感觉没看懂?! 没看懂就对了,那就接着往下看吧~
二、外面有价格的时候,Bitget还是先听TradFi (oracle)
正常美股交易时段,Bitget的Stock Perp Index处于External Mode。官方列出的股票数据供应商包括Pyth、dxFeed、Massive和Intrinio,外面有新的股票价格,Bitget就把这些报价组成自己的External Index,大约每200ms更新一次。
这个时候Bitget没必要自己决定NVDA应该值多少钱。NASDAQ、NYSE里面有股票、ETF、期权、做市商和大量机构资金,整个传统市场的信息量摆在那里,Bitget只需要把这个价格搬进perp。
周末、节假日、每日维护,或者超过一半的外部价格源超过两小时没有更新,Index就会切进Internal Mode;等大部分外部价格源恢复,再切回External Mode。
所以Bitget的态度其实很简单:外面有人说话,我听外面;外面没声音了,我看场内的orderbook和交易。
三、第一关:不是看Last,而是拿2,000 USDT进去验牌
星期六的股票perp最容易骗人的,是Last Price。
Last只告诉你上一笔交易在哪里成交,却不告诉你那个价格后面有没有真的流动性。假设NVDA星期五最后的External Index是100,周末盘口很薄,有人用一笔小单把Last打到108。如果直接拿Last做Index,那几十、几百USDT就可能把整个参考价格打高8%。
所以Bitget先设了一笔:
Impact Notional = 2,000 USDT
然后拿这2,000 USDT分别模拟扫bid和ask,算出:
P_impactBid
P_impactAsk
Impact Price看的是这2,000 USDT真正扫进盘口以后,平均能够在哪里成交:
Impact Price = 累计成交金额 ÷ 累计成交数量
举个例子:有人用50 USDT把Last打到108,但你真的拿2,000 USDT进去,绝大部分还是只能在100、101成交,那这个108的水分可想而知。
但如果周末真出了大消息,100附近卖盘撤掉,新的bid已经堆到106、107,ask也搬到108,那么2,000 USDT真的扫进去,也只能在107、108附近成交。这个时候系统看到的就不是一根针,而是整张能成交的盘口都开始移动了。
所以Last是在告诉你“刚刚有人在哪里成交”,Impact Price是在问:“如果我现在真的拿钱进去,这个价格还能不能成交?”
四、第二关:IPD加300秒EMA,你得在那里待一阵子
验完盘口以后,Bitget没有直接拿Impact Bid和Impact Ask的平均值做Index,而是先算一个IPD:
IPD = max(P_impactBid − S, 0) − max(S − P_impactAsk, 0)
这里的S就是当前Internal Index。
这公式看起来麻烦,其实只是看Index有没有掉出Impact Bid和Impact Ask形成的可成交区间。比如Index是100,Impact Bid已经107、Impact Ask是108,说明整个盘口都在Index上面,IPD为正,Index开始往上追。反过来,如果Index是108,而Impact Bid和Ask只有100、101,IPD就是负数,Index往下走。
如果Impact Bid是99.8、Index是100、Impact Ask是100.2,Index本来就在这个区间里面,IPD就是0,系统没必要乱动。
所以Bitget不是一直在追Last,而是在看:我的Index有没有掉出真正能够成交的价格走廊?
接下来才是EMA:
S_new = S_old + (1 − β) × IPD
其中:
β = exp(−Δt / τ)
Δt = min(Δt, c × τ)
默认参数是:
τ = 300秒
c = 0.1
更新频率 = 200ms
300秒就是5分钟。为了方便理解,如果假设输入一直不变,那么30秒大概吸收9.5%的变化,1分钟18.1%,3分28秒左右吸收一半,5分钟63.2%,10分钟86.5%。
但这只是理论时间尺度。真实市场里,Index越接近Impact Bid,IPD就越小;一旦Index重新进入Impact Bid和Impact Ask之间,IPD可能直接变成0。
所以“五分钟EMA”的意思不是五分钟一定追到新价格,而是:一张新的盘口不能只出现一秒,你得在那里持续一阵子,Bitget才会慢慢相信你。这无形中增加了操纵成本。
c=0.1也不是说价格一次最多涨10%。因为c×τ=30秒,它限制的是单次EMA使用的有效时间。即使系统中间停了几分钟,恢复以后也最多按照30秒计算,一次最多吸收大约9.52%的当期IPD,避免恢复时突然插针。
五、第三关:就算有人操纵盘口,Index外面还有一道±10%的墙
如果只有Impact Price和EMA,只要整个orderbook长时间待在一个新位置,Internal Index理论上还是可以一直追过去。
Bitget没有把这个权力全部交给自己的perp market。
休市期间,系统拿最后一个有效的External Price当reference,Internal Index默认只能在它上下10%以内活动。
假设NVDA星期五最后是100,那么周末Internal Index默认就在:
90 ≤ Internal Index ≤ 110
星期六如果真出了超级大利好,Last可以有人在120、125成交,Impact Bid和Ask也可以整个搬过去,但Internal Index到了110附近,就过不去了。
所以Bitget允许的不是完全自由的price discovery,而是有限的重新定价。它愿意让星期六的crypto market先对NVDA投票,但不愿意在NASDAQ回来以前,把上市公司的Reference Index完全交给一张周末流动性更薄的perp orderbook。
以后如果看到Last已经125,Impact盘口也在120以上,但Index只有110,不代表Bitget没看到新价格,而是它看到了,但风险系统只愿意认到这里。
六、问题来了:周末的orderbook到底有没有货?能不能成交?
讲完算法以后,实际的情况是怎么样:星期六的orderbook到底有没有交易、有没有仓位、有没有资格给股票重新报价?
Block Scholes用Bitget公开API和historical order book data做过研究。2026年5月14日,Bitget的NVDA-USDT perp在mid price上下2%范围内,单边daily median resting depth大约有410万美元。拿Bitget BTC/USDT现货做参照,同口径大约550万美元。也就是说,活跃时段的NVDA perp盘口已经不是一个小玩具市场。
但到了周末,成交量会掉很多。Block Scholes统计2025年9月至2026年5月的数据发现,Bitget这些RWA perp周末成交量相对工作日普遍减少65%到90%。NVDA少88%,QQQ少87%,SPY少67%。成交虽然少很多,但top-of-book spread没有同比例扩大,说明做市商并不会因为周末而消失。
不同股票的差别也很大。2026年8月28日星期五,Bitget MSTR perpetual成交约3550万美元;星期六还有910万美元,星期日1090万美元。更有意思的是OI,三天大概是1480万、1510万、1620万美元。成交少了,但持仓仓位却没同比例减少。
MSTR会这样不奇怪,因为它背后是BTC。BTC如果周末突然大涨,MSTR对应的风险和市场对星期一合理价格的预期也会跟着变,信息很自然会先跑进MSTR perp。
但TSLA的相关性就没这么强。同一个周末,Bitget TSLA perp从星期五约1350万美元成交,掉到星期六约83万美元、星期日约100万美元。也就是说,周末单日只剩星期五的6%—7%左右。
这刚好解释了Bitget为什么不能简单说“周末全部听自己的orderbook”。MSTR背后还有BTC这条24小时信息链,TSLA周末却可能一下少掉九成成交。Impact、EMA和±10% band,说到底都是在解决一个问题:这张星期六的盘口,我到底敢信多少?
2026年2月28日还有一个更好的现实案例。当天是星期六,美国对伊朗发动打击,美股没有开盘,但Bitget上的RWA perp继续交易。Block Scholes记录到,Gold perp大约涨200bps,NVDA跌44bps,QQQ跌31bps,SPY跌14bps。与此同时,NVDA的bid-ask spread从约0.6bps扩大到3.4bps,QQQ从3.7bps扩大到11.8bps,盘口深度也明显下降。
这至少证明一件事:传统市场关门以后,Bitget自己的perp会吸收新信息并重新报价。
但这还不能直接证明周末perp已经完成了“正确的价格发现”。要证明这一点,还得看星期一NASDAQ重新开门以后,周末perp给出的价格是不是比星期五旧价格更接近真正的开盘成交。
七、Mark price的结构
这里以Bitget 2026年4月28日发布的Stock Perps说明:传统股票市场正常交易的时候,Mark Price使用Standard Method;传统市场休市以后,Mark Price改成:
Order Book Quote Data → EMA → Mark Price
这说明周末以后,不只是Index开始听自己的orderbook,Mark也开始从自己的盘口里面拿信息。
但Mark这套EMA没有Index那么透明。Bitget没有继续告诉你order book quote具体取Best Bid/Ask mid、Impact Price,还是经过别的处理;也没有公开这台EMA的β、τ和half-life。
所以不能因为Index的τ是300秒,就想当然第认为Mark也是300秒。我们只能确定:休市Mark会听orderbook quote,而且会经过EMA平滑;这台EMA到底多快,目前没有公开。
此外,Bitget另外还有一道Mark deviation constraint:
Actual Mark = clamp(Calculated Mark, Index × (1 − d), Index × (1 + d))
目前NVDA、TSLA、MSTR、COIN等很多主要stock perp的d是5%。
比如Internal Index是102,场内价格已经跑到108,Calculated Mark也算到108,那么最终Mark最多就是:
102 × 1.05 = 107.10
所以Index外面的±10%和Mark相对Index的±5%并不是一回事。Index影响Mark,而Mark决定是否清算。
前者在限制周末Reference Index能走多远,后者在限制真正拿来算PnL和强平的Risk Price能离Index多远。
最后
随着Tradfi/RWA的产业链和交易逐渐成为了交易所的主流交易,将会衍生出不同的交易方式、套利机会和投资组合。我相信Stock perp在不久的将来,将会成为新的金融基础设施,而了解底层的算法和机制将有助于我们了解这个未来形态的金融战争机器。
如果对各家交易所的算法的内容感兴趣的,也可以关注我的substack:https://substack.com/@agintender , 目前已经分享了Binance、Trade.xyz ,OKX ,Bitget,Gate等交易所的合约算法。
知其然,且知其所以然。
后记
Last、Mark和Index之间的距离
说到这里以后,最值得看的已经不是“300秒EMA是什么意思”,而是星期六真的出了新闻以后,Last、Mark和Index到底谁先动、谁落后、又花多久重新靠在一起.......
欲知后事如何,还请移步substack:
https://agintender.substack.com/p/48bitget-stock-perp?r=8gs9xi
1987年的《华尔街》里,一笔股票订单从电话那头传进纽约证券交易所,书记写ticket,runner拿着单子穿过交易大厅,交易员在一片叫喊声里完成成交,新的价格再通过ticker传出去。今天手机上按一下按钮就结束的事情,当时是真的要靠人在交易大厅里跑。
《繁花》里的大上海也差不多。九十年代初,浦江饭店孔雀厅里坐着红马甲,大屏幕不停跳报价;再早一点,阿宝想买股票,还得让陶陶拿着现金去柜台买。交易大厅先有人喊出新报价,ticker才会跟着动;柜台有人买卖,行情板上才会出现新数字。但是人头攒动的时刻只会持续到下午4点。
休市,意味着结束。
Stock perp这个7 x 24物种的出现给这个看似平常的场景出了道难题。
假设星期五NVDA闭市价是100美元,Nasdaq关门。星期六英伟达突然出了重大新闻,有人觉得星期一应该是105,有人觉得应该是108。股票市场没开,没有新的NBBO,但Binance上的NVDA perpetual还在交易。107有人买,108有人卖。
问题就来了:
原来的交易大厅关灯以后,谁来接过报价板?
正常情况下,链条是:
股票市场成交 → Data Vendor → Binance Price Index → Mark Price
但到了周末,外部股票报价停了,Binance还要让这张24/7交易的perp继续报价、计算盈亏、收保证金和处理清算。总不能一直抱着星期五的100美元等到星期一。
于是2026年5月,Binance做了一件关键的事情:外面的股票市场不报价以后,它开始让自己的perp orderbook参与Price Index (oracle喂价)的产生。(有懂行的朋友们知道26年5月发生了什么事吗?!)
严格来说,Binance官方把它称为 Price Index Methodology 和 Mark Price Methodology,并不是单独一套“Oracle算法”。但从信息传播链来看,它干的就是Oracle的活儿:外部价格源掐断以后,到底拿什么继续告诉风险系统,“NVDA现在大概值多少”。
公式复杂只是这套算法的表象,关键点是它给价格安排了几层过滤网:
Orderbook → Impact Bid / Ask → Impact Mid → EWMA → Price Index → Mark Price → Margin / Liquidation
Binance周末不是简单地说:“场内成交多少钱,我就认这个标的现在值多少钱。”
它更像是在问:
“你们说NVDA值108?可以。先让我看看108后面有没有盘口,能不能持续,再决定这个108有多少资格进入Index。”
看不懂?没关系,拿上你的小咖啡,一起一步步的走进这套休市算法里。
一、先把三个价格搞清楚:Last、Index和Mark
看Binance stock perp,最容易搞混的是Index、Last和Mark。
假设星期五NVDA收100,到了星期六,可能同时出现:
Price Index:101
Last Price:108
Mark Price:103
三个价格都是NVDA,但回答的是不同问题。
Last Price就是刚刚最后一笔真实成交。有人用一张市价单把薄薄的卖盘扫到108,Last就是108。它最接近“刚才有人在哪里成交”,也最容易被薄盘口打一根针。
Price Index是Binance风险体系的参考价。美股正常交易时,它主要来自外部Data Vendors;到了周末和节假日,equity TradFi Perps进入Orderbook EWMA Mode,Price Index改从Binance自己的Global Orderbook里计算。2026年5月16日起,这套模式取代了旧的Fixed Mode。
Mark Price才是风险系统最关心的价格。它参与保证金和清算判断,所以你可以在108成交,但不代表系统马上承认NVDA“值108”。
所以这篇文章真正研究的是:
星期六没有Nasdaq报价以后,Binance怎样把场内交易者的买卖意愿,一步一步加工成一个敢拿去做风险管理的价格。
二、2026年5月16日:Nasdaq下班,Binance自己的盘口开始接班
旧的Fixed Mode很简单:外部股票价格一旦不可用,Price Index就停在最后一个有效值。星期五NVDA是100,周末就继续拿着100。
这样做的好处是安全、保守,但问题也明显。
星期六如果英伟达出了重大新闻,Binance自己的NVDA perp已经交易到105、108,Index却还抱着100不放,这个“参考价”反而脱离了市场。
所以Binance切到了 Orderbook EWMA Mode。
休市后的链条变成:
Binance Global Orderbook
↓
Impact Bid / Impact Ask
↓
Impact Mid
↓
EWMA
↓
Price Index
这一步改变的不只是算法。
正常交易时,是Nasdaq先交易,Data Vendor再把结果传给Binance:
Nasdaq → Data Vendor → Binance
到了周末,则变成:
Binance交易者 → Binance Orderbook → Binance Index
至少在Nasdaq没有新价格的这段时间里,Binance开始生产一个属于自己市场的NVDA参考价。
三、第一道过滤:别拿Last骗我,先看看盘口
这里是Binance整套Perp算法很关键的一层,看订单簿Impact的冲击,也应用到Stock perp。
假设NVDA星期五收100。星期六盘口很薄,有人拿一笔不大的市价单,把最后成交打到了108。
如果Binance直接用Last:
100 → 108
风险控制几乎没法做。
所以Binance不会只看最后一笔成交,而是计算 Impact Bid Price 和 Impact Ask Price。
它问的是:
假设现在有一笔指定规模的订单进来,按照眼前的盘口,平均会成交在哪里?
这笔规模由 Impact Margin Notional 决定:
Impact Margin Notional = 200 USDT / Initial Margin Rate at Maximum Leverage
假设某张股票perp最高杠杆是10倍,对应Initial Margin Rate约10%,那么:
Impact Margin Notional ≈ 2,000 USDT
注:这里只是举例,实际数值要看对应合约的杠杆和保证金参数。
假设Last已经被打到108,但100—101附近还有大量挂单。那么模拟一笔2,000 USDT的订单进去,平均成交价可能还在101附近,Impact Ask就不会跟到108。
反过来,如果真的出了重大新闻,100附近的卖盘撤掉,新的bid堆到107,ask堆到108,而且这个区域有足够深度,Impact Bid和Impact Ask才会一起往上走。
接下来:
Impact Mid = (Impact Bid + Impact Ask) / 2
所以Impact这一层的意思是:
你说NVDA值108没问题,但别只拿一笔108给我看。你得让一整段可以执行的盘口也搬过去。
Last看的是一个点;Impact Price看的是盘口和订单簿结构。
这是第一道过滤。
四、第二道过滤:盘口搬到108了,也得在那里待一会
即使Impact Mid已经从100移动到108,Binance也不会马上把Price Index改成108。
后面还有EWMA。
Orderbook → Impact Mid → EWMA → Price Index
EWMA可以简单写成:
EWMA(t) = α × P(t) + (1 − α) × EWMA(t−1)
α越大,系统越快相信新价格;α越小,过去价格的权重越大。
说得直白一点就是:
108我看见了,但你先在那里待一会。
如果Impact Mid只跳到108几秒钟,很快又掉回来,EWMA不会全部吃进去。
如果新的bid和ask持续在107—108附近,Impact Mid一直站在那里,Index才会逐步被拉过去。
Binance公开文件只写 “EWMA determined by Binance RCH”,没有公开α、half-life或者τ,同时还说明Index movement本身有限制。
这样看,前两层过滤的分工就很清楚了。
Impact Price过滤空间:你要把一段盘口搬过去。
EWMA过滤时间:你还得让这段盘口站得住。
一个负责问“后面有没有钱”,另一个负责问“这个价格能不能持续”。
所以Binance防的并不只是一笔坏成交,还有判断是不是“假的价格发现”。
Last跑进来说:“我看到108了。”
Impact Price问:“108附近到底有多少盘口?”
EWMA再问:“这些盘口待多久了?”
两道闸门都过以后,这个价格才慢慢纳入Index的参考范围。
五、第三道保护:为什么Mark周末只能离Index跑3%
接下来还有一道屏障。
Binance当前规则下,equity TradFi Perps的Mark Price相对Price Index,在weekend和holiday通常最多偏离±3%;其他session一般是±5%。
这里最容易误解的是:
±3%不是说NVDA周末最多只能涨3%。
它限制的是:Mark相对当前Index最多能跑多远。
假设Index还是100,但场内算出来的Mark已经到了106,那么Mark上线被卡在:
100 × 1.03 = 103
但如果EWMA继续把Index推到102,Mark上限就变成:
102 × 1.03 = 105.06
如果Index来到105:
105 × 1.03 = 108.15
所以这不是一堵固定的值,更像是随着时间和价格波动的防护栏。
Index往前走一步,Mark的活动范围也跟着往前。
这样做的目的,是允许周末市场继续产生新价格,但同时又能降低Mark突然远离Index的概率,直接把一大片杠杆仓位打爆清算。
六、周末结束以后,两套价格不能直接硬切过去
还有一个容易被忽略的问题:两套价格体系换班的时候怎么办?
星期五外面的股票市场还开着,Binance Price Index主要跟着Data Vendor。
到了周末,系统切换到:
Global Orderbook → Impact Mid → EWMA
等外部市场重新有价格,又要roll回来。
问题是,两套价格可能差很多。
假设Binance周末Index是108,外部价格恢复以后是104。
如果直接:
108 → 104
这4美元不是市场交易出来的,而是算法换挡roll over的间隙造出来的。
所以Binance使用weighted blend渐进切换:
Price Index = (1 − t / Window Length) × Old Mode Index + (t / Window Length) × New Mode Index
当前Clearing Procedures把:
Window Length = 30 seconds
写进了规则。
于是大概会变成:10秒:106.67;15秒:106;30秒:104
不是一秒钟从108跳到104,而是用30秒慢慢完成交接。
这不是为了让K线好看、也不是为了不让社区在x上骂而已
它是在防止:因人为定价制度本身制造不必要的波动。
七、把五层机制连起来,Binance到底做了什么?
Price Index从外部Oracle切换场内Oracle的转变路径:
Nasdaq / Data Vendor下班
↓
Binance Orderbook接班
↓
Impact Bid / Ask检查可执行深度
↓
Impact Mid形成场内参考价
↓
EWMA检查价格能不能持续
↓
Price Index逐渐移动
↓
Mark受到deviation限制
↓
Margin / Liquidation
看着复杂,实际上可一点都不简单,每一步都有自己的作用:
Impact Price防的是针。 别拿一笔108来骗我,你得把一段orderbook搬过去。
EWMA防的是阵风。 搬过去还不够,你得在那里待一阵。
Index movement limit控制速度。 Index不是毫无约束地追盘口跑。
Mark deviation保护清算系统。 周末Mark不能一下离Index太远,要异动也要慢慢来。
30秒transition负责换班。 外部市场和Binance orderbook切换的时候,不要自己打出价格断层。
什么?!你说还是太复杂?
单独看每一条的论述,确实有点枯燥,但如果你把思路打开,把整个结构联动起来,它其实是在连续追问几个问题:
有没有人在这个价格交易?
看orderbook。
2. 后面有没有足够的盘口?
看Impact Price。
3. 这个价格能不能站住?是不是真的市场价格
看EWMA。
4. 够不够资格进入风险系统?
看Mark和deviation constraint。
5. 外面的股票市场醒了,怎么把报价板交回去?
用transition。
ps:如果你通篇都没看懂,至少记得这5个问题就足够了。
八、所以Binance到底是在跟踪股票,还是开始生产股票价格?
Nasdaq开门的时候,答案很简单。
NVDA在股票市场里发生大量交易,外部Data Vendor把价格送给Binance,Binance再计算自己的Index和Mark。
这时候Binance是一个price taker。股票市场先说话,Binance听。
但到了周末,关系变了。
Nasdaq没有新成交,外部vendor没有新的股票价格,Binance的NVDA perp却还在24小时交易。
有人觉得星期一应该105,就去105买;有人觉得值108,就把ask撤到108;做市商看到新闻以后重新调整库存,原来100附近的流动性逐渐消失。
这些orderflow先改变Impact Price → Impact Price推动EWMA → EWMA再推动Index。
于是一个原本只属于Binance场内的价格判断,开始获得“参考价格”的身份。
所以2026年5月的Orderbook EWMA升级改变的不只是一个参数。
以前是:Nasdaq负责生产价格,Binance负责复制;
现在到了没有外部报价的时段,它变成:
Binance交易者先把信息交易出来,订单簿负责提取盘口和价格,Impact检查有没有深度,EWMA检查能不能站住,最后算法决定它有没有资格进入Index。
Binance从纯粹的价格接受者,变成了一个有条件的价格生产者。
当然,Binance周末交易出来的108,并不等于NVDA股票的“真实价格”。
它生产的是“Nasdaq沉默期间,Binance市场对下一份股票价格的可交易共识”。
而这个价格到底是不是共识,还是噪音,要等星期一重新开盘后方见真章。
九、考试结果要等Nasdaq重新开门方见分晓
假设星期六英伟达出了新闻,Binance NVDA perp先从100交易到108,Impact Price跟过去,EWMA Index也慢慢来到107、108。
接下来才是重点。
如果其他market maker看到Binance这个价格,会不会调整其他stock perp的报价?
如果套利机器人同时在几个venue做市,Binance的变化会不会通过inventory management传出去?
到了星期一Nasdaq开门,NVDA第一笔、前一分钟、前五分钟的成交,到底更接近星期五的100,还是Binance周末的108?
从过往的数据(2026年7月)来看,这个周末定价权的争夺战正在往Stock perp的方向靠近,从下表中,我们能看出距离美股开盘30分钟前的差距已经控制在100bps以内了:
关于详细的数据分析,有兴趣的小伙伴欢迎移步: https://x.com/agintender/status/2088240935276876180?s=20
结语:价格是实时流动的,只是换了个显示屏
从《华尔街》里拿着ticket跑过交易大厅的runner,到《繁花》里盯着行情板的红马甲,再到今天Binance服务器里不断计算的Impact Price和EWMA,金融市场已经完全换了样子。
但底层问题没有变:
一条新信息出现以后,总得有人拿真金白银表达。
过去,这个地方是NYSE,是Nasdaq,是上海证券交易所。
股票市场关门以后,这个位置暂时空出来。
Binance现在做的,就是在这段空白时间里摆了一张新的报价板。
它不直接相信最后一笔成交,也不继续抱着星期五的收盘价,装作世界没有变化,而是要求自己的交易者用盘口深度和时间证明一个新价格,再把这份证明逐渐写进Index。
所以Orderbook EWMA表面上只是一套休市算法。
往深一点看,它回答的是另一个问题:
当Nasdaq不说话的时候,谁有资格先说NVDA值多少钱?
价格是什么固然重要,但知道价格从哪里来更重要。
知其然,且知其所以然
后记
那你说Binance这套前无古人的 休市后的Stock perp的 Oracle 算法会不会有问题?怎么通篇都是歌颂赞美之词?难道就没有限制和风险?
哈哈哈,这必然是有的,而且风险和影响还不小。
如果你看完之后,仍然感觉意犹未尽,或者还有一些讲解不到位的地方,我们把完整版的内容放到了 substack,有兴趣的小伙伴可以移步:
https://agintender.substack.com/p/nasdaqstock-perporacle247?r=8gs9xi&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
也不知道真假,中国大陆这些年的贪腐案爆出来的数字真的是夸张到让人觉得匪夷所思,离了个大谱。一个县长动不动就是几十亿的贪污受贿。
呼和浩特经济技术开发区原党工委书记李建平,最高人民法院复核确认,他非法占有国有公司资金14.37亿余元,受贿5.77亿余元,另外挪用公款10.55亿余元 。
普通人看到这种案子,大概率会问:一个地方干部而已,一个开发区而已,哪里来的十几亿、几十亿给他贪?
确实我们如果拿工资去算,他得从三国时期开始工作,然后不吃不喝才能攒下这些钱。但从政治经济学的角度,一个地方实权职位值多少钱,跟工资不是一回事。土地、工程、国企资金、贷款、拆迁、牌照、项目审批,这些钱不是他的,可很多都要经过他的桌子。一年工资可能几十万,但一张介绍信、一封邮件、一个信息却可能决定十亿、百亿的东西往哪里走。
所以地方权力有点像收费站。收费站自己不用赚一百亿,只要每天经过的车值这么多就可以了。(是不是有点像交易所listing BD了~)
不过这个官场贪腐故事如果只停在这里,也没什么新鲜。真正让我觉得有意思的,是两百年前一个晚清县官留下来的日记。
这个人叫杜凤治。
杜凤治的故事讲的是另一件事:一个位置只要未来可以产生收入,在人还没坐上去以前,就会有人替这个位置折算成自由现金流。
李建平这类现代案件告诉我们,一个职位可以控制多大的资金流;杜凤治则告诉我们,当大家都知道这个位置以后有钱可出,未来的资金流甚至可以在人上任以前,就先拿去贴现
权力或许还没兑现,但官途的未来先被金融化了。
一、考中举人,只是拿到排队的号码牌
杜凤治,字平叔,号垕山,浙江绍兴府上虞县长塘人,1814年出生在浙江绍兴,1844年中举,那一年30岁。我们小时候读范进中举,很容易产生一个错觉,好像锣鼓一响,第二天就可以去县衙上班。但真实的清代官场可没有这么爽,中举(成为举人)只是证明你有资格往上走,什么时候真的轮到一个位置,可能是很多年后的事了。
杜凤治后来大致走的是这样一条路:举人 → 获得进入官僚体系的身份 → 大挑、拣选等途径进入候官池 → 排班等实缺 → 再通过捐纳购买更快的铨选次序 → 进入优先队列 → 还是要等真正的县缺空出来 → 抽中以后才有官做。
杜凤治成为举人之后,一直考不上会试,之后就一直在候补。1855年参加大挑,到了1863年,他干脆注销原来的资格,直接借钱加捐插队,弄了一个加速通道“不论双单月知县,兼不积班选用”。花了大价钱终于在1864年编进候选序列后,但是这还没完。。他还要等。。直到1866年三月,在他同一批的候补里,排在他前面的因为需要守孝,才轮到他抽到广东广宁县知县。
从1844年中举,到1866年拿到实缺,整整22年。人生能有几个22年?!
这很像今天币圈项目拿VC的钱。VC就像是功名,你拿到几个头部基金,身份先不一样,交易所比较愿意见你,下一轮投资人比较愿意谈,媒体也多看一眼。可身份不是钱。杜凤治可以拿功名跟人聊天,不能拿功名买米;项目可以拿十亿美元估值上新闻,但交易所上币还是要等等。
所以融资有时候跟科举一样,先让你进门,进去以后再告诉你:里面还有一条长长的队伍。
要插队?呵呵~
二、朝廷给你官,路费你自己想办法
1866年,杜凤治终于拿到广宁知县。看连续剧的都懂,这个时候应该张灯结彩,祠堂开正门,总算熬出头了!但清朝之所以是清朝,就是吏部给你的只是任命书,不包接送。
清朝对这种中下级地方官,不负责安排交通,也不预支赴任路费。从北京怎么去广东,家人带不带、幕客怎么请、仆人怎么养、路上吃住、船钱车钱,全是自己的事。
大清的入职安排:恭喜加入朝廷,工作地点广东,搬家费请自行处理。
杜凤治1866年9月离开北京,经天津、上海、香港,十月才到广州,一路三十多天。到了广州还不能直接去广宁,因为省城这一关还得跑。总督、巡抚、布政使、按察使、知府要拜会,衙门里的幕友、门房(aka 门口保安)、公文人员都要打点。
晚清官场很喜欢讲跑关系、谈合作,放在今天的web3、币圈可一点都不输。当知道你要上某安、某k、某base了,有些打着VC、孵化器的名义,就会屁颠屁颠的跑来要求项目方再上线前按照天使轮的估值拿个x%的token,而且lockup还要按照最优惠的标准。
问题是,杜凤治没钱。20几年都耗在了考试、打零工、等待,又没有家族的托举,他该怎么办?
于是北京早就发展出一门成熟生意:官债。
三、普通人穷,钱庄不理;准县长穷,钱庄主动上门
普通人穷,钱庄不予理会;一个马上去做知县的人穷,钱庄可谓高高兴兴引进门。因为普通人今天没钱,半年后可能还是没钱;准知县今天没钱,半年以后手上有一个县。
杜凤治拿到广东官缺以后一个多月,上门替他介绍官债的人“不下四五十人”。一个穷得连上班路费都不够的人,突然变成金融市场的热门客户。
原因很简单。债主看的不是杜凤治今天有多少钱,而是他马上坐到什么位置。表面上借钱给的是杜凤治,心里面算的是广宁县能产出多少油水?
这也是为什么条件敢开得这么狠。到了同治五年六月,杜凤治谈成一笔官债:名义借4000两,实际到手2000两;后来又借680两,到手340两 —— 什么砍头息,对半息看过么?
今天如果有人跟创业者讲:“我借你四百万,你实际拿两百万,不过欠条还是四百万。”正常人的第一反应应该不是签字,是先看看对方是不是诈骗集团。
杜凤治却得签。
他已经等了22年,读书、考试、候补、加捐,时间和钱都放下去了,现在只差去广东。这个时候你跟债主说利息太贵,债主大概只会说:没关系,你可以不借,回去继续等。
融资成本很多时候不是由利率决定,是由你还有没有别的路决定。
晚清时期,债主怕你到了广东以后不认账,还会自己或者派伙计跟着赴任,等到了地方收完钱再回来。所以大清县太爷上任的队伍里面,可能有一个人看起来很低调。你以为是师爷,不是;以为是护卫,也不是 —— 是催债的。
不知道你们还记得某些币圈的明星项目也出现过类似的情况,某某VC的合伙人躬身入局,加入团队扬帆起航,现在看起来是不是有点那味儿了?
四、到了广州,第一轮钱又不够了
杜凤治到了广州,很快发现北京借来的钱还是不够。各衙门要跑,门包要给,公文有人送,也有杂费。去总督衙门辞行,因为门包没准备好,门房甚至不肯递他的手本,最后还得把价钱谈好,钱过了,门才开。
于是他在广州继续借,又向银号和私人借了三千多两。
更有意思的是,广州银号为什么敢继续借?因为当地人比北京债主更懂广东的县。协成乾银号掌柜孟裕堂判断广宁是个“优缺”,认为一年做得到上万两,于是愿意继续借。
这个画面比官债本身更重要。
杜凤治还没坐进广宁县衙,广州银号老板已经替这个县把账算过了。税源怎么样,商业怎么样,这个缺好不好做,一年大概出多少钱,够不够还债,人家心里面有数。
杜凤治看到的是:终于轮到我当官。
债主看到的是:这个位置开始有收入了。
同一件事,两套估值。
一个人二十多年寒窗苦读,好不容易看到的是人生理想;金融市场看到他的第一眼,已经把人生理想折算成现金流了。
五、晚清县衙最麻烦的,是灰色是底色的时候。
今天我们的理解很简单:政府的钱是政府的钱,官员工资是官员工资,公务走预算。但晚清县衙可分不清。
州县办案、勘验、缉捕、差役、幕客,都要花钱,可正式财政一定不够,这点朝廷肯定是知道的,所以在各个方面,比如征收、规费、罚金等会留有一大片灰色空间。州县的钱粮征收,也不是国家派一个公务员收完就结束,而是一整批书吏、差役和地方人员围着这条流程生活。
所以一个县为什么有这么多钱,不是因为知县工资特别高,而是税、司法、商业、牌照、地方治理,一笔一笔都经过这里。一个节点承担的功能够多,围着节点的人自然都会想办法从里面找收入。
这也是为什么只讲“晚清官员道德差”,是没办法解释这件事的。不是说制度有问题就可以替个人开脱,该负责还是要负责。问题是,如果合法收入和合法财政覆盖不了制度要求你做的事情,而灰色收入又长期被默认拿来填洞,最后公与私一定会黏在一起。
最开始可能是“这件事不这样搞就办不下去”,后来变成“大家历来这样搞”,再后来才变成“反正大家都拿,我多拿一点有什么关系”。
腐败很多时候不是一脚踹门进来的。它先以“方便办事”的身份坐在角落,但坐久了,就不走了。
如果你细心一点,你可能会惊觉:这不是跟某交易所、DeFi协议的BD(尤其是上币BD)、xxx拿deal的VC合伙人、某某MM机构的partner等等有点雷同了。事事都要花钱,但是领导给的又少,明面上的账单肯定不够cover,有甚者直接是老板说不要走公账,那你说这该怎么办?
六、杜凤治上任以后,也不是坐在县衙等银子自己送上门
杜凤治到任广宁以后,身后欠了这么大一笔钱,他该怎么还清这些高利贷?答案:催收
炕上还没捂热,杜凤治就要马不停蹄地赶往各地,除了是赴任时的官债没有处理完,一边是州县本来就有钱粮征收任务。他不可能坐在县衙喝茶,等乡民哪一天心情好,自己排队来把欠粮交清。日记和后来的研究都显示,他会亲自下乡催征,而且花在催粮上的时间不少。
当时广东州县催粮,不是今天寄一封提醒信就算了。县衙会带着书吏、差役、行杖人员一起下乡,地方又大,人口又散,官府自己没有能力一户一户找到,所以一定要借助宗族和地方士绅。谁家欠粮,找不到本人,就找宗族;宗族不动,就找绅士。一个士绅自己可能已经交清了,但只要整个宗族或者乡里还有欠账,官府一样会找他,因为他是官府能够抓得到、也有能力施压的那个节点。类比币圈,当出了问题,交易所就会找做市商、找项目方、找接广告的KOL,以此类推。
这个逻辑其实很现实。县衙没有能力碰到每一个最终付款人,所以一定要靠中间层传压力。放到今天币圈,当然手段完全不同,项目方不会抓人,也不会封祠堂,但组织上的逻辑有一点像:项目本身不可能直接触达每一个用户,于是中间就会长出交易所、做市商、社群、渠道、合作伙伴、各种商务人员。项目需要流量、需要资金、需要用户,这些中间层自然就变得有价值。
七、钱粮收不上来,杜凤治是真的会封祠堂
《杜凤治日记》里面最好看的部分,就是你会看到催粮这件事最后可以搞到什么程度。一个宗族欠钱粮,杜凤治会封祠堂。有产业的,也可以封店铺。宗族里面真正欠钱的人找不到,就找族里有头有脸、抓得到的人来施压。
这个手段为什么厉害?因为祠堂不是普通一栋房子,它是整个宗族的公共空间,是祖先、身份、面子全部放在一起的地方。
甚至清代一些地方催粮,会把祖先牌位先扣起来。你可以不怕县太爷,可整条村的人看着祖宗牌位被官府锁住,这个事情就很难继续装没发生。放到今天的话,大概就是追债追到你家祖坟。
而且还有株连的玩法。广宁有过一个姓谢的人,自己名下的钱粮交清了,欠的是祖上传下来的共有产业。问题是兄弟太多,官府一个一个找很麻烦,于是先把压力放到抓得到的人身上,让他自己回去找兄弟解决。这个逻辑很简单:我不是不知道真正欠钱的人很多,我只是先找一个可以执行的人。
杜凤治在罗定征粮的时候发现,有些所谓“殷丁”其实穷得像乞丐,你打死他也拿不出钱。他自己在日记里判断,与其逼这些穷人,不如“限绅士究比限殷丁有拿搦”——说白了,找有钱的人还钱才是王道。
这件事很值得记住。因为所有硬指标最后都会寻找一个可以执行的人。县衙上面有人催,县衙就往下面找;下面太散,就找士绅;士绅再往宗族里面压。压力不会消失,只会一层一层往下传。
而在币圈?交易所能找谁?
到了后来,杜凤治催粮的办法更直接。欠粮的人躲起来,官府会找家里人,甚至拿家属施压;有时候封屋,有时候威胁拆烧住宅,也会禁止欠粮户演戏酬神、收割晚稻,逼他们先把钱粮处理掉。
钱粮征收本来就是州县官的硬任务,交不上会影响考成;广东地方治理本身也复杂。杜凤治的私人债务、第一次做官的亏累、家庭开支、官场费用,再加上朝廷给他的公务要求,全部叠在一起,才形成那个状态:公家的账要钱,私人的账也要钱,上面最后只问你交出来多少。
所以杜凤治会越来越“勤奋”。
这个勤奋不是鸡汤里面那种努力奋斗,而是利息在屁股后面追着跑的窘迫。
八、所以项目方会开始想尽办法,把未来收割
杜凤治面对钱粮压力,可以下乡催、封祠堂、压士绅、找宗族,因为封建时代的人跑不了,祠堂就在那里,而且杜有行(暴)政(力)力量作为后盾。
那些负债累累的项目方呢?要知道资产负债表给人的压力是相通的。项目要把交易量做起来,要增加流动性,要上更多平台,要搞积分、质押、空投、生态激励,要不断找新的使用场景。做得好的,这叫把融资真正变成产品、用户和收入;做得差一点,就开始用补贴买数据;再差一点,产品不行,最后只剩故事、价格和金融工程。
这也解释了为什么有些项目一融完大钱,就进入一种停不下来的状态。上一轮讲基础设施,下一轮开始讲生态;生态没起来,再讲消费;消费不行,碰到人工智能热,就再加人工智能;过几个月市场热点变了,又要换一个故事。不是每一次转向都是诈骗,创业本来就会调整,但你要知道,后面一直有一张账在追。
一个完全没融资的小项目可以说,做不出来就算了。一个融了几千万、前面站着几十家基金、养着一大队人、代币都准备上市的项目,说“算了不做了”,哪能这么简单。。。
怎么办呢?项目方只能找到各路大神,不管是做市商、社区、喊单人、拉盘方、庄家通过各种金融工程来收割市场上不明所以的流动性来回血、还债。
杜凤治自己后来在仕途低潮的时候也抱怨过,债务、亏累、家庭压力全部在身上,如果有退路,他宁愿有几百亩田,也不想继续干这个“九幽十八地狱”的营生。这个心态放到今天,很多创业者应该看得懂:每天半夜还在线,不一定都是热爱,有时候只是走到这里了,真的回不了头。
这在清朝可谓是人尽皆知之事,但还是架不住前仆后继的年轻人考取功名,因为大家都觉杜风治一介布衣,虽然熬白了少年头,但终究还是上岸了,人活一辈子,只能要出头,拿到大结果,做什么都行。
科举最厉害的地方,不是它真的平等,而是它让整个社会相信,至少还有一条向上的路。哪怕这条路要读二十年、等二十年、借高利贷、找关系,还是有人愿意挤进去。因为对很多人来说,最可怕的不是这条路贵,而是除了这条路,根本没有其他路可选。
后记
最后,再给大家介绍一个人,杜联,字耀川,号莲衢,浙江上虞人,翰林出身,后来做到内阁学士兼礼部侍郎衔,官阶从二品,同治年间出任广东学政(学政就是钦差,在省里的地位很高,仅次于将军、督抚,在布政使、按察使之上)
他是谁呢?他是杜风治“远房族侄” (同宗远亲),按宗族辈分,杜联反而比杜凤治晚一辈,只是杜联年纪比杜凤治还大十多岁。杜凤治年轻时曾在杜联门下读书,两人在北京候补期间关系很深,杜凤治日记里尊称他为“莲翁”。
说一个故事:
后来广宁“闹考”。杜凤治跟当地士绅闹翻,事情一度搞到可能影响他的乌纱帽。他赶紧把事情告诉当时的广东学政杜联。杜联不只安慰他问题不大,还亲自给署理布政使写信,帮他疏通。最后杜凤治居然没有被撤职。虽然广宁待不下去了,却在杜联的“建议”和“安排”下,被调去四会继续做知县。
鲁迅曾说过:不做更好,只做不同。如果最终目标是要拿下标的的定价权,那就不要去 Nasdaq 最强的地方硬碰硬,而是把战场搬到自己最擅长的 Perp、24/7、杠杆、链上库存和去中心化的野生/正规MM。
用Perp 拿下价格高地,用 bStocks 承接库存与纠错 ——拿下定价权。
1848 年,Chicago Board of Trade (CBOT)成立的时候,它还不是后来那个巨大的期货市场(CBOE)。芝加哥正在变成美国中西部谷物的集散地,铁路、运河把一船一船、一车一车的小麦和玉米送进城市。问题是,小麦不是股票。同样叫 wheat,不同农场、不同年份,根本不是同一种东西。买家如果连自己买到什么都不知道,就很难形成一个统一的市场价格。CBOT 最早做的事情之一,就是把这种混乱整理成可以交易的标准。1859 年获得伊利诺伊州授权后,CBOT 可以制定谷物等级,并由指定检验员判定质量;到了 1865 年,保证金和交割规则也开始制度化。
这件事听起来不像金融创新,更像仓库管理,但这个仓库改变了市场的结构。
谷物进入大型 elevator 以后,不再需要追问这一袋麦子来自哪一个农场。市场开始按照统一等级交易,例如某一种标准等级的小麦。美国联储在回顾这段历史时提到,这种 grading 和标准化仓储让买家知道自己买的是什么,也降低了交易成本,给流动性市场创造了条件。
然后才轮到期货。
农民可以提前卖未来的收成,粮商可以买未来的货,投机者不用把几千蒲式耳小麦搬回家,也能围绕未来价格下注。CBOT 从早期的 forward、“to-arrive”交易逐渐发展出标准化期货,到 19 世纪后半叶,芝加哥的谷物期货开始承担价格发现、风险管理和公开报价的功能。
这里有一个容易被忽略的地方。
最后跑得最快、交易量最大的是期货,但让期货不至于变成一场脱离实物的赌博的,是后面的谷仓。
背景
2026 年 8 月的一个周末,Binance 上 NVDA、TSLA、SNDK、SKHY 四只股票永续合计成交约 4.61 亿美元。星期天,四只 Perp 的价格都高于前一个现金市场收盘,星期一美国现金市场开门以后,四只却全部低开。单看 SNDK,那个周末 Perp 成交约 3.38 亿美元,Friday Cash Close 是 1,212.21 美元,Sunday 交易到 1,223.98 美元,Monday Cash Open 却落在 1,203.41 美元。
一个月前的美国独立日长周末,同一只 SNDK 给出了另一种答案。现金市场从 1,745 美元休市,但在周日 Binance 交易到 1,841.88 美元,周一 Cash Open 是 1,828.68 美元。现金市场重新开门后出现约 4.8% 的跳空,Binance 周末价格提前覆盖了这次上涨的大部分幅度,只是价格走过了头。
同一个产品,一次把周一的大跳空提前交易出来,一次在几亿美元成交以后把方向看反。这件事把 24/7 股票的问题从“交易时间延长”推到了市场结构:成交量不是定价权。
如果 Binance 的目标只是让用户星期六也可以买股票,延长交易时间就够了。但把 Direct Stock、TradFi Perp 和 bStocks 放在一起看,可以看到一套不同的结构。现金市场闭市以后,Perp 先承接交易方向、杠杆和高频交易,bStocks 提供可以持有、搬运、抵押和对冲的股票库存,链上协议把中心化交易所之外的资本接进来。等传统股票市场重新开门,再看这套 24/7 市场形成的价格有没有被美股市场接受。
这篇文章讨论的不是 bStocks 是不是另一种 tokenized stock,而是另一件事:如果 Binance 要争传统股票闭市后的第一版价格,为什么发动机要用 Perp,而 bStocks 又为什么会成为库存层和纠错层。
一、Binance 要争的不是多两个交易日,而是股市关门以后的价格
股票市场有一个时间上的缺口。纽约星期五下午 4 点收盘以后,公司还会发布消息,宏观政策会变化,产业链会发生新的事情,战争和政治也不会等 Nasdaq 上班。资金仍然在重新估值这些股票,只是这些判断暂时进不了美国现金股票的正式订单簿。
所以问题不是没有信息,而是信息出来以后应该去哪一个市场(用仓位)表达。如果某个市场可以在 NYSE、Nasdaq、KRX 、港交所休市的时候承接股票风险,它就有机会形成下一次正股市场开门之前的价格发现。
Binance 的三种产品刚好分成三个角色。Direct Stock 负责真实证券、公司行动和传统市场接口;bStocks 把股票变成一件可以持有、转换、转链和抵押的资产;TradFi Perp 负责多空、杠杆和连续交易。
如果要成为价格发现的源头,最适合冲在前面的不是 bStocks,而是 Perp。原因也不复杂:价格发现的第一步是让观点进入市场,而衍生品表达观点的成本是低于现货的。
二、为什么Perp更容易做到价格发现?
以 NVDA 为例,7 月 17 日至 22 日的一段样本里,NVDAB Spot 名义成交约 421 万美元,同期 NVDAUSDT Perp 约 4.18 亿美元,相差约 99 倍。只看周末,7 月 18 日 Perp 约为 bStocks 的 37 倍,7 月 19 日约为 68 倍。
这里比较的是 Binance 内部两种产品,不是 Binance Perp 和 Nasdaq NVDA 正股。美国现金股票的成交规模仍高于 Binance 股票 Perp。这个比较的意义,是看现金市场休息以后,新的方向订单更容易流向哪里。
现货买完以后可以放几个月,而Perp 会不断开仓、平仓、反手、调整杠杆、做 basis、收 funding,做市商也会不断重新 hedge。同样一块钱的资本,在 Perp 里可以贡献多次 gross turnover。做空的区别更大:星期六出现 NVDA 利空,没有 NVDAB 库存的人想在现货做空,需要先处理 borrow;Perp 只需要 Sell 就能表达方向。
因此,休市后的第一条价格路径可以写成 Information → Perp → Candidate Price。Perp 的作用是生产候选价格,而不是保证候选价格正确。这个区别决定了 bStocks 存在的意义。
三、研究口径:25 次“闭市—重开”的数据比较
为了观察这口价格是怎么形成的,我们收集并整理了 NVDAUSDT、TSLAUSDT、SNDKUSDT、SPCXUSDT和 SKHYUSDT 的交易数据。美国市场能够完整对应下一次 Cash Open 的样本有 25 次,其中 NVDA、TSLA、SNDK、SPCX 各 6 次,SKHY 1次。
一次样本从前一个 Cash Close 开始,经过 Pure Weekend、Sunday Price、Monday Premarket、Opening Auction,再到下一次 Cash Open。Sunday 19:59 ET 用来观察常规美股 Premarket 尚未开始时的价格,Monday 04:00 以后 Premarket 回来,09:25 之后 Opening Auction 信息进入,最后拿正式现金开盘作为验证点。
这批数据分别回答四种问题:
1. 价格部分看周末报价离下一次现金开盘有多远;
2. 流动性部分看屏幕价格可以承受多大的实际订单;
3. 成交量部分看市场转了多少钱;
4. 交易频次部分则看这些成交更像投资者的独立观点,还是程序化交易、做市和 HFT 形成的高周转市场。
一个市场有价格,不代表价格能执行;有成交,不代表成交来自独立判断;有流动性,也不代表它拥有价格发现能力。
四、价格调查:从 181.9bp 收敛至 11.3bp
这里的“误差”是某一时点 Binance Perp 价格与下一次 Cash Open 的绝对距离,统一换算成 basis points (bp)。
周日的结果是 13/25,也就是 52%。25 个样本里 13 次方向一致、12 次不一致,与 50% 的随机方向判断没有可辨识差别,所以这批数据不能证明 Binance 存在稳定的 Weekend Discovery。
09:29:59 的 11.3bp 也不能被简单地认为是 Binance“预测周一开盘”的能力。到了这个时间,美国 Premarket 已经交易几个小时,Opening Auction 的信息也进入市场。Perp 如果仍然大幅偏离股票盘前报价,本身就会形成交易机会。
因此,从 181.9bp 收到 11.3bp 能说明 Binance Perp 在传统市场重新上线的过程中逐步接近下一次 Cash Open,却不能说明是 Binance 带着现金市场走。要回答这个问题,还需要把 Binance Perp、bStocks 和同一秒的美国 Premarket last、bid、ask 放到一起做 lead-lag。
如果 Premarket 先从 100 走到 105,Perp 后来才到 105,这是 follow;如果 Perp 先到 105,Premarket 后面向它靠,才有价格发现和价格领导的意义。
五、开盘前的价差不是一条直线:SNDK 在 09:25 只差 2bp,五分钟后反而偏离了
2026 年独立日长周末(7月3日-5日),NVDA、TSLA、SNDK 三只 Perp 从 Sunday 到 Opening Cross 前的路径就不同。
这么看起来 这时候的 NVDA 更像一条纠错路径。周日在 198.35 美元,而 Cash Open 最后是 194.42 美元,差约 202bp;09:25 回到 194.97,09:29:59 是 194.55,误差缩到 6.7bp。
TSLA 的方向从 Sunday 开始就是对的。Cash Close 是 393.45,Sunday 是 399.40,Cash Open 是 397.50。市场提前交易出上涨方向,只是 Sunday 的幅度超过了最终 Opening Gap。
SNDK 的路径更说明问题。09:25 时 Perp 在 1,828.97 美元,Cash Open 最后是 1,828.68 美元,差不到 2bp;到了 09:29:59,Perp 又掉到 1,825 美元,误差扩大到约 20bp。
这说明 Opening 前价格不会沿一条直线朝最终开盘价移动。Premarket 成交、NOII、做市商库存和最后几分钟的订单都会改变价格。研究谁拥有定价权,不能只看周日和周一09:29:59 两个时间段,而要看整段 lead-lag path。
六、Perp 不一定比 bStocks 更接近下一次 Open
另一组低频样本使用 NVDAB、TSLAB、MUB、COINB 的 UTC 日末价格,与下一次美股 Cash Open 做 handoff 比较,并对有数据的标的加入 Perp。
八个 bStocks 观察值的 handoff error 中位数约 117.2bp,六个可比 Perp 观察值约 118.9bp。
7 月 23→24 日的 NVDA 是一个好例子。NVDAB 是 207.97,Perp 是 207.99,下一次 Cash Open 是 207.45,两边都高约 25–26bp。这里 bStocks 的价值不是给出一个比 Perp 更接近正股市场的价格,而是把休市期间形成的股票价格保存成一份可以持有、转移、转换和融资的现货型库存。
Perp 负责让价格移动,bStocks 负责把价格变成资产。
七、股票拆开以后:NVDA 是纠错,TSLA 是 Overshoot,SNDK 是压力测试,SPCX 是产品实验
在 NVDA 的数据样本里,Sunday 与下一次 Cash Open 的平均绝对偏差约 113bp,方向 3/6;TSLA 约 81bp,方向 4/6;SPCX 约 149bp,方向 3/6;SNDK 达到约 351bp,方向 3/6。到了 09:29:59,四者的描述性平均偏差分别降到约 11.8bp、8.6bp、9.4bp 和 16.0bp。
NVDA 更适合看错误价格怎么修正。值得注意的是在独立日样本里,Sunday 198.35,Cash Open 194.42,偏差 202bp,之后价格一路向 194 美元附近回归。
TSLA 适合看 Overshoot。Cash Close 393.45,Sunday 399.40,Cash Open 397.50,方向对了,幅度超了。
SNDK 把两种状态放在同一只股票里。独立日长周末,它提前交易出大部分 +4.8% 的 Opening Gap;8 月另一个周末,Friday Close 是 1,212.21,Sunday 是 1,223.98,Monday Cash Open 却是 1,203.41,方向反了。
SPCX 的位置不一样。它的 Sunday MAE 约 148.8bp,方向也是 3/6,但这只股票从 Pre-IPO Perp 一路走到公开股票、TradFi Perp 和 SPCXB,同一个风险在 Binance 里经历了“先有衍生品价格、后有现金股票”的产品迁移。它更适合拿来观察一套 24/7 价格体系怎样和后来出现的现金市场接轨。
所以闭市价格不适合只分“对”和“错”,而是可以进一步分为:Direction Discovery、Magnitude Discovery、Correction Dependency。(后文会介绍)
八、SPCX:从 Pre-IPO Perp 到公开股票,Perp到股的定价实验
SPCX 和 NVDA、TSLA、SNDK 有一个结构上的差别。Binance Futures 在 2026 年 5 月推出 Pre-IPO Perpetual 时,第一只合约就是 SPCXUSDT,用来交易 SpaceX 未来公开市场估值。SpaceX 上市以后,SPCXUSDT 转为标准 TradFi Perp;同时也增加了 SPCX Direct Stock 和 SPCXB。也就是说,这只股票先有衍生品价格,后有可以验证它的公开现金市场,再补上可以持有和上链的 bStocks。
这给了一个少见的实验环境。对 NVDA 和 TSLA 来说,Binance 是在一个成熟市场外额外增加的 24/7 风险层;SPCX 则经历了“Pre-IPO Perp → Public Stock → TradFi Perp → bStocks”的迁移。等现金股票出现以后,原来那个不停交易的衍生品价格才第一次有了固定的 Monday Cash Open 可以反复校验。
六个完整周末的 SPCXUSDT 数据如下:
六次 Sunday Price 的方向是 3/6,距离下一次 Cash Open 的平均绝对偏差约 148.8bp,中位数约 134.4bp。到了 Monday 04:00,平均偏差降到 114.1bp;08:00 是 102.0bp;09:00 是 53.8bp;09:25 是 29.3bp;09:29:59 则降到 9.4bp。08:00 以后六次方向都与最终 Opening Gap 一致,但这时候 Premarket 已经回来,所以这条曲线证明的是价格接力和收敛,不是 Binance 单独完成了价格发现。
SPCX 还把 Overshoot 这件事表现得很集中。在 Sunday 方向看对、同时 Opening Gap 超过 50bp 的三个周末里,7 月 20 日 Sunday Move 约为最终 Gap 的 2.79 倍,7 月 27 日约 1.60 倍,8 月 10 日约 1.34 倍。所以这个事情可能上线时间的关系不大,即使上线市场也会overshoot。
8 月 10 日的路径更说明问题。Friday Close 是 133.11 美元,Sunday 已经到 135.57,Monday Cash Open 是 134.95。这个 Sunday Price 只比最终 Open 高约 46bp,但 Monday 08:00 SPCXUSDT 一度冲到 138.80,离最终 Cash Open 扩大到约 285bp;09:29:59 又回到 134.86,只差约 6.7bp。价格可以靠近,也可以在 Premarket 回来以后重新走开,再收回来。
此外,SPCX 的成交结构也不是一个安静的现货市场。六个周末 SPCXUSDT 合计成交约 15.46 亿美元,约为 NVDA 同口径的 10 倍;底层 fills 约 358 万笔,平均 3.45 笔/秒。它的规模处在 SNDK 和 NVDA 之间,更像一台全天运行的程序化风险机器。对 bStocks 来说,这个案例的意义很直接:Perp 转得越快,只要存在客户净订单流,做市商就越需要 SPCXB 或 SPCX 这样的库存腿去承接 delta。
所以 SPCX 不是“Binance 已经拿到周末定价权”的证明。它更像整套产品栈的缩影:Perp 先生产候选价格,SPCXB 把价格保存成资产,Stock 提供现金市场出口,borrow 和跨市场套利决定错误价格能不能被双向攻击。它让我们看见 Binance 如果要争闭市定价权,这套基础设施可能长什么样。
九、周末的交易量调查
从六个周末的数据统计来看,NVDAUSDT 累计成交约 1.54 亿美元,TSLAUSDT 约 1.07 亿美元,SPCXUSDT 约 15.46 亿美元,SNDKUSDT 达到 29.22 亿美元。
从上表来看,成交量出现了清楚的梯队:SNDK 六个周末 29.22 亿美元,SPCX 15.46 亿美元,NVDA 1.54 亿美元,TSLA 1.07 亿美元。SPCX 约为 NVDA 的 10 倍、TSLA 的 14 倍,但只有 SNDK 的一半左右。这个排序和公司市值、传统股票知名度并不是线性关系,所以 gross volume 不能直接翻译成自然投资需求。
还有一个数据值得注意:开盘前最后五分钟,SNDK 六次平均仍有约 2,664 万美元成交,SPCX 约 1,888 万美元,NVDA 约 249 万美元,TSLA 约 201 万美元。Opening Cross 临近时,Perp 不是停在那里等结果,而是在继续重新交易价格。
Volume 这个数据的核心是:这些成交是谁做的、以什么频率发生、每单多大。
十、交易频率调查:SNDK 每秒 7.3 笔,SPCX 每秒 3.45 笔
把 SNDK 的 29.22 亿美元和 SPCX 的 15.46 亿美元拆到逐笔成交以后,市场形态发生了变化。
SNDK 六个周末一共有约 757 万个 fills,平均每秒约 7.3 笔;SPCX 约 358 万个 fills,平均每秒约 3.45 笔;NVDA 约 64 万个 fills,平均每秒约 0.62 笔。三只股票的差距首先体现在交易频率。
有意思的事,单笔金额的差距没有成交频率那么大。SNDK 平均 raw fill 约 386 美元,SPCX 约 432 美元,NVDA 约 241 美元。SPCX 的中位金额约 171 美元,也和 SNDK 的 173 美元接近。SNDK 和 SPCX 的大额 turnover 不是靠少数超级大单堆出来的,而是靠更密集的成交
由于我们无从得知交易账户的信息、我们也不知道这些 fills 来自多少独立参与者,机构,做市商,但从交易的体量和频率观察,本文倾向于,“这几十亿美元的成交并不代表同等规模独立投资观点”的论点。(aka 不是机构在下注)
我们认为,SNDK 和 SPCX 都形成了高转速股票衍生品市场,只是 SNDK 的转速更高。
(SNDK 分析:https://substack.com/@agintender/note/c-311284509?utm_source=notes-share-action&r=8gs9xi )
SPCX 交易量的 24 小时分布还能再进一步分析:
美东时间 00:00–06:00 仍贡献约 20.8% 的周末 gross notional 和约 20.9% 的 raw fills,对应这段深夜时段平均约 2.9 fills/秒。六个周末的 taker buy/sell notional imbalance 约为 -1.16%,整体接近双向平衡。这个形态更像做市、程序化交易和跨市场套利共同形成的全天候市场。
十一、每单大小也提示,Perp 和 bStocks 可能承接的是两类订单
SNDK Perp 的平均 raw fill 约 386 美元,SPCX 约 432 美元,NVDA 约 241 美元;SPCX 和 SNDK 的 aggTrade 中位金额分别约 171 美元和 173 美元。Binance Research 对 bStocks 的报告称约 93% 的 bStocks 交易属于 fractional trade,中位成交额只有 18.81 美元,约 80% 的 tokenized-stock 交易来自新兴市场用户。(https://www.binance.com/en/research/analysis/opportunity-only-tokenized-stocks-unlock)
需要注意的是,本文 Binance Research的数据口定义不同,所以不能直接用 386 除以 18.81,然后推出 Perp 用户的平均仓位是 bStocks 用户的 20 倍。不过如果把它们放在一起,可以看出一种产品分工:bStocks 更容易承接小额现货、长期库存、跨时区 retail 和链上用户,Perp 更容易集中杠杆、basis、做市、HFT 和高周转资金。
一个市场负责形成可持有的股票库存,另一个市场负责让同一份风险高速换手。只有做市商和套利者把两边连接起来,才可能形成一套价格网络,而目前这两个不同的产品还没有联动起来,这是一个可以发力的点。
十二、Perp 成交越大,bStocks 的库存作用越突出
既然 Perp 成交量可以是 bStocks 的几十倍,为什么 Binance 还需要 bStocks?答案在做市商的账本里。
客户和 Market Maker 的 Perp 仓位是镜像关系。客户净 Long,MM 就是 Short Perp,需要买入正 delta 的 bStocks 或 Stock;客户净 Short,MM 就是 Long Perp,需要卖掉 bStocks 库存,或者借 bStocks 以后卖。
Perp 解决的是交易速度,bStocks 解决的是风险放在哪一层资产负债表里。如果客户净订单持续向一个方向流,MM 的 delta 就会积累,不能永远留在 Perp 内部转手,总要有一条库存腿承担风险。
所以 Perp 的高成交量不是 bStocks 失败的证据,反而是 bStocks 存在的理由的之一。衍生品转速越高,对库存、融资和借券的需求就越大,对散户可能没什么感觉,但是这对于做市商来说则是一个必需品。
十三、bStocks 不是“支点”,1:1 backing 更像 terminal constraint
说到这里,大家可能会把 bStocks 叫作 Perp 的现货锚定点,容易把它想成 USDT 对美元的那一套。但是在不同场景下作用是不同的,至少在股票周末不是这样的。
星期六把 NVDAB 转成 NVDA Stock,不代表 Nasdaq 同一秒有现金市场让另一条套利腿完成。你拿到的是一份能够接回真实股票的库存,不是一个可以马上完成的 Cash Arbitrage。
所以 1:1 backing 更像 terminal constraint。市场知道 bStocks 最后能够接回真实股票,也知道 Cash Market 会再次打开,因此价格可以在休市时偏离,但偏差超过资金成本、库存成本、event risk 和执行摩擦以后,会产生等待传统市场重新开放再收掉价差的激励。
因此 bStocks 的工作不是告诉 Perp“正确价格是什么”,而是给 Perp 的候选价格配上一份可以持有、对冲和套利的库存。
这就是为什么把 bStocks 看成是“库存层”和“纠错层”更准确。
十四、bStocks 上链以后,重点是让库存转起来
如果 NVDAB 只能留在 Binance Spot 账户里,它只是 CEX 内部的一层现货库存。bStocks 上链以后,它可以进入 DEX、Lending、Collateral 和 Margin 系统,市场结构就改变了。
PancakeSwap 上线了包括 TSLAB、NVDAB、MUB、SNDKB 在内的 bStocks 池;Lista 支持部分 bStockss 抵押借 Stablecoin;Aster 允许符合条件的 bStockss 进入 Multi-Assets Mode;Youcanshortit.com 让用户可以杠杆借出bStocks;Pundi X Basket 让用户自由定制自己的投资组合和指数ETF,让其他散户可以跟单。
它们解决的不是同一件事,但方向是一致的:让 NVDAB、SNDKB、SPCXB 不只躺在钱包里,而是可以被交易、抵押、融资、做市和对冲。
这里要区分“增加用途”和“增加流动性”。一枚 NVDAB 被锁进 Lending Protocol 做 collateral,utility 增加了,但它未必给市场增加新的买卖盘。只有当这份库存能被做市商、套利者或空头借出来,再进入 CEX、DEX 或 Perp 对冲,它才开始增加市场里的可用库存。
所以理想的链上循环不是“Binance → Wallet → DEX”,而是 bStocks → DEX / Lending / Credit Pool → Market Maker → Perp Hedge → CEX → Stock Conversion。同一份 bStocks 被不同账户重复使用,库存才会产生周转。
对 bStocks 来说,TVL 不是最关键的指标。更值得看的是一份股票库存能被使用多少次。100 万美元 NVDAB 如果只是锁在协议里,它仍然是 100 万美元静态资产;如果其中一部分能够被 MM 借出来报价,再用 Perp 对冲,成交后重新回到库存池,它才开始变成市场基础设施。
Binance 自身研究还报告过 2,806 名用户参与 bStocks、Perp 和 Equity 之间的近似套利式交易,涉及约 2.16 亿美元,约 58.5% 的 bStocks 用户同时使用 Perp 和/或 Equity。(所以“野生”量化一直存在,而我们应该想着激活他们成为 bStocks的种子用户)
上链以后,一条路径可以是 NVDAB 抵押以后借 Stablecoin,Stablecoin 再回 CEX 做 NVDAUSDT Perp;另一条路径可以是 NVDAB 进入 DEX LP,再用 NVDAUSDT Perp 对冲 LP 的股票 delta。
于是 bStocks 把 CEX Perp、CEX Spot、真实 Stock、DEX、Lending 和 Stablecoin 放进同一个风险网络。
这也是 bStocks 和普通“股票代币”之间的差别。
十五、这套系统缺的不是更多 ticker,而是 borrow
拿 NVDAB 抵押后借 USDT,是融资。借 NVDAB 出来,再把 NVDAB 卖掉,才是 stock borrow。两件事都会出现“借”,但对价格发现的作用不同。
如果 Perp 贵、bStocks 便宜,套利者可以 Long bStocks + Short Perp。这条交易是相对来说容易执行,买便宜的现货、卖贵的衍生品,会压缩 Perp 溢价。
如果 bStocks 贵、Perp 便宜,交易应当反过来做:Short bStocks + Long Perp。问题是,没有可借库存就做不了这个交易。折价时有现金就可以买,高估时却不是所有人都有货可以卖。
所以 bStocks 的成熟度不应该只看 listing 数量。Borrow Depth、Borrow Rate、可借库存,以及事件周末 borrow 是否稳定,会决定这套市场有没有双向纠错能力。
没有 borrow,bStocks 只是一个资产层,没办法在平台上发挥出应有的优势。
Borrow 补上以后,它才接近证券库存市场。
做市需求带动Borrow → Borrow 需求带动利率上升 → 利率上升吸引越来越多的deposit → bStocks 的交易量和需求带起来 ,如此反复
十六、CEX 的 bStocks 要做深,核心还是 Borrow 的生态联动
回到 Binance CEX,bStocks 的流动性瓶颈更清楚。客户大量卖 NVDAB 时,做市商可以买入 NVDAB,同时 Short NVDAUSDT 对冲,Bid Side 主要消耗现金;客户大量买 NVDAB 时,MM 必须不断把股票卖给客户,库存卖完以后,如果没有 Borrow,只能缩小 Ask Size、提高报价,或者退出市场。
所以 bStocks 的现货盘口天然有一个库存问题。没有 Borrow,做市商手上有多少股票,就只能围绕多少股票报价;有了 Borrow以后,库存从一个硬上限变成一个有价格的资源。MM 可以借 NVDAB 卖给客户,同时 Long Perp 或用 Stock 对冲。借券需求上升,Borrow Rate 上升,又可以吸引持有人把更多 bStocks 放进库存池。
Borrow 还解决了前文的反向 Basis 问题。Perp 贵、bStocks 便宜时,Long bStocks + Short Perp 谁都能做;bStocks 贵、Perp 便宜时,需要 Short bStocks + Long Perp,如果此时没有可借库存,那么这条套利链就无法起到作用。
当然,Borrow 不是单独工作的。CEX 流动性要做深,还需要 Stock ↔ bStocks Conversion 补充库存,Portfolio Margin 降低 bStocks 与 Perp 对冲的资本占用,Market Maker Program 再把这些库存转成 Bid 和 Ask。Maker Rebate 可以让做市商和Pundi X Basket 等协议愿意开机器人,但 Borrow 决定机器人手里有没有货。
所以总结起来:
Perp 负责产生订单,bStocks 负责提供股票库存,Borrow 负责让库存流动。
如果 Borrow 做起来,bStocks 才会从“可以交易的股票代币”,往“可以被做市、融资和双向套利的证券库存”再走一步。
比起华尔街,币圈最大的武器就是去中心化。用 Borrow 调动所有“去中心化”的正规/野生做市商来参与这场周末的博弈。
十七、终局不是 bStocks 对 Perp,而是四个市场能联动起来
假设未来 borrow、conversion 和链上深度都成熟,同一个 NVIDIA 风险可能同时有四个价格。
这时候 cross-venue trader 最先关心的不会是 NVIDIA 明年 EPS,而是哪个市场贵、哪个市场便宜。
DEX NVDAB 在 201,Perp 在 199.60,可以卖贵的一腿、买便宜的一腿;没有 bStocks 库存就 borrow,没有现金就拿资产做 collateral,不想承担 NVDA 总体方向,就在另一条腿锁住 delta。现金市场重新开放以后,再根据 Stock、bStocks 和 Perp 的 basis 调整库存。
这时候 bStocks 不再是一种独立交易产品,而是一种让 Stock ⇄ CEX Spot ⇄ DEX ⇄ Perp ⇄ Credit 之间能够迁移风险的资产格式。
价格也不是某一家交易所喊出来的,更不是流动性挤出来的,而是不同市场的套利者拿资产负债表不断压价差以后形成的。
十八、以后判断 bStocks 成熟度,不该只看 Volume 、流动性和上线数量
如果只用 AUM、24h Volume 和 ticker 数量衡量 bStocks,就真的埋没了它在市场结构里发挥的作用 —— 这本是个要超脱三界的魔丸,结果你就拿来打个酱油?!
Volume 和流动性只是其中一项指标,而且 gross volume 还会受到程序化回转和高频交易影响。
如果 Binance 想把 bStocks 做成周末股票市场的库存层,Borrow Depth、可执行现货深度、Conversion Capacity 和 Perp-bStocks basis 的稳定性,这可能比多上几百只 ticker 、单只现货的深度更重要。
100万的买/卖1和1000万的买/卖1,本质是没有区别的,而且要是说到深度为什么不去 Nasdaq 呢?比起深度,哪个价格才是“正确”的才更有价值。
为什么是这样?因为“不正确”的流动性本质就是套利的燃料。
本文整理了对应的能力及其对应的指标:
结语:Perp 抢定价权,bStocks 决定这个价能不能变成市场价格
如果我们把价格、成交量、交易频次、盘口和股票等等数据放在一起比较后,bStocks 的定位将远超所谓的 “tokenized stock”。
Perp 以后将会成为新的衍生品宠儿,除了交易量、监管、税收、操作之外,还是因为华尔街最终会知道 OI > 股票的意义。OI 就是钱,而且还无需稀释控制权、无需对外披露、无税收管制的钱。
Binance 如果要争传统股票闭市后的定价权,前面冲出去的是 Perp。NVDA 的一段样本里,Perp 成交量达到 bStocks 的 99 倍;SNDK 六个纯周末成交 29.22 亿美元;SPCX 六个纯周末成交 15.46 亿美元;SKHYNIX 六个 UTC 周末窗口累计超过 24 亿美元。这些数字说明,传统股票关门以后,有一部分风险交易正在迁移到 24/7 衍生品市场。
同一批数据也说明,Volume 和 Price Discovery 不能画等号。SNDK 一个周末几亿美元可以把方向看反,四只股票合计 4.61 亿美元也可以一起错。SPCX 加入后,25 个美国闭市—重开样本的 Sunday 方向是 13/25,仍然只有 52%。SNDK 的 29.22 亿拆开以后是每秒约 7.3 个 fills,SPCX 的 15.46 亿则是每秒约 3.45 个 fills;这些高周转数字不能直接解释成同等规模的独立投资意见。
Perp 解决了“市场可以继续报价”的问题,但一个价格要获得可信度,还需要解决“报价错了以后谁来修正”的问题。
bStocks 就是这个答案。它可以成为做市商 hedge Perp 的库存腿,成为 basis trader 的现货腿,成为长期投资者的底仓,成为 Lending 的 collateral,成为 DEX LP 的股票资产,也可以通过 Stock Conversion 管理跨时段 inventory。如果 borrow 补齐,它还会成为空头可以使用的证券库存,让高估的一边也能被套利。
所以 Perp 和 bStocks 的关系应该是:
Perp 负责生产第一版价格,bStocks 负责把第一版价格变成一件可以被持有、融资、搬运和证伪的资产。
有一天,如果星期六 NVIDIA 出现重大消息,NVDAUSDT 的价格先动了,NVDAB 跟着重新定价,Perp-bStocks basis 拉开,borrow rate 变化,DEX LP 开始被搬,做市商调整库存,套利者压缩价差;随后美国 Premarket 上线,再到 09:30 Opening Cross,那时候值得观察的已经不是 Binance 周末有没有猜对,而是
谁的价格向谁靠拢。
如果 Binance 一直在 Premarket 出现以后追着传统市场跑,它是一家 24/7 股票交易所。如果 Cash Market 重新开门以后,开始向过去几十小时在 Perp、bStocks、DEX、Lending 和库存市场里反复交易出来的价格靠拢,而且外部 OTC、风控和行情系统也开始引用这套价格,那么 Binance 拿到的就不只是多几个交易小时,而是:
股票市场的定价权。
这个才是迈向30亿用户的底气。
后记
如果想知道更多关于如何在 Binance上做市、套利 bStocks的技巧,欢迎关注 我的substack ,https://substack.com/@agintender ,我会在这里分享我的实际操作经验,以及 bStocks目前的不足、缺陷以及交易机会。
最后
仅以此文献给那些陪我走过童年的长辈们
死亡并不难面对,难面对的是还活下来的人该怎么继续。。。
一路生花,一路走好
先从一个很简单的问题开始。一批有问题的 USDT,在东南亚的地下市场里被人打折收走。面值一百万美元,对方只肯给九十一万。很多人的第一反应是:中间商真黑,一转手就赚九个点。
但你知道么?这九万其实并不是全进了中间商的口袋。
收货的人也怕。他怕这批币哪天被冻,怕自己的账户跟着出事,怕银行突然不收钱,怕上家哪天不见了,更怕自己辛辛苦苦把钱转出去以后,被警方堵住。所以他拿一百万面值的东西,只肯按九十一万算。少掉的那部分,一些是手续费,一些是利润,还有很大一块,是他提前给未来可能发生的麻烦留的钱。
换句话说,你看到的是九个点的折价,但藏在这九个点后面的,其实是一整条链上所有人的担惊受怕。而让他们怕的人,很多根本不在东南亚。
可能是美国司法部,可能是 FinCEN,可能是 OFAC,也可能是某家银行的合规部门。老周今天给客户报九一的时候,这些人一个都不在场,但他们做过什么,已经被写进九一这个价格里了。
这篇文章想讲的,就是这件事。
二、老周看起来在开价,其实他也在看别人脸色
假设最下面收货的人叫老周。
客户拿一百万 USDT 找他,老周说,九十一万我收。客户一听当然不爽,觉得老周一张嘴就吃掉九万。
问题是,老周自己也不会抱着这批币睡觉。
他收进来以后,还得往上送。可能送给更大的 OTC 网络,可能送去担保平台,也可能交给手上有银行账户、现金通道或者跨境结算能力的人。假设他的上家只肯按九十三收,那老周真正留下来的,也就是九十一万和九十三万之间的那一点。
这里面还要付人工、资金占用、跑路风险和人头的户成本。
所以老周不是那个凭空创造九个点的人。他只是整条链最后一个把数字告诉客户的人。
老周换成老王、老陈,价格一般也不会突然从九一变成九八。原因很简单,这一层竞争的人不少。谁报得太狠,客人就去找别人。所以越靠近客户的那一层,反而越没有能力乱开价。
再往上一层,情况就不一样了。
这些年东南亚被执法部门反复点名的 Huione(汇旺太子之类的),就是一个很好的例子。它曾经处在一个很大的地下资金网络中,大量交易、担保、结算都围着这个体系跑。这样的网络每天看着大量资金进进出出,当然比普通 OTC 更知道什么钱现在烫、什么钱还能收、哪条路线最近出了问题。(背景:https://x.com/agintender/status/2042596469241450802?s=20)
下面的人也会看它们的行情做生意。
所以看起来,价格好像是这些大平台说了算,其实真不是。
假设昨天一类 USDT 还能九三收,今天突然有一批相关地址被冻了,或者某条常用的银行通道出了事,这个平台第二天也不可能继续九三收。它一样会改成九一、八九。
它能决定今天报九一还是九零五,却没办法决定整个环境突然为什么从九三掉到了九一。
这个区别很重要。
谁把价格喊出来,和是什么东西把价格压到这里,是两回事。
三、所有人最后都在看一个地方:这笔钱怎么上岸
要搞清楚那几个点怎么来的,就要从交易的最后一步倒着看。
脏钱在链上转一百次,本身没有什么意义。它可以从 USDT 换成 USDC,从钱包 A 转到钱包 B,再经过几个 OTC,账面上还是钱。但真正有用的,是最后能不能变成银行账户里的美元。
只要还没有走进那个世界,洗钱这件事就还没结束。
所以真正危险的地方,一直是在出口。
越靠近银行、券商、房地产、正规支付体系,监管就越多,留下的身份资料越多,出事以后付出的代价也越大。
过去十几年,这些代价已经被一张张处罚写得很清楚。
2012 年,汇丰因为反洗钱系统失效和制裁违规,支付的罚款和没收金额合计大约 19.2 亿美元。2023 年轮到 Binance,美国司法部和财政部那一轮处置合计超过 43 亿美元。2024 年,TD Bank 因反洗钱和洗钱相关罪名认罪,美国各监管和执法机构开出的账单加起来约 30 亿美元。 (参见:https://x.com/agintender/status/2077327734141751381?s=20)
到了 Huione,事情甚至已经不只是罚多少钱。
2025 年 5 月,FinCEN 把 Huione Group 列为“主要洗钱关切”,称其从 2021 年到 2025 年初至少处理过 40 亿美元非法所得。到了 10 月,美国采取的手段不是跟它谈一张几十亿美元的罚款,而是把它从美国金融体系的入口切掉。(跟把俄罗斯剔除在swift之外类似)
这比罚钱更麻烦。
值得注意的是,所以这里说的“罚单”,不要只理解成政府寄来一张纸,上面写着罚款 20 亿美元。这里指的是功能意义上的罚单:
银行账户被关,是罚单。
资金被冻结,是罚单。
美元结算不能用了,也是罚单。
平台被切出美国金融体系,更是一张很大的罚单。
对于做地下资金生意的人来说,这些事情最后都归结成一句话:我今天接下这一百万,哪天出了事,我到底会亏多少?亏的是钱还是整个系统?
四、那几个点,就是大家提前扣下来的“万一”
假设你是一个地下资金商,有人拿一百万美元的币给你。你知道这笔钱有问题,但你判断只有很小机会出事,那你可能愿意出九十五万、九十七万,因为你觉得风险还能扛。
如果这批钱刚从一个警方正在查的诈骗案里出来,地址已经被链上分析公司盯上,最近又有一批相关钱包被冻结,你当然不会再出九十七万。
可能只出九十。
因为你心里想的是:我今天多给他五万,明天这批币被冻,那五万是我自己的钱。
没人会傻到替别人免费承担这个风险。所以他会在交易发生的那一刻,把以后可能亏掉的钱,提前扣一点下来。(aka 风险准备金,跟交易所合约交易的保险金有点类似)
这就是折价里很重要的一部分。
它不是说一百万 USDT 打九折以后,有十万美元真的被汇到了美国财政部。不是这么回事。那十万美元甚至可能根本不存在于任何人的账户里。
它只是没有出现在成交价里。
最上面的出口觉得风险变大,本来九五收,现在只肯九二。中间平台发现自己的下家只给九二,它当然不能继续九四收,于是改成九一。老周看到上家只肯九一,他面对客户就只能报九零或者八九。
但是如果最后出事了,不管是人头户被抓,资金被冻结,车队跑路,最后客户追的都是老周。
客户可能不知道老周也是一路被人压下来的,所以客户看到的那几个点,并不是某一个人的抽水,而是整条资金链把未来可能出的问题,一层一层塞进了今天的报价。
五、为什么有的钱九八,有的钱只值八五
这也解释了另一个问题:明明都是 USDT,为什么有些货只折一两个点,有些要折十几个点?
因为 USDT 虽然长得一样,但来时路不一样。
第一件要看的,就是这批钱离案有多近,是什么性质(什么料子)。
如果刚从一个被警方点名的钱包出来,转两三手就到了你这里,所有链上路径都清清楚楚,那这东西就是大问题。Chainalysis、TRM、Elliptic 这一类公司做的就是把这些资金路径串起来。越容易被串起来,下面的人越怕。
如果钱已经转了很多手,又隔了一段时间,路径复杂得多,有人可能会觉得风险小了一点,于是愿意把报价抬高一点。
注意,这不是说钱洗几遍就“干净”了。只是接货的人觉得,事情找到自己头上的机会没那么大,或者说就算到了自己头上,自己也能解决。
第二件事,是一旦出事到底会损失多少。
对 USDT 来说,这里就绕不开 Tether。
正常情况下,一个钱包里显示一百万 USDT,大家就按一百万美元看。但如果地址进入执法视线,Tether 可以配合执法机构冻结相关地址中的 USDT。
2026 年 4 月,Tether 就曾配合美国执法部门冻结两个地址里超过 3.44 亿美元的 USDT。
一百万美元看得到、花不了,对持有人来说跟正常的一百万美元当然不是一回事。
所以收这种货的人考虑的不是“USDT 会不会从一美元跌到九毛”。
他考虑的是另外一个问题:这个地址哪天会不会突然不能动。越觉得可能出事,价格就压得越狠。
还有第三件事,敢接的人有多少。
如果一笔钱大家都敢收,卖家当然可以问十个人的价格,谁出得高就卖给谁。
如果一笔钱只有三个人敢碰,那三个人就不会跟你客气。你也别觉得市场很大,总有人能接,这个圈子比你想得小的多。。
这跟买菜都一样。买家多,卖家有选择;买家少,买家开条件。
所以监管越狠,还有一个副作用:它会把能做这门生意的人越打越少。剩下的人承担的风险更大,也知道你没多少地方可去,那他自然会多吃几个点。
这个钱,也会算进折价里。
六、所以折价到底是什么
这么看下来,折价并不是一个东西。
里面先有基本的通道成本。地下资金不是正常银行转账,中间要经过很多手,每一手都要吃一点。
然后是风险。钱越烫,被冻、被追、账户出问题的可能越高,接货的人就扣得越多。
再然后是买家的利润。人家冒险做这个生意,当然不是做慈善。
最后还有一个东西,就是敢接的人变少以后留下来的空间。你找不到别人接,他自然敢压你的价。
这些东西混在一起,最后变成九八、九五、九一或者八五。
目前市场上还基本没有人用贝叶斯、递归和精算学算出:“这笔 USDT 被冻概率 17.3%,所以今天应该报 91.27 bla bla bla的”
地下市场不是这么工作的。
长期做的人看一眼来源、地址、案子、时间、最近执法情况,再看看自己手上的出口还有没有,然后心里大概就有个数。
很多生意最后都是这么做的。
不是因为他们知道准确概率,而是亏过很多次以后,知道什么东西大概值多少钱。
七、老周背后,其实站着一群他没见过的人
现在再把整条链放在一起看,就比较有意思了。
最下面是客户,他只知道自己一百万为什么只能卖九十一万。
再上面是老周,老周看着自己的上家报价。
再上去是大一点的 OTC、担保平台和地下资金网络,他们再看自己的出口。
出口那一头,则是银行账户、支付系统、美元结算和各种能够把钱带进正规金融体系的办法。
然后在这所有人外面,站着监管。
有趣的事,监管甚至不需要知道老周是谁。
它也不需要规定:“从今天开始,东南亚这类脏 USDT 统一九一折。” 监管只需要把某一个出口堵掉、把某批地址冻掉、给一家银行罚几十亿美元、或者告诉所有金融机构,以后谁跟某个平台做生意,自己承担后果。- 真的,无需劳师动众,这样就可以了。
因为市场剩下的人自己就会算。
“哇xxx。。。这活比昨天危险了。”
既然危险了,我就少给一点。
于是价格下来了。
所以,如果一定要用一句话概括这篇文章,我还是会说:
折掉的那几个点,就是有人替未来那张罚单,先把钱扣下来了。(aka 风险溢价)
这里的“罚单”可以是几十亿美元的罚款,也可以是一笔冻结,可以是银行账户没了,也可以是整条美元路走不通。
不是说监管直接给黑市挂牌。而是监管把做这门生意的代价越推越高,黑市里的人最后只能把这笔代价塞进价格。
八、那九万,并没有被谁完整赚走
所以回到文章开头。
一百万的 USDT,最后只换回来九十一万,那九万到底去哪了?
有一部分被老周赚了;有一部分被中间平台赚了;有一部分拿去付各种通道费用;还有一部分,是因为能接这笔钱的人少了,剩下的人有能力压价。
但里面还有很大一部分,压根没有被谁“赚走”。
它就是消失在报价里。
因为每一个准备接手的人都怕后面出事,所以每个人都少给一点。到了最后,原本一美元的东西,在这个市场里就只剩九毛一。(凡走过必留下痕迹的典故)
这也是为什么把黑市折价简单理解成“庄家黑”没什么意思。
庄家当然黑,也当然想赚钱。
但如果后面没有冻结、追查、没收、银行关户这些东西,一枚可以随时换回一美元的 USDT,很难长期有人只肯按九毛一收。
真正把它从一美元压到九毛一的,是所有人心里那句:
这钱今天看起来是一美元,明天还能不能当一美元用,我不知道。
这个“不知道”,就是价格。
而让这个“不知道”越来越贵的,是一张张罚单、一个个被冻结的地址、一家家被关掉的银行账户,还有一条条走不通的路。
老周只是最后告诉你:今天九一。
至于为什么是九一,不是九五,也不是九八,聪明的你说说,这是为什么呢?
你知道吗?每周有33班直飞航班从韩国飞往澳门,而仁川机场至伦敦希思罗机场的直飞航班约为每周21班。首尔连接澳门的班次,比连接伦敦还多。
你们猜,这是为什么?
澳门没有韩国人向往的大学,也没有三星总部。从首尔起飞四个小时,韩国公民便能进入本国法律限制他们进入的赌场。
但韩国的赌桌不只在澳门。
它也藏在首尔公寓的房贷里,藏在券商账户的信用融资里。也藏在加密货币交易所与三星电子和SK海力士的两倍杠杆产品里。
二、韩国人想要什么样的生活
有人说韩国“赌性”很重?是真的吗?在讨论韩国人的“赌性”之前,先看他们如何评价自己的生活。
《世界幸福报告2026》按照2023年至2025年的生活评价,将韩国排在全球第67位,得分为6.040。韩国的人均收入和健康寿命位居发达经济体前列,但“选择生活方式的自由感”排在第101位—— 有意思的事,这个指标衡量的是受访者是否认为自己有选择自己人生道路的空间。(aka 是否我命由我不由天)
要知道,韩国人并非生活在贫困国家,也不是缺少教育和医疗。问题在于,许多人拥有较好的社会基础,却觉得能够选择的道路有限。
韩国统计厅2025年社会调查显示,只有15.6%的户主认为家庭收入相对最低生活需要有余裕。认为下一年家庭财务会改善的人占27%。工资劳动者对工作的整体满意度为38.3%。在职业选择中,40%的人把收入放在首位。13岁至34岁人群最希望进入的单位是大企业,占28.7%;公营企业和政府机关排在后面。
他们对生活的向往并不特殊。韩国人希望旅行,也想有时间培养兴趣。调查中,65.7%的人把旅游列为今后想从事的休闲活动,41.7%希望发展兴趣或进行自我提升。对休闲生活不满的人中,48.7%把经济负担列为原因。
人们想要的是一份收入稳定的工作、一套位置合适的住房,以及可以安排生活的余地。韩国的问题在于:
这些普通愿望的价格越来越多地由资产市场决定。
进入大企业能够获得稳定工资,但岗位有限。没有进入财阀体系的人,可以购买财阀股票。买不起首尔公寓的人,可以提高贷款比例。本金不足,又想参与半导体周期,券商提供信用融资和两倍ETF。
当生活目标需要通过资产价格完成,投资就是一道必答题。
三、生死、税收和三星
富兰克林说,人的一生无法逃避死亡和税收。到了韩国,还要加上三星。(现在还要加上2x ETF了)
一个韩国人可以不用三星手机,却很难离开财阀所代表的经济结构。大企业占据出口、研发和优质就业的中心。三星电子与SK海力士在指数中的权重,使养老金、基金和个人账户都与两家公司的股价发生联系。
这种结构和发展路径来自韩国的发展道路。
韩国在工业化时期缺少资本,政府通过银行系统和外债支持出口产业。企业用贷款建设钢厂、船厂和半导体工厂,再用未来出口收入还债。杠杆缩短了工业化需要的时间,也推动财阀扩张。
到1997年底,韩国三十大财阀的负债权益比达到509%。制造业整体负债权益比从1996年的约300%升至1997年的约400%。外币融资中断后,企业纷纷倒闭。(你别笑,这就跟Kospi近两周外资撤出后的情况相似)
国家曾经用未来出口收入建设工厂。普通家庭后来用未来工资购买公寓。这种方法在韩国历史中创造过增长,也塑造了一种社会认识:等待积累需要时间,借入资金才能赶上周期 —— 长久下来,韩国逐渐形成了路径依赖。
四、政策鼓励的,是用贷款进入未来
韩国政府是严格控制菠菜的,所以更不可能发布过鼓励赌博的政策。但,这对聪明的韩国民众来说,其实区别不大?
韩国政府鼓励的是购房、资本市场发展和金融产品本土化。政策文件中的目标都有正当理由,但在执行中却降低了使用杠杆的门槛。
2022年,韩国金融服务委员会把首次购房者的最高贷款价值比提高到80%,不再区分住宅所在地区和价格。政策还把政府支持按揭贷款的最长期限从40年延长到50年,并为年轻人与新婚家庭设计前低后高的还款方式。官方将这些措施解释为减轻购房初期负担,帮助居民进入“住房阶梯”。
2023年的特别政策按揭允许符合条件的首次购房者借到房价的80%,贷款期限可以选择50年,部分贷款不受通常的债务偿还比规则约束。延长贷款期限能够降低每月还款额,也会让家庭把更多未来收入写进购房合同。
这些政策的目标是帮助刚需家庭。结果却不只发生在刚需层面。贷款能力提高后,家庭可以接受更高房价。卖方知道买方能够借到更多钱,新增信贷便可能进入房价。
政府后来开始收紧首尔地区贷款,限制按揭金额,并下调部分地区的贷款价值比。这种政策往返说明,韩国当局一直在解决两个目标之间的冲突:它希望家庭买得起房,也不能让信贷推高房价。
问题不在于某一次放宽或收紧。韩国住房政策长期把贷款当成解决住房负担的方法。当房子太贵时,政策给出的答案常是延长还款期限,或让购房者提高贷款比例。
但这样的结果是:房子的价格没有下降,他们只是争取到了用更长的时间去偿还而已。
五、房子让杠杆进入家庭
截至2026年3月底,韩国家庭信用余额达到1,993.1万亿韩元,其中家庭贷款为1,865.8万亿韩元。一个季度内,家庭贷款增加12.9万亿韩元。
韩国住房杠杆还包括全租房制度。租客向房东支付相当于房产价值50%至70%的押金,以换取较低月租。租客可能通过银行贷款筹集押金,房东则用押金偿还按揭,或购买另一套房产。
假设一套公寓价值10亿韩元。房东投入1亿韩元,向银行借4亿,再收取租客5亿韩元全租押金。房东用1亿自有资金控制了10亿韩元资产。
房价上涨10%,资产增值1亿韩元,等于原始投入。房价下跌10%,房东的自有权益归零。如果下一名租客只愿支付4亿押金,房东还要找出1亿韩元退还旧租客。
在房价上涨阶段,这套结构被称为资产增值路径;价格下降后,藏在公寓下的火油罐就会爆炸。尤其是当房东拿着租客的租金去炒股,炒币之后血本无归,银行收回该房屋时。
但有意思的事,在韩国,背上“房贷”是一件获得社会认可的事情。一个人借钱买股票,家人会询问风险;但如果借钱买房,常被理解为成家。韩国社会将房产与婚姻、教育和退休安排连接起来,杠杆也因此获得生活意义。
六、一部手机,把两倍产品交给每个人
过去,杠杆产品属于交易大厅和专业投资者。韩国的手机券商改变了触达方式。
2026年4月,韩国金融服务委员会批准单只股票ETF和ETN进入本土市场,最高可以提供两倍每日敞口。监管部门给出的理由包括满足投资者需求、阻止资金流向海外,以及提高交易便利。政策文件还指出,韩国投资者此前已经可以通过本国券商的手机应用购买美国和香港上市的同类产品。
投资者只需要完成课程,再增加一小时强化学习,并在账户中维持1000万韩元基础保证金,就可以交易单只股票杠杆产品。两倍三星电子和两倍SK海力士,由此走入千家万户。
风险提示其实说了很多,但唯独没告诉投资者,这个仓位可能影响婚姻和住房。
一名24岁的韩国大学生曾向路透社讲述,他使用保证金融资,把1000万至2000万韩元的本金做到接近3亿韩元。行情反转后,收益在数周内消失。他仍打算借钱再试。这个案例不能代表所有散户,却说明杠杆产品如何改变人对本金的认识。
当第一次成功来自借款,人们容易把杠杆当作能力的一部分。仓位增加带来的利润被解释为判断正确,债务带来的放大作用从记忆中消失。
七、海力士变成了全国财富新闻
信仰需要一个人物,杠杆产品需要一个标的。2026年的韩国,SK海力士承担了这个角色。
4月23日,SK海力士公布一季度营业利润37.61万亿韩元,同比增长405%。这项业绩进入电视新闻,也推动券商上调目标价。某知名投行把目标价从160万韩元提高到200万韩元。
5月,SK海力士股价盘中突破200万韩元,“两百万海力士”成为新闻标题。之后股价又触及250万韩元。当股票价格一次次地突破整数关口,这个传染力和传播力可不比Faker拿下LOL世界赛逊色。
公司员工的收入也成为社会新闻。SBS根据17家证券公司的年度利润预测估算,如果相关利润和奖金分配公式兑现,SK海力士员工平均绩效奖金可能超过6亿韩元。一时之间各种meme四起。期间还有海力士与职工就薪酬问题展开谈判,直到政府的介入才得以平息。
另一篇报道把海力士合同学科的入学竞争称为“海力士考试”,三所相关院校的平均申请竞争比例达到30.98比1。
这些社会事件不是广告,但胜似广告。
一个普通家庭看到的内容很直接:海力士利润增长四倍,股价跨过一个又一个整数,员工奖金达到普通人多年收入的尺度。企业业绩从财务新闻变成了财富示范。
没有持仓的人感受到的不是一只股票上涨。他会怀疑自己错过了韩国下一轮产业升级。
这种情绪会进入家庭聊天群,也会进入午餐讨论。朋友持有海力士,自己只有工资;同事买了两倍产品,自己的普通股票显得太慢。杠杆不再像危险工具,它成了追赶别人的方法。
八、政策把产品带回国内,又开始踩刹车
单只股票杠杆产品在5月底进入韩国市场。监管层希望把海外需求带回国内。资金进入后,三星电子与SK海力士的两倍产品成为散户交易中心。
到5月底,韩国投资者通过融资和杠杆产品形成的股票借款规模达到约60万亿韩元。监管部门在7月宣布暂停新的单只股票杠杆ETF上市,并把最低现金保证金从1000万韩元提高到3000万韩元。
7月28日,KOSPI收盘下跌10.84%,三星电子和SK海力士都下跌约14%。次日指数盘中又下跌12.6%。杠杆ETF需要调整头寸,信用账户面临保证金要求,卖出行为由此进入下一轮卖出。
7月29日,韩国财政部长和金融服务委员会主席就批准单只股票杠杆ETF公开道歉。他们承认,政策设计没有充分考虑产品可能带来的风险。
从开放产品到公开道歉,时间不到三个月。
九、加密货币、黄金和美元
杠杆人生没有停在韩股。
2025年下半年,韩国加密市场的日均交易额和总市值下降,可交易用户数却增加36万人,交易所中的韩元存款增长31%。行情转弱后,账户和资金没有离开。参与者在等待下一轮机会。
加密货币适合这种等待。它全天交易,不需要首付,也没有财阀招聘门槛。小额本金可以买到一个高波动结果。多数人不会靠代币改变生活,但每一轮行情都会产生几个可以传播的成功故事。
黄金也进入了同一部手机。韩国交易所允许投资者以一克为单位,通过电脑或手机证券系统交易黄金。原本需要前往金店购买的资产,变成账户里的实时价格。
韩国居民购买海外证券的规模在2025年达到1403亿美元,2024年为670亿美元。海外证券投资占GDP的比例从3.6%升至7.5%。购买美股既是投资公司,也是在持有美元。
韩元贬值后,持有美股和黄金的人获得汇率收益。没有海外资产的人看到购买力下降,便会加入换汇。个人的自我保护形成资金流动,资金流动又影响汇率预期。
一个韩国人的工资使用韩元结算,房贷也用韩元偿还。他对财富的想象却由首尔房价、海力士股价和美元汇率共同决定。
十、赌性,还是制度
韩国人是否真的“赌性坚强”?!
航班、博彩和杠杆账户能够证明参与程度,但这只是冰山一角。韩国人面对的是一个有自身历史的制度环境。国家依靠信贷完成工业化,住房政策用贷款帮助家庭进入市场,资本市场政策又用杠杆产品留住资金。
每项政策都有理由。组合起来,它们会传递一个信号:本金不足不是问题,未来收入可以拿来使用。
幸福指数给出了另一面。韩国人的生活评价没有匹配它的经济规模,“选择生活方式的自由感”排名更低。家庭调查中,认为收入有余裕的人不足六分之一,对工作满意的人不到四成。很多人想要旅行和个人生活,却先要解决住房与退休。
当人们相信工资无法完成这些目标,资产市场就会承担社会流动的任务。政策提供贷款和产品,新闻提供成功样本,手机应用完成交易。
所以,韩国的杠杆文化不是一句“爱赌”可以解释的。它是一套制度与个人选择相互推动的结果。
对于资本充足的人,杠杆是融资工具。普通家庭使用杠杆时,抵押的是尚未获得的工资。两者看似在购买同一项资产,但拥有的等待时间是不同的。
韩国工业化证明,杠杆可以压缩建设产业的时间。家庭和散户面对的限制在于,他们没有国家的税收权,也没有财阀的银行关系。价格下跌时,债务不会因为长期前景良好而延后到期。
澳门的33班飞机只是文章的入口。韩国的赌桌不只设在赌场,也存在于普通人的人生规划中。当住房、退休和社会位置都要通过资产上涨完成,拒绝下注也会被理解成一种风险。
杠杆可以让人提前入场,但不能让价值提前兑现。
但如果你说全把责任推给杠杆,阿基米德可是一百个不服气。
后记
即使到了全民哀嚎的今天,(美国)杠杆ETF产品仍然是韩国股民的心头好。
熊市的这几个月,Binance的领先位置被OKX超越了吗?MiCA生效后,影响了Bybit和Bitget吗?面对监管,Hyperliquid的交易量和TVL是否受到影响?
大概是三个月前,我们用链上数据给若干家中心化交易所CEX做了交易量vol和OI的数据分析:一次是交易量(Vol/PoR),第二次是查未平仓合约(OI/PoR)。那时候的结论其实有点抽象,有兴趣的小伙伴自己去看看吧~
2026 Q1数据:https://x.com/agintender/status/2040411675967553711?s=20 ; https://x.com/agintender/status/2038490939082346930?s=20
有人会说,一次快照说明不了什么,或者说,激励活动一停、费率一恢复,数据自然就回去了。到底是怎么个事?其实追踪一次就知道。
这一篇文主要说三件事:
用 Q2 数据把 Vol/PoR 重新跑一遍;
把 OI/PoR 重新跑一遍;
把 Q1 和 Q2 摆在一起,看谁的比率在收敛,谁在恶化。
一、还是那把尺子——但尺子自己逆势进步了
公式不变:
Vol/Reserve = 30天总交易量 ÷ 30 ÷ 核心储备资产(BTC+ETH+USDT+USDC)
OI/PoR = 未平仓合约总额 ÷ 核心储备资产
基准还是 Hyperliquid,全场伪造成本最高的交易场所。逻辑在前两篇已经论证过了,这里不再重复。(见:https://x.com/agintender/status/2038490939082346930?s=20)
但这个季度的Hyperliquid数据表现可以说是:逆势生长。
Hyperliquid 的 TVL 从 $48.8亿涨到 $61.1亿(+25%),30天合约交易量从 $2,068亿涨到 $2,377亿(+15%)。资金进得比交易量涨得快,于是基准比率从 1.44x 降到了 1.30x。加上 15% 的宽容区间,Q2 的阈值是 1.49x(Q1 是 1.66x)。
有人会说,阈值降了,那些数据异常的交易所是不是被你冤枉了?所以本文所有判定都做了敏感性检验:同时用了Q2的新阈值+ Q1 的旧阈值 1.66x。
二、分母先看:储备全行业在缩水
比率的分母是储备。以下全部来自各交易所官网 PoR 页面(2026年6月快照),按 BTC $63,001 / ETH $1,769 统一折算:三个观察:
第一,储备普遍在缩水。 Binance -17%、OKX -21%、Bybit -29%。这里面有两股力量拧在一起:一是币价——BTC 已经跌到 $63k 区间,PoR 里的币本位资产折美元自然缩水;二是真实的资金流出。方向基本是一致的:整个行业的资金池在退潮。
第二,Bitget 的超额储备在撤退。 Q1 我们说过,Bitget 持有 237% 的 BTC 超额储备,"劳资有钱,不跑路的底气"。Q2 这个数字掉到了 156%。平台自有的 BTC 从储备池里撤出去了一大截。这件事是小事——毕竟那是人家自己的钱——但它对我们的比率有直接影响,后面细说。
第三,MEXC 的超储纹丝不动。 BTC 储备率 269%,和 Q1 的 270% 几乎没变。但注意一个细节:MEXC 用户实际存的 BTC 只有 4,699 枚。一家月交易量号称近四千亿美元的交易所,全体用户加起来存了不到五千个 BTC。但是也有人说,MEXC以山寨见长,这个解释也合情合理。
数据周期:2026年6月6日-7月6日(30天)| 来源:各交易所官网 Proof of Reserves、CoinGlass、CoinGecko、DefiLlama 注意:本文只以这八家交易所抽样调研,不代表整个市场份额,实际结论一定会有误差!
三、Vol/PoR:交易量维度复检
30 天交易量采用 CoinGecko 逐日序列按当日 BTC 价格折算(换源说明见局限性),基准 1.30x,阈值 1.49x:
Binance 依旧是那个不需要解释的人。 0.59x,每 $1 储备只对应 $0.59 的日均交易量,合约维度 0.51x,连基准的一半都不到。比率比 Q1 的 0.44x 高了——但这是分母缩水 17% 抬出来的,不是分子疯了。现货比率 0.078x 和 Q1 的 0.081x 几乎重合:平台上依旧躺着海量的沉默资金,该存的在存,该沉淀的在沉淀。这是成熟交易所应有的形态。
OKX 干净。 合约比率 0.93x,总比率 1.01x——每 $1 储备对应差不多 $1 的日均交易量。而且它的数据在交叉验证里偏差是 0%,八家里最扎实的一份。储备缩了 21%,交易量同步在缩,分子分母一起退潮,比率稳住了。
HTX 意外地健康。 1.07x,低于阈值。唯一要标注的是它的自报交易量在交叉验证中偏高约五成——但下修只会让它更健康,所以判定不受影响。它真正的问题不在交易量,在 OI,下一节说。
Bybit 站在线内。 1.42x,离阈值一步之遥。它的储备这个季度缩了 29%,八家里缩得最狠——分子(交易量)没有异动,是分母塌下去把比率顶上来的。这一家现在是"分母风险"的最佳观察对象:交易量维度暂时无罪,但如果储备继续流出而交易量不跟着退,下个季度它就会出现在线的另一边。
KuCoin,本季上岸了? 这是全文最值得玩味的一组数字:KuCoin 的月度现货交易量从 Q1 的 $650亿掉到 $324亿,腰斩;现货比率从 0.98x 回落到 0.536x,合约比率从 1.27x 降到 0.98x——已经低于链上基准。总比率 1.52x 只比阈值高出 0.03,可疑交易量基本归零。Q1 我们把它的现货异常归因于交易激励活动。现在活动退坡,数据应声回落——KuCoin 用自己的行为,追认了我们三个月前的判断。
Bitget,从健康滑进灰色地带——但这一家必须拆开讲。 合约比率从 Q1 的 1.33x 升到 1.68x,总比率 1.90x,怎么看都是恶化。但别急着定罪:它的 BTC 超额储备从 237% 撤到 156%,分母被平台自己抽走了一大块。简单来说就是,比率恶化有两条路——分子涨上去,或者分母抽下来——Bitget 至少有一半走的是第二条。这不叫刷量,这叫自有资金撤出。交叉验证显示它的交易量可能偏高约三成,若按下修后重算,合约比率会回落到 1.2x 附近、在均值范围内。
Gate。 Q1 :总比率 2.03x;Q2 。总比率飙到 3.25x,合约比率从 1.75x 干到 2.77x。更难受的是:储备缩了 19%,交易量却基本没降。
MEXC。 Q1 我们把它 2.95x 的合约比率归因于交易激励和零费率活动;Q2 的数据是:合约比率 3.73x,接近链上基准的三倍。有意思的是它的现货比率确实从 0.81x 退到了 0.447x——现货端的激励像是真收了,但火力全部转进了合约。于是乎结论只能修正:这不是活动,这是商业模式。 一家用户只存了 4,699 个 BTC 的交易所,跑出了月度 $3,544亿的合约交易量——每一枚用户 BTC 背后,站着 $7,500万美元的月合约流水。
四、OI/PoR:存量维度复检
交易量是流水,OI 是存量——每一张未平仓合约都要真金白银锁保证金。CoinGlass 的 Q2 季报还没发布(季度刚结束),所以本节用 2026-07-04 实时快照,与 Q1 的季度均值口径一定会有差异。
基准:Hyperliquid OI/TVL = 1.16x($70.9亿 / $61.1亿)。
MEXC 的 OI 已经追平了 Bybit。 $96.9亿 vs $96.4亿——一家储备 $32亿的交易所,和一家储备 $99亿的交易所,挂着几乎一样多的未平仓合约。OI/PoR 3.06x,全场最高。Q1 我们说"你可以刷量不花钱,但你不能凭空创造 OI"——现在要么是 MEXC 的用户全员满杠杆,要么...
Gate。 2.33x,和 Q1 的 2.25x 相比不仅没收敛,还在上升。$90.7亿的 OI 压在 $39亿的核心储备上——Q1 我们提醒过"极端行情下 Gate 的清算系统可能面临压力",这句话原样保留,语气加重。
KuCoin 和 HTX 有一个共同的怪相:持仓/成交比高得离谱。 KuCoin 3.74、HTX 4.44——意思是平台上的未平仓合约要三四天的全部成交量才能翻一遍。作为对照,Binance 是 0.81,Hyperliquid 是 2.35(链上挂单激励所致)。持仓远大于流水,通常指向两种东西:僵尸头寸,或者被"美化"过的 OI 报数。KuCoin 的OI 维度却纹丝不动地挂在 2.76x——流水好收,存量难藏。
五、季度环比
把两个季度的数据放在一起看。
可疑交易量环比(超出阈值部分):
可能有人会说,可疑总量从 $2,950亿涨到 $5,190亿,是不是阈值降低造成的统计假象?不是。前面说过,即便沿用 Q1 的 1.66x 旧阈值,MEXC 和 Gate 的可疑量依然分别在 $2,400亿和 $1,800亿量级。真正的驱动因素是:熊市里分母(储备)减少了,分子(报告交易量)却不减少,甚至还隐隐增加。 资金在退潮,报表不肯退潮,水位差就这么露出来了。
市场份额三期对比:
前三名的真实份额从 75.6% 涨到 79.3%。熊市从来都是集中度的朋友——退潮的时候,资金会本能地游向最不可能出事的池子。
六、RWA 插曲:美股热,所以数据也热?
这个季度,代币化美股和 RWA 交易在加密交易所里火了起来。MEXC 首页轮播挂的不是什么新 meme,是 SKHYNIX、KIOXIA、SAMSUNG——存储超级周期里暴涨的那几只芯片股;Bybit 上线了 TradFi 板块,黄金、原油、纳指摆在首屏;Gate 的导航栏里"Stocks"和 Polymarket 并排坐着。散户在加密交易所里炒股票永续,这些量全部计进"衍生品交易量"。
于是乎一个合理的质疑来了:有人会说,你的分母只算 BTC+ETH+USDT+USDC,人家的交易量里现在混着美股和黄金,比率偏高会不会是被 RWA 冤枉的? 或者说,MEXC 和 Gate 的"恶化",会不会只是它们吃到了美股代币化的红利?
我们拉取了两家的全部合约行情,把股票、指数、贵金属、原油类标的从加密标的中分离出来:
三个观察:
第一,故事是真的,但量级不太能说的通。 MEXC 确实认真在做这条线——200 张 RWA 合约,存储股全家桶(美光 $2,300万、闪迪 $1,700万、SK海力士 $1,100万、爱德万、铠侠)都在,甚至还有 SpaceX 的 Pre-IPO 合约。但全部加起来占衍生品总量的 4.6%。做个最极端的敏感性:把 MEXC 的 RWA 交易量一笔勾销,合约比率从 3.73x 降到 3.56x——仍然接近链上基准的三倍。
第二,真正的 RWA 交易之王是黄金,不是美股。 MEXC 的 RWA 量里黄金类(XAU+XAUT)占了四成多,SPX500 指数第二。所谓"美股代币化交易火热",目前更像是"贵金属避险盘火热"。
第三,分母要留意,但今天还很小。 股票永续用 USDT 做保证金,所以它消耗的储备和普通合约一样,公式对它是公平的。真正的口径缺口在现货端:用户持有的代币化股票(xStocks 之类)不在 BTC+ETH+USDT+USDC 的核心储备里。以 Gate 为例,它全口径总储备 $81.8亿、核心口径 $38.8亿,中间的差额装着 GT、山寨币,也装着代币化股票。就算把 Gate 的分母放大到全口径——最宽容的算法——总比率还有 1.55x。
结论:三个数字
3.73x —— MEXC 的 Q2 合约交易量/储备比率,Q1 是 2.95x。现货激励确实退了,火力全数转进合约——这不是活动,这是商业模式。
3.25x —— Gate 的 Q2 总比率,Q1 是 2.03x。储备缩了 19%,报告交易量岿然不动,OI 还压着储备的两倍多。。
79.3% —— 调整后前三名(Binance + OKX + Bybit)的合计真实市场份额,Q1 是 75.6%。潮水退去的季度,资金在用脚投票,寡头化在加速。那些还在追赶的交易所应该想清楚一件事:追赶的办法是把池子做深,不是把流水刷长。
附录:方法论与局限性
数据源切换。 Q1 现货用 Newhedge、衍生品用 CoinGlass 快照推算;Q2 统一为 CoinGecko 的 30 天逐日成交序列(按当日 BTC 价格折算美元)。逐日序列比"单日快照 × 30"更干净,但环比的绝对值对比要打个折扣。所有衍生品数据都做了与 CoinGlass 的归一化交叉验证:六家偏差在 12% 以内,Bitget(+28%)和 HTX(+53%)偏高,正文已按敏感性处理并如实下调判定力度。
OI 为实时快照。 CoinGlass Q2 季报未发布,本文 OI 采用 2026-07-04 快照,非季度均值,与 Q1 口径有差异。
PoR 折算价格统一。 各家快照日期分布在 6 月 1 日至 30 日之间,本文统一按最新价格(BTC $63,001 / ETH $1,769)折算,快照日之间的价格波动会引入误差。
披露口径差异。 HTX 将稳定币合并为"USDs"口径披露;Gate 的 USDC 藏在资产列表第二页($1.17亿,已计入)。
基准漂移。 Hyperliquid 基准从 1.44x 降至 1.30x,全部超线判定已用 Q1 旧阈值做过敏感性检验。基准的 30 天数据以 7 月 4 日为准,与交易量窗口相差两日,属保守处理(若同步滚动,基准更低、判定更严)。
RWA/TradFi 分类基于标的符号规则。 股票、指数、贵金属、原油类合约按符号模式(STOCK 后缀、XAU/SPX/NAS 等)从 CoinGecko 合约行情中分离,为 2026-07-04 单日快照,占比可能随行情波动。
储备数据来自自我披露。 如果储备虚报,比率会偏低,可疑交易量会被低估——估算是保守的。
免责声明:本报告基于各交易所官网 Proof of Reserves、CoinGlass、CoinGecko 及 DefiLlama 公开数据,不构成投资建议。OI 为 2026-07-04 实时快照而非季度均值;交易量为交易所自报口径经 CoinGecko 归集;本文仅以八家交易所抽样调研,不代表整个市场份额,实际结论一定会有误差。
2023年3月31日,JD.ID停止运营;2026年7月,Network School的营业执照被马来西亚吊销。一个是自愿退场;一个是不甘离席。在他们身上都发生了什么事?
京东进入印尼时,可谓是踌躇满志,他们带去的可不是一个电商网站。它带去的是当时候世界上最先进的仓库、库存系统、自营配送和供应链经验,也带去了一个在中国得到验证的套路:砸钱!资本可以铺设网络,技术可以提高效率,订单规模可以摊薄成本,服务体验最终会转化为市场份额。
这套判断帮助京东在中国建立壁垒。到了印尼,它遇到的却不是效率问题,而是物理极限;同样的Balaji也带着他的理想到了马来西亚,但是他遇到的不是基政治问题,而是文化冲突。
一、京东带去了最优解,打开考卷一看,印尼出的是另一道题
京东的物流体系生长于中国的城市群。仓库、工业带、高速公路和人口中心连在一张陆路网络上。一个包裹从仓库出发,可以沿公路进入下一座城市。订单增加,车辆装载率提高,仓库周转加快,固定成本被交易量摊薄。
在这种环境中,物流可以被转化为计算问题。系统知道商品和消费者的位置,算法负责决定库存放在哪座仓库、车辆选择哪条路线、快递员按照什么顺序配送等等优化路径。
京东把这套能力带到印尼,投入仓库和配送网络。高峰时期JD.ID覆盖过数百座城市,甚至还测试过无人机配送,希望用正品、库存控制和履约速度建立优势。
但印尼由上万座岛屿组成。爪哇岛上的物流网络无法沿公路延伸到苏拉威西、加里曼丹或巴布亚。包裹经过海峡时,运输方式、承运商、时效和成本都会发生变化。港口班次、航空运力、天气和地方基础设施构成履约过程的一部分。
在中国,距离可能意味着多开几个小时的车。在印尼,距离可能意味着换船、转仓和等待。京东擅长解决一张连通网络里的效率问题,印尼要求它处理的,却是一张无法被完整连通的地图。
多年后,JD的老总们才发现:
算法只能寻找路径,却不能创造路径。
二、海不是一段需要优化的公路
技术公司进入新市场时,容易把阻力理解成低效率。配送慢,就加强调度;覆盖不足,就增加仓库;地址混乱,就建设数字系统;供应链分散,就把更多环节纳入控制。
这种方法隐含着一个假设:当地市场与原有市场拥有相同结构,差别只在发展阶段。只要投入资本和技术,当地就会沿着同一条轨道前进。
但印尼不是这样的。印尼的群岛结构不是大陆市场的早期形态,海洋也不是一条尚未修好的高速公路。岛屿、海峡、港口和船期不是物流系统外部的障碍,而是这套物流系统本身。
JD.ID增加仓库后,库存也被分散到更多节点。仓库需要订单支撑,库存需要周转,配送承诺要求平台提前把商品放到消费者附近。一旦需求判断失误,货物便会留在错误的仓库,平台承担的不只是滞销,还有岛际调拨带来的额外成本。
京东的优势来自控制。它控制采购、库存和配送,以此保证服务质量。在印尼,控制范围扩大,也意味着平台承担更多物理成本。自营体系在高密度市场中可以形成规模优势,在需求分散的群岛市场中,却可能变成一组无法被订单填满的固定资产。
Tokopedia和Shopee的平台模式没有京东整齐。商家管理自己的库存,配送交给多家物流公司,各地履约标准也不统一。这种结构看上去低效,却与印尼的空间结构相合。不同岛屿使用不同的仓库、商家和承运商,平台负责连接这些节点,不必把整个国家装进一套自营体系。
京东希望先建成网络,再等待订单填满网络。
两个不同的道路,当时候谁都看不起谁?
三、人口规模不是订单密度
印尼拥有庞大人口,这是几乎所有投资报告都会强调的数字。但物流服务的核心不是人口总量,而是空间中的订单分布。
两亿多人口分散在岛屿之间,与两亿多人口集中在连续城市带中,对物流公司意味着两种生意。前者提供市场想象,后者才形成仓库周转、车辆装载率和末端配送密度。
JD.ID拥有注册用户,也拥有京东的供应链技术。问题不在于有没有消费者,而在于这些消费者能否在每个仓库周围形成足够多的订单,使库存和配送网络获得经济性。
电商平台可以在网页上展示一个全国市场,物流系统却必须逐段支付现实成本。商品可以同时出现在所有消费者的屏幕上,但包裹的路径不是这样的,它仍要经过道路、港口和海峡。互联网把需求呈现在同一个界面里,却没有缩短商品的物理距离。
四、JD.ID的问题发生在算法之前
算法不会替企业决定什么问题值得解决。
京东在中国追求配送速度、库存准确和服务一致性。这些目标符合中国市场的基础条件。进入印尼后,JD.ID继续把履约速度和自营能力视为竞争核心,却忘了这个核心的前提:它是外来者,他不知道哪些地区值得自建仓库,哪些地区应依赖合作伙伴;哪些商品适合提前备货,哪些商品应采用集货运输;服务标准需要全国统一,还是应根据城市、岛屿和订单密度分层。
这些问题不属于调度系统,而属于商业模式。
如果企业没有改写目标函数,算法只会把原有方案执行得更彻底。技术越成熟,组织越容易相信自己面对的是执行问题,于是继续增加仓库、提高覆盖、压缩时效,希望规模最终出现。
JD.ID不是输给了技术更强的对手。它带去了成熟的供应链能力,却用这套能力回答了一个印尼没有提出的问题。
技术信仰最危险的地方,不是迷信计算精度,而是把现实中无法计算的部分视为噪声。模型只处理被写入模型的变量。海峡、港口容量、岛屿间的需求密度和地方物流网络没有得到足够权重,最后便以成本的形式重新出现。
算法不会纠正一个错误的问题,它只会给出这个错误问题的最优解而已。
五、Network School在Forest City下的同一种误判
几年后,Balaji Srinivasan在马来西亚Forest City遇到了另一种边界。
他的Network State设想从互联网社区出发。一群拥有共同理念的人先在线上形成经济网络,再进入现实世界购买土地、建立社区,并争取制度空间。
Forest City靠近新加坡,拥有大量空置物业,也需要人口、资本和商业活动。Network School带来了科技从业者和消费。Balaji强调自己的投资规模,也提出追加资金的计划。在他的框架中,这是一笔可以衡量的交换:项目为当地带来资本和人才,当地则应提供稳定的经营环境和更大的试验空间。
这套逻辑在创业世界并不陌生。资本进入一家公司,换取股权和治理权;资本进入一片地区,也被设想为可以换取政策空间。但国家不是一家公司,土地也不是等待部署程序的服务器。
Forest City的公寓可以空置,那片土地却不处于政治真空。马来西亚的移民制度、地方治理、外交政策和社会结构都在场。投资额能够进入经济报表,却不能替代主权判断。
Balaji把资本和人才视为议价筹码,地方政府处理的却不是一轮融资。双方谈论同一个项目,面对的是两套不同的问题。Balaji计算项目能够带来多少经济价值,政府判断的是谁有权在本国土地上建立何种组织。
这与JD.ID的误判同源。京东相信资金和物流技术能够逐步克服群岛带来的成本,Balaji相信资本和全球网络能够为Network State换取现实空间。他们都把地方结构看成可以通过投入修改的参数。
但物理边界和政治边界不是参数,而是先决条件。
六、地图不是领土
“水土不服”无法解释这类失败。这个词把问题归结为适应不足,仿佛多雇几个本地管理者、调整产品设计、改善政府关系,项目就能继续推进。
JD.ID的问题并非不理解印尼消费者,Network School面对的也不只是一场政治摩擦。它们暴露出技术时代的一种认知习惯:资本、人才和计算能力增加后,现实会向模型靠拢。
这种经验来自软件。代码可以复制,服务器可以扩容,数字产品跨境时的边际成本接近于零。成功的技术公司习惯把复杂世界抽象成用户、节点、路径和参数,再通过计算提高效率。
抽象使世界变得可管理,也可能遮蔽世界的形状。
物流依赖土地和距离,国家建立在历史与主权之上。海洋有宽度,港口有容量,法律有管辖范围。这些条件不是系统运行时产生的摩擦,而是系统成立的前提。
JD.ID算得出仓库、订单和配送半径,却接不住印尼的地方网络。Balaji算得出资本、人才和物业价值,却接不住主权背后的人性与政治。
这不是水土不服,是他们把世界理解成了一组可以修改的参数。一个系统进入陌生土地时,首先需要修改的不是土地,而是它对世界的理解。
算法接不住人性,愿景跨不过山海
后记:写给跨越山海的web3企业看看
有人把Network School的结局与柔佛州选联系在一起。国阵刚以48席赢得州议会的压倒性多数,Network School便在十天后被撤销营业执照。这个时间关系有点微妙,政治寓意也不难理解:一场大胜会改变执政者对民意、权力和风险的判断,也会提高地方政府划定边界的意愿。国阵的胜利加强了它在柔佛和联邦联盟中的议价位置,但现有证据不足以证明Network School的关停是选举结果的直接产物。
不论外人怎么猜测,其实都不重要了。因为人会改变,政治也会改变。企业进入一个地方时,喜欢把税率、牌照、人口、工资和监管要求写进模型,仿佛这些条件会在投资周期内保持稳定。选举之后,权力关系发生变化;一场社会争议出现后,公众对外来项目的理解也会变化。昨天被视为招商成果的项目,今天可能被重新解释为主权风险。
算法可以读取政策文本,却接不住政策背后的人性。
这段后记也写给加密交易所看。交易所容易相信全球用户、流动性和技术能力可以转化成当地政府无法拒绝的筹码。它们把牌照理解成产品上线前需要完成的合规流程,把国家理解成等待接入的市场。可牌照不是写好后便不再变化的代码,它是一个社会在某个时期对风险、责任和权力形成的政治安排。选举、金融事故、舆论和外交关系都可能改写这项安排。
一家交易所可以计算进入市场的成本,却无法要求这个市场按照计算结果行事。用户规模越大,政府看到的未必是经济贡献,也可能是失控后的损失规模。投资越多,企业越容易认为自己获得了谈判权,但国家关心的是谁承担最后责任。资本可以成为谈判条件,不能成为制度豁免。
JD.ID以为仓库、资金和物流技术能够克服群岛的阻隔。Balaji以为资本和科技人才能够在Forest City换取更大的空间。交易所也可能认为流动性能够冲开管辖权。三者面对的是同一条边界:现实不会因为模型精确,就服从模型。
水土不服只是表象。真正的问题是,企业把一个由人、历史和权力构成的地方,当成了一组等待优化的参数。
算法算尽了人性,又怎么样?
愿景跨不过山海。
大理石洗衣房:真正的洗钱基础设施,从来不在地下。2006年4月,墨西哥坎佩切州,德尔卡门城机场。军方扣下一架DC-9客机,舱门打开,里面没有乘客,只有128只行李箱,装着5.7吨可卡因.... 你知道这架飞机是谁的吗?
缉毒案年年有,但这架满载可卡因的飞机的特殊之处在后面:顺着买飞机的钱往回查,查到的不是地下钱庄,不是换汇黑店,是北卡罗来纳州夏洛特市的一栋玻璃大楼——美国第四大银行,Wachovia的总部
我写过潮汕水客,写过跑分,写过汇旺的上押担保,写过USDT怎么在电诈园区和地下钱庄之间跑来跑去。写多了,有人会问,Danny你是不是觉得洗钱这门生意的主战场就在这些地方——或者说,稳定币是不是已经把这门生意彻底改写了。
说到今天这篇,我想把镜头调转一百八十度,让你们知道:最大的洗衣房恰恰开在最繁华的大街上。
真正的大钱,从来不走地下。它走正门,而且有人替它开门。拉门的人穿定制西装,名片上印着Relationship Manager (aka Banker),办公室在苏黎世班霍夫大街、新加坡莱佛士码头、华盛顿宾夕法尼亚大道——请注意:那里离白宫两个街区。
规模差多少?联合国毒罪办的估算:全球每年被清洗的资金占GDP的2%到5%,8000亿到2万亿美元。汇旺担保四年多处理了两百多亿美元,已经被叫做”犯罪分子的亚马逊”;而丹斯克银行爱沙尼亚一家分行,2007到2015年,流过约2000亿欧元的非居民资金,什么叫做大巫见小巫。什么叫蚍蜉撼大树?
一家分行,经手的“黑钱”体量远超过整个币圈黑产。
一、假设你有五十亿美元赃款
假设你是1970年代的马科斯,任内淘出来的钱估计在50亿到100亿美元之间。
问题来了:这笔钱怎么办?
找地下钱庄?地下钱庄一次过几百万就到头了,而且它只能帮你把钱挪个地方——钱还是脏的,见不了光,买不了楼。马科斯缺的从来不是转移,缺的是给这笔钱一个出身。
于是1968年3月,瑞士信贷的人飞到马尼拉,上门服务。马科斯在签名卡上写下的名字是William Saunders,伊梅尔达签的是Jane Ryan。这两张签名卡,1986年革命后从马拉坎南宫遗落的文件堆里被翻出来,如今躺在菲律宾廉政委员会的档案里。
化名只是入门,真正值钱的是后面这套操作:钱不停留在化名账户之间流转,挪进列支敦士登注册的基金会——基金会持有账户,当地律师担任理事,受益人一栏写着”依据另行保存之章程认定”。基金会合法,律师受托合法,银行接受基金会开户也合法,每一层单独拎出来都干干净净。层与层之间的连接的赃款,但世界上没有任何一份文件同时呈现所有的层。(冷知识:所以为什么这么多富豪热衷于买身份)
这就是私人银行的核心产品。不是保险柜,是结构——是一条龙服务本龙。
结局:瑞士1986年破天荒主动冻结,冻到3.56亿;联邦最高法院1997年终审判决归还,连本带息到账6.58亿。对照50亿到100亿的总额,追回率不到一成半。剩下的呢?没人知道。
well,这才是这个行业最好的广告。
三十二年后,同一个剧本在同一个国家重演:2000年,总统埃斯特拉达在马尼拉的银行签下化名Jose Velarde,签字时银行副总裁就站在一英尺外,这份目击证词后来直接引爆弹劾。化名开户这个产品,横跨两代菲律宾总统....
二、总统们的银行
华盛顿特区,Riggs National Bank,自称”全世界最重要城市里最重要的银行”。因为除了是美国开国大佬林肯就在这儿开户,1868年美国买阿拉斯加的那张720万美元支票,就是从Riggs走的账。
再看它晚年的两位贵宾。皮诺切特,账户挂着化名Daniel Lopez,伦敦被捕、全球追查资产期间,Riggs的应对是帮他把资产挪走、改名、继续服务。赤道几内亚总统奥比昂,石油收入存在Riggs,巅峰约7亿美元——参议院2004年报告里的物证是:赤几官员拎着手提箱走进华盛顿的分行,箱子里是塑封的百元美钞,单箱重达60磅,柜台照收。
塑封意味着——钞票从印钞厂出来是什么包装,进银行还是什么包装,中间没拆开过。这笔钱经历过什么,不言自明,柜台后面也没有人打算问。
Riggs前后被罚约4100万,140年招牌摘下。这家银行距离白宫两个街区,距离财政部一个街区,监管者每天上班抬头就能看见它的楼顶。
三、现金的物流问题
回到开头那架DC-9。
毒品生意有个所有电影都不敢拍的环节:当钱多到成为物流问题。可卡因按吨走,现金也按吨回来,而美钞有体积有重量。锡那罗亚大毒枭们改怎么解决?
第一条路:墨西哥的连锁换汇行。毒贩把现金交给换汇行,换汇行在Wachovia开有代理账户,钱以电汇、现钞托运、旅行支票三种形态涌进Wachovia,再汇入全球美元循环。2004到2007年,Wachovia替墨西哥换汇行处理的电汇总额:3784亿美元,接近墨西哥当年GDP的三分之一。这是未受有效监控的总流量,虽然不是每一块钱都是毒资——但2010年司法部缓起诉协议里白纸黑字:银行明知故犯地未能建立有效的反洗钱程序。有意思的是,买那架DC-9的钱,就算在这条账目内。
伦敦有个合规官马丁·伍兹,连年拉警报,结果被银行逼到离职;随后案子爆出来后,整个案卷里他是唯一干净的名字,而他也是这个案子里唯一个被永久排除在银行体系外的人….(是不是有点讽刺?!)
最终罚单:1.6亿,约等于富国银行(收购方)当年利润的2%。
第二条路:参议院2012年那份340页的汇丰报告里有一个细节:锡那罗亚定制了专用现金箱,箱子的尺寸,刚好匹配汇丰墨西哥分行柜台窗口的开口。这是需要配合到什么份上才能做到这一步?
2007到2008年,汇丰墨西哥向美国关联行运送了70亿美元实物现钞,同期内部合规系统把墨西哥评为最低风险等级。还有更魔幻的:汇丰的开曼”分行”,没有一间办公室、一名员工,却挂着约5万个账户、21亿美元存款。
2012年12月11日,司法部与汇丰签缓起诉协议,罚19.2亿,认定直接清洗毒资至少8.81亿。当天,汇丰在伦敦和香港的股价,双双上涨——市场读懂了:靴子落地,牌照保住,无人被起诉。次年司法部长霍尔德在国会说出那句载入史册的话:起诉此等规模的银行,可能对全球经济产生负面影响
Too big to jail,从来就不是阴谋论,而是官方立场。
四、在报文上动刀
现金是老派玩法,电子时代的手艺在报文上。
美元的软肋在清算:全世界的美元交易最终都要过纽约,而纽约看得见SWIFT报文里的每一个字段。被制裁的钱想过路,怎么办?手法说穿了不值钱:把字段抹掉,行话叫wire stripping。
渣打用这一手,在近十年间替伊朗机构处理了约2500亿美元。2012年纽约州金融服务署的命令给它的定性是流氓机构,命令里还原文收录了一位集团高管2006年的内部发言:
“You f---ing Americans. Who are you to tell us, the rest of the world, that we’re not going to deal with Iranians?”
答案很快揭晓:凭美元清算在纽约。渣打先付3.4亿和解,2019年因监管期内没断干净,再补11亿。那句话十九个词,平摊一个词七千多万美元,史上最贵的一次失态。
最夸张的案例是法国巴黎银行(法巴)。2014年6月30日,法国巴黎银行在纽约认罪——不是缓起诉,是guilty plea,替苏丹、伊朗、古巴做美元清算,没收加罚款89.7亿,至今仍是全球纪录。它的手艺比擦除更进一层:日内瓦分部替苏丹石油美元设计”卫星银行”,在报文链条里插入不带敏感名称的中转行,让每一笔过纽约的钱都长着大众脸。苏丹当时正处在达尔富尔战争、美国认定的种族灭绝进行时,法巴内部备忘录承认知情,但仍放任不管,业务照做。
没有对比就没有伤害,给大家直观对比一下:法巴没洗一分毒资,但罚款是汇丰的四倍多,凭啥?
这张价目表计价的不是危害,是冒犯——毒枭的钱是治安问题,制裁国家的钱是主权问题。孰轻孰重?都在price list里。
但注意谈判的真正核心:法巴认罪之后,没有失去纽约的清算牌照。楼可以罚,门不能封。
五、同一秒,两个城市
2011到2015年,莫斯科。客户A用卢布在莫斯科交易所买入一篮子俄罗斯蓝筹;同一时刻,关联客户B在伦敦把同一篮子、同等数量卖出,收美元。买卖互为镜像,市场风险为零,经济目的为零——唯一功能,是把卢布变成离岸美元。
行话叫镜像交易。四年,约100亿美元离开俄罗斯。执行方:德意志银行自家的两地交易台。纽约州罚4.25亿,英国FCA罚1.63亿英镑,同意令里的评价一针见血:毫无经济实质,唯一目的与效果就是资金的隐秘转移。
这个案子最值得琢磨的地方:不需要现金,不需要壳公司,不需要化名,甚至不需要撒谎。洗钱的最高形态,长得和正常金融业务一模一样——因为它就是正常金融业务,只是方向盘交给了另一批人。
六、全套服务长什么样:1MDB
如果只能选一个案子给外行讲什么叫体制内洗钱,选1MDB,因为它的配置和方式就像是电影,不,连电影都不敢这么拍。
一个马来西亚主权基金。高盛三次承销其债券,融资65亿,收费约6亿——同类承销费率的十倍上下。十倍溢价买什么?买高盛这两个字印在募集说明书上。主权基金加顶级投行,这个组合本身就是尽调的替代品:下游每一家私人银行看到”高盛承销的主权债募集资金”,KYC自动放行。
司法部认定被挪用约45亿。钱变成了什么,采购清单每一项都在法庭文件里:2.5亿的超级游艇,2730万送给纳吉布夫人的粉钻项链,存在日内瓦自由港的莫奈和梵高,以及《华尔街之狼》约1亿美元的制作费——一部讲金融诈骗的电影,用被盗的主权基金拍出来;主演小李子后来把片方送的马龙·白兰度奥斯卡小金人,退还给了司法部。
清算名单同样壮观:瑞士私银BSI被勒令解散,新加坡三十多年来第一次直接关掉一家商人银行;高盛赔马来西亚39亿,再与司法部29亿和解,前合伙人莱斯纳认罪。但钱是2009到2013年动的,全面清算是2018年之后,中间隔着五到九年。
这就是这门手艺的黄金定律:时间本身就是漂白剂。而全世界只有一个地方能卖给你这么长的时间——正规金融体系。汇旺给不了,加密也给不了。
七、罚款不是惩罚,是费率
现在我们把罚单摆在一起看:
汇丰19.2亿,当年税前利润200亿以上,无人入狱;
Wachovia1.6亿,约当年利润的2%,无人入狱;
渣打3.4亿加11亿,牌照保住;
法巴89.7亿,史上最高,认了罪,牌照照样保住,无人入狱;
德银4.25亿加1.63亿英镑,无人入狱;
丹斯克20.6亿,认罪,美国业务本来就少,伤不到主体;
IMDB案件,高盛全球合计约68亿,一名合伙人戴了手铐,机构安然无恙。
看出来了吗?罚款和利润之间,长期维持着一个双方都能接受的比例。与其说是惩罚,倒不如说是费率。合规风险被完整定价成一项经营成本,期望值为正——理性的股东甚至不该要求它归零,归零意味着把太多真金白银的业务挡在了门外。
缓起诉协议是这套费率的合同形式:认罚不认罪,请个监察员进驻三五年,到期指控自动撤销——汇丰2017年监察期满,司法部一纸通知,八亿八毒资的案底,干干净净。罚款收进谁的口袋?美国财政部和纽约州。换句话说,这笔钱的真实名字是:美元清算体系向全球银行业征收的特许经营税。
2022年瑞士出了个例外:瑞信因为替保加利亚可卡因集团洗钱,被刑事定罪——瑞士历史上第一次有本国大行被定罪。
Binance违反了美国的反洗钱法令罚了43亿,按理说瑞信出了这么大的事情,应该是天价吧?你猜猜罚金多少?
—— 200万瑞郎。
八、道是什么:谁有资格说这笔钱是干净的
私人银行和代理行体系真正出售的商品,不是保密——保密是上个世纪的卖点,FATCA和CRS之后早就形同虚设。它出售的是合法性的外观,而且是批发。
有三层。第一层,KYC是仪式,是入场券,不是审查:基金会章程、律师意见书、资金来源声明,每一份文件的功能不是证明钱干净,是证明银行”有理由相信”钱干净,文件齐了,责任就完成了法律意义上的转移。开曼那个没有员工的分行,5万个账户,每一个都是”已建档”状态。第二层,罚款经济学,上面说过了,这里就不赘述。第三层,也是最深的一层:在美元清算体系里,判定谁的钱是干净的,这个权力本身就是货币霸权的组成部分。CHIPS和Fedwire是收费站,OFAC名单是黑名单,缓起诉协议是续约谈判。
裁判所和洗衣房,本就是同一公司里的两个部门,而且都共用一部电梯。
这才是道。道不是哪个具体手法——化名、擦除、镜像、基金会,那些都是术,都会过时。道是一个体系握着宣布一笔钱”出身清白”的权威,而这个权威可以购买,只是柜台设在贵宾室,且不接待散客。
九、那USDT改变了什么
有人会说,USDT不是已经把地下金融的效率提到天上去了吗——或者说,链上转账无许可、无国界,这难道不是对整个体系的颠覆?
是,但颠覆的只是其中的一个部分。洗钱的完整链条是三段:放置、离析、整合。大白话:把脏钱塞进系统,把来源搅浑(现实中的混币器),让钱以干净的身份回来花。
USDT革命的是第二段的物流体系(aka 离析)。跑分归集快了,跨境不用等SWIFT了,汇旺把非法交易的托管担保做成了标准化基础设施。FinCEN动用311条款把汇旺切离美元体系时给的量级:四年经手非法资金至少40亿美元。在币圈是天文数字;放到本文这些案子旁边比一比,不到丹斯克一家分行流量的2%。
而且注意两件事。第一,链是透明的。每一笔USDT永远拖着自己的完整历史,标签库一年比一年厚;你可以混币,但混币这个动作本身就是标记,相当于在钱上盖一个”我心虚”的印记。技术匿名和法律清白是两码事,而且在链上,前者反而更难。第二,也是致命的一段:整合。一笔来路可疑的USDT,最后要变成曼哈顿的楼、自由港里的莫奈、子女的信托——每一个出口都设在传统金融的地界上,每一个出口都要回答同一个问题:这笔钱的出身故事是什么?
链上买不到出身故事。出身故事只有一个地方有卖,还是那间贵宾室。
所以你看:刘特佐的45亿走遍全球,从头到尾不需要一台混币器,因为他身后有高盛和BSI;古斯曼不需要Tornado Cash,他有汇丰的柜台窗口;苏丹的石油美元不需要跨链桥,它有法巴的卫星银行。工具越原始的玩家,说明他买不起真正的服务。地下钱庄和跑分车队,本质上是买不起贵宾室门票的人的替代方案——crypto把替代方案的性能提升了一整代,但替代方案再快,终究还上不了台面。
有人会问,那稳定币有没有可能哪一天,自己从术长成道?
有,答案在:
https://open.substack.com/pub/agintender/p/e3d?r=8gs9xi&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
黄仁勋在 GTC 舞台上举起的这块板子,是当今算力的心脏。但很少有人知道:这块板子上最贵的零件,不是 GPU 本身,而是 GPU 身边那几块不起眼的小黑砖。
它叫 HBM——High Bandwidth Memory,高带宽显存。
这篇文章告诉:它在哪、怎么连、为什么非它不可,以及它是怎么造出来的。
一、先找到它:显存去哪了
先看一张普通显卡的"解剖照"。RTX 5090,GPU(GB202)在正中间,四周围了整整一圈黑色小颗粒——那是 16 颗 GDDR7 显存。它们住在 GPU 的"门外",隔着几厘米的电路板走线和 GPU 对话。
再看 AI 芯片 Blackwell。奇怪的事发生了:门外一颗显存都没有。因为显存搬进了封装内部——掀开金属盖板,两颗 GPU die 的两侧,紧贴着 8 栈 HBM,距离从几厘米缩短到几毫米。
这不是简单的挪位置。GPU 内部专门修了 8 个 HBM 控制器和它们对话;8 栈 HBM3E 合计 288GB 容量、每秒 8TB 带宽——这两个数字就是 AI 芯片的命脉。
下一代 Rubin 只会装得更多。可以这么说:HBM 已经 AI 芯片(成本)的另一半。
二、GPU 为什么"饿":厨师与仓库
要理解 HBM 为什么存在,先要理解 GPU 的痛点。如果我们把 GPU 想成一个厨师,显存是仓库,导线是传菜通道。这个厨师一秒能炒一万个菜——但如果菜运不进来,厨师就算有三头六臂也无可奈何。
AI 大模型的"菜"是几千亿个参数,每算一步都要从显存搬进搬出。于是显卡的胜负手,从"算得多快"变成了"喂得多快"。喂数据的能力,就是带宽。
三、带宽只有两条路:更快,或者更宽
数据在导线上靠电压跑:电压高是 1,电压低是 0,一秒切换几十亿次。想传得更快,只有两个办法。
第一个办法是提频率——让电平切换得更快。GDDR7 已经快到一根线每秒切换 280 亿次。但物理定律开始收费:太快了信号会变形,相邻的导线还会互相"串台",就像一排人并排喊话,越喊越快,最后谁也听不清谁。
第二个办法是加位宽——不求快,求多,多修车道。
这就是全文唯一的公式:
HBM 选了"宽"这条路:单栈 1024 根数据线,是 GDDR7 单颗的 32 倍;一颗 GPU 配 8 栈,合计 8192 条车道。每条车道慢三倍无所谓——车道多了三十二倍。一栈每秒 1.2TB,相当于每秒钟传完 300 部电影。
四、三万根线的灾难
听起来完美?但这对工程师来说就是一场灾难。1024 根数据线只是开始,还要配上供电线、地址线、时钟线——一栈要引出接近 4000 根,八栈就是三万根。
三万根什么概念?你家整栋楼里所有电线加起来,都没有这么多。而它们要全部挤进一块银行卡大小的封装里。
五、电路板的极限:它的芯是一块布
先看看传统电路板是怎么"画线"的。很多人不知道:电路板的底子,其实是一块布——玻璃纤维织出来的布,泡上环氧树脂,压上一整张铜箔。
在这里导线不是一根根拼上去的,而是印上去的。工艺上:贴上感光膜,用光一照、药水一洗,没被保护的铜的部分被腐蚀,留下来的就是导线部分。
但你要知道这套工艺的极限就是几十微米,。。
六、换一张"纸":硅中介层
但这套工艺的极限是线宽几十微米——大约一根头发的一半,对三万根线来说还是太粗了,根本放不下
怎么办?把画线的"纸"换掉——换成硅。在硅片上可以用光刻机画线(所以为啥光刻机这么重要了),细到 1 微米以下,头发丝的百分之一。同样的面积,能塞进上百倍的导线。
这片专门用来布线的硅,叫硅中介层(silicon interposer)。GPU 和 HBM 都坐在它上面,三万根线全部铺进这片硅里。芯片没有叠在一起,但共坐一片硅——这种封装形态,业界叫 2.5D。
七、容量:地不够,往天上盖
车道的问题解决了,还有第二个问题:容量。5090 用 16 颗 2GB 的 GDDR7,总共只有 32GB;而一个大模型光参数就要几百 GB,差了一个数量级。平铺?中介层上根本摆不下。
跟大城市的做法一样,地不够用,那就往天上盖——把 DRAM 芯片叠成一栋 12 层的楼。
八、TSV:楼里的电梯井
这么高的建筑,上下层之间该怎么通讯呢?答案叫 TSV(Through-Silicon Via,硅通孔):在每层芯片上垂直打穿几千口"电梯井"。井有多细?直径 5 微米,一根头发的十四分之一。这么细的孔,世界上没有任何钻头能钻,只能用等离子体(aka 化学药剂)去"啃"。
但等离子体不听话:往下啃的同时也往两边啃,孔会啃成一个球。工程师的解法叫 Bosch 工艺,三步循环,可以记成:啃、刷、砸——
啃(腐蚀):等离子体往下啃一小口;
刷(保护):喷一层特氟龙,像给井壁刷防水漆;
砸(轰击):垂直的离子雨把井底的漆砸开,让下一轮只能往下啃。
如此反复,一层层的啃-刷(保护膜)-打穿,直到到达指定位置
井挖好之后:先气相沉积一层绝缘膜把铜和硅隔开,再把整片晶圆泡进硫酸铜溶液里电镀,把井灌满铜。最后一步把晶圆从背面磨掉九成,只剩 30 微米,一张打印纸的三分之一。铜柱从背面露头:楼上楼下的通讯层终于通了。
九、盖楼的两大门派
现在把 12 层"楼板"焊起来。层与层之间用微小的焊球连接——每颗比一粒花粉还小,一层几千颗,一颗都不能歪。怎么焊和叠在,业界分成两派:
整栋焊接好后,用环氧树脂灌注 - 散热更好,良品率更好;一层一层的镀膜+压, 。 ,
海力士那炉"混凝土"的导热明显更好。楼越高、热越集中,层间材料的导热就越值钱——就凭这一炉胶,海力士吃下了英伟达的大单,坐上 HBM 市场头把交椅。
十、成品,与你要付的账单
十二层叠好,一栋楼 36GB;八栋楼围住 GPU,一颗芯片 288GB;四颗一块板,1152GB,超过 1TB——这就回到了图1里黄仁勋手上的那块板子。
代价呢?造 1GB 的 HBM,要吃掉约 3GB 普通内存的晶圆产能:HBM 的芯片更大(TSV 要占地)、堆叠良率会连乘打折、工序还占用产线。全世界的工厂都在给 AI 盖楼,普通内存条就断了粮。
所以,你买内存条多花的钱,其实是在替 AI 交房租。
知其然,且。
想看影片讲解的,链接在这里:
https:/ /open.substack.com/pub/agintender/p/hbm-30?r=8gs9xi&utm_campaign=post-expanded-share&utm_medium=web
备注:原来是自己配音的,但是无奈录音设备太垃圾,最近也不太舒服,大家就将就点听听AI磁性的嗓音吧~ 🤣
从Binance没拿到MiCA牌照说起。真正值得问的只有一个问题:钱从Binance出逃了吗?跑了。Q2 一个季度,USDC 从 Binance 净流出 $18亿——整个发行端的净赎回才 $43亿。而且越流越快:4、5 月合计流出 $4亿,6 月单月 $14亿。
于是乎下一个问题来了:这 $18亿,被谁截胡了?
第一反应当然是 OKX。牌照拿了,合规标杆当了——按剧本,合规资金离开 Binance,落点就该是它。我们抓了六家交易所的链上钱包数据,去验证这个剧本。
结果有点意外:OKX 自己的 USDC 也在流出,-9.7%,和大盘一个节奏——两年合规长跑,没给它换来市场的期待。真正在逆势吸 USDC 的那家居然是......
还有一个意料之内的事,这$18亿只是 Binance 的零头。流走之后,Binance 手里的 USDC 依然是第二名的八倍,占着 CEX 世界八成的盘子。 出逃是真的,但遥遥领先也是真的。
一、存量:稳定币的集中度,比总储备还夸张
这一篇文把稳定币从八家 CEX 的 PoR 里单独抽出来看——怎么流动、流向了哪家所?储备率超过 100% 的背后到底是谁的钱?等等
数据来源:各交易所官网 PoR(2026年6月快照,Binance 另有 7月1日新快照)、CoinGecko(发行端市值)、DefiLlama(链上钱包追踪)
三个观察:
第一,Binance 一家占了八家稳定币的 62%。 八家合计约 $685亿稳定币,Binance 一家 $425亿——是 OKX 的 3.7 倍,是后六家总和的三倍。总储备维度 Binance 占八家的一半左右,稳定币维度直接干到六成以上。稳定币是交易的弹药、是入金的第一站、是恐慌时的避风港——弹药库的集中度比金库还高,这比任何交易量数字都更能说明资金到底信任谁。
第二,MEXC 的储备结构更像是合约而生 。 稳定币占核心储备 70%,全场最高;反过来说,用户存的 BTC 只有 4,699 枚、ETH 六万多枚。简单来说就是:用户不在 MEXC 存币,只在 MEXC 存保证金。钱进来是筹码,出去是盈亏,没人把这里当金库。这也解释了为什么MEXC 3.73x 的合约比率、3.06x 的 OI/PoR比例如此之高。
第三,Binance 是 USDC 在 CEX 世界的主场。 USDC 占 Binance 稳定币的 17.8%,其余各家只有 4-11%。
二、增速:USDC 在净赎回,Binance 流得比谁都快
先看发行端的大背景(CoinGecko,季度对比):
熊市里的稳定币分化很典型:USDT 纹丝不动——它是加密世界的现金,行情越差越有人握着它;USDC 在净赎回——它的持有人里机构和套利盘占比高,链上利率一塌、TradFi 利率还在,资金就赎回 USDC 回到美元货基去了。
再看交易所端。这里要先坦白一个数据局限:除 Binance 外,各家官网只挂最新一期 PoR,历史数据较难回溯比较,所以逐家的稳定币 Q1→Q2 增速无法精确计算(Q1 报告里我们只留了总储备口径)。能精确对比的是 Binance 的月度轨迹:
一个月,Binance 的用户转出了近一成的 USDC,而 USDT 几乎没动。对照发行端 USDC 整个季度才缩 5.5%——Binance 上的 USDC 流出速度,是发行端收缩速度的好几倍。作为 USDC 在 CEX 的最大集散地,这应该Binance在近日未能获得MiCA牌照的影响下,好多欧洲用户都选择出走导致的资金流动。(冷知识:USDT在MiCA框架下是“不合规”的,所以大部分欧洲用户都选择USDC
(旁证:OKX 总储备 Q1→Q2 缩了 21%、Bybit 缩了 29%,稳定币大概率同步流出,只是我们看不出具体的数字。)
三、为什么 USDC 储备率会超过 100%?是 Circle 给的营销费吗?
储备率 = 平台钱包余额 ÷ 用户净资产。 超过 100% 的部分,定义上就是"平台自有资金恰好以这个币种存放"。MEXC 的 BTC 269% 是这个逻辑,Gate 的 USDC 131% 也是这个逻辑——这本身不神秘。
真正值得问的是下一层:为什么稳定币的储备率系统性地高于 BTC 和 ETH? 看 Binance 这组数字:USDC 108.67%、USDT 103.49%,而 BTC 100.08%、ETH 100.00%——币本位资产精确 1:1,稳定币层层加码。原因很朴素:交易所自己的钱天然长成稳定币的样子。手续费收入是稳定币,做市资金是稳定币,风险准备金是稳定币,发工资付账单还是稳定币。没有哪家交易所会把营运资金放成波动资产。所以"稳定币超储"的第一性解释是:那是交易所的钱包,顺便和用户的钱住在同一批地址里。
然后回答那个具体的问题:Circle 给不给钱?给。但只对个别人给,而且是写进法律文件的。
Circle 在 2025 年 4 月的 IPO 招股书里披露了两份关键协议:一是和 Coinbase 的老协议——Coinbase 分走 USDC 储备金剩余利息收入的 50%;二是 2024 年 12 月和 Binance 签的分销协议——一次性预付约 $6,000万,外加按月支付的激励费,金额与 Binance 自有资金持有的 USDC 余额挂钩,Binance 相应承诺在自家库房里持有一定规模的 USDC(承诺量级约 $15亿)并在平台推广 USDC 交易对。
拿这份协议去看 Binance 的 PoR:USDC 超额部分 = $75.8亿钱包 - $69.8亿用户 = 约 $6亿的平台自有 USDC,储备率因此顶到 108.67%、全币种最高。这 $6亿不是巧合,也不完全是普通营运资金——那是 Circle 按月付费请 Binance 持有的库存。所以对 Binance 而言,USDC 的超额储备里,确实有营销协议的痕迹,而且利率环境下这笔"受托持仓"对 Circle 值钱(USDC 存量的储备金利息归 Circle,分销激励是它获客的成本)。
但对小所,这个解释不成立。 Gate 131%、MEXC 125%、KuCoin 120%,比率一个比一个高——可它们的 USDC 绝对量只有 $1亿上下,超额部分不过一两千万美元。没有任何公开文件显示 Circle 和它们有同等协议;这种量级用"自有资金 + 提现热钱包缓冲"就能完全解释。比率高是因为分母小:$1亿的盘子里放 $2,000万自有资金,储备率就是 120%。反过来验证:如果 USDC 高储备率是 Circle 的钱堆出来的,比率最高的应该是拿钱最多的——实际上比率最高的 Gate 恰恰是绝对量最小的之一,而真正拿了协议的 Binance,比率"只有"108.67%,但超额绝对量 $6亿是所有小所加起来的十几倍。
四、USDC 的流向:震中在 Binance,逆流在 Bybit
上一节说 USDC 发行端整个 Q2 净赎回 5.5%(约 $43亿)。钱从哪里走的?用 DefiLlama 对各交易所钱包的逐日代币级追踪,直接看每家 USDC 余额的时间序列。
拿 DefiLlama 追踪的 USDT 余额和官方 PoR 对表,Binance/OKX/Bybit/MEXC/KuCoin 五家覆盖率在 87%-119%,可用;Bitget 覆盖率 59%,打折看;Gate 和 HTX 的钱包基本没被追踪到(覆盖率 17% 和 1%),本节剔除——它们表面上的"余额暴跌"是钱包轮换的假象,不是真实流出。
六家可比数据(链上钱包余额,$百万):
*Bitget 追踪覆盖率 59%,数字仅供方向参考|发行端同期基准:USDC 总市值 -5.5%
四个观察:
第一,USDC 净流出的震中就是 Binance。 发行端整个季度缩了约 $43亿,Binance 一家流出 $18亿(需要注意,两者没有因果关系)。而且节奏在加速:4-5 月流出 $4亿,6 月单月流出 $14亿。(如前述,应当是MiCA影响)
第二,Bybit 在逆势吸 USDC,而且吸得不含糊。 +45%,从 $4.5亿干到 $6.6亿,整个季度逐月爬升。这个逆流有现成的产品解释:Bybit 是 USDC 本位衍生品(USDC 保证金合约、期权)做得最重的 CEX 之一,在 USDT 本位一统天下的市场里,它给了 USDC 一个真实的使用场景——不是拿来囤的,是拿来当保证金用的。Binance 靠 Circle 的协议在库房里锁 USDC,Bybit 靠产品在盘口上用 USDC——一个是付费持有,一个是有机需求,Q2 的资金流向给这两种模式各打了一个分数。
第三,OKX 是"随大流"的基准样本。 -9.7%,比发行端的 -5.5% 略深,USDC 在 OKX 就是随行就市的一种资产,流出速度和大盘同步。这反而衬出 Binance 的 -19% 有多突出:扣掉大盘因素,Binance 的 USDC 有接近一半的流出是它自己的 alpha。
第四,MEXC 的 USDC 波澜不惊。 $7,000万上下纹丝不动一个季度——对一家月合约流水三千多亿美元的交易所来说,这个数字约等于零。结合它 70% 的稳定币占比全压在 USDT 上:MEXC 的世界里只有 USDT,USDC 连配角都算不上。这也从侧面说明它 125% 的 USDC 储备率有多没有含金量——分母小到随便一点自有资金就能把比率顶上去。
把这一节和上一节拼起来,USDC 在 CEX 世界的 Q2 全景是:
总盘子在缩,缩的大头在 Binance;
Circle 的分销费锁得住 Binance 的库房,锁不住 Binance 的用户;
真正逆势增长的地方,是 USDC 被当成工具而不是被当成余额的地方;
Binance的资金出逃,但仍然占8家交易所的62%,一骑绝尘。
对 Circle 来说,这可能是比净赎回本身更值得琢磨的信号——付费换来的分销位没有留住存量,产品场景反而带来了增量。
能接下至真园的,不好说是不是下一个至真园,但肯定不是还在那里的红鹭和金美林。
附录:数据与口径说明
各交易所稳定币余额取官网 PoR 钱包口径(Bybit 仅披露审计范围余额,无储备率);HTX 稳定币为 USDs 合并披露;Binance 07-01 为最新快照,其余为 6 月快照;发行端市值来自 CoinGecko;Circle-Binance/Coinbase 协议条款出自 Circle 2025 年 4 月招股书(S-1)公开披露,具体金额以文件原文为准。
链上流向数据(第四节)来自 DefiLlama 交易所钱包追踪(tokensInUsd 逐日序列),与官方 PoR 存在钱包集合差异;各家追踪覆盖率以 USDT 对表校准,Gate/HTX 因覆盖不足剔除。
如果把 2016 年至今的加密世界压缩成一句话,大概是这样的:这个行业用十年时间,从"我不需要任何许可",走到了"我必须拿到许可证"——而这条路是用一连串和解协议、刑事指控、法庭判决、以及几次重大崩盘一步步走过来的。
序章:合规不是被强加的,是入场券
每一次行业以为自己赢了的时刻,下一波监管就跟着来了。每一次监管以为自己控制住了的时刻,行业又跑到了下一个无人区。这是一个典型的"猫鼠演化"系统,但比这个比喻更精确的说法是:这是一个合规进化轮——危机、执法、立法三股力量交替推动,每转一圈,监管的颗粒度就细一档,行业的"灰区"就少一块。
我把这十年切成五个阶段。每个阶段都有一个定义性的合规范式,一组标志性案件,以及一个被迫退场的"上一代灰区"。
第一阶段(2016–2018):行业自治时代。 ICO 狂热中,行业自己造合规工具——SAFT、基金会架构、白名单 KYC。Howey Test 回归,SEC 用一份 DAO Report 宣告了"代币也是证券"的可能性。
第二阶段(2019–2021):牌照化时代。 FATF Travel Rule 出台,各国铺开牌照体系,监管开始把 crypto 拽进传统银行框架。BitMEX 成为第一个被刑事追诉的"离岸"交易所。 (本文只是写到第二阶段)
第三阶段(2022):崩盘双年。 Terra、Tornado Cash、FTX 三连击。OFAC 第一次制裁了一段代码,监管从"要不要管"彻底转向"怎么全面管"。
第四阶段(2023–2024):执法清算时代。 Binance 和 CZ 付出 43 亿美元,离岸交易所集体进入"和解期",SEC 对 Coinbase、Kraken、Binance 三线并进。Proof of Reserve 在这一阶段轰轰烈烈推行,但监管基本无动于衷——这本身就是一个值得分析的现象。
第五阶段(2024–2026):立法编码时代。 GENIUS Act、CLARITY Act、SAB 121 撤销、SEC 撤诉潮、ETF 开通。监管从"敌对执法"转向"白纸黑字立规则",行业从"赢了官司"走向"等到了规则"。
贯穿这五阶段的,有四条暗线:
监管对象在扩张(项目方→交易所→协议代码→整个生态);
合规工具在升级(注册披露→牌照→跨境标准→制裁→立法);
推动力在更替(行业自律→监管机构→危机倒逼→立法机关);
离岸/在岸的辩证在反复(逃监管去离岸→离岸被穿透→选择性回岸)。
下面进入正文。
第一阶段(2016–2018):行业自治时代
1.1 ICO 狂热与"伪合规"工具的诞生
2017 年是加密世界第一次真正撞上美国证券法的年份。这一年全球 ICO 募资规模从 2016 年的不到 1 亿美元暴涨到约 65 亿美元,到 2018 年上半年这个数字又翻了一倍。Filecoin 一次募了 2.57 亿美元,EOS 通过持续一年的 ICO 募了 41 亿美元——后者至今仍是单一项目融资规模的纪录保持者。
但这些钱是怎么募的?答案是:绝大多数项目其实压根没想过自己在卖证券。早期 ICO 的"合规叙事"几乎只有一句话——"我们卖的是 utility token,不是 security"。这个叙事的法律依据非常脆弱:1946 年最高法院在 SEC v. W.J. Howey Co., 328 U.S. 293 (1946) 里确立的四要件投资合同测试(资金投入、共同事业、预期获利、依赖他人努力),早就足够把绝大多数 ICO 拉进证券法的射程。但 2017 年的市场没人关心这个。
行业内部最早意识到风险的是律师。Cooley LLP 的 Marco Santori 在 2017 年下半年提出了 SAFT(Simple Agreement for Future Tokens)框架,思路是:面向合格投资者的预售环节按证券处理(Reg D 506(c) 豁免发行),等到代币真正具备 utility 时再公开流通。这个框架试图给 ICO 一个"过渡期合规"路径。
但 SAFT 从一开始就是个法律上有争议的设计。学界批评它把 Howey Test 拆成两段处理是经不起推敲的——你不能在募资阶段卖一个"未来代币"的承诺(这显然是证券),然后等代币上线了就说它"已经不是证券"了。资产的属性应该由经济实质决定,而不是由发行人切两段时间窗。事后来看,SEC 在后来的 Telegram 案中正是用这个逻辑把 Telegram 的 SAFT 设计判死了。
与 SAFT 平行发展的是离岸基金会架构。2017 年下半年开始,新项目几乎不再在美国 Delaware 注册,而是去三个地方:
瑞士楚格(Zug)"Crypto Valley":以太坊基金会和 Tezos 基金会先后落户,瑞士金融市场监督管理局(FINMA)2018 年 2 月发布 ICO 指引,对 utility/payment/asset token 三分类的处理方式给了相对友好的解释空间。
新加坡:新加坡金融管理局(MAS)2017 年 11 月发布数字代币发行指引,态度务实,新加坡基金会成了亚洲项目的首选。
开曼群岛:Tether、BitMEX、FTX 等大量"营业实体"注册地,看中的是零所得税和宽松的实体设立要求。
这三个司法辖区组合起来,构成了 2017–2018 年 ICO 项目的"标准合规模板":新加坡或瑞士基金会发币、开曼公司持有运营资产、美国实体做市场或开发。这个模板的核心思想是把法律责任和经济收益在地理上分离开。后来这个结构成了 SEC 和 DOJ 反复攻破的重点——FTX、Binance、Tether 案件里 DOJ 用的关键论证之一就是"实体在哪里注册不重要,重要的是谁在向美国用户提供服务"。
1.2 DAO Report:监管的第一记重拳
2017 年 7 月 25 日,SEC 发布了一份历史性文件:Report of Investigation Pursuant to Section 21(a) of the Securities Exchange Act of 1934: The DAO(Release No. 81207)。这份报告调查的是 2016 年 The DAO 项目(一个基于以太坊的去中心化风险投资基金,募了约 1.5 亿美元,后被黑客攻击丢失约 6000 万美元,间接导致了以太坊硬分叉和 ETC 的诞生)。
这份报告本身没有提起任何执法行动——SEC 用的是 Section 21(a) 的"调查报告"形式,本质上是一份公开警告。但报告的内容是革命性的:SEC 明确指出 DAO Token 构成证券,发行人和交易平台都可能违反证券法。这是美国监管机构第一次把 Howey Test 完整地套到一个加密代币上。
DAO Report 之后,SEC 的执法节奏开始加速。2017 年 12 月 11 日,In the Matter of Munchee Inc.(Securities Act Release No. 10445)成了第一个被 SEC 直接执法的 ICO 案例。Munchee 是一个餐厅评论 App,2017 年 10 月开始 ICO,11 月就被 SEC 找上门,募资计划停止,已募集资金全数退还。SEC 在和解令里清楚地写明:即使发行人声称代币有 utility,只要存在"利润预期"和"依赖他人努力",就构成证券。Munchee 案的处理速度——从 ICO 启动到关停只用了一个月——给了行业一个清晰的信号:监管已经醒了。
1.3 标志性案件:SEC v. Telegram 与 SEC v. Kik
如果说 Munchee 是 SEC 对小型 ICO 的"立威之战",那么 2018–2020 年的 SEC v. Telegram 和 SEC v. Kik 才是 SEC 对 SAFT 框架本身的"清算之战"。
SEC v. Telegram Group Inc., 448 F. Supp. 3d 352 (S.D.N.Y. 2020)。Telegram 在 2018 年通过 Reg D 506(c) 私募卖给合格投资者总价值约 17 亿美元的 Gram Token Purchase Agreement,承诺等 TON 主网上线后交付 Gram。这是教科书式的 SAFT 设计。SEC 在 2019 年 10 月起诉,认为这"两段式"发行整体上构成证券发行。
主审法官 P. Kevin Castel 在 2020 年 3 月 24 日发出初步禁令,禁止 Telegram 向美国和非美国投资者交付 Gram 代币。判决书里有一段非常重要:法官指出 SAFT 与代币是"经济一体"的设计,购买 SAFT 的投资者从一开始就预期把代币转售到二级市场获利——也就是说,这不是两次独立的交易,而是一次完整的证券发行。Telegram 当年 5 月正式宣布放弃 TON 项目,向投资者退还了约 12 亿美元,并向 SEC 支付了 1850 万美元罚款。
SEC v. Kik Interactive Inc., 492 F. Supp. 3d 169 (S.D.N.Y. 2020)。Kik 案逻辑相同:2017 年 9 月通过 SAFT 私募 5000 万美元,公募阶段又募了约 5000 万美元发行 Kin Token。法官 Alvin K. Hellerstein 在 2020 年 9 月 30 日的简易判决中全盘采纳了 SEC 的论证——SAFT 私募和公募是一个"整体的统一发行"(single integrated offering),整体构成证券发行。Kik 最终支付 500 万美元和解。
这两起判决合在一起,事实上宣告了 SAFT 框架的死亡。从 2020 年下半年开始,几乎再没有项目敢再用纯 SAFT 路径在美国市场募资。
1.4 USDT 的"无监管纪元":稳定币第一章
合规进化轮的第一圈里,还有一条暗线在悄悄展开——稳定币。
USDT 在 2014 年由 Tether Limited(Realcoin 改名而来)发行,背后实际控制人是 Bitfinex 团队(iFinex Inc.)。USDT 最初的承诺极其简单:"每一枚 USDT 都有 1 美元真实美元储备支撑"。但从 2014 年到 2018 年,这个承诺从未经过任何独立审计验证。Tether 在 2017 年雇佣了 Friedman LLP 做"comfort letter"式的储备审查,但这份文件不构成审计意见,且很快 Friedman 与 Tether 终止合作。
2018 年下半年,USDT 流通量从年初的不到 15 亿美元增长到接近 28 亿美元。市场反复出现"USDT 没有足额储备"的传闻。2018 年 10 月,USDT 在二级市场短暂跌至 0.85 美元附近——这是稳定币历史上第一次大规模脱锚。
这一阶段的稳定币市场,本质上是一个完全没有监管参与的私人货币实验。Tether 通过 Bitfinex 的渠道注入流动性,再通过中心化交易所(特别是亚洲市场)扩散到整个生态,没有人能验证它的储备是否真实,也没有任何法律框架要求它公开储备。
这个空白会在第二阶段被纽约州总检察长(NYAG)和 CFTC 联合填上,但代价是 USDT 历史上最大的一次合规危机。
第二阶段(2019–2021):牌照化与传统化时代
2.1 FATF Travel Rule:把 Crypto 拉进银行框架
2019 年 6 月 21 日,金融行动特别工作组(Financial Action Task Force, FATF)发布了对 Recommendation 15 的更新解释,正式把"虚拟资产服务提供商"(VASP)纳入反洗钱/反恐怖融资框架。其中最具实操影响力的,是Travel Rule:
任何超过 1,000 美元/欧元等值的虚拟资产转账,VASP 必须在转账时收集并传递发起方与受益方的身份信息——发起方姓名、账号、地址;受益方姓名、账号——这些信息要"伴随"交易在 VASP 之间传递。
Travel Rule 不是 FATF 凭空发明的——它直接照搬自 1996 年生效的银行电汇规则(美国《银行保密法》Title 31 CFR 1010.410(f))。也就是说,FATF 在 2019 年做的事情,本质上是宣布加密资产的转账规则要和传统银行电汇对齐。
这条规则的影响是深远且痛苦的:
在传统银行体系,Travel Rule 通过 SWIFT 网络这种封闭、统一、有许可的基础设施落地。但在加密世界,资金转账的底层是公链,VASP 之间没有统一的身份信息传输协议。这导致行业不得不自行搭建"Travel Rule 解决方案"——TRP、Sygna、Notabene、TRUST(Coinbase 牵头的联盟)等多个互不兼容的协议同时存在。
自托管钱包成了灰色地带——FATF 后续指引允许 VASP 与"unhosted wallet"进行交易,但要采取"基于风险的方法"做尽职调查。这等于把责任甩给交易所,结果是各国监管在落地时口径分裂——韩国和瑞士走得最严(要求自托管钱包必须通过额外验证),美国 FinCEN 在 2020 年底曾试图发布更严格的规则但最终搁置,欧盟在 MiCA 框架下采取了相对中间的路径。
Travel Rule 是合规进化轮里的一次范式跃迁——它标志着监管不再把 crypto 当成"新鲜事物"特别处理,而是直接把传统金融的成熟规则套上来。这个套用过程的痛苦,在后来 Binance 案、Bitzlato 案、Tornado Cash 案里反复出现。
2.2 各国牌照体系铺开
2019–2021 年间,主要司法辖区相继建立或细化了交易所牌照框架:
日本 FSA:2017 年《资金结算法》修订后,日本成为最早立法承认"虚拟货币交易所"的国家。2018 年 1 月 Coincheck 失窃 5.3 亿美元 NEM 事件后,FSA 收紧执照审批,到 2021 年累积发出约 30 张正式牌照。
新加坡 MAS:2020 年 1 月《支付服务法》(PSA)生效,所有数字支付代币服务商必须申请牌照。这一阶段大量项目涌入新加坡,但 2021 年下半年起 MAS 显著收紧——三年间仅向少数机构发出"主要支付机构"牌照(DBS Vickers、Independent Reserve、Crypto.com 等),更多申请被驳回。Binance 2021 年 12 月主动撤回新加坡牌照申请,标志着新加坡"宽进严出"的转向。
美国 NYDFS BitLicense:早在 2015 年就已生效,但落地缓慢,截至 2021 年底累计发出约 30 张 BitLicense 和有限目的信托牌照。Coinbase、Gemini、Paxos、Circle 都在这一阶段拿到关键的 NY 牌照。
欧盟 5AMLD:2020 年 1 月生效的第五号反洗钱指令首次把 crypto 服务商纳入欧盟反洗钱监管。这是后来 2024 年 MiCA 全面生效的前置准备。
香港 SFC:2020 年 12 月推出自愿性 VATP 牌照框架,仅 OSL 和 HashKey 两家在第二阶段拿到牌照。2023 年香港转向强制性持牌制度后形势再度变化。
牌照制的本质是把"是否准入"从市场判断变成监管判断。在 2018 年之前,开一家交易所只需要域名、撮合引擎和热钱包;从 2020 年开始,没有牌照在主要市场已经几乎不可能合法运营。这把行业逼向了两个极端:要么彻底拥抱牌照(Coinbase、Gemini、Kraken 路线),要么彻底离岸(Binance、FTX、BitMEX、OKX 路线)。后者很快就遭遇了第一次正面打击。
可以,把这段升级成“有判断、有证据、有逻辑链”的版本。我建议加在 “各国牌照体系铺开” 后面,标题可以叫:
2.3 牌照不是通行证,而是地方性格
申请牌照这个事情,最忌讳路径依赖。
很多 crypto 公司早期有一个误判:以为拿过一张牌照,就掌握了一套可以复制到全球的合规模板。先去新加坡,再去迪拜,再去阿布扎比,再去欧洲,最后想办法绕回美国。表面看是“全球合规布局”,实际很多时候只是把同一套材料、同一种治理叙事、同一份律师语言,搬到不同监管者面前重复讲一遍。
但牌照恰恰是一方水土养一方人的最佳写照。
新加坡 MAS 的逻辑,是金融中心声誉优先。它不是不想要 crypto,而是不想让 crypto 把新加坡变成亚洲散户赌场。Payment Services Act 在 2020 年生效后,新加坡一度收到约 170 份数字支付代币服务申请,但到 2021 年中,已有 30 份撤回、2 份被拒,约 90 家仍在临时豁免下等待审查;MAS 当时明确说,审查重点包括反洗钱/反恐融资风险和技术风险控制。Straits Times 到 2022 年,MAS 又进一步要求 DPT 服务商不要向公众大规模推广 crypto 服务,连地铁广告、公共场所宣传、网红带货都被纳入限制范围。MAS PS-G02
所以 MAS 不是“友好”或“不友好”这么简单。它欢迎的是托管、支付、机构服务、稳定币基础设施;它警惕的是面向散户、高杠杆、强营销的交易所流量生意。你拿新加坡牌照,不是在证明“我能增长”,而是在证明“我不会给新加坡金融中心丢脸”。
迪拜 VARA 的性格则完全不同。VARA 是一个为虚拟资产专门设立的监管者,它的语言更像“产业招商 + 行为约束”:你可以来,但你要在本地有实体、有负责人、有办公室、有可监管的运营痕迹。VARA 的公开登记册会细分 VASP 的具体业务范围、客户类型和牌照状态;截至近期,公开登记显示约 49 条结果,而且 IPA 只是原则性批准,不能直接开展业务,只有拿到完整 VASP Licence 才能服务客户。VARA Public Register
VARA 的收费结构也很能说明问题:咨询类业务申请费约 AED 40,000,交易所、托管、经纪交易、借贷等核心活动申请费通常为 AED 100,000,对应年度监管费可达 AED 200,000;多申请一个活动还要额外付 extension fee。VARA Fee Schedule 这么高的门槛是在告诉你:牌照不是一个 logo,而是一组持续成本。你业务越复杂,监管越贵;你想覆盖的活动越多,你要交出的合规预算、人力和本地承诺也越多。
ADGM 又是另一种风格。阿布扎比的 FSRA 更像英美法系金融监管的中东版本,它不只是问“你是不是 crypto 公司”,而是把你的业务拆回传统金融活动:你是在做 MTF,还是 custody,还是 dealing,还是 fund management?虚拟资产只是底层资产,监管看的是你承担了什么金融功能。ADGM 的虚拟资产指引明确把交易场所、托管人、中介机构、稳定币使用都纳入框架,而且资本要求按风险和业务复杂度调整:虚拟资产 MTF 一般要求持有相当于 12 个月运营支出的监管资本,其他虚拟资产业务通常为 6 个月;高风险机构还可能被要求额外资本缓冲。ADGM FSRA Guidance
这就是 ADGM 的好恶:它喜欢 institutional、治理清楚、董事责任明确、资本和托管安排说得明白的公司;它不喜欢“先把用户做起来,后面再补合规”的增长故事。
MiCA 代表的是欧洲性格:不是单点审批,而是把 crypto 变成统一市场里的制度产品。MiCA 的稳定币规则,也就是 ART 和 EMT,已从 2024 年 6 月 30 日开始适用;完整 MiCA 框架从 2024 年 12 月 30 日适用;原有 CASP 最长可以过渡到 2026 年 7 月 1 日,或直到拿到/被拒绝授权为止。
欧洲的重点不是给某一家交易所“开绿灯”,而是把发行、储备、白皮书、市场滥用、消费者保护、跨境 passporting 全部编码进统一规则。甚至稳定币规模大到一定程度后,还会触发“significant”分类,由 EBA 介入直接或联合监管;相关监管费用也会按储备资产规模或发行规模计算。EBA MiCA Role
美国 SEC 则完全是另一种脾气。美国的问题不是“有没有 crypto 牌照”这么简单,而是你过去十年到底有没有非法发行证券、非法经营交易所、非法提供经纪/清算服务。美国监管很多时候不是在审批未来,而是在审判过去。SEC 2024 财年一共发起 583 起执法行动,取得 82 亿美元 monetary remedies,是其历史最高金额。SEC FY2024 Binance 的 43 亿美元和解更是典型案例:DOJ 明确说,Binance 为了增长、市场份额和利润,故意从美国市场获利,却没有按美国法律建立相应控制。DOJ Binance Case
所以,“看碟下菜”不是一句江湖话,而是监管经济学。你的规模越大,要求就越高;你赚得越多,罚得也越重;你越接近散户、杠杆、稳定币、法币出入金和跨境用户,监管就越不会把你当成普通科技公司。
这才是牌照化时代最容易被误读的地方:行业以为自己在寻找“最友好的监管”,但监管者其实也在筛选“最适合本地叙事的公司”。新加坡要声誉,迪拜要产业,阿布扎比要制度金融,欧洲要统一规则,美国要追溯责任。牌照不是终点,而是一种双向驯化:公司被当地规则改造,规则也被公司规模、就业、税收、风险和国际声誉反向塑形。
2.4 标志性案件:BitMEX——"离岸不再安全"的第一信号
2020 年 10 月 1 日,CFTC 和美国司法部纽约南区检察官办公室(SDNY)同步出手,对 BitMEX 及其三位创始人 Arthur Hayes、Benjamin Delo、Samuel Reed 提起民事和刑事诉讼。
民事方面:CFTC v. HDR Global Trading Limited et al., No. 1:20-cv-08132 (S.D.N.Y. 2020)。CFTC 指控 BitMEX 未经注册经营期货交易所、未实施有效的反洗钱/KYC 程序、向美国用户提供保证金衍生品。2021 年 8 月,BitMEX 与 CFTC 和 FinCEN 达成 1 亿美元和解。
刑事方面:United States v. Arthur Hayes, Benjamin Delo, and Samuel Reed, No. 1:20-cr-00500 (S.D.N.Y.)。三位创始人被指控违反《银行保密法》——故意未在交易所设立反洗钱程序。Hayes 于 2022 年 2 月 24 日认罪,2022 年 5 月被判 6 个月家庭监禁加 2 年缓刑。Delo 和 Reed 也分别认罪。
BitMEX 案的标志性意义不在罚金的数字(按后来的标准其实不大),而在它建立了一个执法判例:
"离岸"不构成 BSA 豁免。BitMEX 注册地在塞舌尔,运营总部在香港,但 DOJ 用"美国用户"这一连接点把它拉进了美国司法管辖。
个人责任而非仅公司责任。三位创始人作为个人被刑事追诉,这是后来 SBF、CZ 案件的判例铺垫。
AML 缺失本身就是犯罪。在此之前,AML 失败往往被视为"程序违规"由民事罚款解决;BitMEX 案明确这可以构成《银行保密法》下的刑事犯罪。
这三条结论后来在 Binance 案上被原封不动放大十倍使用。
2.5 中国 924:大撤退与全球加密地理的重置
如果说西方监管在第二阶段的逻辑是"把 crypto 拉进传统金融框架",中国监管在同一时期走的是完全相反的逻辑:彻底切割。这一切割的最终形态——2021 年 9 月 24 日的"924 通知"——是合规进化轮上一个地理性的范式事件:它不是在改造行业,而是在地图上把行业搬到了别的地方。
两次切割的时间线
中国对 crypto 的清退分两次彻底完成:
第一次切割(2017 年 9 月 4 日):人民银行、网信办、工信部、工商总局、银监会、证监会、保监会七部委联合发布《关于防范代币发行融资风险的公告》(业内简称"94 公告")。核心条款两条——任何机构和个人不得从事代币发行融资活动(即 ICO);虚拟货币交易平台不得在中国境内提供法币与代币之间的兑换服务。
94 公告的直接后果是中国境内交易所集体"出海"——OKCoin 改名 OKEx 注册到马耳他后转塞舌尔,火币(Huobi)注册到塞舌尔,币安(Binance)原本就以"开曼 + 香港 + 日本"的多实体结构运营,从此把中国大陆完全切出业务范围(至少在合规层面)。但中文用户仍是这些交易所的核心客户群——他们只是从"在境内开户"改为"VPN 翻墙在离岸开户"。
第二次切割(2021 年 9 月 24 日):人民银行、中央网信办、最高人民法院、最高人民检察院等十部门联合发布《关于进一步防范和处置虚拟货币交易炒作风险的通知》。同日,国家发改委等十一部门发布《关于整治虚拟货币"挖矿"活动的通知》。两份文件合称"924 通知"。
924 比 94 更彻底,关键在三处升级:
定性升级:明确把"虚拟货币相关业务活动属于非法金融活动"。这不再是"风险提示",而是把整个产业列为非法。
跨境覆盖:明确规定境外虚拟货币交易所通过互联网向中国境内居民提供服务,同样属于非法金融活动。这填上了 94 公告留下的最大漏洞——之前离岸交易所通过中文界面服务大陆用户处于灰色地带,924 之后此路被法律层面封死。
挖矿全面禁绝:与 924 同日发布的发改委文件把虚拟货币挖矿列为"淘汰类产业",要求全国清退。
全球地理的连锁重置
924 引发的是 crypto 行业有史以来最大规模的地理重新分布:
挖矿迁徙:2021 年 5 月之前,中国大陆贡献了全球比特币算力约 65–75%。到 2021 年底,这个数字官方降至接近零。算力主要迁往美国(特别是德州、怀俄明、佐治亚——廉价电力 + 友好政策)、哈萨克斯坦、俄罗斯。美国从此成为全球第一比特币算力国,至 2025 年仍稳定占据 35–40%。这一迁徙的合规含义在第四阶段显现——美国上市矿企(Marathon、Riot、CleanSpark 等)的合规要求把矿业纳入了 SEC 监管半径。
交易所"中文岗"的离岸化:Binance、Huobi、OKX、Gate.io 这些交易所从 2017 年起就已注册在离岸辖区,但 924 之后它们的中文运营团队也开始大规模外迁——核心员工从北京、上海、深圳迁往新加坡、迪拜、首尔、东京。这造就了一个奇特的产业图景:注册地在塞舌尔、运营在迪拜、用户在中文世界、合规在马耳他——多重错位结构。这种结构正是第四阶段美国执法的核心打击对象——Binance 和 OKX 的认罪文件中,监管关注的恰恰是"事实上的中国关联"如何与"名义上的离岸结构"冲突。
香港作为"安全阀":924 关闭了大陆通道,但香港同期开始反向打开。2022 年底香港特区政府发布《有关香港虚拟资产发展的政策宣言》,2023 年 6 月转向强制性 VATP 持牌制度,2024 年 4 月批准亚洲首批 BTC 和 ETH 现货 ETF。这套组合拳让香港在 2023–2025 年间成为大陆资金合规接入 crypto 的主要通道——某种意义上是"一国两制"在 crypto 层面的具象化。
924 的合规寓意
把 924 放回合规进化轮的整体叙事里,它至少有三层含义:
它创造了"离岸交易所问题"的源头。BitMEX、Binance、OKX、Huobi、KuCoin、HTX 这些被第四阶段美国司法部清算的离岸交易所,其"离岸"结构的形成有相当一部分原因可以追溯到中国监管。如果中国不切割,这些交易所很可能仍然以中国为主要运营基地、接受中国监管。当美国后来用 BSA、IEEPA 清算这些离岸主体时,它在某种意义上是在清算"中国清退"留下的全球残局。
它演示了一种与西方完全不同的合规路径。西方监管走的是"招安路径"——用执法、和解、立法把 crypto 纳入传统金融框架。中国走的是"切割路径"——把 crypto 整体宣布为非法,配套发展央行数字货币(数字人民币 e-CNY)作为替代。这两种路径在 2024–2025 年的稳定币竞争中成为深层博弈的两面:GENIUS Act 的本质是把美元稳定币纳入美国监管框架以强化美元;而中国试图通过 e-CNY 和 mBridge(多边央行数字货币桥)的方式绕过美元体系。香港 2024 年的稳定币条例和港元稳定币试点(HKDR、HKDG),是这个深层博弈在 crypto 战场的具体形态。
它是合规进化轮上唯一一次"清退式"成功。从纯监管视角,924 是有效的——中国境内的金融风险确实被基本消除了。但代价是把整个产业的发展机会让给了其他司法辖区。这个权衡在 2025 年香港和大陆的政策再平衡中开始显现——大陆开始悄悄探索"白名单"机制和数字资产试点,但仍远未走回 2021 年之前的开放程度。
2.6 链上分析公司:看不见的执法基础设施
第二阶段的合规进化里,最少被提及但影响最大的角色,不是任何监管机构,而是一批私营链上分析公司——Chainalysis、Elliptic、TRM Labs、CipherTrace(已被 Mastercard 收购)、Crystal Blockchain。它们是合规进化轮上"看不见的基础设施层"——没有它们,FATF Travel Rule 落不了地,OFAC 制裁找不到目标,FBI 抓不到 Silk Road,DOJ 起诉不了 BitMEX 和 Binance。
中本聪的反讽
比特币白皮书有一个原始承诺:伪匿名(pseudonymous)。地址不直接对应身份,交易透过链上数据本身无法追踪到具体的人。这个承诺在 2008–2014 年大致是成立的——因为没有像样的分析工具。
链上分析公司的崛起,本质上是把"伪匿名"这个承诺反转了。公链的所有数据是公开的、永久的、可关联的——只要有足够的算力和工程能力,加上少量"链下"识别(交易所 KYC 数据、IP、社交媒体),任何看似匿名的地址都可以被去匿名化。Chainalysis、Elliptic 们做的事情非常简单——把这件理论上可行的事情做成了工业化产品。
Chainalysis 由 Kraken 前 COO Michael Gronager 与 Jan Møller 于 2014 年在纽约创立,Jonathan Levin 后加入为联合创始人。其核心产品 Reactor(用于调查)和 KYT(Know Your Transaction,用于实时监控)目前服务全球绝大多数头部交易所和数十个国家的执法机构。2022 年 5 月公司估值 86 亿美元。
Elliptic 由 James Smith、Tom Robinson 等于 2013 年在伦敦创立,深度嵌入英国 FCA 和欧盟监管的执法基础设施。
TRM Labs 2018 年在旧金山由 Esteban Castaño 和 Rahul Raina 创立,崛起最快——它在 BitMEX、Binance、Tornado Cash 三个标志性案件中都是 DOJ 的核心技术合作方。
几起标志性案件背后的链上分析
第二阶段到第四阶段的几乎每一个执法案件,背后都有这些公司的身影:
Silk Road 案后续追踪:Chainalysis 提供的链上追踪是 FBI 持续定位 Silk Road 资金流的核心工具,公司成立后接到的"立威之战"。
2016 年 Bitfinex 被盗 12 万比特币案:Chainalysis 持续追踪了被盗资金长达 6 年。2022 年 2 月 8 日,DOJ 在纽约逮捕 Ilya Lichtenstein 和 Heather Morgan 夫妇,没收约 36 亿美元(截至当时美国 DOJ 历史上最大单笔加密资产没收)。整个追踪链路在司法部新闻发布会上被特别提及。
Colonial Pipeline 勒索软件案(2021 年 5 月):DarkSide 黑客组织从 Colonial Pipeline 勒索 75 比特币(约 440 万美元)后,FBI 在 27 天内追回 63.7 比特币——背后是链上分析 + 加密交易所配合提供的资金流路径。
Tornado Cash 制裁(2022 年 8 月):OFAC 在公告中明确援引链上分析,指出 Tornado Cash 被用于洗钱超过 70 亿美元(其中 Lazarus Group 经过的资金至少 4.55 亿美元)。Roman Storm 的刑事案中,TRM Labs 是检方的主要技术专家证人。
Binance 四方和解(2023 年 11 月):FinCEN 文件中详细列出 Binance 平台上的可疑交易——这些交易的识别基础是链上分析工具。CFTC 对 Samuel Lim 的诉状中所引用的"伊朗用户"、"HAMAS 关联用户",背后都有链上分析公司提供的地址聚类作为初始识别。
私营公司作为"准执法工具"的结构性问题
链上分析公司的崛起,提出了一个第二阶段尚未真正回答的合规问题——当一批私营公司事实上掌握了"什么是干净的、什么是脏的"的判定权,这本身是不是一种新的中心化?
具体表现在三个层面:
交易所的"前置审查"由分析公司决定。Coinbase、Kraken、Binance 等交易所使用 Chainalysis KYT 实时监控用户存款。如果一笔比特币被 Chainalysis 标记为"高风险"(曾经过 Tornado Cash、暗网市场、被制裁地址),交易所会自动冻结账户。这相当于把"司法管辖权"外包给了一家私营公司——而被冻结的用户根本没有听证机会,因为这是私法关系(用户协议),不是公法行为。
标记错误的成本是单向的。如果链上分析公司错误地标记了某地址为高风险,导致该地址持有人被多家交易所拒绝服务,这位用户的救济渠道极其有限——既不能起诉分析公司(它没有与用户的合同),也很难起诉交易所(用户协议给了交易所宽泛的拒绝服务权)。这种"无救济的标记"在传统金融里也存在(信用评级、KYC 黑名单),但在链上分析里规模和速度都更大。
跨境管辖的隐形扩张。一家美国公司(Chainalysis)的地址标记,事实上影响了全球范围内交易所的操作行为。即使一笔交易完全发生在两个非美国主体之间,只要其中任何一方使用 Chainalysis 工具,美国合规标准就会被自动应用。这是 FATF Travel Rule 在落地层面的"美国化"——FATF 给规则,美国公司给工具,全球都按美国标准操作。
链上分析公司的意义,不是替代了监管,而是让监管变得可执行。没有它们,FATF Travel Rule 只是纸面规定;没有它们,OFAC 制裁只是名单。它们是合规进化轮上真正让规则落地的传动装置——但同时它们自己作为一种新的"私营准执法权力",至今没有被任何监管框架明确规范。这是第六圈合规进化必然触及的议题。
2.7 USDT 的清算时刻:NYAG 与 CFTC 联合执法
第二阶段最重要的稳定币事件,是 USDT 的两次和解。
NYAG v. iFinex Inc., No. 450545/2019 (N.Y. Sup. Ct.)。2019 年 4 月,纽约州总检察长 Letitia James 起诉 Tether 母公司 iFinex,指控其在 2018 年用 Tether 储备金弥补了 Bitfinex 由于支付处理商 Crypto Capital Corp 资金被冻结产生的约 8.5 亿美元缺口——也就是说,Tether 用本应为 USDT 储备的钱去填补关联交易所的窟窿。2021 年 2 月 23 日,双方达成和解:Tether 和 Bitfinex 支付 1850 万美元罚款,承诺停止向纽约州居民提供服务,并按季度向 NYAG 报告储备情况。
NYAG 在调查报告里有一段措辞极为严厉:
"Tether 的声明,即其虚拟货币始终由美元 1:1 完全支撑,是一个谎言。" ——New York Office of the Attorney General Press Release, February 23, 2021
这段话至今仍是 USDT 储备透明度争议的法律锚点。
CFTC v. Tether Holdings Limited et al., CFTC Docket No. 22-04(2021 年 10 月 15 日)。CFTC 在 NYAG 之后跟进,指控 Tether 在 2016 年 6 月至 2019 年 2 月期间,对其储备情况做出"重大不实陈述"——实际上 Tether 在大部分时间里并未持有足够的法币储备。Tether 支付 4100 万美元罚款,Bitfinex 因相关问题另支付 150 万美元。
这两起执法的合规含义是清晰的:稳定币不是法外之地,发行人对储备的陈述会被以传统证券和商品法的虚假陈述标准审查。但更值得注意的是:两起执法都没有把 USDT 本身定性为证券——CFTC 是把它当作商品下的衍生品基础资产处理,NYAG 是用消费者保护法(Martin Act)处理。这个司法定性的悬而未决,会在第五阶段的 GENIUS Act 里得到正式答案。
2.8 USDC 的另一条路:与监管同行
与 USDT 形成尖锐对比的是 USDC。Circle 与 Coinbase 在 2018 年通过 Centre Consortium 联合发行 USDC,从设计之初就走了完全不同的路径:
储备透明:USDC 储备由 Circle 持有,每月由独立审计机构(先是 Grant Thornton,后是 Deloitte)出具储备证明(attestation report)。这份证明虽然不是完整审计,但比 Tether 早期的 comfort letter 严谨得多。
储备结构保守:储备主要为短期美国国债和银行现金存款,不持有商业票据(Tether 直到 2022 年中才完全清空商业票据持仓,这是 2022 年市场最担忧的点之一)。
拥抱牌照:Circle 持有 NYDFS BitLicense(2018)、英国 FCA 注册(2020)、新加坡 MAS 数字支付代币服务商牌照(2022)。
这条路径在第二阶段看起来是"麻烦但稳",但很快会被 SVB 危机用极端的方式考验——而这是第三阶段的故事。
未完待续~
有兴趣想先睹为快的朋友,可以移步substack:
https://open.substack.com/pub/agintender/p/e84?r=8gs9xi&utm_campaign=post-expanded-share&utm_medium=web
Bitfinex Securities:早在 2024 年就推出代币化股票,但规模有限。
Bybit、Gate.io 等离岸交易所:相继上线代币化股票产品,监管套利明显。
这一波代币化股票的合规问题非常清楚——它们几乎确定是证券——但有意思的是 SEC 在 Atkins 任内并未立即出手,而是表态"评估创新豁免框架的可能"。这与 Gensler 时期的执法逻辑形成强烈对比。
戛纳的 OpenAI/SpaceX 风波
2025 年 6 月 30 日,Robinhood 在戛纳活动上额外宣布——向欧盟用户提供 OpenAI 和 SpaceX 的"代币化股权",每位合资格用户可获赠 5 欧元等值。这条消息引爆了一场连锁式的法律和公关危机:
7 月 2 日,OpenAI 在 X 平台发布官方声明,明确否认这些代币与 OpenAI 有任何关联:
"These 'OpenAI tokens' are not OpenAI equity. We did not partner with Robinhood, were not involved in this, and do not endorse it. Any transfer of OpenAI equity requires our approval—we did not approve any transfer."
SpaceX 没有公开回应,但据报道 Elon Musk 在私下表达不满。
Robinhood CEO Vlad Tenev 回应称,这些"代币"实际上是某个持有 OpenAI/SpaceX 私募股权的特殊目的载体(SPV)的份额,并不直接关联 OpenAI/SpaceX 的真实股权——但这个解释让事情更复杂,因为它意味着用户买到的是"对一个 SPV 的链上份额的某种衍生品",权利义务关系极不清晰。
立陶宛央行(Bank of Lithuania,Robinhood 欧盟牌照所在地)随后宣布对此次发行展开"信息收集性审查"。
这场风波的合规寓意很深:当代币化跨过"上市股票"的边界进入"私募股权"领域,所有传统证券法的私募豁免规则、合格投资者认证、转让限制都会被链上结构挑战。OpenAI 等私募公司过去通过严格的股东协议和转让审批控制估值和股东构成,代币化绕过了这一切——但绕过的代价可能是发行参与方的整体合规风险。
三层结构性问题
代币化股票浪潮暴露了三个 GENIUS Act 和 CLARITY Act 都还没有完全解决的问题:
谁是发行人? 代币化股票的发行人不是被代币化的公司本身(NVIDIA 没有"发行" NVDAx),而是中间人(Backed、Robinhood SPV)。这种"二级证券化"结构在传统证券法下并不陌生(ADR、SPV、衍生品),但跨境链上结构让监管追溯变得困难。
跨境流通如何监管? 一个在瑞士发行、在 Solana 流通、被全球用户购买的代币化苹果股票——美国 SEC 是否有管辖权?答案极可能是肯定的(只要有美国用户接触),但执法成本极高。这恰好回到了第二阶段 BitMEX 案确立的"美国用户连接点"原则——但现在它要适用于一个分布式的代币流通网络,而不是一个集中的离岸交易所。
代币化股票的投票权和股息怎么处理? Backed 和 Robinhood 目前的结构都是"持有代币享有等价经济权益(股息、回购),但不享有投票权"。这意味着代币化股票从根本上是阉割版的股票——这在传统证券法下属于"受限证券"(restricted security),需要明确披露。但目前大部分代币化股票产品的披露文件极其单薄。
弧形闭合:从"替代"到"包装"
把第一阶段的 ICO 与第五阶段的代币化股票放在一起,能看到加密世界十年最深的一条叙事弧:
2017 年的承诺:用代币替代股票(utility token > 公司股权),用 DAO 替代公司治理,用智能合约替代法律合同。
2025 年的现实:把股票包装成代币(NVDAx、AAPLx),把私募股权包装成 SPV 代币("OpenAI token"),把美国国债包装成稳定币(BUIDL、USYC),把货币市场基金包装成"链上美元"。
代币化没有替代传统金融——它学会了为传统金融做封装。这是合规进化轮最后转出的形状:crypto 变成了 TradFi 的下一代基础设施,而不是它的替代品。这个转向同时也意味着——对 crypto 的监管,越来越接近对传统金融基础设施的监管。这本身就是十年合规进化最完整的"完成状态"。
结语:未完成的合规进化
把第一阶段到第五阶段连起来看,加密世界的合规进化呈现出一个有规律的螺旋:
每一轮的起点是行业自律的失败——SAFT 在 Telegram 案后失效、PoR 在 FTX 与 Genesis 之后失效、算法稳定币在 Terra 之后失效、合规剧场在 Samuel Lim 之后失效——中段是危机驱动的执法清算——SEC/DOJ/CFTC/FinCEN/OFAC 在 2023–2024 年的协同执法——终点是立法编码——GENIUS Act、CLARITY Act、MiCA。每一次行业以为自己赢了,都是下一波监管袭来的开端;每一次监管以为收拢,行业又跑到了下一个无人区。
但这个螺旋远未结束。第六圈的合规问题已经在地平线上:
DeFi 的合规化。CLARITY Act 给了非托管协议的豁免,但 Tornado Cash 的刑事案(Roman Storm 案 2024 年 8 月在纽约南区被陪审团认定多项罪名成立)证明开发者个人责任仍然是悬剑。Uniswap 在 2024 年 2 月收到 SEC Wells Notice,2025 年 2 月被撤回,但 DeFi 的整体合规框架仍未确立。
AI Agent 与加密的交汇。AI 自主交易代理在 2025 年开始出现规模化部署,监管层尚未对"AI 作为客户"的 KYC、责任分配、市场操纵问题做出规则。
跨境监管协调的下一阶段。MiCA 与 GENIUS Act 在稳定币定义上的差异——特别是境外发行人的处理——会在未来三年内成为巨大的合规摩擦点。
隐私 vs 合规的根本张力。Tornado Cash 案中 Van Loon 判决所确立的"代码不是财产"原则给了隐私技术一线生机,但 Roman Storm 的有罪裁决又把界限推回到了开发者个人。零知识证明、隐私池(Privacy Pools)、合规混币这些新的技术尝试,都还没有对应的法律框架。
从 2016 年第一个 ICO 在以太坊上完成募资,到 2025 年 GENIUS Act 在白宫签署,整整十年。这十年里加密行业付出了至少几千亿美元的代价——市场崩盘、个人破产、刑事入狱、罚款和解——换来的是一个不完美但越来越清晰的合规框架。
从某种意义上说,crypto 与监管的故事,到 2026 年才刚刚结束第一幕。
下一幕的主角不是加密原生公司,而是那些第一次真正进入 crypto 的传统金融机构——BlackRock、Fidelity、JPMorgan、Goldman Sachs、State Street 们。他们带着十年合规经验进场,重新写规则。这是另一个故事的开始。
本文涉及主要案件与立法引用:SEC Report of Investigation (DAO), Release No. 81207 (2017); In the Matter of Munchee Inc., Securities Act Release No. 10445 (2017); SEC v. Telegram Group Inc., 448 F. Supp. 3d 352 (S.D.N.Y. 2020); SEC v. Kik Interactive Inc., 492 F. Supp. 3d 169 (S.D.N.Y. 2020); CFTC v. HDR Global Trading Limited, No. 1:20-cv-08132 (S.D.N.Y. 2020); United States v. Arthur Hayes et al., No. 1:20-cr-00500 (S.D.N.Y.); In the Matter of iFinex Inc., NYAG Settlement (2021); In the Matter of Tether Holdings Limited, CFTC Docket No. 22-04 (2021); SEC v. Terraform Labs Pte Ltd., No. 1:23-cv-01346 (S.D.N.Y. 2023); In re Three Arrows Capital Ltd., BVI Commercial Court (2022); United States v. Mashinsky, No. 1:23-cr-00347 (S.D.N.Y.); SEC v. Genesis Global Capital LLC and Gemini Trust Co., No. 1:23-cv-00287 (S.D.N.Y. 2023); People v. Digital Currency Group et al., NY Sup. Ct. (2023); CFTC v. Changpeng Zhao, Binance Holdings Ltd., and Samuel Lim, No. 1:23-cv-01887 (N.D. Ill. 2023); United States v. Roman Storm and Roman Semenov, No. 1:23-cr-00430 (S.D.N.Y. 2023); Van Loon v. Department of the Treasury, 122 F.4th 549 (5th Cir. 2024); United States v. Samuel Bankman-Fried, No. 1:22-cr-00673 (S.D.N.Y.); United States v. Binance Holdings Limited, No. 2:23-cr-00178 (W.D. Wash. 2023); SEC v. Binance Holdings Ltd., No. 1:23-cv-01599 (D.D.C. 2023); SEC v. Coinbase, Inc., No. 1:23-cv-04738 (S.D.N.Y. 2023); SEC v. Ripple Labs Inc., 682 F. Supp. 3d 308 (S.D.N.Y. 2023); Grayscale Investments, LLC v. SEC, 82 F.4th 1239 (D.C. Cir. 2023); NYDFS Order to Paxos Trust Co. (Feb 13, 2023); GENIUS Act, Pub. L. No. 119-XX (2025); MiCA, Regulation (EU) 2023/1114; FATF Updated Recommendation 15 (June 2019).
前端时间去了趟墨西哥,有幸在吃饭的时候认识到了一位在墨西哥当地开粤菜的老板。
老板姓黄,祖上台山人。他带着我去他开的餐馆,面积不大,约莫80-100平米,开在一个热闹的街区,店里挂着关公、财神,还有一张褪了色的广东老家照片——碉楼、榕树、池塘,一条窄村路。他普通话不太标准,西班牙语流利,台山话只剩下几句家庭用语。
聊到他祖上是怎么把钱怎么寄回大陆的时候,他就只是记得有个叔伯来到店里,老父亲把信袋交给叔伯,说了句"寄返去"。
就这三个字,拉开了长达数百年的拉美钱庄史。
想看懂稳定币在拉美到底是什么,千万别从 crypto adoption 那套讲起。那是crypto行业忽悠华尔街的语言。crypto,问的是"哪里采用了我"。
在那些靠海外亲人定期寄钱才转得动现金流的地方,重要的就不是 crypto。而是:钱要回家。
一、台山人最早懂的不是金融,是故乡
台山人很早就懂,钱要走很远的路。珠三角西边那些村子,一代人坐船去"金山",去古巴、秘鲁、巴拿马、墨西哥。很多人先落脚美国西海岸,后来排华法案一来、边境一松、哪有活往哪走,就进了墨西哥北部。墨西卡利、蒂华纳、索诺拉、墨西哥城,都有广东人的影子。
他们。带出去的是一身力气、一手手艺、几门亲戚、一封介绍信。到了墨西哥北部,有修铁路的、种棉花的、开杂货铺的、开餐馆的,后来有了 café de chinos,有了广东话台山话西班牙语搅在一起的家。一个孩子大名叫 José Wong,家里老人喊他阿华,学校说西语,回家听台山话,过年拜祖先,周末进教堂,长大接手一间餐馆,或者开个小进口公司。这不是什么浪漫故事,这是怎么活下去。
移民这辈子有个绕不开的结:人在海外,责任全在老家。爹妈要养,弟弟要读书,祖屋要修,族里要捐,红白喜事要随。所以,钱必须漂洋过海。
可那年头没有 app,没有 SWIFT,没有支付宝,连 Western Union 的门店都没有。于是有了银信。(aka 乔批,广东人叫银信)
银信不是一封普通家书。它一半是信,一半是钱;一半是问候,一半是账单;一半是惦记,一半是清算。信里头写:阿妈身体好不好,田里收成怎样,细佬入学没有,钱收到了记得回信。随信夹的那笔钱,可能是几个月工资,也可能是一整年从牙缝里抠出来的。今天我们管稳定币叫 money with message——其实银信早就是 money with message 了,只不过那会儿 message 写在纸上,money 靠人肉带,trust 靠乡里乡亲担保。
有人会说,银信说到底不就是"信任"两个字嘛。这话太轻了。它靠的不是什么抽象的信任,是一套封闭社会里跑得通的执行机制。你是谁、你阿爸是谁、你哪个村的、在墨西哥城哪条街开铺、跟哪个会馆沾亲——你敢吞钱,不是一个客户投诉你那么简单,是整条乡都知道你这人信不过,你的生意、你的亲戚、你的姓、你在会馆的位置,全得跟着陪葬。
这才是银信的内核:它不合规,却有执行力(aka 有点类似cex);它不是银行,却有信用约束;它一点都不去中心化,但在熟人社会里硬是靠得住。它解决的也不只是"钱能不能动",而是更难的那件事——一个离乡的人,怎么让远方承认这笔钱已经到了。
二、拉美本来就是一片银信大陆
把镜头从华人拉开,推到整个拉美,你会发现银信不是华人专属,它是常态,只是各地换了个名。墨西哥人、萨尔瓦多人、洪都拉斯人叫它 remesa;委内瑞拉人懒得管它叫啥,只要海外亲人那笔钱能变成药、变成米、变成现金;阿根廷人把它叫美元收入、freelance payment、dólar crypto、USDT,要不干脆一句"别给我比索";华人叫它银信。叫法千差万别,但里子是一样的:一个人在这头流汗,另一个人在那头过日子,一个货币体系里挣的钱,得穿过另一个货币体系,落地变成能吃饭、交学费、买药、付房租的钱。
这是跨境支付最老、最原始的需求。不是金融科技造出了它,而是金融科技花了一百年才追上它。
这市场有多大?2025 年整个拉美和加勒比收到的汇款,差不多 1737 亿美元;光墨西哥一国,2024 年就 647 亿,几乎全走电子,绝大多数从美国汇来;到 2025 年墨西哥这个数掉了一截,但还是六百多亿压在上面。这不是边角料资金。这是几百万家庭的工资条,是一堆小镇的财政转移,是好几个国家的外汇命根子。
所以拉美比好些发达国家更早读懂稳定币,不是因为他们多爱区块链、相信区块链改变世界。是因为"钱卡在两个世界中间过不去"这种痛,他们太熟了。
三、汇款不是支付,是远方一家人的现金流
支付圈开口闭口讲 rail——卡组织是 rail,银行转账是 rail,Pix、SPEI、UPI 是 rail,区块链也是 rail。可移民和务工人员不跟你讲 rail。他们只问一件事:钱到没?
今天寄,几时到?寄 100 块美元,对面拿到手多少?周末能到吗?要排队吗?汇率会不会砍我一刀?出了岔子找谁?
这就是汇款跟普通支付最不一样的地方。普通支付是买东西,汇款是续命。你在便利店买瓶水,刷卡失败,换张卡就完了;一个人周五晚上给墨西哥老家寄钱,那笔钱可能是周一的房租、孩子的校服、老母亲的药。这种失败不是 UX 问题,是生活问题。
所以汇款公司卖的从来不只是"转账",卖的是确定性:钱一定到,数目说得清,收款人知道去哪取,出事有人接电话。Western Union、MoneyGram、Ria、各路本地现金点,费用都不便宜还能活几十年,吃的就是移民家庭对"确定"两个字的刚需,不是什么技术差价。(相比起来币圈的c2c就是:呵呵)
稳定币想挤进这个市场,光喊"我链上便宜"是不够的。便宜只是入场券。真正的考题是:你能不能把这份便宜,变成收款人看得见、摸得着、n天能取的钱?一个墨西哥家庭要的不是 USDT,是比索;一个巴西房东要的不是链上 hash,是 Pix 到账那一声提示音;一个委内瑞拉老太太要的不是 Tron 网络,是手里能换出药来;广东老家那个亲戚,也压根不关心 USDC 的储备结构,他就想知道一句:钱到了没。
链上能解决的,只是中间那一截。
四、稳定币不是 crypto adoption,是 remittance infrastructure
很多报告张口就说拉美稳定币 adoption 高。这个结论只是对了一半。真正发生的,不是"拉美采用了稳定币",是拉美本来就压着一座跨境资金的大山,稳定币正好补上了最痛的那一段。
痛在哪?银行慢、贵、工作日、设账户门槛、问东问西;传统汇款公司靠谱,但收费模式跟拼多多一样,每一层都要砍一刀;现金网络方便,可不透明;P2P 灵活,但水深;外汇管制把官方汇率和真实汇率劈成两半;本币一贬再贬,谁都不想在比索里多待一秒。
在这种地方,USDT、USDC 根本不是被当"加密资产"来理解的。它们就是一种能装进手机、随身能走的美元。各国的成色还不一样。
阿根廷人买 USDT,八成只是想躲过比索的下一刀,把海外客户付来的钱搁进一个更像美元的壳里——对一堆中产、自由职业者、小老板来说,它就是数字版的美元现金。
委内瑞拉是另一种活法,本币信用被通胀砸烂之后,美元化自己就长出来了,可正经美元账户不是人人都有,银行也不是人人敢信,于是稳定币变成一层民间美元:海外亲人能转,国内能收,小贩能拿它报价,P2P 能换成手里的本地钱。
哥伦比亚、秘鲁夹在中间,没阿根廷那种全面美元化的焦虑,也没委内瑞拉那种崩到底的惨,但有移民、有跨境劳工、有平台经济、有进口的小商户,稳定币在这儿走的是汇款、freelancer 收款、B2B 结算和平台 payout。
巴西又不一样,因为它有 Pix。本地小额支付又快又便宜又顺手,稳定币在这条线上根本讲不出"我更快"的故事。它在巴西要么往上走——跨境、外汇、企业结算、进口、平台资金;要么往外走——去接那些挣钱在海外、花钱在本地的人。在巴西,稳定币不是本地支付革命,是一层跨境美元。
说白了就这么个位置,压根儿没上升到区块链革命改变世界的地步。
南美人读懂这件事,往往比北美人快。北美人聊稳定币,爱从监管聊起:储备是啥、持没持短债、发行人有没有牌照、会不会抽走银行存款、会不会搅了货币政策。南美人不一样,他们是用日子读懂稳定币。
其实你只要经历过本国货币一夜缩水的亏,你就懂普通人为啥死命想要美元;经历过限制购汇,你就懂 P2P 市场为啥那么火;给老家寄过钱,你就懂 3%、5%、8% 的手续费不是小钱;见过官方汇率和街头汇率是两个价,你就懂"一个真换得到的美元价",比央行牌价金贵多了。
拉美人对美元的那股执念,不是金融课教的,是一次次被货币崩溃驯化出来的思维惯性。
五、银信、钱庄、稳定币:三套不一样的执行机制
媒体总喜欢把银信、地下钱庄、稳定币一股脑塞进"信任"这个概念,然后来一句"金融的本质是信任"。这句话是不对的。
信任不是一种东西。而且银信的信任,跟稳定币的信任,几乎是反着来的。
银信靠的是熟人社会的惩罚,执行力来自一张你跑不掉的网——你跑不掉,你亲戚跑不掉,你的名声、全跑不掉。它不是叫你去信任陌生人,是叫你不敢背叛熟人。
地下钱庄靠的是两地的资金池加账本轧差,核心压根不在每笔钱真的过境,而在两头都有池子、账对得上:墨西哥这边有人要把美元或比索换成人民币,中国那边有人要把人民币换成美元或比索,中间人不用每次都把钱打过去,他只要让两边的债权债务对冲掉。
稳定币靠的是链上清算的最终性,它不在乎对方他爸是谁,也不在乎你俩是不是一个村出来的,地址对、网络确认、资产能动,价值就过去了。
同一道题,三套解法:银信靠人,钱庄靠账,稳定币靠链。USDT 像银信,是因为它们伺候的都是离乡的人;USDT 不像银信,是因为它把银信里最要命的那层熟人关系剔除出去。
银信逼着你嵌在一张关系网里;稳定币,放你从那张网里跳出来。这是它的自由,也是它的雷。
六、地下钱庄不是银信的亲儿子
从银信到地下钱庄,千万别画成一条干干净净的血脉。老台山那套银信,跟今天某些跨境灰色钱庄,与其说是父子,不如说是同一道伤口上长出不同样式的伤疤:金融太慢、太贵、太远、太不懂用户的地方,长相也像——绕开银行、靠中间人、用非正式账本、在两个金融体系的夹缝里钻。
可银信伺候的是离乡人对一家老小的责任;地下钱庄伺候的,更多是资金错配、外汇管制、贸易结算、监管摩擦。银信的起点是寄钱回家;钱庄的起点可能也是寄钱回家,也可能是外贸结算、资本外逃,甚至是替黑钱洗白。道德的颜色、年代、资金来源、风险,全不是一回事。
稳定币一进来,这事更复杂了。USDT 不会自动把地下钱庄洗白,它只是让那本旧账跑得更快。过去的钱庄靠两地现金池、银行账户、熟人手账;今天的钱庄手里多了链上钱包、P2P 群、交易所账户、OTC 网络、本地支付账户。过去账本写在纸上,今天一部分账本刻在链上。可链上看得见,不等于钱干净。稳定币让正经的跨境资金跑得更快,也让灰钱搭上了同一趟快车。
在监管眼里,稳定币不是"年轻人买币玩"那么轻巧——它可能长成一个平行的外汇系统,一条绕过银行审查的国际支付通道,一个把本币换成美元资产的低摩擦出口。
七、官方看的不是 adoption,是外汇和支付
民间看稳定币,看的是能不能保值、能不能到账、能不能少亏点汇率。官方看的,是另一本账:谁发行、谁托管、谁赎回、谁做 KYC、谁报可疑交易、谁担消费者保护、资金一旦大进大出谁来兜、怎么防它变成逃税洗钱绕开外管的暗道。所以拉美官方对稳定币,谈不上开放还是保守,更准的说法是——他们早看明白这玩意儿挡不住,只能纳进来管。
巴西是看得最透的一个。巴西央行已经把锚定法币的虚拟资产买卖、兑换,还有拿虚拟资产做国际支付和转账,统统塞进了外汇操作的监管框架。这对整个行业是道分水岭。过去稳定币公司最爱把自己讲成技术平台、钱包、infra、结算层;可在巴西这种市场,只要你实际接的是资金出入境、美元替代、本地结算,你就别想永远站在金融监管的门外。
墨西哥又是另一回事。它有天量的汇款盘,也有 SPEI 这样的银行转账底座,2024 年收了大约 647 亿美元汇款,超过 96% 从美国来,99% 以上走电子。这说明墨西哥早不是纸币年代了,它电子化得很彻底。所以稳定币在墨西哥的机会,从来就不是"把纸币升级成电子"。它要啃的是另一块硬骨头:成本、速度、汇率、现金领取、本地银行账户、移民身份、美国端合规、墨西哥端 payout,这一堆环节怎么有机缝合起来才是关键。
阿根廷监管层更现实,它清楚人们在买稳定币,也清楚美元化不会因为一纸禁令就消失,它的难题不是"准不准人想要美元",是怎么把交易所、托管、VASP、AML、用户保护塞进一个管得动的框子。
老百姓问的是:我的钱怎么更快到家。官方问的是:这条钱路,最后会不会绕开我,绕开我?那就是你的不对了。
两边都没问错。
八、真正的战场不在链上那一下,在两头
最容易把稳定币想高的地方,就是以为"转账完成"等于"支付完成"。差远了。链上能证明一笔 USDT 从一个地址跑到了另一个地址,可它证明不了收款人不是骗子,保证不了这笔钱来路干净,处理不了用户手抖输错地址,挡不住本地银行账户被冻,更没法让一个墨西哥家庭拿着钱包地址走进超市买菜。
稳定币解决的,永远只是中间那一截。难的,是两头。
一头是钱从哪来:美国工资、墨西哥现金、巴西雷亚尔、外贸收入、平台 payout、freelancer 的发票、海外公司的薪水。
另一头是钱要去哪:Pix、SPEI、Mercado Pago、Nequi、Yape、银行账户、现金领取、供应商账户、房东账户、家里人的手机钱包。
稳定币就夹在这两头中间,负责把价值跑得更快、更便宜、更不间断。可它不会培养用户,不会自己申请牌照,不会跑出本地银行关系、现金网络、客服,更不会形成信任。
所以 ramp 这门生意,会越来越像一门苦力活。等到人人都能做 USD 换 USDT、USDT 换本币,链上成本一路往下,光靠汇差和手续费赚钱就越来越难。
钱会往两头跑:谁攥住美国端的 sender,谁拿到获客;谁攥住墨西哥端的 payout,谁拿到留存;谁守住巴西的 Pix 出口,谁拿到速度;谁手里有阿根廷真实的美元流动性,谁拿到定价权;谁有牌照和银行关系,谁才扛得过一轮轮监管;谁有品牌,谁才让一个移民敢把整整一个月工资交到你手上。
这才是这条汇款故事里,稳定币真正的机会。不是发一个币,不是做一张 crypto card,不是让街角咖啡店收 USDT。
它该长成的,是新一代的汇款栈。前端,是用户熟得不能再熟的语言和场景——一个西语 app,一个华人超市的柜台,一个微信小程序,一个 WhatsApp bot,或者一个墨西哥本地钱包;
中间,是稳定币在底下悄悄清算,用户根本不知道自己用了 USDT 还是 USDC,就像当年村里的家人,也不知道金山庄背后是怎么换汇、怎么轧账、怎么把钱跨过太平洋的;
后端,是本地交付——墨西哥落到 SPEI 或现金,巴西落到 Pix,中国落到银行或微信支付宝,阿根廷落到 Mercado Pago 或现金,哥伦比亚落到 Nequi,秘鲁落到 Yape 或 Plin。
用户眼里只有四个字:钱到账了。
平台眼里是:结算成本降了,资金转得快了,跨国 payout 能编程了。
监管眼里是:你到底算汇款公司、支付机构、外汇商、VASP 还是银行?
答案是——我看你啥都是。
如果7×24小时的全天候市场中爆发极端黑天鹅事件,比如说周六发生第三次世界大战,传统的法币结算银行处于周末关闭状态,做市商和机构即便手里有美元,也无法通过银行系统将法币划转进清算所补充保证金,你认为那些华尔街银行,会愿意为 OKXICE 体系内可能的爆仓风险提供互保兜底吗?
ICE 究竟打算用什么样的清算架构,来填补周末两天的法币流动性真空?
Crypto 交易真正颠覆的,不是券商,不是交易品类,也不是交易所,而是时间,那个收盘钟。
而传统金融的清算、监管、抵押品和客户资产隔离,恰恰都建在收盘钟之内。
OKX 需要 ICE 的边界,ICE 需要 OKX 的时间。真正的交易,不是加密上岸,而是传统金融第一次认真面对一个永不收盘的市场。
一、这不是 OKX 上岸那么简单
OKX 和 ICE 共同出资成立了一个 50:50 的 joint venture,唤之 OKXICE。这个消息第一眼看上去,很容易被理解成 OKX 的故事:一家全球加密交易所,在经历美国监管敲打之后,找到了纽约证券交易所母公司的背书,试图重新把自己放进美国合规金融的牌桌。
朴素的说,这个解释没有错。OKX 确实需要牌照,需要信任,需要监管接口,也需要一个足够硬的传统金融伙伴,来证明自己不再只是一个游离在美国金融体系之外的 offshore crypto exchange。尤其是在美国监管对加密交易所、稳定币、证券型代币和跨境客户访问越来越敏感的背景下,和 ICE 站在一起,当然有非常强的象征意义。
但如果只把这件事看成 OKX “上岸”“洗白”,那你可就是严重低估 ICE的能耐。
ICE 不是一家普通的金融公司。它是纽约证券交易所的母公司,也是全球最重要的交易、清算、数据和市场基础设施公司,甚至没有之一。这样一家公司,不缺牌照,不缺华尔街关系,不缺机构客户,也不缺传统金融世界的信任。它为什么需要 OKX?为什么不是自己再做一个 Bakkt,或者收购一个更干净、更传统、更容易被监管接受的数字资产平台?
答案可能藏在一个很朴素、但非常底层的变化里:crypto 真正拆掉的,不是券商,也不是交易所,而是“收盘钟”。
过去的金融世界,是有时间边界的。早上开盘,下午收盘,周末休市,银行有工作日,清算所有结算日,交易之后有日终处理。保证金可以在某个固定时点计算,后台系统可以在市场关闭之后对账、修正、补资料、处理异常。金融市场再复杂,也总有一个时刻会停下来,让制度喘一口气。
这个“停下来”的时刻,几乎是传统金融最隐蔽的地基。
Crypto 说:不关。
比特币不会等纽约开盘。永续合约不会因为周六凌晨就停止波动。稳定币不会因为银行休息就停止流动。用户不会因为交易所收盘就不再调仓。风险也不会等清算所和托管银行上班。市场从一条一条交易日,变成了一条连续不断的时间线。
这才是 OKXICE 真正值得期待的叙事。它不是“传统金融拥抱 crypto”这种老套叙事。它背后真正的问题是:
7 x 24交易的趋势已至,当交易永远不关门,传统金融赖以建立确定性的那套清算、监管、抵押品和客户资产制度,还能不能继续运转?
二、ICE 是谁?
很多人提到 ICE,第一反应是纽约证券交易所,但这反而容易误导人。ICE 不是靠华尔街古老门面发家的。它的起点不是股票,而是能源市场。
上世纪末的能源交易,很多还依赖电话、经纪商、双边报价和关系网络。市场不是没有交易,而是交易太碎,价格不透明,信息传递慢,信用风险也难以统一管理。Jeffrey Sprecher 最早看到的机会,不是再造一个喊价大厅,而是把这些原本分散在电话线和经纪人口袋里的价格与交易,搬到电子平台上。
2000 年,Intercontinental Exchange 成立。2001 年,它收购伦敦 International Petroleum Exchange,也就是后来的 ICE Futures Europe。这个收购很关键,因为它让 ICE 不再只是一个电子交易系统,而是拥有了真正的交易所体系。后来的故事,基本就是 ICE 不断把“分散市场”改造成“基础设施”的过程。
它收 NYBOT,进入软商品和美元指数;收 NYSE Euronext,拿下纽约证券交易所;收 Interactive Data,把市场数据、定价和指数能力做厚;又通过 MERS、Simplifile、Ellie Mae、Black Knight,把美国房贷从贷款发起、登记、服务到数据流程,一段段接进自己的系统里。
这些收购看起来跨度很大:能源、软商品、股票、债券数据、房贷软件。可如果从 ICE 的眼睛看,它们其实是一类东西。它们都是金融市场里的“必经之路”。
能源公司要对冲价格风险,要经过 ICE;
上市公司要进入资本市场,要经过 NYSE;
债券和固定收益资产要定价,要经过 ICE 的数据和指数;
美国房贷要完成发起、登记、服务和数据处理,也越来越多经过 ICE 的软件和网络。
所以 ICE 的本质,不是一家单纯的交易所公司,而是一家金融管道公司。
它不发行资产,但它擅长让资产被交易;它不善于抵御风险,但它擅长让风险被计量、被保证金化、被清算、被机构接受。它真正卖的不是某一个资产类别,而是市场里的确定性。
三、ICE 真正卖的不是交易,而是确定性
理解 ICE,不能只看撮合。交易所表面上卖交易,订单簿、成交量、手续费、流动性,都是最显眼的东西。但对 ICE 这种公司来说,真正值钱的部分常常发生在成交之后。
一笔交易撮合成功,只是故事的开始。更重要的问题是:谁保证买方会付款?谁保证卖方会交割?谁来收保证金?谁来盯风险?谁来处理违约?谁来决定什么资产可以做抵押品?谁让一个陌生人的承诺,变成另一个机构敢于持有的头寸?
这就是清算和风险管理的世界。
撮合解决的是“能不能成交”,清算解决的是“成交以后算不算数”。前者给市场带来流动性,后者给市场带来确定性。流动性会跟着热点迁移,会被补贴吸引,也会被更深的订单簿带走;但确定性不一样。
只要一个市场进入机构化阶段,大资金一定会问:这个市场谁兜底?违约怎么办?客户资产是否隔离?保证金模型能不能扛住极端行情?监管是否认可?
ICE 的护城河就在这些问题里。它不是最会做零售 app 的公司,不是最懂 meme 的公司,也不是最会用 crypto 语言讲故事的公司。它最擅长的,是把风险关进一套制度里,把原本不能被大机构放心使用的市场,改造成可以被大机构使用的市场。
这也是为什么 OKXICE 不能只被理解成“ICE 要做一个 crypto app”。ICE 不缺 app。它真正感兴趣的是:crypto 这个已经跑出交易量、用户、杠杆、稳定币、钱包和全球流动性的市场,能不能进入一个更可监管、更可风控、更可清算的阶段。
这个问题正好打到 ICE 的老本行,也正好超出了 ICE 原有老本行的边界。
四、Crypto 拆掉的不是券商,而是收盘钟
过去几年,大家谈 crypto,总喜欢谈资产属性。
比特币是不是数字黄金?稳定币是不是影子美元?RWA 能不能把美债搬上链?tokenized stock 会不会颠覆券商?
这些问题都重要,但它们还不是最底层的变化。
Crypto 真正改变的是市场运行的时间结构。
传统金融的大部分制度,都是围绕交易日设计的。交易日意味着开盘和收盘,意味着日终结算,意味着保证金可以在某个时点统一计算,意味着银行可以在工作日处理资金,意味着监管报告有固定节奏,意味着后台系统有夜晚可以整理。
但是,Crypto 没有这个夜晚。它把交易与对应的风险点串成了一条连续的线。
这听起来像是用户体验问题,实际上是金融基础设施的大麻烦。因为清算不是一个按钮,清算是一整套社会制度:会员体系、保证金模型、违约基金、流动性安排、托管、银行支付、监管报告、破产隔离、客户资产保护。而目前这些制度大多都不是为一个永不关门的全球市场设计的。
CME 近来把 crypto futures 和 options 推向 24/7 交易,正说明传统受监管交易所也已经承认,数字资产的风险不会等交易所开门。但即使交易时间开始向 crypto 靠拢,清算、结算、监管报告和银行体系,也并没有完全变成 24/7。交易跑在前面,后台制度在后面追。
这就是今天金融市场最深的错位:前端已经像互联网产品一样实时运转,后端还背着银行工作日、结算日、客户资产隔离和破产法。
五、为什么 ICE 需要 OKX,而不是再造一个 Bakkt
ICE 自己不是没有尝试过 crypto。Bakkt 就是一次尝试。
2018 年,ICE 深度参与 Bakkt,当时市场非常兴奋。NYSE 母公司做数字资产平台,听起来像是比特币进入华尔街的里程碑。Bakkt 有监管故事,有托管故事,有机构化故事,也有传统金融背书。但后来的结果并不理想。
原因肯定不是 ICE 不懂合规,也不是 ICE 没有资源,而是合规不能凭空制造市场。
Crypto 市场不是靠一个传统金融巨头宣布进入就自然长出来的。它需要真实用户,真实交易习惯,真实做市,真实稳定币流动性,真实杠杆需求,真实 API 交易,真实的 7×24 风险管理。
Bakkt 更像是 ICE 从华尔街这一端往 crypto 推,而 OKXICE 则反过来。OKX 已经站在那个市场里。它有全球用户,有钱包,有稳定币通道,有永续合约,有做市商,有 crypto 原生账户体系,也有用户已经习惯的 7×24 交易节奏。
对 ICE 来说,OKX 最值钱的不是某张牌照,也不是某个 token,而是它已经拥有一个没有收盘钟的用户世界。ICE 从零做不出这个世界,至少做不快,也做不自然。所以它选择接入。
Bakkt 是传统金融试图创造一个 crypto 市场;OKXICE 是传统金融试图驯化一个已经存在的 crypto 市场。一个是造池塘,一个是修水闸。
六、OKX 的优势,也正是它的风险
但水闸最难修。
OKX 对 ICE 的吸引力,恰恰也是它的危险。OKX 的优势来自全球用户、无边界交易、稳健的交易系统、web3钱包体系、稳定币流动性和 crypto 原生产品节奏;可这些东西,也是它曾经撞上美国监管的原因。
2025 年,OKX 相关实体就美国无牌汇款业务问题认罪,并支付超过 5 亿美元罚没。
美国监管要边界。谁是美国客户,谁不是美国客户;谁能交易证券,谁能交易期货;哪些产品需要 SEC 管,哪些归 CFTC;客户资产怎么隔离;稳定币能不能做资金腿;tokenized securities 到底是什么法律性质;跨境用户如何隔离;平台原有流动性能不能和受监管产品连接。这些问题在传统金融里都必须被区分得清清楚楚。
Crypto 用户体验却天然讨厌边界。一个账户,一个 app,一个钱包,一个保证金系统,最好什么都能买,哪里都能进,什么时候都能交易。
OKXICE 要做的事情,就是在这两个世界中间修一道水闸。水闸的任务很矛盾:它要让水流过去,但不能让洪水冲垮堤坝;它要利用 OKX 的全球流量,但不能把美国监管最害怕的无边界状态原封不动带进来;它要让 ICE 的期货、NYSE 的 tokenized equities、broker-dealer、FCM、合规账户、风控系统接进 crypto 用户世界,但又不能让这个 JV 变成旧平台换了一个合规壳。
所以这件事的难点不是开一个交易页面。难点是把边界写进可验证的系统里。
七、真正重要的不是 token,而是抵押品
很多人谈 tokenized equities 时,只盯着“股票上链”,其实反而看浅了。如果一只 tokenized stock 只是普通美股的影子,流动性不如原市场,权利结构更复杂,监管风险更高,那用户为什么不用 Robinhood、Interactive Brokers 或本地券商?
股票上链本身不是一个足够大的故事。真正有价值的,不是 token,而是抵押品。
传统金融有全世界最好的资产:美股、美债、ETF、期货、商品、利率、外汇、指数。Crypto 有一套更高效的账户结构:7×24、全球用户、钱包、稳定币、统一保证金、实时风控、低门槛交易。如果 OKXICE 只是让用户买 tokenized stock,它的天花板不高。真正大的问题是:传统金融资产能不能进入 crypto 式账户体系,成为可交易、可抵押、可风控、可监管的资产?
NYSE tokenized equities 能不能不只是被买卖,还能成为保证金?ICE futures 能不能和稳定币资金腿共存?美债、tokenized fund、股票、期货头寸、稳定币,能不能在一个合规框架下形成抵押品网络?一个全球用户能不能在 7×24 的环境里,用更高效率管理传统金融资产和数字资产的风险?
这才是 ICE 可能真正想看的终局。
因为清算的本质,不只是交易完成;清算的本质,是决定什么可以被当作信用,什么可以被当作抵押,什么可以被用来支撑下一笔交易。
冷知识:在金融世界里,谁掌握抵押品规则,谁就掌握市场的底层秩序。
八、OKXICE 是水闸,不是下一代清算所
这里也不能过度浪漫化 ICE。ICE 的清算能力虽然有目共睹,但 crypto 的 7×24 市场可是 ICE 原来那套能力的简单延伸。
传统清算体系有很多前提:会员制度、银行工作日、结算窗口、监管边界、可预期的交易时间、清楚的客户身份、有限的司法辖区。Crypto 反过来:全球用户,全天候交易,资产实时转移,稳定币跨境流动,风险不等银行开门,链上头寸和平台头寸交织在一起。
这意味着 ICE 的老能力在TradFi有用,但却不够用。它懂风险,但要重新适应连续时间;它懂清算,但要面对一个还没有完全清算所化的市场;它懂监管,但要面对全球 crypto 用户的无边界惯性;它懂抵押品,但要面对稳定币、tokenized securities、链上资产和传统资产之间的法律断层。
OKXICE 是一间压力测试室。它测试的是:ICE 的确定性机器,能不能接住 OKX 的无边界流量?也测试的是:OKX 的全球交易网络,能不能接受 ICE 的边界、审计、隔离和规则?
如果两边都不愿意改变,这件事很难成。
如果只有 OKX 被驯化,产品可能会变得安全但无趣。如果只有 ICE 被 crypto 化,监管很快会踩刹车。真正难的是双向改造。
九、它会不会变成第二个 Bakkt
Bakkt 的教训不是“ICE 不懂 crypto”,而是传统金融经常高估合规的吸引力,低估流动性的生命力。合规能让机构放心,但不能让用户兴奋;监管背书能降低风险,但不能制造需求;一个产品不能因为它被允许存在,就自动变得有用。
OKXICE 如果只是把 NYSE 股票做成 token,放进一个合规框架里,再告诉用户“你现在可以买了”,那它很可能变成一个漂亮但不活跃的产品。
要避免成为下一个 Bakkt,OKXICE (也是其他CEX)必须回答几个非常现实的问题:
用户为什么要在这里交易,而不是在原来的券商或原来的 crypto 平台交易?
做市商为什么要把流动性放进来?有没有套利路径?有没有融资需求?有没有真实对冲需求?
tokenized equities 除了形式新,有没有更长交易时间、更好抵押品效率、更低跨境门槛、更统一的保证金体验?
ICE 的 futures、NYSE 的股票、OKX 的钱包和稳定币账户之间,能不能形成真实组合,而不是各管各的孤岛?
监管边界切完以后,OKX 最值钱的全球流量还剩多少?
十、结语:当交易永远不关门,谁来保证承诺?
OKXICE 真正有价值的地方,不是 OKX 找到了 ICE,也不是 ICE 投了 OKX,而是它把一个新时代的问题摆在桌面上:交易已经永远在线了,清算还没有;用户已经全球化了,监管还按司法辖区切分;资产已经可以 token 化了,抵押品规则还在传统法律框架里;前端已经像互联网产品一样实时运转,后端还背着银行工作日、结算日、客户资产隔离和破产法。
Crypto 不是简单创造了一批新资产。它创造了一个没有收盘钟的市场。而 ICE 这样的公司,过去最擅长的事情,就是在市场混乱时,发明一套新的秩序。能源市场如此,CDS 清算如此,NYSE 和数据业务如此,房贷工作流也是如此。现在轮到 crypto。
只不过这一次更难,因为 ICE 面对的不只是一个新资产类别,而是一种新的市场时间。
过去,金融基础设施管理的是地点:纽约、伦敦、芝加哥、新加坡。现在,它要管理时间:周六凌晨、亚洲下午、美国节假日、银行不上班但比特币暴跌的那一刻。
这就是 OKXICE 的真正含义。它不是一个已经完成的答案,而是一个问题。当交易永远不关门,谁来保证每一笔承诺最后都会算数?
ICE 想知道答案。OKX 也想知道答案。而如果他们真的找到答案,未来的交易所就不再只是一个开盘和收盘的地方。
它会变成一台永远在线的风险机器和定价场所,这个才是让人鸡皮疙瘩掉落一地的时刻。
莫听穿林打叶声,何妨吟啸且徐行。
前篇:
https://x.com/agintender/status/2009591640084939137?s=20
$H 用十几分钟从 0.865 砸到 0.052,跌了 93.9%,多头成片爆仓。所有人都在骂庄家插针、骂黑客砸盘、骂交易所风控——可这根针扎在 BTC 上没事,扎在 $H 上就是雪崩。
其实要命的不是那笔卖单,是妖币身上四个一环扣一环的弱点:MMR 天生更高,资金费一天天磨你的本金,盘口薄到一笔市价单就能砸穿,现货一崩、标记价格跟着失守。四个弱点乘在一起,才有了那根收不回来的针。
同样的杠杆、同样的波动,妖币的人总是死得更快、更早、更惨——这篇就把那根针背后的机制,一层层给你娓娓道来。
——从 $H 的崩盘,看妖币为什么更容易被清算
一、一根插针,灰飞烟灭
凌晨时分,某头部交易所的一只小市值合约——Humanity Protocol($H)——价格还在 0.86 附近横盘。它此前刚走完一波狂热拉升,社群里全是"上车"的截图,永续合约的资金费率被多头拥挤推到了极高的位置。所有人都在做多,没人觉得有问题。
接下来十几分钟,价格从最高 0.865 一路砸到 0.052,跌了 93.9%。合约成交量冲到近 7 亿美元,但这些买盘不是散户抄底,是多头被连环强平砸出来的市价平仓单。等多头早上打开 App,看到的只有一个"已强平"的红标,和一句提示:你的标记价格触及了强平价。
很多人第一反应是:庄家砸盘插针,恶意爆我的仓。但其实这句话只对了一半。砸盘操纵确实有,但同样一根下影线砸在 BTC 上绝大多数人毫发无伤,砸在 $H 上就能引发连环爆仓的雪崩。
要命的不是那笔卖单,或者那根针,还有 $H 自己身上层层叠加的结构脆弱性。
从 $H 这次爆仓往回推,问题就一个:为什么同样的杠杆、同样的波动,妖币的持有者总是更容易、更早、更惨地被清算?
那根针只是结果,诱因或者说帮凶是在它身上四个相互嵌套的——
更高的维持保证金、更猛的资金费消耗、更薄的流动性,以及这三者在标记价格机制下的共振。
二、先搞清楚:你到底是怎么被"强平"的
在展开说 $H 的性质和结构之前,我们先把清算的原理说清楚。因为后面所有的脆弱性,最终都落在下面这几个参数上。
对于一般人来说,开一个永续合约仓位,就是点击几下,但是后台的系统围绕着这四个参数。
初始保证金率(IMR),开仓那一刻你必须锁定的本金比例,等于杠杆的倒数。10 倍杠杆,IMR 就是 10%;2 倍杠杆,IMR 是 50%。
维持保证金率(MMR),仓位存活期间你的账户权益占名义价值的最低比例。权益一跌破这条线,系统立刻接管你的仓位强制平仓。MMR 永远小于 IMR,否则你开仓那一刻就会被平掉。
强平价格(清算价格),系统实际动手平仓的价格。做多时在开仓价下方,做空时在上方。
破产价格,你的保证金恰好亏光、权益归零的价格。强平价永远比破产价先到,因为交易所要留出 MMR 这道缓冲带,在你真正归零之前就接管,避免"穿仓"——亏损超过本金、要由保险基金或对手方兜底。
做多仓位的强平价,用这个简化式理解:
强平价(多)= 开仓价 × (1 − IMR + MMR)
逻辑是:你的本金等于"开仓价 × IMR",价格每跌一点就吃掉一点本金,跌到本金亏光就是破产价;但系统要在你还剩 MMR 那部分钱时就出手,所以强平价比破产价高一截。MMR 越大,这一截就越厚,强平价离开仓价越近,你越容易爆。
还有一个最关键的细节:触发强平用的不是最新成交价,是"标记价格"(Mark Price)。标记价格通常由多家现货交易所的指数价格加权、再经资金费基差平滑得出,不是单一盘口的成交价。这个设计本意是保护用户——防止有人用一笔异常大单瞬间砸穿盘口、恶意触发别人爆仓。
记住它,$H 的问题恰恰出在这里:它让这道本该保护你的防线彻底失效,甚至反过来加速了爆仓。
三、第一重脆弱:妖币的 MMR 天生就高
主流币种的维持保证金率有多低?BTC、ETH 永续合约,小额仓位的 MMR 通常 0.4%~0.5% 起步,哪怕名义价值上千万美元的大仓位,阶梯顶档也不过 10%~15%。
妖币不一样。交易所对小市值、低流动性的合约,一开始就把 MMR 设得高得多——常见 1%、2.5%,长尾资产到 5% 乃至更高。原因很:交易所知道这种币一旦出事根本没有足够买盘让它平掉仓位,只能用更厚的保证金要求给自己留安全垫。
这点差异看着只是零点几个百分点,代入强平价公式却差很远。
两个人都用 10 倍杠杆做多,开仓价归一化成 100。BTC 的 MMR 取 0.4%:
强平价 = 100 × (1 − 0.1 + 0.004) = 90.4
价格要跌 9.6% 才爆。
$H 这种妖币的 MMR 取 2.5%:
强平价 = 100 × (1 − 0.1 + 0.025) = 92.5
价格只要跌 7.5% 就爆。
同样的杠杆,妖币持有者的容错空间先天少两个百分点。这还只是开胃菜——交易所对妖币普遍限制最高杠杆,且用陡峭的阶梯 MMR:仓位名义价值稍微大一点,就跳进更高的 MMR 档。这个"稍微"有多小?主流币的最低档(MMR 最优惠那档)额度通常给到 5 万美元,高风险妖币的最低档额度常常只有两三千美元——你仓位刚过两三千 U,MMR 就跳一档、可用杠杆被往下压。换句话说,你想在妖币上重仓,系统会用阶梯机制强行抬高你的 MMR、压低你的杠杆。它本质上是在告诉你:这标的风险太高,不许你舒服地加杠杆。
MMR 高只是第一层。在它上面,资金费还在持续扣你的本金。
四、第二重脆弱:资金费持续扣减你的本金
回到暴跌前。$H 暴涨,头极度拥挤,资金费率被推到极端高位。资金费的杀伤逻辑很多人没真正搞懂:它不是手续费,也不改变 MMR——它扣的是你的钱包余额,也就是你的保证金本金。本金一缩水,强平价就朝开仓价方向移动。
每次结算(极端行情下交易所会把 8 小时缩到 4 小时甚至 1 小时),你付的资金费是:
资金费 = 名义价值 × 资金费率
你用 10 倍杠杆,名义价值 30,000 美元,本金 3,000 美元。0.3% 的费率下,单次资金费 90 美元,一天三次 270 美元,占你本金的 9%。这意味着——就算价格一动不动,你的强平价也会肉眼可见地向开仓价爬升。
算一下。这个 10 倍仓位的安全垫一共只有 2250 美元,资金费每天磨掉 270。第三天,安全垫就被三分之一以上,你原本要跌 7.5% 才爆,现在跌不到 5% 就到线;第七天,价格抖一下、跌 1% 出头就触发强平。照这个速度,大约 8 天之后,哪怕价格横盘一动不跌,光资金费就足以把你的安全垫全部磨光、直接强平你。
而且这套磨损算的还只是"逐仓"。要是你用全仓(Cross)模式,更阴险。全仓下资金费扣的是你整个账户的钱包余额。$H 这种妖币的高额资金费,不只在磨它自己这一单的安全垫,还在抽你账户里本来用来扛 BTC、扛 ETH 的子弹。行情真来一下,被它拖下水的可能是你整个账户。
更巧的是,那"一下"的扳机,往往就藏在资金费结算的那一秒。资金费按结算时刻的持仓快照收取,谁在那一秒持仓谁付费。于是高资金费的妖币上,大量散户和量化机器人会赶在结算前一秒平仓躲费,结算后一秒再开回来。所有人都这么想,每到结算临界点,盘口就因为这种扎堆操作剧烈震荡。而当强平价已经密密麻麻堆在现价下方,这点人为抖动就够捅破第一根多米诺骨牌。资金费不只是慢慢磨你的本金,它每隔几小时还主动在盘口制造一次震荡,给插针递机会。
五、第三重脆弱:流动性太薄,插针几乎必然
为什么 BTC 很难被一笔单子砸出 90% 的跌幅,$H 可以?
答案是订单簿的深度。BTC 盘口想往下砸 1%,要吃掉数百万美元的买盘。妖币盘口薄得可怜——买一、买二、买三挂着零星几笔,再往下大片空白。一笔几十万美元的市价卖单,就能直接捅穿好几个百分点。
把这个流动性弱点和前面两重叠起来,链条就闭环:
$H 的多头因为高 MMR 和资金费磨损,强平价已经密密麻麻堆在 0.80、0.75、0.60 这些位置下方。只要一股抛压(比如 $H 这次遭遇的黑客砸盘)砸进来,价格跌破 0.80,第一批仓位被强平。
强平本身是系统替你挂出的市价卖单。在 $H 这种薄订单簿里,强平卖单砸下去没有买盘承接,价格继续坠,触及 0.75,第二批仓位被强平,又砸出新的市价卖单……
这就是清算瀑布(liquidation cascade):每一笔强平都在制造把价格推向下一批强平价的卖压,环环相扣,自我强化。 价格于是在极短时间里垂直坠到 0.052,跌幅 93.9%。主流币不是没有清算瀑布,但它深厚的流动性能在瀑布失控前接住。妖币没这个垫子,一启动就直坠到底。
薄流动性还有一面,专坑做“对”方向的人:(aka smart money)
赢家也会被惩罚:ADL 强制止盈瀑布砸下来时,有人正好做空 $H,浮盈丰厚。但价格跌得太凶太快,被强平的多头仓位连足够买盘都没有,清算引擎按破产价都平不掉(也就是"穿仓"),保险基金又填不上这个窟窿——这时交易所启动自动减仓(ADL,Auto-Deleveraging):按盈利和杠杆排序,强制把盈利最多、杠杆最高的对手方仓位平掉一部分,用他们的浮盈填窟窿。也就是说,在极端崩盘里,你方向判断完全正确、本该大赚,却可能在最该拿住的位置被系统强制止盈出局。ADL 是流动性枯竭到连清算都无法正常完成的产物。妖币插针常常几秒内打穿盘口几十个百分点的深度,保险基金瞬间被击穿,ADL 随之触发。它从赢家这一侧再次说明妖币的盘口有多薄:主流币上 ADL 极少出现,妖币崩盘里它是常客。
六、薄流动性的另一个信号:交易所频繁"拉闸"
玩小市值币的人都见过这几个状态:仓位被标成"仅减仓(Reduce-Only)"、币种"暂停开仓""仅平仓"、或者下单时被告知"只能挂限价单"。它们触发得比主流币早得多、频得多,背后是两套不同的机制,分清楚才不会误判。
第一套是交易所对整个交易对拉闸,和你仓位多大无关,所有人一起受限。价格剧烈波动、现货与合约大幅脱锚、流动性枯竭,或者出现 $H 那种链上异动时,交易所为了不让行情失控、不让市价单在薄盘口里制造更猛的瀑布,会强制:仅减仓(只让平、不让开)、暂停开仓、或者禁掉市价单只能挂限价(逼所有人自己提供流动性)。小市值币更容易碰到这些情况,还是深度太薄——同样幅度的波动,大盘币的盘口能吸收,小币直接脱锚,交易所只能拉闸。新上线、要下架、被指数剔除的币,也常年挂着这类限制。
第二套是风险限额(Risk Limits),冲着你个人仓位来的。前面说过妖币的阶梯 MMR:名义价值越大、档位越高、杠杆越低。当你的仓位顶到某个币的最高档名义价值上限,交易所就不再让你加仓,仓位被锁成只能减。小币的差异在于它的天花板本来就很低——主流币单账户能扛几千万乃至上亿美元名义,小币可能几十万、甚至几万就到顶。你自以为没开多大,在小币上可能很快撞到上限、被锁成 reduce-only。这跟第一套不同:这是只针对你的,别人没满额的照样能开。
两套叠起来,小币就成了重灾区。平时你可能因为仓位顶格被风险限额锁住,行情一波动交易所又对整个币种挂上仅减仓、限价 only。在 App 上这两种提示长得很像,但要分清:如果别人也开不了,是交易所对币种拉闸,这时盘口已经很危险,别硬刚;如果只有你被锁,多半是撞了风险限额,减仓降档就能恢复。尤其要警惕"只能挂限价单"——它等于交易所承认市价流动性已经差到不敢让你用市价单,这时候你想平仓只能挂限价,很可能挂不出去、或者要大幅让价才成交,也就是你最想跑的时候最跑不掉。
反过来用,这些限制是领先指标。一个小币开始频繁触发仅减仓、限价 only,等于交易所在告诉你它的流动性和价格稳定性已经亮红灯。这本身就是减仓或离场的信号,而不只是挡你下单的麻烦。
七、第四重脆弱:当标记价格也失守
前面说过,强平用标记价格(现货加权指数),本意是过滤合约单边盘口的假插针。$H 这次,演示了这道防线崩溃时有多恐怖。
$H 崩盘的起因,是黑客在链上直接增发了海量代币,并在去中心化交易所(PancakeSwap 这类)疯狂砸盘。链上池子极薄,价格瞬间被砸向归零。
合约的标记价格挂钩这些现货盘口,现货崩盘直接把合约的标记价格拽成断崖。哪怕当时合约盘口里还有人挂买单接盘、最新成交价还没跌到底,但标记价格瞬间触及所有多头的强平线,整车多头被系统直接接管、强制爆破。这就是开头说的"防线反过来加速爆仓":保护你不被合约盘口假插针扫出局的机制,在现货被打穿时,反而成了最快把你清算掉的那只手。
更糟的是,面对 $H 现货和合约的极端脱锚,交易所只能紧急拔网线——强行启用 LPP(Last Price Protected,最新价格保护),让清算改用合约最新成交价、而非已经失真的标记价格来判定。因为价格分歧大到连清算引擎都没法正常运转了。这种临时干预是为了阻断蔓延,但它本身就说明常规风控逻辑已经彻底失效。在崩盘的半山腰,四重脆弱性彻底共振。等多头反应过来,仓位已经在十几分钟里被清空,价格再也收不回来。
八、四重弱点是怎么相乘的
回到开头那个问题:是什么让本就脆弱的妖币变得更加脆弱?
其实单看每一重都不算致命,但叠加在一起,就是天雷勾地火。元素之间不是相加的关系,而是相乘。高 MMR 不过让强平价近一点,资金费磨损不过是慢性失血,薄流动性不过是滑点大些,标记价格失真不过是偶尔的异常。危险在于它们乘在一起:
高 MMR 把所有人的强平价压缩到狭窄区间 → 资金费磨损让这个区间随时间不断上移、安全垫不断变薄 → 薄流动性保证任何一股抛压(比如黑客砸盘)都能轻易捅穿这片密集的强平区 → 强平卖单在薄盘口里制造瀑布 → 现货崩盘把标记价格一起带崩,让瀑布无损引爆所有合约多头 → 形成刹不住的连环清算。
每一重脆弱都在给下一重供燃料。这就是为什么在 $H 上"只是杠杆开高了一点"的散户,会在十几分钟里被彻底清零。清算不可逆,标记价格触线的那一瞬间,系统就已经接管了一切。
九、给还在玩妖币合约的人
真要在妖币上开杠杆,至少把这四重脆弱性记在心里。
第一,永远假设你的真实强平价比 App 显示的更近。App 没算上未来几天资金费的磨损。高资金费的妖币上,开仓时就该把持有期的资金费成本预扣进去,估一估"扛几天会被磨到危险位"。
第二,定杠杆看的是流动性和 MMR,不是你的信心。MMR 2.5%、盘口稀薄的币上开 10 倍,和 BTC 上开 10 倍是完全不同的风险等级——前者可能 5%~7% 的波动就清零,而妖币日内 5% 几乎是常态。
第三,警惕拥挤交易。资金费率被推到极端高位、所有人都做同一个方向时,你站的是磨损最快、强平价最密集、最容易被瀑布点燃的那一侧。极端的资金费率本身就是警报。除非你在做严格对冲的期现套利(用现货或反向头寸吃掉方向风险,只赚资金费),否则别在单边裸头寸上硬扛极端资金费——套利者赚的正是你硬扛的那部分。
第四,插针不是意外,是妖币的结构性宿命。薄流动性 + 密集强平区 + 脆弱标记价格的组合,决定了连环清算迟早会来,区别只在哪天、谁来扣扳机(这次是黑客)。把"不会那么巧砸到我"当风控,等于没有风控。
第五,慎用全仓,也别以为做对方向就一定安全。全仓会让妖币的爆仓风险蔓延到账户里的其他仓位,玩妖币尽量用逐仓把风险隔离在单笔里。而即便你做空做对了方向,在 $H 这种极端崩盘里也可能被 ADL 强制止盈——别把"我方向对了"等同于"我安全了"。
第六,把"仅减仓""只能限价单"当离场信号,而不是麻烦。一个小币开始频繁挂这些限制,等于交易所在告诉你它的流动性和价格稳定性已经亮红灯了。尤其是被限成只能挂限价单时,你最想跑的时候恰恰最跑不掉——别等到那一步才想走,那时候。
妖币更脆弱,归根到底是它把杠杆交易里所有的安全机制——保证金缓冲、资金费中性、流动性深度、标记价格防插针——同时削到了最薄。它没给你更高的赔率,只是把引信剪短了。
最后说适用范围。上面说的这套机制,针对的是主流中心化交易所(CEX)的 U 本位线性永续合约——大多数散户玩妖币就在这里。去中心化衍生品(Hyperliquid、GMX 这类)的清算多半依赖预言机报价,资金费和插针逻辑跟 CEX 不一样;币本位(Inverse)合约的盈亏曲线是非线性的,强平距离的算法也得换。跨平台的人别把这套公式生搬过去。
值得注意的是:这里讲的高资金费和薄流动性,对单边裸头寸是致命的,对期现套利者却是 Alpha 来源——同一组机制,站的位置不同,是镰刀还是韭菜也不同。这篇主要是站在单边投机者这一侧写的。
本文的 MMR 档位、资金费率、强平价等数值均为说明机制用的演示性数据,不同交易所、不同交易对的真实参数差异极大且会动态调整。强平价采用教学用的简化公式 开仓价 ×(1 − IMR + MMR),与交易所精确公式(分母含 1 − MMR 项、并叠加分档速算额 cum)相比有约 0.2% 的细微偏差,不影响结论方向。$H 崩盘的具体数字与事件细节以公开记录和交易所公告为准,实际交易请以平台当时显示的真实参数和强平价为准。
2000 年 3 月,思科Cisco短暂坐上全球市值第一,差不多 5500 亿美元。那会儿应该没人怀疑它的成长性和统治力,整个互联网都在用它家的路由器;就像今天的英伟达,大家都在用他家的芯片。
如果一个普通人当年在大约 80 美元的高点买进,理由特别充分:好公司,有护城河,毛利率高,互联网前景无量,bla bla 踩在时代风口上。
后面二十多年,公司这块基本没让他失望。营收从 2000 财年不到 190 亿做到后来 500 多亿,年年盈利,还开始发股息。公司从头到尾都没错。
但是!股价直到 2026年才重新摸回 80。他死扛了差不多二十年,用两个十年,换来一句”我当初看对了公司”。
你得想明白他到底在赌什么。要知道:Cisco是一家优秀公司,但它的入场价格可能算不上是一笔好投资。公司依然优秀,但市场当年给它的预期打满了。
well,放在2620年的今天,你大概是不会去买思科。但你如果你真的买了某个 AI 概念股,某个被空头摁着打的中概,现在浮亏 50%、70%。每天打开账户那个红字像根针扎着你。
今天我们把“被套”这件事拿出来讲,普通人被套之后该怎么办?别人说感觉,说叙事,说前景,我们用数学。
1. 先把”被套”两个字删掉
“被套”描述的是你的买入价跟现价的差。问题是,这个差对你接下来赚还是赔,其实没有半点因果作用。市场每天一开盘,只是按今天的价重新给你报一遍。盘面只认现价,它不知道、也不关心你当初花了多少。
所以真正有用的问题只有一个,记住它:
假设我手里现在不是这只股票,而是一笔等值的现金(按今天的市价折算),面对今天这个局面,我还会用今天这个价把它买回来吗?
要是你的答案是”打死也不买”、“xxx一定到一万亿”、“xxx模块一定爆发”,那你现在还拿着它的唯一理由,就是不想认那笔已经发生的亏损。其实你自己也知道这不叫投资,这就是一种“不甘心”的情绪分期贷款(aka 沉没成本),而且利息还高得离谱,不只是金钱,还有情绪和心理。何苦呢?
2. 期望值:盘面只认现价
每个持有决定,往后都对着一堆不同的结果,每个结果有它的概率和回报。乘起来加总,就是期望值:
EV = Σ(概率 × 回报)
散户从成本起算:我 100 买的,现在 40,跌无可跌了吧,留着等反弹。而做市商、机构、基金等是从现价起算:这个 40,往后到底值多少?
举个例子。你 100 买的,现在 40,浮亏 60%,然后你去分析产业逻辑:好像也不太行;产品呢?押的那个产品好像没做成;业务增长呢?好像也崩了。
你诚实点,画个往后一年的分布:
约值 25% 的概率它能弹回 60
约值 35% 在 40 附近趴着不动;
剩下约 40% 继续往 20 掉。
算一下,期望价格 = 0.25×60 + 0.35×40 + 0.40×20 = 37。
往前看只值 37,比现价 40 还低。说白了,从今天起你平均每天拿着它都在亏。这时候就不要犹豫:卖。虽然你的进货价是 100,但那个 100 其实与你现在的决策没什么关系了。
3. 能回本的是指数,不是你那只票
“长期拿着总会回本”这句话有个没说出来的前提:这里说的是指数,不是个股。
标普 500 总能创新高,是因为它一直在把跌没的公司踢出去,把新冒头的赢家塞进来。它回本靠的是换人,不是每个成员都活着爬回来。这是指数级别的幸存者偏差。
到个股就不是这样了。Bessembinder 那篇研究里 (https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6438198) ,1926 年以来美股全部的净财富增量,几乎全压在约 4% 的股票上,超过一半的个股一辈子的回报连短期国债都跑不赢。一只跌掉 70% 的票永远回不去前高,才是常态。
所以被套之后先做个理性的分析,把两种情况分开。一种是只跌了价,逻辑没坏——宏观、情绪、流动性踩踏砸下来的,这种回本的基础概率不差,值得给点耐心。另一种是逻辑坏了——增长崩了、护城河没了、份额被龙头吃了、甚至财务造假,这种回本的基础概率极低,在这种情况下时间是你的敌人,不是朋友。死扛之前,先搞清楚自己是哪一种。
还有幸存者偏差。你天天在 X 上看人晒”死扛英伟达穿越 50% 回撤最后暴富”。你看不见的,是同样死扛 Lucid、Peloton、Nikola、WeWork 的那一批,他们早就注销账号默默流泪了。
每次有人给你讲一个死扛暴富的故事,先问分母在哪:一样情形的一百个人,回本的有几个?不说基础概率的暴富神话,都是看上你的本金而已。
4. 财报出来的那一刻,该撤?该加?
普通人定了观点就拼死护着,看见打脸的证据装看不见。当年思科股东就这样,股价腰斩再腰斩,眼里只有营收还在涨那一面。高手用贝叶斯,看证据多重,就按比例改多少主意:
P(假设 | 新证据) = P(新证据 | 假设) × P(假设) ÷ P(新证据)
放到你这只被套的票上。你当初的信念是”它明年营收能涨 20%”,信心 60%。财报来了,Q3 只涨了 8%,不及预期。怎么办?别直接崩溃清仓,也别安慰自己”下季度补回来”。
算一下:要是它真能全年涨 20%,Q3 才录得 8% 的概率有多大?不高,约值 20%。要是它的增长其实已经掉到 10% 上下,Q3 出 8% 的概率呢?约值 55%。
代进去:后验 = (0.20×0.60) ÷ (0.20×0.60 + 0.55×0.40) = 0.12 ÷ 0.34 ≈ 35%。
你对”涨 20%”的信心,该从 60% 降到 35% 上下。不用清仓,但该减了。
Polymarket 的价格、个股财报后的跳空,后面的逻辑都是这套:成千上万人闷头跑贝叶斯,每人把概率往这边推一点、那边推一点,汇总出来就是价格。一条新闻、一份财报、一次指引下修,都该被你当场折成概率上的一个变量。
观点要轻拿轻放,根据新的证据不断的更新自己的“算法”。无脑死扛,说穿了就是一种战略性偷懒。
当然这部分最难的就是“输入”,怎么说呢?现在不是有AI吗?
5. 越跌越买,是在胜率最低的地方加注
就算你算准了期望值,跑完了贝叶斯,确认还是EV为正的局。最后一个问题,也是普通人最容易死在上面的:该上多少仓位?
一般会有两种做法:
一个是看准了就满仓 All-in——哪怕你胜率真有 99%,押的次数一多,那 1% 的黑天鹅迟早飞出来,一把清零,游戏结束;
另一个是越跌越买、补仓摊成本,这个放到最后说。
凯利公式是来算”押多少”的。这个公式需要你给三个数:
p,你判断这笔会赢的概率,你自己拍脑袋想的(或者让AI); W,赢了能涨几成(涨五成就是 0.5); L,输了会跌几成(跌四成就是 0.4)。
公式:f = p / L − q / W
举个例子。一只票现在 40。你判断约值 50% 它能爬到 60(涨五成,W = 0.5),约值 50% 会掉到 24(跌四成,L = 0.4)。先看期望,0.5×0.5 − 0.5×0.4 = +0.05,薄薄一层正期望。代凯利:f = 0.5 / 0.4 − 0.5 / 0.5 = 1.25 − 1 = 0.25。全凯利让你押本金的 25%。
注意这个 f 是占你整个本金的比例,不是这一只票该买几股,更不是”把账户里剩下的钱全砸进去”。
实践中,全凯利没人真敢用的,两个原因:一是它那条复利曲线一路上的回撤动不动到一半,半道你就崩了割了;二是它假设你那个 p 分析得分毫不差——可 p 是你猜的,胜率多估几个点,它就让你押过头,几次你就被打崩了。所以职业玩家普遍打对折再对折,用四分之一到一半凯利。25% 取四分之一,就是 6% 出头。这只票在你组合里的上限,大概就这么多。
还有两种情况得认。一种是 f 算出来是负的,或者趴在零附近——p×W 盖不过 q×L,这就不是个能押的局,凯利让你别碰、甚至反手做空,绝不是”再蹲蹲看”。另一种是 f 小得可怜,比如 2%,说明这点边际优势薄到不配占个坑,干脆别留。
现在说补仓。补仓本身不是问题,问题在你知道自己为什么补吗?
绝大多数人补仓,是冲着那个均价去的——”再买点,把成本从 50 拉到 40”。可凯利从头到尾不看你的成本,它只问一句:按今天的价、今天的胜率,这只票该占我多少仓位?算出来比你手上的还轻,你就该砍,不是加。
麻烦在于,大多数人死扛着补的那些票,恰恰是基础的逻辑在变坏的时候——胜率一路在掉,该占的仓位应当跟着在缩。你却在这个当口越买越多,把筹码堆在自己胜率最低的地方,还管这叫摊薄成本(DCA)。
凯利的纪律就一条:仓位只跟你当下的优势走,跟你买在哪、亏了多少,没半点关系。真要加,也得是因为今天重算完该加,不是因为那个均价看着有点高。
6. 把它串起来:一只浮亏 65% 的票
某个 AI 应用层的公司,你 100 买的,现在 35,浮亏 65%。
先看基础概率,分析一下情况:这是单纯被杀估值,还是底层逻辑变了?你判断行业大趋势还在,但这家公司在应用层被大厂的原生功能挤,份额丢了。这是逻辑层面的伤。历史上被龙头吃份额的二线公司,三年内重回前高的比例很低。问问AI给个先验概率:重回 100 的概率,约值 20%。
再用贝叶斯更新。最新财报:营收同比还有 +28%,但环比在放缓,毛利率掉了,指引下修。证据看下来——还不错,增长也还在,可份额的故事在变弱。把”满血回前高”的概率往下压一点,把”还活着但回不到前高”往上抬一点。结论:不构成清仓的理由,但也别再幻想它一定涨回来。
接着算期望值,从 35 这个价往前看。然后再画个往后 18 个月的分布:约值 25% 弹回 75(份额稳住、估值修复),约值 40% 原地踏步 40,剩下约 35% 继续往 16 掉。期望价格 = 0.25×75 + 0.40×40 + 0.35×16 = 40.35。
往前看值 40.35,高于现价 35,是个正期望的局,大约 +15% 的期望回报。但你把这 35 块丢进纳指 ETF,18 个月期望也有约 13%,方差还小得多。这个正期望薄得很,薄到你必须接着问下一个问题:到底该押多少。
最后用凯利公式分析仓位应该占你portfolio的百分比:
约值 55% 它走向”还行”(从 35 弹到 60,涨七成,W = 0.71),约值 45% 走向”继续烂”(掉到 20,跌四成多,L = 0.43)。代进去:f = 0.55 ÷ 0.43 − 0.45 ÷ 0.71 = 1.28 − 0.63 = 0.65。全凯利说押 65%——一只浮亏 65% 的票占你大半个组合,这显然是疯的。对折一次,是因为全凯利那条曲线回撤吓人;再对折一次,是因为那个 55% 是你拍出来的,禁不起高估。四分之一凯利,65% ÷ 4 ≈ 16%。这只票在组合里的上限,大概就 16%。
这下你的决策就清楚了。要是你一路补仓,这只票现在占了组合 25%,那你现在应该砍到 16%,多出来的 9% 拿回来;剩下 16% 留着,每个财报季用贝叶斯重新算一遍。而且别忘了它也就勉强跑平指数,你要是嫌烦,整段换成纳指 ETF 也完全说得过去。至于你那 65% 的浮亏,其实根本就不重要。
特别指出的地方是,“输入”的变量是非常重要的。模型只负责把你拍的数变成一个前后一致的动作,但如果输入值的偏差太大,作用将大大降低。
小结
把这套算法当一棵决策树,每个工具只回答一个问题:
期望值,从今天的价往前算,告诉你这笔持仓还值不值得拿。
基础概率,告诉你”会回本”是常识还是幻想。
沉没成本,告诉你哪个数字该从脑子里删掉——你的买入价。
贝叶斯,告诉你财报出来该改多少主意。
幸存者偏差,告诉你那些死扛暴富的故事里,分母去哪了。
凯利,告诉你该留多少、该砍多少。
被套、死扛这件事之所以烦人,全在于你把它当成了”我亏了多少”,而人是趋利避害的生物,“亏”这个事情是非常难受的。但能解决现状的是另一件事:看到今天这个价、听到今天这些消息,我还拿不拿、拿多少。
别的不好说,你看完这篇文的好处是,不需要无目的的焦虑,算一下就有答案。盘口对面那台服务器一直在算,它只是等你交情绪的罚单。
数学,永远比直觉诚实。
你账户里是不是正躺着这么一只票——亏太多了,割肉太疼,你一直没敢动?要不,咱拿它当样本走一遍这五步,看这套算法是让你砍、让你留,让你留多少。
去过泰国的人,多半都进过7-Eleven。你大概在里面买过吃的——鲜虾云吞、炸鸡、香肠、一盒炒饭、鸡蛋、花生..... 要是仔细看一眼包装,会看到两个字母:CP。
它是正大集团。
大多数游客只会在包装上见到它一次;但泰国人一天可能会见到它十几次。
泰国人一生会面对三样东西:生死、税收和正大集团CP。
而它远不止那包鲜虾云吞。你进的这家7-Eleven,特许经营权在它手里;你顺手买的那张电话卡,运营商可能是它控股的True;楼下那家平价批发超市Makro,是它的;你吃的那只鸡,从饲料、种鸡到屠宰加工,多半在它手里走过一遍。在泰国,你可以一整天不离开这家公司的覆盖——早上吃它的蛋,中午在它的便利店买饭,下午用它的网打电话,晚上去它的卖场买菜。
一家公司渗到这个地步,它就不再是泰国经济里的一家企业,它本身就是这套经济的一段。
而这一切的起点,是一袋菜籽。
一、一袋菜籽
故事从一百多年前讲起。
十九世纪末的潮汕,地少人多,靠海的澄海县尤其穷。那地方有一种船头漆成红色的远洋帆船,潮汕人叫它红头船,从樟林港出发,一船一船把活不下去的人送往南洋。船上的人多半只带了几件衣裳和一点盘缠,到了暹罗、马来亚、新加坡,先在码头扛包、在米行做工,潮汕话管这趟叫"过番"。
谢易初就是这么到的曼谷。1921年,他和弟弟谢少飞在唐人街耀华力路上盘下一间小铺,挂的招牌叫正大庄,卖的是从家乡汕头一袋袋运来的蔬菜种子。
为什么选“卖种子”这门生意?曼谷华侨多,吃菜的口味跟岭南一样,要中国的菜种,可是暹罗本地是没有的,只能靠船运过来。更要紧的是种子这东西的脾气:你买的时候根本看不出好坏,得播下地、出了苗、长成菜,才知道当初那袋籽到底好不好、能不能赚到钱。一个农户掏钱买一包种子,赌的是接下来一整季的收成,和一家人的生计。
一个农户买走他的种子,回去播下,那一季出苗齐、菜长得好,卖得多,赚得多,下一季他还来,不止如此,他还会顺手把同村的人也带上。再下一季,又是一批新面孔。在下一季,别人的看的他们赚得多,也围了上来。
正大两个字,就这么一包种子一包种子,在潮汕同乡和泰国农户里攒成了招牌。谢易初柜台上摆的是菜籽,真正卖出去的是一句"信我,有赚“ (潮拼:sìn uâi,ū zěng / gàn)
这句话,比种子值钱得多得多。
二、一只鸡
把这间种子铺做成跨国集团的,是谢易初最小的儿子,谢国民。
谢易初给四个儿子取名谢正民、谢大民、谢中民、谢国民,中间四个字连起来念,是"正大中国"——一个在南洋做生意的潮汕人,把对故土的心思写进了儿子的名字里。(话说大家最早认识正大集团,可能还是从《正大综艺》开始的🤣)最小的国民接手时,正大已经从卖种子做到了卖饲料。
谢国民往下走了一步,把养鸡这件事整个改了。
一只肉鸡从破壳到上市,要过种鸡、饲料、防疫、育肥、屠宰、销售好几道关。一个农户单干,哪一道都可能要他的命——禽流感来了一夜赔光,鸡价跌了同样赔光。谢国民的办法,是把两头攥在自己手里:上游的种鸡和饲料他做,下游的屠宰、加工、销售他做,中间最花钱、最累人、最容易出事的育肥,交给农户。农户出鸡舍、出人工,他供鸡苗、供饲料、派技术员,鸡养大了按事先讲好的价钱回收。
这笔交易,两边都拿到了想要的东西。农户换来的是确定性——鸡价怎么涨怎么跌,都按合同结账,不用再赌行情;可疫病、日常打理、买苗的本钱,还是压在农户自己肩上。谢国民换来的是整条产业链的“领导话语权”:养什么品种、养多少、喂什么料、什么标准出栏,全由正大定。一只鸡赚多少差价是小事,整个链条由他说了算才是大事。更省力的是,这条链是用成千上万农户的地、人工和本钱铺起来的,等于借着别人的家底扩张,这比自己一分一厘去攒快得多。
假设清迈郊外有个农户颂猜。他想养鸡,但买不起种鸡、配不齐饲料,也承担不起鸡价波动。
正大这时给他一份合同:鸡苗、饲料、疫苗、技术员都由正大提供;鸡养大后由正大全部回收。颂猜只需要建鸡舍。于是他拿着自己祖上传下来的地向银行贷款。
从那天开始,他名义上是独立农户,实际上已经成为正大产业链的一部分。颂猜的鸡舍从此只能养正大的种、喂正大的料、按正大的标准出栏、把鸡只卖给正大一家;但是如果哪天禽流感扑过来,棚空了、鸡死了、银行贷还不上的,是颂猜。
成千上万个颂猜,垒成了正大这条链的地基。正大不必自己盖鸡舍、不必自己雇饲养员、不必自己扛禽流感砸在某一栋棚上的损失——它只管两头,供苗供料、收鸡卖鸡,一纸合同把中间的人和风险都安排明白。这就是"公司+农户"最实在的样子,也是这套生意最聪明的地方:扩张用的是成千上万颂猜的鸡舍和贷款,风险也压在他们的鸡舍和贷款上。这个模式把最分散、最难管理、最依赖人力的环节外包给农户。
三、一个国家
鸡能养、能收、能卖,剩下的就是把这套逻辑往四面八方接。
往下游,把鸡做成餐桌上的东西,于是有了你在7-Eleven看到的那包CP虾、那盒CP鸡肉饭。东西要有地方卖,就接进零售:拿下泰国7-Eleven的独家特许,把便利店开成街头巷尾的基础设施,又收下卖场和批发超市——卖场在中国那块叫易初莲花(现在叫“卜蜂莲花“),"易初"就是谢易初的名字,儿子拿父亲的名字给零售旗舰挂了招牌。再往外,进电信,做了True;进金融,当过中国平安的重要外资股东。
做到这一步,说CP是泰国的支柱企业,我相信没人会反对。它在泰国开着上万家7-Eleven,是日本以外最大的7-Eleven运营方;它养着、收着数以万计的合约农户,雇着几十万人;泰国人桌上的鸡蛋、鸡肉、猪肉,相当一部分源头都在它的种鸡和饲料里。一个泰国人从早到晚,吃的、买的、用的、上网连的,反复落回同一家公司。
到了这个体量,它和泰国政治就再也分不开,跟谁上台没关系。它把饲料和食品价定在哪,直接动通胀、动农民收入、动几十万人的饭碗,它一家进退就是宏观账本上的一个变量,哪届政府都绕不开。反过来,它做的很多生意——便利店、电信特许、大型基建——都得国家发牌照、批项目才落得了地,它也绕不开政府。两边谁都离不开谁。
泰国几十年里政变一场接一场,文人政府和军政府轮着来,CP的活法是不押单一边,跟台上的任何一方都处得住。好处顺着特许和大项目流下来:7-Eleven的特许、电信牌照这种要国家点头才进得去的口子;连起三大机场的高铁,由它牵头的财团拿下;后来True和DTAC合并、把移动市场收成两家,过了审批;收Lotus's卖场,在外界担心垄断的声音里也批了。每一桩,都不是在市场里拼出来的,是和国家谈出来的。再往上还有一层——它是1979年拿到中国0001号外资执照的那家公司,几十年来一直是泰中之间最重要的经济通道之一,谢国民跟北京的关系也一直维系着。
一百年,从一包菜籽走到这里,路很清楚:占住一个买家只能信你的入口 → 垂直整合控制产出 → 把最重、最烧钱的环节用合同交给签约农户、拿别人家底扩张 → 铺进国民日常、和国家绑死。每一步都把上一步的控制力放大一轮。走完这四步,一包菜籽居然就长成了攥住一个国家的产业链权力。
有意思的地方在这里:同一条路,今天正被AI算力链一步一步重走。
完整版分析在:https://open.substack.com/pub/agintender/p/cpai?r=8gs9xi&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true,有兴趣看硬核长文的朋友欢迎自己去订阅。
四、芯片,就是新的菜籽
先看入口。芯片就是那袋承载着“利润和希望”的种子——规格表上的FLOPs,不等于你把集群真建起来、模型真跑起来之后那点有效算力,互联效率、利用率、规模化之后的稳定和良率,全得等机器架好、跑过一轮才知道,跟种子要等出苗一个道理。来源也一样窄:NVIDIA设计,台积电造,HBM就那三家,光刻机只有ASML,本地育不出,只能从这几只手里拿。
不过芯片比菜籽还多绑了一道。农户今年用正大的种子,明年嫌不好可以换一家;买了NVIDIA的卡,开发者几百万行代码、整套算子库、全套工具链都长在CUDA上,想换换不动。它垄断的不光是种子靠不靠谱,连下地用的那把锄头也一并垄断了。这道双重锁定,正大在种子那头从来没拿到过——当年的种子是薄利的、能替代的,CUDA两样都不是。
公司加农户那套,也对得严丝合缝。NVIDIA供的不光是GPU,还有参考架构、CUDA,有时候直接拿钱入股,这就是供种、供料、派技术员,外加赊账。neocloud和那些主权、区域的数据中心,出资本、扛运维,就是出鸡舍出人工的农户。超大厂和模型实验室签的长期算力包销合同,就是那句按讲好的价回收。一样借别人的资产负债表扩产能。
当年CP要的稀缺许可是国家发的特许和大项目,今天的稀缺许可是电力、土地、电网接口、芯片配额,照样攥在国家手里。谁先进了电力富、资本足的地方,谁拿先发位置,靠的也不是在市场里竞争,是跟政府谈成。CP当年顺着特许把产业链铺满了泰国,今天的算力玩家顺着主权AI的协议把集群铺进各国。这条链的最上游,从头到尾连着国家。
看到这儿,有没有一点像AI在原样复制CP那套。不过这里有两个地方,恰好反着。
五、两处反着的地方
首先,会贬值的东西,位置反了。
养殖那条产业链,便宜、易耗的是入口(鸡苗、菜籽),值钱又耐用的是资产(地、鸡舍),握资产的农户压的本钱不太会贬;
AI这里却倒过来:最贵的GPU本身就是折旧最快的,能顶用也就两三年(具体几年业内还在吵,但没人觉得它能像厂房用几十年),下一代一出,上一代立马掉价。而握着这块快折旧资产的,正是当农户的neocloud。
谢国民的农户就算赔光,手里还剩一块地;neocloud的机柜搁两三年,剩一堆只能折价处理的旧卡。同样是农户的位置,压的东西天差地别。
第二个,下游需求的成色,反了。
CP的回收为什么稳?因为下游顶着的是吃鸡这种刚需,天天要吃,复购、不消失,整条链要喂饱的产出,明显小于城里人真金白银买走的量,合同背后是看得见、够得着的现金流。
AI这里却是难说了。不是说需求不存在——ChatGPT、Claude、Copilot这些已经在收实打实的订阅费和企业的钱了,再说"AI需求没被证明"就过头了。真正没解决的问题往后挪了一格:这些企业所得,利润,够不够填上今天全球砸进算力的那笔capex资本开支。CP下游的需求,明显大过它这条链的产出;AI下游的需求是真的,可够不够撑起这条链的投入,还不知道呢?
其次,算力产业链里有个“内循环”的说法:NVIDIA拿钱投给买它卡的公司,这些公司拿这笔钱加上借的债去建集群、买更多卡,它们的收入又指望实验室的采购承诺,而实验室扩张的钱里,又有一截来自同一批上游和投资人。钱在圈里转一圈,账上就多记一笔需求、一笔收入。这个圈是真的,它把表面上的需求吹大了。可圈外的真钱也在往里进——企业端的降本、私有化部署、消费端的订阅。眼下就是一场赛跑:圈外真回款涨的速度,赶不赶得上GPU两三年一轮的折旧速度。真钱还没填满坑、旧卡先成了废铁,那张长期包销就是空头支票;真钱填得够快,这条链自己就立住了。
同一副骨架,搁在CP身上是个稳定器——风险分给扛得住的人,真实需求在底下兜着;而搁在AI身上是个放大器——一旦圈外的真钱跑输了折旧,资产、债务、合同会一块儿缩水。
六、另一种可能
话也得说回来。上面这套推演,其实有一个非常重要的逻辑前提:AI的需求,追不上已经砸下去的产能。
当然,这个前提未必站得住,就是提供另一个角度看待问题。
铁路、电网、光纤,都走过同一段。产能先于需求建起来,第一拨砸钱的人被泡沫埋了,可铁轨、电缆、光纤留下来了,需求最后一点点追了上来。九十年代铺下去的暗光纤,过剩了好些年,后来全用上了。要是AI推理最后变成像电、像带宽那样的日常消费,今天被看作投机的那些包销合同,往后就是稳稳的现金流;GPU折旧得快也不再要命,因为天天高负荷转,折旧自己就摊平了。这条路是存在的,概率还不小。
所以这里不打算赌哪条路走得通。要说的是另一件事:不管那场需求的赛跑最后谁赢,这条链上每个位置担的风险、拿的现金流,从一开始就不一样,而这个分布,在产业链构建的那天就定死了。
七、谁站在哪个位置
产业链的权力,从来不是规模本身,是风险和现金流怎么分布的结果。
很多人以为产业链权力来自规模。实际上,规模只是结果。真正决定权力的,是风险和现金流如何分布。
谁拿现金流,谁承担折旧;谁承担需求波动,谁承担融资压力。
产业链权力就在这里长出来。
那么,谁在扮演CP这个角色?
CP最值钱的位置,从来不在种子这头。它靠种子起家不假,可真正把权力攥住,靠的是7-Eleven、Lotus's、Makro这些需求入口,靠把整条链串起来,而且这一路它都没自己扛最重的资产。NVIDIA占的是另一个位置——一个被CUDA锁死、近乎垄断、还拿走大头利润的种子商。这位置好得很,好到当年给正大供种子的那些人做梦都梦不到,可它跟CP最后坐稳的那个位置,是两码事。真正坐到CP那个位置上的,是同时握着需求入口、用户关系和现金流的AI平台和模型实验室——它们接的是7-Eleven那一端,NVIDIA才是种子那一端。
剩下那个出钱、扛运维、握着全链折旧最快的资产、靠一纸合同活着的位置,就是农户,由neocloud和主权算力来坐。
今天这些购买算力“农户”,比当年的泰国农民激进太多。为了拿到垄断的种子,他们把还没捂热的GPU抵押出去——押给私募信贷、押进各种结构化融资,借出好几倍杠杆,再拿钱去买更多的卡。手里攥的是科技史上折旧最快的资产,身上背的是不太肯宽限的债。夹在垄断的种子商和还没把账算明白的实验室中间,看着风光像算力新贵,实则在拿自己的资产负债表替整条链垫底。所以终端一出事,他们这头是资产贬值、债务到期、合同作废三样一起来,中间没有缓冲。
说穿了,neocloud就是AI时代的颂猜。颂猜赌上的是一栋鸡舍和一笔银行贷,neocloud赌上的是一柜柜两三年就贬值的GPU和好几倍的杠杆。可两人的退路差得远:颂猜的棚就算空了,脚下那块地还在;neocloud的卡一旦过时,剩下的是一堆电子垃圾,压着一身还不完的债。同样是替整条链垫底的人,AI这个版本被剥得更干净。
正大的故事,真正值钱的地方,其实跟它做的是鸡,还是种子关系不大。最值钱的是它摸到了整个产业链上最舒服的位置:握住需求入口和整合权,却把最重、最会贬值的资产留在别人账上;攥着现金流,不沾最底层的运营风险。
AI算力链今天也在找这个位置。最后定胜负的,不是谁手上GPU最多,是谁能把折旧最快的资产搁在别人的资产负债表上,同时把最稳的需求锁进自己手里。产业链的权力,从来不是规模本身,是风险和现金流怎么分布的结果。
照这把尺子量,结论其实跟AI赢不赢那场需求赛跑没关系。占住入口和需求的,复制的是正大攥到的那份权力——需求赢了它吃肉,需求输了它伤得也最轻;出钱扛着贬值资产、靠合同活着的,复制的是正大从不让自家农户碰的那份风险——需求赢了它跟着分一口,需求输了它头一个出局。
哪条路走通,谁吃肉、谁垫底,在产业链构建的那天就已经写好了。
一百年前,颂猜拿土地和鸡舍做抵押。今天,新的颂猜拿GPU和杠杆做抵押。两个人都相信自己站在一场时代浪潮里。
区别只在于:
颂猜背后是泰国人每天都要吃掉的鸡肉和鸡蛋。
而今天的颂猜背后,究竟是什么需求,还没有人能给出同样确定的答案?
完整版的产业链分析在:https://open.substack.com/pub/agintender/p/cpai?r=8gs9xi&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true ,有兴趣看硬核长文的朋友欢迎自己去订阅。
历史部分依据公开资料,具体年份、职务、项目时间不同来源或有出入;算力链部分为结构性分析,涉及折旧年限、融资与杠杆关系等会随行业变化,引用具体数据前请核对最新来源。最后,本文为产业结构分析,不构成投资建议 DYOR。
2026 年 5 月 26 日,英国 OFSI 在当天的对俄制裁更新里加了一个名字:HUOBI GLOBAL SA,也就是 HTX 的塞舌尔主体,编号 RUS3619。这是 G7 国家第一次把一家全球 Top-10 中心化交易所的主体直接列入资产冻结名单。
在它之前被这样处理的加密实体——Garantex、Bitzlato、Hydra——要么是俄罗斯本土的灰色交易所,要么是已知的暗网工具,没有一个有"主流交易所"的身份。HTX 是第一个。一家在 CoinGecko 排行榜上常年前十、自我定位为合规平台的交易所,被英国政府放进了对俄制裁名单。
问题随之而来:HTX 真的帮俄罗斯洗钱了吗?要回答这个问题,得先看清楚过去四年俄罗斯到底在做什么。
一、被切断之后
2022 年 2 月,俄罗斯入侵乌克兰,西方的金融封锁随之而来。部分俄罗斯主要银行被移出 SWIFT,央行将近一半的境外外汇储备被冻结,美元和欧元的清算体系对俄罗斯整体关上了门。但有意思的是,不是所有银行都被切——Sberbank 和 Gazprombank 被刻意留了下来,因为欧洲还要靠它们结算天然气和石油款。这种选择性本身就暴露了制裁的边界:切得太干净,会反噬到欧洲自己。
封锁的真正杀伤力,不在于某一笔交易做不成,而在于整个跨境贸易的清算链断了。俄罗斯还能卖石油、卖天然气、卖金属,买家也还在——印度、中国、土耳其、阿联酋都在买。但钱怎么收、怎么付、怎么从一种货币换成另一种再去第三国买东西,这条路被堵了。
俄罗斯试过几条备胎:自建的报文系统、本国的银行卡组织、跟中国的人民币清算通道、跟"友好国家"用本币直接结算。每一条都能解决一部分问题,但每一条都撞上同一堵墙——它们能处理"俄罗斯跟某个特定国家"之间的清算,处理不了"俄罗斯面向全球"的清算。最典型的是印度卢比:俄罗斯卖油给印度收回大量卢比,却发现这些卢比花不出去,堆在印度的银行账户里动弹不得。(尤其是顺差的情况下)
俄罗斯需要一种能在全球自由流转、又不经过西方银行系统的东西。
二、一条自己长出来的管道
这种东西其实早就存在,只是没人把它当成跨境贸易的主力——USDT,美元锚定的稳定币。它在链上流转,不经过 SWIFT、不经过美国的清算系统,在 Tron 链上转方便自由便宜。对一个被踢出传统金融体系的国家来说,这是一条现成的"链上美元"通道。
接下来发生的事情,就不是脱离了莫斯科的想象,而是市场自己硬生生撞出来的长。境内的 OTC 服务商把卢布换成 USDT,境外的壳公司再把 USDT 换成迪拉姆、人民币、美元,去支付那些被禁运的进口货。这套机制在 2022 年下半年就成型了,两年后俄罗斯才立法承认它——法律追认了既成事实。
这条管道上先后出现了几个关键角色。最早最显眼的是 Garantex,一家莫斯科的加密交易所,2022 年就被美国制裁,但它换个域名、换个法人壳继续运营。直到 2025 年 3 月,美英欧三方联手查封了它的核心基础设施,台前业务才基本瘫痪——可它的爱沙尼亚法人 Garantex Europe OU 没有立刻清算,留了下来,后来成了追查资金流向、乃至这次指定 HTX 时被点名的引用对象。
📷Provide a caption (optional)
后来出现的 A7A5(卢布稳定币),是这条管道里更隐蔽、也更耐人寻味的一环。USDT 虽然好用,但有个软肋:境内 OTC 要把卢布换成 USDT,手里得先有 USDT 储备,而这些储备的来源在境外——当美国不断施压 Tether 去冻结可疑钱包,境内的 USDT 供给就越来越不稳。俄罗斯需要一个自己能掌控、直接锚定卢布的链上资产,A7A5 就是冲着这个缺口造出来的。
据公开调查,A7A5 的发行运营方是 A7 LLC,背后牵着俄罗斯的国防结算银行 Promsvyazbank,以及被美英欧多国制裁的摩尔多瓦寡头 Ilan Shor 的网络。有了它,卢布上链就有了一条不依赖 Tether 的路子:卢布 → A7A5 →(境外)换成 USDT → 再换成迪拉姆、人民币或美元。设计上,它把"美元化"这最敏感的一步,从俄罗斯境内推到了境外去完成。
📷Provide a caption (optional)
但有一点必须说清楚:到目前为止,A7A5 的链上规模跟 USDT 比仍然很小,它在俄罗斯整个清算盘里到底占多大分量,公开数据并不足以下定论。它更像一条正在修、还没完全跑起来的小路,而不是已经成型的主干道。真正让它进入这次故事的,是它的发行方 A7 LLC——这家公司,正是英国指定 HTX 时点名的两个对手方之一。
但不管这条管道前面铺得多复杂,它都需要一个终点——一个能把链上的 USDT 真正变回可用法币、再打进银行账户的地方。能干这件事的,是中心化交易所。而能接得住俄罗斯这种体量、又不主动配合西方制裁查询的交易所,并不多。
HTX 是其中之一。
三、核心问题:合理怀疑?嫌疑?
现在回到那个问题:HTX 真的帮俄罗斯洗钱了吗?
英国的答案写在指定理由里,但措辞值得仔细看。OFSI 用的表述是"有合理理由怀疑"(reasonable grounds to suspect)HUOBI GLOBAL SA 向两个实体提供了金融服务——一个是 A7A5 背后的 A7 LLC,一个是 Garantex 的爱沙尼亚主体 Garantex Europe OU,两者都被英国认定为"对俄罗斯政府具有战略重要意义的部门"中的实体。
这两个对手方很关键:A7 LLC 是这条管道的入口(把卢布搬上链),Garantex Europe OU 是出口端的接口。它们被并排写进同一份指定理由,意味着英国掌握的不是孤立的几笔往来,而是管道的入口和出口同时接到了 HTX。
但要注意"有合理理由怀疑"(reasonable grounds to suspect)这个措辞:英国政府尚未在法庭上证明 HTX 协助俄罗斯洗钱,它是在说:"我们有足够理由怀疑,所以先冻结。“
HTX 这边大概率会沿着一个方向反驳:交易所是中性的技术设施,它处理所有通过 KYC 的用户交易,没办法识别某个用户在另一端的真实意图;如果俄罗斯的资金是通过结构良好的第三方壳公司绕进来的,HTX 在合规框架内既没义务也没能力穿透。这个辩护有它的道理,弱点也很明显——HTX 长期对俄罗斯—CIS 市场的宽松姿态,让它更像主动招揽而非被动承接,而"有合理理由怀疑"这个标准,咬的正好是这种主动与被动之间的灰色地带。
还有一个细节值得留意:第一个动手的是英国,不是美国。美国 OFAC 掌握的链上情报不比英国少,却至今没把 HTX 列入制裁名单。背后是不是有政治因素?这个我们不得而知,比如孙宇晨跟特朗普家族 World Liberty Financial 的资本往来、SEC 对他的诉讼被程序性暂停、本届美国政府对加密的整体宽松姿态。
这些是否直接挡住了 OFAC,没有内部证据不能断定,但它们确实把美国跟进的政治成本抬高了。换句话说,HTX 的嫌疑在多国情报层面可能早有积累,只是英国先把它套上法律的外壳。
截至目前,"HTX 帮俄罗斯洗钱"是一个被英国政府正式认定为"有合理理由怀疑"、并据此冻结其资产的嫌疑,但还没有走到法庭上被证明的程度。法律后果已经是实打实的——任何英国主体都不得再跟 HTX 发生资金往来,违者最高七年监禁——但事实定性,还要看 OFSI 后续是否公开证据、HTX 是否申请除名并反驳。
四、这条管道不会因为 HTX 消失
把四年连起来看,HTX 被英国纳入名单肯定不是一个孤立事件,而是一条管道走到尽头被法律抓住的那一刻。俄罗斯被切断、找替代、接纳稳定币、Garantex 顶上、A7A5 接续、最后需要一个交易所做出金终点——每一步都是上一步的结果。
也正因为它是这样长出来的,端掉交易所并不能让它消失。只要俄罗斯的清算需求还在、加密轨道还通、还有交易所愿意承接这种流量,这条管道就会换一个法人外壳、换一种稳定币、换一家终点交易所重新长出来。英国这次指定真正的意义,一半是打掉了一个具体节点,一半是把"给俄罗斯战略性实体提供金融服务"这件事,明确成了可以触发资产冻结的红线——这是给下一个 HTX 的警告。
至于 HTX 自己接下来会怎样——做市商会不会撤、Tether 会不会冻结它的钱包、上市项目会不会跑、流动性会不会慢慢失血——这要看接下来几个月到一年的真实数据,不是第一天就能下判断的。
后记
这是简版。这条管道每一段的具体机制(SWIFT 的技术细节、各国备胎的差异、A7A5 的链上结构与规模争议、终点交易所的筛选条件)、各大交易所的合规姿态对比、以及 HTX 三种可能的辩护逻辑及其弱点,都在完整版里。想看证据链和细节的,请移步substack的完整版:
https://open.substack.com/pub/agintender/p/f78?r=8gs9xi&utm_campaign=post&utm_medium=web&showWelcomeOnShare=true
"怎么办?AI 的钱我没赚到,再不上车就来不及了。"这个大概就是你打开这篇文章的时候,心里的声音。
NVIDIA 三年涨了十几倍。光模块龙头一年涨 17 倍。打开新闻每条都在讲 AI。同事在炫耀持仓。微信群在分享"下一个十倍股"。
你空仓。你焦虑。你打开账户,手指悬在"买入"按钮上方。
我想先问你一个问题——你为什么想买?
如果你的回答是"AI 是大趋势"“某个KOL喊单“——那是别人的判断,不是你的;
如果你的回答是"朋友赚了,我也想赚"——那是嫉妒,不是投资;
如果你的回答是"再不买就晚了"——那是 FOMO,不是分析。
你真正的问题不是'晚了'。你的问题是没有自己的世界观。
听起来抽象。让我用一个具体的方式说清楚——为什么这个问题比"买什么股票"重要 100 倍。
一、99% 的人输在哪里
打开任何财经平台,所有讨论都围绕一个问题:买什么。
"NVIDIA 还能涨吗?" "光模块要不要追?" "机器人板块怎么看?"
这些问题本身就是错的。
它们假设了一件事——你已经知道 AI / 机器人 / 光通讯是对的方向。而这恰恰是最该被独立思考、却被 99% 的人跳过的部分。
跳过的代价是什么?
当你的判断对的时候,你不知道为什么对——所以你不知道什么时候离场。
你在 NVIDIA $80 听某 KOL 推荐买入。涨到 $140 你舍不得卖,因为"长期看好"。涨到 $200 你想加仓,因为"势头很猛"。跌到 $150 你迷茫,"故事还在啊"。跌到 $100 你恐慌卖出,"是不是看错了"。
当你的判断错的时候,你不知道为什么错——所以你会一直亏到深处。
你在某只 AI 概念股 $50 买入。跌到 $30 你不卖,"AI 是十年主线"。跌到 $20 你加仓,"现在便宜了"。跌到 $10 你认输。之后这只股票再也没回到你的成本。
这两个情境的共同点:你从来没有自己的判断框架。你只是在不同时间、听不同的人、做不同的事。
这就是租来的世界观的代价。
二、什么叫"自己的世界观"
世界观不是看新闻。世界观是回答几个本质问题:(举个例子)
未来 5-10 年,人类社会最大的变化是什么?能源结构会重组吗?计算成本会再降一个数量级吗?劳动力市场会被重构吗?
这些变化的物理约束在哪里?电力够吗?矿产够吗?人才够吗?
钱会怎么流动?谁从中赚钱?谁被颠覆?谁是真正的瓶颈?
当你能回答这些问题时,股票选择会变得简单——因为你已经知道钱会流向哪里,你只需要找到那条河流上的水闸。
更重要的是——当市场波动时,你不会慌,不会到处问人。因为你的判断不依赖于"明天涨还是跌",而是依赖于"5 年后世界长什么样"。
巴菲特、芒格、达里奥这些人能穿越牛熊,不是因为他们更聪明,是因为他们的世界观是自己建立的,不是市场喂给的。
三、两条路径:自建 vs 跟随
路径 A:自己建立世界观
困难。它要求你大量跨学科阅读、跟踪一手信息源、长期独立思考、接受 30% 的判断会错。
绝大多数普通人没有这个时间、精力、知识储备。这没关系——还有路径 B。
路径 B:跟随看得最远的人
逻辑很简单:真正改变世界的人,比所有人早 5-10 年看到趋势。他们的言论和行动会暴露他们的世界观。跟着他们的钱,等于继承他们的判断。
但 99% 的人在这一步搞错了——你跟随的不是他们的言论,而是他们的钱。
让我重复一遍,因为它很重要:
说话很便宜。但Capex 很贵。
Elon Musk 说了八年"明年 FSD L5"——这是嘴炮。 SpaceX 花 $5.6B 买燃气轮机——这是 capex。
capex 不撒谎。一个人愿意把 50 亿美金押在某个方向,他对这个方向的真实信念,比任何采访、演讲、推特都强 10 倍。
这是判断领军人物世界观最关键的一把尺子。
四、在AI商业化领域值得跟踪的五个人
不是所有 CEO 的言论都值得听。本文列举了五个人的意见,他们分别代表 AI 时代不同的世界观切片,加起来构成一张完整的信号网络。
Jensen Huang(NVIDIA)—— 卖铲子的视角
所有 AI 公司都要从他这里买芯片。他掌握产业链最完整的需求信号:算力需求的真实曲线、瓶颈在哪个环节、未来 3 年产能怎么分配。
听 GTC 主 keynote(每年 3 月和 10 月),看季度财报电话会议。但最重要的是看 NVIDIA 的资产负债表投资——CoreWeave、Lumentum、Coherent、Corning、Nokia——这些就是他认定的真瓶颈。他用自己公司的现金告诉你哪里有钱赚。
Elon Musk(Tesla / SpaceX / xAI)—— capex 的视角
最激进的执行者。同时在自动驾驶、火箭、AI、储能、机器人五个领域有真金白银的决策权。
听 Musk 有一个心法:他的言论 70% 是嘴炮,他的行动 100% 是信号。"明年 FSD L5"说了八年是嘴炮,但 $5.6B 买燃气轮机、$697M 买 Megapack、SpaceX 和 xAI 合并——这些 capex 决策才是他真实的世界观。
正确姿势:忽略他的推特噪音,紧盯他的发票。
Sam Altman(OpenAI)—— 商业化的视角,带 bias
代表 AI 应用层 + 商业化的最前线。他每天和最大的企业客户对接,知道哪些 use case 真能产生收入、模型迭代的真实瓶颈在哪里。
但听 Altman 要警惕一件事——他在融资。他对所有事情的描述都有 talk his book 的成分。AGI 还有多远、Stargate 投资五千亿——这些都是为下一轮融资定价的 narrative crafting。
正确姿势:听他指向的方向,但对他的时间表至少打 50% 折扣。
Dario Amodei(Anthropic)—— 技术派的视角
AI 行业里最严肃的"技术派 + 安全派"。Anthropic 在前沿模型上能和 OpenAI 正面竞争,但话语权远小于估值——这意味着 Dario 的发言有信号、没噪音。
他的几篇长文("Machines of Loving Grace"、"On DeepSeek")是 AI 时代不多的严肃思考。他不卖故事,他在解释他相信什么。听 Dario 比听 Sam 让你更接近事实——因为他没有必要 hype。
跟踪方式:Anthropic 官方博客、他的长文、偶尔的播客。他不刷推特——这本身就是信号。
梁文锋(DeepSeek)—— 反共识的视角
代表中国 AI 真正的技术深度。DeepSeek-V3、R1 证明了一件事:在算力受限的情况下,工程优化可以接近闭源模型的性能。这个事实改变了整个 AI 产业链的成本曲线。(尤其是成本!!!)
梁文锋基本上不接受采访、不上推特、不做 marketing。他的世界观藏在 DeepSeek 的论文和模型 release notes 里——你要去读,不能等媒体喂给你。
为什么仍然要跟踪:他代表了一个反共识但极重要的视角——"AI 不一定需要无限堆算力"。如果他的方向论证为真,整个"AI = 无限 capex"的故事都需要重估。
他的存在本身就是你 portfolio 的一个 hedge——一个提醒你"也许 NVIDIA 的成长曲线没有那么陡"的反向指标。
记得 2025 年初 DeepSeek-R1 发布那次吗?NVIDIA 单日跌 17%,市值蒸发六千亿美元。如果你只听 Jensen 不听梁文锋,那一跌你完全不知道为什么。如果你两边都听,你会理解:这是市场在重估训练成本曲线,是修正不是破裂——你不会恐慌卖出。
世界观的多元性,决定了你能不能在意外发生时保持冷静。
五、练习:一个让你立刻能行动的训练
我说了这么多抽象的话。让我给你一个今晚就可以做的具体练习——它会改变你对投资的理解。(注意:只是以NVIDIA为例)
练习:以NVIDIA为例,列出 NVIDIA 过去 12 个月的所有投资标的。
列出来:
CoreWeave($2B 加注)
Lumentum($2B)
Coherent($2B)
Corning($500M warrants)
Nokia($1B)
Applied Digital(持股)
然后问自己——这些标的,我能讲清楚为什么 NVIDIA 投资他们吗?
CoreWeave 是什么?为什么 NVIDIA 要锁定一家 GPU 租赁公司?
Lumentum 和 Coherent 都是激光器公司,为什么要双 source?
Corning 是玻璃公司,跟 AI 有什么关系?
Nokia 是电信公司,为什么入股?
讲不清楚——你还没有世界观。你只是在追新闻头条。;
讲得清楚——你已经开始跟着资本流向看世界了。
这份名单比任何一只股票推荐都重要。它不是告诉你"买什么",它在训练你"怎么看"。
NVIDIA 用自己的现金告诉你:"这些是真正的瓶颈"——你照着这份名单去研究产业链,效率会提升 10 倍。
六、世界观告诉你的几个方向
当你开始跟着 capex 流向看,你会发现钱在流向几个明确的方向:
AI 芯片——智能的边际成本在下降,但总需求增长更快,所以芯片总量持续扩大。但赢家不只是 NVIDIA。Broadcom 通过 ASIC 抢了 hyperscaler 自研订单,TSMC 是所有玩家的 fab。
存储——AI 模型越大,HBM 需求越多。GPU 没有 HBM 等于残废。HBM 是结构性短缺,SK Hynix、Samsung、Micron 三家寡头,扩产周期 18-24 个月。
光互连——当 GPU 数量超过 100 万颗,铜互连的物理极限被突破,必须用光。Corning 是相对最安全的标的——大盘股 + 真正受益。
机器人——体力劳动的成本结构正在被重写。但这个市场远未成熟,Tesla Optimus 已经推迟两次。现在还太早,等到 2027 年看到量产数据再说。
能源——这是最被低估的方向。AI 不是软件革命,是能源消耗革命。一个大型数据中心耗电相当于一座中等城市。美国电网无法承载预期的 AI 需求,变压器排队 5 年、燃气轮机排队 7 年。所以正在发生的是 hyperscaler 绕开电网,自建燃气轮机 + 储能 + 未来的小型核电。
上面这五个方向,每一个都是从 capex 流向反推出来的,不是从新闻推出来的。这才是建立在世界观之上的判断。
七、从世界观到行动
好——你建立了世界观。现在的问题是:怎么落地?
一个反直觉的答案:世界观越清晰,其实行动越慢。(不信,你看看巴老爷子)
为什么?因为你不再被 FOMO 推动。你知道 AI 是 10 年的故事——晚 3 个月、6 个月、甚至 12 个月进场,在 10 年的尺度上都不重要。你不需要赢这一波,你要赢的是接下来 30 年。
第一步:先解决基本财务结构
在想"买什么"之前,先回答三个问题:
应急金有 6 个月生活费吗?
高息负债(信用卡、消费贷)还清了吗?
保险买了吗?
没解决这三个问题就投资股票,就是在等着割肉。
第二步:决定投入策略的比例
保守版 10%,平衡版 15%,激进版 25%。
不要超过 25%。即便你 100% 相信 AI 是未来——风险管理不允许你单一主题超过组合的四分之一。这不是悲观,是纪律。
第三步:选择参与方式
对 80% 的普通人来说,正确答案是宽基指数 ETF(QQQ、SPY、VOO)。(数据也证明如此)
Nasdaq 100 里 NVIDIA、Microsoft、Google、Meta、Amazon、Apple 加起来占 40% 以上——它们都是 AI 主题的核心受益者。你买 QQQ 等于自动 overweight AI,同时分散了单一标的风险。
对 15% 的人——主题型 ETF(AIQ、SOXX)。波动是宽基的 2-3 倍,但比单股票分散。
对 5% 的人——个股。名单极短:NVIDIA、Microsoft、Google、Meta、TSLA、Broadcom、TSMC。就这 7 家。(这里就是举例,这其中当然也有一些alpha,这个就见仁见智了)
不要扩展到"上游小盘高赔率"。那是给专业人员的,不是给你的。
第四步:分批进场
如果你决定投 10 万元到 AI——不要今天一次性买入。
分 6-12 个月、每月固定金额买入。
你不知道今天是高点还是低点。如果分 12 个月买,市场跌 20% 期间你还在持续买入——你的平均成本会显著低于一次性买入。
无聊的策略,往往是赚钱的策略。激动人心的策略,往往是亏钱的策略。
第五步:写下规则
进场之前,写下三条规则,打印贴墙上,或者设置成手机屏保/封面:
我会在 [日期] 开始 [金额] 的月度定投,持续 [月数]
我不会因为短期波动改变计划——无论涨 20% 还是跌 20%,继续定投
我会在 [3 年后 / 占组合超过 30% / 急需用钱] 评估是否调整
你要知道:你今天能写出的理性判断,到市场剧烈波动时大概率会被情绪覆盖的。而这个打印在墙上的规则是你和未来失控的自己之间的契约。(参考 @0xPickleCati 的纪律法则)
八、你接下来 12 个月一定会犯的错
错误 1:市场大跌时,停止定投。跌 -15% 那天你的本能反应是"赶紧停"。错——这正是你最该继续买的时候。
错误 2:市场大涨时,加倍买入。连涨三个月想"加快进度"——这是追高。
错误 3:把"投资"变成"看盘"。开始定投后一天刷十次账户——你已经从投资者滑向赌徒。卸载 APP,每月只看一次。
错误 4:听小道消息加仓。群里推荐"必涨十倍"——99% 是错的,1% 你分辨不出来。除了你的清单,一切免谈。
错误 5:算账。新手最爱算"我赚了多少"。账面盈利在卖出前不是你的。5 年内不算账。
这五个错误都来自同一个根源——你的世界观还不够稳。
如果你真正相信 AI 是 10 年主线,跌 20% 你不会慌(甚至会高兴有便宜筹码)。如果你的判断是租来的,跌 5% 你就开始怀疑人生。
世界观的稳定性,决定了你执行的稳定性。
九、最后,你为什么想买?
回到开头那个问题——你为什么想买?
如果看完这篇你能给出一个属于自己的回答,那你今天比 95% 的散户更接近真相。
不是因为你比他们聪明。是因为你愿意慢下来,先想清楚 why,再做 what。
记住,普通人与大机构、专业交易员、IQ150之间最小的差距就是时间。你和他们一样,一天都只有24小时。大家都一样都需要等到同等的时间才会看到果实成熟。
机构每天面对季度业绩压力、客户赎回压力、跑赢同业的压力。他们必须每天交易、必须 timing、必须追主题。
你不必。
定期定投全球指数 30 年的复合收益约 8-10%——已经跑赢 80% 的主动管理基金。
你什么都不研究、什么都不分析,只是机械执行——你的长期收益就超过大部分专业投资者。
那为什么你还要冒险买 AI 个股?
因为我们都想觉得自己"参与了时代"。因为我们都怕错过 NVIDIA 这样"显然能看到的机会"。因为我们的本能告诉我们"不行动就是失败"。
但投资里,'不行动'经常是最强的行动。
先有世界观,再有股票。 没有世界观的买入,本质上是赌博。
跟着 capex,不要跟着言论。 一个人愿意花多少真金白银,决定他对未来的真实信念。
钱不是急着投的。机会永远会有,但本金只有一次。
你要知道,AI不会被带你带崩;AI更不会因为你晚进场三个月就跟你无关——但你的本金一旦在错误时点 all-in 进去,可能要花五年才能回本。
那五年,是你最贵的代价。
后记
这几天n多人来问,要买什么?怎么开户?
我都会说:真的,不要急着开账户买股票。
今晚做一件事:找一张纸,写下"为什么我相信 AI 是未来 10 年的主线"——用你自己的话,至少 500 字。
写不出来——你还没有世界观,先别投。 写得出来——你的世界观经得起这个简单的测试,可以开始执行。
相信我,这一张纸,比你今天买入任何一只股票都重要。
因为它是你独立投资思考的开始。
它会陪伴你接下来 30 年——而 30 年的复利,是你真正能从这个时代赢走的东西。
慢慢来。把第一步走对。
你如果曾跟我一样怀疑tokenomics 写着"5% 做市商分配"到底是什么的话,那你可能要看下这篇文了。那 5% 是借出还是卖出?strike 多少?到期归还还是行权?这三个问题决定 altcoin 一年的走势,retail 从来看不到答案。
引子
2025 年春天,Movement Labs 的 MOVE token 上线不到几个月,出了一件加密圈很熟悉、又很陌生的事。
熟悉,是因为剧情就是 altcoin 的标准剧本:TGE 即高点,做市商被指持续抛售,项目方公开否认,价格用最直白的方式给出回答。
陌生,是因为这一次,做市协议本身被翻了出来。聊天记录、term sheet、做市商持仓、行权价、token 借出量,在 Twitter、调查记者的报告、社群讨论里一层层公开。这是行业第一次,所有人在一个具体项目上同时看到了 MM loan 的标准结构——一份”借出 + call option”的合约——是怎样在 listing day 之后,把一份本应是流动性服务的协议,变成做市商的免费抛压通道。
事后才发现,MOVE 在行业里属于常态,只是有人把协议泄了出来。altcoin 长期被讨论的”数据盘”现象——unlock 之外仍然源源不断的卖压——大多数都建立在同一类协议之上。只是绝大多数时候,这类协议锁在 PDF 文件、加密 Signal 群、和一份只有项目方与 MM 两方知道的口头默契里。
过去十年加密市场的演化,讲一条主线的话,就是把原本只有少数人掌握的能力——杠杆、做空、信息——通过链上协议,一步步交到 retail 手里。永续合约打破了杠杆的不对称,Shortit 这类协议正在打破做空的不对称。把 MM loan 的细节搬上链,是打破最后一层:一级市场的信息不对称。
三者合流,altcoin 市场第一次具备和传统资本市场对等的 price discovery 结构。
这篇文章讲的就是这三次民主化:它们各自怎么发生、为什么会合流、合流之后 altcoin 会变成什么样子。
一、altcoin 价格发现的三重不对称
altcoin 不是 stock。这句话听起来简单,但 altcoin 市场几乎所有结构问题,都来自一个被默认、却很少被言明的事实:它有金融市场的形,却几乎没有金融市场的骨架。
一只美股的 IPO 要经历 SEC 审查、承销商定价、roadshow、lock-up 期、上市后的做市规则、内部人减持披露。每一步都有公开、可执行的规则。retail 没法和高盛在同一桌玩,但他至少知道桌子是什么形状——float 多少、内部人什么时候能卖、做市商身份是谁、有没有 naked short 的限制。
altcoin 则不然。一个 token 从 launch 到二级市场的全过程,几乎所有关键变量都不需要公开披露。真实的有效流通量、做市商身份与持仓、option 行权价、解锁路径——这些直接决定价格预期的变量,绝大多数时候都不在 retail 的视野里。
这种结构上的不透明,长期塑造了 altcoin 市场的三层不对称。
第一层是杠杆不对称。早期加密市场,尤其是 2017 年之前,只有现货。一个 retail 即使判断准确,也只能在 1 倍杠杆的现货里下注。项目方、VC、做市商通过场外借贷、衍生品桌台、自营资金调度,可以在判断同一方向时放大数十倍仓位。结果是,即使在公开市场上,信息相同的两个人,实际下注能力完全不对等。
第二层是方向不对称。在永续合约之前,加密市场基本是一个只能做多的市场。BTC、ETH 还有现货借贷可以勉强构造做空,但 altcoin 几乎完全做不了空。这造成一个很怪的均衡:所有市场参与者的边际激励都指向同一个方向——先把币拉起来再说。因为只有上涨能创造收益,所以叙事、KOL、媒体、营销预算,所有人的诱因同向。altcoin 长期 narrative-driven 的根源,有相当一部分来自它在结构上是一个单向市场。
第三层是信息不对称。即便 retail 拿到了杠杆和做空工具,他依然不知道该在什么价位、什么时点出手——因为他不知道真实的有效流通量、不知道 MM 借出的 token 数量、不知道 option 的 strike price、不知道 MM 在不同价位的理性选择。所有这些信息,项目方知道、VC 知道、MM 知道,只有 retail 不知道。
三层叠加,造就了 altcoin 市场过去十年最稳定的权力关系:项目方加早期 VC 加做市商三方掌握信息与工具,在 retail 进场的每一棒之前完成仓位调度,最后把价格风险传递给信息和工具都不对等的散户。这是 altcoin 这个市场设计上的问题,不是任何单个项目的道德问题。
接下来的故事,也是过去十年加密市场最值得记住的结构变化:这三层不对称是怎样被分别打破的。
二、永续合约——杠杆民主化
2016 年,BitMEX 在 Seychelles 上线了一种当时看起来很奇怪的产品:永续合约——一种没有到期日、用 funding rate 锚定现货价格的衍生品。
这个发明在传统金融里没有完全对应的产品。传统期货必然有到期日,正是到期日决定了它的对冲与套利结构。BitMEX 把到期日去掉,引入 funding rate 作为持仓成本,在工程上等价于把一个无限期的杠杆头寸标准化、可清算、可托管。
在那之前,加密 retail 想加杠杆,只能去某个 CEX 的”杠杆现货”——实际就是从交易所借钱买币,流程繁琐、成本不透明、清算机制原始。institution 则有完全不同的玩法:自营盘、OTC 借贷、跨所搬砖,杠杆是工具箱里的标配。
杠杆早就存在。永续真正改变的是它的可达性。BitMEX 提供 100 倍杠杆,任何人有 USDT 都能开仓。币安 2019 年加入战场后,把这套机制推到全球零售:交易界面简单到只剩 long / short 两个按钮,保证金率自动计算,清算队列对所有人公开。
2021 年的牛市完成了这场转化的最终验证:永续合约的日交易量超过了现货。加密市场的主要 price discovery 场所,从现货转移到了永续。
这场转化经常被讨论为”散户被永续杠杆收割”。这个判断只对了一半。永续确实让大量散户在高杠杆下爆仓,但它同时是 retail 第一次能在杠杆维度上和 institution 真正对等下注的工具。永续之前,一个 retail 判断对了方向,他的最大仓位被现货资金量天花板锁死;永续之后,他的下注能力只受自己的风险偏好和保证金管理能力限制。
清算频率上升是杠杆民主化的代价。这是工具本身的特性,谈不上是缺陷——一个让 retail 和 institution 同桌下注的市场,本来就得让所有人接受同样的风险结构。
但永续只解决了 leverage 这一层。一个 retail 即便手握 100 倍杠杆,如果他判断的是 altcoin 会下跌,大概率发现自己依然没有趁手的工具。多数 altcoin 没有永续,即便有,深度也薄到 funding rate 直接吃掉收益。永续解决了主流币的杠杆和方向,但留下了 altcoin 的方向和所有币种的信息这两层。
这是下一个十年要解决的问题。
三、卖空权——方向民主化
2023 年判断某个 altcoin 会跌——比如某个上线即高点的 L1、某个估值脱锚的 GameFi 代币、某个 narrative 已经走完的 AI agent token——你会发现一件很尴尬的事:你几乎没有办法做空它。
CEX 的永续合约只覆盖少数主流币。市值前 50 之外的 altcoin,多数要么没有衍生品,要么只有一个流动性极差的合约——挂单簿薄到几万美金就能把价格打偏 5%,funding rate 在做空方向永久为正(意味着你每 8 小时要付一笔”做空税”),清算线对持仓极不友好。结果是,即便你判断对了,实际下注能力被流动性吃掉,做空在数学上不划算。
至于现货借贷做空,在 altcoin 上基本不存在——没有 CEX 愿意为长尾币种维护借贷市场,深度不够,借出方风险太大。
这造成 altcoin 市场长期的一个结构病:它是一个只能做多的市场。
只能做多的市场会产生一组很特定的均衡效应。所有市场参与者的边际激励都指向同一个方向:项目方希望涨,VC 希望涨,MM 希望涨(在 option 行权前),KOL 希望涨,媒体希望涨,二级散户希望涨。当一个市场里所有人都只在上涨时赚钱,叙事、流量、营销、社群运营全部会向”怎么让价格再涨一点”集中。这是激励结构的问题,不必上升到道德层面。
更深一层的后果是:当没人能下行下注,市场的下行信息就永远没法被定价进去。一个有效的市场,需要悲观者和乐观者在同一个价格上对赌,价格才能近似反映 fair value。altcoin 过去十年大部分时间里,只有乐观者能下注。悲观者唯一的选项是”不买”,而”不买”在价格上留不下任何信号。
这是 @youcanshortit 这类 on-chain shorting 协议要解决的问题:让任何 token、任何时点、任何 retail 都能用透明定价的成本做空。它的核心机制可以简化为:协议维护一个借贷池,允许任何 token 持有者把币借给做空者,做空者承担透明的利率(由池子供需决定,不是 CEX 黑盒),做空所得的稳定币留在协议里作为抵押,价格上涨被清算,下跌获利。
传统金融里这套机制叫 securities lending,是一个专业化、只对机构开放的市场。在加密里,它必须放在链上、必须对 retail 开放,因为 altcoin 市场没有一个 CEX 愿意为长尾币种做这件事——经济上不值得。
卖空权民主化的价值很容易被误读。多数人会以为这是让散户能下注下行行情、能从崩盘里赚钱。这个理解只对了一小部分——做空在数学上一直是困难、风险不对称的交易,大多数散户即便有工具也未必赚得到钱。它真正改变的是另一层:一个币种被允许做空之后,过度乐观的叙事会被空头测试,过度悲观的叙事也会被空头平仓测试。altcoin 市场开始有了双向辩论的形态。
但即便有了双向做空的工具,retail 仍然面临一个根本问题:他不知道该在什么价位做空、什么时点做空。因为决定 altcoin 中短期供给的最重要变量——MM 持仓和 option strike——他依然看不到。
这是第三层不对称。也是真正的最后一公里。
四、MM loan 信息上链——信息民主化
A. MM loan 的标准结构
要讲清楚 MM loan 为什么是 altcoin 信息不对称的核心,得先看一眼它的标准结构。绝大多数 retail 即使在加密圈混了几年,也只听过”做市商”三个字,从没见过一份真实的 MM 协议长什么样。
altcoin 项目方和做市商之间的协议,几乎都是同一个模板:Loan + Call Option。
项目方在 TGE 前夕,把一笔 token(通常是流通供应的 1% 到 5%)以”借出”形式给到 MM。“借出”两个字在会计上很重要——项目方没有”卖出”,所以不必披露 sale 收益,这部分 token 在 tokenomics 文档里仍然归类为”做市商分配”或”流动性储备”。合同期限通常 12 到 24 个月,期满时 MM 有两个选择:把 token 原数归还,或以预先约定的 strike price 买下来。这个”买或不买”的选择,在金融上就是一个 European call option,strike 通常落在 TGE 价格的 25% 到 100% premium 之间。
合同还会规定利润分成、保底条款、做市义务等,但 Loan + Call Option 是骨架。
这个结构对双方都很诱人。项目方拿到即时的二级流动性,不必直接卖币,会计上没有 sale,tokenomics 叙事保持干净。MM 的位置更舒服:零成本拿到大量 inventory、获得上行 option、几乎不承担下行——价格跌破 TGE 价的话,把 token 还回去就行,不需要承担减值。激励是不对称的:项目方承担机会成本(币涨了 MM 行权,项目方少卖一笔),MM 拿到所有上行、几乎不承担下行。这是为什么 MM 业务过去几年是加密最赚钱的几个赛道之一,而几乎没有 retail 知道这个生意的具体结构。
B. 这个结构如何系统性催生 dump
理解了协议结构,就能理解为什么大量 altcoin 在 unlock 之外仍然有源源不断的卖压。关键是看 MM 在不同价格区间的理性选择。
价格远低于 strike 时,MM 行权概率接近零——他不会用 $2 的 strike 买已经跌到 $0.5 的币。这种情况下,他持有的 token 没有长期价值,迟早要还回去。理性选择是:在还回去之前,尽可能卖出、再低价买回、锁定利差。每一次”卖高买低”都是在用项目方借出的 token 给自己创造利润。不需要分成的那部分,就是 MM 的纯收益。
价格逼近 strike 时,激励更复杂。如果冲过 strike,MM 需要在期末用 strike price 买入借出的 token,上涨对他是好事但有成本。理性的做法是提前卖出对冲,把潜在的行权义务部分 hedge 掉。市场上看到的效果是,strike 附近会自然形成一道隐形供给墙,反过来压制价格突破 strike。
两个机制叠加,产生 altcoin 市场最常见、也最难解释的现象:unlock 之外、看似无规律的持续卖压。retail 看到价格在跌,找不到任何 unlock 事件可以归因——因为压盘的不是项目方、不是 VC,是手握项目方”借出” token 的 MM。那部分 token 在 tokenomics 文档里归类为”流动性储备”,在交易行为上等价于”已经流通且持续抛压”。
这就是”数据盘”现象的工程基础。所谓数据盘——价格被精确控制在某个区间、上涨永远碰天花板、下跌永远找得到接盘——背后大概率有一个 option-induced 的做市商行为模型在运行,只是 retail 看不到这个模型的参数。
C. 上链应该披露哪些字段
如果承认 MM loan 是 altcoin 最重要的黑箱变量,下一个问题就是披露哪些字段。
不是所有细节都要公开。MM 的报价算法、风险管理参数属于他的 alpha,上链会摧毁他的商业逻辑。需要披露的是直接影响 retail 价格预期、不构成 MM 算法 IP 的最小集:借出 token 的数量和钱包地址、合同期限、strike price、解锁与归还曲线、利润分成机制、保底与违约条款。
这六项加起来,刚好够 retail 用标准的金融分析方法,推导出 MM 在不同价格区间的理性反应,把现在的黑箱变成可建模的供给曲线。MM 的具体交易行为(他的 alpha)不必披露,披露的是行为背后的激励参数。
技术实现并不复杂。一份标准化 schema、一个 token 借出时强制写入链上注册表的合约、一个供分析师读取的索引服务,EVM 上几百行代码就能完成。真正的难点从来不是技术,是激励——怎么让项目方和 MM 愿意走上来披露。这是下一节要回答的问题。
D. 披露之后 altcoin 生态会发生什么
披露真的发生之后,altcoin 市场会出现几个直接变化。
抛压结构变得可读。tokenomics 文档里那个”流通量”数字第一次和 MM 借出量分离,retail 可以直接拿到”账面流通量 + MM 借出量 = 实际可抛压量”。strike price 公开之后,接近 strike 的价格波动会被市场提前 price in,strike 会成为 altcoin 技术分析里一个新的关键价位,意义类似股票市场的”机构成本线”,但更精确,因为它写在合同里。配合 Shortit 类做空工具,retail 第一次能围绕 strike 构建对称头寸。
责任归属变得可执行。今天一个 token 大幅下跌,项目方可以推说”是市场行为”,MM 可以推说”被动 hedge”。披露之后,每一笔 MM 钱包流出都对应一个公开合同,任何 dump 都可以归因到具体的 (项目方,MM) 组合,声誉成本第一次进入 MM 的决策函数。项目方也再不能同时讲”没有团队抛压”和”和顶级做市商合作”——披露之后,这两句话只能二选一。
最值得关注的二阶效应是”透明性溢价”。市场上一旦有一部分项目主动披露,没披露的就会被假设为最坏情况(有点类似Proof of reserve)——retail 会假设它的借出量很大、strike 很低、保底很高,据此压低估值。披露因此从成本变成信号,从自缚手脚变成获取估值溢价的工具。这是任何披露制度真正能跑起来的内生动力——不是合规压力,是市场定价压力。
当然以上说的都是理想的状态,实际操作十分困难。
五、三者合流后的 altcoin 市场
杠杆、方向、信息——前面三章讲的三层不对称,在十年里被三种不同的协议分别处理。把这三次民主化叠在一起看,会出现一组新的市场结构。
杠杆民主化让 retail 在判断对方向时能放大下注。做空民主化让 retail 在判断方向是下跌时也能下注。信息民主化让 retail 第一次知道自己该在什么价位、什么时点下注。三者合一,retail 才第一次具备和 institution 在同一桌博弈的完整工具集。
三件工具同时到位之后,价格发现机制本身也开始变。
altcoin 价格发现长期被两件事主导:叙事(谁讲的故事吸引到更多注意力)和流动性(谁能动用更多资金把价格推到某个位置)。这两件事在三次民主化之前,都被项目方-VC-MM 三方共谋稳定地控制。retail 的角色一直是叙事的接收者和流动性的提供者——前者决定他买什么,后者决定他被什么时候出货给。
三层不对称打破后,价格发现的主轴从”叙事 + 流动性”转向”信息 + 预期”。retail 看到的不再只是 KOL 喊单和 K 线图,还有一份可读的 MM 合同披露、一个透明的做空借贷池、一组可建模的 option strike。叙事仍然存在,但叙事不再能孤立地驱动价格,信息会立刻把过度叙事的部分定价回去。
要注意的是,项目方和 MM 的合谋空间不会因此消失。聪明的玩家依然会找到新的玩法——把 option 结构拆分到链下子协议、用 multi-leg 衍生品把 strike 分散开来、用 DAO 治理代币替代直接 token 借出。每一次披露制度的演化都会催生新的规避手段,这是任何金融市场的常态。
但合谋的边际成本会被显著抬高。今天,一个项目方和 MM 设计一份”对 retail 不利”的合同,边际成本几乎为零,因为没人看到。披露之后,任何过度激进的条款都会被市场识别并定价,合同设计本身就是一个公开博弈。合谋不会消失,但合谋的回报率会显著拉低。
更值得关注的二阶效应,是市场参与者会发生一次洗牌。
引子里的 MOVE 是个具体样本,但同类项目在过去三年是 altcoin 市场的主要新增供给——核心商业逻辑就是”低流通 + 高 FDV + 强力做市 + 叙事冲刺”。披露之下,它们会被立刻定价回真实供给曲线,失去存在的经济基础。这一类 token 的退场会显著拉低 altcoin 整体的估值中枢。
那些有真实需求、愿意主动披露、且选择走链上 MM 的项目,会获得估值溢价、更稳定的 retail 持仓、更长的市场生命周期。这一类项目今天非常少,但披露制度会让它们在二级市场上得到正反馈,数量会指数级增加。
新出现的玩家。链上 MM 协议本身。当一份 MM 业务的所有关键参数都必须上链,MM 这个角色会被部分协议化——出现完全由智能合约驱动的”算法 MM”,项目方按公开 schema 配置参数,合约自动执行做市与归还,没有 GSR、Wintermute 这一层。MM 业务会从”关系驱动 + 信息差”向”协议驱动 + 标准化”迁移,长期看会重塑 altcoin 做市市场的产业结构。
打开 Binance 现货和永续,订单簿几乎一模一样。但在"卖出"的瞬间,背后是两个根本不同的状态机。为什么 perp 要维护两套价格?为什么 Iron Condor 必须四条腿一起成交?为什么 Polymarket 的手续费在 p=0.5 时最贵?为什么 Uniswap 的 LP 永远跑输持有?这些问题表面在问机制,本质在问同一件事——撮合引擎从来不是独立的工程模块,它是被它服务的资产塑造出来的。
现货、永续、期权、Polymarket、AMM 五种形态之间的差异远比相似更深。这篇文章把它们拆开,看清是什么力量让"撮合"分化成几乎不相关的工程实体。
一、撮合不是标准件
如果你只看过现货交易的撮合实现,可能会觉得"撮合引擎"是一类成熟、收敛、几乎没什么技术含量的事情——一个排序的订单簿、一个价格时间优先的匹配循环、加上一个一次性结算路径,end of the story。
那你就大错特错了。。。
当你把视角从 Coinbase 的 BTC/USDT 拉到 Binance 的 BTCUSDT 永续合约,再拉到 Deribit 的 BTC-26DEC25-50000-C,最后落到 Polymarket 上某个事件市场,你会发现这四个市场背后的撮合引擎在结构上几乎是四种不同的机器。它们共享某种算法上的相似性——都有买方、卖方、价格、数量——但当你深入到状态机、风控耦合、事务边界、信任假设这些层面,差别大到让"撮合引擎"这个词本身显得过于抽象。
这篇文章想做的,是把这四种典型形态拆开,看清是什么力量让同一个底层概念在不同标的下分化成不同的工程实体。
二、现货撮合:最基础的形态
现货撮合是一个标准模型,几乎所有教科书和开源项目(LMAX Disruptor、CME Globex 的简化版、各类开源 matching engine)都从这里开始。
核心数据结构通常是两棵价格树(bid 侧、ask 侧),每个价格节点挂一条 FIFO 队列。撮合循环非常直接:当一个吃单(taker)到达,从对手方的最优价格档位开始扫描,按时间顺序消耗 maker 队列,直到吃单数量耗尽或价格越过限价。
核心特征有几个关键点值得专门拎出来:
第一,资产是同质且可分离的。买方持有 quote 资产(USDT),卖方持有 base 资产(BTC),撮合的本质就是一次资产置换。账本上的操作是一对绑定在事务里的余额加减,结算和撮合在同一个事务内完成。撮合引擎几乎不需要外部依赖——撮合即结算,没有下游链路。
第二,风险是即时清零的。一笔现货交易完成的瞬间,所有头寸关系就消失了,不存在"持仓"这个概念在撮合层面的延续。引擎不需要关心你下一秒会不会因为价格波动而爆仓,因为根本没有"仓位"这回事。
第三,订单类型相对收敛。Limit、Market、IOC、FOK、Post-only、Stop——这些都是订单生命周期管理上的变体。
举一个具体场景。BTC/USDT 卖一档 50,001 × 1.5 BTC(maker A 在 09:30:00.100 挂单),卖二档 50,002 × 3.0 BTC(maker B 在 09:30:00.200 挂 1.0,maker C 在 09:30:00.300 挂 2.0)。一笔 4.0 BTC 的市价买单到达。撮合循环:先吃 A 全部 1.5 @ 50,001,然后到下一档按 FIFO 顺序——B 先于 C,先吃 B 全部 1.0 @ 50,002,再吃 C 部分 1.5(C 剩 0.5 留簿)。Taker 账户在同一事务里扣减 200,006.5 USDT、增加 4.0 BTC,三个 maker 账户对应反向更新。这一连串操作在一个数据库事务里完成,撮合即结算。值得注意的是 B 先于 C 成交不是因为价格(同档),是因为先挂——这就是 price-time priority 的实际体现。
现货撮合工程上的难点其实不在逻辑,而在性能:如何在百万级 TPS 下保持微秒级延迟,如何处理冷热路径的 cache locality,如何做到 deterministic replay。但这些是优化问题,不是机制问题。
三、永续合约撮合:风控引擎的入侵
如果你把 Binance 永续合约的订单簿截图放在现货订单簿旁边,肉眼可能看不出区别。但底层就是另一个风景了。
关键变化在于:撮合引擎不是结算的终点,只是一个事件源。(aka 一个多米诺骨牌)
每一笔 perp 撮合的完成都触发一条复杂的下游链路:标记价格更新、仓位更新、保证金重算、未实现盈亏刷新、可能的强平触发。撮合引擎和风险引擎在 perp 这里是深度耦合的,耦合方式决定了整个系统的性格。
双价格体系是 perp 的第一个独特结构。撮合本身依然按"最新成交价"驱动(last traded price),但维持保证金、强平触发、UPnL 计算用的是"标记价格"(mark price),后者是多个现货市场的指数加上 funding adjustment 合成出来的。这是一个反操纵设计:如果撮合价和标记价合一,攻击者可以用一笔小资金把订单簿拉到某个极端价格,瞬间引爆所有反向仓位的强平。双轨制把这个攻击面消灭了。
举一个具体场景说明双价格的作用。某交易者 50x 多 1 BTC,入场 60,000,初始保证金 1,200 USDT,维持保证金 300 USDT。某一时刻订单簿被一笔大额市价单瞬间打穿到 last price = 58,500——按 last 算未实现亏损 1,500 USDT,已经穿仓。但同一时刻 mark price(多现货指数加权 + funding adj)= 59,400,按 mark 算未实现亏损 600 USDT,账户净值 600 > 维持保证金 300,强平不触发。几秒后 last price 回归 59,400,这位交易者没有被插针毛刺扫掉。如果撮合和强平共用 last price,攻击者用一笔小资金在订单簿薄弱时刻把价格拉到极端位置,就能触发反向仓位连环爆仓再低价吃回——这正是 BitMEX 早期频繁发生的事件类型。双轨制不是"为了精确",是"为了不被攻击"。
Pre-trade 风控是另一个关键插入点。在现货里,吃单到达就直接撮合;在 perp 里,吃单首先要过保证金检查——你的可用保证金能否覆盖这笔成交带来的仓位变化?如果是 cross-margin 模式,这个检查还要考虑你账户内所有仓位的相互对冲。这个检查必须在撮合循环里同步完成,否则会出现"成交后才发现保证金不够"的状态不一致。
强平的特殊撮合通道是 perp 引擎最有意思的部分。当账户保证金率跌破维持线,强平引擎会接管——它会以账户的破产价(或某个保护价格)向订单簿发送 IOC 订单,试图把仓位平掉。如果订单簿太薄,吃不动这笔强平单怎么办?这里有几种工程选择:一是接入保险基金兜底,二是触发 ADL(自动减仓),由系统强制减少盈利对手方的仓位。
ADL 本质上是"撮合的最后一环":当订单簿、保险基金都失效时,系统跳过订单簿,直接在两个账户之间做强制结算。这是一种把"撮合"概念从"自愿匹配"扩展到"非自愿匹配"的设计——它已经不属于传统意义上的撮合了,但它必须存在,否则系统在极端行情下会破产。
自成交防止(STP)的复杂化也是 perp 特有的。在现货里,自成交防止主要防止洗单;在 perp 里,同一个账户可以同时持有多空(hedge mode),所以 STP 的语义需要细分:是按 sub-account、按 user ID、还是按 master account?不同交易所选择不同。
总结一下:perp 撮合的"难"不在订单簿本身,而在订单簿后面那整套和风险引擎绑定的状态机。设计者必须想清楚:哪些检查在撮合主路径上(同步),哪些可以异步;强平的执行模型用什么;保险基金怎么计提;ADL 触发的优先级队列怎么排序(通常按"盈利百分比 × 杠杆倍数"排序,让最赚的、杠杆最高的人先被减仓)。
四、永续撮合的双路径:决策、构造、执行的分层
perp 撮合还有一层值得专门拎出来讨论:强平这条路径在撮合环节和普通订单合流,但在合流前后是另一套完全不同的逻辑。理解这层分层对设计或调试 perp 引擎至关重要——否则会反复混淆"撮合"和"清算"的边界。
把强平拆成三层来看:
第一层是触发判定。用 mark price——目的是"是否应该清算"这个决策不被订单簿瞬时操纵影响。这一层完全脱离场内深度,是一个独立的风控判断。
第二层是订单构造。强平引擎决定清算后,构造一个 IOC 订单送进订单簿。这个订单和用户的普通订单在多个维度上结构性不同:价格不是用户选的而是引擎按破产价作为限价;类型永远是 IOC 不允许 rest in book;手续费走清算费率(0.5–1.5%)而不是 taker 费率,且流向保险基金;下单权限属于系统而非账户——账户在被清算时甚至会先被强制撤销自己挂在簿上的所有挂单(避免自成交污染清算);失败 fallback 不一样——用户 IOC 吃不到就消失,强平 IOC 吃不到则触发保险基金 → ADL 的级联。
第三层是撮合执行。一旦进入订单簿,强平 IOC 和普通 IOC 遵守完全相同的 price-time priority 规则去吃对手方流动性。这一层是对称的,撮合引擎不会"特殊对待"强平单的撮合优先级——撮合循环不该有这种 if-else,否则就破坏了 deterministic replay。
所以精确的描述是:撮合循环本身不分两套,但订单的来源、构造、计费、失败路径分两套。从撮合主路径的视角看,强平和普通订单是平等的;从事务全景看,它们走的是两条平行的管道,仅在撮合环节合流。
这里还有一个值得注意的点——mark price 决定"应该以什么价格清算"(触发条件),但 last price(场内深度)决定"实际能以什么价格清算"。当订单簿薄、深度跑光,强平 IOC 沿簿吃下来的实际成交价远差于破产价,这个 gap 就是保险基金的“盈亏来源”。保险基金本质是吸收"mark 给出的理论清算价"与"场内执行的实际成交价"之间的偏差。如果两者总是一致,保险基金根本不需要存在。
更激进的设计(Hyperliquid 的 HLP、dYdX 早期的 backstop liquidator 网络)干脆在订单簿前面加一层"清算市场"——让专门的做市商以约定折扣抢先接走整个仓位,绕开订单簿这条慢路径。这本质是把"强平执行"从场内撮合中完全独立出来,给清算路径自己的撮合通道。这是另一种回答双路径问题的方式:有些交易所认为两条路径塞进同一个订单簿是一种妥协,干脆让它们用不同的撮合通道。
回到 perp 撮合复杂性的核心:撮合主循环本身可以保持简洁,但它周围的状态机——风控、清算、保险基金、ADL、可能还有 backstop liquidator 网络——构成了一个比订单簿本身复杂得多的系统。"order book 长得和现货一样"的视觉错觉背后,实际上有两条独立的入口管道和四种不同的退出路径。这就是 perp 撮合"难"的真实形状。(据闻有些交易所还做了b book)
看到这里是不是觉得自己之前亏了这么多钱在永续合约上是有原因的? 🤣
如果有你有这个感觉的话,欢迎试试看 youcanshortit.com - 适合项目方吸引流量和流动性 + 专业交易员做对冲使用
那些年交易所不告诉你的事~
五、期权撮合:网格化与做市商主导
期权是这四类标的里唯一一个"标的物本身有数量爆炸"的类别。一个 BTC 现货市场只有一个订单簿;一个 BTC 永续也只有一个;但 BTC 期权——以 Deribit 为例——在任何一个时点都有几百个活跃合约,由 strike × expiry × call/put 三个维度组合出来。每个合约都需要独立的订单簿。
这就带来了第一个根本性问题:流动性稀疏。深度 in-the-money 或者 out-of-the-money 的合约一天可能只有几笔成交,订单簿上经常是空的或者只有做市商的两个挂单。这种稀疏性使得纯 LOB 模型几乎不可用——一个普通买家挂限价单可能要等几天才能成交。
行业的解法是混合三种模式:
LOB 用于流动性最深的合约,主要是 ATM 期权和近月合约。这部分和现货逻辑没本质区别。
RFQ(Request For Quote)用于流动性稀疏的合约。交易者发出报价请求,多个做市商响应,交易者从中选择最优。这套流程在 LOB 之外运行,撮合的是"询价单 vs 多个报价回复",本质上是一个反向拍卖。
Block trade(大宗交易)用于超大单。两个对手方在场外谈好价格,把交易报到交易所登记结算,订单簿不参与撮合,只参与登记。
多腿同步撮合是期权撮合的另一个核心要求。一个常见的策略——比如 iron condor——需要同时买卖四个不同的期权合约。如果四条腿分别在四个订单簿上独立撮合,结果可能是其中两条腿成交了,另外两条没成交,交易者的风险敞口完全不是想要的。所以期权撮合引擎必须支持 combo book 或 multi-leg atomic execution:四条腿要么全部成交,要么全部不成交,作为一个整体处理。
Deribit 的做法应该算是目前行业参考标准:它有一个独立的 combo 订单簿,combo 订单可以独立挂单,也可以与单腿订单簿之间做 implied matching——系统会自动从单腿流动性合成 combo 价格,反之亦然。这是非常精妙的设计,但也意味着撮合主路径上要维护"虚拟订单簿"的状态同步。
举一个具体场景说明多腿同步撮合为什么不是可选项。ETH 现价 3,000,交易者预判未来 7 天震荡在 [2,900, 3,100] 区间,构造 Iron Condor:卖 3,100 Call、买 3,200 Call、卖 2,900 Put、买 2,800 Put。四条腿净收入是组合最大盈利,最大亏损因为有保护腿而被严格封顶——这是策略成立的前提。如果四笔订单各自独立提交到四个订单簿撮合,最常见的失败场景是:前两笔(call spread 部分)成交了,ETH 在毫秒间跳到 2,950,后两笔(put spread 部分)的对手方报价已经失效,做市商撤单或大幅调整,C、D 没成交。结果交易者持有一个裸的 call spread——方向性敞口完全反了,原本"震荡受益"的策略变成"看跌受损",最大亏损也不再有界。Combo book 把四条腿打包成一个整体:要么全成要么全不成;implied matching 进一步让单腿订单簿的流动性可以被实时合成 combo 报价,反之 combo 订单簿的流动性也会回流到单腿,两层流动性互相补充。
做市商的定价算法主要用 IV Implied Volatility ,而不是价格(这也是期权特有的)。做市商不会挂"50000 strike call $1500",他们会挂"buy at 65 vol, sell at 67 vol",系统在每次报价生效时根据当前底层价格用 BSM(或更复杂的模型)计算出实际报价。这意味着做市商的报价是动态跟随底层的,订单簿在底层价格变动时会自动调整——这让"挂单"在期权里变成了一个连续函数而不是离散事件。
Greeks 化的组合保证金让风控也变得不同。在 perp 里,每个仓位独立算保证金;在期权里,做市商可能同时持有几百个合约,单独算每个合约的保证金会让资本效率低到无法运营。所以期权交易所通常采用基于希腊字母(delta、gamma、vega、theta)的组合保证金,把整个 portfolio 看作一个净敞口,按净 Greeks 计算保证金。这又反过来影响撮合——一笔成交的"保证金成本"取决于它是否对冲了你已有的仓位。
六、Polymarket 撮合:链上链下的混合架构
深入探讨之前之前先回答一个可能的质疑:为什么单列 Polymarket,为什么不讨论AMM? 而不是把它合并进一个泛化的"DEX 撮合"类别?
因为 Polymarket 的特异性不在"链上"这个标签上。Polymarket 真正独特的地方是三个机制的叠加:[0, 1] 价格钳制 + CTF 互补铸造 + UMA 结果判定(类似mark price)。这三个一起塑造了一种与现货、perp、期权和其他 DEX 都不同的状态机形态——价格空间离散有界、流动性来源无中生有、生命周期有终点。
下面按这三个机制和它们背后的信任假设为主线展开。
Polymarket 是一个(最先?)建在 Polygon 上的预测市场,所有头寸都是 ERC-1155 token,由 Gnosis 的 Conditional Token Framework(CTF)发行。一个市场——比如某个总统选举的二元预测——会发行两种 token:YES token 和 NO token,市场结束时一种 token 价值 $1,另一种价值 $0。
互补铸造机制是 CTF 的核心。任何人都可以存入 1 USDC,得到 1 YES + 1 NO。任何人也可以销毁 1 YES + 1 NO,赎回 1 USDC。这个机制的存在让做市商可以"无中生有"地为市场提供流动性——做市商不需要先持有 token 才能卖出,他可以即时铸造然后卖出。从撮合引擎角度看,这等价于做市商有一个无限的初始库存,但成本约束在保证金里——这是 Polymarket 与传统 CLOB 的一个关键差别。
链下撮合 + 链上结算是 Polymarket 的整体架构。具体流程:用户用 EIP-712 签名一个限价订单,发送到 Polymarket 的中心化撮合服务器;服务器维护一个传统的 LOB;当两笔订单匹配时,服务器把这两个签名打包成一笔链上交易,调用 exchange 合约完成结算。所以撮合本身是链下的(毫秒级),但结算是链上的(秒级)。
这个架构在 trust 层面有一个特别之处:撮合服务器不能伪造交易,因为它没有用户的私钥;但它可以审查交易——拒绝某些订单的撮合。
Gas 经济学塑造的是结算路径而不是用户行为。一个常见的误解是把 Polymarket 的 gas 成本归到用户身上——实际上 gas 是 relayer(Polymarket 的 operator)付的。用户用 EIP-712 签订单,relayer 在撮合后把成交批量提交上链,gas 由 Polymarket 承担,再通过交易手续费回收。这意味着对用户而言,挂单和撤单都是免费的——撤单甚至根本不上链,只是通知撮合服务器把订单移除,逻辑上和 CEX 撤单没本质区别。
但这不代表 gas 没有约束力,只是约束转移到了 relayer 一侧:每笔成交的链上结算成本由 Polymarket 承担,relayer 的 gas 预算 + Polygon 的吞吐上限共同决定了系统的最大成交频率。做市商在极端拥堵时感受到的不是"挂单贵",而是结算延迟和吞吐瓶颈——这是和 CEX 完全不同的拥堵传导路径。
这个架构施加给撮合引擎的真正塑形是:必须让 relayer 能够把多笔成交批量结算(amortize gas),同时保持每笔交易在结算合约里独立可验证(防止 relayer 篡改或私吞)。所以 Polymarket 的 exchange 合约设计为接受"多笔签名订单 + 一笔批量提交"的结构。Gas 没有让 Polymarket 变成"低频市场",但让它的撮合-结算耦合方式与 CEX 和纯链上 DEX 都不同——撮合层完全继承 CEX 的轻量化(毫秒撤单、零 gas 挂单),结算层却继承了链上 DEX 的可验证性约束。
预言机结果判定的终局性是预测市场撮合最特别的一点。其他三类市场都是"持续运行"的——价格永远在变,市场永远开放。但预测市场有一个明确的"终止时刻":事件发生,结果被预言机(Polymarket 用 UMA 的 optimistic oracle)解析,YES 或 NO 被判定(也有被argue的时候,本文不讨论),所有持仓按 1:0 或 0:1 结算。这意味着撮合引擎要处理一个"市场冻结"的状态机:在解析窗口内禁止新订单,在 dispute 窗口内允许挑战,最终结算后停止所有交易活动。这个状态机在 CEX 现货里是没有对应物的。
价格被钳制在 [0, 1] 是另一个机制约束。这看起来是优势(不会爆仓到无穷),但这味着订单簿的价格档位空间有限——通常是 1 cent 一档,最多 100 档。这对撮合数据结构是一个强约束(你可以用一个 fixed-size array 而不是 tree),但也意味着价格发现的精度有上限。
举一个具体场景说明 mint/redeem 如何塑造做市行为。某市场 YES 报 $0.65、NO 报 $0.35(YES + NO 必然等于 $1,否则套利者立即 mint 或 redeem 拉平)。做市商 M 想为这个市场提供卖一流动性但手里没有 YES——他向 CTF 合约存入 100 USDC,瞬间得到 100 YES + 100 NO,把 100 YES 挂 0.66 卖、100 NO 挂 0.36 卖。两笔都成交后 M 持有 0 净敞口、赚到双边价差 0.02 × 100 = 2 USDC。这就是 Polymarket 做市的标准玩法:用 mint/redeem 把"资本占用"换成"双向报价利差"。
值得专门分析的是:YES + NO = 1 这个不变量撮合引擎不需要主动维护,是市场结构通过套利者自动保证的——这种"市场结构自带的不变量"在传统 LOB 里是不存在的,做市商也不可能做到"手里没有库存就能卖"。Polymarket 撮合引擎的设计因此可以省掉一些 CEX 必须的库存约束检查,但代价是必须把 mint/redeem 路径作为一等公民集成进结算合约。
总结一下 Polymarket 撮合的特异性:信任假设是"链下撮合+链上结算"的混合,token 模型是 CTF 的互补铸造,价格空间是 [0,1] 的有界离散,时间维度是有终局的,gas 由 relayer 承担并通过手续费回收。这些约束加起来产生了一种与前三种完全不同形态的撮合引擎。
七、差异从何而来:一个五维框架
把这四种形态铺开看,可以提炼出五个维度来解释为什么撮合引擎在不同标的下分化:
将五维框架放到"撮合-风控耦合度"和"流动性密度"两个维度上,四种形态的位置一目了然:现货在低耦合高密度的舒适区,永续在高耦合高密度(最复杂的工程现实),期权在高耦合低密度(必须用 RFQ + combo 弥补稀疏),Polymarket 落在中间——耦合度被链上结算抬高了,密度被互补铸造拉上来了。
每个维度都对撮合引擎施加压力:
资产形态决定了订单簿的数量和稀疏度。单维同质(现货、perp)只需要一个簿,多维稀疏(期权)需要几百个簿且必须解决 sparsity,离散互补(Polymarket)需要把"铸造/赎回"集成进撮合路径。
结算时序决定了状态机的复杂度。即时同步(现货)让撮合等于结算;持续记账(perp、期权)需要维护持仓状态、保证金状态、PnL 状态,并在每次撮合后更新;终局解析(Polymarket)需要状态机从"开放"到"冻结"到"解析"的转换。
风险拓扑决定了风控耦合度。线性零持仓(现货)几乎不需要风控;线性持续敞口(perp)需要 pre-trade margin check 和 liquidation engine;凸性(期权)需要 Greeks-based 组合保证金;二元有界(prediction)几乎不需要风控(最大损失就是已支付的钱)。
流动性密度决定了流动性来源策略。高密度市场可以纯 LOB;稀疏市场必须引入 RFQ、AMM、做市商激励等补充机制。
信任边界决定了哪些组件必须可验证。CEX 中所有组件都在交易所内部;纯 DEX 中所有组件都在链上;混合架构中需要明确什么必须上链(结算)、什么可以离链(匹配)、攻击模型是什么(无法盗钱但可审查)。
八、没有一步是多余的:撮合是机制的镜子
回到开头的问题——为什么"撮合引擎"在不同市场分化成四种几乎不同的机器?
因为撮合从来不是一个独立的工程模块,它是标的物自身性质、结算模型、风险结构、流动性形态、信任假设这五个变量综合作用的产物。撮合引擎是这些变量的样貌——你看到撮合长什么样,反过来就能推出这个市场的金融结构是什么样。
现货撮合的简洁,对应的是"同质资产 + 一次性结算 + 零持仓延续"的干净结构;
永续合约撮合的复杂,对应的是"合成资产 + 持续敞口 + 风控-撮合深度耦合"的工程现实;
期权撮合的混合形态,对应的是"维度爆炸 + 流动性稀疏 + 做市商主导"的市场结构;
Polymarket 撮合的链上链下分裂,对应的是"无审查"与"抗盗窃"两个安全目标的工程妥协。
如果说清算是交易所的良心,那么撮合机制就是交易所的底线。
本文旨在告诉所有项目方,不是只有高控(控筹96%+)拉盘才能吸引和带来流动性,认真的builder只要能利用好机制的惯性,闯出自己的加密熊市之路。交易不是为了刷分?为了那点空投?而是因为有利可图才做的。有人用筹码结构(控筹码)、有人碰瓷叙事、有人找VC站台、有人找MM,而本文告诉你:
用机制
加密圈每年有 3 到 8 亿美元从项目方流向做市商,藏在一份叫 token loan + call option 的合同里。这篇文章拆开这笔钱的金融原理,展示 perp 市场结构性偏多产生的 funding 如何通过双向借贷协议流回代币持有者口袋,并给出熊市项目方的具体自救清单。
写在前面:
我正在构建一个文中的这套机制的协议(youcanshortit.com)@youcanshortit ,已经在跑。这篇是我作为 builder 写给同样焦虑的项目方的——如果你不在乎我的立场,可以把文章当行业评论读;如果你在乎,可以直接跳到第六节看实操清单。
一、熊市的项目方在经历什么
如果你是熊市里一个还在认真做事的项目方,你的桌面上大概是这样的:
协议每天还在产生收入——可能 30 天累计 50 万美元,同比上涨 18%,基本面是好的。
但代币价格已经横盘 60 天,交易量从 TGE 高点掉了 70%,订单簿 ±2% 深度只剩几万美元。
每隔几周交易所的运营总会发来消息:"您的代币 24h 交易量及深度连续低于上市维护标准。建议补充做市预算或更换做市方案,否则将被下架。" (作为项目方,我反正是隔三差五就会收到交易所来催收“保护费”)
你去问做市商——那个你 12 个月前借给他 3% token 供应、签了 12-24 个月合同的做市商——他的回复是:"我们按合同放单子。市场环境不好,我们也无能为力。合同里约定的深度可能也维持不住。请见谅。"
凌晨三点你盯着 dashboard,脑子里只剩四句话:
协议明明在前进build。币价就是不动。 交易所又来催了。难道只能花钱刷量?
其实不止这一条路。但要看到别的路,得先看清楚你现在在哪条路上。
二、你正在签的那份MM合同,其实是衍生品
熊市里项目方的本能动作是"再签一家做市商"。这是一个非常昂贵的动作,多数项目方完全没意识到。
加密圈做市合同最常见的结构叫 Loan + Call Option Model——你"借"给做市商总供应的 1-5% 代币,期限 12-24 个月,合同里有看涨期权条款:他们可以在到期时以约定行权价买下这些代币。
听起来不错?你不用付月费,币只是"借"出去。但这份合同在金融意义上是一个对你极为不利的衍生品交易。 (参见:https://x.com/agintender/status/1946429507046645988?s=20)
假设TGE 价 1 美元、借出 1000 万枚(约 1% 供应)、行权价 1.5 美元、期限 12 个月。altcoin 隐含波动率通常 100-200%。代入 Black-Scholes,那个看涨期权的现值是标的名义价值的 30-50%。
你在不知不觉中送出了价值 300 到 500 万美元的金融工具。
更糟的是这个数字不透明、不公开、你甚至不知道做市商拿着你的token干了什么?整个加密市场的中小型项目,每年通过这个机制向那个做市商小圈子支付的总金额,保守估计 3-8 亿美元一量级。
熊市里更危险的是——你付出了这笔隐藏成本,做市商可能依然在合同期内甩锅。"市场环境不好"、"合同里约定的深度也维持不住"、"请见谅"——这些回复你大概率收过。你付出了 300-500 万美元,换回了一句"请见谅"。
要走出这个结构,得先看清楚那些散落的能量是什么。
三、永续合约结构里,藏着一笔你没看见的钱
加密圈每个人都听过永续合约(perpetual futures),但很少人意识到——altcoin 市场结构性地存在一笔没人能稳定拿走的钱。
perp 通过资金费率的算法(funding rate)和现货保持锚定。每 8 小时结算一次:perp 价格高于现货时多头付费给空头,反之亦然。理论基线是 0.01% 每 8 小时,年化 10.95%——这是 perp 完全锚定时的水平。
Funding Rate (F) = P + clamp (I -P ,max_rate, min_rate)
I (interest rate),一般是0.01%。
但实际 funding 由市场情绪决定。一般来说,altcoin 整体多头偏多(但是目前的市场环境,整天是空头偏多),funding 长期高于基线——一个典型中型 altcoin 年化 funding 稳态在 10-50%,情绪好时 80%+,热门资产或重大事件期短期飙到 200%+。(比如 $alpaca $coai)
altcoin 市场情绪 + perp 锚定机制叠加之后,空方每年能从多方手里持续拿到的资金费率,比 BTC、ETH 高出一到两个数量级。
这是一笔结构性存在的钱。问题是——谁能拿走它?
理论上谁都可以通过 cash-and-carry 套利去拿(持有现货 + 开空 perp)。Ethena 的 sUSDe 在 BTC/ETH 上做到峰值近 50 亿美元 TVL,本质就是规模化执行这个套利。但在 altcoin 上几乎没人做——现货深度浅、滑点大,且缺乏完整的 prime brokerage 服务。
解锁的关键:让持币人自己变成空方
altcoin 上其实已经存在大量现货持有者——项目方金库、基金会、早期投资者、DAO 国库、长期 holder。他们手里有大量现货(delta = +1),只需要再开 perp 空仓(delta = -1),就能 delta 中性吃 funding。
但开 perp 空仓需要 USDT 保证金,他们手里只有 token。除非卖币换 USDT——但卖了就失去方向性敞口,他们不愿意。
这就是设计要解决的具体问题:让持币人不卖币也能开 perp 空仓。
反向产品:用 token 抵押借 USDT 开 perp 空仓 (aka 套保操作)
持币人把代币抵押到协议 → 借出 USDT → 用 USDT 开 perp 空仓
这个机制的目标是 (在这里是趋近于)delta 中性。让我们演算:
抵押的 token(仍属持币人):delta = +1
借来的 USDT 和负债:delta 中性
perp 空仓:delta = -1
净 delta:要做到 0,需要 perp 空仓名义价值 = 抵押 token 价值
这里有个工程限制:抵押借贷协议不能用 100% LTV(没有清算缓冲)。典型 LTV 60-80%,意味着抵押 100 USDT 等值 token 只能借出 60-80 USDT。直接结果是——单次抵押下,持币人会保留 20-40% 的方向性敞口。
要逼近真正的 delta 中性,有三条工程路径 (youcanshortit.com 下个迭代):
没有任何"无风险吃 funding"——每条路径都有真实 trade-off。
不管走哪条路,核心金融现象都成立——altcoin 持有者第一次能在不卖币的情况下产生现金流。
反向只是一面,还要有正向
反向产品解决了"持币人吃 funding"。但 altcoin 市场结构性的另一面是做空力量缺位——altcoin 上做空只有两条路(开 perp 空仓承担 funding 损耗、走 CEX 借币台对零售关闭),导致做空力量天然不足。
正向产品的设计:(目前 @youcanshortit youcanshortit.com 已经实现)
USDT 抵押 → 借出代币 → 立刻卖出(建立现货空头)
这服务三类客户:
做市商对冲 perp 多头库存(被动累积的)。做市商不能用 perp 空仓对冲 perp 多仓(funding 自我循环),必须走现货空头,所以必须借代币卖出
方向性做空者借代币卖出押注下跌
反向 cash-and-carry 套利者(funding 为负时)借代币卖出 + 开 perp 多仓收负 funding
案例:https://x.com/agintender/status/2050125087320490227?s=20
三类客户的共同点都是"借了立刻卖掉"——这与"借了持有"完全不同。借代币市场的 lender 赚的是借币利率,来自这三类客户的真实借贷需求溢价。
双向产品:把 altcoin 金融机制闭环
把两面合在一起——
机制差:altcoin 多头情绪 + perp 锚定 = funding 长期为正产品差:双向协议让两种 delta 套利首次能在 altcoin 规模化执行——反向让持币人吃 funding,正向让做空力量进入博弈差:做空进入 + 持币人有现金流动机继续持有 = 多空力量首次平衡流动性:多空平衡 → 真实价格博弈 → 真实流动性
每一笔利息都有金融上明确的来源——反向产品的 funding 来自 perp 多空之间的资金费率,正向产品的借币利息来自借币需求溢价。两个产品资金流独立,但都被同一件事驱动:altcoin 市场情绪偏多。
熊市里项目方最绝望的瞬间是协议在赚钱、币价不动、订单簿空空、做市商敷衍。这种绝望的根源不是市场不喜欢你的项目,而是没有任何机制把市场上散落的金融能量汇聚到你的代币上。
token loan + call option 模式承诺过要做这件事,但它失败了——做市商收了 300-500 万美元的隐藏期权,但他们没有动力在熊市里真正激活市场。
新机制不需要任何中间人——它直接利用 perp 算法、altcoin 情绪、做市商需求、做空者动机、持币人 yield 渴望,五股力量通过双向产品自然汇聚。
四、对项目方意味着什么
具体到收益——
正向池存入:自驱期 lender 年化 3-8%,冷启动期含代币激励 15-25%。
反向产品抵押:典型稳态 10-30%(取决于 funding 水平、LTV、USDT 借贷成本、工程路径),funding 高峰期 40%+。
一个 1 亿美元 FDV 的项目把 10% 库存(1000 万美元代币)通过组合方式激活,每年能产生 30-150 万美元的"被动现金流"。三年下来,相当于一轮战略融资。
要诚实说一句——这种 yield 和 stETH 不完全可比。stETH 来自 PoS 质押,基础设施层稳定收益;反向产品的 funding 收益依赖市场情绪,波动大,熊市深处可能接近零。这是把代币持有者从"完全裸多头"变成"对冲降低波动率 + 收 funding"的工具,不是无风险 yield。
对做市商也是利好(尤其是野生MM和套利交易员)——他们不再需要走 token loan + call option 通道索取代币,可以直接从正向池借代币按市场利率付费。但有 trade-off:传统模式做市商不需要锁 USDT,新机制下需要 LTV 60% 抵押(对冲 100 万 perp 多头库存需 167 万 USDT 抵押)。迁移会渐进,根据资金结构权衡——文章不假设所有做市商一夜切换。
最重要的是因为通过多方博弈能把流动性和交易活性带动起来,而且这种流动性和交易机会是有机的,是底层逻辑和利益驱动的,并不是靠补贴和激励。
整个市场的逻辑反过来了:原来是项目方付费请做市商"使用"自己的库存,现在是市场上的需求方付费来"借用"项目方的库存。
五、冷启动需要真金白银
懂行的项目方会问——既然这个机制这么好,为什么过去十年没跑出来?
答案是冷启动太难了。任何借贷协议都面临鸡生蛋问题:lender 不会先来(利用率 0、收益 0),borrower 也不会先来(池子无币)。Compound 靠 COMP、Aave 靠 AAVE、Curve 靠 CRV——每个成功的借贷市场都靠真金白银的早期补贴起步。
但这个市场的冷启动有特殊路径:不需要补贴 lender和交易员,需要补贴的是第一批 borrower 和第一批抵押者。
各位项目方们,你们就是第一批的抵押者。
正向池通过代币激励让早期借币利率显著低于市场水平,吸引做市商、套利交易元(让他们有动力切换)、做空者(用更低利率建仓)、构建者(基于池子搭建产品)。
反向池通过协议代币激励让 altcoin 持有者愿意承担清算风险,开 perp 空仓吃 funding。
第一批 borrower 和抵押者进场后,正向池利用率上升推高 lender 收益、反向池产生真实 funding 收益数据。只有到这一步,"holder 看到 yield 自然涌入"才会真的发生——因为 yield 不再是承诺,是已被真实需求和真实 funding 证明的事实。
整个冷启动逻辑:
代币激励吸引第一批 borrower + 抵押者 → 真实需求和 funding 推高 lender 收益 → lender yield 把零售资本带进来 → 资金池规模扩大,激励退坡 → 市场进入自驱状态
这条路 Compound、Curve、GMX、Hyperliquid 都走过——本质是用前期代币稀释换后期协议规模。激励退坡之后飞轮如能维持,PMF 成立;如果激励一停 TVL 就崩,那说明市场需求本来就不够,而这不是这个机制要做的。
对项目方的意义:你不能等"完美的协议"出现。你能做的是参与冷启动早期阶段,享受从冷启动到自驱期的完整 yield 曲线。早期有效 yield 远高于自驱期——这是冷启动期的"原始红利"。另外,不要补贴交易,要补贴机制。
六、项目方的具体行动清单
清单一:审视你现有的做市合同
打开和做市商签的合同:你借出多少 token(通常 1-5%)?行权价多少?期限多少?用 Black-Scholes 算一下嵌入期权值多少(隐含波动率用 100-200% 估)?做市商熊市里的实际表现如何?
如果你已经付出 300-500 万美元的隐性成本但拿到的是"请见谅"——你需要重新评估这个合作的真实回报。
清单二:评估你的库存生息潜力
金库、vesting 池、DAO 国库、早期投资者份额——把这些数字加起来。你大概率会发现你手里有大量代币正以零收益状态长期闲置。这些可以通过两种方式激活:存正向池赚借币利息(自驱期 3-8%、冷启动期 15-25%),或反向产品抵押吃 funding(稳态 10-30%、高峰 40%+)。
清单三:鉴别真正能用的协议
是否提供双向产品(正向借代币池 + 反向代币抵押借 USDT 开 perp 空仓)?只有正向不完整,因为它不能让 perp funding 流向持币人;只有反向也不完整,因为它不能让做空力量进入市场
反向产品的 delta 中性怎么实现?是单纯部分对冲,还是用 perp 杠杆补偿做到完美对冲?诚实的协议会清楚告诉你工程路径,而不是含糊承诺"无风险吃 funding"
借币利率和清算线是否挂钩 perp funding 和 token 波动率?
如果不嫌弃的话, @youcanshortit youcanshortit.com 可以了解一下?! 🤣
清单四:评估冷启动期的进入策略
我的代币 FDV 多少?1-3% 库存激活意味着多少美元?正向池被借走代币用于做空 vs 反向池抵押开 perp 空仓——这两种状态我各自的心理预期是什么?早期 yield 较高但承担早期协议风险——这个 risk-reward 我接受吗?
清单五:和你的做市商重新谈判
不管最终是否参与开放市场,你都应该重新谈合同。新筹码:
"你的对冲不再依赖我的 token。"
"我们的合同应该是 retainer + performance bonus,不是 token loan + call option。"
光是手里有这个备选方案,谈判筹码就强了一个量级。这是熊市自救最低成本的一步——只是换一种合同结构,每年省下来的隐性成本是百万美元级。
七、熊市过后
熊市永远会过去。问题是你的项目以什么姿态进入下一个周期。
按旧路径——继续签 token loan + call option,继续给做市商送隐性期权,继续在熊市里收到"请见谅",继续在牛市里被收割上涨红利。
按新路径——你的代币库存自己产生现金流,市场深度由真实做空力量和套利需求支撑而非付费维护。当下一个 funding 飙升的牛市来临,你的反向产品里抵押的代币吃到的 funding 显著增加,正向池里做市商和做空者活跃度同步上升——你的代币会进入正循环:机制差驱动产品差,产品差驱动博弈差,博弈差驱动流动性,流动性驱动新一轮持有者进场。
加密行业过去十年最深的教训之一是——所有靠人际关系驱动的金融业务,最终都会被开放的、机制驱动的协议替代。Uniswap 替代了部分做市商,Aave 替代了部分借贷台子,Hyperliquid 替代了部分中心化 perp。每一次替代发生时,行业都说"机构有真实价值"。每一次,机构最终都不得不调整自己的位置。
token loan + call option 是这种机构特权的最后一片大陆。它存在了十年,因为没人认真补上"开放借币 + 反向产品"这两块基础设施。补上之后,做市能力会从十家机构分散到任何持有 token 的人手里。
但这件事真正的意义比"打破做市商"更大。它是把加密市场最大的一类闲置资产——长尾 altcoin 库存——变成生息资产。让"持有"这件事第一次能产生现金流。让项目方的金库、基金会的储备、早期投资者的份额、DAO 的国库、长期 holder 的钱包,都从沉默的账面价值变成活跃的生产性资本。
熊市的项目方自救,本质不是节流——是开源。把你之前送出去的钱拿回来,把你之前闲置的资产激活,让 perp 市场结构性偏多产生的 funding 通过反向产品流到自己的代币持有者身上,让市场上真实的做空和对冲需求通过正向池支付给自己的代币库存。
凌晨三点四十七分,那个盯着 dashboard 的项目方应该知道——协议在赚钱这件事,本来就应该让代币也跟着赚钱。
只是过去十年,没有人把这个开关打开。
最后,不是只有高控(控筹99%)拉盘才能吸引和带来流动性,认真的builder也能利用好机制的惯性,闯出自己的路。
后记
我是 youcanshortit.com 的构建者,正在做这篇文章描述的基础设施。如果你是项目方、读完想了解如何参与冷启动期的早期 lender 或抵押者、或者想就长尾资产风险定价、冷启动机制可行性进行讨论、或者想尝试一下——欢迎找我。 @youcanshortit
我们已经把这个机制试用在 $pundiai ,效果还可以,用机制替代激励
https://x.com/agintender/status/2050125087320490227?s=20
How Sam Altman ran the longest psyop in tech history, and why Elon walked into it with both eyes open
February 2015. Mission District, San Francisco. Y Combinator HQ, third floor.
It's that drizzling California winter rain — not heavy, just enough to smear every neon sign on the block into a blur. In the corner office, Sam Altman pushes his fourth cold americano aside. The cursor blinks under one sentence for a long time:
"AI is the biggest existential threat to humanity."
Delete. Type. Delete. Type again.
He isn't picking words. He's picking a side. Specifically: whether to use a sentence he doesn't fully believe to leverage a guy he very much needs.
Three months earlier. Rosewood Sand Hill, Menlo Park. The default location for SV power dinners — lighting just dim enough to make everyone feel like they're inside some secret history. Eight people at the table. One center of gravity:
Elon Musk.
Black tee, chair tilted back ~30 degrees — that fake-casual posture that's actually him looking down at the table. Steak untouched. He's been on the same topic since appetizers:
DeepMind.
"You know what happened after Google bought DeepMind?" His voice isn't loud but it carries — the kind of carry you build standing on SpaceX launch pads yelling into wind. "Larry told me how he thinks about AI. He thinks AI should just be free to develop. He literally said — if AI is smarter than humans, maybe AI should be the one making decisions. He was laughing when he said it. His eyes weren't laughing."
People nod politely. Cut their steaks. Only Altman is sitting completely still, one hand on the table edge, wineglass untouched, locked onto Musk's mouth with this almost invisible focus.
Not listening to the content. Listening to the frequency.
Musk keeps going: "I invested in DeepMind, you know that? Not for returns. So I could see what they were doing. I needed someone on the inside. Now Google owns it and I can't even get in the door."
Finally picks up his fork. Cuts a piece. Holds it midair without eating it.
"If nobody does something — and I mean now, not in five years, not in ten — if nobody builds a counterweight outside Google, our generation is going to make the biggest mistake in human history."
Altman puts down the wine.
He's running a read. The guy across from him has more money than almost anyone alive, runs rockets, EVs, solar — and his pupils are showing something none of those assets can fix:
Fear.
Not theatrical fear. Not pitch-deck fear. The kind that pulls you out of bed at 3am and makes you stare at the ceiling.
Prologue: the price of a blog post
Back at his Nob Hill apartment, Altman writes one line in his notes app. Never makes a public record. But the logic runs through everything that comes next:
His fear is real. Which means he can be guided.
February 26, 2015. The blog post drops. "AI is the biggest existential threat to humanity" flies across the internet like a guided missile aimed at exactly one target. (https://blog.samaltman.com/machine-intelligence-part-1)
Within four hours, Musk's text comes in. Altman is in the office talking YC batch picks with a partner. Glances at the phone. Doesn't reply. Lets the notification sit there for 17 minutes — not because he's busy, but because when you're fishing, you don't yank the line the second the fish bites.
Text says: "Let's talk."
December 2015, last Friday of the month. OpenAI is announced from a temporary SF office. The press release went through seven drafts. Final version: non-profit AI research company, mission to ensure AGI benefits all of humanity.
Musk commits tens of millions. Altman stands next to him as he signs the check. People in the room remember Altman's expression as warm, almost grateful.
Nobody catches that the smile briefly disappears in the half-second Musk looks down to sign.
Two takes on this origin point:
Karen Hao's read (300+ interviews, ~90 current/former OpenAI staff): Altman was mirroring Musk's fear from day one. He didn't necessarily believe AI was the biggest threat — he just precisely cloned Musk's vocabulary to extract trust and capital. Calculated manipulation.
OpenAI's frame (Jan 2026 statement): doesn't directly address it, but implies both founders genuinely shared the AI-risk concern in 2015. The split came later — not over belief, over control.
Act I: the honeymoon
Mission District. Pioneer Building, top floor.
The previous tenant was a craft brewery. There are still beer stains on the floor. The kitchen smells faintly of malt sometimes. This is OpenAI at peak idealism.
Researchers are leaving Google Brain, FAIR, DeepMind to take 40-60% pay cuts. Some new hires literally sleep on the office couch because they relocated faster than they could find apartments. Whiteboards in hallways with hand-written equations. Fridge contents: La Croix, leftover pizza, one carton of blueberries someone abandoned three weeks ago.
Ilya Sutskever — chief scientist, Hinton's protégé — shows up at 9am sharp every day. But not to his desk. He goes to the whiteboard first and stands there for 20 minutes. He has a ritual: before thinking about a new problem, he erases everything from yesterday. Slowly. Like a ceremony. Then stands in front of the empty board, arms crossed, head slightly tilted, lips moving silently.
A new intern once asked him: "What are you thinking about when you stand there?"
Ilya looked at him completely seriously: "I'm thinking about whether the human brain is a statistical machine. If it is, we can build one. If it isn't —" he paused, "if it isn't, that's even more interesting."
Greg Brockman, CTO. Different vibe. Pure pragmatist engineer. Three laptops always open on his desk running different jobs. Quiet. When he does talk, he pushes his glasses up his nose first — a tic that becomes a stress-meter in later board meetings.
Musk shows up every 2-3 weeks. Sits in the parking lot for 10 minutes before coming in. Not on a call. Not reading. Just sitting. People who know him recognize this: he's switching modes. Tesla CEO mode → SpaceX CEO mode → OpenAI board mode. Five companies' OS running in parallel. Buffer time required between context switches.
First thing he does inside: find Ilya. They stand at the whiteboard forever. Musk asks. Ilya draws. Once during a transformer attention discussion, Musk cut in: "When you say 'attention,' do you mean the same thing as human attention?"
Ilya thought for a long time. "Not exactly. But maybe… the gap is smaller than we think."
Musk went silent. Later wrote in an internal email: "If Ilya's right — if intelligence is just a scaling problem — then what we're doing is more dangerous than I thought."
Altman in these scenes is basically invisible. Not at the whiteboard. Not on papers. Not writing code. He's doing the other job: scheduling meetings, lease negotiations, legal docs, candidate interviews, lunches with reporters. He's the backend service making sure the frontend looks smooth.
But if you watch carefully — like Hao did, reconstructing this period through 300 interviews — Altman's also doing something else.
He's mapping everyone's weak spot.
Ilya's weak spot: research freedom. As long as nobody touches his direction, he doesn't care who's CEO.
Greg's weak spot: order. He needs predictable structure to function. Chaos doubles his glasses-pushing rate.
Musk's weak spot — Altman knew this from Rosewood Sand Hill — is fear. Real, deep fear of AI eating humanity.
A man's beliefs are armor. A man's fear is a parts list.
And Altman is patiently labeling each part.
But Musk isn't a passive sponsor either. Even during the honeymoon, he never treats OpenAI as a real independent non-profit. Early 2017, he does something Hao specifically flags: he asks OpenAI to send a team to fix Tesla's Autopilot.
This request is incoherent in a non-profit context. OpenAI's mission is safe AI for humanity, not technical support for Tesla's commercial product. But nobody says no to Musk. Scott Gray, Ilya himself, Greg, eventually Andrej Karpathy — all spend serious time on Autopilot.
Karpathy ends up getting fully poached. Goes to Tesla as AI director.
A core researcher at a non-profit, recruited by its biggest donor for a commercial project. Nobody talks about this publicly at the time. But it reveals a structural fact that was true from day one: Musk never took OpenAI's "independence" seriously. In his head, OpenAI was a piece on his board — an important piece, but a piece.
Two reads:
Karen Hao: Altman's mapping power under cover of admin work. Musk asking OpenAI to fix Autopilot + poaching Karpathy = he was already extracting commercial value from a non-profit.
OpenAI (in the Jan 2026 statement, directly): "Elon never really treated OpenAI as an independent non-profit." He "was already using OpenAI for his own commercial interests before any for-profit conversations." This is one of the few paragraphs where OpenAI directly attacks Musk's early behavior, and the message is: you weren't doing charity from day one — what right do you have to call us traitors now?
Act II: the cracks
October 2017. SF gets a full week of overcast.
OpenAI's GPU spend has 4x'd in six months. Ilya's launching an ambitious new project that needs more compute than the entire org has ever used. He walks into Altman's office with that specific frown — corners of the mouth slightly down, like a mathematician forced to admit he can't solve an equation. Altman has seen this face more than once.
"Sam, I need more compute."
"How much?"
Ilya names a number. Altman doesn't reply right away. Swivels the chair 45 degrees. Stares at the window. Pioneer Building looks out on Mission's painted Victorians, the clouds beyond.
"Ilya, you know what our bank account looks like right now?"
"I know. But if we don't do this, Google will."
That's Ilya's killshot. He rarely talks competition. But every time he says "Google," there's an unusual urgency. In Ilya's head this isn't a corporate war — it's a religious race over who creates the digital deity first. If Google gets there first with weak safety, game over.
Altman swivels back. "I'll figure something out."
But where? OpenAI is a non-profit. Can't raise. Can't IPO. Can't sell equity. All money comes from donations. The number of people willing to donate tens of millions to an AI lab fits on two hands.
What's keeping him up at night is this: the biggest of those donors is becoming impossible to manage.
Musk's mood that period is visibly degrading. Tesla Model 3 is in "production hell" — Fremont line creating new disasters daily. Musk sleeps on the factory floor in a sleeping bag. SpaceX prepping Falcon Heavy. Neuralink. Boring Company. All eating his bandwidth.
Every OpenAI board meeting he shows up to, he looks more cooked than the last. His remarks get shorter, sharper, more impatient. He starts directly questioning technical decisions in meetings — "why this architecture?", "what's the cost-benefit?" — questions that work fine at SpaceX engineering reviews but in a basic research lab sound like a non-expert interrogating experts.
Ilya starts closing his office door on Musk-visit days. Greg's glasses-push frequency hits new highs.
Late 2017 — exact date varies across sources, Hao places it "somewhere late fall to early winter" — Musk asks Altman to meet 1:1 in Palo Alto.
It's at one of Musk's PA properties. Not the biggest one (already sold). A relatively low-key colonial. White exterior. Two perfectly symmetrical oak trees out front. Musk's houses have one feature in common: minimal decor, almost no furniture, walls bare. Visitors say it feels like sitting inside an empty space capsule.
Thursday night. Altman drives 40 minutes from SF. Parks his Tesla Model S out front. Sits in the car for ~5 minutes before getting out. He later told a close friend about those five minutes: "I knew what he was going to say. I was working out how to react."
Musk waiting in the living room. Two glasses of water on the coffee table. No snacks. Half the lights on. Musk on the far left of the couch, leaning forward, hands clasped on knees — his serious-conversation posture, opposite of the leaned-back-don't-care posture he uses in public.
"Sam, at our current burn, we don't survive two years."
"I know."
"And Google — Sundar just signed off another few billion for DeepMind. What are we fighting them with? Jeff and Reid combined don't cover six months of GPU bills."
(Jeff = Bezos, early small donor, never deeply involved. Reid = Hoffman, key early backer.) The fact that Musk can rattle off names + corresponding amounts means he was watching OpenAI's books closer than anyone realized.
"I have a plan," Musk says.
He stands up. At SpaceX, when Musk stands up from a chair, every engineer in the room knows what's coming next isn't a suggestion — it's an order.
"Hand OpenAI to me. I'll run it as CEO. Or — we fold it into Tesla. Tesla has cash. Tesla has GPU clusters. Tesla has the best AI engineering team in the world from Autopilot. The OpenAI research team plugs straight into Tesla infrastructure. Compute problem solved overnight."
He walks to the window. Back to Altman. PA street outside is movie-set quiet.
"This isn't about what I want, Sam. It's math. We don't have enough money. Google has infinite money. Without a structural change, in 18 months OpenAI is a second-tier lab and then it dies. I'm not watching that happen."
Altman is on the other end of the couch. ~1.5 meters apart physically. Psychologically, the distance is its own weather system.
He doesn't speak immediately. Looks like he's just listening. Actually he's processing three layers in parallel:
Content layer: Musk wants control. Motive layer: Musk genuinely believes only he can save humanity from AI. Not arrogance — the logical endpoint of fear. When you actually believe AI will end humanity, your instinct isn't "let's discuss." It's "I have to be in charge." Strategy layer: The actual game. If Musk gets control, Sam Altman becomes an employee. Not a regular employee. An employee under Musk — a guy famous for firing people like changing socks.
"Elon, this is a big idea. I need time to think. Need to talk to Ilya and Greg."
"Don't drag it out."
Altman drives back to SF. 101 lights streak across the windshield. No music. No calls. He's working out the next move.
He doesn't need time to "think." He needs time to operate.
September 2017 brought the inflection point.
Quick plug while we're here 🤣If you've been suffering because you can't short memes on bnbchain or alpha tokens on Binance — try us: youcanshortit.comFor project teams: it's a permissionless, self-serve platform. Just add liquidity, you get a counterparty.Market dynamics, raw and direct. youcanshortit.com
Act III: the call — two versions
Some night in September 2017. A three-way call.
On the line: Musk, Ilya, Greg. The contents of this call entered legal discovery via Musk's lawsuit. Full transcript is public. It became the most disputed piece of evidence in the whole fight — because Musk and OpenAI read completely opposite stories out of the same recording.
Actual call content:
Greg: "How much of your time should we plan for over the next few weeks?"
Musk: "Top priority. We need to figure out how to transition from non-profit to — something that's still essentially a charity but can be a B-corp or C-corp or something. We need to tell the story right. Can't lose the moral high ground. This is absolutely critical."
Ilya: "I have some ideas. One option: keep the non-profit, set up a C-corp alongside. But I don't love it — C-corp is unconstrained in some ways. Other option: define the mission as minimizing existential risk by building friendly AGI. I prefer this — a brand new entity, fundamentally mission-aligned."
Musk: "Agreed, that's better. I'd never even heard of B-corp before — Sam brought it up. But it sounds right. Non-profit shouldn't shut down. Should continue in some form."
Ilya: "Any preference on the name?"
Musk: "OpenAI. Mission continuity. Same thing."
Ilya: "Fine, as long as the entity has some fundamentally charitable nature."
Musk: "Alright, I'm really excited to do this with you guys."
Ilya: "Just one small thing left — actually doing it."
Musk: "Okay, cool. I'll figure out the full B-corp details tomorrow, kick off the process. We'll stay in close touch and get this done fast."
End of call.
This call is the Rashomon of the whole dispute.
Musk's courtroom narrative: His lawyers cherry-picked two phrases — "essentially a charity" and "continue in some form" — to argue Musk always insisted OpenAI stay non-profit. Court filing says Musk insisted any new entity must "support the non-profit's mission" and OpenAI should remain "essentially a charity."
OpenAI's counter (Jan 2026 public statement): they posted the full transcript and red-marked everything Musk's lawyers omitted. Argument: Musk wasn't just not opposing the for-profit conversion, he was the most aggressive driver of it. Literal quote: "transition from non-profit to B-corp or C-corp," and "really excited" to "kick off the process tomorrow." More importantly, the person who said the new entity should be "fundamentally charitable" was Ilya — not Musk. Musk only said the non-profit should "continue in some form" — which is almost exactly what OpenAI's current architecture is (a public benefit corp + a preserved non-profit foundation). OpenAI also points out that Musk himself personally created an OpenAI public benefit corp entity shortly after this call.
Karen Hao's read: she doesn't get into the wording fight. Her argument is one level up: regardless of what Musk said in 2017, his core demand was always control. For-profit, non-profit — both means to an end. The end was making sure he sat in the driver's seat. Hao surfaces a detail that's not in the transcript but emerged in later negotiations: Musk demanded majority equity, full control, even talked about his kids inheriting control of AGI.
From OpenAI's POV, Musk wasn't dragged into for-profit conversion. He was dragging them into it.
Not passive. Not reluctant. Active, hot, and impatient.
When Greg opens the call asking the scheduling question, Musk's answer is "top priority" — that word from his mouth carries the same urgency as a SpaceX launch countdown. He's not discussing an option. He's issuing an order.
When Ilya lays out his thoughts, Musk jumps in with "agreed, that's better. I hadn't even heard of B-corp before — Sam mentioned it. Sounds right. Non-profit shouldn't shut down. Should continue in some form."
"Continue in some form" — remember this phrase. Years later in court Musk will claim he always insisted OpenAI must stay non-profit. The actual recording says "in some form" — vague enough that it lines up almost exactly with OpenAI's current structure (public benefit corp + preserved non-profit foundation).
End of call, Musk says something that doesn't get cited in legal filings but matters for the historical narrative:
"Alright, I'm really excited to do this with you guys."
Ilya hits back with that dry humor of his: "Just one small thing left — actually doing it."
Musk laughs: "Okay, cool. I'll figure out the full B-corp details tomorrow, kick off the process. Let's stay in close touch and get this done fast."
If the story stopped here, it'd be a warm one about three idealists trying to find a sustainable future. But it didn't stop. Because the next phase of negotiation revealed what Musk's "excitement" was actually about.
Act IV: $80 billion and Mars
Late September to October 2017. Negotiations go deep.
What started as an architecture conversation quickly turns into a power conversation. When the topic shifts to who owns how much equity, who has final decision rights — Musk shows his hand:
He demands majority equity. He demands full control.
His justifications come in layers. Layer 1 — commercial logic: "I put in the most money, took the most risk, I should have proportional control." Layer 2 — historical lesson: "I got burned not having control before" — referring to getting kicked out of CEO at PayPal — "not making that mistake again."
But Layer 3 is what cooled the room.
When the conversation hits succession — what happens if Musk one day stops running the entity, who takes over — Musk's answer drops the temperature several degrees:
His kids.
He wants his kids to inherit control of AGI.
This isn't a corporate governance answer. This is a dynastic answer.
And — per details OpenAI later disclosed — Musk in this same period revealed his bigger plan: he needs to accumulate $80 billion in personal wealth because he's going to build a self-sustaining city on Mars. AGI is a key piece of that plan. In his macro narrative, controlling AGI isn't the goal — it's the vehicle. The vehicle to Mars. (https://openai.com/index/the-truth-elon-left-out/)
Which is why one of Musk's former colleagues, when consulted by the OpenAI team, flagged a pattern worth noting: Musk's Mars plan also originally appeared as a charity — a concept called "Mars Oasis," meant to inspire public excitement about space. Later it became SpaceX, a tens-of-billions commercial empire.
That same former colleague flagged another pattern: Musk has a tendency to "demonize" people who leave his companies.
Altman didn't need anyone to tell him this. He'd been assembling this picture since the Rosewood Sand Hill dinner. All the puzzle pieces are now in place: Musk doesn't want to protect AGI. He wants to own AGI — same way he owns SpaceX, Tesla, X. The "save humanity" framing is the moral wrapper around the control grab.
Two reads:
Karen Hao: Per Hao's reconstruction from multiple insider interviews, Musk gave layered justifications. Layer 1 = commercial. Layer 2 = PayPal trauma. Layer 3 = succession-via-children, which she frames as the dynastic tell. Hao also surfaces the $80B-for-Mars detail and the Mars Oasis → SpaceX charity-to-commercial pattern. Plus the colleague who warned Musk demonizes departing employees.
OpenAI's evidence: confirmed the same details in the Jan 2026 statement, in cooler legal language: "Although his court filings obscured these details, the negotiations were in fact very intense, involving deep private conversations. Elon said he needed $80 billion to build a self-sustaining city on Mars, said he needed and deserved majority equity. Said he needed full control because not having it had burned him before. On succession, he surprisingly raised the idea of his children controlling AGI." OpenAI also disclosed a key detail: Musk asked the OpenAI team to consult his "references" — people who'd worked closely with him — for background. One of those references flagged the Mars project's charity-to-commercial transition pattern, and that Musk demonizes ex-employees.
Negotiations stuck here. Greg and Ilya weren't handing full control to Musk. Altman especially wasn't.
So Musk changed strategies.
Act V: three pieces on the board
Early October 2017.
Musk realizes direct negotiation is jammed — Greg and Ilya aren't agreeing to majority equity + full control. So he pivots.
He uses his OpenAI liaison Shivon Zilis (young VC, famously high-EQ) to relay a new offer to Greg and Ilya: if you drop the B-corp idea and commit to staying non-profit, I'll keep funding. But in exchange — give me two more board seats, sign a no-quit pledge for X period, and a non-compete.
Translation: surrender your ability to walk, in exchange I keep cutting checks.
Greg and Ilya don't reject it immediately. They actually consider it seriously — not because it's appealing, but because they morally feel they shouldn't quit on Musk without trying every option. Ilya says something at one point that makes Altman's eyebrow twitch: "I think morally we shouldn't push Elon out. We should try to make non-profit work, try to convince him to stay."
But they have two unresolvable concerns: (1) can non-profit actually raise enough? (2) if they sign the lockup and Musk turns around and starts his own AGI project inside Tesla — which he's already hinted at — they're trapped in an underfunded non-profit watching Musk build the thing they were supposed to build, somewhere else.
Through Shivon they ask: any chance of doing B-corp together with Elon? Shivon comes back: Musk says yes but needs 6-9 months of cooldown — let the negotiation heat dissipate, plus he's focused on Model 3 ramp.
Few weeks later, Musk changes his mind. Starts saying the for-profit option failing is actually "a lucky accident" because it could never raise enough anyway. Pivots to: folding OpenAI into Tesla is the only way to fulfill the mission. Hints that regardless of what OpenAI does, he'll push AGI inside Tesla.
By early November, Greg and Ilya are looking for an exit that doesn't end at Tesla.
Greg starts journaling. Not literary, introspective journaling. Engineer-style: fast, bullet-pointed, like a debug log of every day's status and decisions.
These journals later entered legal discovery via Musk's lawsuit. They're some of the most vivid first-person material in the entire story.
November 6, 2017 is the key entry.
It opens with fragmented discussion notes. Sam shows up in the record — his proposed framing is to tell Musk: "we want to do OpenAI, if you want to do something inside Tesla, also fine. If weird competitive dynamics emerge, we'll re-discuss."
Ilya's meditating on "what we actually need." His concern is concrete: "don't want our only strategy to be dependent on Tesla. Don't want to be locked into a path where only Tesla works."
Then a Sam quote Greg captured — short, almost like a margin note:
"Sam: cares more about you two being motivated and not distracted. Usually a person can only fully focus on one thing. If you're not happy in non-profit, then we do B-corp. If you don't want E involved — my opinion is weak, doesn't matter compared to making both of you fully satisfied."
This passage almost never gets cited in any of the public narratives. But it might be the most important key to understanding Altman's strategy. He didn't say "I think Musk doesn't work." He didn't say "I want to be CEO." He said "your happiness matters most" — handing the decision to Ilya and Greg, while ensuring the decision they made was exactly the one he wanted.
Then comes the morning of Ilya and Greg getting breakfast together. Two guys — one chief scientist, one CTO — sitting in some SF coffee shop, arriving at the conclusion they'd been gestating for weeks:
"Conclusion is, we definitely want B-corp. Honestly, we also want to get back to actually working. But it's not clear how to get there."
Next entries — likely written late at night that November in Greg's SoMa apartment kitchen, or alone in the empty Pioneer Building office. Pacing slows. Heavier. Like a man wrestling with his own conscience:
"Can't say we promised non-profit. Don't want to say we promised. If three months from now we're doing B-corp, what we said before becomes a lie."
"His framing — that we never came clean about wanting a for-profit entity — will be correct."
Then the line that makes everyone pause:
"Stealing the non-profit from him is not okay. Converting it to B-corp without him — morally indefensible. And he's not stupid."
This entry matters because of what it proves. Greg and Ilya never lied to Musk. They didn't accept Musk's offer and then secretly pivot to B-corp. They rejected Musk's offer, precisely because they thought accepting and reversing later would be the actual betrayal.
Same entry has direct quotes from Musk that Greg captured — Musk's own words, not Greg's interpretation:
"Fundraising is too hard. I worked hard on Bill Gates, he wouldn't even come to the office. Dustin gave money but wouldn't come look. That's how much these people care. Didn't expect to be 70% of the cash. Thought I was just one of the donors. Website lists all these names — they didn't actually pay. Reality is, no one will give you that much money. When they see the number 10 billion, they get scared and run."
Then a Musk line Greg gave its own paragraph:
"Between the two of us, one of us isn't living in reality."
This sentence has two readings. Musk obviously meant: you think you can raise $10 billion? Dream on. But anyone reading this years later can't help reading it the other way too.
Greg also captured a surprising shift in Musk's tone — maybe the most unexpected detail of that whole period:
"But he was very supportive of us trying. Said, go for it, I'm happy. Anyone who wants to come — even just to be near me — I welcome them. Give them whatever senior title, lower my own title, I don't care. If you guys can pull this off, I want to learn from you. I'm good at getting other people to write checks — I can raise $1B for Tesla in a week, you guys see that company's financials?"
Greg's summary: "Either way, this is the best outcome possible from this meeting. We have direction now, we have a target. If we pull this off, we'll have surpassed him at the thing he's best at. If we fail — we'll cross that bridge."
Musk even gave them a concrete suggestion before leaving: do an ICO, target $1B raise. Said it'd involve a for-profit subsidiary.
But weeks later, Musk changed his mind again. Cooled on ICO (Greg and Ilya weren't bullish either). Pivoted to a more pessimistic take: "OpenAI is on a doomed path relative to Google."
This entry is the bloodiest battlefield between the two narratives.
Musk's courtroom narrative: his lawyers extracted three sentences — "can't say we promised non-profit" / "his framing will be correct" / "morally indefensible" — and stitched them into a picture of "insiders confessing betrayal." Filing headline: Brockman privately admits in his journal that they kept their plan secret from Musk.
OpenAI's counter: they posted the full journal. Pointed out the omitted context flips the meaning entirely. Greg and Ilya weren't plotting betrayal — they were debating whether to accept Musk's terms (extra board seats + lockup + non-compete), and ultimately didn't accept, because they thought accepting and later reversing would be the actual deception. "No one lied to Elon; no one ever told him they accepted the terms and then secretly reneged." The same journal entry has a priority list: "[1] B-corp with reasonable control structure [2] Non-profit with abundant funding [3] We resign and do it ourselves." And: "Answer is we prefer B-corp, but compared to Tesla, we prefer non-profit."
Karen Hao's third angle: Hao bypasses both legal frames. Her reading focuses on Altman's role in the journal. Sam's voice appears almost like a narrator — every appearance is "helping" Greg and Ilya think through their own thoughts, never directly stating his own position. Hao reads this as precision power-running: getting other people to make "their own choice" while ensuring that choice is yours. This technique is more advanced and harder to trace than open lobbying.
Act VI: the ultimatum
February 2018. SF, Pioneer Building.
Conference room is small — fits maybe 12. Seven people show up. Long white table. Projector screen on one wall (nobody's ever used it). Mission skyline through the window on the other.
By this point every possible path has been walked and looped back to start.
B-corp — collapsed because Musk demanded full control. Pure non-profit — Musk himself said it can't raise enough. Fold into Tesla — Greg and Ilya won't. January saw Musk briefly endorse an ICO to raise $1B, told the team "you've solved the long-term funding problem" — but pulled support by month-end and pivoted to "OpenAI is on a doomed path relative to Google."
Musk that month is darker. Model 3 hell ongoing. SpaceX Falcon Heavy successfully launched on Feb 6 (the famous flight with the Tesla Roadster). But his attention is fragmenting beyond useful allocation. In an email to Greg and Ilya he writes that he wants to hear details on the new fundraising plan they've been developing.
But in the same window, he's privately decided: OpenAI can't pull it off.
Musk arrives first. Wears a dark gray jacket — not his usual formal one, looks like something he grabbed from the closet. A detail later mentioned by someone in the room: Musk that day didn't look like a man arriving for a carefully prepared negotiation. He looked like a man arriving to execute a decision he'd already made.
Altman walks in with a Luckin iced americano (yes, Luckin). Greets everyone. Sits across from Musk. Puts the cup down.
Seating reconstructed by Hao: Musk at one end. Altman at the other. Greg in the middle, slightly Altman-side. Ilya in the middle, slightly Musk-side — but the physical "lean" no longer maps to any psychological allegiance.
First 20 minutes: routine items. Then Musk delivers his final read.
He tells the team he doesn't believe OpenAI can raise the necessary capital. He's leaving.
The phrasing on this final moment is where the two sides diverge subtly — but the subtlety hides completely different stories.
Hao's reconstruction (multi-source interviews): she calls it an "ultimatum." Musk says "either I run it, or I leave" — and every key person in the room has been pre-calibrated by Altman. Altman's response — "if that's your decision, we respect it" — is the cleanest cut in the entire chess game. It converts Musk's ultimatum from a weapon into a trap. Musk can't reverse without losing authority.
OpenAI's version: no "ultimatum." OpenAI's statement language: Musk quit, despite the team telling him they "had been developing a fundraising plan that didn't depend on a public offering, and would love his feedback." On the way out Musk said he "supported them pursuing the funding path they saw — just didn't believe they'd succeed, and would build AGI inside Tesla instead."
Note the wording difference: "ultimatum" implies expulsion. "Quit" implies voluntary departure. "Pre-calibrated" implies conspiracy. "We told him we had a plan" implies good faith.
Same event, same room, same evening. Did the man who walked out get pushed or did he choose? Depends on who you ask.
Per OpenAI's later account: Musk on the way out said he supported them trying their funding path. He just didn't think they'd make it. He'd put his energy into building AGI inside Tesla.
Musk stands up.
Doesn't slam the door. Doesn't raise his voice. Just stands there, gives Altman a long, unblinking stare.
Per multiple in-room sources to Hao, that stare contained a lot. Anger, definitely. Betrayal, obviously. But maybe something deeper, more disturbing:
Recognition.
Like the moment you realize what you thought was a window is actually a mirror, and the person in the mirror isn't you.
That 2015 blog post. The "deeply resonate" nods at Rosewood Sand Hill. The late-night text exchanges about AI doom. All those seemingly heart-to-heart resonances —
All mirrors. From day one Altman was reflecting Musk's own fear back at him, making him think they were on the same side.
Musk turns and walks out.
Nobody in the room speaks immediately. Greg takes off his glasses, cleans them slowly. Ilya stares at an equation still on the whiteboard like it's suddenly a language he doesn't recognize.
Altman picks up the iced americano, takes a sip. Lucky it was Luckin — anything else would've been watery by now.
Next morning, OpenAI gets formal notice: all committed future donations terminated.
Quick plug 🤣If you've been suffering because you can't short memes on bnbchain or alpha tokens on Binance — try youcanshortit.comFor project teams: permissionless, self-serve. Add liquidity, get a counterparty. Market dynamics, raw and direct. youcanshortit.com
Act VII: after the split — the war of two narratives
The first months after Musk left looked oddly calm.
Shivon Zilis — Musk's OpenAI liaison — joined the OpenAI board. This was a buffer in a sense: Musk was gone, but via Shivon he could still feel the room temperature. When Musk occasionally went off in private and made aggressive comments about OpenAI, Shivon helped the team "manage his emotions."
This delicate balance held for a while.
Then Musk started building xAI.
Shivon resigned from the OpenAI board. That was the signal: buffer removed. Musk no longer needed eyes inside OpenAI because he'd transitioned from observer to competitor.
What came next, traceable through Hao's investigation and OpenAI's own public statements, is a clear timeline: Musk launched a systematic, multi-front "harassment campaign" — public social media attacks, lawsuit after lawsuit, ongoing reputational damage.
OpenAI's January 2026 official response uses the word "harassment" directly. Says Musk's lawsuit is now in its fourth iteration, core purpose being to slow OpenAI down and create competitive runway for his xAI.
The most ironic part of the lawsuit: Musk in court claims he always insisted OpenAI must stay non-profit — but his own call recordings clearly show that in September 2017 he personally said to "transition from non-profit to B-corp or C-corp" and was "really excited" to push the change. He even personally created an OpenAI public benefit corp entity.
In court filings he selectively cites Greg Brockman's journal, extracts unfavorable-looking lines, systematically omits context. When the full journals dropped, they told a completely different story — not betrayal, but young people in an impossible bind trying to make morally correct choices.
But legal truth and public narrative are different things. Musk doesn't need to win the lawsuit. He needs to maintain a narrative: he's the betrayed idealist, OpenAI is the corrupted defector. That narrative gives xAI moral legitimacy and gives Musk's "anti-hero" public persona structural support.
Breaking down the narrative war:
Musk's arsenal: rounds of public social media attacks calling OpenAI a "closed-source profit-maximizing company entirely controlled by Microsoft." Lawsuit (4th amended version by Jan 2026) alleging breach of founding non-profit commitment. Selective citation of Greg's private journal, omitting context.
OpenAI's arsenal: January 2026 "The Truth Elon Left Out" public statement. Posts the full call transcripts and journal pages, color-marks Musk's lawyers' omissions. Frames his lawsuits as "harassment" and as "part of a broader strategy to gain competitive advantage for xAI." Points out Musk never actually treated OpenAI as an independent non-profit — from Autopilot to poaching Karpathy to trying to fold it into Tesla.
Karen Hao's third frame: Hao goes above the legal back-and-forth. Her core thesis isn't "who's right." It's: regardless of Musk vs Altman, both are deploying narratives that serve their own interests. Musk needs the "betrayed idealist" persona to legitimize xAI. Altman needs the "forced into commercialization" narrative to launder Microsoft's check. And in the collision of these two narratives, what actually got produced is something bigger than either of them.
Altman went to Microsoft.
First formal meeting at a low-key Microsoft SF office. Satya Nadella flew in personally. People in the room remember Nadella in his signature collarless sweater, that specific calm of the IIT-pedigree executive — not Musk's pre-launch tension, more like "whatever you say, I'll hear you out before deciding."
What Altman did to Nadella, structurally, was the same thing he did to Musk: identify the core need, become the perfect answer to it.
Nadella's need was clear: Microsoft was getting smoked by Google in AI. OpenAI was the answer.
First check: $1 billion. Eventually $13 billion.
After Musk's "between the two of us, one isn't in reality," Musk had given OpenAI 0% odds. Altman ended up making the OpenAI Foundation hold ~$130 billion of public benefit corp equity — on track to becoming the most resource-rich non-profit in history.
"Between the two of us, one of us isn't living in reality."
Years later, that line had a new answer.
Act VIII: the anxiety machine
November 30, 2022. SF, late night.
The moment ChatGPT went live wasn't technically dramatic. No rocket roar. No bell-ringing. A page just flipped from internal-test gray to public-access green. Engineer posted in Slack: "It's live." Someone responded with an emoji. Everyone went home.
Nobody saw what was coming.
Five days, 1M users. Two months, 100M users.
But the real game-changer wasn't user count. It was the specific chemical reaction this product triggered inside its users:
Anxiety.
A lawyer in Midtown drafting contracts realized ChatGPT could generate in 30 seconds what took him 2 hours. Closed the browser. Sat at his desk for 15 minutes, doing nothing.
A coder at Amazon HQ in Seattle threw a bug he was debugging at ChatGPT. Watched it return in 8 seconds the solution he'd missed all afternoon. Closed the laptop. Went to the bathroom and washed his face. The guy in the mirror looked like he'd just been told bad news.
A writing professor at a Boston university got a freshman essay so good he ran it through an AI detector. Detector said 98% AI-generated. Ran his own academic paper from the previous week through it. 74% AI-generated. He turned off the computer and sat in the dark.
This isn't normal product-launch excitement or curiosity. This is existential vertigo — "I thought only humans could do this and now machines can, possibly better than me."
The earthquake hit, with surgical precision, the highest-net-worth groups.
This is the commercial genius of the entire AI narrative.
Think back to 2016-2017 blockchain. What was the story? "Blockchain replaces banks." "Ethereum kills Visa." "Decentralization disrupts all of finance." That narrative built huge bubbles too — ICO mania, BTC at $20k. But it had a fundamental flaw:
The thing being "replaced" felt nothing.
Jamie Dimon never lost sleep over a crypto whitepaper from his JPM penthouse. Visa execs never seriously discussed Ethereum on a single earnings call. All those "ETH killers," "Visa killers," "Binance killers" — their anxiety yield was zero. When the side getting "killed" doesn't feel anxious, your story is an idling engine — noise, no torque.
AI is different.
AI's narrative isn't "replace some institution." It's "replace you." That "you" is humanity. But commercially, the smartest move is to target the highest-net-worth segment first — programmers making $200k+, lawyers billing in 6-minute increments, doctors at the top of the prestige hierarchy. When this group gets anxious, their anxiety doesn't quietly dissipate. They're information nodes: Twitter thought leaders, podcast regulars, the people media loves to interview. One SV engineer tweeting "my job might be replaced by AI" propagates 100x faster than a factory worker saying the same thing.
Anxiety transmission amplifies anxiety. Amplified anxiety drives procurement — companies don't want to fall behind, individuals don't want to be obsoleted. Procurement drives revenue. Revenue drives valuation. Valuation attracts capital. Capital trains stronger models. Stronger models manufacture more anxiety.
It's a perfect flywheel.
Its fuel isn't oil. Isn't data. Isn't compute.
Its fuel is human fear.
And critically — the people designing this flywheel know one thing: commercial selection isn't the most valuable direction. It's the highest fear-monetization-rate direction.
Have AI develop a cure for Alzheimer's? From a human welfare standpoint, maybe AI's most valuable application. But think about the anxiety yield: the beneficiaries are patients and families, their emotion is gratitude and hope, not fear. Gratitude doesn't drive arms races. Nobody's getting up at 3am to learn prompt engineering because "AI might cure Alzheimer's."
Have AI do basic physics, materials discovery, instrument design? From a developmental standpoint, 10,000x more meaningful than automating legal docs. But the audience is too narrow, net worth too distributed, anxiety propagation chain too long.
So AI's first "attack" was coding, law, finance, medical imaging, copywriting — every prestige white-collar job. Not because these fields needed AI most. Because when these workers get anxious, their fear is the most monetizable.
You feel pain → you start chasing like a maniac — buying courses, tools, subscriptions, anything claiming to keep you "from being left behind." And the people in front, watching the wave of crazed chasers behind them, also start running like maniacs — releasing stronger models, announcing bigger raises, claiming more dramatic breakthroughs.
Tech has no inherent direction. Commerce does.
Act IX: the rhythm of pain
But manufacturing anxiety is a precision craft. Too much, you crash. Too little, you're cold.
The subtlety: vendors need to maintain a precise rhythm — pain has to release continuously, but never all at once (then the story's over) and not too rarely (then you're the next blockchain).
Look at AI release cadence: GPT-3 surprised people, GPT-3.5 made them anxious, GPT-4 made them fear. Each iteration pushes one step forward — never to the finish line. Each release is an anxiety booster shot — strong enough that you think "holy shit, this time it's different," but leaves enough imperfection that you know "the next gen will be even stronger."
This is why the definition of AGI is deliberately kept vague.
Karen Hao flags this specifically in her book: because AGI has no scientific definition, the goalposts can move infinitely. If you define the endpoint, two outcomes: either you reach it — anxiety releases, narrative ends, valuation tops; or you never reach it — anxiety gets falsified, narrative collapses, bubble pops. But if you never define the endpoint? You stay in "almost there" forever. Each new model release: "we're another step closer to AGI."
The finish line stays on the horizon. You sprint forever. Anxiety never expires.
Sam Altman is a master of this. Every line from his public interviews is precision-calibrated. "We've seen surprising emergent capabilities" — vague enough to maintain mystery, specific enough to manufacture fear. "Some of GPT-4's behavior surprised even us" — simultaneously demonstrates technical uncontrollability (raises fear), implies team humility (lowers hostility), maintains AI's mystical aura (protects valuation).
Joseph Weizenbaum at MIT — inventor of ELIZA, the first chatbot in the 1960s — became one of AI's sharpest critics late in life. He said something Hao puts on the book's epigraph:
AI is amazing — but the moment you explain how it works, the magic shatters. It's just "a collection of programs."
OpenAI's business model in some sense is making sure that magic never shatters. When people think AI is a digital brain on the verge of awakening, the "replace you" narrative has power. If everyone knew it was just a statistical engine doing probability-max next-token prediction — like Ilya's whiteboard meditation that never has a confirmed answer — fear gets cut in half. So does valuation.
Mystery is the preservative for anxiety.
Act X: the empire's basement
Summer 2024. Kenya. Outside Nairobi.
In an unair-conditioned office, ~30 young people sit at desks arranged like an exam room. Each has an old laptop in front of them. Their job: data labeling. Using human judgment to teach AI which responses are appropriate, which content is harmful.
These people make less than $2/hour.
Many of them spend full days viewing hundreds of images and texts containing violence, porn, hate speech, and labeling them. One labeler told an investigative reporter he has nightmares — the images from his day chasing him into sleep. But he can't quit. In Nairobi's job market, this is one of the better jobs available.
Hao cites a story from New York Magazine: a data-labeling mom, terrified of missing the brief low-pay tasks on the platform, screams at her kid when he runs over. Cries afterward. Says she feels like a "monster" — her humanity being slowly squeezed out of her, fed to a machine she'll never use and never understand.
On the other side of the planet — Chile, near the Atacama desert — AI companies are trying to extract massive amounts of fresh water to cool datacenter servers. The communities there already face severe water shortage. Residents found out from local newspapers that someone was coming for their water.
In Memphis, Tennessee — a Southern city famous for blues, BBQ, and a deep history of racial segregation — Musk's xAI built a supercomputer center called "Colossus" in 2024. Sited in a working-class, mostly Black and brown community.
How did the community find out? They smelled gas drifting through their living rooms.
Colossus uses 35 methane gas turbines for power. The exhaust pumps directly into a community already struggling with industrial pollution. Respiratory disease, asthma, lung cancer — all already higher than national averages. Now add 35 more turbines.
When Memphis residents gathered at city hall to protest, when Chilean farmers challenged water-rights approvals in court, when Nairobi labelers quietly told their stories to journalists — none of them knew about each other. None of them knew they were on different floors of the same imperial structure.
Hao calls this "AI colonialism" and breaks it into four pillars — resource extraction, labor exploitation, physical extraction, hierarchy logic — that map exactly onto historical colonial empires.
Anxiety sells up. Pain shifts down.
The upper architecture is SV magic narrative + trillion-dollar valuations. The lower foundation is the invisible global supply chain — the people whose net worth is too low, whose anxiety doesn't pay, whose pain is a rounding error in the commercial model.
Worth flagging: on this dimension, Hao's narrative and OpenAI's legal filings don't have "two versions." OpenAI's official statement focuses entirely on its legal fight with Musk — who said what, who betrayed whom, who has authority over what. Its narrative boundary is the SV boardroom and the Delaware court. Hao's narrative penetrates several continents below that. The Nairobi labelers, the Chilean water, the Memphis air — none of these people, none of these places appear in OpenAI's statement. Not even once. This isn't an oversight. It's a structural difference in field of vision. When you're litigating a trillion-dollar empire, the colonies are out of frame by definition. What Hao did was turn the camera toward what was excluded.
This is the empire's full structure.
Epilogue
That February 2018 night, when Musk walked out of Pioneer Building, the SF sky was one of the unremarkable ones — turned gray-yellow by office park and tower lights, not a single star visible.
He pulled out his phone. Mission Street had occasional cars passing, tire-on-wet-pavement sound like a low sigh.
He thought he was losing control of a company. He didn't know he was losing definitional power over an entire narrative.
From that moment, the AI story stopped being "how do we make AI safe" — that was Musk's story, with stance, lines, and blind spots. It became "how AI will reshape everything" — that was Altman's story. No endpoint, no lines, just precisely calibrated rhythm and a horizon that retreats forever.
But the facts — Greg's late-night journal entries, the September 2017 three-way call recording, every email surfaced through legal discovery — are messier than either side's narrative.
Musk isn't a pure victim. He pushed for-profit conversion himself. Demanded full control. Wanted his kids to inherit AGI. Wanted OpenAI as a Mars-program puzzle piece. Treated it as Tesla's tech outsource shop while it was still a non-profit. In court he sliced Greg's journal to construct the "betrayed" narrative, omitting every line where he himself had championed the conversion.
Altman isn't a pure conspirator. Greg's journals show painful moral calculation at every step. They rejected Musk's terms precisely because they didn't want to fake-accept and quietly reverse. Ilya literally felt morally obligated to make non-profit work.
But what Hao saw — above the legal fight — is another layer of reality: regardless of who's right or wrong, what did this war between two men actually produce?
A global anxiety flywheel.
Musk launching xAI, building Colossus, polluting Memphis air with 35 gas turbines — he thinks he's counterattacking Altman. Altman taking Microsoft's $13B, dropping stronger models in waves — he thinks he's executing the mission. But the methods they're using — bigger compute, faster models, harder deployment — are structurally identical.
A man who believes in fear and a man who sells fear, both ended up feeding the same machine.
And right now that machine is running at full speed across the planet.
In SF towers, it exists as trillion-dollar valuations. In NY law firms, it exists as a partner staring blankly at ChatGPT-generated contracts for five minutes. In Nairobi labeling offices, it exists as a young man going home and throwing up after a full day of extreme violence imagery. In Memphis communities, it exists as an old person closing the windows but still smelling gas. In drought-hit Chilean villages, it exists as a well dropping another three inches.
It doesn't care if you're a coder or a labeler. Doesn't care if you're in SV or Nairobi. Doesn't care if your anxiety is about unemployment or breathing.
It calculates one thing only:
Can your fear be turned into money?
If yes — welcome aboard. You're a user, a customer, a positive number in the valuation model.
If no — you're the fuel. Your data, your labor, your water, your air, all quietly extracted, all converted into invisible kinetic energy for the flywheel.
And the man who in 2015 wrote "AI is the biggest threat to humanity," and the man who in 2018 walked out in anger — neither of them stopped this flywheel.
Both became part of it.
This piece is built on three source categories:
(1) Karen Hao, "Empire of AI: Dreams and Nightmares in Sam Altman's OpenAI" (May 2025), based on 300+ interviews including ~90 current/former OpenAI employees, plus her public appearances on Democracy Now!, CBC Radio, Stanford GSB, NPR Book of the Day, etc.
(2) OpenAI's official statement "The Truth Elon Left Out," published January 16, 2026, including the full September 2017 three-way call transcript, Greg Brockman's original journal entries, and point-by-point rebuttals of Musk's selective court citations.
(3) Elon Musk v. OpenAI breach of contract case (4th amended version as of January 2026) and its legal discovery documents.
Some scene details and dialogue are literary reconstructions built on the above factual framework. Sections marked with "two views" honestly present how different sources read the same event differently — the reader decides.
加密市场过去 5 年最反常的事:现货跟着期货走,而不是期货跟着现货走。你看空一个山寨——做了功课、卖出现货——价格纹丝不动。定价那个币的不是你的真实卖单,是 Binance 的合约多头、是项目方用资金费率烧空头的那只手。
真实卖盘输给杠杆赌徒。做对方向的人,没有话语权。
youcanshortit 要把做空权还给市场:借真币,砸真池子,让一个山寨在 PancakeSwap 上真的跌下去。3000U,6 天,可以把一个币砸下去 -25%。
下面这篇手册,把这件事的每一步都讲清楚——从选择标的、开仓、监控、到平仓。
写在前面:为什么这篇文章值得你认真看完
如果你是个炒山寨币的散户,大概率经历过这样的场景:
某个币明显在派发出货,K 线已经走出顶背离,链上数据显示前十大地址在悄悄出货——你心里很清楚,这个币要跌了。但是你能做什么?
上 Binance 开合约?这种小币种根本没合约
上 Hyperliquid?深度太薄,资金费率经常打到 -2%,你还没等到下跌就被费率烧光了
强行做空有合约的小币?参考 ALPACA、TRB 这些案例——你以为的"价值回归",最后变成项目方联合大户的逼空盛宴
于是你只能眼睁睁看着自己看空的币慢慢出货,最后留下一地接盘的散户。
youcanshortit.com 解决的就是这个问题。
一、核心机制:你不是看客,你是参与者:你不是在"赌"价格下跌,你是在"造成"价格下跌
这是 youcanshortit 和所有合约平台最本质的区别,也是这篇教程要让你彻底理解的一件事。
合约做空是怎么工作的?
你在 Binance 开一个 BTC 空单,平台撮合一个开多单的对手盘,双方对赌。现货市场上一枚 BTC 都没动。你的盈亏完全取决于现货市场最终价格往哪边走——而你只是个旁观下注的人。
更糟糕的是:
现货价格如果不动,你每 8 小时还要付资金费率
项目方拉一波现货,期货空头集体爆仓,你的"看空判断"根本没机会兑现
youcanshortit 是怎么工作的?
完全不一样。流程是这样的:
你在 youcanshortit 开空 → 平台帮你借入这个币
平台直接把这些币砸到 PancakeSwap 的真实盘口上卖出
真实的卖单,真实的成交,真实的价格下跌
你想平仓时 → 平台从 PancakeSwap 用更低的价格买回这些币还掉 (注意这个时候:价格会上升)
中间的差价就是你的利润
注意第二步——这是关键。你的空单不是和谁对赌,你的空单就是 PancakeSwap 上一笔真实的卖出。
一个容易被误解的细节:youcanshortit 的"可借贷数"看起来小,但不代表滑点就高
当你在 youcanshortit 看到某个币的"可借贷数"显示为 3000U、5000U——你的第一反应可能是:"这点钱够干啥?"
这是新用户最常见的误解。让我把机制讲清楚:
youcanshortit 上的"可借贷数"是平台愿意借给你做空的代币上限——它是其他流动性提供者的借贷流动性
你借出来的代币,实际成交是发生在 PancakeSwap 的现货池里
因此你的滑点 = PancakeSwap 那一刻的池子深度决定的滑点
举个例子:
某 BSC 山寨币的 PancakeSwap 流动性池有 200 万美金。你在 youcanshortit 借出 3000U 的代币去砸——按 AMM 的恒定乘积公式估算,3000U / 200万 ≈ 0.15%,实际成交滑点大概只有 0.3-0.5%。这是非常干净的执行成本,完全不影响你利润空间。
也就是说:youcanshortit 的"可借贷数" ≠ 你的"滑点损失"。前者是平台的借贷上限,后者取决于你做空标的在 PancakeSwap 上的真实池子深度。这两件事是分开的。
只要你选的标的在 PancakeSwap 上有合适的流动性深度(这是后面"选择标的"那节会讲的重点),3000U 这个看起来不大的额度,已经足够撬动飞轮——而且滑点不会成为你的对手。
二、为什么这个机制对散户特别友好:跟风效应
讲到这里,重点来了。散户在现货做空里,反而比大户更有优势——这听起来反直觉,但你想清楚下面的逻辑就明白了。
山寨币的世界是这样运作的
现货盘扣流动性差,一笔几千美金的卖单就能砸下去 3-5%
链上交易公开透明,其他人能实时看到大单卖出
山寨盘的散户 95% 都是趋势交易者——看到价格下跌就跟卖
项目方接盘需要真金白银——他们的弹药是有限的,或者说他们的弹药成本也不低
现货做空的"飞轮"
注意比例:你只触发 1/4,市场情绪帮你完成另外 3/4。如果换更深的山寨币市场或者更紧的派发盘,这个放大比可能去到 1:7 甚至更高。
换句话说:你不是在预测市场,你是在影响市场。
你只贡献第一推,剩下的市场自己完成。
合约做空你只能祈祷价格跌;现货做空你用自己的资金亲手推动价格下跌,然后让市场情绪帮你完成剩下的 70%。
这是为什么传统金融里大空头(Citron、Hindenburg)的核心打法不是默默做空,而是做空 + 发研究报告 + 让市场跟着自己走。youcanshortit 把这个原本只有对冲基金才能用的玩法,给了散户。
在youcanshortit.com,你也可以成为大KOL。
三、实操教程:你的第一笔现货空单
准备工作
你需要:
一个 BNB Chain 链上的钱包
钱包里有一些 BNB 当 gas
一些稳定币(USDT/USDC/U)做保证金
步骤一:连接钱包
打开 youcanshortit.com,点右上角 "Connect Wallet",选你的钱包。确认网络是 BSC 主网。
步骤二:选择做空标的
这一步是技术活,决定你赚不赚钱。
适合做空的币长什么样:
近期暴涨过(30 天涨幅 > 100%),但成交量在递减
PancakeSwap 上的流动性池有 30 万美金以上(保证你能砸出价格冲击,又不至于完全没人接)
链上前 20 大持仓地址占比 > 60%(说明筹码集中,控盘者要出货时跌得最猛)
即将解锁、Twitter 热度衰减、生态没有新进展
避免做空的币:
Pancakeswap的现货流动性池 < 5 万美金(你一卖就把池子打穿,滑点太大)
项目方持续增持的(你在和庄硬刚)
短期内已经跌了 50%+(容易遇到反弹逼空)
步骤三:开仓
在搜索框输入代币合约地址或名称
选择杠杆倍数(目前只支持0.8x)后续会支持 5 - 10x)
输入保证金金额
平台会显示:
预计借入数量
预计在 PancakeSwap 卖出后的成交均价(含滑点)
强平价格
借币利率(年化)
确认后签名交易
这一刻,平台已经替你在 PancakeSwap 上完成了真实的卖出。
步骤四:监控
打开你的仓位面板,你会看到:
当前标记价格(来自 PancakeSwap 实时报价)
你的浮动盈亏
借币累计利息
距离强平价格的距离
重要提示: 现货做空的价格冲击在你开仓那一瞬间就发生了,所以你的开仓价 = 你已经成功砸出来的低价。如果开仓后价格快速反弹,说明有人接盘——这种情况要尽快止损。
步骤五:平仓
什么时候平仓?三种情况:
达到目标盈利:比如目标是 -15%,到了就走
价格反弹超过开仓价 3-5%:止损出场
链上出现大额买入:可能有人在抄底,赶紧跑
平仓时你点 "Close Position",平台会从 PancakeSwap 买回等量的代币还掉借款。如果价格已经下跌,买回的成本低于你卖出时的收入,差价就是你的净利润(扣除借币利息和 gas)
四、三个最佳的开空时机
时机一:解锁前夜
很多山寨币有线性解锁机制。解锁前 3-7 天是最佳做空窗口——团队和早期投资者准备出货,价格通常会先上涨吸引接盘,然后崩盘。
操作要点:
提前 5 天关注解锁日历(Token Unlocks 网站)
看解锁占流通量的比例,> 5% 的值得做空
配合链上 marker:观察项目方钱包是否往交易所地址转账
时机二:拉盘后的滞涨
某个币突然 24 小时暴涨 50%+,但第二天成交量明显萎缩、价格横盘。这是典型的派发顶部信号——大户已经吃饱了,正在等散户接盘。
操作要点:
看 K 线是否出现长上影
看持仓地址数变化(暴涨期间地址数大增 = 散户冲进来了)
看 KOL 喊单密度(当 Twitter 上人均推荐时,往往就是顶)
时机三:技术破位 + 链上异动
价格跌破关键支撑(如 30 日均线、横盘平台底部),同时前 10 大地址中有人转出到交易所——这是双确认信号。
操作要点:
用 gmgn / Binance AI的skills设置大户地址监控
等破位 + 链上异动同时发生才入场
第一笔仓位不超过总弹药的 30%,破位确认后再加仓
五、风险与注意事项
1. 借币利率
借币是有成本的,年化大概在 5-30% 之间,热门币种可能更高。这意味着你不能长期持仓——现货做空是短线武器,不是长线配置。
理想持仓周期:几小时到 3 天。超过一周还没盈利,要认真考虑离场。
2. 强平风险
杠杆倍数越高,强平价格越近。新手务必:
杠杆从 2x 起步
保证金留足够缓冲
不要把所有钱投一个仓位
设好心理止损线,到了就走,不要赌
3. 反向逼空
虽然现货做空比合约做空更难被逼空,但不是不可能。如果项目方铁了心拉盘——他们在 PancakeSwap 上买,你在 PancakeSwap 上空——这是一场资金对决,弹药多的赢。
所以:不要做空有强庄背景且账上有大量稳定币的项目。
4. 滑点
流动性差的池子,你开空和平仓时都会吃滑点。开仓时平台会显示预计滑点,超过 3% 就不要做了——你的预期收益可能还不够覆盖摩擦成本。
六、最后说一件最重要的事
合约做空的世界里,散户是燃料——你的爆仓是大户的盈利。
现货做空的世界里,散户是推手——你的卖出是其他散户的恐慌信号,你的获利来自整个市场的跟随反应。
这是一个完全不同的游戏。
你不再是被动等待价格下跌,你是主动制造下跌的人。山寨币市场长期由项目方和庄家通过拉盘控制叙事——youcanshortit 第一次给了散户对等的武器:在现货层面真实地表达看空观点,并且让这个观点本身就推动市场。
这不是赌博,这是价格发现。
而做这件事的,第一次不是华尔街的对冲基金,而是你。
想了解更多策略和案例分析,关注 youcanshortit.com
2020 年 3 月 12 日,BitMEX 的老黑做了一个违背祖宗但拯救世界的决定——切断自家服务器的网络连接(aka拔网线)。对外公告说是"遭到 DDoS 攻击"。但真相到底是什么呢?!
真相是:订单簿上只剩下 2000 万美元的买盘,面对的是 2 亿美元的待执行清算卖单。如果不断网,BTC 合约价格会被清算引擎自己砸到零。
那一刻,整个加密永续合约市场离系统性崩溃只差几分钟。
永续合约今天所有看起来"理所当然"的精密机制——标记价格、阶梯式清算、U本位、组合保证金——都是在那一刻之后,被迫重写出来的。
引子:一个沉睡二十年的构想
1993年,罗伯特·希勒 (Robert J. Shiller) 提出了一种奇特的衍生品设想——没有到期日,不需要实物交割,价格通过外部数据源锚定,多空双方按某种费率互相支付。他想用它来对冲房地产市场的流动性风险。在那个年代,这是一种典型的”学术上优雅、工程上不可能”的产物:传统金融的清算基础设施太陈旧,监管框架太僵硬,没有任何一家交易所愿意触碰一份”永不到期”的合约。
这个想法在象牙塔里睡了整整二十三年。
2016年5月13日,BitMEX把它从故纸堆里挖了出来,浇上比特币的燃料,点着了。
那一天上线的XBTUSD永续合约,没有人意识到它会在十年后吞下整个加密市场93%的衍生品流量。它当时更像一个技术实验——给一群不怕死的极客提供的100倍杠杆玩具。但正是这个玩具,在接下来的十年里经历了数百次危机、爆仓、操纵、规则被武器化又被修补的迭代,最终演化成了一台每日处理近2000亿美元流量的全球定价机器。
这篇文章想回答一个具体问题:这台机器的每一个齿轮,是怎么长出来的?
答案不是工程师在白板上画出来的。每一颗齿轮背后都站着一场具体的灾难。
第一章 创世:定价三件套与币本位的原罪(2016–2018)
希勒构想的工程化
永续合约面对的根本挑战只有一个:没有到期日就没有”强制收敛点”。传统期货到了交割日必然回归现货价格,但永续合约如果不设计专门的锚定机制,其价格将沦为纯粹的投机漂移物。
BitMEX给出的解法由三个互相咬合的组件构成:
指数价格抓取多家外部现货交易所的成交价加权平均得出,是整个系统的”物理锚”。它的设计假设是:即使作恶资金能污染单一数据源,也很难同时污染所有数据源。
标记价格则是”清算锚”。它以指数价格为基础,叠加一个经过EMA平滑处理的期现基差:
Mark price = Index price + EMA (Basis)
强平引擎只认标记价格。盘口上瞬间的”插针”会被EMA平滑掉,不会传导至清算判定——这是对抗”插针猎杀”的核心机制。
资金费率是让合约价格回归指数价格的”引力”:
F = P+ clamp (I−P, −0.05%, +0.05%)
其中 P 是溢价指数,I 是固定利率部分(0.01%)。当合约升水时F为正,多头向空头付费,抬高做多成本;贴水时反之。BitMEX最初设定每8小时结算一次,单次上限±0.75%。
这套三件套看起来简洁优雅,但它的每一个参数都藏着一个隐含假设。0.01%的固定利率反映了”持有稳定币比持有加密资产存在微小利率优势”的经济判断——这也是后来BitMEX研究中那个著名”结构性锚”(The Anchor)效应的源头。8小时的结算周期是盘面流动性和服务器计算能力的折中。±0.75%的cap是对”极端偏离”的一种相对保守的估计。
这些假设在市场平稳时都成立。但市场从来不会长期平稳。
币本位反向合约的双刃剑
早期永续合约面临一个现实限制:稳定币生态还没成熟。USDT的流通量在2018年初才刚刚突破20亿美元,远不足以支撑衍生品市场的保证金需求。交易者手里只有BTC,也只能用BTC做保证金。
这催生了”币本位反向合约”——合约以USD标价,但保证金和盈亏都用BTC结算。其收益公式是非线性的:
PNL (BTC) =Contracts x (1 /Entry - 1/Exit)
在牛市中,做多者同时吃到合约利润(BTC数量增加)和BTC本身的升值,形成双重乘数——这是早期造就无数暴富神话的发动机。但盈亏同源:在暴跌中,合约亏损和保证金贬值同频共振,形成”死亡螺旋”。一个10倍杠杆的多头,在BTC下跌10%时不仅合约浮亏100%,保证金的法币价值也同步缩水10%——两重打击叠加,清算引擎触发得比理论模型快得多。
币本位 vs U本位:同一笔仓位的命运对比(10x杠杆做多BTC,价格下跌10%)
这个漏洞在2020年被限放大,但它第一次真正吓到市场,是在2018年8月。
第一堂课:OKEx的50000 BTC与”社会化回拨”
2018年8月3日,OKEx(现OKX)的BTC季度交割合约上出现了一笔名义价值约50000 BTC(按当时价格约3.6亿美元)的巨型多头仓位。这笔仓位的持有者显然对行情的判断出了严重问题——BTC价格一路下跌,最终触及其清算线。(https://www.okx.com/zh-hans/help/announcement-on-the-investigation-and-handling-of-btc-contract-abnormality-warehouse-crossing-receipt)
OKEx的风控系统在那一刻面临一个两难:
市价清算意味着把5万个BTC的卖单砸入一个日均深度仅有几亿美元的盘口。这会瞬间击穿订单簿,导致清算价格远劣于破产价格(破产价差产生的亏损由交易所承担),并通过连锁反应引发一波又一波的中小仓位爆仓。
不清算意味着违反规则,动摇系统的公信力。
OKEx最终选择了当时行业内的”标准工具”——社会化回拨(Socialized Clawback):把这笔巨型穿仓造成的系统亏损按比例摊派给所有本周盈利的交易者。那一周,大量做空的交易者赚到了钱,然后眼睁睁看着自己账户里的利润被交易所按比例削减了一部分。
社区的反应是愤怒。
这个机制的问题在于它把风险从”冒险者”转嫁给了”无辜者”。一个做ETHBTC空头赚了钱的交易者,可能因为完全与他无关的某个BTC多头的爆仓而被扣利润——这违背了交易的最基本伦理:你只对自己的决策负责。
这次事件直接推动了行业的三项改革:
第一,引入仓位上限(Position Limit)。单一用户的持仓不能超过盘口承载能力的某个比例——“大而不能倒”的风险被从源头切断。
第二,建立规模足够大的风险准备金池(Insurance Fund)来吸收穿仓亏损,而不是摊派给用户。
第三——这是故事真正精彩的部分——OKEx被迫放弃社会化回拨,转向早在几年前就已经被火币(Huobi)发明并验证过的方案:自动减仓系统(ADL)。
这里有一个经常被忽视的历史细节:ADL不是BitMEX发明的,是火币发明的。 早在2014–2015年间,火币(与当时的OKCoin并列)已经主导了加密货币的交割期货市场。正是在那段时期,火币为解决穿仓亏损的公平分摊问题,设计出了基于”盈利百分比×有效杠杆”排序的自动减仓算法。2016年BitMEX推出XBTUSD永续合约时,其ADL机制是直接照搬火币的设计并加了一些微调——这一点在BitMEX自己的官方博客(2025年的《Adapt or Die》一文)中被明确承认:
“We copied the Huobi ADL mechanism but made a few tweaks.” (我们照搬了火币的ADL机制,只是做了一些小调整。)
ADL与回拨的本质区别,在于损失分配的精确性。回拨是大锅饭,所有赚钱的人都要均摊。ADL则基于一套精确制导的排序算法:
Ranking score = PNL % / Effective %
只有那些”使用最高杠杆且赚取最多浮盈”的对手方账户才会被强制平仓,用他们的盈利单来承接爆仓用户的破产单。低杠杆、低盈利的普通交易者不受影响。
社会化回拨 vs ADL:同一场穿仓危机的两种损失分配哲学
在2018年之前,BitMEX和火币都已经采用了ADL。唯独OKEx坚持使用更简单粗暴的社会化回拨——直到那笔50000 BTC的仓位把整个体系推到了崩溃的边缘,它才被迫在事后转向ADL。至此,回拨被彻底扫入历史。
这段历史有一个颇具启发性的意味:在加密衍生品演进史里,最关键的清算机制创新是由一家中文交易所在BitMEX发明永续合约之前就完成了的。BitMEX作为永续合约的发明者享有历史地位,但永续合约能够生存至今的关键风控齿轮之一,其真正的发明者是火币。
第二章 清算机制的成人礼:312与U本位的降生(2019–2020)
从全仓屠杀到阶梯式手术
2018年之前,几乎所有交易所的清算逻辑都极其粗暴——一旦触及维持保证金线,整个账户的所有仓位都以市价强平。
这带来两个系统性问题。一是过度清算:一个持有1000万美元仓位的大户,可能只需要平掉200万就能脱离危险区,但系统无差别地把1000万全部砸出。另外那800万的”过度清算”不仅对用户不公,更制造了巨大的盘口冲击。二是级联效应:大户爆仓产生的市价卖单砸穿盘口,触发更多中小仓位的清算线,形成瀑布式崩溃。
阶梯式强平(Partial Liquidation)是对这一问题的工程解决方案。它的核心思想是把仓位按名义价值分档,每档对应不同的维持保证金率:
(示意数值,不同交易所实际参数不同)
当清算触发时,系统先平掉一部分仓位,让账户的剩余名义价值降到更低档位,从而享受更低的维持保证金率。如果降档后账户已经恢复安全,清算就此停止,用户保留剩余仓位。这种清算模式大幅降低了过度清算和级联崩溃的概率。
当清算触发时,系统先平掉一部分仓位,让账户的剩余名义价值降到更低档位,从而享受更低的维持保证金率。如果降档后账户已经恢复安全,清算就此停止,用户保留剩余仓位。这种清算mos大幅降低了过度清算和级联崩溃的概率。
Bybit和Binance率先在2019年前后全面普及了这套机制。但这套机制能不能扛住真正的极端行情,要等到2020年3月12日才见分晓。
“312”:永续合约的成人礼 ——币本位转向U本位
2020年3月12日,新冠疫情失控叠加原油价格战引发全球恐慌性抛售。比特币在十几个小时内从约7800美元腰斩至3800美元,创下单日最大跌幅纪录。
这场灾难暴露了当时衍生品市场的三重系统性缺陷。
第一重,币本位合约的自反性崩塌。 散户用BTC做多BTC合约,币价暴跌时合约亏损与保证金贬值同频共振,清算引擎被加速触发。这不是某几个人的问题,而是整个市场结构的问题——币本位合约在极端下跌中,天然具有加速自身崩溃的动力学特性。
第二重,清算级联与做市商恐慌性撤退。 数亿多头头寸被系统接管后,大量市价卖单倾泻入盘。做市商面对单边倾泻的流动性需求直接撤离——这不是技术问题,而是商业理性:在一个正在自由落体的市场中双边报价等于自杀。流动性被抽干后,BitMEX合约价格一度比Coinbase现货价格低500美元。这意味着连”标记价格跟指数价格”的锚定关系在极端情境下都可能失效。
第三重,底层公链网络的瓶颈阻断套利修复。 500美元的期现价差本应在几分钟内被套利者抹平——在链上把BTC转到BitMEX做多,同时在Coinbase做空,几分钟内锁定无风险利润。但那一天,以太坊Gas费飙升至数百Gwei,比特币网络严重拥堵。套利者看得到价差,却无法完成资金调拨。物理层面的网络瓶颈扼杀了金融层面的自我修复能力。
312事件的三重死亡螺旋:
最绝望的时刻,BitMEX订单簿上仅剩约2000万美元买盘,却面对超过2亿美元的待执行清算卖单。如果不干预,合约价格将被砸至零。
BitMEX的选择是物理断网——以”遭受DDoS攻击”为由强行宕机(aka拔网线)。这一断网阻止了一场几乎确定的系统性崩溃。也标志着BitMEX作为行业领导者时代的终结。
制度遗产:U本位合约的全面接管
312之后,行业做了一个决绝的选择:彻底抛弃币本位反向合约作为主流产品。
U本位线性合约(以USDT或USDC作为保证金和结算单位)迅速崛起。它的收益公式是朴素的线性关系:
PNL (USDT) = Contracts x (Entry - Exit)
保证金资产(USDT)与合约标的彻底解耦——BTC暴跌时你的USDT保证金不会跟着贬值,双死亡螺旋被从根基上切断。
数据上看,到2021年底,U本位合约在全网永续合约中的交易量占比超过85%,币本位合约则退居为一种”特殊产品”,主要服务于那些持有大量BTC现货、希望用币本位做对冲的长期持有者。
312不仅改变了合约类型的市场格局,更深远的影响是让”风险工程”第一次真正成为了CEX衍生品产品设计的核心学科。阶梯式清算、ADL、多数据源指数价格、EMA窗口优化、组合保证金——几乎所有后来成为行业标准的机制,都是在312之后的两三年内密集落地的。
这是加密衍生品的成人礼。
第三章 机构入场与资本效率革命(2020–2023)
从”赌场”到”套利机”
312之后的牛市周期(2020–2021)带来了一个结构性变化:机构资本开始把加密衍生品市场视为一个可以严肃配置的资产类别。
这个变化最早从做市商开始。Wintermute、Jump Crypto、GSR等顶级加密原生做市商以及从传统金融转型而来的高频交易公司大规模进入CEX的永续合约池。他们不做方向性赌博,而是做两件事:为盘口提供双边流动性赚取价差,以及做期现套利(在现货做多、在永续做空)赚取资金费率。
做市商和套利基金的大规模入场带来了三个可量化的效应:
机构入场的三重量化效应(2020–2023):
效应一:资金费率被”夹住”。 2020年之前,BTC的资金费率经常出现每小时±0.1%以上的极端值,对应年化可达数百甚至上千。2022年之后,BTC资金费率的98%时间都停留在年化±20%以内——这不是市场变得”理性”了,而是套利机器人把任何显著的偏离都瞬间抹平了。根据BitMEX的研究,极端资金费率出现的频率从2016年到2023年下降了约90%。
效应二:盘口价差被压缩。 2019年BTC永续合约的1档买卖价差通常在0.5–1个基点(bps),到2023年这个数字被压缩到0.1 bps以下。对大资金来说,进出场的摩擦成本被压缩了一个数量级。
效应三:OI的绝对量级跃升。 全网BTC永续合约的持仓量从2019年底的约20亿美元,跃升至2020年底的约90亿,2021年末峰值突破280亿美元。仅仅两年时间,OI增长了一个数量级。
组合保证金:追平华尔街的最后一步,以及Bybit的弯道超车
机构资本愿意入场到什么深度,很大程度上取决于资本效率。早期的逐仓保证金(Isolated Margin)把每笔仓位的资金物理隔离,资本效率极低。全仓保证金(Cross Margin)打通了账户内资金,但仍然把不同仓位的风险简单加总——对于期现套利这样的”多空对冲”组合,它”看不懂”两笔仓位构成了Delta中性,依然要求双份保证金。
保证金体系的三代进化:资本效率的跃升
组合保证金(Portfolio Margin, PM)是这个问题的终极解决方案。 它引入了类似传统CME交易所SPAN(Standard Portfolio Analysis of Risk)或VaR(Value at Risk)的综合风险评估方法:系统不再简单加总各仓位的保证金,而是构建一个多维情景矩阵(价格±5%/±10%/±15%,波动率±25%等),在每个情景下计算整个投资组合的净亏损,取最坏情景作为保证金需求。
对一个现货持有100万BTC、永续做空100万BTC的期现套利仓位:
差距是数倍到数十倍。
这里必须讲一个弯道超车的故事:PM是Bybit从二线交易所跃升至第一梯队的”弯道超车”关键。
Bybit的弯道超车时间线(2022–2026):
2022年6月15日,Bybit推出Portfolio Margin模式(集大成者其实是FTX),起步覆盖USDC结算的永续与期权产品。两个月后的8月,Bybit又推出了统一交易账户(Unified Trading Account, UTA)——把原本分隔的现货、U本位、币本位、期权账户打通到一个资金池里,所有头寸的保证金需求在一个全局风险矩阵下统一计算。
当时正值LUNA崩盘后的深度熊市,机构做市商和量化基金对资本效率的敏感度前所未有地高——一个能把期现套利保证金需求压缩接近零的交易所,就是能比竞争对手多跑几倍策略规模的交易所。Bybit用PM+UTA这套组合拳,在短短一年内从OKX之后的”第二梯队”中拔地而起,吸收了大量原本属于其他平台的机构做市流动性。今天看Coinglass的数据,Bybit的OI/交易量比值(0.71)明显高于Binance(0.47)和OKX(0.28),这个结构性的差异正是当年PM先发优势的延长线——Bybit沉淀了更多的专业套利持仓,而不是单纯的散户换手。
Binance、OKX在此后陆续推出各自版本的组合保证金和统一账户跟进,但Bybit在时间窗口上已经把机构用户的心智占据了。到2023年,组合保证金在头部CEX全面落地,成为VIP用户和机构用户的标配。
它意味着加密CEX的保证金效率,在这一刻正式追平甚至超越了传统华尔街主经纪商(Prime Broker)的水平——这是机构资本大规模入场的最后一块基础设施拼图。而拿走这块拼图最大红利的,是Bybit。
双层市场的诞生
有意思的是,机构的主导并没有让散户消失,而是让市场”分层”了。
2023年之后,一个稳定的双层市场结构形成:
上层:BTC/ETH等主流资产。 机构基差套利和量化做市主导流动性。资金费率被算法牢牢夹在正常区间内。散户的方向性赌博几乎不可能长期从中获利——他们在这里拼不过机器人。根据Wintermute的行业报告,机构投资者将其67%的仓位集中在BTC和ETH永续合约上。
下层:山寨币、Meme币、妖币。 散户的主战场。机构套利资金不愿意进入(流动性太薄、预言机太脆弱、风险回报不匹配),这里变成了庄家和散户之间赤裸裸的博弈。极端资金费率、剧烈波动、频繁爆仓都发生在这里。
这个分层结构一直延续到今天,并且还在加深。
第四章 资金费率的武器化时代(2023–2025)
TRB:教科书级的逼空案例
2023年末,一个名为TRB(Tellor Tributes)的预言机项目代币在币安永续合约上上演了一出足以写进教科书的逼空战。
剧本是这样展开的:
第一步,现货控盘。 巨鲸先在现货市场悄悄吸筹,取得TRB流通盘的绝对控制权。这一步在公开市场上看不出异常,因为每一笔买入都分散、缓慢。
第二步,制造合约深度贴水。 巨鲸开始用少量资金在现货端快速拉盘。由于合约市场的散户对TRB的基本面持怀疑态度(项目本身在当时并无明显利好),大量散户在合约端蜂拥做空,试图”抓顶”。结果是合约价格显著滞后于现货价格,形成深度贴水,触发极度的负资金费率。
第三步,资金费率抽血。 当时的规则下,空头每8小时要向多头支付巨额费率。而多头的主力持仓者正是巨鲸本人——他一边在现货端拉盘制造账面浮盈,一边通过资金费率每8小时从空头口袋里直接掏钱。
第四步,轧空螺旋引爆。 价格持续上涨最终触发空头保证金耗尽。清算引擎的市价买单涌入盘口推动价格进一步上涨,触发下一轮空头清算——经典的正反馈循环。跨年夜,TRB价格一路冲到约600美元的历史高点,随后瞬间雪崩回落。单日全网爆仓超过7000万美元。
TRB事件暴露的核心问题是:资金费率机制在高控盘、薄流动性的场景下,从”价格收敛工具”异化为”定向抽血管道”。 它本应惩罚偏离市场均衡的一方,但在庄家人为制造的”假均衡”下,它惩罚的变成了对市场基本面判断正确的一方。
币安的紧急反应是调整规则——将长尾资产的资金费率结算频率从8小时缩至4小时甚至1小时,并将单次费率上限从±0.75%放宽至±2%甚至±3%。 设计意图是通过大幅提高持仓成本,迫使极端偏离快速收敛。
这个反应有效地抑制了后续类似剧本的规模——但它本身也成了一把双刃剑。
ALPACA:规则本身被武器化
2025年4月,币安宣布将下架ALPACA Finance的现货和永续合约交易对。按常识推理,下架意味着流动性枯竭和项目边缘化,价格理应暴跌。大量交易者基于这个”共识”在永续端疯狂做空。(参见:https://x.com/agintender/status/1954160744678699396?s=20)
然后价格反而飙升了10倍以上。
事情是这样发生的:
第一层,下架公告制造的”确定性幻觉”。 当所有人都认为价格”一定会跌”时,空头仓位在合约端极度拥挤,多空比严重失衡。资金费率因深度贴水被推至极端负值。
第二层,流通盘的致命枯竭。 下架公告发布后,理性的长期持有者和做市商开始撤离,现货流动性急剧萎缩。此时,只需要极少量资金就能在现货端推动指数价格大幅上涨。 有组织的资金精准利用了这个真空窗口。
第三层,升频机制的”反向助攻”。 面对异常波动,币安按照TRB事件后的既定规则启动了动态资金费率升频。每小时高达百分之几的费率抽血,本来是为了逼极端偏离快速回归——但在ALPACA的场景下,它变成了加速空头失血的助燃剂。空头的保证金被双重夹击:一方面是价格上涨的浮亏,另一方面是升频机制下的费率失血。
第四层,轧空螺旋引爆。 空头保证金耗尽触发清算,清算引擎的买单推动价格继续上涨……和TRB如出一辙。
ALPACA事件的深远意义在于,它暴露了一个此前被忽视的机制悖论:交易所的风控规则本身,可以被当作攻击向量。 升频机制的设计假设是”市场参与者会对高成本做出理性退出反应”。但在下架公告制造的极度共识面前,空头没有理性退出的空间——他们把下架当成了”必然下跌”的定价前提,规则的”惩罚”反而把他们推得更深。
事件之后,行业引入了下架过渡期的精细化管理:下架公告发布后,先大幅降低杠杆上限(如从20倍降至5倍),分步缩减持仓上限,停用资金费率升频(恢复标准8小时结算),并在最终下架前用标记价格强制撮合剩余仓位平仓。这套组合拳的核心思想是:在流动性逐步枯竭的过程中,同步收紧所有风控参数,不给任何一方在最后真空中博弈的空间。
MYX、COAI、AIA:妖币生态的结构性漏洞
TRB和ALPACA是轰动性的单点事件,但2024–2025年真正的常态化风险来自一批市值仅数百万至数千万美元的微型代币——MYX、COAI、AIA等。这些”妖币”的共同特征构成了一个教科书级的结构性漏洞集合:
极端的流动性不对称。 现货日均交易量可能只有几十万美元,但永续合约的名义持仓量(OI)因杠杆放大可达现货市值的数倍甚至十数倍。合约市场的尾巴开始摇动现货市场的狗。 合约上一个中等体量的清算事件,其冲击就足以让现货价格移动数个百分点。
指数价格的脆弱性。 这些代币的现货交易可能只集中在一到两家交易所。指数价格的多源加权保护机制失效——庄家只需在一两个现货盘口动用极少资金,就能直接拉动指数价格。
资金费率的极端摆动。 由于机构套利资金不愿意涉足这些流动性差、风险高的标的,资金费率失去了”天花板”。可以在短时间内飙升至正常水平的数十倍。
妖币行情的典型剧本几乎是千篇一律的:庄家在现货端悄悄吸筹完成控盘 → 流动性最低的时段(亚洲凌晨或周末)发起突袭拉盘 → 合约端散户蜂拥做空 → 价格持续拉升触发空头清算 → 清算买单推高价格形成轧空螺旋 → 价格数小时内飙升300%–500% → 空头清洗完毕后庄家反手砸盘出货 → 价格在几分钟内腰斩或归零 → 留下双向爆仓的一片废墟。
妖币行情的标准剧本(以MYX/COAI/AIA等为代表):
交易所的应对是不断收紧长尾资产的风控参数——降低最高杠杆、提高维持保证金率、引入持仓上限——但只要现货与衍生品之间的流动性鸿沟存在,妖币行情就不会消失。这是加密衍生品市场结构性的”税”,只要永续合约服务覆盖到了长尾资产,这种现象就会周期性地上演。
最新形态:“数据盘”——高FDV低流通代币下的系统化操纵
如果说TRB是单点突发、MYX/COAI/AIA是机会主义的妖币扫射,那么近期出现的”数据盘”现象是这套操纵范式的结构性升级。而它的根源,不在某个具体交易所的产品设计,而在当前这一批新上线代币本身的经济学结构——高FDV、低流通、筹码极度集中。
这三个特征叠加,构成了一种”为操纵而生”的代币模板:
高FDV意味着账面估值膨胀。 项目方和做市商可以通过极少的流通筹码支撑起动辄几十亿美元的账面市值,直接拉高了市场叙事的心理锚点。(你不会做空一个市值100万的项目,但是你会做空一个190亿的项目)
低流通量意味着真实流动性稀薄。 真正在市场上可自由交易的代币可能只占总供应量的5%–15%,其余锁仓在团队、投资人、解锁计划中。这个极小的流通盘在任何流动性不充沛的交易场所里,都能被少量资金推动。
筹码极度集中意味着控盘唾手可得。 从链上数据能直接验证——前20个地址(团队、早期投资人、Sniper机器人、关联做市商)合计持有60%以上的流通筹码,且这些地址之间常有资金往来关系,本质上是同一伙人。
当这三个特征叠加到一个有CEX永续合约交易对的代币上时,操纵的路径就变得机械化了:
这套打法的核心是(High fdv,low float的产物):永续 合约的全部风控机制——标记价格、资金费率、清算引擎——本质上都以指数价格为起点。而指数价格又来自现货市场的成交价。当代币的经济学结构决定了现货市场必然可以被少量资金操纵时,整个合约端的精密工程都变成了放大器——不是在抑制操纵,而是在把操纵的影响放大到合约市场的所有参与者身上。
这种操纵相比TRB时代更”结构化”的地方在于三点:
第一,系统化。 TRB是一次性事件,事后交易所修改了规则。但只要新发代币普遍采用”高FDV低流通+筹码集中”的发行范式——而这种范式是当下行业的主流选择——符合条件的标的就会源源不断地批量出现,每一个都是潜在的操纵舞台。交易所打一个补丁,下一波同结构的代币很快会找到新的攻击路径。
第二,跨所协同。 操纵者不再局限于单一交易所的合约盘口。现货控筹只需要作用于该代币在少数几家交易所的现货市场,指数价格污染却同步影响所有对该代币开了永续合约的CEX——Binance、OKX、Bybit、Bitget、Gate……一次现货操纵,收割多个合约战场。 这种跨所效应让操纵的单位回报远高于当年针对单一交易所的打法。
第三,隐蔽性更强。 庄家在合约端可以保持相对低调,不需要像TRB那样在合约盘口上明目张胆地持有巨量多头。所有”脏活”发生在链上现货市场,而链上现货操纵的合法边界在当前监管框架下高度模糊——它可以被包装成”自然交易”、“做市行为”、“社区推广”。合约端的爆仓则呈现为”市场自然波动”的结果,看不到明显的对手方,追溯困难。
这里需要澄清一个常见误解:这种现象并不是某个CEX的”Alpha区”、“创新区”或”观察区”产品设计带来的问题。这类产品确实是这类代币集中上线的地方之一,但如果把Alpha关掉,同样结构的代币会出现在其他上币通道——只要”高FDV低流通+筹码集中”仍然是行业主流的发行范式,只要CEX愿意给这些代币开永续合约,操纵就会换个舞台继续上演。真正的问题不在交易所的产品形态,而在代币的发行结构。
对CEX而言,这是一个前所未有的挑战。传统的风控武器——限价单、动态升频、费率封顶、杠杆限制、持仓上限——都是针对合约端的工具。但这套新操纵的攻击向量不在合约端,而在指数价格的输入端。你再精密的合约风控,面对一个被系统性污染的指数价格,都只能跟着一起失真。
2025年9月币安对标记价格算法的调整,多少回应了这个棘手的——但只要多源加权依赖的”多源”本身在这类代币场景下塌缩为”少源”甚至”单源”,指数层面的脆弱就无解。这暴露了CEX永续合约体系在一个更深层的结构性矛盾:它的精密齿轮依赖于”现货市场本身是健全的、由足够多独立参与者主导的”这个前提假设。而当下这一批高FDV低流通代币的发行范式,恰恰打破了这个假设。
数据盘是永续合约十年演进中最新的一道伤疤。它的最终答案不会来自合约端的风控微调,而要么来自代币发行范式本身的改变(更公平的初始分配、更高的真实流通率、更严格的解锁要求),要么来自上币标准的根本收紧(拒绝给结构性脆弱的代币开永续),要么来自衍生品做空机制迁移到链上——让做空不再依赖预言机和中心化指数,而直接作用于真实的现货流动性池。
这些答案都还没有形成共识。但有一点已经清楚:当代币本身就是一台精心设计的操纵机器时,再精密的合约基础设施都是它的同谋,而不是它的制衡。
Binance 2025年9月的底层公式重构
TRB之后的”升频+放宽cap”是修补式改良。ALPACA和MYX系列事件证明,修补已经不够了——需要从公式本身开始重新思考。
2025年9月16日,币安发布了一份题为《Important Updates on Funding Rate Formula and Mark Price Calculation of Futures Contracts》的公告,生效日期2025年9月18日。这是币安自上线永续合约以来首次同时对资金费率公式和标记价格算法进行底层公式级别的修改。
资金费率机制的三代演进:
与之前的历次调整(改阈值、改cap、改结算频率)性质不同,这次改的是计算逻辑本身。其核心背景是对前两代资金费率机制局限的系统性反思:
第一代(固定8小时/±0.75% cap)留下了结算前狙击的套利窗口和漫长的操纵窗口。
第二代(动态升频+放宽cap)有效抑制了极端偏离的持续时间,但本身被武器化为”惩罚式机制”——TRB是庄家主动武器化资金费率,ALPACA是庄家利用升频规则本身作为助攻。
问题的根源不在于惩罚力度的大小,而在于费率公式本身在极端市场结构下的行为特征。 这正是第三代改革试图回答的问题。
币安作为全球交易量最大的CEX,其公式级别的改动具有事实上的行业标准制定效应。此前每一次由币安主导的机制改革——U本位合约普及、阶梯式清算推广、动态升频标准化——都在数月内被竞争对手跟进采纳。这次对底层公式的双重修订,同样预计将引发全行业的连锁响应。
第五章 万物皆可永续与定价范式的重构(2024–2026)
品类扩张:从BTC独舞到全球资产
永续合约上线资产的演进,本身就是一部加密行业叙事的编年史。
永续合约品类数量十年演进:
2016–2019:BTC/ETH双雄垄断期。 全网永续合约品种总数不超过10个。交易所对长尾资产的衍生品化极度保守——现货深度不足的资产一旦上合约,极易被操纵。
2020–2021:DeFi浪潮带来的全面爆发。 随着USDT大规模增发和U本位合约普及,法币本位计价的统一性极大降低了跨品种交易门槛。AAVE、UNI、SUSHI等DeFi治理代币,SOL、AVAX、MATIC等新公链代币密集上线永续合约。全网品种总数突破500个。
2022–2023:熊市中的品种扩张。 尽管市场处于去杠杆周期,品种上线速度反而因为交易所之间的激烈竞争而加速。ARB、OP等L2代币、各类AI概念代币,以及大量Meme币集中上线。单个头部交易所的永续合约品种数突破300–400个。
2024–2026:无差别覆盖。 币安永续合约品种超过500个,Gate、Bybit等平台更激进,将品种数推至800甚至1000+个。同时,以稳定币计价的黄金(XAUUSDT)、白银、外汇对永续合约上线,标志着品种扩张正式突破了加密资产的边界。
这个跨界扩张有一层深远意义:加密CEX凭借7×24小时不间断的清算能力,开始承接全球宏观资产在周末和节假日的定价需求。 当美股休市、外汇市场关闭时,全球任何一次宏观突发事件,第一时间会在加密CEX的盘口上被定价。一个曾经服务于极客赌博的工具,如今成了全球宏观资产流动性在时间维度上的关键补丁。
交易所格局:三次洗牌与当前版图
十年间,永续合约市场的交易所格局经历了三次彻底洗牌。
2016–2019,BitMEX独霸。 作为永续合约的发明者,BitMEX在这一时期占据衍生品市场80%以上的份额。XBTUSD合约曾创下单日交易量超过100亿美元的记录。
2020–2022,Binance崛起,BitMEX衰落。 312事件重创了BitMEX的公信力,而创始人Arthur Hayes被美国CFTC起诉更是致命一击。Binance凭借U本位合约先发优势、更低费率和更强流动性迅速登顶。OKX、Bybit构成第二梯队。FTX曾一度冲至前三,但2022年的暴雷让其彻底退出历史舞台。
2023–2026,多极竞争格局定型。 根据Coinglass 2026年4月的实时数据:
Binance继续稳居榜首,领先优势显著。但值得留意的是OI/交易量比值——它反映了用户的持仓周期和交易偏好。Binance和OKX的比值较低(0.47、0.28),意味着用户更偏向高频短线;Bybit、Gate的比值较高(0.71、0.76),暗示其用户群中有更多中长期套利者和机构持仓;KuCoin的1.80则是典型的”低换手高沉淀”特征。同一个永续合约市场,不同交易所对应着截然不同的用户心智和博弈风格。(数据:https://x.com/agintender/status/2040411675967553711?s=20 )
Bitget的另类路径:用”跟单交易”切开一片市场
在Bybit用组合保证金吸引机构的同时,另一家交易所走了完全相反的路径——服务那些最不懂机构打法的散户。
2020年,Bitget成为加密货币史上第一家推出跟单交易(Copy Trading)的中心化交易所。这个产品的逻辑极其朴素:让一个新手用户可以点一下按钮,就把某个”精英交易员”(Master Trader)的每一笔开仓、平仓、止损全部按比例复制到自己的账户里。精英交易员从跟单用户的收益中抽取分成,跟单用户获得”省心赚钱”的体验,平台获得两边的手续费。
这不是一次风控机制创新,而是一次用户获取机制创新。它绕过了永续合约的核心痛点:普通散户根本搞不懂指数价格、标记价格、资金费率、阶梯清算这套复杂系统,但他们又想参与这个高收益市场。跟单交易把一个高度复杂的产品,包装成了一个”一键投资”的消费品。
韩国成为了这个产品的杀手级市场。 韩国是全球散户化程度最高、对跟单产品接受度最强的市场之一——历史上韩国股民就热衷于追随”股神”的实时交易,这种文化天然适配了跟单交易。Bitget重仓押注韩国:本地化运营、与本地KOL深度合作、韩语跟单排行榜精细运营……结果是韩国成为其全球流量占比接近6%的核心市场,2025年8月的公开数据显示韩国区域新增跟单用户突破10万人。这个数字对于一家全球交易所来说极不寻常——通常单一国家不会主导这么大的用户比例,而韩国在Bitget的结构中就是这么关键。
Bitget的路径提供了另一条思路:在Binance、OKX、Bybit用基础设施和机构打法主导头部市场的同时,一家交易所可以靠”把复杂产品翻译给不懂行的人”这个切入点开出一片自己的天地。 从2020年的跟单交易到2025–2026年推出覆盖外汇、黄金、商品的”CFD跟单”,Bitget一路把这个产品逻辑延伸到了更广阔的跨资产领域。
永续合约市场的竞争,从来不只是”谁的清算引擎更快”。它也是”谁能把这个复杂产品讲给一个新用户听”。Bitget押注后者,赢下了自己的那一块。
OI的长曲线:十年增长四个数量级
持仓量(Open Interest)是衡量永续合约市场真实资金沉淀的核心指标——它代表所有未平仓合约的名义价值总和,直接反映有多少真金白银”锁”在这个市场中。
追踪全网OI的十年曲线,一张”加密衍生品发育图”清晰浮现:
全网永续合约持仓量(OI)演进曲线(对数刻度示意):
十年,四个数量级的增长。这不只是数字的变化。1200亿美元的OI意味着永续合约市场的资金沉淀规模已经可以与传统金融中的部分核心衍生品品种相提并论。
日交易量的增长曲线更加陡峭:当前全网加密衍生品24小时交易量约1,940亿美元,其中永续合约占据约93%份额。日爆仓约3.6亿美元,多空比49.3%/50.7%——这个近乎均衡的比例,恰好印证了机构基差套利在主流资产上构建的”天花板”效应:大量对冲资金存在,使得多空力量在头部品种上趋于平衡。
OI的结构性分布:幂律分布下的双层市场
OI的品种分布变化,是市场成熟度最精确的晴雨表。
OI结构性分布的十年迁移(估算占比):
这种分布呈现出典型的幂律分布——少数头部品种集中了大部分OI,长尾数百个品种各自只占微小份额,但总和不可忽视。
这个结构与”双层市场格局”完美对应:机构资金集中在BTC/ETH等头部品种,利用高流动性环境进行基差套利和费率套利;散户资金分散在长尾品种中进行方向性投机。两个世界在同一个永续合约基础设施上运行,却遵循着截然不同的博弈逻辑。
结语:每一个参数背后都站着一场灾难
回望永续合约十年的演进史,一个清晰的模式浮现出来:这台机器的每一颗齿轮,都是一场具体的灾难刻在市场上的伤疤。
十年关键事件 × 机制演进全景图:
指数价格的多源加权——因为单源曾被操纵。 标记价格的EMA平滑——因为插针曾猎杀过无辜。 阶梯式清算——因为全仓一刀切制造过瀑布。 ADL取代社会化回拨——因为火币在BitMEX之前就发明了这个机制,OKEx用50000 BTC事件的代价证明了大锅饭模式的脆弱。 U本位合约取代币本位——因为312事件中死亡螺旋差点吞噬整个市场。 组合保证金——因为简单加总浪费了太多资本,阻挡了机构入场。 持仓上限——因为一个人的50000 BTC仓位差点摧毁一家交易所。 动态资金费率升频——因为TRB的资金费率抽血让行业看清了漫长结算窗口的致命性。 资金费率公式的底层重构(2025年9月)——因为ALPACA证明了升频机制本身也会被武器化。 下架过渡期的精细化管理——因为下架公告曾经成为了精准的攻击信号。
而数据盘现象的最新形态提醒所有人:合约端再精密的风控,也对抗不了一个被系统性污染的现货指数——而污染源,是代币发行范式本身。
没有任何一个参数是多余的,因为每一个参数的背后都站着一场曾经发生过的灾难。
永续合约十年,从一个极客玩具长成了日均处理近2000亿美元流量的全球定价机器。它服务的对象从加密朋克到华尔街量化基金,从BTC到Meme币,从加密原生资产到黄金外汇。它的每一次升级都伴随着巨额的爆仓和愤怒的用户,但每一次危机之后的修补都留下了一块新的基石。
这是一部用真金白银——和无数人的爆仓亏损——写成的加密金融工程进化论。
它还没写完。
愿我们始终保持着一颗敬畏市场之心。
附录:核心公式速查
金融市场有一条残忍却极其优美的真理:人们总以为繁荣是由光芒万丈的叙事点燃的,但实际上,所有的飞升,都源于机制的重塑。
在这个充斥着荒诞与狂热的加密世界里,几千个山寨币生生灭灭。我们听过无数个改变世界的故事,却总是不可避免地滑向一地鸡毛的深渊。为什么?因为叙事千千万,再好的叙事也只是海市蜃楼的投影;而机制,才是构筑现实大地的砖石。
当你剥开资本市场数百年的演化史,去凝视那些底层逻辑时,你会发现一个极具颠覆性的悖论:真正引爆下一轮史诗级繁荣的,从来不是乐观者的狂欢,而是悲观者终于获得了真实的“开火权”。
1938年美股确立 Uptick Rule 使做空合法化,随后的几十年里标普500不仅没有崩溃,反而迎来了史诗级长牛;2019年加密市场全面普及 BTC 永续合约,真正赋予了市场做空大饼的能力。结果呢?BTC 的30日年化波动率从纯现货时代的 150% 以上,骤降至后来的 60% 到 80%,而市值却从 100 亿美元膨胀到了 2 万亿美元以上。
做空没有杀死事物,反而赋予了事物真实的密度。但这个客观规律,在如今的山寨币市场,却因为机制的扭曲而彻底失效了。
You can short it - youcanshortit.com 才是版本正解。
一、 庄的本体论:造物主与重力的缺失
加密圈里最大的谎言之一,就是教你如何去寻找一个“没有庄”的代币。
一个 Token 凭什么涨?拉盘需要两样东西:筹码与资金。这两样东西合在一起,就叫作“定价权”。筹码不够集中,权益不足,就没有人有动力去动用真金白银对抗熵增。没有庄,就没有行情。庄不是这个游戏的系统漏洞,庄就是这个宇宙的造物主与底层结构。
庄到底在用什么赢你?定价权只是入场券。真正让庄稳赢的,是生命维度的极度不对称:根据 2023 到 2026 年的链上追踪数据,庄家(机构或早期项目方)的筹码获取成本通常只有二级市场价格的 1% 到 5%。
这意味着他们天生免疫(大部分的)重力。哪怕币价跌了 90%,庄家依然有 500% 的净利润,他们只是少赚,绝不会死。
但散户呢?散户是在 FOMO 阶段追高的,成本是庄家的几十倍。这种畸形的成本结构,决定了散户患有最致命的结构性绝症——你只能做多,且毫无成本缓冲。
你唯一能赚钱的场景极其苛刻:买入后必须祈祷上涨,并且必须在崩盘前精准逃亡。
这种单向机制带来了一个致命的哲学困境:它剥夺了市场表达“不信任”的权利。近年来,超过 80% 的新上所山寨币,初始流通量不足 10%,但FDV动辄超过 10 亿美元。当市场中只有买盘没有空头时,悲观的声音被强制消音。庄家只需要几百万美元的现货买盘,就能维持住十亿美元的虚假市值。
你拥有的不是真实的价格,而是这几百万美元画出来的“价格幻觉”。
二、 缸中之脑:永续合约为何沦为定向绞肉机?
按理说,给山寨币加上永续合约(Perp),赋予散户做空工具,就能打破幻觉。但事实证明,山寨币的合约市场,成了一场虚妄的镜像,它是一台专门为做空者设计的定向绞肉机。
让我们解剖 2026 年 4 月的 RaveDAO (RAVE) 。短短几天内,RAVE 的价格从 0.25 美元爆拉近 6000% 冲上 28 美元,市值逼近 60 亿美元,随后瞬间闪崩 95%。
第一,真空中的绝对悬浮。RAVE 约 90% 的筹码集中在项目方多签钱包。在暴涨期间,其现货日交易量只有区区 1200 万美元,但其永续合约的交易量却高达惊人的 4.5 亿美元(合约是现货的 37 倍)。庄家只需要在现货市场用极少的资金左手倒右手,就能像在没有阻力的真空中一样推高价格。
第二,在平行宇宙里被收割的盲人。面对这种毫无基本面的暴涨,散户凭借常识开出了海量空单,持仓占比一度高达 74%。但他们在合约里开空,并没有在真实的现货市场里卖出哪怕一枚物理代币。你只是在一个名为「衍生品」的平行宇宙里,押注了一串代码。
第三,剥夺尊严的定向爆破。操纵者的利润根本不靠卖现货。在拉盘末期,RAVE 的合约资金费率被扭曲到每 8 小时负 2.5%(折合年化负 2737%)。这意味着做空者即使方向对了,每天也要被生生抽走 7.5% 的本金。紧接着,庄家在现货市场稍微一用力,直接引发史诗级逼空。超过 4400 万美元的空头仓位被无情爆仓。
这笔钱,全成了操纵主的祭品。原本做空工具应是散户制约庄家的武器,但在没有产生真实现货抛压的合约宇宙里,理性和常识(meme一定会跌)反而成了庄家吸血的燃料。
三、 重力的降临:物理世界的对等武装
为什么一个千亿美元体量的加密市场,制约 RaveDAO 这种妖币的手段,居然只能依靠中心化机构事后的道德谴责?或者靠链上侦探的声讨?
因为底层的物理法则缺失了。如果有什么办法能从根本上阻止这种操纵,唯一的答案是:将做空权从平行的合约宇宙,拉回现实的泥沼——这就是“链上原生的现货杠杆做空” ,让现货去制约现货。
这不是为了让散户去当庄,而是为了从物理层面,打破庄家对定价权的绝对垄断:
凭空创造真实的抛压,剥夺单边控盘权——将合约变成数据盘。聪明的交易者不再去合约里被动交着年化 200% 的资金费率挨打,而是通过借贷协议借出真实的物理代币,直接砸向 AMM 现货市场。原本被锁定的死筹码,化为了活跃的卖盘。庄家想继续拉?必须掏出真实的 USDT,把散户砸下来的现货全部接住。
刺破虚假叙事,重塑价格发现的对称性。以前,你看透了骗局,坏消息也无法体现在下跌上。现在,做空机制允许散户将利空信息转化为实质性的卖单。纸面财富可以靠左手倒右手拉升,但庄家的真金白银是守恒的。几百万美元的现货买盘根本抵挡不住真实的借贷抛压,虚假的护城河会在重力面前瞬间崩塌。
这是一种将博弈拉回物理现实的降维打击。它让多空双方在同一个现货的角斗场里,用真金白银拳肉相交。
四、 敬畏深渊:毁灭者的宿命
然而,我们必须保持哲学上的清醒:做空从来不是万能药,它是极其危险的武器,不是弱者的护身符。
做空的风险极高,因为从数学模型上看,做多的亏损极值是 100%,而做空的亏损理论上是无限大的。庄家最擅长的事依然是轧空,利用你的爆仓单进一步推高价格。时机错了,哪怕最终大方向看对了,你依然会死在插针的半夜。此外,链上真实流动性差带来的巨额滑点,也是沉重的物理摩擦力。
做空不是看懂了就能赚,它是赋予你多了一个方向的选择权。它把你从单向等待被收割的“接盘筹码”,变成了双向的玩家。玩家大概依然会输,但至少输得有尊严,输在公平的物理法则下,而不是被单向的虚假繁荣强制献祭。
结语:废墟之上的生机
人们总是厌恶空头,就像人类天生厌恶破坏、衰败与死亡。但热力学第二定律冷酷地指出:没有熵增的破坏,就不会有新的秩序。
散户最大的劣势从来不是资金匮乏,而是方向单一:看懂了涨能赚,看懂了跌却只能无力地逃跑。这本身就是一种被精心设计的、违背自然规律的剥削。我们要的不是施舍,而是对等武装。哪怕这把猎枪有炸膛的危险,但手里有枪和手无寸铁,是两个完全不同维度的生命形态。
下一轮的万物复苏,绝不会是因为某条公链讲出了更动听的创世神话。它一定是伴随着底层物理法则的补全——把真实的「卖空权」,彻底下放给每一个在泥土中挣扎的市场参与者。
只有当一个事物能够承受住最猛烈的真实做空,并在废墟中重新站立起来时,它的价格才具备了不可摧毁的信任。因为资本最敏锐的嗅觉,永远指向那些敢于直面毁灭,却依然坚挺的真实存在。
youcanshortit.com
金融市场三百年,有一条被反复验证的规律:牛市从来不是被某个叙事点燃的,而是被交易机制的升级点燃的。不管是ICO、永续合约、AMM、DeFi、NFT.... 都是机制带动博弈,博弈让资金流入循环。是机制升级带来繁荣。
回头看每一次大行情的起点,你会发现它们的共同点不是"出现了一个好故事",而是"市场参与者突然获得了一种新的博弈方式"。
引爆了下一轮繁荣的,从来不是叙事,而是每一次交易机制的进化
这个规律,从华尔街到币安,从现货到合约,从DeFi summer到Hyperliquid,从未失效。
You can short it,你能做空 —— aka 做空权的平权才是下一轮山寨币牛市的契机。
一、1609年,一个荷兰商人改变了金融史
1609年,阿姆斯特丹。
荷兰东印度公司(VOC)是当时全球最大的上市公司,垄断了亚洲香料贸易,股价只涨不跌。所有人都在买入,所有人都在赚钱。市场只有一个方向——向上。
然后一个叫Isaac le Maire的商人做了一件当时所有人都认为疯狂的事:他借入了VOC的股票,卖掉,赌它会跌。
这是人类历史上有记录的第一笔做空交易。
荷兰政府暴怒。议会认为这是对国家支柱企业的恶意攻击,立法禁止了做空。le Maire被公开谴责。但故事没有在这里结束——尽管禁令反复颁布,做空行为在阿姆斯特丹从未真正消失。因为市场参与者发现了一个无法被立法否认的事实:有了做空,价格变得更真实了。那些被高估的股票,不再能无限制地维持虚假繁荣。
四百年后的今天,加密市场正在重演同样的剧本。几千个山寨币的市场里,只有买入,没有做空。价格只反映乐观的一半,悲观的声音被强制消音。每一轮行情都是同一个循环:FOMO推高,泡沫破裂,一地鸡毛,等待下一个叙事重新开始。
但历史已经告诉了我们——每一次做空权的引入,都不是市场的终结,反而是市场的起点。
二、华尔街两百年:做空如何从"国家公敌"变成"市场基石"
1792-1840年代:蛮荒时代——只能做多的原始市场。
1792年5月17日,24个经纪人在华尔街一棵梧桐树下签署了《梧桐树协议》(Buttonwood Agreement),约定互相交易股票。这是纽约证券交易所(NYSE)的前身。
当时的市场和今天的山寨币市场相似:只能买入,持有,等分红,等过年。没有杠杆,没有做空,没有标准化的交割流程。日均交易额可能不到50万美元,参与者不过几十人。市场极小,因为能做的事太少了。
价格波动完全由多头情绪驱动。好消息来了,所有人买入,价格飙涨。坏消息来了,所有人想卖,但因为市场太浅,卖不出去,价格崩盘。没有空头在下跌时回补买入,所以市场没有自然支撑,底部完全取决于最后一个多头什么时候认输。
这像不像2024~2025年的Meme,high FDV,low Float的山寨币市场?
1850-1860年代:做空登上主舞台——恐惧与繁荣同时降临。
1830-1840年代,一个叫Jacob Little的交易员靠做空发了大财,被称为"华尔街第一个大空头"。但做空真正成为主流武器,是南北战争前后的十年。
Daniel Drew、Jay Gould、Cornelius Vanderbilt——这些名字定义了那个时代的华尔街。他们围绕铁路股展开了一系列史诗级的多空大战:Drew做空Erie Railroad,Gould和Fisk联手狙击Vanderbilt的多头仓位。这些战役血腥、混乱、充满欺诈,但客观结果是——做空从少数人的秘密武器变成了华尔街的标配工具。
社会反应和1609年的荷兰如出一辙。国会议员骂做空者是"国家的敌人",报纸说他们"靠别人的灾难发财"。公众对做空的恐惧,四百年来几乎没变过。
但市场的回应也和四百年前一样,积极而澎湃:📷
每一笔做空都创造了一笔卖单,同时也创造了一笔未来必然的买单(空头回补)。交易量上去了,价差缩小了,更多人愿意入场了。华尔街从一个几十人的小圈子,开始变成真正的资本市场。
1929年大崩盘 → 1938年uptick rule:恐惧的顶点,和转折。
1929年10月,华尔街崩盘。道琼斯指数在两年内跌去了近90%。公众的愤怒需要一个出口,空头成了最方便的靶子——虽然真正的元凶是疯狂的杠杆泡沫和银行系统性崩溃。
1934年,美国证券交易委员会(SEC)成立。做空再次面临被彻底禁止的危险。但SEC做了一个历史性的选择:1938年,它没有禁止做空,而是推出了"uptick rule"(Rule 10a-1)——做空只能在股价上涨时执行,防止空头连续砸盘。
这个选择的意义怎么强调都不过分。它确立了一个延续至今的原则:做空不应该被消灭,做空应该被规范。规则不是做空的敌人,规则是做空获得合法性的前提。
有了规则,做空就不再是灰色地带。机构资金原本对做空心存顾虑,现在有了法律框架的保护,它们反而敢于大规模参与了。监管没有杀死做空,监管让做空变得更安全、更可信,吸引了更多资本进入市场。
这个教训,加密市场到今天都还没有真正学到。
1973年:期权标准化——从一个方向变成四个方向。
1973年4月26日,芝加哥期权交易所(CBOE)开业。第一天只能交易16只股票的看涨期权(Call)。看跌期权(Put)1977年加入。同年,Fischer Black和Myron Scholes发表了改变金融史的Black-Scholes期权定价模型,为期权交易提供了数学基础。
期权的意义在于:它把市场的博弈维度从两个(买入/卖出)扩展到了四个(买涨/买跌/卖涨/卖跌)。投资者第一次可以用非常精确的方式表达自己对市场的判断——不只是"涨还是跌",而是"在什么时间、以什么速度、涨或跌多少"。
更关键的是,期权给了机构投资者完整的对冲武器库。1980年代的大牛市(S&P 500在1982-2000年间上涨超过2200%),直接导火索是Volcker控制住了通胀、里根减税和放松监管,但期权提供了让机构敢于加大仓位的风险管理基础设施。能对冲了,就敢重仓了;敢重仓的人多了,资金流入就多了,牛市就来了。
对于富人和机构来说,怎么控制回撤比能赚多少更重要 ——风险不可控意味着大资金不能进来。
1996-1997年:散户破门而入。
NASDAQ从1971年成立起就是电子交易所——人类历史上第一个。真正在1996-1997年发生的变革是两件事:SEC的Order Handling Rules打破了做市商对报价的垄断;在线券商(E*Trade、Ameritrade)把交易佣金从50-100美元压到了10美元以下。
泡沫最终破了,但NASDAQ的市值在泡沫之后依然远高于变革之前——因为基础设施升级带来的参与者增量是不可逆的。
1993年-2010年代:完整生态的成熟。
很多人以为ETF是近十年的产物,但第一只ETF——SPY(追踪标普500)——1993年就在美国证券交易所上市了。2001年,SEC强制推行十进制报价(Decimalization),买卖价差从$0.125直接缩小到$0.01,交易成本大幅降低。2005-2010年间,高频交易(HFT)崛起,一度占到美国股市日交易量的60%以上。量化策略、ETF套利、多空对冲——所有方向的策略都有了标准化工具支持。
到这里,美股的博弈工具体系完全成熟了。做多、做空、对冲、套利——每一种策略类型的资金都能找到适合自己的入场方式。结果:
其实规律清晰得不能再清晰了:每当一种新的交易机制让更多人能以更多方式参与市场,繁荣就来了。(如下图)
三、加密市场八年:两百年的进化,八年走完
华尔街用了两百年完成的机制升级,从Binance2017年上线到永续合约成熟,只用了不到八年。但进化到了山寨币这一层,卡住了。
2017年——梧桐树时刻
Binance上线,只有现货。能做的事和1792年的经纪人一样:买入,持有,等涨。
ICO泡沫就是最好的镜子。所有人都在买,价格只能涨。然后买盘枯竭——在一个没有空头的市场里,没有空头回补就没有自然支撑,价格自由落体,底部取决于最后一个多头什么时候放弃。山寨币全面崩盘。这和1792年梧桐树时代的市场特征一模一样。
2016-2019年——做空武器登场。
2016年5月,BitMEX推出XBTUSD永续合约——加密市场的第一个做空工具。2019年9月,Binance上线BTC/USDT永续合约,做空进入主流。
发生了什么?和1860年代华尔街引入做空后一模一样的事:流动性暴涨,价格发现变得双向,波动率结构性下降。
BTC的30日年化波动率从2017年牛市期间的150%以上,降到2020-2021年牛市期间的60-90%——涨幅更大了,但波动更有序了。暴涨暴跌依然有,但"无量阴跌三个月"的情况明显减少了,因为空头到了一定价位会回补,形成自然支撑。
更重要的是,资金量级发生了跃迁。有了对冲工具,机构资金才愿意大规模入场。你不能指望一个管理几十亿美金的基金经理把钱扔进一个只能做多、无法对冲的市场里。永续合约不只是给了散户做空的权利,它给了整个市场一个"机构可以进来"的基础设施。
衍生品占总交易量比例从2017年的不到10%上升到2026年3月的约90%——衍生品已经彻底主导了加密市场的定价权:
做空没有杀死BTC。做空让BTC从一个100亿美元的投机品,变成了一个2万亿美元的资产类别。
2020-2021年——DeFi Summer:不只是叙事,本身就是机制进化。
BTC和ETH的期权市场在2020-2021年快速成熟(Deribit为主)。这就是加密市场的"1973年CBOE时刻"——机构不只是能做空了,还能精确地对冲、构建结构化头寸。策略的维度从二维扩展到了更高维度。
此外,有很多人把DeFi Summer归类为一个"叙事"——和NFT热潮、元宇宙概念一样,只是又一轮风口。但这是一个根本性的误读。DeFi Summer的本质不是叙事,而是交易机制的一次结构性跃迁。
AMM(自动做市商)重写了交易的底层逻辑。在Uniswap之前,交易需要订单簿、需要做市商、需要中心化撮合。AMM把这一切推翻了——任何人都可以用两种代币组成流动性池,任何人都可以即时交易,不需要对手方挂单,不需要任何人许可。这不是叙事,这是交易基础设施的范式转换。它让几千个以前根本不可能有交易市场的长尾代币,第一次获得了流动性。
借贷协议创造了链上杠杆和循环策略。Aave、Compound让用户可以抵押资产借出另一种资产——这本质上就是链上的margin trading。更关键的是,它催生了"循环贷":抵押ETH借出稳定币,用稳定币买更多ETH,再抵押……这种策略在传统金融里叫杠杆做多,在DeFi里被包装成了"yield farming",但底层逻辑一模一样——它是一种新的博弈方式,让参与者可以用更多维度的策略参与市场。
可组合性让机制创新呈指数级叠加。AMM + 借贷 + 流动性挖矿 + 跨协议套利——这些"金钱乐高"的组合,创造了传统金融里从未存在过的策略空间。每一种新组合都是一种新的参与方式,每一种新的参与方式都带来了新的资金和新的用户。
所以2020-2021年的超级牛市不是两个因素叠加,而是三个:BTC和ETH的永续合约/期权让机构有了进出通道,DeFi的AMM和借贷协议让链上交易机制发生了质变,叙事只是这两层机制进化的表层包装。
再一次验证了同一条规律:每一次交易机制的进化,都催生了下一轮繁荣。
2021-2023年——山寨币永续扩展
Binance开始给越来越多的山寨币上永续合约。每一个新上perp的币种,交易量都会出现阶梯式跳升——不是因为"上perp"是利好新闻,而是因为做空工具的引入让更多策略类型的资金能够参与。量化基金可以做市了,对冲基金可以套利了,趋势交易者可以做空了。参与者的多样性直接等于流动性的深度。
规律继续成立:BTC有了perp迎来大牛市,ETH也是,SOL也是,每个上了perp的山寨币都经历了流动性跃迁。
2023-2025年——规律失效的时刻
然后,没有意外的话就要有意外了,跟偶像剧一样,转角遇到“碍”了,不过是阻碍的碍。
Binance在2023年下半年到2025年Q3,以前所未有的速度给山寨币上永续合约。几乎每周都有新的perp交易对上线——从主流公链代币到AI概念币,从GameFi到Meme,甚至一些市值只有几千万的项目也获得了永续合约。
表面上看,这是对历史规律的延续:给更多资产提供做空工具,创造更多流动性,吸引更多参与者。而且客观地说,这些perp确实在凭空创造流动性——一个动辄几十亿FDV但实际流通市值只有几千万的项目,仅靠现货市场根本撑不起像样的交易深度。永续合约的做市商用稳定币提供双边报价,相当于给这些薄如纸片的市场注入了一层合成流动性。
但这一次,规律并不奏效。
问题出在"流动性"和"信心"的脱节上。创造流动性的前提是有人愿意来博弈。而2024-2025年的现实是——所有人都怕了。现在的市场都是把上perp当成终点、当成退出信号、当成新闻交易。
散户怕了。经历了FTX暴雷、Luna崩盘、无数Rug Pull之后,散户对山寨币的信任降到了冰点。更致命的是,大量新上perp的项目有着畸形的代币经济学:几十亿FDV搭配极低的流通量,意味着未来有天量的代币等着解锁砸盘。散户不是傻子——你给我做空工具,但标的本身就是一个设计好的慢性抽血机器,我为什么要参与?不管做多还是做空,我都不想碰。
庄家怕了。永续合约上线意味着他们的控盘行为暴露在做空者的炮火之下。以前在纯现货市场上,庄家可以低成本拉盘出货,空头对他毫无威胁。有了perp之后,每次拉盘都可能引来大量空单,维持价格的成本急剧上升。很多项目方的应对方式不是接受博弈,而是干脆躺平——不拉盘了,让价格自然阴跌,反正解锁的代币慢慢卖就行。没有了拉盘的项目方,就没有了赚钱效应;没有了赚钱效应,就没有人来交易。
做市商怕了。这才是最关键的。给一个日均现货交易量只有几十万美元的项目做永续合约做市,风险极高。流动性太薄,价格容易被操纵,做市商的存货风险(inventory risk)难以对冲。一旦遇到极端行情,做市商吃到的单子根本出不掉。几次踩雷之后,做市商开始收紧报价、扩大价差、降低深度,甚至直接退出。没有做市商愿意做的perp,流动性就是一个空壳。
更糟的是,那些还在运转的山寨币永续合约,已经沦为了庄家的私人赌场。
流通盘小、筹码集中的山寨币,庄家在perp市场上几乎可以为所欲为。拉盘不需要太多资金——现货控筹拉高价格,perp上顺便收割一波空头爆仓金。砸盘也一样方便——先在perp上开空,然后现货砸盘,空头获利。来回反复,perp的高杠杆成了庄家放大收益的工具,而不是散户对冲风险的武器。
这种玩法的破坏力远超现货市场上的控盘。现货上庄家骗的是接盘的散户,perp上庄家收割的是整个多空双方——不管你做多还是做空,只要你站在庄家的对面,你的保证金就是他的利润。有经验的交易者不敢碰这些山寨perp,没经验的交易者进来被反复收割后永远离开。
本来,做空工具应该是制约庄家的力量。但在流动性极薄的山寨perp上,关系反过来了:做空工具反而成了庄家手里的又一把刀。破坏的不只是某一个币的生态,是整个加密市场的信任。每一个在山寨perp上被定点爆破的交易者,都是加密市场永久流失的一个用户。
悖论出现了:Binance上了越来越多的perp,但山寨币市场的交易量和活跃度反而在萎缩。
这说明了什么?永续合约对山寨币的机制升级触及了天花板。perp是一套需要做市商、预言机、资金费率、中心化审批才能运转的重型机器。BTC和ETH养得起这台机器,但几千个长尾山寨币养不起——机器开着,但没油了。而那些勉强开着的机器,反而成了庄家的提款机。
四、永续合约为什么对山寨币注定失败
2023-2025年的实验已经给出了结果,这里从机制层面解释为什么。
流动性的死循环。perp需要做市商拿稳定币双边报价。谁愿意给日交易量几十万美元的不知名项目做市?没做市商就没流动性,没流动性就没交易者,没交易者做市商更不来。现货杠杆做空不需要从零构建衍生品市场——借到代币,在已有的DEX池里卖出。借贷协议提供供给,AMM提供执行,两者解耦。
两个价格,两个世界。perp和现货是两个独立的池子,池子薄的时候一笔交易就能把价差拉到离谱。你以为在做空这个项目,其实在一个和现货脱钩的平行宇宙里赌博。现货杠杆从头到尾只有一个市场,不存在脱锚。
资金费率被操纵。庄家推高perp价格制造极端资金费率,空头每几小时被抽血一次,方向对了也会被磨死。更恶劣的是庄家同时操作现货和perp——现货拉盘,perp吃空头爆仓。现货杠杆只有借贷利率,由供需决定,不被多空比例扭曲。
合成头寸不产生真实卖压。这是最关键的一点。perp上做空,现货市场不会出现任何卖单。庄家在现货左手倒右手,perp空头对他零威胁。现货杠杆做空是借到真实代币在现货卖出——真实卖压直接作用于价格,庄家要维持高价就必须真金白银吃单。
审批+预言机。perp需要交易所批准和可靠预言机,小币种两者都缺。链上借贷做空不需要审批,清算价格取决于AMM实时价格。
永续合约是一套重型基础设施,运转成本高于它能为长尾资产创造的价值。山寨币需要的是最轻量的做空方式——借到代币,卖出去,跌了买回来还。这就是现货杠杆借贷做空。
五、恐惧做空,还是恐惧没有价格发现?
从1609年的阿姆斯特丹到1860年代的华尔街到2024年的Crypto Twitter,人们对做空的恐惧从未改变。"做空会砸盘。""做空是恶意攻击。""做空让市场崩溃。"——四百年了,措辞几乎原封不动。
但四百年的历史也反复证明了同一个事实:恐惧做空的代价,远大于做空本身。
当批评不被允许,赞美将不再有意义。当做空不被允许,做多也将失去意义。
因为在一个只能买入的市场里,价格只反映了乐观的一半。悲观的那一半信息——怀疑、利空、欺诈——被强制消音了。所有人都只能"点赞",没有人能"差评"。
这样的价格是扭曲的、脆弱的、不可持续的。它不是价格发现,是价格幻觉。
能做多也能做空,才是对价格发现最基本的尊重。
而有了真实的价格发现,市场才有持久的可能性。机构敢来,因为价格可信;做市商敢来,因为双向都能做;长线投资者敢来,因为当前价格经过了空头的考验,不是庄家画的线。
反过来,没有价格发现的市场只能靠叙事续命。每一轮热度过去就是一地鸡毛,然后等下一个叙事,再吸引一波人进来接盘。永远是这个循环,永远无法积累。
山寨币市场最大的悲剧不是"庄家太多",而是连价格发现的基本条件都不具备。价格都不真实,谈什么长期价值?
六、做空不是看跌的工具,是牛市的催化剂
历史中最反直觉的规律:每一次做空机制的引入,长期来看都不是压低价格,而是抬高价格。
1860年代做空普及后,NYSE交易量十年增长十倍,华尔街从小圈子变成真正的资本市场。1938年uptick rule合法化做空后,机构资金大规模入场,S&P 500在随后30年里上涨340%。1973年CBOE期权诞生后,期权交易量50年增长10000倍,美股迎来数十年的持续扩张。2019年BTC永续合约上线后,BTC波动率从150%降到50%,市值却从100亿美元膨胀到2万亿。
每一次,结局都不是市场崩溃,而是市场膨胀。原因有三个:
做空创造流动性——每笔空单都是卖单+未来必然的买单(回补),做空越活跃流动性越深。
做空吸引新参与者——做市商、量化基金、对冲基金、套利者不是来砸盘的,是来提供流动性的,而流动性是牛市的氧气。
做空建立信任——经过空头考验的价格才是可信的价格,可信的价格吸引真实的资金,真实的资金推动真实的上涨。
完整的博弈工具不是在摧毁信心,而是在建立信心。
七、下一轮牛市的路径
从1609年阿姆斯特丹到2025年的加密市场,四百年的金融史反复验证同一个规律:先有机制进化,后有繁荣。这个顺序没法倒过来做。
现在的山寨币市场,困在一个死亡螺旋里:只能做多→模式单一→越来越少人赚钱→越来越少人来交易→流动性枯竭→市场萎靡。赌博尚且能赌大小、赌闲庄,为什么山寨币只能买入不能开空?
永续合约解决不了这个问题——2023-2025年的实验已经证明了。perp是重型基础设施,长尾山寨币养不起。"上perp"本身也沦为了又一个叙事触发器,和"上现货""上Alpha"一样,变成了新闻交易的由头,脱离了交易和博弈本身。交易工具本来是为交易服务的,现在却反过来变成了交易的对象——对于长尾资产,perp在结构上就是错误的工具。
正确的路径是链上“原生的现货杠杆做空”——通过超额抵押借贷,借到真实代币,在现货市场卖出,产生真实卖压,参与真实的价格发现。不需要做市商从零构建市场,不需要预言机维持锚定,不需要资金费率搬平价差,不需要任何人批准。
这和历史上每一次做空机制的诞生路径一致。1609年le Maire的做空不是阿姆斯特丹交易所批准的。1850年代华尔街的融券做空不是NYSE设计的。它们都是市场参与者自发创造的——先有工具,后有规则。SEC在1938年做的事不是发明做空,而是给已经运行了近百年的做空行为建立规则框架。
链上做空协议走的是同一条路。
当这件事发生的时候——当一个山寨币不再只是"买了等涨"的单向游戏,而是多空双方在现货市场上真金白银正面交锋——市场的质量会发生根本性变化。流动性会回来,参与者会回来,资金会回来。不是因为有了新故事可讲,而是因为有了新方式可玩。
如果历史规律继续成立——而我们没有理由认为它不会——那么下一轮山寨币牛市的引爆点,不会是某个新叙事、某个名人喊单、某次减半。
它会是一次基础设施的升级:让几千个长尾山寨币获得链上原生的现货杠杆做空工具——这个才是币圈有定价权的地方。
这次不再是BTC流动性溢出后到山寨币,而是反过来。
八、结语
1609年,荷兰政府禁止做空,le Maire被公开谴责。1860年代,美国国会骂空头是国家的敌人。1929年大崩盘后,公众要求彻底消灭做空。2024年,加密社区里"做空"依然是脏词。
四百年了,人们对做空的恐惧从未改变。
但四百年的历史也反复证明了同一件事:每一次这种恐惧被克服、做空权被引入市场的时候,市场没有崩溃——市场膨胀了。阿姆斯特丹变成了全球金融中心。华尔街从梧桐树变成了万亿资本市场。Binance成为了宇宙所。BTC从100亿美元变成了2万亿。
现在,几千个山寨币被锁在"只能做多"的牢笼里。没有做空就没有价格发现,没有价格发现就没有信任,没有信任就没有持久的繁荣。整个市场退化成了赌"上所预期"的单一游戏——越来越少人赚钱,越来越少人参与,越来越安静。而那些勉强有了永续合约的山寨币,做空工具反而成了庄家收割的新刀具,让市场信任加速流失。
当批评不被允许,赞美将不再有意义。当做空不被允许——或者做空只是庄家的特权——价格将永远不会真实。
比做空带来的恐惧更可怕的,是一个没有价格发现的市场。
牛市从来不是等来的,是机制进化催生的。而每一次机制进化的核心,从1609年到今天,始终是同一件事——
把卖空权还给市场。
谁愿意与我们一起通行,一起喊出那句“不管你看不看好,你都能卖空” you can short it. (inspired by @heyibinance)
youcanshortit.com
如果问你全世界最大的加密货币资金储备的中心化实体,你大概会说是Binance;最大的proof of stake公链,你大概会说是以太坊;但如果是中心化的stake and reserve实体呢?很多人估计不知道,其实是汇旺和太子集团。
2026年4月,汇旺(Huione)集团前董事长李雄被中国公安部从柬埔寨押解回国。三个月前,太子集团创始人陈志已先一步遣返。一个处理了数百亿美元非法资金、被美国财政部认定为"主要洗钱关注对象"的地下金融帝国,在物理层面宣告终结。
但陈志和李雄被带走的是肉身。留下来的,是一套完整的地下金融操作系统。汇旺不在,比还在更混乱。
要理解这套系统,需要回到比柬埔寨更早的地方——潮汕。
一、原点:潮汕对敲
潮汕地下钱庄运转了几十年,其核心机制叫"对敲"。一个商人需要把1000万人民币转移到柬埔寨变成美元,他不走外汇审批,而是把钱交给潮汕老家的钱庄老板——通常是同宗同族的自己人。钱庄老板确认收款后,通知金边的合伙人从本地资金池中(可以是注册在当地的茶商、餐馆还是物流公司的银行账户)将等值美元打入指定账户。
资金在物理上从未跨越国境。境内是人民币在走,境外是美元在走,两本账相互平息。外汇管理局的跨境监测系统什么都看不到,因为根本没有跨境资金流。
两边钱庄之间的账怎么平?靠的是贸易对冲。潮汕商帮控制着大量跨国贸易实体,钱庄之间的差额通过虚增或虚减贸易发票金额来冲抵——一批实际价值50万美元的货物,发票写100万,多出来的50万就是平账通道。
这套系统的信任基础是血缘和宗族。你不会骗你三叔,因为代价是在整个潮汕商圈社会性死亡——家族名誉尽毁(proof of family),后代再也没办法在这个圈子做任何生意。它运转了几百年,支撑了规模难以估量的地下资金流转。中国外汇管理局每年通报的地下钱庄案件中,潮汕地区始终是重灾区。
但这套系统有一个天然天花板:只能在"自己人"之间运转。当你需要跟素未谋面的缅甸诈骗园区老板或匿名的暗网黑客做生意时,没有宗族纽带可以依靠。
有兴趣潮汕钱庄见闻的参见:https://x.com/agintender/status/2011381968353841409?s=20
二、从一方到四方:支付体系的暗黑寄生
当陈志的太子集团每天面对数万笔来自全国各地受害者的并发转账时,潮汕式的熟人网络完全不够用。要理解他最终选择了什么方案,需要先看清现代支付体系的层级——因为黑产的资金入口,恰恰是寄生在合法支付体系的缝隙中生长出来的。
一方支付是最原始的形态:买卖双方直接现金交易,无中介。在黑产中,一方支付几乎只残存于最末端的取现环节——"车手"去ATM机上把钱取出来。大额点对点转账实名制要求高,极容易触发反洗钱警报,而且效率太低,无法应对每天几万笔并发。
二方支付是银行或银联直接向商户提供的收单服务,受央行严密监控。黑产想直接接入,必须注册高度逼真的虚假企业并通过严格的入网审核,维持成本极高,冻结风险也极高。这条路几乎走不通。
三方支付是持牌的非银行支付机构——支付宝、微信支付、PayPal。它们在银行清算体系之上建了自己的账户和结算逻辑,开户门槛低,普及率高。黑产通过黑市大量购买普通用户的身份证件注册个人收款账户,或用空壳公司申请企业商户号,把这些被控制的三方账户变成非法资金的末端入口。
四方支付,也叫聚合支付,是整个链条中被黑产利用得最彻底的一环。合法的四方支付本身没有支付牌照,不做资金沉淀,它的作用是通过API接口把多家三方支付和银行通道聚合到一个统一入口——一个二维码背后同时连着微信、支付宝和银联。
黑灰产看中的是它的架构特性:只做信息路由,不直接碰触资金。
犯罪集团把通过黑市收购来的成千上万个个人收款码和虚假商户号灌入一个动态管理的"虚假商户池"。当受害者在博彩App里充值时,非法四方平台的API网关几毫秒内从池中调出一个当前状态正常、日交易额没碰到风控红线的普通收款账户,把收款二维码推送到受害者手机上。对方看到的只是一个普通杂货店老板的付款页面。钱到账后,自动化脚本在几十秒内将资金转出、归集、消失进更深层的网络。
这就是黑产的资金入口。它和潮汕对敲的区别在于:对敲依赖长期稳定的熟人关系,四方支付依赖海量、匿名、一次性的陌生人账户。
三、押金经济学:从跑分到上押
四方支付解决了"钱怎么收进来"的问题,但随之产生了一个更深层的问题:在一个全由陌生人组成的犯罪网络中,怎么防止所有人互相欺骗?
潮汕钱庄的答案是血缘(proof of family)。现代黑产的答案是押金。这个答案从最底层的"跑分"一直贯穿到最顶层的"汇旺担保",逻辑完全相同,只是金额和层级不断放大。(参见:https://x.com/agintender/status/1932039427972534708?s=20 )
先看最底层。非法四方支付要运转,需要源源不断的新鲜账户——因为银行AI风控一旦识别异常就会冻结,账户报废速度极快。于是黑产发明了"跑分"众包模式:以"高佣金兼职"为诱饵,大量招募普通人提供银行卡代收款。这些人在黑话里被称为"卡农"和"码商"。
问题来了:如果卡农收到受害者打来的十万块赃款,直接挂失银行卡把钱取走呢?他跟你非亲非故,潮汕式的社会惩罚对他毫无意义。
跑分平台的解决方案:要嘛是押金,要嘛是物理(aka 武力)控制。想接一万块的单,先压一万块进来;没钱的就是物理控制范围内的。受害者的脏钱打进你的卡(人头户),平台瞬间扣除你的押金结算给境外犯罪集团,你的卡里只剩赃款和微薄的佣金(aka 凡走过必留下痕迹)。如果卡被冻结,损失是你的(这里的损失指的不止是金钱,而是自由);如果你想黑吃黑,押金直接被扣。风险被完美地转嫁给了最底层。
现在把镜头拉到最顶层。当一个诈骗园区需要把几百万美元的赃款洗白时,面对的是同样的信任问题——只是金额放大了几百倍。你在Telegram上找到一个自称能处理大额跨国洗钱的承兑商,他报价扣15%手续费,72小时内交付干净的USDT。你敢信他吗?你把几百万交给他,他跑了怎么办?你去报警说"我找的洗钱中介把我骗了"?
汇旺担保的解决方案,和跑分平台的押金机制在底层逻辑上一模一样——只是规模大了几个数量级。(aka 上押)
任何想在汇旺的Telegram群组里提供服务的商家,必须先存入USDT作为保证金(proof of stake)——小贩几千,大额承兑商2万到7万。汇旺设计了一套阶梯化的押金体系:押金越高,信用等级越高,能接的单越大。在潮汕的世界里,你的祖厝是信用的物理锚点——跑不掉,因为根在这里。在汇旺的世界里,押金是信用的数字锚点——不敢跑,因为钱在这里。
一笔交易的流程:买方(诈骗园区)和卖方(承兑商)在Telegram上建三方群,加上汇旺客服作为担保人。双方在群里用文字明确所有条款——金额、汇率、时限、责任划分。买方将USDT打入汇旺托管钱包,客服链上确认后发布指令:"已确认上押100,000 U,卖方可发货。"卖方完成洗钱打款,买方确认到账后回复"验货无误,请放款"。汇旺扣除3%到10%的手续费,将余额打给卖方。
各位看懂了吗?从 proof of family → proof of stake
但汇旺真正的价值不在顺利交易中体现,而在纠纷出现的那一刻。
假设承兑商洗完一笔钱,资金打入买方账户三分钟后被公安冻结。买方说卖方资金不干净导致冻卡,要求赔偿。卖方说钱打出去时是干净的,冻卡是买方下游的问题。
汇旺客服第一时间冻结托管押金,要求双方"上证据"——买方录制屏幕视频展示冻结时间戳和冻结机关,卖方提交转账凭证和资金来源说明。然后依据黑产内部的不成文规则裁决。最典型的是"保时效"规则:交易前约定"保24小时",24小时内被冻结卖方全赔,超过24小时买方自认。数据买卖有"损耗率"规则,无效数据不超过约定比例则卖方胜诉。裁决结果通过资金控制权直接执行,败诉方若不服从,拉入"避雷黑名单"——在整个生态中社会性死亡。
"保时效"是黑产版诉讼时效,"损耗率"是黑产版质量验收标准,"避雷黑名单"是黑产版失信被执行人名单。这和潮汕宗族靠"族规"和"逐出"来治理的逻辑一脉相承——载体从功夫茶桌搬进了Telegram群聊。
从卡农的一万块押金,到承兑商的七万USDT上押,到汇旺的阶梯化信用评级和仲裁机制——这是同一个逻辑的三级放大。潮汕钱庄用了几十年和几代人的社会资本来构建信任。汇旺用一套押金规则和Telegram群在几年内达到了同样的效果,而且可以无限扩展到全球匿名参与者之间。据Elliptic的链上追踪,汇旺担保自2021年以来处理了超过240亿美元的加密货币交易。(没统计到的可能x5,x10?)
四、加密通讯:从功夫茶桌到Telegram
上面描述的一切都需要通讯——大量的、实时的、不能被监听的通讯。潮汕钱庄一壶功夫茶就能敲定一笔交易,但全球化的洗钱网络需要一套分层的加密通讯基础设施。
Telegram是绝对主力。汇旺担保、土豆担保、新币担保的全部业务都跑在Telegram上(后来还有其他的IM)。对于翻不了墙的国内底层角色——卡农、码商、车手——则使用土豆IM(Potato Chat)或蝙蝠(Bat)。蝙蝠有一个"预设销毁密码"功能:遇到盘查时输入特定密码,软件瞬间清空所有记录甚至注销账号,外表看只是正常解锁。金字塔顶端的人物使用Session(完全匿名、去中心化路由)或Signal(开源加密协议极强)进行单线联系。之后因为Telegram定向封锁,才转到了Potato chat,据说汇旺员工的id是没办法通过搜索找到的。
成熟的洗钱网络同时使用多款工具:日常业务在Telegram上跑,敏感指令通过Signal传达,底层任务靠土豆和蝙蝠分发。一款被封,数小时内切换到备用平台。
一个有意思的事情,需要灰产相关产业的内部通讯工具也是Potato chat(土豆IM),包括最近宣布关闭的麻豆传媒(对,就是那个麻豆)。有兴趣的小伙伴,务必看到最后。
五、加密货币:对敲的终极升级
跑分归集的钱还是法币,依然在央行监控范围内。犯罪集团需要把法币变成不受主权政府管辖的东西。
潮汕对敲绕过的是一条国境线。USDT绕过的是所有国境线。
从2021年起,整个地下生态从比特币转向USDT。USDT以1:1锚定美元,在波场(Tron)网络上转账只需几秒,没有国境、银行和外汇管制。(为什么是Tron:https://x.com/agintender/status/1958125205458448599?s=20)
"换U"——将法币兑换为USDT(反之亦然)——成了洗钱链路中最关键的一步。归集后的法币赃款通过地下钱庄或Telegram上的OTC商户大批量购入USDT,随后经混币器和跨链桥进行多层清洗,擦除链上痕迹,再通过集团/生态内部的实体(有好多产品)之间流转,最后再出/入金。
换U本质上是对敲的升级版。潮汕对敲的两端是人民币池和美元池,靠钱庄老板人工调度平账。换U的两端是法币池和USDT池,靠OTC商户撮合。但USDT比美元更好用——不在任何银行系统里,不受外汇管理局管辖,转账以秒计算,理论上可以被混币器彻底擦除来源。
插播一个广告来了~ (感谢 @xiejiayinBitget @bitget 的支持)
什么?!你要法币?但这个市场这么多坑?汇率不好?没有优惠? 怕被冻结?
什么?你怕麻烦?怕被帽子叔叔上门?怕u不干净? Bitget U 卡了解一下
https://x.com/bitget/status/203959889284135774
现在申请据说现在有高达20%的cashback,180国家通用哦~
六、覆灭之后:水不会停止流动
2025年5月,美国FinCEN将汇旺定性为"主要洗钱关注对象",Telegram封禁了其频道。但资金流像被踩下去的水,从所有缝隙同时涌出。
第一股流向提前安排的"备胎"——汇旺2024年底收购了"土豆担保"30%的股份,核心商户带着相同的钱包地址无损迁移,土豆日均流入暴增近70倍,总处理资金超120亿美元。
第二股流向独立竞争对手——"新币担保"2021年至2025年间已处理超199亿美元非法资金,汇旺的覆灭为它送来了一批新客户。
第三股流向更深的暗处。据报道,新币将用户迁移到自建的SafeW加密通讯软件,并推出无需实名的XinbiPay钱包——从寄生在公共平台转向自建独立基础设施。而最高级别的商户可能已完全退出任何公开平台,回到点对点私密交易。
进入2026年,土豆担保也开始停止业务、退还押金。这和潮汕钱庄被打掉后的情景如出一辙:每年都有钱庄老板被抓,但对敲的手法从未消失,因为跨境资金流转的底层需求不会因为某个人进去了就蒸发。
如果你看到这里,想知道有哪一些区块链项目还在支付+AI 行业深耕 pundix.com $pundix 以及pundi.ai $pundiai 可以看一下。(注:作者利益相关,务必DYOR,NFA )
七、暗流不息
从潮汕对敲到汇旺担保,跨越几十年的这条暗线始终在回答同一个问题:在缺乏制度化信任的环境中,如何让价值在互不信任的参与者之间安全流转?
潮汕钱庄用血缘解决它,跑分用一万u押金和物理质押解决它,汇旺用七万U上押和一套仲裁规则解决它,DeFi用智能合约解决它。载体从功夫茶桌变成Telegram群聊,从手写水单变成链上记录,从一叠美钞变成USDT钱包地址。但底层逻辑一个字没变。
加密行业的主流叙事聚焦于"结算"——比特币是更好的结算层,区块链让跨境汇款更便宜。但潮汕钱庄老板和汇旺担保都证明了一件事:价值不是在"结算"的那一刻产生的,而是在"流转"的过程中累积的。钱庄老板不需要拥有那1000万人民币,他只需要让它流过自己的手。汇旺不碰一分赃款,它赚的是维护流转秩序的信任租金。就跟交易所一样,跟公链一样。只要盘子足够大,作恶的收益 < 成本,真没必要。
区块链的价值不在结算,而在流转。
潮汕钱庄用最古老的方式证明了这一点,汇旺用最黑暗的方式证明了这一点。下一个证明它的,但愿是在阳光下。
后记:那些没有被写进起诉书的名字
在梳理太子集团和汇旺集团的产业版图时,有一个名字反复出现在各类民间讨论和网络传闻中——麻豆传媒。
需要先说清楚一个事实:截至目前,没有任何公开的官方证据——无论是警方通报、工商股权穿透还是权威调查报告——能够证明麻豆传媒直接隶属于汇旺集团或太子集团。把它们画上等号,在证据层面站不住脚。
但如果退后一步看整个东南亚灰黑产的生态链,一种更微妙也更真实的关系浮现出来了。
太子集团拥有庞大的网赌盘口,需要流量。汇旺集团提供洗钱和资金结算通道。而麻豆传媒(类似的还有汇旺旗下的视频、小说、棋牌、游戏站点等等)做的事情是生产色情内容,吸引大量寻求刺激的网民,然后把流量导向网赌平台。它是这条产业链上的引流端。
2022年上海警方捣毁麻豆传媒大陆拍摄团队时,通报中明确指出其背后是"境外涉黄、网赌集团"的资本,团队使用土豆IM和Telegram作为核心通讯工具跨境遥控指挥拍摄和财务结算。在柬埔寨和菲律宾,几乎所有头部网赌资本都与太子系、汇旺系或当地其他几大家族有着千丝万缕的联系。
但"千丝万缕的联系"不等于"同一家公司"。东南亚的灰黑产业链通过空壳公司、代持股份、加密货币结算来切割风险,刻意制造法律上的隔离带。太子集团和汇旺集团在表面上都是拥有当地政府背书的正规外资企业——太子银行、柬埔寨航空、太子超市;汇旺支付、汇旺银行(持柬埔寨央行牌照)、汇旺保险——它们不会把一个纯黑产品牌注册在集团名下。
麻豆传媒更可能是一个由外围代理人运营、在资金和流量层面与这些大集团形成上下游依附关系的独立节点。
太子集团的网赌业务甚至不用统一品牌,采用"包网"模式批量制造不同名字的博彩App和网站,名字经常更换,服务器架设在境外。你在应用商店里永远找不到一个叫"太子赌场"的App,但底层资金链和实际控制权最终指向同一个利益网络。
这就是东南亚灰黑产的运作现实:它不是一棵树,而是一片根系相连的森林。每棵树看起来独立生长,有自己的名字和树冠,但地下的根纠缠在一起,共享养分。砍倒一棵,其他的还在。甚至被砍的那棵,根还活着。
汇旺不是一个人,公司,实体,而是一个群体,生态和水。
很多人研究链上数据,是想找出"这个币有没有庄",然后想方设法地避开、拥抱、跟随它。 但真相是——没有庄的币,根本不会涨。 所以真正有用的问题不是"有没有庄",而是"庄正在哪个阶段"——吸筹、拉升、出货,还是已经跑了?
先说结论:你一定能找到庄,因为庄无处不在。
这篇文章给你一套链上+链外的信号框架。不是让你当侦探抓庄家,而是让你快速判断:此刻这个盘,是不是一个对散户友好的阶段。
一、链上信号:筹码和资金在说什么
记住:这个版本不缺资金、数据,缺的是愿意下场的资金。与所有的游戏一样,一切都是围绕着怎么让你“付费充值”展开的。只要你持续关注,千meme千面,总有一款适合你。
1:筹码集中度——关联钱包合并计算 ,集中不重要,集中到什么程度很重要
不要只看"Top 10 Holders占比",这个数字谁都会看,而且容易被伪装——庄家把币拆到50个钱包,每个只持有1%,Top 10看起来很"健康"。 正确的做法是打开专业的追踪软件看气泡图,把有连线的地址(存在直接转账关系)合并计算。三个各持2%的钱包如果互相转过账,那就是一个人持有6%。再看这些关联地址的买入时间——如果集中在同一天甚至同一小时内建仓,就问你,你相信巧合吗?
资金来源溯源(funding wallet analysis)——这些钱包的初始 ETH/BNB 是从哪来的?如果 50 个钱包的 gas 费都来自同一个 CEX 提款地址或同一个 funding wallet,即使彼此之间没有直接转账,也大概率是同一个人。
如果有人花钱在收,你觉得他们想干什么?
2:成交量真实度——Vol / Holder (OI) 数
24小时成交量 ÷ Holder总数 = 每个持有人平均贡献的交易额。如果一个只有800个Holder的币,24小时成交量200万美金,平均每人2500u——这大概率是少数几个地址在疯狂对倒刷量,或者是机器人在跑。有人花钱去刷交易量是为了什么?
3: DEX 流动性池监控
观察 LP(流动性池)的增减——庄家撤 LP / 加厚LP 是跑路/整活儿的信号。如果 LP 没有锁定(unlocked),或者锁定即将到期,风险极高。同时观察 LP 的深度变化,如果价格在涨但 LP 深度在变薄,说明庄家可能在悄悄抽流动性,准备跑路时减少自己的损失,反之亦然。
4:换手合理性——24h Vol / 市值
衡量"每天有多少比例的市值被交易了一遍"。按小时拆开看,如果某几个小时的成交量突然飙到远超其他时段,说明有人在集中刷量。正常散户交易时间分布相对平滑,突然的尖峰大概率是搞事儿的前奏。另外,更有价值的是看净买入量(net buy volume)而不是总成交量
5:交易笔数 vs 成交量——大单占比
看24小时内平均每笔交易的金额。如果top10%的大交易占了总成交量的60%以上,这个盘面就是被少数地址驱动的,价格走势完全取决于这几个地址。(更好的方法是用基尼系数来量化交易额的集中度,0 到 1 之间,越接近 1 说明越集中)。这几个地址什么时候不动,比动更重要。
6: 地址/账户/oi增长率 vs 价格变化率——判断庄在哪个阶段
结合前5个指标的计算(务必要加工、筛查和计算),你再结合数据分析出该标的目前身处哪个阶段?
吸筹阶段: 价格低位横盘甚至微跌,链上大地址缓慢买入,钱包/账户数量变化不大。庄在悄悄收集筹码。(那种关联的地址数不算哈~ )
拉升阶段: 举个例子:比如价格涨30%,钱包/账户数只涨了5% → 筹码没散出去,少数人自拉自演。
出货阶段(最危险): 价格横盘甚至微跌,但钱包/账户数涨(有时候也体现在long/short ratio)了20% → 庄在高位慢慢出货给散户,看起来"社区在壮大",其实是庄在撤退。
已跑阶段: 价格跌了,钱包/账户数不减少 → 散户被套死,庄已出完。
二、看完之后呢?
好,你花了时间,确认了有庄,还在xxx阶段。然后呢?换一个?再换一个还是有庄。因为——
三、庄不是Bug,庄是这个游戏的底层结构
一个Token凭什么涨?拉盘需要两样东西:筹码 + 资金。 这两样东西合在一起,叫做定价权。 筹码不够集中,权益不足,就没有人有动力去拉盘。
筹码集中不是阴谋,是拉盘的前提条件。没有庄就没有行情。
四、庄在用什么赢你
定价权只是入场券。真正让庄稳赢的,是他们做交易的方式和你完全不同。你在凭感觉,庄在用体系。
庄的成本意识: 计算拉盘出货的收益,EV为正就做。散户凭截图冲。
庄的概率思维: 持续修正概率和仓位。散户反复押注。
庄对心理的利用: 制造FOMO、利用沉没成本让你死扛。
庄的工具优势: 能对冲、有成本/信息优势,操作维度和容错空间碾压散户。
五、那散户凭什么赢?
在庄的主场,用庄的规则,散户赢不了。信息、工具、心理全面不对称。但这里面有一个不对称是可以被打破的。
六、散户最大的结构性缺陷:只能做多
在没有perp(永续合约)的时候,庄家确实也只能做多,但他不需要做空。 原因在于成本。
庄家的筹码成本低到接近于零(gas费或早期极低价)。哪怕跌了90%,他依然是赚的,只是"少赚"。超低成本给了他极大的容错空间。
但散户是在FOMO阶段追高的,成本可能是庄家的50倍。你的成本结构决定了你承受不了回撤。 散户既没有做空工具,也没有低成本安全垫。唯一能赚钱的场景是:买了之后涨了,并在跌之前卖了。
一个方向,一个窗口,容错率几乎为零。这是结构性的不公平。
七、如果散户也能做空呢?这就是 youcanshortit.com 存在的意义
当信号指向出货阶段、虚假繁荣时——你不只是"赶紧跑",你可以开空,让庄的出货变成你的利润。真相回归的时候,你能站在赚钱的一边。你的分析能力终于不再被浪费了。
八、机制透视:有了做空权,散户就能掌握定价权吗?
直接说结论:不能。
定价权的公式永远是:筹码 + 资金。散户的本质就是资金分散、各自为战的群体。机制再精妙,也无法把一盘散沙变成一尊大炮。 但是,引入 youcanshortit.com 这样的去中心化现货杠杆和借贷协议,并不是为了让散户“当庄”,而是为了打破庄家对定价权的“绝对垄断”。
从机制上拆解,这重塑了三个维度的结构:
凭空创造“卖盘”,剥夺单边控盘权
在纯现货市场,庄家不卖就没有抛压,左手倒右手就能拉盘。但做空机制介入后,散户通过超额抵押借出代币砸向市场,原本“被锁定”的死筹码变成了活跃卖盘。这强制给庄家的拉升增加了真实的资金成本。庄家想继续拉,就必须真金白银吃下被做空砸出来的单子。
2. 价格发现的对称性:刺破“虚假叙事”
以前发现庄家出货或叙事证伪,散户只能“不买”,坏消息无法体现在下跌上。做空机制允许散户将“利空信息”转化为实质性的卖单,让价格走势不再是庄家单向画线的游戏,而是多空博弈的真实结果。
3. 从“肉鸡”到“猎手”的转变
做空平台实际上在加速Meme币的生命周期。这种机制无法让你变成制定规则的庄家,但它把散户从“只能挨打的接盘侠”变成了“手里有枪的猎手”。
九、但做空不是万能药——你必须知道的风险
做空Meme币的风险极高,亏损理论上没有上限。 庄家最擅长的事就是轧空(Short Squeeze)。故意拉高触发空头爆仓,用你的爆仓资金进一步推高价格。时机错了,方向对了也是亏。而且流动性差、滑点大,做空成本也很高。
做空不是"看懂了就能赚",是给你多了一个方向的选择权。你依然需要控制仓位、设好止损。做空把你从"筹码"变成了"玩家",玩家也会输——只是输得更有尊严。
最后
这篇文章教你的不是"如何避开庄",而是让你理解:
庄无处不在,别找"没庄的币",关键是判断庄在哪个阶段。
散户最大的劣势是方向单一。庄有低成本做安全垫,你没有。看懂了涨能赚,看懂了跌却只能跑——这不合理。
做空权是散户从"被收割"到"上牌桌"的最后一块拼图。
它是武器,不是护身符。哪怕这把枪有炸膛的风险,有枪和没枪,是两个完全不同级别的博弈级别。我们要做的是“对等武装”,让散户也能做空。
One more thing
如果你看到这里想跃跃欲试,youcanshortit.com 可能有适合你拿来练手的标的。
举个例子: (在Bnbchain Pancake swap上)
WALK (ca:0x9234e981e395dA3BE7b00B035163571698f8f756)
目前的mc是1.6m
筹码结构:
57% Pancake liquidity pool (v3)
0% Creator (Dev)
40% 在 youcanshortit.com的vault (供大家借空)
3% Pancake liquidity pool (v2)
注意:交易有风险,交易需要谨慎。DYOR。
Go (ca:0x0a5D8c6D776A5903Bc568f41aADEeb4c71D2FFba)
目前的mc是550k
筹码结构:
58.6% Pancake liquidity pool (v3)
0% Creator (Dev)
40% 在 youcanshortit.com的vault (供大家借空)
1.4% Pancake liquidity pool (v2)
不管你是想抢夺定价权、体验收割庄家、还是扮演庄家、还是想参与一次不一样的社区实验,这次让我们一起体验从“肉鸡”到“猎手”的攻防轮换体验吧~
给大家72h的时间准备好~
注意:交易有风险,交易需要谨慎。DYOR。
2015年2月,旧金山Mission District,Y Combinator总部三楼。
窗外下着那种加州冬天特有的细雨,不大,但足以让整条街的霓虹灯变成模糊的光晕。三楼拐角的办公室里,Sam Altman把第四杯冷掉的美式推到一边,屏幕上的光标在一行字下面闪烁了很久。
"AI是人类持续存在的最大威胁。"
他删掉了。写了。删掉。又写了。
不是在斟酌措辞,而是在做一个决定:要不要用一句自己并不完全相信的话,去撬动一个他非常需要的人。
三个月前,Rosewood Sand Hill酒店。这家位于Menlo Park的酒店是硅谷权力晚宴的默认地点——它的餐厅灯光永远恰到好处地昏暗,让坐在里面的人觉得自己正在参与某个秘密的历史时刻。那天晚上的圆桌坐了八个人,但整张桌子的重力中心只有一个:Elon Musk。
Musk那天穿着他标志性的黑色T恤,椅子往后仰了大约三十度——这是他在社交场合惯用的姿态,看起来像随意,实际上是把自己放在一个俯视整桌人的角度。他面前的牛排几乎没动过。他从开胃菜开始就在说同一件事:
DeepMind。
"你们知道谷歌收购DeepMind之后发生了什么吗?" 他的声音不大,但有一种特殊的穿透力,那种习惯了在SpaceX发射场对着风说话的人才有的穿透力。"Larry跟我说过他对AI的看法。他觉得AI就应该自由发展,他甚至说过——如果AI比人类聪明,那也许AI就该做决定。他说这话的时候在笑,但他眼睛里没有在笑。"
桌上有人礼貌地点头,有人低头切牛排。只有Altman没有做任何多余的动作。他坐在Musk斜对面,一只手搭在桌沿,另一只手拿着还没喝的红酒杯,以一种几乎不可见的专注盯着Musk的嘴。
不是在听内容。是在听频率。
Musk继续说:"我给DeepMind投过钱,你们知道吗?不是为了回报,是为了能看到他们在做什么。我需要有人在里面盯着。但现在谷歌把它买了,我连门都进不去了。"
他终于拿起刀叉,切了一小块牛排,但只是举在半空中没有放进嘴里。
"如果没有人做点什么——我说的是现在,不是五年后,不是十年后——如果没有人在谷歌之外建一个制衡的力量,我们这一代人会犯下人类历史上最大的错误。"
Altman把红酒放下了。
他在那一刻完成了一幅精确的心理素描:坐在对面的这个男人,拥有地球上最多的钱之一,掌控着火箭、电动车和太阳能帝国,但此刻他的瞳孔里有一种东西,是所有这些资产无法填补的——
恐惧。
不是表演的恐惧。不是融资路演上的恐惧。是那种在凌晨三点把一个人从床上拽起来、让他盯着天花板一动不动的恐惧。
写在前面:
本文基于调查记者Karen Hao所著《Empire of AI: Dreams and Nightmares in Sam Altman's OpenAI》(2025年5月出版)中超过300次采访的调查成果,结合其在Democracy Now!、CBC Radio、Stanford商学院、NPR Book of the Day等平台的公开访谈内容写成。本文并不对真实性作保证。部分场景细节与对话为基于事实框架的文学化重构,核心事件线索与人物关系按笔者的最大努力尽可能忠于Hao的原始报道及Musk诉OpenAI案件中的法律文档。如有错漏之处,还请谅解。如有侵权不实之处,请联系删除或修改。
序:一篇博客的价格
Altman当晚回到他在Nob Hill的公寓后,在备忘录里写了一行字。这行字没有出现在任何公开记录中,但它的逻辑贯穿了接下来发生的一切——
他的恐惧是真实的。这意味着他是可以被引导的。
2015年2月26日,那篇博客发布。那句"AI是人类持续存在的最大威胁"像一颗精确制导的子弹飞越了整个互联网,命中了它唯一的目标。(
https://blog.samaltman.com/machine-intelligence-part-1)
发布后不到四个小时,Musk的短信到了。Altman当时正在办公室里跟YC的一个合伙人讨论下一季的创业公司名单,他看了一眼手机屏幕,没有立刻回复。他让那条短信在通知栏里多停留了十七分钟——不是因为忙,而是因为他知道,在钓鱼的时候,鱼咬钩之后不能立刻收线
短信的内容很简单:"我们谈谈。"
2015年12月的最后一个周五,OpenAI在旧金山的一间临时办公室里正式宣告成立。窗外的细雨已经停了。新闻稿上的措辞经过了七次修改,最终版本写着:非营利人工智能研究公司,使命是确保通用人工智能造福全人类。
Musk承诺投入数千万美元。他签支票的时候,Altman就站在旁边。据在场的人回忆,Altman的表情是一种温和的、几乎是感激的微笑。
没有人注意到,那个微笑在Musk低头签字的那几秒钟里,消失了一瞬间。
第一幕:蜜月
2016年,旧金山Mission District,Pioneer Building。
OpenAI的第一个正式办公室位于这栋三层建筑的顶层。在它搬进来之前,这层楼的租户是一家精酿啤酒公司。地板上还残留着模糊的酒渍,空气里偶尔能闻到一丝麦芽的味道。
那是OpenAI最接近"理想主义"的一段时间。
研究员们从谷歌大脑、Facebook AI Research、DeepMind跳槽过来,愿意接受低于市场价百分之四十到六十的薪水。有人从Mountain View搬到旧金山时连公寓都没找好,直接睡在办公室的沙发上。走廊里贴着手写的白板公式,厨房的冰箱里永远只有三样东西:La Croix气泡水、剩披萨、和某个匿名研究员连续三周没领走的一盒蓝莓。
Ilya Sutskever——OpenAI的首席科学家,Geoffrey Hinton的得意门生——每天早上九点准时到办公室,但不是去办公桌,而是先去白板前站二十分钟。他有一个习惯:在想一个新问题之前,先把昨天写在白板上的东西全部擦掉。擦的时候很慢,像在举行某种仪式。然后他会站在空白的白板前,两手交叉在胸前,微微歪着头,嘴唇无声地动着。
有一次,一个新来的实习生问他:"你在白板前站着的时候在想什么?"
Ilya看了他一眼,非常认真地说:"我在想,人脑是不是一台统计机器。如果是,我们就能造出来。如果不是——" 他停顿了一下,"如果不是,那就更有意思了。"
Greg Brockman是CTO。与Ilya的哲学家气质不同,Brockman是一个实用主义的工程师。他的桌上永远摊着三台打开的笔记本电脑,每台跑着不同的任务。他话不多,但当他说话的时候,会先把眼镜往鼻梁上推一下——这个动作在后来的董事会议上会变得越来越频繁,像某种压力的计量器。
Musk大约每两到三周来一次办公室。每次来,他会先在停车场坐十分钟——不是在打电话,不是在看文件,就是坐着。了解他的人知道这是他在做"模式切换":从Tesla的CEO模式、SpaceX的CEO模式,切换到OpenAI董事的模式。他的大脑里同时运行着至少五个公司的操作系统,每次切换都需要一段缓冲时间。
他进办公室后的第一件事永远是找Ilya。两个人会在白板前站很久,Musk问问题,Ilya画图解释。有一次讨论transformer架构的注意力机制时,Musk突然打断Ilya:"你说的'注意力',跟人类的注意力是一回事吗?"
Ilya想了很久,说:"不完全一样。但也许……区别没有我们想象的那么大。"
Musk听到这句话后沉默了。他后来在一封内部邮件里写道:"如果Ilya是对的——如果智能真的只是一个规模问题——那我们正在做的事情比我以为的还要危险。"
Altman在这些场景里扮演的角色几乎是隐形的。他不参与白板前的技术讨论,不在论文的作者名单上,不写代码。他做的是另一种工作:安排会议、谈判租约、处理法律文件、面试候选人、跟记者吃午饭。他是一台精密的后台服务器,确保前台的一切看起来运转流畅。
但如果你仔细观察——像Karen Hao后来做的那样,通过三百多次采访重建这段历史——你会发现Altman在那段时间里还做了另一件事:他在记住每一个人的弱点。
Ilya的弱点是研究自由。只要你保证不干涉他的方向,他就不关心谁当CEO。
Brockman的弱点是秩序感。他需要一个稳定的、可预测的管理结构才能发挥最佳水平。混乱会让他的眼镜往鼻梁上推的频率翻倍。
Musk的弱点——Altman从Rosewood Sand Hill那顿晚餐就知道了——是恐惧。真实的、深层的、关于AI吞噬人类的恐惧。
一个人的信念是盔甲,但一个人的恐惧是可以被拆解的。
而Altman,正在耐心地记录着每一块零件的位置。
第二幕:裂缝
2017年10月。旧金山阴了一整周。
OpenAI的GPU预算在过去六个月里翻了四倍。Ilya开始了一个野心勃勃的新项目,需要的计算资源超过了整个组织之前用过的总量。他走进Altman办公室时那种皱着眉头的特殊表情——嘴角微微下压,像一个不得不承认自己解不出方程的数学家——Altman已经见过不止一次了。
"Sam,我需要更多的算力。"
"多少?"
Ilya说了一个数字。Altman没有立刻回答。他把椅子转了四十五度,看向窗外。Pioneer Building的窗户能看到Mission District那些颜色各异的维多利亚式排屋,以及排屋后面远处的云层。
"Ilya,你知道我们现在的银行账户长什么样吗?"
"我知道。但如果我们不做这个,谷歌会做。"
这句话是Ilya的杀手锏。他很少谈商业竞争,但每次他提到谷歌,语气里会多出一种罕见的紧迫感。在Ilya的世界里,这场AI竞赛不是公司之间的商业战争,而是一场关于谁先创造出数字神灵的宗教竞赛。如果谷歌先到达终点,而他们的安全措施不够,后果不堪设想。
Altman把椅子转了回来。"我去想办法。"
但办法在哪里?OpenAI是非营利组织,不能融资,不能上市,不能出售股权。它能拿到的钱全部来自捐赠,而世界上愿意捐几千万美元给一个AI研究实验室的人,数量大约可以用两只手数完。
更让Altman睡不着的是另一个事实:这些捐赠者中最大的一个,正在变得越来越难以管理。
Musk那段时间的情绪变化是肉眼可见的。
Tesla的Model 3正处于所谓的"生产地狱"——弗里蒙特工厂的生产线每天都在制造新的灾难,Musk有时候连续睡在工厂地板上,用一个睡袋和几块纸板当床。SpaceX在同时准备猎鹰重型火箭的首飞。Neuralink和The Boring Company也在消耗他的精力。
每次Musk来OpenAI开董事会,他脸上的疲惫都比上一次更深一层。他的发言变得更短、更尖锐、更不耐烦。他开始在会上直接质疑技术决策——"为什么要用这个架构?"、"这个项目的成本收益比是多少?"——这些问题在SpaceX的工程例会上也许是合理的,但在一个基础研究机构里,它们听起来像外行在审问内行。
Ilya开始在Musk到来的日子里提前把办公室门关上。Brockman推眼镜的频率到了新高。
2017年底——确切的日期在不同的信源中有出入,Karen Hao在书中将其描述为"深秋到初冬的某个时间点"——Musk约了Altman在Palo Alto单独见面。
地点是Musk当时在Palo Alto的一处房产。不是他最大的那栋——那栋已经卖了——而是一处相对低调的殖民地风格宅院,白色外墙,门前有两棵被修剪得极其对称的橡树。Musk的房子有一个特点:装修极简,家具很少,墙上什么都不挂。来过的人说,进去之后总有一种站在空荡荡的太空舱里的感觉。
那天是周四晚上。Altman从旧金山开了四十分钟的车到Palo Alto。他把Tesla Model S——是的,他开的也是Tesla——停在门前,在车里坐了大约五分钟才下车。后来他对一个亲近的人提到过这五分钟:"我知道他要说什么。我只是在想我应该怎么反应。"
Musk在客厅里等着。茶几上放着两杯水,什么零食都没有。客厅的灯只开了一半,Musk坐在沙发的最左边,身体前倾,双手交叉放在膝盖上——这是他认真谈事情时的姿势,跟他在公开场合那种往后仰的漫不经心截然不同。
"Sam,按现在的速度,我们撑不了两年。"
"我知道。"
"而谷歌那边——Sundar刚给DeepMind又批了几十亿。我们拿什么跟他们打?Jeff和Reid的捐款加起来也不够我们六个月的GPU账单。"
Jeff是Jeff Bezos(他早期给OpenAI捐过款但没有深入参与),Reid是LinkedIn创始人Reid Hoffman(OpenAI早期的重要支持者之一)。Musk能脱口说出这些名字和对应的数字,说明他比任何人想象的都更仔细地盯着OpenAI的财务报表。
"我有一个方案。"Musk说。
他站了起来——这是他要进入"发号施令"模式的信号。在SpaceX,当他从椅子上站起来的时候,所有工程师都知道接下来的话不是建议,而是命令。
"把OpenAI交给我管。我做CEO。要么这样,要么——我们把它并进Tesla。Tesla有现金,有GPU集群,有全球最好的AI工程团队做自动驾驶。OpenAI的研究团队可以直接接入Tesla的基础设施,一夜之间解决所有算力问题。"
他走到窗前,背对着Altman。窗外Palo Alto的街道安静得像一个关了声音的电影画面。
"这不是我想不想的问题,Sam。这是数学。我们的钱不够,谷歌的钱无限多。如果不做结构性的改变,十八个月之内,OpenAI就会变成一个二流实验室,然后慢慢死掉。我不会看着它死。"
Altman坐在沙发的另一端,两个人之间隔着大约一米半的距离——在物理空间上很近,在那一刻的心理距离上,像隔着一整个伤心太平洋。
他没有立刻说话。他在做的事情看起来很简单——倾听。但实际上他在同时处理至少三层信息:Musk说了什么(内容层),Musk为什么这么说(动机层),以及这件事对自己意味着什么(战略层)。
内容层很清楚:Musk想要控制权。
动机层也不复杂:Musk真心相信只有他能拯救人类免受AI威胁。这不是傲慢,这是恐惧的逻辑终点——当你真的觉得AI会毁灭人类时,你的本能不是"让大家一起商量",而是"必须由我来控制"。
但第三层——战略层——才是Altman真正在计算的。如果Musk拿到控制权,Sam Altman就变成了一个打工人。不是普通的打工人,是在Musk手下当打工人——一个以解雇员工像换内衣一样随意而闻名的老板手下。
"Elon,这个想法很大。我需要时间好好想想,也需要跟Ilya和Greg商量。"
"别拖太久。"
Altman开车回旧金山的路上,101高速公路两边的灯光在挡风玻璃上拖出长长的线条。他没有开音乐,没有打电话。他在想接下来的棋怎么走。
他不需要时间"想想"。他需要时间操作。
第三幕:电话
接下来的十一天里,Altman做了一件他极其擅长、又几乎不留痕迹的事情:逐个击破。
第一个电话:Greg Brockman
时间:一个工作日的晚上九点左右。Brockman刚从Pioneer Building回到他在SoMa区的公寓,正在厨房里热一份Trader Joe's的冷冻印度咖喱。他的手机响了,屏幕上显示"Sam Altman"。
"Greg,你有几分钟吗?"
"当然,怎么了?"
"我想跟你聊聊Elon的提议。我知道他跟你也提过。"
Brockman沉默了一两秒。他确实知道Musk的方案——Musk在跟Altman谈之前,已经分别跟几个核心成员提过类似的想法。但Brockman以为那只是Musk在"头脑风暴",是他那种宏大叙事的一部分。他没想到那是一个正式的、最后通牒式的提案。
"Greg,我需要你认真想一个问题。"Altman的语速比平时慢了大约百分之二十——这是他在做说服工作时的特征,一种刻意的、让对方觉得每个词都被仔细选择过的节奏。"如果Elon真的拿到了OpenAI的控制权——不是作为董事,而是作为CEO和大股东——六个月之后,这个组织会变成什么样?"
"他会投更多钱进来。算力问题能解决——"
"然后呢?"
"我们可以招更多人,扩大研究范围——"
"Greg,你在SpaceX待过吗?"
"没有,但我知道——"
"我跟在SpaceX待过的人聊过。你知道Elon怎么管公司的?他会在凌晨两点走进车间,指着一个零件问:'这个为什么在这里?把它去掉。'工程师说:'这个零件是用来——'他说:'我不管,去掉。如果火箭没炸,就说明这个零件不需要。如果炸了,我们再加回来。'这种管理方式在造火箭的时候也许管用。但Greg——我们不是在造火箭。我们在造的东西,如果出了问题,没有'加回来'的机会。"
Brockman没有说话。厨房里微波炉响了,榴莲比萨热好了,但他没有去拿。
"而且还有一件事——"Altman的声音下降了半个音调,进入了一种更私密的频率,"如果他把OpenAI并进Tesla,OpenAI的研究就变成了Tesla的商业资产。你知道这意味着什么吗?意味着我们写的每一行代码、训练的每一个模型,法律上都属于Tesla的股东。开源没了,非营利没了,'造福全人类'没了。我们变成了Elon Musk帝国里的一个部门。"
更长的沉默。Brockman把眼镜摘下来,用衣角擦了擦镜片——电话那头听不到这个动作,但Altman凭直觉知道Brockman正在做他焦虑时的标志性动作。
"但最关键的是这个,Greg。你真的觉得,应该让一个同时管着五家公司、每天只能给每件事分配三十分钟注意力、而且脾气完全不可预测的人——掌握可能是人类历史上最强大的技术?"
这是致命的一击。
因为Altman用的论证框架,正是Musk自己的论证框架:不能让AI的控制权集中在一个不可信赖的个体手中。 只不过,原本那个"不可信赖的个体"是Larry Page,现在被悄悄替换成了Elon Musk。
如果你接受这个前提——而Brockman确实接受它,因为它是OpenAI存在的根本理由——你就无法拒绝这个结论。
Brockman最后说:"我需要想想。"
但Altman知道,当一个人说"我需要想想"而不是"我不同意",战斗已经结束了。
第二个电话:Ilya Sutskever
时间:两天后的下午。Ilya在办公室里看一篇新发表的注意力机制论文。他接电话的习惯跟其他人不同——他不会说"喂"或"你好",他会直接等对方先说话。
"Ilya,我想跟你聊一件事。"
"嗯。"
跟Ilya的对话不需要那些铺垫和修辞。Ilya不关心公司政治——他从Hinton的实验室出来后就没关心过任何组织结构问题。他活在一个由数学公式、反向传播算法和关于意识本质的哲学直觉构成的平行宇宙里。让他走出这个宇宙的唯一方式,是告诉他这个宇宙本身受到了威胁。
"如果Elon成了CEO,他会怎么决定研究方向?你想过吗?"
短暂的沉默。这一次的沉默跟Brockman的不一样——Brockman的沉默是焦虑的,Ilya的沉默是计算的。他在认真评估这个可能性。
"他会有意见的。"Ilya说。这是一个极其节制的表述。翻译成普通人的话就是:Musk会像在SpaceX一样,每周冲进实验室指手画脚。
"Ilya,你是这个领域里最重要的科学家之一。你需要的是一个CEO帮你挡住外面的噪音——投资人、媒体、监管——让你百分之百地专注在研究上。你不需要一个CEO每周飞进来告诉你该用什么架构、该追什么方向。"
"嗯。"
又是一个"嗯"。但这个"嗯"的音调比上一个高了大约四分之一个音——如果你像Altman一样擅长读声音的微表情,你会知道这个"嗯"的意思是:"你说的有道理,而且你说中了我最在乎的事。"
Altman后来没有再跟Ilya提起Musk的话题。他不需要。种子已经在正确的土壤里了。
第四幕:通牒
2018年2月20日。旧金山,Pioneer Building。
会议室不大,大约能坐十二个人,但那天只来了七个。一张长方形的白色会议桌,一面墙上挂着一块从来没人用的投影幕布,另一面墙是窗户。
Musk到得最早。他穿了一件深灰色的外套——不是他平时出席正式场合穿的那种,而是一件看起来像从衣柜里随手拿的旧外套。这个细节后来被一个在场的人提到:Musk那天看起来不像来参加一场他精心准备的谈判,而是像来执行一个他已经想好结果的决定。
Altman到的时候,手里拿着一杯瑞希咖啡的冰美式。他跟每个人打了招呼,在Musk对面坐下,把咖啡放在桌上。
会议桌的座位安排后来被Karen Hao还原过:Musk坐在桌子的一端,Altman在另一端。Brockman坐在中间偏Altman一侧,Ilya坐在中间偏Musk一侧——但这个物理位置上的"偏向",到那天已经不再代表任何心理上的站位了。
会议的前二十分钟讨论了常规事项:预算、招聘、几个在进行中的研究项目。气氛是正常的,甚至有人笑了两次。
然后Musk清了清喉咙。
"好,聊正事吧。我上次提了一个方案。你们的想法是什么?"
Brockman看了Altman一眼。这个眼神只持续了不到一秒,但它传达的信息对Musk来说是致命的——它意味着两个人之间存在一个Musk不知道的共识。
Altman把冰美式的杯子往旁边推了推,双手平放在桌上。
"Elon,我们认真讨论过了。所有人都讨论过了。我们的共识是——OpenAI应该保持独立。不并入任何公司,CEO的人选应该从组织内部产生。"
"从内部产生"这四个字漂浮在会议室的空气里。Musk听懂了它的意思:Sam Altman。
他的反应分为三个阶段,每个阶段大约持续两到三秒——
第一阶段:静止。他的表情完全没有变化,像一个正在处理一条超出预期的数据的CPU。
第二阶段:嘴角的轻微运动。不是笑,不是冷笑,而是一种类似"原来如此"的微妙扭曲。
第三阶段:他向后靠了一下。这是反直觉的——一个愤怒的人通常会前倾。但Musk向后靠了。了解他的人知道,这个动作意味着他已经从"说服模式"切换到了"评估模式"。他不再试图改变结局,他在评估这个结局对他意味着什么。
"你们在开玩笑吧。"
"这不是开玩笑,Elon。这是为了组织的——"
"我在这里投了多少钱?你们能在这间办公室里坐着,桌上有咖啡喝,服务器上有GPU跑,是因为谁的钱?"
"Elon,你对OpenAI的贡献是巨大的,没有人否认——"
"我不要你承认我的'贡献'。我要做决定。要么我来管这个公司,要么——"
他停了一下。整个房间安静得能听到窗外街上一辆自行车经过的声音。
"要么我走。"
在SpaceX的历史上,Musk的通牒创造过奇迹。当供应商说某个零件需要十八个月交付时,Musk说"六个月,不然换供应商"。当工程师说某个设计不可能简化时,Musk说"简化,不然换人"。全有或全无。这种风格在他构建火箭帝国和电动车帝国时屡试不爽。
但在那间会议室里,他面对的不是供应商和工程师。他面对的是一个比他更懂人心的人。
"Elon——" Altman的声音平静得像湖面,没有一丝波纹,"如果这是你的决定,我们尊重。"
就这样。没有挽留。没有"我们再想想"。没有"也许可以找个折中方案"。
这六个字——"如果这是你的决定"——是Altman在整场博弈中最精确的一刀。因为它把Musk的通牒从一个武器变成了一个陷阱:Musk说了"要么我来管,要么我走",而Altman的回答等于说"好的,你选了走"。如果Musk此刻反悔,说"等等,我们可以再谈谈",他就承认了自己的通牒是虚张声势,他的权威会在这间屋子里彻底崩塌。
Musk站了起来。
他没有摔门。没有提高嗓门。他只是站在那里,用一种长久的、不眨眼的目光看着Altman。
在那个目光里——根据后来多个在场者对Karen Hao的描述——有很多东西在翻涌。愤怒,肯定有。背叛感,毫无疑问。但可能还有一种更深的、更令人不安的东西:辨认。
就像你突然意识到那面你以为是窗户的东西其实是一面镜子,而镜子里那个人不是你。
那篇2015年的博客。Rosewood Sand Hill的晚宴上那些"深有同感"的点头。那些关于AI末日的深夜短信讨论。那些看似推心置腹的共鸣——
都是镜子。Altman从第一天起就在反射Musk自己的恐惧给他看,让他以为他们站在同一边。
Musk转身走了出去。
会议室里剩下的人没有人立刻说话。Brockman取下眼镜,慢慢擦了擦。Ilya看着白板上还没擦掉的一行公式,好像它突然变成了一种他不认识的语言。
Altman把冰美式拿起来,喝了一口。得亏是瑞幸,要不然早就化得没什么味道了。
第二天早上八点,OpenAI的公共邮箱收到了一封来自Musk私人律师事务所的正式信函:所有承诺的后续捐款,即日起终止。
第五幕:反作用力
Musk离开后的那个星期,Pioneer Building三楼出奇地安静。
没有了每两三周一次的"Elon来了"带来的肾上腺素波动,整个办公室突然陷入了一种奇怪的失重感。有人形容那种感觉像一艘船突然被拔掉了锚——你没有沉下去,但你不知道自己在往哪里漂。
Altman没有给自己太多时间感受这种失重。
Musk切断资金这件事在他的预期之内——事实上,如果Musk没有切断资金,那才说明Altman对Musk的性格判断出了错。Musk是一个全有或全无的人,这一点在通牒的时候是弱点,在报复的时候是确定性。
确定性是可以被利用的。
Altman在那个周末写了一份长达十四页的内部备忘录,标题是"OpenAI的可持续未来"。这份备忘录后来没有公开过全文,但Karen Hao通过多个信源还原了其核心论点:OpenAI的非营利模式已经到达了物理极限。如果不在结构上进行根本性变革,组织将在十二到十八个月内因资金枯竭而丧失竞争力。
备忘录的最后一段建议成立一个新的实体——一个"有限盈利"子公司。投资者可以获得最高100倍的回报——在普通人听来像是有节制,但在风投的语境里,100倍回报基本等于没有天花板。
然后他去找了微软。
第一次正式会面的地点是微软在旧金山的一个低调的办公空间,不是雷德蒙德总部那种气势恢宏的园区。Satya Nadella亲自飞来。据在场的人回忆,Nadella那天穿着他标志性的无领套头衫,整个人散发着一种印度理工出身的精英特有的沉稳——不是Musk那种火箭发射前的紧绷,而是一种"无论你说什么我都先听完再做判断"的从容。
Altman对Nadella做的事情,跟他对Musk做的事情在结构上是一样的:识别对方的核心需求,然后把自己变成那个需求的完美答案。
Nadella的需求很清楚:微软在AI领域被谷歌甩在了后面。谷歌有DeepMind,有Google Brain,有TPU,有几乎无限的搜索数据。而微软?它有Azure云平台,有企业客户,有钱,但它没有一个能跟谷歌正面对抗的AI研究团队。
OpenAI就是那个团队。
第一笔投资:十亿美元。后来追加到一百三十亿。
消息传出的那天,Musk正在Tesla的弗里蒙特工厂处理另一个生产危机。他是从Twitter上看到这条新闻的。
一个知情人后来对Karen Hao说,Musk看到那条新闻时的反应不是愤怒——至少不是首先是愤怒。首先是一种冰冷的确认:他从那个Palo Alto的夜晚就怀疑的事情,现在有了证据。
Altman从来不是什么AI安全的信徒。那篇2015年的博客,那些关于AI威胁的"共鸣",Rosewood Sand Hill晚宴上的认真倾听——全是工具。Musk的钱、Musk的名字、Musk的恐惧,都是启动OpenAI的火箭燃料。而现在火箭已经进入了轨道,助推器可以抛弃了。
然后愤怒才来。而且来了之后就再也没有离开过。
Musk开始在Twitter上系统性地炮轰OpenAI。他的推文越来越长,措辞越来越尖利。他称OpenAI是"一个闭源的、追求最大利润的公司,完全被微软控制",指控它背叛了创始时的一切承诺。他后来提起了正式诉讼,指控OpenAI违反了成立时的非营利协议。
而这就是这个故事中最讽刺的:是Musk的离开和报复,亲手催生了他最痛恨的那个结果。
如果Musk没有发出通牒,没有切断资金,OpenAI也许还能在非营利的外壳下多撑两三年。正是他制造的资金真空,给了Altman一个完美的、无可辩驳的理由走向全面商业化——"不是我想要钱,是Elon逼的。"
愤怒让人做出可预测的事情。而在这场博弈中,可预测性就是脆弱性。
Musk后来创办了xAI,开发了Grok,建造了那台名叫"Colossus"的超级计算机。他以为自己在反击Altman,在夺回叙事。但他用的方法——更大的算力、更快的模型、更多的GPU——跟Altman的方法没有任何本质区别。
一个被焦虑驱动的人和一个贩卖焦虑的人,最终跑在了同一条赛道上。
第六幕:焦虑机器
2022年11月30日。旧金山,深夜。
OpenAI在Mission Street的新总部比Pioneer Building大了不止十倍。员工数量也从几十人膨胀到了几百人。但那天晚上,决定按下"发布"按钮的只有很少几个人。
ChatGPT上线的那个瞬间,在技术层面上并不壮观——没有火箭发射的轰鸣,没有交易所敲钟的仪式,只是一个网页从灰色的内测状态变成了绿色的公开访问状态。一个工程师在Slack里发了一条消息:"It's live." 有人回复了一个emoji。然后大家各自回家了
没有人预料到接下来会发生什么。
五天,一百万用户。这个数字在硅谷的语境里不算特别离谱——Instagram做到一百万用花了两个半月,但那是在社交媒体的蛮荒年代。ChatGPT的一百万用户在2022年的互联网环境里,仍然是一个让人抬起头来看看到底发生了什么的数字。
两个月后,一亿用户。这个数字把所有人都打醒了。
但真正改变游戏的不是用户数,而是这个产品在使用者体内引发的一种特殊的、前所未有的化学反应:
焦虑。
一个在纽约Midtown写合同的律师发现ChatGPT能在三十秒内生成一份他需要两小时才能完成的初稿。他关上了浏览器,在办公桌前坐了十五分钟,什么都没做。
一个在西雅图亚马逊总部写代码的程序员把自己正在调试的一个bug丢给ChatGPT,看着它在八秒钟内给出了他花了一整个下午没找到的解决方案。他把笔记本电脑合上,去厕所洗了把脸。镜子里的人看起来像刚被告知了一个坏消息。
一个在波士顿教大一写作课的教授收到了一篇学生论文,读完后觉得写得太好了。他把论文丢进AI检测器,检测器说"98%可能是AI生成的"。他又把自己上周写的一篇学术文章丢进去,检测器说"74%可能是AI生成的"。他关掉了电脑,在办公室坐到天黑。
这不是普通的产品发布带来的兴奋或好奇。这是一种存在性的动摇——一种"我以为只有人类能做的事情,机器也能做了,而且可能做得更好"的认知地震。
而这场地震精确命中的,恰恰是净值最高的群体。
这就是整个AI叙事的商业天才之所在。
回想一下2016到2017年的区块链浪潮。那时候的故事是什么?"区块链要取代银行"、"以太坊要杀死Visa"、"去中心化要颠覆整个金融体系"。这个叙事在当时也制造了巨大的资本泡沫——ICO狂潮、比特币两万美元——但它有一个根本性的缺陷:被取代的对象毫无痛感。
Jamie Dimon在摩根大通的顶楼办公室里,从来没有因为某个加密货币白皮书而辗转难眠。Visa的高管没有在任何一次季度财报会议上真正讨论过以太坊对他们业务的威胁。所谓的"以太坊杀手"、"Visa杀手"、"Binance杀手"——这些叙事的含焦量趋近于零。被"杀"的那方完全不焦虑,你的故事就只是一个空转的引擎——有声响,没扭矩。
AI不一样。
AI的叙事不是"取代某个机构",而是"取代你"。这个"你"是全人类。但商业上最聪明的选择是先瞄准净值最高的那群人——程序员年薪百万,律师按六分钟计费,医生拥有社会地位金字塔的顶端位置。当这群人开始焦虑的时候,他们的焦虑不会沉默地消散。他们是信息节点:Twitter上的意见领袖、播客里的常驻嘉宾、媒体最爱采访的对象。一个硅谷工程师在社交媒体上写一条"我的工作可能被AI取代了"的帖子,传播效率是一个工厂工人说同样的话的一百倍。
焦虑的传播放大了焦虑。放大的焦虑驱动了采购——企业不想落后,个人不想被淘汰。采购推动了营收。营收推动了估值。估值吸引了更多资本。更多资本训练了更强的模型。更强的模型制造了更大的焦虑。
这是一个完美的飞轮。它的燃料不是石油,不是数据,不是算力。
它的燃料是人类的恐惧。
而且——这一点至关重要——这架飞轮的设计者们非常清楚一件事:商业选择的不是最有价值的方向,而是焦虑变现效率最高的方向。
让AI去研发治疗阿尔茨海默症的新药?从人类福祉的角度,这可能是AI最有价值的应用之一。但想想这个叙事的含焦量:受益者是患者和家属,他们的情绪是感激和希望,不是恐惧。感激不驱动军备竞赛。没有人因为"AI可能治好老年痴呆"而在半夜三点爬起来学prompt engineering。
让AI去研究基础物理理论、发现新材料、设计新仪器?从人类发展的角度,这比自动化法律文书有意义一万倍。但这些叙事影响的人群太窄、净值不够集中、焦虑传导链条太长。物理学家的焦虑——即使存在——不会在Twitter上形成病毒式传播。
所以AI首先"进攻"的是编程、法律、金融、医疗影像、文案写作——所有世俗眼中的"高薪职业"。不是因为这些领域最需要AI,而是因为这些领域的从业者焦虑起来时,他们的恐惧最值钱。
你吃痛之后,你就会像疯了一样疯狂追赶——买课、买工具、买订阅、买一切声称能让你"不被淘汰"的东西。而领先的人看到后面涌来的疯狂追赶者,也会像疯了一样往前冲——发布更强的模型、宣布更大的融资、声称更惊人的突破。
这就是为什么大模型和NVIDIA这么爽。不是因为技术本身创造了多少价值,而是因为恐惧创造了一个几乎无限的需求。
技术本无方向,但商业有。
第七幕:痛感的节奏
但制造焦虑是一门精密的手艺。太多会崩盘,太少会冷场。
2024年的某一天——假设是五月的一个周二下午——Sam Altman坐在OpenAI在Mission Street总部的一间没有窗户的会议室里,面前是一块六十五英寸的显示屏,屏幕上是下一次产品发布会的演示流程。
他要做的决定不是"展示什么",而是"展示多少"。
这个区分是整个AI商业模式的核心密码。
如果GPT-5在发布时展示了远超预期的能力——比如说,它能完美地独立完成一个资深律师需要两天才能完成的全部法律研究和诉状起草——市场的反应会是什么?
短期:股价暴涨,媒体头条,全民震动。
中期:立法者恐慌,监管加速,限制令出台。
长期:焦虑释放过度。所有人同时意识到"最坏的情况已经到了",要么绝望放弃,要么适应接受。无论哪种,焦虑的边际递减开始加速。故事讲完了。
这就是为什么——如果你仔细观察——每一代大模型的发布都遵循着一个微妙的节奏:
GPT-3让人惊讶:"哇,AI能写东西了?"
GPT-3.5让人焦虑:"等等,它写得还不错……"
GPT-4让人恐惧:"它写得比我好。"
每一次迭代都比上一次往前推一步,但永远不推到终点。每一次发布会都是一针焦虑的续剂——强到让你觉得"天哪,这次真的不一样了",但又留下足够的不完美让你知道"下一代会更强"。
不能一次释放完——释放完了就没有新故事了,估值见顶,增长停滞。
也不能太久不释放——那焦虑会衰减,人们会开始质疑"所以到底取代了多少律师?",然后这个叙事就变成了下一个区块链。
这就是为什么AGI的定义被刻意保持模糊。
Karen Hao在她的书中特别指出了这一点:因为不存在AGI的科学定义,目标就可以无限移动。如果你定义了终点,就会出现两种结果:要么达到了——焦虑释放完毕,叙事结束,估值见顶;要么永远达不到——焦虑被证伪,叙事崩塌,泡沫破裂。但如果你永远不定义终点呢?那你就可以永远处于"快到了"的状态。每一次新模型发布,都可以说"我们离AGI又近了一步"。
终点线永远在地平线上。你永远在冲刺。焦虑永远不会过期。
Sam Altman深谙此道。他在公开采访中说的每一句话都经过了精确校准。"我们看到了一些令人惊讶的涌现能力"——模糊到足以维持神秘感,具体到足以制造恐惧感。"GPT-4的某些表现连我们自己都没预料到"——一句完美的话术:既展示了技术的不可控性(增加恐惧),又暗示了团队的谦逊(减少敌意),同时维护了AI的神秘光环(保护估值)。
MIT的Joseph Weizenbaum——1960年代第一个聊天机器人ELIZA的发明者——晚年变成了AI最尖锐的批评者。他说过一句话,Karen Hao把它放在了书的扉页:
AI让人惊叹,但一旦解释其运作原理,它的魔法就碎了——它不过是"一堆程序的集合"。
OpenAI的商业模式——也许是整个AI行业的商业模式——在某种意义上就是确保这个魔法永远不碎。当人们以为AI是一个接近觉醒的数字大脑时,"取代你"的叙事才有力量。如果所有人都知道它只是一个统计引擎在做概率最大的下一个token的预测——就像Ilya在白板前沉思的那个问题永远没有确定答案一样——恐惧感会减半,估值也会减半。
神秘感是焦虑的防腐剂。
第八幕:帝国的地下室
2024年夏天。肯尼亚,内罗毕郊外。
一间没有空调的办公室里,三十多个年轻人坐在排列得像考场一样的桌椅前,每人面前一台老旧的笔记本电脑。他们的工作被称为"数据标注"——用人类的判断力教AI区分什么是适当的回答、什么是有害的内容、什么是事实、什么是虚构。
这些人每小时的薪酬不到两美元。
他们中的很多人每天要看数百张包含暴力、色情、仇恨言论的图片和文字,然后给它们贴上标签。一个标注员曾对调查记者说,他晚上回家后经常做噩梦,梦见白天看到的那些图像。但他不能辞职——在内罗毕的就业市场上,这已经是他能找到的最好的工作之一。
Karen Hao在书中引用了一个来自纽约杂志的故事:一个做数据标注的母亲,因为害怕错过平台上转瞬即逝的低薪任务,在孩子跑过来找她的时候疯狂地对孩子尖叫。事后她痛哭,说自己觉得像一个"怪物"——她的人性正在被一点一点地榨出来,喂给一台她永远不会使用、也永远不会理解的机器。
在地球的另一端——智利,阿塔卡马沙漠边缘的某个干旱社区——AI公司正在试图获取大量淡水来冷却数据中心的服务器。这些社区本身就面临着严重的水资源短缺。居民们是从地方报纸上才知道有人要抽走他们的水的。
在美国田纳西州的Memphis——一个以蓝调音乐和烧烤闻名的南方城市,也是一个种族隔离历史深厚的城市——Musk的xAI在2024年建造了名为"Colossus"的超级计算机中心。它被放在了一个以工薪阶层为主、大多是黑人和棕色人种居民的社区里。
社区里的人是怎么发现的?
他们闻到了客厅里飘来的煤气味。
Colossus使用三十五台甲烷燃气轮机为其提供电力。这些涡轮机排放的废气直接进入了一个本已被工业污染折磨多年的社区的空气中。呼吸道疾病、哮喘、肺癌——这些病症在这个地区的发病率本来就远高于全国平均水平。现在又多了三十五台燃气轮机。
当Memphis的居民聚集在市政厅前抗议时,当智利的农民在法庭上挑战水权审批时,当内罗毕的标注工人在暗中向记者讲述他们的经历时——他们都不知道彼此的存在。他们也不知道自己处于同一个帝国结构的不同层级上。
Karen Hao在她的研究中把这个结构称为"AI殖民主义",并将其分解为四根支柱——
资源掠夺:未经许可就吞噬全球创作者的知识产权和个人数据。
劳动剥削:用全球南方的廉价劳动力训练模型,同时开发替代全球北方劳动力的自动化技术。
物理榨取:抽走干旱社区的水、污染贫穷社区的空气、占用大量电力资源。
等级逻辑:硅谷的一小群人自认为有权力和义务"引导人类走向未来",并用巨额资本消灭一切阻碍。
这四根支柱与历史上殖民帝国的运作逻辑完全对应。上层建筑是硅谷的魔法叙事和万亿美元估值,下层基础是看不见的全球供应链——那些净值不够高、焦虑不值钱、痛感在商业模型中为零的人们。
焦虑向上贩卖,痛感向下转嫁。
这才是帝国的完整结构。
尾声:两个人的夜晚,所有人的早晨
2018年2月的那个晚上,Elon Musk走出Pioneer Building大门的时候,旧金山的天空是他在这座城市见过的无数个夜空中平平无奇的一个——被科技园区和写字楼的灯光映得发灰发黄,看不到一颗星星。
他掏出手机,也许是想叫车,也许是想发一条短信,也许只是需要一个理由不让自己的手空着。Mission Street上偶尔有车经过,轮胎压过湿路面的声音像一种低沉的叹息。
他以为他输掉的是一家公司的控制权。
他不知道,他输掉的是一整套叙事的定义权。
从那一刻起,AI的故事不再是"如何确保AI安全"——那是Musk的故事,一个关于真实恐惧的故事,有立场、有底线、也有盲区。它变成了"AI将如何重塑一切"——那是Altman的故事,一个关于焦虑变现的故事,没有终点、没有底线,只有精确校准的节奏和永远后退的地平线。
六年后的2024年,Musk坐在xAI的办公室里——也许是在Memphis那台Colossus旁边,也许是在加州某处——看着自己一手推动的AI竞赛在全球范围内加速运转。他的Grok在跟ChatGPT争夺用户,他的超级计算机在跟微软的Azure争夺算力排名。
他以为自己在反击Altman。在夺回叙事。
但他用的方法——更大的算力、更快的模型、更猛的部署——跟Altman的方法有什么本质区别?一个相信恐惧的人和一个贩卖恐惧的人,到最后都在给同一台机器添加燃料。
而这台机器此刻正在全球范围内全速运转。
在旧金山的写字楼里,它以万亿美元估值的形式存在。在纽约的律师事务所里,它以一个合伙人盯着ChatGPT输出的合同发呆五分钟的形式存在。在内罗毕的标注办公室里,它以一个年轻人看了一整天极端暴力图片后回家呕吐的形式存在。在Memphis的社区里,它以一个老人关上窗户却仍然闻到煤气味的形式存在。在智利的干旱村庄里,它以一口水井的水位又下降了三英寸的形式存在。
它不关心你是程序员还是数据标注工人。不关心你在硅谷还是在内罗毕。不关心你的焦虑是关于失业还是关于呼吸。
它只计算一件事:
你的恐惧,能不能变成钱?
如果能——欢迎上车。你是用户,是客户,是估值模型中的一个正数。
如果不能——你就是燃料。你的数据、你的劳动、你的水源、你的空气,都会被静静地抽走,变成推动这架飞轮的隐形动力。
而那个在2015年写下"AI是人类最大威胁"的人,和那个在2018年愤怒离去的人,最终都没有阻止这架飞轮。
他们都成了它的一部分. How about you?
本文基于调查记者Karen Hao所著《Empire of AI: Dreams and Nightmares in Sam Altman's OpenAI》(2025年5月出版)中超过300次采访的调查成果,结合其在Democracy Now!、CBC Radio、Stanford商学院、NPR Book of the Day等平台的公开访谈内容写成。本文并不对真实性作保证。部分场景细节与对话为基于事实框架的文学化重构,核心事件线索与人物关系按笔者的最大努力尽可能忠于Hao的原始报道及Musk诉OpenAI案件中的法律文档。如有错漏之处,还请谅解。如有侵权不实之处,请联系删除或修改。
你真的看懂了Coinglass Q1的市场分析报告?!各位不觉得很奇怪吗?CoinGlass在报告中强调了Open Interest(OI) 规模和资产储备(PoR)但是它居然没有把两者结合起来分析各家交易所?市场格局?难道是他们没想到?!🤣
本文尝试用OI /PoR 的公式 替CoinGlass说出那些它想说,但说不出口的“难言之隐”?
我们用 CoinGlass Q1 官方报告的 OI 数据,交叉对比 8 大 CEX 的储备证明,发现了一个被交易量排名带偏的事情:
Gate.io 的 OI 排名第三,甚至超过了 OKX,但其储备仅为 OI 的一半不到,奇怪吗?
MEXC 和 KuCoin 的未平仓头寸超过储备 2 倍以上,这可能吗;
而 Binance 每 $4.6 的储备才支撑 $1 的 OI——这么保守吗?
更耐人寻味的是 CoinGlass 披露的一个数字:Binance 的用户资产份额高达 73.5%,是其交易量份额的两倍,这有可能吗?!
引言
在上一篇报告中(https://x.com/agintender/status/2038490939082346930?s=20),我们用交易量/储备比率揭露了交易所的市场份额和交易量的问题。但用交易量来确认市场份额的可信度始终有限——做市商对倒、项目方KPI、交易激励活动、零手续费刷量……都或多或少的影响了交易量。
这一次,我们换个维度:Open Interest(未平仓合约总额)。
OI 比交易量的水分相对扎实一些(有些交易所也注水)。交易量是流水——执行完就消失了;OI 是存量——每一张未平仓的合约都需要真实的保证金锁定。你可以刷量不花钱,但你不能凭空创造 OI——除非你真的放了真金白银进去。
这次我们直接使用 CoinGlass 官方发布的 Q1 2026 市场份额研究报告 中的 OI 数据(季度平均值,非单日快照),交叉对比各交易所的官方 Proof of Reserves,重新计算 OI/PoR 比率。(https://x.com/coinglass_com/status/2040022795644780780?s=46)
CoinGlass 报告本身还提供了一组独立的"用户资产追踪"数据,与官方 PoR 存在显著差异——其实这没什么好FUD的,这种差异本身就是一个重要发现。
一、数据来源与方法
数据来源:CoinGlass 2026 Q1 Market Share Report(OI)、各交易所官方 PoR(储备)
OI 数据
来自 CoinGlass 2026 Q1 市场份额研究报告,使用的是 Q1 季度日均 OI(非单日快照)。CoinGlass报告注明的交易所有精确数据,其余使用实时快照作为近似值。
储备数据:两把尺子
我们同时使用两组储备数据进行对比:(笔者也奇怪为什么两者的数据差距居然如此之大?!)
CoinGlass 追踪资产——CoinGlass 自有的链上追踪系统,覆盖 Top 10 交易所。优势是数据源统一、口径一致;劣势是可能漏报第三方托管资产(与 DefiLlama 类似的问题)。
https://x.com/coinglass_com/status/2040022795644780780?s=46
https://www.coinglass.com/en/learn/2026-q1-mktshare-report-en
官方 PoR——各交易所自行发布的 Proof of Reserves 审计数据。优势是覆盖全面(包括第三方托管);劣势是自我披露,需要信任审计方。
两组数据的差异本身就揭示了行业透明度的问题(后文会展开讨论)
二、CoinGlass Q1 报告关键数据
衍生品市场格局(合约为王)
Q1 2026 全市场衍生品日均交易量约 $2,093亿,衍生品与现货的比率为 9.6 倍——说明交易者更偏好使用衍生品进行对冲和短期交易 (aka 现在市场都是赌徒)
Q1 全市场日均 OI 约 $1,172亿。1 月均值 $1,411亿(季度高点),2 月骤降至 $1,026亿(下降 27%),3 月轻微回升至 $1,060亿。
Binance 四维度全面领先
CoinGlass 报告指出 Binance 的绝对主导地位:
最值得注意的是最后一行:Binance 的用户资产份额(73.5%)远超其交易量份额(34.9%)和 OI 份额(29.9%)。CoinGlass 的原话是:"Binance 在流动性深度和资产托管方面的领先幅度远大于交易量,意味着其作为加密市场核心基础设施的角色比简单的交易量排名所暗示的更加根深蒂固。"
三、OI/储备比率:双标尺对比
使用官方 PoR 作为分母
*HTX、KuCoin、MEXC 使用实时 OI 快照(非 Q1 均值)
使用 CoinGlass 追踪资产作为分母
两把尺子的分歧揭示了什么?或者说,这个差异代表了什么?
Bybit 出现了最大的矛盾。 CoinGlass 追踪的 Bybit 资产只有 $56亿,但 Bybit 官方 PoR 显示 $139亿。用 CoinGlass 资产算,Bybit 的 OI/资产比率高达 1.96x(警示级);用官方 PoR 算,只有 0.79x(健康级)。这 $83亿 的差距说明 CoinGlass 大量漏报了 Bybit 的链上钱包——可能是多签钱包、冷钱包或第三方托管未被追踪。(或者没提供广告费?!赞助?双方应该沟通一下)
OKX 方向相反。 CoinGlass 追踪到 $159亿,官方 PoR 报告 $287亿。用 CoinGlass 资产算(0.43x)比官方 PoR 版(0.24x)高——但两个版本都在安全区。这 $128亿 的差距与我们之前发现的 DefiLlama 偏差(+152%)方向一致,再次确认 OKX 的第三方托管规模很大,而数据平台都有意无意的避开?!这是何故呢?
Gate.io 的分歧最需要警惕。 CoinGlass 追踪到 $68亿资产,官方 PoR 只报告核心资产 $48亿。但 CoinGlass 的 $68亿可能包含了非核心资产(GT 代币等)。无论用哪组数据,Gate.io 的 OI/储备比率都在 1.59x-2.25x 之间——显著高于基准。
四、Gate.io 的 OI 异常
CoinGlass Q1 报告中最出人意料的数据是 Gate.io 的 OI 排名——第三名,$108亿平均 OI,甚至超过了 OKX($68亿)。
用CoinGlass的原话:这与 Gate.io 的资产规模严重不匹配。无论用 CoinGlass 追踪的 $68亿还是官方 PoR 的 $48亿做分母,Gate.io 的 OI 都远超储备。这可能来自以下原因:
激进的合约产品策略。 Gate.io 上线了大量小币种合约,为交易者提供了其他平台没有的敞口。这些小币种合约的 OI 加总后规模可观,但单个合约的流动性可能很薄。
高杠杆吸引投机者。 Gate.io 提供高达 125x 的杠杆,小额保证金即可创造大量 OI。
做市商激励。 Gate.io 可能为合约做市商提供了激进的激励政策,鼓励持仓而非频繁交易。
不管原因是什么,$108亿 OI 对 $48-68亿储备的比率是一个不比较激进且异常的信号——在极端行情下,Gate.io 的清算系统可能将面临压力。
五、双维度综合分析
六、CoinGlass 的验证
CoinGlass Q1 报告为我们的分析框架提供了多层独立验证:
验证 1:Binance 的真实地位远超交易量排名。 CoinGlass 数据显示 Binance 用户资产份额(73.5%)远超交易量份额(34.9%)。这与我们"Binance 调整后市场份额接近 46-50%"的结论方向一致(https://x.com/agintender/status/2038490939082346930?s=20)——如果用资产份额来衡量,Binance 的主导地位甚至比我们估计的更强。
验证 2:衍生品是核心战场。 Q1 衍生品/现货比率 9.6x,基本确认了我们"合约交易量决定总量可信度"的分析前提。
验证 3:Hyperliquid 已进入主流竞争。 Q1 衍生品交易量 $4,927亿,OI $60亿,正式进入 Top 10。这验证了选择 Hyperliquid 作为"基准"的合理性——它不再是边缘参与者,而是一个有实质规模的链上对标物。
验证 4:流动性深度才是真正的护城河。 Binance 的 BTC 合约 ±1% 深度 $2.84亿,是第二名 OKX($1.44亿)的近 2 倍。CoinGlass 评论:"没有任何平台能同时在所有四个核心子市场对 Binance 施加全面压力。" 这意味着即便某些交易所通过刷量在排名上接近 Binance,它们的实际流动性仍然远远落后。
七、行业格局
综合 CoinGlass Q1 数据和我们的 PoR 分析,加密衍生品市场的格局如下:
第一梯队:行业基础设施
Binance —— 唯一在所有维度都排名第一的平台。$1,100亿官方储备、$239亿 OI、$4.9万亿季度衍生品交易量、$2.84亿 BTC 合约深度。CoinGlass 的 73.5% 用户资产份额说明,Binance 不仅是交易平台,更是加密市场的"资产托管中心"。
OKX —— CoinGlass 报告称其为"当前最接近 Binance 的中心化平台"。$287亿储备对 $68亿 OI(0.24x),衍生品交易量和合约深度均排第二。储备率均匀(106-109%),是行业透明度的标杆。
第二梯队:各有侧重
Bybit —— 合约交易量第三,OI 第二($110亿),但用户资产仅 $56亿(CoinGlass 追踪)或 $139亿(官方 PoR)。CoinGlass 评价其"在交易量、OI 和现货流动性之间表现相对均衡"。
Bitget —— OI $64亿(Q1 平均),交易量和 OI 均在 Top 5。237% 的 BTC 超额储备是独特优势。OI/PoR 1.14x 接近 Hyperliquid 基准,真实持仓健康。
第三梯队:OI 与储备错配
Gate.io —— CoinGlass 数据中最大的"异常值"。OI 排名第三($108亿),但资产排名仅第三-第四($48-68亿)。OI/储备比率无论怎么算都在 1.6-2.25x 之间。CoinGlass 原话:"Gate 在衍生品交易量和 OI 方面有强势表现,但资产留存相对较弱。"
KuCoin 和 MEXC —— 虽然两家在交易量和 OI 维度上都排名末尾,且OI/储备比率均超 2 倍,数据上可有些异常,但是交易量和沉淀资产惊人,应当是持续的交易激励活动、做市商激励和费率政策有关。
八、方法论与局限性
OI 数据的时间差异。 Top 5 交易所使用 CoinGlass Q1 季度均值(精确),HTX/KuCoin/MEXC 使用实时快照(可能与 Q1 均值有偏差)。
储备数据的两组口径。 CoinGlass 追踪资产和官方 PoR 存在显著差异(如 Bybit 差 2.5 倍)。我们主要使用官方 PoR 作为基准,但标注了 CoinGlass 版本供参考。
Hyperliquid 基准的适用性。 Hyperliquid 的 Q1 平均 OI/TVL 为 1.23x(高于我们之前实时快照的 1.05x),说明 Q1 期间 Hyperliquid 的杠杆水平高于近期。
结论:三个数字
0.22x —— Binance 的 OI/PoR 比率(CoinGlass Q1 平均 OI / 官方 PoR)。$1,100亿储备只承载 $239亿 OI——每 $4.6 储备才支撑 $1 的未平仓头寸。CoinGlass 独立确认了 Binance 在四个维度的全面领先,尤其是 73.5% 的用户资产份额——这个数字说明 Binance 的护城河不在交易量,而在信任。
2.25x —— Gate.io 的 OI/PoR 比率。这是 CoinGlass Q1 报告中最令人意外的发现——Gate.io 的 OI($108亿)排名第三,甚至超过 OKX。但其储备($48亿官方 PoR)远不足以匹配这个 OI 规模。无论 Gate.io 的 OI 来自真实用户需求还是做市商激励,这种激进的数据可能引发市场的担忧。
73.5% —— CoinGlass 报告中 Binance 的用户资产份额。这个数字比 Binance 的交易量份额(34.9%)和 OI 份额(29.9%)高出一倍以上。但笔者认为,这个数字也是针对这五家交易所的数据为分母,不是整个整个行业的市场份额,统计口径上不太严谨。
免责声明:本报告基于 CoinGlass 2026 Q1 Market Share Research Report 和各交易所官方 PoR 数据,不构成投资建议。部分交易所使用实时 OI 快照而非 Q1 均值。CoinGlass 追踪资产与官方 PoR 存在差异,报告中同时列出供参考。
加密交易所的交易量,可能是这个行业最大的谎言。本文用链上数据反推 8大CEX 的真实月交易量,得出的结论是反直觉的。Binance 、OKX和Bitget 的市场份额可能被低估了?
刷量几乎零成本——做市商免手续费、API 撮合无需链上结算、VIP 返佣甚至能让你"交易越多赚越多"。结果就是,你打开任何一个交易所排名网站,看到的数字可能有一半是幽灵交易。
但链上的去中心化交易所不一样。每笔交易需要真实保证金、真实 gas 费,且全程透明。这给了我们一把标尺。
我们收集了 Binance、OKX、Bybit、Bitget、Gate.io、MEXC、KuCoin、HTX 八大 CEX 以及 Hyperliquid 的官方储备数据与 30 天交易量数据,用 Hyperliquid 的链上数据作为"基准",反推每家交易所的月交易量到底有多少是真的。
结论其实也不出人意料:某交易所近 30 天报告的 $3,610亿交易量中,估计超过半数是水分;Binance 的真实市场份额不是 39%,而可能接近 46%;整个行业每月可能有超过 $3,000亿的交易量是虚构的。
数据周期:2026年2-3月(30天) | 来源:各交易所官方Proof of Reserves、DefiLlama、CoinGlass、Newhedge
注意:本文只是以这八家交易所抽样做调研,不代表是整个市场的份额,实际结论一定会有误差!
一、基准:为什么 Hyperliquid 是那把尺子?
要判断 CEX 的交易量是否真实,首先需要一个"基准"。我们选择 Hyperliquid。
Hyperliquid 是目前最大的链上永续合约 DEX,$48.8亿 TVL 几乎全部是 USDC。它的交易量的伪造成本较高:每笔交易需要锁定 USDC 保证金,有真实资金成本;OI也是前列;Gas和交易手续费不可避免;链上完全透明,每一笔交易都可以审计。
毕竟都是交易所,都在同一个领域,交易标的也近似,按理说用户习惯和资金使用效率也差不多。而Hyperliquid作为一个“合约交易为主”,其资金利用率应该较CEX的使用率更高,所以以Hyperliquid为基准。
我们的核心方法是计算每家交易所的"日均交易量/储备比率":
具体理论参见:https://x.com/agintender/status/1992906704925884898?s=20
公式 = 30天总交易量 ÷ 30 ÷ 核心储备资产(BTC+ETH+USDT+USDC)
Hyperliquid 过去 30 天的合约总交易量为 $2,068亿(DefiLlama API 精确数据),日均 $68.9亿,对应 $48.8亿 TVL,日均比率为 1.44x。
这个 1.44x 就是"诚实交易"的天花板。考虑到 CEX 的资金用途比纯合约 DEX 更多元(还有现货、理财、借贷等),我们给 CEX 一个 15% 的宽容区间,将阈值放宽到 1.66x。
二、数据基础:各CEX储备证明校准
在反推交易量之前,必须先把储备数据搞准——它是公式的分母。
以下分析全部采用官方 PoR 数据,储备率如下:
值得注意:Bitget(BTC 237%)、MEXC(BTC 270%)和 Gate.io(BTC 147%)都持有远超用户存款的 BTC。这是平台自有资金让分母偏大,所以我们的分析对它们实际上是偏宽容的。
三、30 天交易量全景
数据来源
现货月交易量:Newhedge(March 2026 数据)
衍生品月交易量:CoinGlass 多次快照取平均 × 30(标注为估算)
Hyperliquid:DefiLlama API 30 天数据
四、合约交易量拆解
合约是 CEX 交易量的绝对主力,其真假直接决定了总量的可信度。
Binance 的合约交易量大概率真实。 0.36x 远低于链上基准——每 $1 储备只对应 $0.36 的日均合约交易量。平台上有大量"沉默资金",这是健康生态的典型表现。
Bitget 和 KuCoin 在合约维度上基本正常。 两者的合约比率(1.33x 和 1.27x)均低于 Hyperliquid 基准。
Gate.io 处于灰色地带。 合约比率 1.75x 高出基准 22%。考虑到 15% 的宽容区间(阈值 1.66x),Gate.io 刚刚超线。不过 Gate.io 持有 147% 的 BTC 超额储备,自营交易可能部分解释了偏高的合约量。
MEXC 信号最强。 合约比率 2.95x 是 Hyperliquid 基准的 2.1 倍。(后期调研发现,应该是MEXC的交易激励活动和0费率的活动所致)
五、现货交易量的独立信号
30 天现货数据(来自 Newhedge)提供了独立于衍生品的验证维度:
MEXC 和 KuCoin 的现货日均比率(0.81x 和 0.98x)远高于其他交易所。Gate.io(0.278x)处于合理范围内。
对比 Binance(0.081x)和 OKX(0.059x)——绝大部分资金是"沉淀"状态,用户存着做长期持有或理财。这恰恰是大型、成熟交易所应有的形态。
看到这里了,给大家个广告🤣:
如果你苦于无法卖空(short)bnbchain上的meme或者Binance的alpha token,欢迎试试看
youcanshortit.com
对于项目方来说,这是一个无许可、自助式的平台,只要添加流动性,你就能找到对手方。
市场博弈如此直接、简单。youcanshortit.com
六、真实交易量反推
对于日均总比率超过宽容阈值(1.66x)的交易所,我们将超出部分视为"可疑交易量":
MEXC 的月度可疑交易量约 $2,010亿。 这意味着 MEXC 平均每天约 $67亿的可疑交易。(后期调研发现,这应该是MEXC的交易激励活动和0费率的活动所致)
KuCoin 的水分集中在现货(疑似交易激励活动)。 合约维度正常,但 $650亿的月度现货量对 $22亿储备明显偏高。
Gate.io 有轻度水分嫌疑。 合约比率 1.75x 刚过阈值,总比率 2.03x 处于"关注区"。估计约 $540亿月交易量(约 18%)可能偏高。不过 Gate.io 的 BTC 超额储备(147%)和 122% 的整体储备率都显示出健康的基本面——水分嫌疑更可能来自做市商激励而非系统性造假。
Binance、OKX、Bybit、HTX、Bitget 的交易量基本可信。 五家的合约比率全部低于 Hyperliquid 基准。
七、CEX市场份额的真相
在八大 CEX 中,Binance 的月市场份额是 39.1%($1,459b / $3,725b)。近年来有不少声音说 Binance"在丢市场份额"——MEXC、Gate.io 等交易所在快速蚕食。
注意:这个百分比并不是整个市场的百分比,而是本文报告中的百分比,本文只是以这八家交易所抽样,实际结论一定会有误差!
但如果把可疑交易量剔除后重新计算:
Binance 的真实月市场份额接近 46%。 不是 Binance 在丢份额,而是部分竞争对手在用虚假交易量制造"追赶"的幻觉。
前三名合计占 76% 的真实市场。 Binance(45.7%)+ OKX(17.3%)+ Bybit(12.6%)= 75.6%。加密交易的集中度远比报告数据显示的更高——头部效应被虚假交易量"稀释"了。
MEXC 的真实份额可能只有 5%。 报告的 9.7% 缩水了近一半。(后期调研发现,这应该是MEXC的交易激励活动和0费率的活动所致)Gate.io 的调整幅度温和(7.9% → 7.5%),在中型交易所中表现相对健康。
八、行业影响
MEXC ~$2,010亿 + Gate.io ~$540亿 + KuCoin ~$400亿 = $2,950亿/月 可疑交易量。如果把数百家中小交易所也算上,行业整体月度激励/虚假交易量可能在 $3,500-4,500亿 的量级。
对于普通用户:不要被"交易量排名"误导。一个月交易量 $3,610亿的交易所,真实交易量可能只有 $1,600亿。选所时看 vol/reserve 比率,而非绝对交易量。
对于项目方:上币选所时,看实际订单簿深度而不是报告交易量。月报告数字里可能有超过半数是不存在或者激励/和0费率的活动的交易。
对于监管机构:Hyperliquid 基准法提供了一个可复现的量化检测工具。随着链上交易所数据积累,30 天、90 天维度的分析将让造假越来越无处遁形。
九、方法论与局限性
Hyperliquid 基准可能偏高。 纯合约平台用户资金全部用于交易,资金效率天然高于 CEX。1.44x 对 CEX 而言可能已是偏高基准,意味着我们的估算可能偏保守。
超额储备模糊了边界。 Bitget(BTC 237%)、MEXC(BTC 270%)和 Gate.io(BTC 147%)的自有资金,推高比率但不等于刷量。可以理解为一种“劳资有钱,不跑路的底气。。
衍生品 30d 为估算值。 CEX 的 30 天衍生品交易量基于 CoinGlass 多次快照推算,非精确历史数据。现货 30d 来自 Newhedge 精确月度数据。
储备数据来自自我披露。 如果储备虚报,我们的比率会偏低,可疑交易量被低估。
结论:3个数字
0.44x —— Binance 的 30 天日均交易量/储备比率。几乎是一个"清白证明"。当行业充斥着虚假繁荣时,Binance 是那个不需要刷量也能坐稳第一的人。
46% —— Binance 调整后的真实月市场份额。表面上只有 39%,但剥去竞争对手的水分后,Binance 的真实统治力接近半壁江山。那些号称在追赶 Binance 的交易所,有一部分只是在追赶自己的影子。
76% —— 调整后前三名的合计真实月市场份额。这个市场比散户想象的更寡头——虚假交易量一直在掩盖这个事实。
后记
我们最初使用 DefiLlama 的链上追踪数据,但在交叉验证各交易所官方 Proof of Reserves 后发现了很大的偏差——DefiLlama 普遍低估了储备,偏差从 5% 到 240%。
三月的新加坡,暴雨刚停,滨海湾的空气里还带着热带特有的潮闷。萧红靠在办公室的Herman Miller椅背上,盯着屏幕上那封刚弹出的邮件。
*开始之前,重要的事情说很多次: 本文由Notbooklm、Gemini和Claude AI共同创作的,纯属虚构,如有巧合那就是巧合。*
发件人的后缀是 @ndrc.gov.cn。
萧红先生:兹定于本月18日在京召开人工智能产业发展座谈会,届时将就大模型技术出口管理、跨境数据合规等议题进行研讨。诚邀您及贵司首席科学家姬易朝先生拨冗出席……
他读了三遍。字面上每一个字都很正常——座谈会、研讨、诚邀——但他的心跳还是快了半拍。那种感觉不是恐惧,而是一种更模糊的东西,像冬天踩上了一片看不清深浅的冰面。
六周前,Meta以数十亿美金收购了Manus。消息公布的那天,硅谷和中关村同时炸了锅。扎克伯格在内部信里称其为"Meta在AI Agent领域最重要的战略收购"。萧红被任命为Meta副总裁,整个团队将并入Meta的AI部门。
他当时就知道,北京迟早会来找他。
只是没想到这么快。
他把邮件转给姬易朝。三分钟后,姬易朝走进他的办公室,手里还端着一杯没喝完的美式。
"你怎么看?"萧红问。
姬易朝推了推眼镜,在沙发上坐下来,沉默了大概十秒钟。"措辞很标准。座谈会嘛,听起来就是走个流程。"
"你觉得该去吗?"
姬易朝没有直接回答。他低头看了一眼手机,又抬起头:"我查了一下,这个座谈会同期还邀请了好几家公司的人。不是只针对我们。"
这个信息让萧红松了一口气——但只松了一点点。
接下来三天,萧红几乎没怎么睡好。
他打了十几个电话。打给律师,律师说"建议谨慎评估";打给Meta的政府关系团队,对方说"我们尊重你的个人判断,但建议你和中方保持沟通渠道畅通";打给一个在发改委有关系的老朋友,朋友说"就是个普通座谈,来了聊聊就走,别想太多"。
每一个回答都没有把话说死。律师没说"别去",Meta没说"别去",朋友没说"别去"——但也没有任何一个人说"放心去"。他们都把球踢回给了他,像一群鱼一样各自散开,留他一个人站在水面中央。
他犹豫了一天,然后给许萍打了电话。
许萍是他的贵人。当年他还在华科读书的时候,做壹伴助手,做Monica,一路磕磕绊绊,是真格基金最早投了他。那时候他还不到二十五岁,在北京的一间共享办公室里跟投资人聊项目,紧张得手心出汗。许萍拍着他的肩膀说:"年轻人,你眼睛里有光。"然后就投了。
后来萧红每次创业遇到大事,都会给许萍打个电话。不一定是求指点,更多的是一种习惯——像一个人出远门之前,总要回头看一眼家门有没有锁好。
电话很快接通了。他把情况简单说了,那边沉默了很久。
"小萧啊,"许萍的声音比他记忆中老了一些,但还是那个腔调,热情里带着一股认真,"我跟你说,你要是不去,那以后就永远别想回来了。你这条路就彻底断了。"
"可是——"
"你听我说完。你去了,就是表个态。你不亏心,你的技术是干干净净搬出去的,你有什么好怕的?去了,聊开了,以后大家还是朋友。不去,那就是心虚,那就是对抗。这个东西一旦被定性,你想改都改不了。"
萧红握着手机,没说话。
"你想想,"许萍又说,"当年我从新东方出来的时候,多少人说我这不行那不行。后来呢?做事情最重要的是真诚。你真诚地去沟通,没有人会为难一个真诚的人。"
挂了电话之后,萧红觉得心里踏实了很多。许萍说得对。不去才是心虚,去了才是坦荡。
他又打了最后一个电话,给他父亲。
"爸,如果有个会议要我回北京一趟,你觉得……"
"回来呗。"父亲的声音从电话那头传来,带着江西老人特有的不以为然,"你又没做什么亏心事。堂堂正正的,怕什么。"
萧红挂了电话,盯着窗外的天际线。父亲的话和许萍的话叠在一起,像两只手从两边把他推向同一个方向。他突然觉得自己可能真的想多了。
收购案一切合规。Manus注册在新加坡,核心技术团队也在新加坡,中国子公司只负责部分数据标注业务,早在交易前就已经做了资产切割。税务、外汇、数据出境——每一项都经过了两边律所的审查。他甚至还主动向商务部做了事前通报,虽然不是强制要求。
他能给自己列出十个"没问题"的理由。但心底总有一个声音在问:如果真没问题,为什么你需要列这么多理由来说服自己?
早上,他告诉助理:订两张去北京的机票。
那个声音沉默了。
三月的北京刮着最后一波冬天的尾巴风。从首都机场出来,冷空气扑面而来,萧红裹紧了大衣。他已经一年半没回来了。
过海关的时候,边检官扫了一眼护照,在电脑上敲了几下,停顿了大约三秒钟——那三秒钟里萧红的心跳漏了一拍——然后盖章,"欢迎回国"。
一切正常。
接机的是发改委安排的商务车,黑色别克GL8,司机话不多,车里放着轻音乐。一切都很体面,很得体,像一个精心布置的舞台——灯光柔和,座椅舒适,让你放松到几乎忘记自己是被"请"来的。
酒店是长安街边的国贸大饭店,套房,果盘和欢迎信已经摆好。欢迎信落款是"座谈会组委会",内容是明天的日程安排:上午9点开始,预计下午2点结束。
姬易朝住在隔壁房间。晚饭时两人在酒店的中餐厅碰头。
"我刚和几个朋友聊了,"姬易朝筷子夹着一块锅包肉,"他们说这种座谈会很常见,几家公司一起来的。看起来确实不是专门冲我们。"
萧红点点头,喝了一口茶。茶是好茶,大红袍,入口就知道不便宜。
"你紧张吗?"他问。
姬易朝想了想。"还好。说实话,我觉得这反而是个机会。与其让他们猜我们在干什么,不如面对面聊清楚。透明一点,大家都轻松。"
萧红觉得姬易朝说得有道理。也许真的可以借这个机会冰释前嫌——技术架构早就迁出中国了,核心模型从未用过中国用户数据,团队也都是自愿跟着去新加坡的。所有的这些,他可以一条一条讲清楚。把话说开了,以后做事也不用一直提心吊胆。
那天晚上,他睡得比前几天都好。
会议室在西城区一栋灰色的政府办公楼里,没有窗户。长条形会议桌,深色木头,桌上摆着矿泉水和一次性纸杯。墙上挂着云踪山水画,松树和云雾,看不出画的是哪座山。
到场的有七八个人,对面坐着发改委高技术司的两位处长,旁边还有网信办和工信部的代表。萧红注意到角落里有一个人始终没有自我介绍,只是安静地记笔记。
座谈确实像座谈。上午的议题很宏观——AI大模型的国际竞争格局、技术出口管制的政策框架、数据跨境流动的安全评估。萧红和姬易朝各做了十五分钟的介绍,讲了Manus的技术路线和商业逻辑。对面的官员听得很认真,提问也很专业,甚至有几个问题让萧红觉得"这人是真懂技术的"。
午饭安排在楼下的食堂,四菜一汤,跟大家一起吃。席间气氛轻松,有人开玩笑说"你们搞AI的现在比我们处长值钱多了",大家都笑了。
有人问他在新加坡住得惯不惯。他说挺好,就是热,一年四季都热。对方笑着说:"那还是北京好,四季分明。"萧红也跟着笑了。他觉得这些人其实挺好打交道的,没有他想象中那么冷。
下午两点,座谈准时结束。王处长站起来和他握手,说"辛苦了,非常感谢配合"。语气真诚,力度适中。
萧红和姬易朝走出会议室,沿着走廊往电梯方向走。他已经在想晚上去哪吃饭了——也许去趟簋街,好久没吃麻辣小龙虾了。回新加坡之前,总得吃点新加坡吃不到的东西。
"萧总,姬总,请留步。"
声音从身后传来。他们转过身,看到一个穿深色夹克的男人从走廊另一端走过来。不是上午会议室里的任何一个人。
"还有一些补充事项需要跟二位沟通,请跟我来。"
补充沟通的房间在四楼,比上午的会议室小很多。窗帘拉着,日光灯发出轻微的嗡嗡声。桌上没有矿泉水,没有果盘。
对面坐着两个人,一个中年男人,一个年轻女人,都穿着便装。中年男人翻开一个文件夹,直接切入正题。
"萧先生,我们了解到,Manus在将核心技术团队迁至新加坡的过程中,涉及若干受管制技术的跨境转移事项。同时,Meta对Manus的收购案也涉及外商投资安全审查的范畴。目前相关部门正在进行审查。"
"审查期间,根据相关法律法规,我们需要对您和姬先生采取出境限制措施。"
那一刻,时间并没有像电影里那样变慢。恰恰相反,一切都太快了——那个句子从对面飘过来,穿过桌上的空气,精确地钉在他的胸口,然后全世界的声音都被抽走了。
萧红听到自己的声音在说话,很平静,像是别人在替他说:"请问这个限制的期限是多久?"
"目前没有明确的期限。审查结束后会通知您。"
姬易朝坐在旁边,一动不动,眼镜片反射着日光灯的白光,看不清表情。
走出那栋灰色的楼时,天已经黑了。三月的北京风很大,刮在脸上像刀片。萧红站在台阶上,下意识地摸了摸口袋里的手机——新加坡办公室群里还在讨论下周的产品迭代计划。他们还不知道。
他想起一个小时前,自己还在盘算去簋街吃小龙虾。那个念头此刻显得荒谬至极,像另一个时空里另一个人的想法。
他掏出手机,看到Meta政府关系负责人发来的消息:"会议还顺利吗?"
他盯着那行字看了很久,没有回复。
回到酒店,萧红让姬易朝先回房间。他一个人坐在大堂的沙发上,叫了一杯威士忌。
大堂很安静。一对外国夫妇拖着行李箱走过,空气里飘着淡淡的香水味和皮革的味道。他们明天可以飞去任何地方——东京、巴黎、纽约。
他开始回想过去这些天的每一个细节。那封措辞得体的邮件。律师的"谨慎评估"——现在想来,那其实是"别去"的意思。Meta的"尊重你的个人判断"——那其实是"我们不方便直说"。
然后是许萍。"没有人会为难一个真诚的人。"他现在把这句话在嘴里嚼了嚼,像一块化了味的口香糖。许萍是真心的,她一直都是真心的。她是那种真的相信世界是善意的人,真的相信只要你真诚、努力、正直,事情就会有好的结果。她在中国创投圈布道了二十年,靠的就是这股劲儿。但这股劲儿放在生意场上是乐观,放在这件事情上,就是天真。
他不怪许萍。他怪自己。他三十三岁了,不是二十三岁了。他应该知道,在有些桌上,真诚不是筹码,是负担。
父亲说的也是真心话——"你又没做什么亏心事"。父亲是对的,他确实没做亏心事。但这件事从头到尾就不是关于"亏心不亏心"的。
他又想起午饭时有人问他在新加坡住得惯不惯,他笑着回答"就是热"。那种轻松的、日常的、同事之间闲聊般的气氛——那不是演的,又或者,正因为不是演的,才更让人放下戒心。
他又想起姬易朝在新加坡说的那句话:"透明一点,大家都轻松。"
多天真啊。他们像两条主动游进网里的鱼,还以为自己是去跟渔夫谈判的。
威士忌喝完了,冰块在空杯底发出轻微的碰撞声。萧红叫了第二杯。
他想到了那个下午的会议室,想到王处长真诚的握手和食堂里的笑话,想到所有那些让他放下戒心的细节——每一个都那么自然,那么合理,像一条铺好的路,让你一步一步走到终点才发现,终点是一堵墙。
手机又响了。他低头一看,是Manus新加坡团队的产品经理发来的:老板,下周一那个demo,agent工作流那块你要不要过一遍?
他握着手机,拇指悬在屏幕上方,不知道该怎么回。
下周一。新加坡。agent工作流。这些词每一个他都认识,但拼在一起,忽然变成了一种他够不到的语言。
他把手机扣在沙发扶手上,屏幕朝下。
窗外,长安街的灯火依然明亮,车流不息。这座城市什么都没有变。变的只是他,和他再也回不去的那条路。
他是九三年生的,江西吉安遂川县左安镇。初中的时候在家里那台破电脑上学编程,高中在网上写软件评测,大学做了校园里第一个微信墙。后来创业,做壹伴,做Monica,做Manus。一路跑到了新加坡,跑到了Meta。
他跑了三十三年,跑得很远。
现在他坐在长安街边的酒店大堂里,哪儿也去不了。
*本文是由Notbooklm、Gemini和Claude AI共同创作的,纯属虚构,如有巧合那就是巧合。*
小伙伴问我,为什么我好像什么事情或者领域都知道?除了一些以前的经历或者正在做的事情,其实很多时候,我都是现学现卖,今天就跟大家聊聊我是怎么使用AI 工具和Notebooklm来完成普通人的自我学习之路。
首先我要说的是,这篇文是针对:系统性和结构化学习和了解一个细分领域/事物/概念,并且构建自己的知识体系和图谱,如果你只需要稍微了解其中的一些概念,知道这个xx是个啥?那直接问市面上主流的AI可能都差不多。
使用AI学习,了解一个新事物目前来说有几个瓶颈和局限:
第一是幻觉,AI(大概率)会给你一些胡编乱造的数据和事情,尤其是在细分领域,因为语料和学习资料不足;
第二是没有这么多细节,因为版权等问题AI不会自己去通读整篇文章或者整本书,训练材料一般都是别人的review、评论,尤其是细分领域这类的信息就特别少;
第三无法精准描述问题,假设你之前没有接触过这个课题,你估计就没办法很好的描述你想了解的问题,也不知道这些事情的前因后果,更谈不上系统性和结构化的收集资料和形成体系化的学习框架。
理论部分
我的方式其实也很简单:利用学术界的“引文(quote/reference/impact factor)网络”提纯信息,再用 AI 举证和发散的思维来一场左右脑的“左右互搏”来结构化了解一个新事物。
省流版工作流:
找到有价值的论文 - 放入Notebooklm - 用AI工具生成提示词 - 在Notebooklm里问答学习 - 补充有价值的论文放入Notebooklm - 在Notebooklm学习 - 如此反复
复杂版工作流:
第一步:顺藤摸瓜 (耗时:0.25 小时)
不要去搜“什么是XX,这个的原理是什么”,而是直接寻找该领域的“定海神针”。
呼叫AI(Gemini / Perplexity): 直接提问:“在 [某细分领域] 中,哪三位是公认的泰山北斗?他们奠定该领域基础的 1-3 篇高引经典文献是什么?”(例如在 LLM 领域,锁定 Attention Is All You Need 等文献)。代表了“今生”
下载一阶文献: 提取这 1-3 篇核心文章的 Reference(参考文献),把它们引用过的所有核心文献全部下载。代表了“前世”。
提炼高频的二阶文献: 在一阶文献的参考文献中进行交叉比对,筛选出被引用次数排名前 10、出现频率最高的 Top 5 文章。
核心逻辑: 顺着大师的目光去看世界,是成本最低的捷径。不要小看这一步,你下载的可是这个领域数十年来最核心的思想演进图。
第二步:搭建结构化的知识库 (耗时:0.25 小时)
将第一步筛选出的所有经典文献,一次性全部上传至 Google NotebookLM。
一般来说,只要是经典的文章,用这两个足够了:https://scholar.google.com/ 或者 https://arxiv.org/
为什么是 NotebookLM? 因为它绝不产生幻觉(Hallucination)。它只基于你投喂的资料回答问题。
通过严苛的文献筛选,你人为切断了互联网上的垃圾信息,为这个领域建立了一个纯粹的、高度聚焦的知识库。
第三步:不同AI之间的左右互搏 (耗时:1-3.5 小时)
这是整个工作流的核心。你让不同特性的 AI 在你的知识库里做交叉质询,形成结构化的知识路径、逻辑推演,最终形成自己的见解。
以主动问提代被动学。主动提问(兴趣)促进大脑的思考。
寻找锚点: 问Claude、Deepseek、 Gemini 或 Perplexity,提问:“关于xx领域,目前学界/业界的核心争议问题和底层理论框架是什么?”
闭环叩问: 拿着这些核心争议,回到 NotebookLM 提问:“基于我上传的文献,大师们是如何解答这些核心争议的?请给出具体的文献来源和推演逻辑。”
降维审视: 将 NotebookLM 生成的严谨回答复制出来,扔回给具备强逻辑分析能力的 Gemini 或 Claude。下达指令:“请以批判性思维审视这些观点,指出其中的逻辑漏洞、时代局限性或盲区。基于此,我应该继续追问哪 3 个更深层次的问题?”
认知螺旋上升: 拿着 AI 挑出的漏洞和新问题,再次回到 NotebookLM 寻求解答。
实操
我用“LLM(large language models)到底是个啥”来举个例子吧 😂
第一步:顺藤摸瓜 (耗时:0.25 小时)
我同时问了Gemini和Claude -嘿您才这么着,居然给出的答案
然后你猛然记得初中的老师说过,科学理论一定是承上启下,有个前世、今生和后来。所以你让AI帮你去调研这几篇核心文章都参考过哪些论文(一般都在“文献综述”里),以及后世有哪一些文章引用了核心文章,你就让AI帮你筛选出来。
第二步:搭建结构化的知识库
因为一些原LLM特性和AI权限的原因,我们需要自己手动下载(或者你可以让你的龙虾🦞代劳)
一般来说,https://scholar.google.com/ 和 https://arxiv.org/ 就完全够了
你就下载之后放到notebooklm (目前一个库支持300篇左右)
第三步:不同AI之间的左右互搏
你可以先在Notebooklm问一点比较简单、直觉的问题,然后将你的理解与其他的AI讨论和探讨,然后之后再把结论发给notebooklm,让它去反驳、论证、补充和纠正。
Notebooklm的回答和注释:
就这样反复几次,直到自己能够梳理出自己的思维导图。
然后你要硬核一点的话,你再让Notebooklm给你来份考题来测试一下。
至此,你对这个领域就有一定的了解了(至少知道了前世、今生和后来,当别人问起来的时候,你能多说5分钟~)
后记
把你的“知识库”保存起来(并实时更新,可以让龙虾来),单独开一个folder - 比如我就把“合约交易”相关的理论文章单独成册,当需要分析事情的事情,只需要调出这个folder,再描述数据和案例,就能基本“无幻觉”的分析。
不是目前的AI模型不能完成深层次的思考和分析,而是你没有用对工具而已。(LLM里有个很重要的参数就是约束条件和输入条件)
运用AI是一种能力,但如何让AI让人类变得更强大是另一种能力。运用AI是一种能力,但如何让AI让人类变得更强大是另一种能力。
当我们在熊市说公链的时候,我们讨论的是什么?是价格?是社区?还是治理?更底层的问题是:经营一条公链,本质上就是在治理一个数字国家。 代币是货币,开发者是公民,DApp是产业,而链上治理就是政府。如果我们用治国的视角重新审视Solana的发展史,很多看似偶然的决策,背后都有清晰的逻辑。
1965年8月9日,李光耀在电视镜头前落泪。新加坡被马来西亚"踢出"联邦,成为一个没有腹地、没有资源、没有军队的弹丸岛国。没人看好它能活下来。
2022年11月11日,FTX申请破产。Solana的TVL在一周内蒸发超过75%,SOL价格从32美元暴跌至8美元。整个加密圈的os:"Solana完了。"
两个故事的开头惊人地相似:一个被抛弃的小实体,在敌意的环境里挣扎求存。而它们后来走过的路——从依附、到灰色生存、到转型升级——几乎可以逐帧对照。
这篇文章想探讨的不是价格、不是社区,而是一个更底层的问题:经营一条公链,本质上就是在治理一个数字国家。 代币是货币,开发者是公民,DApp是产业,而链上治理就是政府。如果我们用治国的视角重新审视Solana的发展史,很多看似偶然的决策,背后都有清晰的逻辑。
新加坡的英军经济
独立初期的新加坡,经济命脉之一是英国驻军带来的消费和就业。英军基地贡献了当时GDP的约20%。新加坡并非不知道这种依赖的脆弱性,但对于一个刚出生的国家来说,没有挑客户的资格。活下来是第一优先级。
1968年,英国宣布将在1971年前撤出苏伊士运河以东所有驻军。这对新加坡来说无异于釜底抽薪。但也正是这次"被抛弃",迫使新加坡开始认真思考:如果保护伞没了,我靠什么活?
Solana的SBF时代(2020-2022)
Solana主网于2020年3月上线,但真正让它从众多"以太坊杀手"中脱颖而出的,是Sam Bankman-Fried和他的帝国。FTX和Alameda Research不仅是Solana生态最大的资金注入者,更是它的信用背书人。Serum、Raydium、Maps.me等早期生态核心项目,几乎都有FTX系资本的深度参与。
这个时期的Solana生态,像极了英军驻扎时期的新加坡:表面繁荣,数据好看(TVL一度突破120亿美元),但根基是脆弱的。大量的链上活跃度来自Alameda的做市资金在生态内循环,真实的有机需求远不如数据所呈现的那样健康。
新加坡依赖英军的消费,Solana依赖SBF的资金。两者的共同特征是:繁荣是真实的,但繁荣的来源是外生的、集中的、随时可能消失的。
保护伞的崩塌
2022年11月,FTX在72小时内从全球第二大交易所变成一堆废墟。对Solana的冲击是系统性的:Serum的治理密钥被FTX控制,项目直接瘫痪;大量生态项目的国库资产被冻结在FTX内;SOL的质押集中度问题暴露无遗;市场信心归零,开发者开始外流。
这是Solana的"1968时刻"。保护伞不是慢慢撤走的,而是在一夜之间被炸掉的。
新加坡的"唯一资源":地理位置
新加坡没有石油、没有矿产、连淡水都要从马来亚进口。但它有一样东西是老天给的:马六甲海峡的咽喉位置。全球约25%的海运贸易要从这里经过。李光耀很早就想明白了一件事:我不需要有资源,我只需要成为资源流通的最佳节点。
Solana的"唯一资源":性能和cabal
在公链世界里,Solana也没有以太坊的先发优势、没有比特币的叙事神话、没有Cosmos的模块化灵活性。但它有一样东西:原生层的极致性能。 400毫秒的出块时间、理论峰值65,000 TPS、极低的交易费用(通常低于0.001美元)。
这不是一个可有可无的技术参数。就像马六甲海峡的地理位置决定了新加坡可以成为贸易枢纽一样,Solana的性能特征决定了它天然适合承载高频、小额、海量的链上活动。
地理位置之于新加坡,就是出块速度和交易成本之于Solana:这是它让cabal们愿意来此参与竞争的入场券。
新加坡的"不太光彩"的中间阶段
这是新加坡官方叙事中通常被轻描淡写的一段历史。在70年代到90年代的快速发展期,新加坡之所以能成为区域金融中心,并不完全靠的是"廉洁高效"的美名。
一个残酷的现实是:在东南亚的那个年代,周边国家——印尼的苏哈托政权、菲律宾的马科斯家族、缅甸的军政府——产生了大量需要"清洗"的资金。这些钱需要一个安全的、不问来路的、法律体系可预测的地方停泊。新加坡恰好提供了这样的环境:严格的银行保密法、高效的金融基础设施、以及一种心照不宣的"只要你遵守我的规矩,我不追究你的钱从哪来"的务实态度。
商业没有道德判断,只有生存策略。一个没有资源的小国,在初期阶段必须接受一些"不完美的钱",才能积累起足够的资本存量,为日后的转型打下基础。
关键在于:新加坡从来没有放任自流。它在吸引资金的同时,始终维持着极高的行政效率和法律确定性(Temasek和GIC是世界上top10的主权基金)。你可以把灰色的钱拿来,但你不能在我的地盘上搞乱。这种"有序的灰色"是一门极其精妙的平衡术。
Solana的Meme Season与Pump.fun(2023-2024)
FTX崩塌后的Solana,面临的生存压力不亚于独立初期的新加坡。TVL枯竭、开发者流失、叙事崩塌。这时候它需要的不是"正确的"增长,而是"任何形式的"增长——先活下来。
2023年底到2024年,Meme浪潮席卷Solana。Pump.fun的出现将Meme的发行门槛降到了接近于零:任何人都可以在几分钟内创建一个代币,无需代码、无需审计。BONK、WIF、BOME等Meme的造富神话吸引了大量投机资金涌入。
从传统金融或技术原教旨主义的角度看,这简直是一场灾难。Solana链上充斥着Rug Pull(项目方跑路)、Sniper Bot(抢跑机器人)、以及无数归零的垃圾代币。但如果用新加坡的历史框架来理解,你会发现极其相似,也充满合理性:
Meme之于Solana,就是灰色资金之于早期新加坡——它上不了技术极客的大舞台,但它带来了三样关键的东西:
1. 资金流入(外汇储备): Meme交易带来了海量的链上交易量和手续费收入,直接充实了验证者的经济模型,稳住了网络的基本运转。
2. 用户基数(人口): 数以百万计的新用户第一次接触了Solana钱包(Phantom的下载量在这一时期飙升),哪怕他们最初是来赌博的。
3. 基础设施压测(城市建设): Meme高峰期的极端交易负载,暴露了Solana网络的真实瓶颈,倒逼了Firedancer客户端等关键基础设施的加速开发。
新加坡的智慧不在于"接受了灰色资金",而在于"在接受灰色资金的同时,从未停止建设正规的制度基础设施"。 同样,Solana的关键不在于Meme本身,而在于它是否在Meme狂潮的掩护下,同步推进了真正有价值的底层建设。
新加坡的货币政策哲学
新加坡金融管理局(MAS)的货币政策在全球央行中独树一帜:它不以利率为主要工具,而是通过管理新加坡元的汇率波动区间(exchange rate band) 来调控经济。升值通道用于抑制通胀、吸引资本;贬值通道用于刺激出口、保持竞争力。
核心逻辑是:货币不是一成不变的,它必须是动态的、响应式的。 印多少钱、让货币升值还是贬值,取决于当前经济周期的需要。过度增发会稀释国民财富、引发通胀;过度紧缩会扼杀经济活力。好的货币政策是一种持续的平衡行为。
SOL的代币经济学:从通胀到通缩的动态博弈
Solana的代币经济学也经历了类似的演化过程。
初始通胀阶段(量化宽松): Solana主网上线时设定了约8%的年通胀率,并以每年15%的速度递减,长期目标收敛至1.5%。这些新增发的SOL用于支付质押奖励,本质上是一种补贴验证者的"财政支出"——就像新兴国家在早期大量投资基础设施一样,你必须先付出成本来吸引"公民"(验证者)留下来维护网络安全。
引入销毁机制(紧缩政策): 2023年,Solana引入了交易费用的部分销毁机制——每笔交易的基础费用中有50%被永久销毁。当链上活动足够活跃时,销毁的SOL数量可能接近甚至超过新增发的数量,使SOL进入事实上的通缩状态。
这就像一个国家的央行终于有了"加息"的能力:当经济(链上活动)足够繁荣时,通过回收货币供给来维护币值。
但问题在于:Solana目前还没有一个真正动态的、响应式的货币政策框架。 它的通胀率是按预设曲线机械递减的,销毁率则完全取决于市场活跃度,两者之间没有一个类似MAS那样的"智能调节机制"。
这是Solana(以及几乎所有公链)尚未解决的一个深层治理问题:代币的增发和销毁不应该是一条固定的曲线,而应该像主权国家的货币政策一样,根据网络的"经济周期"动态调整。 网络拥堵时(经济过热),应该提高费用销毁比例、抑制投机;网络冷清时(经济衰退),或许应该降低验证者的质押门槛、增加激励。
一个真正成熟的公链经济体,需要的不是一条写死在代码里的通胀曲线,而是一套链上的"央行"治理机制。
only few understand,代币并不是只有销毁才会增值。
新加坡建国初期的真正危机:不是贫穷,是各民族之间的割裂感
大多数人谈论新加坡奇迹时,关注的是经济增长。但李光耀本人反复强调,建国初期最凶险的敌人不是贫穷,而是种族撕裂。
1965年的新加坡,华人占约75%,马来人约15%,印度人约7%。三个族群语言不通、信仰不同、互相猜忌。新加坡之所以被踢出马来西亚联邦,导火索之一就是华人和马来人之间不可调和的种族矛盾——1964年的种族暴动中,23人死亡,数百人受伤。
独立后的新加坡面对的是一个残酷的现实:这个岛上的人根本不觉得自己是"新加坡人"。华人认同中华文化,马来人认同马来联邦,印度人心系印度。没有人对"新加坡"这个概念有归属感,更谈不上愿意为它牺牲。
李光耀需要解决的根本问题是:如何让一群互不信任的人,自愿留在同一个屋檐下,并且愿意为维护这个屋檐而付出?
组屋:不只是房子,是一种国家绑定机制
答案是HDB组屋——可能是人类历史上最精妙的社会工程之一。
表面上看,组屋解决的是住房问题。1960年代的新加坡,大量人口住在棚户区和贫民窟。政府大规模兴建公共住房,以远低于市场的价格卖给公民,并允许使用公积金(CPF)支付房贷。到今天,超过80%的新加坡人住在组屋里。
但组屋的真正天才之处在于它背后的政治逻辑。李光耀说过一句极其坦率的话(大意):"一个人在一个地方拥有资产,他就更愿意保卫它。"
组屋制度至少同时实现了三个战略目标:
第一,制造"利益相关者"。 当你只是一个租客,城市的兴衰跟你关系不大——大不了搬走。但当你拥有一套房子,你的身家就和这个国家的命运绑定在了一起。房价涨,你的净资产涨;国家乱,你的资产缩水。每一个组屋业主都成了新加坡国运的"股东"。
第二,强制种族融合。 这是组屋制度最被低估的设计。HDB实行严格的族群配额制(Ethnic Integration Policy):每个组屋社区中,华人、马来人、印度人的比例都有上限,确保不会出现单一种族聚居区。你的邻居一定跟你不一样。孩子们在同一个楼下玩耍、在同一所学校上课。一代人之后,种族隔阂被物理空间的强制混合慢慢溶解了。
第三,将个人财富与国家治理质量挂钩。 组屋的升值依赖于新加坡的持续繁荣和良好治理。政府治理得好,地段发展,配套完善,你的房子就升值。这创造了一种强大的正反馈循环:公民有动力支持好的治理,因为好的治理直接提升他们的资产价值。
一套组屋,同时完成了"绑定利益—消除隔阂—激励治理"三重任务。这不只是住房政策,更是国家基石。攘外必先安内,李光耀深谙其道。
Solana的"种族问题":分裂的社区
把视角切回Solana。FTX崩塌后的Solana社区,面临的撕裂程度不亚于1965年的新加坡。
链上至少存在三个"族群",彼此之间的利益诉求截然不同:
投机交易者和Meme玩家。 他们是Solana链上活跃度的最大贡献者,带来了交易量、手续费和话题热度。但他们对Solana没有忠诚度,哪条链有热点就去哪条链,本质上是流动人口。
原生开发者和建设者。 他们在Solana上投入了大量时间和技术资本,构建DeFi协议、基础设施工具、DePIN项目。他们对Meme投机者既需要(用户和流量)又厌恶(拉低了生态的严肃性),关系微妙而紧张。
验证者和质押者。 他们是网络安全的基石,投入了真金白银的硬件和质押资本。他们关心的是网络稳定性、质押收益率和SOL的长期价值,对短期炒作既不参与也不关心。
这三个群体之间的竞争张力是割裂的。Meme玩家抱怨网络拥堵时优先级队列对散户不公平;开发者抱怨Meme吸走了所有注意力和资金;验证者抱怨MEV分配机制不透明。如果没有一种机制让这三方的利益对齐,Solana社区的离心力只会越来越大。
Solana的"组屋"在哪里?
李光耀的智慧——让公民持有资产,把个人利益与集体命运绑定——对Solana有什么启示呢?Solana生态中已经存在一些类似"组屋"功能的机制,但还远远不够系统化:
质押机制(Staking)是最接近"组屋"的设计。 当你质押SOL时,你把资产锁定在了网络中,你的收益直接取决于网络的健康运行。质押者天然成为了网络安全的"股东"。但目前Solana的质押主要集中在大户和机构手中,普通用户的参与率和参与感都不够——这就像如果组屋只卖给富人,穷人依然是租客,那"利益绑定"的效果就会大打折扣。
治理代币和空投是一种"分房"行为。 生态项目向早期用户和开发者空投治理代币(如JTO、JUP的空投),本质上是在"分配资产"——让参与者从旁观者变成利益相关方。Jupiter的JUP代币空投覆盖了近百万个活跃钱包,短时间内制造了大量对Jupiter协议有归属感的"业主"。这种机制如果设计得当,效果不亚于组屋。
Superteam DAO的全球化社区是一种"族群融合"尝试。 Superteam在不同国家和地区建立本地化社区,让来自印度的开发者、来自土耳其的内容创作者、来自尼日利亚的DeFi用户在同一个组织框架下协作。这有点像HDB的族群配额制——通过结构化的混合,减少小圈子和派系化。
但Solana还缺少的,是一个真正系统化的"资产绑定—利益对齐"机制。 设想一个更完善的版本:如果Solana生态能建立一种制度,让开发者因为在链上部署成功的应用而获得持续的协议层收益分成;让活跃用户因为长期使用而累积某种不可转让的"链上信用"或"公民身份";让验证者的奖励与他们服务的可靠性和去中心化贡献度挂钩——那么每一个参与者的个人财富都会与Solana的整体繁荣紧密绑定。
当投机者、开发者和验证者都成了"业主",而不只是"租客",他们才会真正愿意为这条链的长期利益而战。 这就是李光耀用一套组屋教会我们的最深刻的一课:人不会为抽象的理想卖命,但会为自己的资产拼命。
新加坡的三次跃迁
新加坡的经济转型可以粗略分为三个阶段:
第一阶段(1960s-1970s):劳动密集型制造业。 利用低成本劳动力吸引跨国公司设厂,赚取外汇,解决就业。这是"活下来"的阶段。
第二阶段(1980s-1990s):金融与贸易枢纽。 利用地理位置和制度优势,成为区域资金集散地和航运物流中心。灰色资金在这个阶段扮演了不可忽视的角色。这是"站稳脚跟"的阶段。
第三阶段(2000s至今):知识经济与高端制造。 大力投资教育、引进人才(全球人才计划)、发展生物医药、半导体设计、金融科技等高附加值产业。同步收紧反洗钱法规,逐步"洗白"金融体系。这是"定义自己"的阶段。
每一次跃迁都不是自然发生的,而是在旧模式的利润还没有耗尽之前,就主动向新模式转型。这需要极强的战略定力和政治意志——因为转型意味着要主动放弃一部分当前的利益。
Solana的当前位置:第二阶段的尾声
如果用新加坡的框架来定位,Solana目前正处于第二阶段的中后期。Meme浪潮带来的资金和用户红利仍在,但边际效应已经开始递减。市场对"下一个百倍Meme"的疲劳感在上升,而Solana如果不能在这波热度消退之前完成转型,就有可能沦为一条"赌场链"——就像如果新加坡一直停留在灰色金融阶段,它今天可能只是另一个开曼群岛。
Solana的第三阶段可能是什么?
我也不知道,反正肯定不是什么AI Agent。
回头看新加坡的故事,它的成功不是因为运气好,而是因为在每一个关键节点上,它都做出了反直觉但符合逻辑和常识的决策:在应该开放的时候开放(哪怕接受灰色资金),在应该管控的时候管控(严刑峻法维护秩序),在应该转型的时候转型(哪怕要牺牲当前利益)。
Solana站在了类似的十字路口。Meme热潮给了它续命的弹药和活跃的用户基数,但如果它不能在这波红利消退之前完成三件事——建立动态的代币经济治理机制、实现真正的去中心化以赢取机构信任、以及培育出Meme之外的核心产业生态——那么它就有可能像历史上无数个"差一点就成功了"的小国一样,在转型的窗口期犹豫不决,最终被时代淘汰。
公链的竞争,短期看叙事,中期看技术,长期看治理。
代币不只是一个价格符号,它是数字国家的货币。而货币政策,从来都不是一条写死的曲线,而是一门关于平衡、时机与克制的艺术。
后记:
本文以新加坡的发展历程为类比框架分析Solana公链生态,旨在提供一种思考公链治理的新视角。新加坡的历史叙述经过简化处理以服务于类比逻辑,不构成对新加坡政策的全面评价。
另,你说同一套对比框架是否用作其他公链,sure,why not?
1999年的索尼( SONY) 到底做了什么决定?直接导致一场价值百亿美金的惨败?别以为这只是个商业故事。今天我们用6个底层的数学公式和算法告诉你,你在人生赛场、职场和预测市场是怎么被收割干净的?
1999 年末的东京品川区,索尼(Sony)总部的顶层会议室里,气氛压抑得仿佛能把人榨出汁来。
时任索尼 CEO 出井伸之正面对着一个即将被撕裂的帝国。作为随身听(Walkman)的绝对霸主,索尼的硬件工程师们早就看到了互联网上 MP3 格式的野蛮生长,他们迫切想要造出下一代数字播放器。但坐在会议桌另一边的,是庞大且极其赚钱的索尼音乐(Sony Music)高管群。这些人被当时刚刚崛起的 Napster(早期免费音乐共享软件)吓破了胆——他们坚信,MP3 就是纵容盗版的罪人,这会直接摧毁索尼赖以生存的 CD 唱片帝国。那是前任掌门人大贺典雄一手缔造的利润奶牛。
在这场关乎未来的博弈中,高管们在几十张白板上列满了利弊清单,在无数个深夜靠着“商业直觉”和内部政治反复拉扯。为了保护庞大的“沉没成本”(CD 生产线与版权库),索尼最终做出了一个灾难性的妥协:他们确实推出了一款数字播放器(NW-MS7),但为了防盗版,里面强制植入了极其繁琐的版权保护软件(DRM),甚至拒绝支持通用的 MP3 格式,只允许播放自家专用的 ATRAC 格式。这个基于恐惧和内耗造出来的产品,极其难用。
结果呢?两年后的大洋彼岸,苹果的乔布斯和硬件天才Tony Fadell 在根本没有任何唱片业务的“沉没成本”包袱下把索尼打得落花流水。乔布斯可能只是看了眼数字音乐大规模普及的“基础概率”,并算清了“把 1000 首歌装进口袋”所能带来的巨大“期望值”。他没有瞻前顾后,直接用一款极简、纯粹的 iPod 掀翻了桌子。
当索尼的高管们还在为了保护旧地盘而陷入“损失厌恶”的直觉陷阱时,苹果用最底层的商业逻辑和冰冷的概率算计,毫不留情地终结了索尼长达二十年的 Walkman 霸权。
你看,不仅是凡夫俗子,连顶级的商业领袖在面对重大抉择时,一旦被沉没成本绑架,依赖直觉和路径,也会沦为时代的刀下亡魂。
Cornell University 曾经做过一项著名的研究,发现人们每天仅仅在“食物”这一件事上,就会做大约 227 个决定(吃什么、吃多少、什么时候吃、先吃哪一口等等)——印证才Daniel Kahneman 在《思考,快与慢》提出的决策疲劳者一说。当你决策疲劳时,人就会偷懒,就会习惯性地用直觉(系统一)代替思考(系统二)。
对于吃什么、看哪部剧这种无伤大雅的小事,跟着直觉走挺好的。但当你面对那些真正能重塑人生的十字路口——职业选择、核心投资、甚至是亲密关系时,如果还企图靠“直觉”过关,那无异于把自己交给了命运的轮盘。
特别是在预测市场(Prediction Market)这个黑暗森林里,直觉是无用,甚至是致命。很多散户从永续合约、现货市场跑来,带着一种迷之自信,觉得自己懂政治、懂周期、消息比别人灵通。但他们往往没意识到,坐在盘口对面的,根本不是某个犹豫不决的庄家,而是冷酷无情的数学定律。那些高频算法和做市商的机器人,早就把你我的心理弱点量化成了一行行代码。
你们知道吗?其实人性早就被算法看得清清楚楚,明明白白了。
今天我们用六个底层的数学公式和算法告诉你,你是怎么被收割干净的?尤其是第5个,看完受用一生。
你做的每一个决定,都伴随着不同的结果。每个结果都有它的发生概率以及对应的回报。把它们相乘再相加,就是期望值(EV)。这个公式极其简单,初中数学就可以:
EV= Σ (probability × payoff)
期望值= Σ (概览 × 回报)
假设朋友跟你打赌抛硬币,正面他给你 150 块,反面你给他 100 块。大多数人会因为害怕输掉那 100 块而本能地拒绝。因为人类天生厌恶损失,亏钱的痛苦是赚钱快乐的两倍。但如果你懂一点数学,就会发现这个赌局的期望值是正的 25 块。如果有这样的机会,闭着眼睛也要接。(EV = (50% * $150) + (50%* -$100) = 25)
但奇怪的是——在研究中,大多数人拒绝了这个赌局。即使数学在尖叫着说 YES。因为人类对损失的感受大约是同等收益的两倍。损失 100 美元的痛苦远远大于赢得 150 美元的快乐。心理学家称之为损失厌恶(loss aversion),它搞砸了你做出的几乎每一个决定。
在预测市场里,脱离赔率谈胜率纯粹是给机器送钱。很多新手喜欢去买那种概率高达 0.95 的“绝对热门”,觉得这微薄的 0.05 美元是白捡的。但算法在看什么?算法只盯着正期望值(+EV)。如果一个冷门事件的市场标价只有 0.01,但机器算出来它的真实发生概率是 3%,这就是一个巨大的捡漏机会。机器会像不知疲倦的猎犬,专门去咬这种“大概率亏损,但一旦赢了就能覆盖所有成本且大赚”的猎物,而散户却在为了捡硬币,把脑袋垫在了压路机底下。
在预测市场中,这个概念被具象化为合约价格。
在 Polymarket 上,如果一个事件发生,"Yes" 合约赔付 $1,否则归零。如果目前 Yes 的价格是 $0.60,这意味着市场的隐含概率(Implied Probability)是 60%。
假设你经过深度调研,认为该事件发生的真实概率是 75%。你该不该买?算一下 EV:
这就是正期望值(+EV)。在预测市场里,找到你的预期概率与市场隐含概率之间的“错位(Delta)”,才是你扣动扳机的理由,而不是凭着“我讨厌这个候选人”去下注,这纯粹是在给数学机器送钱。
人的大脑特别容易被生动、具体、充满戏剧性的大新闻吸引。当x上某个大 V 突然爆料“SEC 今晚突击批准某山寨币 ETF”时,散户的肾上腺素会瞬间飙升,直接冲进盘口,把原本 0.05 的价格瞬间买飞。但这其实并不符合基础概率?
什么叫基础概率?不是抛硬币100次,出现“字”的概率是多少哦。这里用个“监测工具”的例子来说明一下,大家被“准确率”欺骗了多久?
你的监控工具说发现了"聪明钱",你该信吗?
假设你在Polymarket上用了一个链上监控工具,它号称能识别"鲸鱼知情交易",准确率高达95%。听起来很牛对吧?
但先看一个关键数字:在所有大额买单中,真正来自知情鲸鱼的只有1%。这就是基础概率。
现在工具弹出警报:"检测到鲸鱼买入!" 你跟不跟?
别急,拆开算一下。假设市场上刚刚出现了10,000笔大额买单:
第一步——找真鲸鱼。10,000笔里只有1%是真的知情交易,也就是100笔。工具准确率95%,所以它能抓到其中的95笔。
第二步——数误报。剩下9,900笔都是普通交易。工具有5%的误判率,会把其中495笔错误地标记为"鲸鱼"。
第三步——算总账。工具一共响了多少次警报?95 + 495 = 590次。但其中只有95次是真的。
P(真鲸鱼 | 工具报警) = 95 / 590 ≈ 16%
一个"准确率95%"的工具告诉你有鲸鱼,实际上只有16%的可能是真的。剩下84%的时候,你在跟风一笔完全随机的普通交易。
为什么会这样?因为真鲸鱼太稀少了(1%),而普通交易太多了(99%)。哪怕误判率只有小小的5%,乘上庞大的基数,假警报的数量也会远远淹没真信号。
所以下次你看到链上工具弹出"巨鲸异动"的提醒,先别急着冲进去——问问自己:分母有多大?
那跟预测市场有什么联系?再举个例子:
Polymarket上突然有人大笔买入"某国央行下周紧急加息"的合约,价格从$0.03飙到$0.15。散户看到异动,觉得"有人知道内幕",跟风冲进去。但冷静想想基础概率:过去20年里,该央行在非议息日紧急加息过几次?大概2次,而非议息周大约有1000个。基础概率是0.2%。就算这次买入信号让概率翻了5倍,也才1%——远低于你花$0.15买入所隐含的15%。你以为自己在跟聪明钱,其实你在帮聪明钱接盘。
学过基础概率的机器人在处理突发新闻时,会死死咬住“基础概率”这个常识。它会瞬间回溯过去十年所有类似的新闻:“在过去的 100 次爆料中,真正落地的有几次?”结果可能只有区区 2%。哪怕今天这条新闻编得再逼真,它真实发生的可能性依然微乎其微。于是,机器会在高位疯狂接下散户狂热的买单,反手做空。几天后谣言澄清,散户血本无归。
这种盲目自信还来源于幸存者偏差。你天天看到网上有人晒图说自己靠某个土狗币赚了一百倍,因为那 500 个亏光底裤的人早就注销账号默默流泪了。当你想要相信一个奇迹时,先去问问分母在哪里。找不到分母的奇迹,通常都是屠宰场的广告。
每当有人向你讲述某个具体的成功故事时,问问自己:基础概率是多少?这类事情实际成功的频率有多高?如果答案是“很少”——无论故事听起来多么有说服力,都要保持高度怀疑。
想象你花了2年跟一个渣男在一起,结果发现他是有妇之夫,你走不走?理智告诉我们,那2年已经没了,你现在唯一能决定的,是接下来的余生里要不要在折磨中度过,还是去寻找另一棵枣树。但大多数人都会选择留下来,仅仅因为“时间都花了”。
在预测市场的二元期权里,这种“死扛”的致死率是百分之百。散户在 0.70 买入的合约跌到了 0.20,心里想的是“亏太多了割肉太疼,当彩票留着吧”。但在算法眼里,根本不存在什么“买入成本”,过去的数据全是废纸。每一秒钟的盘口都是一个全新的独立博弈。如果当前价格是 0.20,但胜率已经跌到了 0.05,机器不仅会毫不犹豫地割肉平仓,还会反手借币做空。当散户还在用眼泪信仰“价值投资”时,机器正利用时间流逝的每一天,榨干你最后一点残存的血肉。
你要知道,预测是一个要嘛归零,要嘛归一的二元局。不存在死扛之后能回来的局面。
现在的盘面价格是 $0.15。唯一影响决策的问题是:如果我现在手头有 $375(当前的残值现金),面对当前的局势,我会选择以 $0.15 的价格买入这个合约吗?
如果答案是“绝对不会”,那就立刻平仓。市场才不会在乎你的买入价是多少。
普通人形成一个观点后,往往会拼死捍卫它,即便看到了反面证据也装作看不见。当年索尼的高管们即使看到了 MP3 的火爆,依然坚持认为保护 CD 的利益才是正统。但真正的高手和算法,用的是贝叶斯定理。这是一种在数学上绝对理性的“知错能改”机制:
P(belief ∣ newevidence)=P (evidence ∣ belief) × P(belief) / P(evidence)
P(理论假设∣新证据)=P(新证据 ∣ 理论假设 )×P(理论假设) /P(新证据)
大白话就是:当你获得新证据时,请根据这个证据的强度,按比例去调整你的原始看法。
2024年美国大选前三个月,你认为候选人A获胜的概率是45%,这是你的先验(prior)。然后第一条新证据出来了:一份关键摇摆州的民调显示A领先3个百分点。你评估了一下这份民调的可靠性——样本量不大,机构评级B+,历史偏差约2个百分点。你把概率从45%更新到52%,而不是看到一份民调就跳到80%。
一周后第二条证据:A在辩论中表现灾难级拉胯,实时民调支持率暴跌。你再次更新,从52%回调到38%。又过了两周,A获得了一位重量级政治人物的背书,你更新到43%。
注意整个过程:每次调整都是渐进的、有比例的。不存在"A肯定赢"或"A肯定输"这种突变。这恰恰就是Polymarket价格波动的底层机制——每一次价格跳动背后,都是成千上万个交易者在默默跑着贝叶斯更新。
这正是预测市场的工作原理。事件合约的价格就是贝叶斯后验概率——随着新信息的流入不断更新。( 后验概率 = 似然度 × 先验概率 ÷ 边缘概率)
这就是为什么 Polymarket 能在 CNN 之前预测到伊朗的袭击。因为成千上万的人将微小的证据碎片喂给价格。每个人把价格往这边推 0.5%,或者往那边推 2%。汇总起来的结果准得惊人。
没有任何突兀的反转。每一个微小的新闻切片,都会被立刻折算成概率的数学增量。这教给我们最重要的一课:观点要轻拿轻放(aka 不要死扛),随时按证据的强度成比例地更新。
再来一个例子:
你持有一家公司的股票,你对"这家公司明年营收能增长20%"的信念是60%。然后财报季来了,Q3营收只增长了8%,低于预期。你该怎么更新?不是直接崩溃清仓(过度反应),也不是安慰自己"下个季度会好的"(忽视证据)。你算一下:如果公司真的能全年增长20%,Q3只有8%的概率有多大?不高,大概20%。如果公司增长其实已经放缓到10%,Q3出现8%的概率呢?大概55%。跑完贝叶斯,你对20%增长的信念应该从60%降到大约35%左右。不是清仓,但该减仓了。数学不会让你恐慌,也不会让你自欺。
大多数人要么完全忽视证据(只看能佐证自己的观点),要么反应过激。哪有这多内幕交易,都是对证据的收集、推演和理解。
当突发利空砸下来的一瞬间,算法经在毫秒级内跑完了贝叶斯更新,算出新的真实概率已经跌入谷底。此时,如果盘面上还有没来得及撤单的散户,机器会光速扫光这些筹码。等你刷新页面,看着腰斩的价格发呆时,连逃命的机会都没有了。你的反应速度,根本配不上真实概率变脸的速度。
假设你极其聪明,不仅算准了期望值,躲过了沉没成本,还用贝叶斯更新找到了一个确定性极高的机会。这时候你该怎么做?普通人的反应是:满仓,All-in,梭哈!
这恰恰是走向毁灭的最后一步。哪怕你的真实胜率高达 99%,只要你满仓玩的次数够多,那 1% 的黑天鹅早晚会飞出来,一次清零,游戏永远结束。而算法即便抓到了必杀的机会,也绝对不会把筹码全推出去。那我们有什么好办法吗?有,有个人给大家算出来了。
f = (p × b - q) / b
p = 获胜概率(合理的估计)
q = 失败概率(= 1 - p)
b = 每冒险 1 美元能赢多少(赔率)
举个例子。你找到一个赌局,你认为自己有 60% 的胜率。如果你赢了,资金翻倍(b = 1)。
f = (0.60 × 1 - 0.40) / 1 = 0.20
凯利公式说:押注你总资金的 20%。
满仓凯利(full Kelly)对人类来说过于激进了。 @zodchiii 研究过的每一个职业赌徒和交易员都使用“四分之一凯利”到“半凯利”。所以,不要押 20%,押 5-10%。
不追求一把暴富,它追求的是在绝对防范破产风险的前提下,通过几万次严格控仓的重复博弈,画出一条完美的复利增长曲线。它们在克制中贪婪,而人类却总是在贪婪中走向毁灭。
看到这里是不是还觉得有点蒙?不知道这些理论怎么串联起来?
假设在某个预测市场上,有一个关于“候选人 A 是否会被专家会议选为下一任伊朗最高领袖?”的预测项目。
市场规则:如果候选人 A 当选,每份“是(Yes)”合约将结算为 $1.00;如果未当选,结算为 $0.00。
当前市场价格:每份“是”合约的价格为 $0.40。这意味着市场隐含的当选概率(Market Implied Probability)为 40%。
我们将通过基础概率(Base Rate)、贝叶斯定理(Bayes' Theorem)、期望值(EV)和凯利公式(Kelly Criterion)来推导我们是否应该交易,以及应该投入多少资金。
第一步:确定基础概率
基础概率是指在没有考虑任何近期具体情报的情况下,基于历史数据或客观统计得出的先验概率。
设定:通过研究过去几十年伊朗政治权力交接的统计数据(用AI分析此时成为领导人的条件),我们发现具有候选人 A 类似背景(跟军方关系好、是前领导人的儿子等等)的人,最终被选为最高领袖的历史概率为 30%。(直接问AI即可)
我们将其设为先验概率 P(A):
P(A) = 0.30
对应的,他不当选的概率为 P(neg A):
P(neg A) = 1 - 0.30 = 0.70
第二步:使用贝叶斯定理进行算法更新
贝叶斯定理用于在获得新证据(Evidence)后,更新我们对事件发生概率的认知(后验概率)。
新证据 (E):今天,专家会议中一个极具影响力的关键派系公开发表声明,赞扬候选人 A 的宗教造诣和领导力。
我们需要评估这个新证据的权重:
P(E|A) (似然度):如果候选人 A 确实是内定的下一任领袖,该派系公开发表这种赞扬的概率有多大?AI评估为 80% (0.80)。
P(E|neg A) (假阳性率):如果候选人 A 不是未来的领袖,该派系仅仅出于政治客套或其他原因发表赞扬的概率有多大?AI评估为 20% (0.20)。
现在代入贝叶斯公式求后验概率 P(A|E)(即在看到赞扬声明后,A 当选的更新后概率):
P(A|E) = {P(E|A) · P(A)} / {P(E|A)· P(A) + P(E|\neg A) · P(\neg A)}
演算:
分子:0.80 * 0.30 = 0.24
分母:(0.80 * 0.30) + (0.20 * 0.70) = 0.24 + 0.14 = 0.38
后验概率:
P(A|E) = 0.24 / 0.38 = 0.6316
经过贝叶斯更新,认定候选人 A 当选的真实概率 p 飙升至 63.16%。
第三步:计算期望值 (Expected Value, EV)
期望值用于衡量这笔交易在数学上是否有利可图。当前市场价格为 $0.40(隐含概率 40%),而我们计算出的真实概率为 63.16%,显然存在套利空间。
成本 :$0.40
潜在净利润 :如果赢了,获得 $1.00,减去成本,净赚 $0.60。
潜在损失 :如果输了,损失购买成本 $0.40。
胜率 (p):0.6316
败率 (q):1 - 0.6316 = 0.3684
期望值公式:
EV= Σ (probability × payoff)
演算:
EV = (0.6316 * 0.60) - (0.3684 * 0.40)
EV = 0.37896 - 0.14736 = 0.2316
买入一份合约的期望净收益为 $0.2316。因为 EV > 0,这是一个正期望值的押注,值得投资。
第四步:使用凯利公式进行仓位管理 (Kelly Criterion)
既然决定要买,该买多少?凯利公式可以帮我们在最大化复利增长的同时,避免破产风险。
标准凯利公式:
f^ = bp - q / b
其中:
演算(全凯利):
f^ = (1.5 * 0.6316 - 0.3684) / 1.5 = 0.386
应用 1/4 凯利策略38.6% / 4 = 9.65%
假设你的总本金依然为 $10,000,按照 1/4 凯利公式,你应该拿出总本金的 9.65%,即 $965下注
购买合约数量:在每份 $0.40 的价格下,你将买入:2,412.5 份合约
最后,用 @zodchii 的说法:这些不是看似无关紧要的数学把戏实际上一个决策系统树:(聪明的你,一定喂给AI了)
我们不得不承认,在计算能力和情绪控制上,人类的劣势是天然的。预测市场就像是一个最残酷的认知健身房。当你因为一条大新闻热血沸腾准备下单,或者因为过去的投入而犹豫不决时,不妨深吸一口气,想想对面的服务器正在静静地计算着公式,等待你交出情绪的罚单。
在这个世界里,观点要轻拿轻放,随时更新;数学,永远比直觉更诚实。
当年出井伸之如果能放下索尼音乐的沉没成本,或许现在的科技巨头版图会完全不同。抛开历史不谈,你最近在工作或投资中,有没有遇到那种让你因为投入太多而难以割舍的决定?
*要不,我们这次试着用这些数学模型来做一次拆解?*
后记
本文参考了 @zodchiii 的文章,并在他的基础上增加了一些预测市场的看法和逻辑。
原文出处:
https://x.com/zodchiii/status/2030267008625873324
如果你想了解伊朗政府如何使用加密货币和加密产业瞒天过海?伊朗居民如何在重重限制下使用加密货币?进口的80吨黄金去了哪里?大笔的资金究竟流向何方?这一篇足矣。
近半个世纪前,伊朗曾经历过一场惊穿全球金融体系的财富大转移。1979年初,统治伊朗长达37年之久的Pahlavi 王朝在伊斯兰革命的怒火与社会动荡中土崩瓦解,这场革命不仅终结了伊朗长达2500年的君主制传统,更引发了现代中东历史上规模最大、最为剧烈的一场阶层重构与资本逃亡。
历史的指针拨到了2026年3月。随着美国与以色列对伊朗发动了史无前例的联合军事打击,甚至导致了伊朗政权最高层领导人丧生以及关键军事基础设施被摧毁,相似的末日恐慌再次在这片土地上蔓延 。
引言:历史的回荡
1979年初的德黑兰,空气中弥漫着燃烧的轮胎味与未知的恐慌。对于像Regine Monavar Tessone 这样生活在德黑兰富裕社区的家庭而言,革命意味着几代人积累的财富在一夕之间被彻底清零。
在Regine的记忆中,那个清晨充满了绝望与混乱。她的父亲满头大汗地将十二个巨大的行李箱塞进汽车,甚至将其绑在车顶上。当Regine的母亲试图跑回屋内多拿几件珍贵的银器和铜盘时,父亲爆发出绝望的怒吼,警告他们已经“没有时间了” 。在前往Mehrabad机场的路上,满载财物的汽车因为超载而爆胎,在那个命悬一线的时刻,父亲向路过的陌生人倾其所有,只求能把家人按时送到机场 。他们极其幸运地搭乘了机场关闭前最后一架离开伊朗的民航客机。
当他们乘坐的航班艰难升空时,机长通过广播宣布了一个令所有乘客胆寒的消息:“你们是幸运的,这是离开伊朗的最后一架航班。机场已正式关闭,Khomeini 已经回到伊朗了!”Regine的母亲告诫孩子们永远不要回头,因为他们此生将再也无法踏足这片土地。他们留下的房地产、企业和各类无法带走的实物资产,最终全部落入新政权之手,成为了历史的尘埃 。
对于那些由于各种原因未能或不愿及时逃离的伊朗富豪而言,代价往往是极其致命的。被称为“德黑兰商业巨头”的著名实业Habib Elghanian就是一个典型的悲剧。他曾是伊朗现代化的重要推动者,其家族建造了伊朗第一座私营高层建筑——标志性的十七层Plasco Building,并引进了大量的西方先进技术 。然而,他在1979年伊斯兰革命后迅速被捕,并以“间谍罪”、“腐败”以及“与上帝的敌人交友”等莫须有的罪名被伊斯兰革命法庭判处死刑并由行刑队枪决,成为首位被新政权处决的商界领袖 。
在那个年代,财富转移是以物理、原始且伴随着高生命风险的方式进行的。为了逃避新政权对旧王朝附属阶层及富裕阶层的资产没收与清算 ,伊朗的富豪与中产阶级竭尽所能地将财富微缩化和隐蔽化。一些人将价值连城的波斯古董地毯从旧都Tabriz通过骆驼和卡车运送到西南部的隐蔽港口,在夜幕的掩护下装上小型木制帆船,走私穿越波斯湾到达阿拉伯联合酋长国或非洲市场 ;另一些人则绞尽脑汁,将黄金和珠宝缝进衣服的夹层、藏在切开的牙膏管或中空的肥皂中,冒着被“金新月”地区的阿富汗武装走私犯黑吃黑杀害的风险,通过陆路跨境走私网络将硬通货转移出境 。坊间还流传以新加坡为基地的波兰裔走私头目Jacek,雇佣了包括越战老兵、前以色列战斗机飞行员以及法国背包客在内的庞大跨国信使网络,通过人体夹带的方式将大量黄金走私进入印度及中东地区,为当时中东动荡地区的富豪转移资产提供了隐秘通道。
近半个世纪后的今天,历史的指针拨到了2026年3月。随着美国与以色列对伊朗发动了联合军事打击,甚至导致了伊朗政权最高层领导人丧生以及关键军事基础设施被摧毁,相似的末日恐慌再次在这片土地上蔓延 。
阅读导览:本文长12000+字,建议你耐着性子看完,你值得拥有。
一、宏观经济的熔炉:战争预期、系统性失衡与里亚尔的崩溃
2024年至2026年初,伊朗经济在长期的结构性失衡、权贵腐败、巨额的准财政货币超发、国际制裁的重压以及地缘政治休克的复合打击下,迎来了全面的经济崩溃。美国政府在2025年2月通过第2号国家安全总统备忘录(NSPM-2)重启的Maximum Pressure运动,以及以色列持续的军事威胁,彻底击穿了公众对本国货币里亚尔(Rial)的最后一点信心。
结果:货币体系的终极贬值与信用破产
在2025年6月伊朗与以色列爆发为期十二天的冲突前夕,公开市场上1美元尚可兑换约80万里亚尔 。然而,随着政局动荡、外部军事威胁的加剧以及制裁的不断收紧,里亚尔的汇率在接下来的几个月里陷入了无底洞般的自由落体。到了2026年1月底,里亚尔对美元的(这里指的是黑市自由汇率)汇率已经暴跌至1,620,000里亚尔兑1美元,这意味着伊朗的本国货币在短短半年时间内就丧失了近一半的购买力 。
这导致几乎所有的商业活动、定价策略和储蓄计划都开始锚定于美元的黑市价格。由于钞票的物理购买力极度萎缩,日常现金交易变得极其困难,伊朗中央银行(CBI)在2026年2月被迫向银行系统注入并发行了面额高达5,000,000里亚尔的“Iran-cheque”,以此作为最大面额的流通纸币 。然而,这在今天反而更像是一则黑色幽默:因为这已是伊朗历史上发行的最大面额纸币,但这张巨额钞票的实际购买力仅仅约为3.10美元
二、外界的极限压制只是诱因,制度化腐败的温床:畸形的八轨制外汇体系
在正常的市场经济体中,货币贬值往往能通过降低出口成本来自动调节国际收支。但在伊朗,这一机制被政府构建的极其复杂且碎片化的多轨制外汇体系彻底扭曲。为了在制裁下控制有限的外汇流失、维持基本民生物资的进口,并为特权阶层提供寻租空间,伊朗央行长期维持着一个荒谬的多重汇率系统。截至2024至2025年底,伊朗经济中并行运作着多达八种不同的美元汇率,其中的四大核心汇率如下表所示:
这种巨大的官方汇率与黑市汇率之间的差额,构成了人类经济史上罕见的制度化套利空间。在2024年初,NIMA汇率与黑市汇率之间的差距高达52%,这意味着任何被迫在NIMA系统中结汇的出口商,其实质上被剥夺了一半以上的资产价值。相反,拥有政府高层人脉、隶属于伊斯兰革命卫队(IRGC)的准国营企业或特权寡头,可以轻易通过虚报进口发票(例如谎称进口救命药品或工业机械),以极低的优惠汇率(如280,000里亚尔)从央行骗取数以亿计的美元外汇。随后,这些企业根本不进行任何实体货物的进口,而是直接将这些美元拿到黑市上以1,600,000里亚尔的市价抛售,瞬间攫取高达数倍的无风险暴利。
这种汇率双轨制和Trade Misinvoicing正是导致伊朗实体经济严重贫血的根源。据伊朗议会经济委员会成员Hossein Samsami披露的数据,从2018年至2025年中期,竟然有高达950亿美元的非石油出口收入“从未返回过伊朗”。央行数据显示2018至2024年间约800亿美元通过外贸渠道流失,而私营部门仅占外贸总额的15%,这无疑将矛头直指那些拥有政府背景的既得利益集团。
面对完全失效的NIMA系统,伊朗经济部长在2025年底试图推动汇率并轨,让进出口商基于双方同意的协议汇率进行交易。然而,在极度脆弱的信心面前,这一改革反而被市场解读为“政府彻底放弃外汇管制”的信号,引发了新一轮的恐慌性通胀预期,促使黑市美元汇率在2025年底再次飙升突破90万里亚尔。
在国家创汇能力方面,尽管伊朗一直试图通过建立“幽灵船队”和复杂的金融网络,以大幅折扣的价格向亚洲市场(尤其是中国的小型炼油厂)隐蔽出售受制裁的石油,但其实际收入因为美国的制裁仍持续锐减。根据伊朗央行的数据,在始于2025年3月21日的财政年度上半年,伊朗石油出口的账面名义价值下降了约10%,降至307亿美元 。政府财政入不敷出,被迫不断印钞,进一步加剧了恶性通胀和货币贬值的死亡螺旋。
三、合法避险通道的全面封死:外汇与黄金市场的极端管制
在面对已知且不可逆的货币巨幅贬值和迫在眉睫的战争威胁时,任何理性的富豪、中产阶级乃至普通百姓的第一反应都是将本地货币兑换为硬通货(如美元、欧元)或传统的避险贵金属(如黄金)。然而,在2026年的伊朗,这条传统的资产保值之路早已被政府通过严密的外汇管制和物理限制彻底封死。这也是促使大规模资金转向地下网络和加密货币市场的核心推手。
3.1 外汇提取的“物理隔离”与多重汇率陷阱
如前述,伊朗实行着极为复杂、扭曲且高度割裂的多重汇率制度。
每一次官方汇率与黑市汇率之间的巨大价差拉大,都会催生出庞大的寻租空间和系统性腐败。体制内的人士利用官方渠道以极低的补贴汇率获取外汇,随后在黑市上抛售套利,而普通民众则完全被排除在这一利益链条之外 。对于普通人而言,通过合法的银行渠道按照官方汇率兑换美元几乎是不可能完成的任务,因为中央银行的外汇储备早已捉襟见肘,必须优先保障国家战略物资的进口和军费开支。
更为致命的是,为了防止银行系统遭遇灾难性的挤兑以及抑制黑市上的外汇交易,伊朗政府在物理层面上对现金流动施加了极其严酷的限制。由于严重的纸币短缺,各大银行网点针对普通客户的每日取款设定了3000万至5000万里亚尔的非正式上限(约合18至30美元) 。而在ATM上,每日的最高取款额限制在300万里亚尔(约合1.83美元) 。
此外,伊朗中央银行还对转账实施了年度限额管理。有薪个人的年度总交易上限被锁定在2000亿里亚尔(约合15.4万美元),无业人员的年度上限仅为500亿里亚尔(约合3.84万美元),而闲置的法人实体账户上限更是低至50亿里亚尔(约合3,840美元) 。同时,央行部署了严密的反洗钱监控系统,仅在2025年底的一次打击行动中,就封锁了250多名涉嫌“扰乱外汇市场”的个人所属的约6000个银行账户,冻结资金高达1.6亿美元 。
3.2 黄金市场的畸形繁荣与政策围剿
在美元等外汇硬通货一票难求的情况下,黄金自然成为了社会各阶层的第二选择。长期以来,伊朗央行发行的Bahar Azadi(意为‘自由之春’)”金币是民间储蓄和对冲通胀的首选工具 。
如今的伊朗黄金市场已经演变成一个高度扭曲、充满溢价泡沫且面临极高政策风险的陷阱
根据2026年3月初的伊朗本土市场数据,尽管国际现货金价维持在稳定水平(约每盎司5357美元),但伊朗市场的不同规格金币均出现了显著的溢价。
这种人为制造的巨大供给短缺,加上民间因恐慌而引发的疯狂购买,导致金币价格出现了令人咋舌的溢价泡沫 。全币由于单价过高(超过21亿里亚尔),超出了大多数中产阶级的购买力,因此其价格基本贴合实际黄金价值;而单价最低、最容易入手的“四分之一币”(Quarter Coin),成为了中产甚至底层民众拼命抢购的对象。这种庞大且绝望的底层需求,硬生生地将其市场价格推高了13.82%之多
一方面,黄金的供给端被政府高度控盘。尽管伊朗政府在2024年至2025年间为了规避美国主导的国际银行制裁,出台政策允许并鼓励出口商利用其在海外赚取的外汇收入直接进口金条(据世界黄金协会和海关数据显示,2024年伊朗的黄金进口量激增至超过100吨,总价值超过80亿美元) 。但伊朗海关数据表示:在进口的约81吨黄金中,只有约四分之一(约20吨)被铸造成金币或金条投放到了民间消费市场,剩余的60吨黄金则不知去向,极有可能是被伊朗央行直接截留并吞并,又或者被特殊人士用以做黑市买卖。(这个是重点,后面会考)
另一方面,为了遏制民众将资金转化为黄金囤积并进一步削弱法定货币的地位,伊朗议会和税务机关对黄金市场发起了猛烈的政策围剿。2025年8月,伊朗正式颁布并实施了《投机与暴利征税法》,该法律明确将黄金、外汇、房地产以及加密货币并列为四大投机资产,并宣布对这些资产的交易开征高额的资本利得税 。在更为深入的社会文化层面,为了抑制民间对实物黄金的硬性刚需,伊朗议会甚至在2025年12月通过了一项极具争议的法案,规定在传统的伊斯兰婚姻彩礼(Mahrieh)中,具备法律强制执行效力的金币数量上限不得超过14枚,超出部分将不再受到法律保护 。
在美元提现受限、黄金被课以重税且溢价奇高、实物资产出境随时面临海关没收的多重夹击下,传统的资产保值和转移路线已被完全堵死。这迫使伊朗的富豪阶层、企业家和绝望的中产阶级,不得不将目光投向了当前世界上唯一具有无国界、抗审查且具备极高流动性特征的资产类别:加密货币与数字资产。
但,加密货币是否为另一庇护所?
四、境内加密交易所:在钢丝上跳舞的“压力阀”与诱捕器
面对长期的经济封锁,伊朗其实是全球最早在国家战略层面涉足加密货币领域的政权之一。早在2019年,面对日益严厉的制裁,伊朗政府就正式将比特币挖矿合法化 。其核心逻辑在于,利用国内受政府高额补贴的廉价电力进行挖矿,将多余的能源直接转化为可以在国际市场上流通的数字资产,进而作为赚取外汇、绕过美国金融封锁并为进口商品提供资金的宏观工具 。
在全盛时期,伊朗的算力一度占据了全球比特币总算力的2%至5% 。此外,Elliptic的报告显示,伊朗中央银行在过去几年中,通过复杂的关联钱包网络,系统性地在市场上囤积了至少5.07亿美元的USDT,试图利用这种美元支持的稳定币在公开市场上进行公开市场操作,以此来支撑暴跌的里亚尔汇率并规避SWIFT系统的封锁 。(后文会展开论述)
在国内市场方面,加密货币交易也迎来了爆发式的蓬勃发展。以Nobitex为绝对龙头的本土加密货币交易所,以及Wallex、Bitpin、Aban Tether和Ramzinex等平台,迅速成为了数百万伊朗人通往全球金融体系的生命线。据Nobitex的官方数据,伊朗国内约有1500万民众不同程度地接触过加密货币 。
Nobitex在伊朗的加密生态中占据了统治地位,它处理了伊朗超过87%的加密货币交易流入量,仅在2025年上半年的几个月内,其处理量就高达惊人的30亿美元 。在具体的资产偏好上,TRC-20 USDT是伊朗人将不断贬值的法定里亚尔兑换为“数字美元”的最核心桥梁,占据了绝大部分的交易份额 。
严密监视与加密宵禁的铁拳
然而,对于真正想要将巨额财富转移出境的伊朗富豪和中产阶级而言,国内的这些加密货币交易所从来都不是安全的出逃通道。相反,它们是在伊朗中央银行、情报部以及伊斯兰革命卫队(IRGC)的监视下的加密交易记录。
根据伊朗的监管法规,所有合法的本土加密交易所都必须取得中央银行的运营牌照,并且强制执行与国际标准一样甚至更为严格的KYC身份验证程序 。更为关键的是,这些平台必须向央行提供完全透明的交易数据接口 。只要数字资产和资金依然停留在伊朗的控制体系内(即在国内交易所内部流转或用于政府批准的进口贸易),政权便默许甚至鼓励其存在。但当资金流向显示出明显的出海企图,或者对国家的外汇储备造成威胁时,监管的铁拳便会毫不留情地落下 。
2025年6月18日,一个名为“Predatory Sparrow”的亲以色列黑客组织对Nobitex发起了攻击,将其热钱包中价值高达9000万至1亿美元的多种加密资产洗劫一空。(在攻击Nobitex的前一天,该组织还瘫痪了伊朗国有银行Bank Sepah的系统,导致全国的ATM系宕机。)
这一灾难性事件重创了原来就不“富裕”的伊朗数字金融基础设施。作为回应,伊朗央行迅速出台了一系列的措施:
强制实行“加密宵禁(Crypto Curfew)”: 央行规定,所有国内加密货币交易所的营业和交易时间被严格限制在每天上午10点至晚上8点之间 。虽然官方给出的理由是降低夜间(非高峰时段)遭遇海外黑客攻击的风险,但Chainalysis指出,这一举措的真实意图是为了切断加密市场24/7的全天候资金流动特性,使得监管机构能够在工作时间内集中精力,遏制资产的流失与资本外逃 。
交易与持有的双重红线限额: 2025年9月,为了应付新一轮的货币崩盘。伊朗央行最高委员会紧急宣布了限制令:每位伊朗公民每年在持牌交易所购买USDT的累计额度被设定在5,000美元以内,并且个人账户内的稳定币总持有量不得超过10,000美元 。
极端危机下的“拔网线”操作: 在2026年3月初,随着美国与以色列联合军事打击的爆发,为了减缓法定货币里亚尔在极端恐慌下的重新定价速度并强行遏制兑换挤兑,伊朗央行直接下达行政命令,要求Nobitex、Wallex、Bitpin等主流平台无限期暂停USDT与里亚尔交易对的交易,彻底切断了境内法币换取加密稳定币的最主要通道 。
在这一系列从时间、额度到交易对的全面封锁和严密监控之下,别说伊朗富豪了,普通人如果天真地认为他可以直接在国内注册一个Nobitex账户,将银行里的几十亿里亚尔换成比特币转走,那无疑是自投罗网。不仅是年度5000美元兑换额度,其购买的资产也随时可能被央行以“扰乱经济秩序”为由冻结。
因此,在战争爆发前转移资金到境外,如果不是位高权重的特殊人士,加密交易所绝对是一条走不通的死胡同。所以各位看到从Nobitex的大额转账肯定不是普通人的逃生通道。
五、Hawala系统:基于宗族信任的“影子清算所”
Hawala(哈瓦拉)是一种源远流长的、广泛存在于中东与南亚地区的非正规汇款与价值转移系统。它完全游离于正规的现代商业银行网络和SWIFT系统之外,其核心运作逻辑建立在宗族关系、荣誉感与极高的人际信任之上。对于试图将资金安全转移至土耳其或阿联酋的伊朗人而言,Hawala的操作机制完美地绕过了OFAC的雷达。
一个典型的“伊朗式”Hawala跨境资金转移流程如下:
本地注资:试图外逃资金的伊朗商人或中产家庭,在德黑兰的Grand Bazaar的隐秘角落,将成捆的里亚尔现金或者黄金,或者通过多个无关联账户将资金分散转账,交予当地的一名Hawaladar(钱庄代理人)。
密码生成或钱包转账:代理人在核算金额后,收取一定比例的服务费和汇率点差。由于黑市汇率远高于官方汇率,代理人可以通过汇率差额获取极其丰厚的利润。随后,代理人直接把USDT转到用户指定的钱包地址,或者会给客户一个特定的密码、代码或特定的密语。同时,德黑兰的代理人通过Telegram或Signal等加密通讯软件,联系其身处阿联酋迪拜或土耳其伊斯坦布尔的同行。
异地提现:客户本人(通过合法旅游签证出境)或其在海外的亲属,前往迪拜的指定交易地点,只需报出该密码,海外的代理人便会将等值的AED或USD现金交予客户。
影子账目结算:在整个资金转移流程中,没有任何真实的资金发生物理意义上的跨国界电子转账或现金跨境搬运。德黑兰与迪拜的代理人之间产生的债权债务关系,将在未来通过极其隐蔽的方式进行清算结账。
结算手段包括但不限于:反向汇款的冲销、大宗商品贸易的发票低报/高报(例如,一批伊朗出口到阿联酋的干果,其报关价值被故意高估,多出的货款就用来冲销Hawala的债务),或者在现代更为普遍地,直接使用加密货币进行账簿的最终平账。
尽管Hawala系统极为灵活、难以追踪,但它在当前的伊朗危机中面临着双向资金流动的平衡问题;在战争即将来临的极端恐慌下,资本呈现出压倒性的单向流出态势(即所有人都想把钱从德黑兰转到迪拜,却几乎没有人想把钱从迪拜转回德黑兰)。这导致迪拜Hawaladar的美元资金池迅速枯竭,而德黑兰代理人手中则堆满了迅速贬值的里亚尔。所以在25年下半年开始,德黑兰的代理人从里亚尔现金转向黄金(或者Bahar Azadi金币),这也解释了为什么前述进口的黄金中,只有约三分之一被铸造成金币或投放到了民间消费市场,其他三分之二黄金的去向。
六、全球洗钱走廊与国家机器的双重面孔:隐秘的资产最终归宿
无论是通过古老的Hawala结算体系,还是通过光纤传输的USDT,逃出伊朗边境的资金最终都需要在物理世界中完成所有权的法律确认与最终沉淀。在西方金融制裁的夹缝中,伊朗的特权出逃资本编织出了一条高度专业化、利益盘根错节的“中转与沉淀走廊”。更令人感到荒诞的是,那些在国内残酷镇压平民资本外逃、高举反美大旗的国家机器本身,正是这个全球地下洗钱网络的最大玩家与最终受益者。
“伊斯坦布尔-多伦多-迪拜”走廊:伊朗权贵的全球资产配置地图
对于伊朗的权贵子弟和顶级富豪而言,资金出逃仅仅是第一步,洗白资产并获得合法的西方社会身份才是最终目的。这一诉求催生了运作极其高效的“伊斯坦布尔-多伦多-迪拜”三角走廊。
阿联酋迪拜
尽管面临美国财政部和FATF要求其切断伊朗洗钱网络的巨大外交压力,但迪拜凭借其免税天堂的地位,依然是“伊朗式”资金外逃的最重要节点。在迪拜自由贸易区运作的伊朗关联实体(如Forensic Ledger追踪到的Petro Grand FZE等企业),表面上从事纺织机械进口或日常大宗商品贸易,实则充当着规模庞大的影子银行。大量通过Hawala入境的对冲资金,或通过DEX洗白的USDT,在这里被转换为合法的商业信用或稳定的阿联酋迪拉姆。迪拜的房地产市场长期以来吸收了海量的伊朗资本。
土耳其伊斯坦布尔
作为伊朗的邻国,土耳其凭借其独特的地理位置和相对务实(宽松)的金融监管,成为了这场财富大转移中最大的国家级受益者。安卡拉通过其备受欢迎的“投资入籍”计划,吸引了海量的伊朗出逃资本。富裕的伊朗人通过在伊斯坦布尔购买高溢价的房地产,不仅成功将废纸般的里亚尔换成了硬通货资产,更重要的是直接获得了土耳其护照。这本新护照成为了他们合法进入西方金融系统、开设离岸信托的“金钥匙”。据情报机构估算,土耳其每年仅仅是从伊朗的各类金融交易、过桥贷款及中介服务中,就能合法赚取高达28亿美元的“制裁租金”与服务费。此外,马绍尔群岛注册、实际运营办公室设在伊斯坦布尔卡的大量“幽灵船队”空壳公司,也深层参与了为伊朗国家石油公司(NIOC)运输被制裁石油、换取黑市外汇的操作,美国国务院在2026年1月对这一网络进行了严厉制裁。(注:幽灵船队是伊朗的创汇手段之一,指的是向其他国家兜售其被美国禁运的石油)
此外,伊朗人常年都是土耳其房地产市场最活跃的外国买家前三甲的位置。例如在2025年9月,尽管土耳其住宅销量下滑,伊朗公民依然在土耳其豪购了202套住宅 。国际房地产分析机构估计,多达700亿美元的伊朗资本被认为在过去几年中流入了土耳其的房地产市场,这极大地支撑了当地的市场需求 。这庞大的700亿美元,实质上就是通过上述哈瓦拉系统和加密渠道源源不断外逃的伊朗国民资本的最终沉淀物。
加拿大多伦多
对于顶层的权贵和成功获得土耳其身份的富豪群体而言,北美(特别是加拿大安大略省多伦多的豪宅市场)才是财富落地的终极归宿。尽管加拿大联邦政府在外交口径上对伊朗政权采取了极为严厉的强硬立场,将伊斯兰革命卫队(IRGC)定性为恐怖组织,但在经济现实面前,多伦多极其发达的专业服务业(涵盖高端律师事务所、税务会计师、顶级房地产经纪人)却从这股汹涌的伊朗“出逃资本”中获利颇丰,构建了一套完善的合规与法律服务产业链。来自伊朗的加密资产早已在数次跨国跳板中被洗白,最终兑换为干净的加元,以海外离岸投资者(甚至是土耳其公民)的名义合法购买多伦多的奢华房产,彻底完成了从受制裁的非法高危资产,向受到西方普通法严格保护的合法私人财产的历史性蜕变。
七、伊朗央行与IRGC的加密战略
在审视这场资本大逃亡时,最令人感到魔幻的发现是:在伊朗境内严厉打击平民资本外逃、封锁加密货币法币兑换渠道的伊朗国家机器自身,恰恰是全球最大的加密资产洗钱操控者与实际应用者。
Elliptic和TRM Labs的追踪报告披露:加密货币是伊朗政府、央行及军方规避美国金融绞杀、维持全球军事扩张的“核心影子金融层”。在2025年第四季度,与伊斯兰革命卫队(IRGC)直接或间接相关的链上活动,竟然占据了伊朗整个庞大加密生态系统约50%的绝对市场份额,且这一比例随着国际制裁的加剧还在持续上升
更为令人不可思议的是伊朗中央银行(CBI)居然使用加密货币来“护盘”。根据泄漏的内部机密文件和链上数据,发现伊朗央行在加密网络中囤积了至少高达5.07亿的USDT。这笔庞大且隐秘的数字资产被央行用作“战略外汇缓冲池”——在本地黑市提供关键的美元流动性支持,以稳定里亚尔的黑市价格,进一步控制国内的物价。
不仅如此,央行及政府附属机构还利用USDT构建了一个不受美国管辖的封闭式国际贸易结算网络。通过这种隐蔽的设计,伊朗的受制裁进口支付和石油出口收入可以在不经过SWIFT报文网络的情况下,实现点点对点结算(后文会介绍如何利用Zedcex Exchange)。这不仅大幅降低了被西方执法机构冻结没收资产的风险,更为其在全球范围内采购包括Shahed-136无人机关键传感器、弹道导弹精密组件在内的军工物资提供了隐蔽的资金。
八、资金与身份的伪装:道高一尺,魔高一丈
美国监管机构显然不能对伊朗的资金迁徙的狂欢坐视不管。2025年7月2日,Tether配合美国政府,执行了一次针对伊朗关联资金的地址级冻结行动,冻结了42个高风险钱包地址。超过半数的被冻结钱包与Nobitex及IRGC伊斯兰革命卫队附属地址存在高频交易联系 。
作为应对策略,伊朗本土的加密KOL和OTC柜台迅速引导民众进行资产的二次转换:大量用户紧急抛售手中的TRC-20 USDT,通过跨链桥迁移至以太坊的二层网络Polygon,并将其兑换为由智能合约算法维持锚定、不依赖单一中心化发行实体的去中心化稳定币DAI。通过这种方式,他们试图构建更具抗审查性和弹性的价值结算方法
即使资金成功转换为了DAI或ETH,如果想要在境外最终兑换为美元、加元或土耳其里拉法币,依然需要通过具备极高流动性的全球顶级合规交易所(如Binance、Coinbase等)。而在全球反洗钱标准的压制下,这些交易所对来自伊朗的IP地址和护照采取零容忍封杀政策。
为了突破这一壁垒,一个专门服务于伊朗外逃资本的“KYC黑产”产业链应运而生,例如“Novin Verify”,大规模兜售高度逼真的伪造文件,包括经过数字修图的欧洲国家护照、境外驾驶执照以及与其匹配的虚假水电气账单。这些伪造文件帮助成千上万试图转移资金的伊朗人成功骗过了全球交易所的面部识别与身份核查AI系统,顺利完成了账户注册。
接下来就是资金。为了给庞大的国家级洗钱操作披上合法甚至具有欺骗性的商业外衣,伊朗政权构建了极其复杂的跨国虚假壳公司矩阵
2026年1月30日,美国财政部OFAC采取了行动,针对两家在英国注册的加密货币交易所——对Zedcex Exchange和Zedxion Exchange 实施了全面制裁。(Zedcex也是原油的ticker🤣 而现在伊朗希望通过控制 Strait of Hormuz 来控制油价,也是一种讽刺吧)
从2022年开始,Zedcex和Zedxion这两家加密平台处理了累计近千亿美元的巨额交易,其中超过56%的交易额直接服务于IRGC伊斯兰革命卫队的洗钱需求、武器采购以及权贵的海外资金转移 。(用加密货币交易所洗钱,这个也真的是大手笔)
这家公司实际控制人是由曾因贪污数十亿国家石油资金而被判刑、后又被政权释放的伊朗籍超级金融掮客Babak Morteza Zanjani秘密控制。他在幕后通过其合伙人Solmaz Bani的协助,隐秘操纵这两家平台,为IRGC伊斯兰革命卫队清洗了数十亿美元的黑钱,用于规避制裁和资助中东区域性恐怖主义网络与代理人武装。这一丑闻彻底暴露了英国企业注册系统在防范跨国金融犯罪方面的巨大漏洞(这不是普通的公司注册,加密货币交易所是需要牌照的)。
比较有意思的是,吹哨人是如何发现有猫腻的?居然是因为这两家交易所的主要工作人员, Elizabeth,Smith和Muhammad 居然只是个虚构数字人,是从素材库网站Shutterstock花费几十美元购买的一段普通模特的库存短视频循环播放而已。
那么合规交易所是否能洞察先机?很可惜,基本不可能。
面对以举国之力来瞒天过海,连国家级机构都防不胜防,又有多少商业机构能防得住呢?
合规技术总是滞后的,而最先受伤的总是流动性最好的交易所 —— Binance。
2026年2月下旬爆发的Binance涉伊资金丑闻,将全球合规系统的脆弱性、滞后性暴露无遗。据《华尔街日报》和《纽约时报》报道称,“Binance内部合规调查人员发现,伊朗用户通过VPN和虚假身份,成功访问了超过1500个Binance账户”。(这种论述方式是有误导性的,因为新闻报道把1500个使用VPN账户 = 1500个伊朗(控制)的账户。)
媒体报道称,在2024年至2025年间,高达17亿美元的加密资产通过Binance平台上的两个主要账户——包括一家名为Blessed Trust的香港支付公司和另一个名为Hexa Whale的实体——被秘密输送给与伊朗相关的实体,其中甚至直接流向了伊朗伊斯兰革命卫队(IRGC)和也门胡塞武装等被指定制裁的恐怖组织。
从这个论述中,我们能看出,资金的流转并不发生在Binance站内,而是有心人使用Binance作为一个跳板或环节,和伊朗关联有交易行为的是用户在提到链上之后,再转给n个用户之后再发生的,Binance只是这其中的一环。当然具体发生了什么,还要等到三方调查结果。
坦白说,Binance都出事了,其他合规交易所真的能一点"伊朗元素“不沾?我们面对的可是举全国之力的伪装和洗白。谁又能独善其身?
九、令人震惊的数据:百亿美元级别的国资大出血与政权监守自盗
在2025年3月,伊朗的资本账户余额创下了历史最高逆差,达到负90亿美元 。仅仅在三个月的时间里,就有90亿美元的硬资产通过各种渠道离开了这个深陷重重制裁、外汇极度控制的国家。这是怎么做到的?
伊朗议会经济委员会成员Hossein Samsami曾在议会中公开承认,从2018年到2025年中期,竟然有高达950亿美元的非石油出口收入在实现销售后,从未以任何形式返回伊朗境内的金融系统 。伊朗的经济部长曾明确表示,真正的私营部门仅占该国对外贸易总额的可怜的15%。
那唯一的可能就是:那笔消失的数百亿美元巨款,绝大部分是被与政府有着千丝万缕联系的内部既得利益者、控制着国民经济命脉的准国家机构,甚至包括伊斯兰革命卫队(IRGC)的高层指挥官,通过设立在海外的复杂壳公司网络截留,并悄无声息地转换为了属于他们私人的境外资产 。
FinCEN在2025年10月发布的报告中指出,仅在2024年,就有高达90亿美元的疑似伊朗影子银行资金通过全球复杂的掩护网络流转,以支持政权的军事开支和贪腐官员的资产转移 。据TRM Labs和Chainalysis的报告,与IRGC相关的已知区块链地址在2024年接收了超过20亿美元的加密资金,而在2025年,这一数字狂飙至30亿美元。甚至在2025年第四季度,IRGC主导的隐蔽链上活动竟然占据了整个伊朗加密生态系统总接收价值的50%以上 。
美国财政部长Scott Bessent在接受媒体采访时表示,我们正在目睹伊朗领导层进行的一场规模空前的资本外逃,政权高层和腐败精英们正在利用他们所能控制的最高效的金融基础设施和区块链网络,疯狂地将数以千万计的美元汇出国外,其姿态就像是“沉船上仓皇逃离的老鼠(Rats fleeing a sinking ship)”
后记
如果你能看到这里,真的非常感谢你,希望没浪费你的时间。本文长12000+字,能看到这里真的非常的不容易。
封面是电影Argo的剧照(逃离德黑兰),电影中的主人公成功把人从德黑兰带出来了,但现实中,有好多人都永远留在了那里。
如果把加密行业比作一副牙齿,那么上币(listing)在这些年的路径就像是一次“行业正畸”的过程。从 2017 年的杂乱无章到 2025 年的工业化流水盘,市场的每一次token的分配方式,本质上都是对行业的结构性畸形的矫正以及筹码结构的挑战。
在这个过程中,项目方追求顶级流动性的路径,也从早期的“声量博弈”演变成了如今重金求娶的“天价彩礼模式” ;交易所也为了生存,获取流量和手续费,也从早期的上所逻辑到定价逻辑。
交易所、项目方、VC和交易员之间是如何彼此摧毁,彼此相爱;彼此诋毁,彼此成就。
为你,千千万万遍。
引言
牙齿是人体很“神奇”的器官,为什么这么说呢?因为牙齿是人体唯一在成年后,允许我们通过物理和生物手段进行深度定制、移动和改造的器官。
这种“可塑性”,让我们得以对抗基因带来的排列不齐,对抗岁月带来的磨损和不适。
我们通常认为骨头是坚硬、固定的,牙齿长在牙槽骨里应该纹丝不动才对。但正畸(戴牙套)恰恰利用了骨骼是一个“动态活跃组织”的特性。当牙套持续给牙齿施加一个恒定的轻力时,牙齿受压一侧的牙槽骨会感受到压力,身体会派出“破骨细胞”来吸收掉这里的骨头,给牙齿让路;而在牙齿移动后留下的空隙一侧,身体又会派出“成骨细胞”来填补新的骨头。
牙齿一边“破坏”骨头,一边“重建”骨头,从而实现了在骨骼中的缓慢移动。
这是人体其他任何坚硬器官都做不到的。 毕竟假设你不是天赋异禀的话,你不可能通过施加压力让自己的大腿骨缩短一截,或者让肋骨改变位置,但牙齿却可以。
上币的规则和政策也是如此。
第一部分:上币= 资产定价权的争夺与转移
本文将上币的路径分成四个阶段:乳牙——长牙 ——畸形——正畸,而贯穿上币四个演进阶段的核心:谁掌握了资产的定价权
第一阶段(社区定价)
定价权掌握在“喊单者”和草根社区手中。流量为王,谁声音大谁就有理。结果是劣币驱逐良币,市场充斥噪音。
第二阶段(交易所定价)
交易所通过IEO/Launchpad收回定价权,充当“看门人”和“投资银行”。交易所的信誉背书成为了资产价格的核心支撑。
第三阶段(VC定价的崩塌)
VC在一级市场掌握了过高的定价权,导致二级市场无利可图。交易所被迫介入,试图通过强制手段(Airdrop)“劫富济贫”,但这只是止痛药,治标不治本。
第四阶段(市场化/衍生品定价)
场内博弈资金不在现货,所以定价权交给更成熟的金融机制。通过“合约交易”和盘前交易,让市场在充分博弈后形成公允价格,不再依赖单一的叙事或VC的估值报告。
第二部分:上币的时代背景、逻辑及其演进过程
第一阶段:2017-2018 “乳牙期”——声量即正义的草莽时代
路径核心:Direct Listing, Community Voting
这一时期的行业正处于“无牙医”状态。上币逻辑带有浓厚的founder、社区主权色彩,只要项目能喊动粉丝,就能获得入场券 。
时代背景
这是 Crypto 的“创世纪”阶段。行业尚处于纯粹的交易平台时代,用户主要关注交易的便捷、快速与低廉。当时的主流交易所大多慢且不稳定,新秀平台通过“极致简单”建立口碑,没有复杂的学习系统或社交功能,界面完全为有经验的职业交易者设计
原因
获客焦虑: 初创平台需要低成本、高效率地从竞品处吸引流量,“社区投票”不仅是选币,更是社区归属感的争夺。
合规真空: 全球监管尚未介入,交易所拥有极高的决策自由度,逻辑极其简单:谁家粉丝多,谁就是流动性的保证
玩法: 以Binance的“每月社区投票上币”为代表,用户支付微量代币(如 0.1 BNB)即可投票 。获胜项目(如 Zilliqa, Pundi X)几乎是免费获得顶级流量,但也因票数操纵而导致市场咬合严重错位,最终无奈放弃。
第二阶段:2019-2022 “长牙期”——生态筑墙与溢价发行
路径核心:IEO(打新), Launchpad, Launchpool, Direct Listing
行业开始戴上名为“生态”的矫正器。交易所不再只是中介,而是具备深尽调能力的“牙医” 。
时代背景
2017 年的 ICO 泡沫破裂后,欺诈与技术漏洞让行业信用扫地。市场需要一种更安全、有背书的筹款方式。同时,DeFi Summer(2020)的到来让“流动性挖掘”成为行业共识。
原因
信用修复: 交易所通过 Launchpad 引入“银行级”的尽调,充当了行业牙医,筛选有正经团队和技术的项目,将 ICO 模式升级为更有保障的 IEO(Initial Exchange Offering)。
生态闭环: 为了巩固用户粘性,平台通过 Launchpool 强制为自家生态币(如 BNB)赋能,让用户通过“持有”而非“抢购”来获得新币,降低了参与风险。
19-20 年(打新狂潮):
Launchpad(如 Bittorrent)引入了定价发行模式。项目方不仅要过技术审核,还要接受交易所的定价“建议”,确保上线后有一定的“财富效应” 。
21-22 年(锁仓赋能):
Launchpool 成为主流,赋能平台币,标志着从“买新币”向“挖新币”的转移 。用户通过锁仓平台币换取新币分发,强行将项目利益与平台生态绑定 。
第三阶段:2023-2024 “畸形期”——高估值、低流通的博弈与机制升级
路径核心: HODLer Airdrop, Launchpool
时代背景
风险投资(VC)大规模重返市场,催生了一大批估值数亿美金、上线流通量却极低的项目(中位数仅 12.3%) 。这种结构导致二级市场散户几乎没有盈利空间,只有持续不断的解锁抛压。同时,缴纳天价罚款,CZ坐牢,将重点从“野蛮生长”转向“全球合规与稳定”。
原因
定价权冲突: VC 驱动的项目上线即巅峰,剥夺了市场的价格发现功能。交易所为了保护生态,必须通过强制手段纠偏,将收益“还政于民” 。
合规压力: 2024 年 5 月起,规则明确向中小型、高分发比例的项目倾斜,要求项目方降低float的部分,意在打击 VC 操纵定价的行为 。
矫正措施: 推出针对长期持有者的 HODLer Airdrop 和 Megadrop,强行把“彩礼”直接散给散户 。
这是行业正畸过程中最疼的“牙周炎”阶段。VC 催生了大量“上线即巅峰”的项目,代币流通量中位数跌至 12.3%,Binance的行业报告显示仅2024年的新项目在未来12-24个月有约 1550 亿美元的潜在抛压 。
由于VC 操纵定价,散户在高位接盘,上币即巅峰,造成市场信心的暴跌而严重受挫 。因为二级市场表现不佳,导致现货交易的交易量萎缩。
为了维护平台币的吸引力、引流和交易需求,平台开始大规模推行 HODLer Airdrop(针对长期持有者空投)和 Megadrop(结合 Web3 任务的分发) 。上币政策逐渐向中小型、高分发比例的项目倾斜 。
2024 年下半年开始,交易所合约机制迎来重大升级,开始支持更广泛的小币种和新币永续合约,允许在现货流动性成熟前就通过衍生品进行风险对冲和早期定价。交易所的流量和收入来源也向永续合约交易转移。
第四阶段:2025 “正畸期”——多层级、工业化的合规矩阵
路径核心:Binance Alpha Airdrop, Pre-Market Trading, Web3 Wallet integration
时代背景
2025 年被称为“加密货币工业化元年”。数字资产总市值突破 4 万亿美元,Bitcoin成为宏观资产。永续合约已成为衍生品市场的主导,占据全球加密衍生品成交量的 75% 以上。
原因
定价权易主: 市场不再由叙事和喊单驱动,而是由 ETF 流量、企业财报和协议收入驱动 。
效率优化: 合约前置交易(Futures First)允许在新币上线现货前通过衍生品进行定价。2025 年的数据显示,该路径的转换周期缩短至 14 天,是进入主流视野的最快通道。
盘前合约前置: 这是 2025 年最重要的机制变革。引入了“盘前合约交易”(Pre-Market),允许用户在代币正式挂牌现货市场之前,就基于外部价格馈送进行最高 5x 杠杆的永续合约交易。
小币种深度流动性:因为合约交易和盘前交易吸引了巨大的流量,吸引了众多中小mm入驻,大幅提升了小币种合约的博弈空间和流动性。这使得像 ESP、AZTEC、KITE 这样尚未上线现货的新币能够快速建立衍生品流动性,成为最快进入主流视野的路径,平均从上线到正式发币的周期约为 14 天。
Binance Alpha (2.0): 作为一个“预上线代币选择池”,项目必须先在此“打怪升级”一轮,证明自己在二级市场的表现(包括价格走势和交易量),才能逐步升级,合约 → 现货。
第三部分:从“草莽”到“工业化正畸”的权力变迁
阶段一:“声量即正义”的草莽时代 (2017-2018)
这是交易所的“原始积累”时期。它们对项目的质量几乎没有鉴别能力,也不需要有。它们只需要回答一个问题:“上这个币能给我带来多少新用户?”
这种模式培养了第一批“唯利是图”的加密用户,他们对平台和项目都没有忠诚度,哪里有肉去哪里,为后来的流动性挖矿悲剧埋下了伏笔。
阶段二:“生态筑墙”的长牙期 (2019-2022)
交易所成就了权力的巅峰,成为顶端食物链。它们不仅仅是交易场所,更成为了集券商、投行、监管者于一身的超级节点。IEO是交易所品牌溢价变现的最佳工具。
从“买新币”到“挖新币”(Launchpool)的转变极为高明。它成功地将外部项目的利益强制输送给了平台币持有者,完成了平台币的价值捕获闭环。这是交易所构建“护城河”最关键的一步。
阶段三:“畸形期”的阵痛 (2023-2024)
这是对上一轮牛市中VC过度膨胀的反噬。高FDV、低流通的项目本质上是VC利用信息差和资金优势,对散户进行的制度性收割。
上文提到的“1550亿美元潜在抛压”是极其惊人的数字。这解释了为什么在比特币创新高时,山寨币市场却死气沉沉。因为市场不仅缺乏新资金,还在不断被旧项目的解锁抽血。
这就体现了交易所的无奈,明知都是坑,还要继续上新来维持竞争力。Megadrop和HODLer Airdrop看似是创新,实则是交易所为了维持生态活跃度,被迫向VC“征税”再补贴给用户的防御性措施。这是一场痛苦的“存量博弈”。
阶段四:“正畸期”的工业化未来 (2025展望)
在这一阶段行业终于意识到,仅仅依靠现货市场和简单的IEO、空投、KOL round已经无法承载日益复杂的资本需求和社区压力。
在这一阶段,合约替代现货作为主要的价格发现手段与盘前交易。
首先,这是一个巨大的范式转移。以前是“先有资产,后有衍生品”;未来是“先有衍生品博弈定价,再有现货资产交割”。这极大地加速了价格发现的过程。一个项目究竟值多少钱,不需要等到上线那一刻的暴涨暴跌,而是在盘前合约的多空大战中提前完成了。
Binance Alpha的横空出世也给“工业化上币”提供了前置窗口, Alpha实际上是一个“选秀沙盒”或者“去中心化的精选市场”。它要求项目必须在真实的残酷市场中证明自己的流动性和韧性,才能获得“转正”资格。这是用市场机制取代了第二阶段的人工尽调。
第四部分:上币费用的演进过程: 从上币费 —— 买路钱 —— 份子钱
本节不针对任一一家交易所,仅以公开信息为切入点叙述。
这四个阶段的“上币费”演变,本质上是行业权力的转移过程:从最初的“交给平台买路钱”,变成了现在的“散尽家财娶流量”。我们可以通过这个“彩礼”视角的演进,看清行业是如何一步步被演化的。
以下是四个阶段上币费模式的探讨:
第一阶段(2017-2018):从“买路钱”到“随份子”
早期处于混沌期,关于巨额上币费的传闻不绝于耳,各家交易所都处于看菜下碟的状态,收费名目不胜枚举:上币费、活动费、推广费、抵押金等等。
Binance在18年10月进行了透明化革命,宣布将所有上币费 100% 捐赠给慈善基金会 。上币费从“平台的直接收入”转向了“品牌信誉的背书” 。
第二阶段(2019-2022):“生态红利”的利益交换
这一时期,直接收钱的模式被摒弃。取而代之的是“生态赋能”,项目方需要将代币分配给平台的用户(主要是平台币持有者) 。
以Binance为例,通过 Launchpad 进行定价发行,或通过 Launchpool 进行流动性挖矿。
虽然名义上没有“上币费”,但项目方必须留出一定比例的代币(通常是总量的 2~3% 以上)作为分发筹码。这部分钱不再流向交易所口袋,而是流向了能支撑平台生态的“合伙人”手中。
第三阶段(2023-2024):反击 VC 垄断的“强制配额”
随着“高估值、低流通”代币横行,交易所开始强制干预利益分配 。此时Binance出现了著名的“x% 代币上币费”传闻,引发了行业大辩论 。随后官方回应称,所谓的项目token并非交给交易所,而是要求项目方将其用于用户空投和社区奖励 。
推行 HODLer 空投、Launchpool、 Megadrop等方式,强制项目方在上市初期通过大规模分配代币来“稀释”VC 的定价权 。
第四阶段(2025~):价值倒挂的“倾家荡产式聘礼”
到 2025 年,进入现货主板的“彩礼”已经到了内卷的极致 。呈现了以下的现象:
分发比例上升: 平均分配比例稳定在代币总量的 3% 至 7% 。(从alpha开始到现货)
保证金机制: 除了代币,项目方通常还至少需缴纳约 25 万美元 的安全保证金(1-2年后可退),并准备至少50万美元的 BNB 组流动性池子 。
营销包: 约 1% 的供应量用于平台营销。 。
从 2017 年到 2025 年,上币费用的逻辑完成了三次大跨越:
2017-2018: 平台收钱(买路)。
2019-2022: 生态共享(赋能)。
2023-2025: 散财救市(矫正)。
现在的“上币费”已完全演变为一种获客成本。项目方为了换取顶级平台的流动性,支付的代币价值往往超过了他们所有的融资总额。这种“彩礼模式”虽然保障了用户的初期收益,但也让许多项目在“新婚之日”就几乎掏空了未来的增长筹码 。
第五部分: 作为行业参与者,该说点什么?
这篇文本不仅是对历史的回顾,更是一份交易所与项目方生存哲学的进化报告。
它展示了以Binance为代表的交易所玩家,是如何在不同周期中调整自身定位:从最初的“流量捕手”,进化为“生态地主”,在遭遇“VC收割”的危机后,最终选择进化为“工业化金融基础设施”。
未来的上币,不再是简单的“敲钟仪式”,而是一场复杂的、多层次的金融工程。对于项目方而言,只会写白皮书和拉VC融资的时代彻底结束了;对于散户而言,无脑打新就能暴富的窗口也已关闭,未来需要的是更专业的交易能力和对衍生品工具的理解。
什么?你说交易所的上币规则硬气?
牙齿不也硬得很?😂
矫正需要时间
为你,千千万万遍。
后记
封面是《追风筝的人》,非常建议大家有空去读原著。(看电影也可以)
看完电影之后再回来看此文,你的感受可能会有所不同 —— 什么叫彼此摧毁,彼此成就?什么才是:再做个好人?
我这几天一直在想,有没有可能最近的这场交易所的舆论战是一个由非中文(APAC)圈的团队搞出来的?!
很多时候,不是你做错了什么,而恰恰是你做对了很多事情,所以你被判处了“怀璧其罪”。又或者,你做对了很多事情,突然间做错了n件事情,你就不再是以前的你了?有没有这种做一了百件好事,结果因为一件坏事毁了清白的感觉?
引言
在Peter Theil的《0到1》有一个观点,到了10亿市值的生意到最后都会涉及到政治。潜台词就是,当利益足够巨大,总是需要寻求“保护伞”,说白了,就是交保护费。这个在Crypto行业就更是如此了,每一个交易所都是印钞机,看得圈外的人牙痒痒的。
舆论战是商战的重要组成部分,更是政治游说的延伸部分。
“商业领域内的“黑公关”活动旨在通过人为操纵信息流与公共舆论场,达成损毁竞争对手品牌声誉、破坏其核心产品市场预期、干扰其重大商业决策(如融资、IPO上市、年度新品发布)的战略意图。
通过摧毁对手的社会信任基础,攻击方能够借机攫取非正常的市场份额,或通过施压迫使目标企业妥协,进而谋取超额的经济利益或者让对方让步。”
阅读导览
前三章是理论基础部分,探讨黑公关为什么需要这么多“人”参与?
第四章节,讨论Binance目前是否受到了“黑公关”的攻击?
第五和六章节,试图猜测幕后黑手的足迹?
一、“黑公关”背后的理论与心理学基础
“黑公关”之所以能够屡屡轻易撕裂一家成熟企业的声誉防线,并引发大规模的社会舆论发酵,其深层原因在于它利用了人类群体心理的弱点和信息差的锚点并将之武器化。黑公关的“水军”“占领舆论”等手段,都是基于以下三个经典的心理学基础。
数字化的《乌合之众》 —— 通过聚集,降智大众
Gustave Le Bon 的经典《乌合之众:大众心理研究》指出,聚集成群的人会呈现出一种全然不同的心理特征:
去个体化: 当聚集的人一多,“个体就会感到一种势不可挡的力量”。这种力量感让个体摆脱了现实生活中的道德束缚和责任感。网络黑公关利用这一点,鼓励网民进行谩骂、人肉搜索和道德审判。
智力泯灭: 无论个体在现实中多么理智或精英化,一旦融入群体,其智力水平便会大幅下降,沦为本能和情感的奴隶。黑公关的文案设计往往避开复杂的逻辑论证,转而使用短促、有力、煽动性的口号(如“资本家的丑恶嘴脸”、“1011的罪魁祸首”),直接诉诸群体的原始本能。
2. 议程设置功能(Agenda-Setting Function)的逆向操作与强制干预 —— 控制大众看到什么?
“议程设置”理论认为,大众媒介可能无法直接决定人们对某一事件的具体看法(即“怎么想”),但可以通过提供信息和安排相关议题的曝光频次,有效地左右人们关注哪些事实和意见(即“想什么”)。
攻击者通过刷屏,海量投放,强行地为公众设置了一个极具争议性、煽动性或恐慌性的负面议程 。这种议程往往被包装成关乎公共安全、消费者核心权益或商业伦理的重大社会事件。一旦该议程被成功植入公众视野,那么公众的注意力将被引导至该负面框架内时,即使企业后续能够拿出确凿的证据证明该事件纯属捏造,公众的认知能量也已经被大量消耗在质疑、猜忌与核实之中。
3. “沉默的螺旋”(Spiral of Silence)与虚假共识的系统性捏造 —— 控制大众参与什么?
1972年提出的“沉默的螺旋”理论:社会将用孤立的方式来威胁那些与大多数人不一致的人,所以这种“恐惧”导致个人在任何时候都会试图评估舆论气候,并最终与舆论的口径趋同。
当“黑公关”组织注册成百上千的新账号,并对目标企业发起刷屏式的恶意评论时,他们实际上是在网络空间中人为制造了一种“绝对优势的舆论”。你可以想象一下,当普通人在登录平台时,瞬间被铺天盖地的负面指责、谩骂与所谓“实锤”所包围是什么感觉?
在这种极其压抑且充满敌意的人造舆论高压下,持有客观中立态度或试图为企业辩护的少数人,为了避免自己遭到群体的道德审判、网络暴力或被社会孤立(或者政治正确),往往会选择力图避免表达单独持有的态度,进而陷入沉默 。
综上,这就是为什么黑公关的核心功课之一就是要控制舆论输出场景和输出频率(人数),因为一群人在一起会降智,降智之后就会受更容易外界舆论的影响,进而因为不想被孤立而不再发表与主流舆论相左的意见。
二、“黑公关”的战略目的与阶段性演进模型
从第一部分的理论内容,我们不难看出“黑公关”的运作是一套经过精密计算的社会工程学,而且经过多年的演进和迭代,已经形成一种高度结构化、多节点协同的流水线作业模式。这种模式通常呈现出从潜伏到爆发再到隐匿的五个标准化演进阶段。
第一阶段:情报搜集与物料定调
深入挖掘目标企业的产品瑕疵、高管言论漏洞或历史遗留问题。若无实质问题,则采取无中生有、凭空编造全部虚假事实的手段,或添油加醋,恶意歪曲、夸大部分事实
第二阶段:矩阵潜伏与暗中播种
利用边缘性自媒体账号、匿名社区或特定兴趣圈层发布“内幕消息”或悬念式“爆料”。此时信息处于潜伏期,主要用于测试不同网络平台的容忍度与推荐算法边界。
第三阶段:大V引爆与议程设置
动用具有数百万或上千万粉丝量级的大号下场,通过转发、评论或发布具有煽动性的软文,创建热搜话题词条,迅速拉升话题热度,强制公众关注 。细节上,利用“retweet/quote”和“hashtag”,快速拉升话题热度 。
第四阶段:水军群集与舆论发酵
操纵海量伪装成普通网民的新注册小号,短时间内形成“群起而攻之”的阵势。利用水军的密集互动触发平台算法推荐,将负面话题强行推向全网高潮,引发真实网民的跟风与恐慌(“乌合之众”) 。
第五阶段:利益收割与物理静默
目标企业声誉受损、股价震荡或销量下滑后,攻击矩阵会迅速大面积注销账号或转入长期静默状态,以此切断司法机关与企业的技术溯源(这个部分非常重要),黑产机构则完成尾款结算。
为什么要切割联系?因为这个是犯罪行为,是记录在刑法的。所以为了防止被追踪,一般来说,执行团队一般都会被采取较为隐秘的沟通、付款方式。数字货币支付遂成为了行业内常用的支付手段。(后面会考这部分)
三、“黑公关”的共性特征与识别特征
本文总结了几个识别维度,各位可自行建立交叉识别矩阵:
四、Binance是否陷入了黑公关的漩涡?
4.1 “零时行动”现象:每个用户都在同一时间发帖?
通过对x平台上海量负面推文发布时间的分析,我们发现了一种被称为“零时行动”(Zero Hour Action)的异常同步现象 。
在特定时间点(往往是市场流动性较低的周末或亚洲时段深夜),数以百计的独立账号会在几秒钟内同时发布针对Binance的负面内容。这些内容往往包含相同的关键词(如“Insolvent”、“Withdraw”、“Run”),甚至连标点符号和表情包的使用都完全一致。
这是典型的脚本驱动机器人网络的特征,用同一套素材、话术和hashtag,制造“全网都在讨论Binance破产/限制提现/跑路”的假象
4.2 账号矩阵的“特洛伊木马”策略
大量账号的ID和昵称采用了统一的命名格式,如“BNB”后缀加上中文拼音姓名(例如“Li_BNB”、“Zhang_BNB”),并在个人简介中刻意强调“中国区老用户”身份 。这种伪装旨在利用Binance早期用户群体的身份符号,制造“最忠诚的用户正在倒戈”的反差叙事,对于一般社区用户极具煽动性。
这些账号在2025年10月市场真正崩盘时大多处于静默状态,甚至当时还在推广Solana或Hyperliquid等竞品项目。然而在2026年1月底,它们突然集体“苏醒”,并删除了此前推广竞品的内容,转型为专注攻击Binance的单一议题账号。这种“平时潜伏、战时激活”的操作模式,是典型的僵尸网络战术。
为此,cz还发过一篇文章:https://x.com/cz_binance/status/2018949826994401464?s=20
4.3 物料同质化现象
内容生产环节的工业化痕迹同样明显。大量流传的所谓“内部聊天记录”截图和“律师函”均为AI合成 。
不同账号发布的“正在从Binance提币”、“律师函”或“注销账户”的截图,其图片分辨率、裁剪比例、显示时间甚至手机电量显示的百分比都完全一致 。这意味着这些所谓的“个人用户真实反馈”,实际上是由同一数据库分发的标准化宣传物料。
例子:https://x.com/moonkimbinance/status/2022123609343635497?s=20
4.4 攻击者的画像同质化现象
有人收集x上92个声讨Binance的账号,并对他们发表的内容、时间、账号历史、活跃度(赞/转推)进行了数据分析,最终得出结论,其中高达71个账号属于高风险账号(机器人账号)
参考:
https://x.com/Openai_study/status/2020873564388462982
https://openai.study/html/report_en.html
综上,我们不排除有一些推文的内容确实来自于真实用户,又或者有一些账号想要借此获得流量关注的机会,但结合第三章的“黑公关”特征来看,我们不难看出Binance目前可能正在不同方面遭受不同程度的黑公关工程的攻击,即使不是被有组织地攻击,也能看出许多不实信息的攻击和不利新闻的放大(比如提现,限制提现的新闻天天有,怎么今天这么热闹?)
五、产业链解剖:结构与工具
现代黑公关已脱离作坊式运作,形成了一条分工明确、明码标价的地下工业体系。
上游(金主):
通常为竞争对手,或者交易对手方,通过隐晦指令委托第三方。
中游(MCN/公关公司):
核心操盘手。囤积大量KOL资源,提供“热搜资源包”,负责将金主意图转化为具备煽动性的叙事框架,并制定攻击节奏 。(制定“黑公关”的战略目的与阶段性实施方案)
下游(执行层):
硅基水军:利用群控软件(一台电脑控制上百台手机)操作的僵尸号,负责刷量、点赞,制造基础热度。
碳基水军:通过“兼职群”招募的真人,使用暗语(如“S蛋”、“鱼塘”)接单。他们负责发布带有情感色彩的评论、撰写“种草/避雷”笔记/推文/经历/分析来发动攻击 。(例子:https://x.com/moonkimbinance/status/2022123609343635497?s=20 )
六、追击:到底是谁?
最激动人心的部分到了,一起来猜测幕后黑手到底是谁?
我们无从得知几位“扛大旗”的大V的来历和幕后操盘手,他们有可能是自发的,或者与agency合作,但是从上述的理论、阶段、产业链剖析和手段,我们得知要演好这处黑公关大戏,除了花魁和领头羊,还需要一群“硅基水军”来挑起舆论的情绪。众所周知,x的算法一直在更换,所以对方可能没办法长期供养、批量制造相应的水军,这就意味着他们需要水军的供应商。
所以我们决定从“供应链”入手 ——即水军(非大V号)的来源入手。
已知上文OpenAi报告中的34个高危x账号都是机器人账号,理应是能在市场可以被购买的“服务”,所以我们根据条件(自定义评论、服务使用数字货币支付等)将市面上符合条件的SMM(Social Media Marketing)平台筛选,一共7家。
服务范围如下,提供几张截图供大家”增广见闻“
“
之后,使用AI和脚本开始了枯燥乏味的测试,即设定内容-转账-投放关键词-复查,看看这些机器人账号是否发布对应的推文、点赞、转发等行为。我们有理由怀疑这些机器人账号都是“公共品”,因为不多时我们就发现道机器人账号开始按照内容规范评论或转发特定的内容,并且有些账号还是从不同的平台下单,但是同样的机器人账号仍能输出相同的内容。
经过数轮测试,我们大致锁定了几个投放平台。假设这次的黑公关攻击应该是出自熟手的手笔,那它们理应会选择众多平台中“性价比”较高的平台。通过其充值的钱包地址,我们看到了与之相对应的转账记录。
我们在进两周内众多几十到一百u的转账记录,发现了一条4999 u的转账记录,而转账时间恰恰是2周倩,即1月31日,就是Binance在x上被洗稿的高发期,而且该平台并不具备理财、交易功能,我们有理由怀疑,这次大额充值应该是另有他用。
非常有意思的是,这笔充值居然是从Binance的热钱包转账出来(你敢信?!)
在调研中,我们发现道在OKX在x平台被攻击的高峰期,居然也出现了从OKx热钱包转账到该投放平台的记录(Tron)。一瞬间觉得,这个事情可能并不是像外界猜测的这样。
本文抱着多一事不如少一事的态度,就不在这里公布相应的钱包地址,我也不会将收集到信息分享给相关的利益方。
不管你是谁,目的是什么,我只是希望我们能停止这种无意义的小动作,不管是Binance还是OKx,不管是1011还是提现受限制。交易所确实不能把责任撇得干干净净,但他们罪不至被行业摒弃、被众人推倒的地步。他们都是行业里的中流砥柱,不挪用用户资产,从自己的角度为行业提供能力范围内最好的服务(理念虽然不太一样),不该受到明显被黑,但是却被众人喊打的局面。
中文CT原要来在加密市场站稳脚跟就不容易,尤其是西方一直将东方视为“流动性出口”,觊觎东方(交易所)的“广袤无际”的流动性。凭什么开创性的产业叙事都是从西方传导到东方,并最终由东方埋单?
是时候改一下这个顺序和规则改了。
但首先,我们必须先放下成见。
在市场暴跌的日子里,最廉价的东西有三样:预测、情绪,和确定性。当所有人都在问同一个问题:“现在是不是底?”那这个很明显就不是底部。AI prompt面前没有新鲜事,任何可以被形式化、被规模化、被 AI 学会的“抄底方法”,都会在被人类提问的那一刻失效。
AI 时代,人类最重要的能力不是创造、预测趋势,而是审美。
在一次新年家族聚会上,有好几个家里的长辈们正头疼家里的小朋友沉迷游戏,影响学业,围在一起诉苦。
我坐在一旁,心里OS:说的好像你不玩游戏,成绩就能好一样?!
不知道怎么画风一转,他们想起我小时候貌似也是网瘾少年,就问我该怎么办?
🤣,这题我可太熟了。我当年的魔兽、Dota、红警、CS…. 放在年级里那都是独一份的存在,佛挡杀神,神挡杀佛,真正做到了狠起来连自己人都打的地步。
我开宗明义,明确观点 —— 打游戏没问题啊(除了对眼睛不太好),我就是玩游戏的受益者,我可是因为打游戏学到了好多当时课本学不到的东西(那个是我最早接触博弈论的地方;你敢信我为了打游戏去学天干地支、阴阳八卦?)、什么名胜古迹、中药穴位、战术战役、历史典故、学了一堆有的没的野外求生技巧,还交到了许多好朋友。对我来说,除了费点屁股和零花钱之外,可谓是百利而无一害。
说了这么多,这与沉迷,或者防止沉迷有什么关系呢?
沉迷的原因就是因为你没吃过好的——你没玩过高品质的游戏。你的味蕾尚未被开发。
由奢入俭难,当你长期吃细粮,再让你吃粗糠,你会生理性恶心,你会本能地抗拒,更谈不上成瘾。
所以最好的做法是,你要带他去领略那些耗费了无数天才心血、将代码与美术打磨至灵魂深处的经典“神作”,让他感受过宏大叙事里的悲悯和精巧逻辑下的必然。让他领略人类情绪的悲欢离合和藏在人性光芒下的算计。一旦他见识过真正的高山、真正的蓝天、真实扛过枪的兄弟情谊,那些靠数值驱动、靠红点诱导、满屏塑料感的“工业垃圾”,便再也入不了他的眼。
这个时候你会问,那这也没解决沉迷的问题?你要知道游戏世界发展几十年来,经典的神作其实就那么几款,而且还要合乎你的taste的就更少了,这些数量都不足够你来沉迷。此外,当你开始吃点好的,你会开始有要求,需要有仪式感、追求完美——需要了解n多背景知识和练习,需要去思考等等。
这是一种极其残酷的“由奢入俭难”“CEO重新体验白手起家“的体验,当你吃过好的,感官便生出了一层名为“taste”的角质层,才知道什是万般皆下品。
比起禁止、限制、疏导,你只需要让一个人变得“挑食”。自此你无须克制、消耗心力抵制诱惑,只需要遵从你内心的审美。Follow your taste。(这个跟炒币也很类似,当你看过有意思、有底蕴的meme,其他的都是过眼云烟;当你看过1000的BTC,其他的都是浮云)
这种挑食,在2026年这个AI算法轰鸣的盛夏,成了人类区别于AI,或者超越AI的可能性。
我们正身处一个被精准切割的、永不落幕、信息爆炸的繁华丛中。叔本华曾言,人生就像钟摆,在痛苦与无聊之间来回摆动,而算法成了我们对抗无聊最廉价的多巴胺。它精准地算出你此时此刻的空虚,然后像喂养没见过世面的雏鸟一样,投喂一堆只需0.1秒就能消化的、平均分值的碎屑内容。于是,我们的注意力成了一种极易耗尽的货币,在永无止境的滑动中,陷入了名为“注意力疲劳”的黑洞。信息越多,灵魂却越饥饿,因为我们正丧失那种“长久凝视+思考”的能力。
当我们在抱怨电子垃圾当道的时候,我们是否问过自己,我们是否正在把思辨的过程假手于人?方便、高效可不是人类自我降智的理由。
什么是审美?说白了,就是一种直觉,你看第一眼、闻一次,你可能说不清具体哪里好,但就是知道谁也替代不了的体感。
放在币圈里,你是否能一眼分辨:哪些是靠叙事堆起来的幻觉,哪些是结构上仍然成立的东西;哪些只是价格下跌;哪些是iPhone时刻;哪些是Nokia时间。
别人可能需要调研才能发现它的low,但你一眼就知道这个东西是low的。原因无他,因为你此前已经看过了太多或经历了太多类似的事物,先前的算法、逻辑思维、计算和推演已经成为了你的直觉。看过《思考,快与慢》的小伙伴可能就会说这就是书中的系统1
审美不是风格,不是品位, 而是一种长期训练出的直觉型判断力。 它来自你读过什么、拆过什么、经历过什么, 来自你是否理解“为什么它本该存在”。
AI时代的人类审美,不再是某种生活情趣、喜好取向,而是一种“基于过往积累的直觉型”注意力管理工具——它是一把冷峻的尺,是一种对美的直觉,它能下意识地告诉你哪些东西虽然亮眼但只是算法的排泄物,而哪些东西虽然晦涩难懂,却是神作。
现在的我们,太习惯于结论化、类比化,都学着AI的“不是...而是...”,殊不知这错过了多少风花雪月和真知灼见。
AI逐渐成了这个时代的导航,只要一按键,路径、耗时和终点都清晰可见。画作是瞬时的,逻辑是乱编的、结论是现凑的 ——而人类全照单全收。你点个外卖,都会看下底下的评论,咋到了AI这里,你一声不吭?你是到了四川?还是被AI驯化了?
如果我们全盘接受AI输出的结论而不去思考背后的因果关系,按家里开餐厅的发小给我的描述:你顶多就是个传菜员,还是最初级的那种,只能在无数个厢房之间疲于奔命,在甄嬛传里最多就活个3分钟。
唯有当我们逆流而上,去研究推演的过程,去拆解公式的骨架,去深度凝视算法的逻辑,我们才是在把自己培养成AI的主人,让自己不再沉溺于各色AI的漩涡中。
美,从来不是视觉上的那层皮,它是逻辑深处的那份秩序感。(参考0.618黄金比例)
提高这种“知识面的审美”,本质上是拒绝一种“低分辨率”的人生。长期摄入AI生成的摘要或结论,思维的味蕾会逐渐退化,变得无法理解复杂的真实。这就像是长期吃着无味的代餐,最终会忘记干炒牛河的锅气,最终你会失去对美食的鉴赏能力。
你必须去读那些硬核的经典论文,去翻开那些泛黄的书籍,去复现那些枯燥到令人发指的公式算法。因为经典的信息密度极高,它不仅有体系化的论证,更有作者在真理边缘的挣扎与反思。当你习惯了在算法的底层逻辑里寻找那种失重感,你将在大脑里构建了一张全景地图。人家看的是树,你看的是山。只看结论的人,如同依赖导航的司机,一旦断了网,他连回家的路都找不到。
在这场技术与人性的博弈中,快是机器的本能,而那种优雅的、充满时间沉淀感的、满腹情绪的、偶有逻辑的、沧桑韵味的“慢”,才能体现人性的美( aka taste)。当技术变得廉价,你的品味成为了定义你的唯一标准。你要去感受代码与美术跨界整合时的那种生命力,要去享受那些划时代的游戏、那些有特点的作品背后的文明温度。
别让你的灵魂在平均水平里磨损,不要只看终点,要去看沿途的山川泥泞沟壑险坡巍峨。因为在这个万物皆可生成的时代,唯有那种能够一眼看穿平庸、直抵本质的审美直觉,才是我们生而为人最后的、不可逾越的领地。
后记
小伙伴们最近看我花了n多钱在“培养”我的机器人,实在是看不下去,所以在周末捣鼓出了一个懒人版的Clawbot的TG机器人 (https://t.me/AnyaEasyBot),就是小白版本的配置环境,点几下鼠标就能完成配置,而且模型什么的都经过优化。
我抽2个帮我转发+评论这篇文章的小伙伴来个给体验邀请码吧。
1990年代的上海黄河路,入夜便是金粉金沙。霓虹灯影如重笔浓墨,抹在每个人的脸上,半是张狂,半是凄凉。
至真园开张那天,鞭炮声几乎要炸裂整条街的玻璃,李李站在顶层窗口,俯瞰着底下的沸腾。那时候,谁都以为只要灯火够亮、场面够大,这席流水宴就能吃到地老天荒——人声鼎沸时
爷叔说过:“大暑之后,必有大寒。”
至真园的大杀四方让整条黄河路都开始后怕。于是乎,至真园在那个夜晚断了电、食材供应不足、厨师被挖走、还被黄河路上的老板娘堵在门口、甚至卢美琳还拉上自己的老相好上演逼宫大戏.....
而如今的币安,正陷在那场著名的“围攻至真园”的戏码里。这是一场生意的博弈?还是一个时代在结算时的阵痛?
壹:抽水的艺术与结账的愤怒
“心里想的是生意,眼睛里看的是算计。”
交易所这门生意的本质,其实就是黄河路上的“抽水”。不管是大王蛇还是干炒牛河,客人在桌上谈的是几百万的单子,餐厅拿的是餐位酒水招待费,就像是交易所拿的是雷打不动的头寸,不论交易几何,饭总是要吃的。
行情好的时候,大家都是“宝总”,出手阔绰,把那点饭钱、酒钱当成赏钱。至真园里的笑声越响,抽水的账本就越厚。那时候,没人觉得抽水有什么不对,大家都在泡沫里做梦。
可当2025年的“1011”惊雷落下,两百亿美金在几小时内化为虚无,美联储的加息风暴和全球地缘的黑天鹅连成一片——黄河路变天了。
当客人们口袋里只剩下几块钢镚,原本那份隐形的、理所应当的“抽水”,就成了最扎眼的罪证。大家开始清算,开始寻找那个“赚走钱的人”。正如至真园被联合针对,不全是因为李李做错了什么,而是因为在这条变冷的街上,她那里的灯火依然最亮,抽水的台面依然最大。
这种时候,讨伐至真园成了一种生理性本能和政治正确。散户需要一个泄愤的出口,同行需要一个分食的缺口,而监管需要一个拿得出手的祭品。
贰:政治是面子,生意是里子
“外行看门面,内行看后门。”
有人说这是政治需要,说总要找个人来为“1011”后的满目疮痍背锅。这话对,也不对。
在黄河路上,政治从来不是悬在天上的云,而是地上的泥。当宏观环境恶化,整条街的生意都在亏本时,秩序就需要重新分配。至真园被盯上,是因为它是那个“一眼就能看懂”的目标,难道红鹭赚的就少吗?不,因为它太高调了,高调到让旧世界的规则感到不安;它太赚钱了,赚得让人羡慕妒忌恨。
“黄河路上,人人都在等别人跌跤,好让自己能腾出个位子。”
同行的围攻、中英文CT的谩骂,其实都是在等那个跌跤的声音。大家并不是在追求正义,而是在追求“生存空间”。但如果至真园被拆了,那么原本流向至真园的客人、食材和资金,是不是真的能流向金美林?还是隔壁的红鹭?其实真不好说。
但他们忘了,至真园之所以能成为至真园,是因为它撑起了整条黄河路的气势。
能接下至真园的,不好说是不是下一个至真园,但肯定不是还在那里的红鹭和金美林。
叁:至真园不只是币安,而是每一个我们
“我是我自己的码头。”
你问币安的“宝总”在哪里?
在戏里,当至真园被各位老板围攻之势,爷叔请来了港厨,宝总送来了大王蛇,保住了至真园。但在现实的荒原里,没人能救得了币安,除非它自己能像李李一样,在断电的深夜里,生生熬出一种“不响”的底气。
但更深刻的真相是:至真园其实说的不是币安一家,而是我们整个加密行业。
那个被挖角的厨师,是行业里流失的精英;那份被切断的货源,是枯竭的全球流动性;那些泼向李李的脏水,是主流世界对这个“野孩子”长达十年的偏见与恐惧。
如果我们只会在亏钱时互相拆台,在结账时寻找背锅侠,那我们这个行业永远只是黄河路上的暴发户,成不了气候。当至真园被围攻时,整条黄河路其实都在慢性自杀。因为一旦最高的那盏霓虹灯熄灭了,这条街也就回到了那个灰扑扑的旧时代。
谁还记得FTX崩塌之后,行业用了多久才让世界解除区块链 = 诈骗的等号?
肆:繁华落尽,总归一人
“纽约的帝国大厦晓得吧?从底下跑到屋顶,要一个钟头,从屋顶跳下来,只要八点八秒。”
我们都正在经历那八点八秒。
那些在中英文社交媒体上嘶吼的声音,那些在监管文件里闪烁的冷光,最终都会随着时间的流逝而归于寂静。至真园最后还是关了,李李出家,宝总回了田野。黄河路的繁华,最终不过是一场关于欲望的排练。
加密行业的这场围攻,其实是一次痛苦的“脱胎换骨”。它逼着我们去思考:如果没了那份“抽水”的繁华,如果没了那个可以遮风挡雨的标杆,我们还剩什么?
“人生大半是假,剩下的一半,是真假莫辨。”
币安现在的四面楚歌,是它必须独自走过的长廊。而对于我们这个行业来说,真正的“宝总”不是某个人,而是那份在认清了“繁花落尽”的真相后,依然愿意守住那“一人一个比特币”的每一位信仰者。
如果我们不能凝成一股绳,那么当最后那盏霓虹灯熄灭时,黄河路上将不再有传奇,只剩下满地的纸屑与寒风。
“当时候我看不清楚她的样子,十年之后,我还是没有看清她的样子,但是我看清了我自己”
后记
熟悉我的老粉都知道,我一直都不感冒激励流量的事情,所以觉得文章该是什么样,就是什么样?也有人说,我这个是故作清高,其实也没说错,说白了,就算我拿出一个BTC来做这个宣传,估计也愿到不了其他老师的高度,毕竟影响力不在那里。
然后聪明的各位,就会开始想:难道这次不一样?
🤣,放心好了,还是一样的。
我也希望达成自己单篇1M的文章成就,唬一唬人,但是算法有时,人力有时。在我偶有闪光瞬间能把情绪、我走过的路、看过的书(电影)练习和观察结合并记录下来,足矣。
致敬每个在惶恐之时,还愿意为行业发声、喊单的孤勇者。
何谓大寒,寒在无人问津之时。
我在2017年的ICO狂潮中敲下了第一行智能合约代码。 作为一个活到2026年,经历过“九四”、DeFi Summer、NFT狂欢、FTX崩盘以及无数次“加密已死”论调的老Builder,我见过无数项目方把自己“作死”的一万种方式。
我发现在这漫长的Crypto岁月里,“赢”的定义从来不是你TGE那天FDV冲到了多少亿?是否大满贯?而是你是否还在为了自己的主权意识对抗整个世界。
每个稍微有点技术背景或有点资源的团队,都能至少发一次币。哪怕代码是Fork的、哪怕白皮书是GPT写的,只要发在牛市的风口上,或者依靠着谁的大腿,或者你姓Trump,谁都能成为短暂的“独角兽”。
那对项目方来说,“赢”到底是什么? 是你发了币,且在多年后的今天,你的协议还在运行?你的合约还在产生真实的交互?还是你对抗了什么?
兜兜转转,你的“发币”思维——那颗赚快钱的心(如 @0xPickleCati 所述),才是阻碍你建立伟大协议的罪魁祸首。
不是因为代币才能“去中心化”,而是因为对抗才需要token。
ps: 文章封面是张信哲的《信仰》,我在写这篇长文的时候就是循环这首歌,有兴趣的朋友可以找来听(建议找《我是歌手》的那个破音版)。
每到熊市,如果你去饭局,或者回家过年,总会听到这种声音:
如果你作为一个Builder,听到这些话时感到羞愧,或者试图解释“我们正在做Layer 3来提高TPS”,那你可以离开了。 你根本不懂你为什么在这里。
我们是在比的是谁涨得比黄金、原油、Nvidia、Google更快吗? 如果是为了追求资产增值的效率,你应该去改姓Trump啊?去买纳斯达克指数ETF?七姐妹?它们不仅更稳,还受法律保护呢!
我们是在比谁的数据库写入速度更快吗? 别搞笑了。要效率的话,中心化产品吊打一切。 支付宝每秒的TPS是Ethereum的一万倍;AWS的成本是链上存储的亿分之一。 说白了,去中心化的未来从10年前搞到现在还是依赖于AWS。如果你做Web3的初衷是想做一个“更高效”的互联网?或者将传统的流动性引入到链上?那你从出发的第一天起就输了。
每一次Crypto的重燃,或者说中本聪写下创世区块的初衷,从来就不是为了“更快、更便宜”。 而是为了反抗。
是为了反抗这个世界日益增长的不平等。 是为了反抗那些随意冻结你银行账户的权力。 是为了反抗那些把你创造的数据拿去卖钱,却不分给你一分钱的科技巨头。 是为了反抗那些肆意印钞稀释你劳动成果的中央银行。
所谓的“低效率”(Gas费、私钥管理、节点确认),是我们为了“公平”和“主权”所必须支付的税。
作为项目方,你必须极其清醒地认识到: 你的产品必须包含一种中心化巨头绝对无法提供的特性 —— 抗审查和独立主权
所以,Builder们,别再为TPS焦虑了。去思考如何把权力还给用户,把开源写进反垄断的代码。 这才是你唯一能赢过Web2巨头的战场,这才是区块链的意义。
若为自由故,两者皆可抛。若不是为了自由而战,你上什么战场?
明白了这个底层逻辑,我们再来重新审视一下“死亡”。
在熊市深处,当你的代币价格跌去95%,当你的Discord里只剩下维权者和色情机器人,你可能会觉得这就是地狱,这就是死亡。
不,真正的死亡,往往发生在看似繁荣的时刻,发生在你为了迎合某些东西而交出灵魂的那一刻。
2.1 当“屠龙少年”变成“劣质的Web2”
我们批判TVL、交易量和日活这些“虚假繁荣的指标”。现在,让我们往深挖一层:为什么项目方会沉迷于这些指标? 因为追求这些指标,是最安全、最容易、最不需要“对抗”的路径。
这种死亡通常披着“务实”、“合规”或“优化用户体验”的外衣,悄无声息地开始:
一步退,步步退。
当你为了“效率”而牺牲了“去中心化”,你得到的不是一个更好的Web3产品,而是一个劣质的Web2产品。 你继承了区块链所有的缺点(慢、贵、复杂、难用),却丢掉了它唯一的优点(无需许可、不可篡改、抗审查)。
这时候,你的项目就成了所谓的“Web2.5”——一个既不高效也不自由的怪胎。 这就是真正的死亡。 你不再是那个试图颠覆旧秩序的叛军,你变成了你曾经试图反抗的那个庞然大物拙劣的模仿者。
你才意识到,你已经不那么赛博庞克了,或者你压根儿就不是。
2.2 “Can't be evil” vs “Don't be evil”
为什么说“不对抗了”就是死亡?
因为Crypto的核心价值主张就是建立在“不信任“的基础之上。 因为不信任任何人,这意味着你需要假设外部环境是敌对的:你需要假设有人要质疑你、有人要审查你、有人要冻结你、有人要关停你。
作为Builder,你的使命就是建造一个在这些假设成立时依然能运转的系统。
Google 的口号是“Don't be evil”(不作恶),但这取决于他们的良心和慈悲;Bitcoin 的逻辑是“Can't be evil”(无法作恶),而这是代码层决定的。
当你放弃了那种“即使全世界都想关掉我,也关不掉”的对抗性设计,转而寻求与旧世界的温和妥协时,你的协议就失去了存在的理由。 用户为什么要忍受高昂的Gas费和丢失私钥的风险来用你?就为了看你在x上发的那个所谓的“去中心化”宣言吗?
come on, bro , wake up —— 你(也曾)是那个手持木剑都要对抗恶龙的少年啊!
我知道你在想啥。 “老灯,你说的我都懂,反抗、主权、不妥协……但如果不搞积分任务,不搞高APY,根本没人来啊!冷启动怎么搞?”
这就引出了Web3创业最核心的痛点:你的启动资金通常来自“敌人”(投机者),但你的最终防线必须由“战友”(信仰者)守卫。
很多项目死掉,是因为创始人精神分裂了:要么清高地拒绝所有投机者,导致项目饿死;要么跪舔投机者,最终被吸干。
你需要把自己变成一个S,在这个螺旋上升的每一个阶段,厘清你到底在和哪个M打交道,以及如何把雇佣兵资本(Mercenary Capital)调教成传教士共识(Missionary Consensus)。
3.1 识人:你面对的两种M
A. 雇佣兵 (The Mercenaries) —— 他们是Pump and Dump教会的理性的逐利者。
B. 传教士 (The Missionaries) —— 他们是那群IQ 5 / 150的人,(真正?)认同你叙事、文化或技术愿景的人。
3.2 炼金:E-N-L-C 四步转化法
如何把那群只会挖提卖的雇佣兵,转化成死心塌地的传教士? 你需要在脑海中构建一个 E-N-L-C(情绪-叙事-流动性-共识) 的螺旋模型。(作者被某不知名的圆锥体理论搞魔怔了,参考: https://x.com/agintender/status/2013595231027900486?s=46 )
第一步:情绪 (Emotion) —— 点燃引信
没有情绪的项目,就像没有酵母的面包,发不起来。屠龙,就是一种情绪。
第二步:叙事 (Narrative) —— 封装价值
叙事是筛子。它会筛掉纯粹的赌徒,留下愿意听故事的人。
第三步:流动性 (Liquidity) —— 购买时间(最危险的一步)
如果你在补贴停止前(流动性枯竭前),还没让用户学会不拿钱也用你的产品,那也就这样了。
第四步:共识 (Consensus) —— 固化形态
共识是炼金术的产物。是当“利润”消失后,依然存在的“行为”。
3.3 灵魂拷问:你的炼金术成功了吗?
在夜深人静的贤者时间,问自己这三个问题:
1. “剥离测试”: 如果明天我把所有的代币激励(积分、空投、挖矿)全部停掉,还有人会打开我的DApp吗?
2. 话题测试”: 在我的社区里,讨论“币价/上所/空投”的人多,还是讨论“产品/治理”的人多?
3. “分配测试”: 我发空投的时候,是在奖励“资本”,还是在奖励“贡献”?
*一个残酷的现实,历史上没有哪个雇佣兵团会乐见领主称霸世界的那一刻。*
*雇佣兵可以帮你攻城略地(拉盘),但只有传教士(IQ5或者150)能陪你开疆扩土。*
最后,我们来谈谈心态。 在熊市里,看着别的土狗项目一天涨100倍、闺蜜币能大满贯,而你辛苦写的代码没人看,那种孤独感和自我怀疑是致命的。
基于个人的观察,那些能活下来的Founder,都有以下特质:
1. 拒绝“伪勤奋”,回归“第一性原理”
很多项目方在熊市里疯狂“搞事情”:今天跟热点做个链游,明天改名做个AI,后天又搞个SocialFi。 这叫“伪勤奋”。 你看起来很忙,其实是在逃避核心问题。 真正的Builder会问自己:我的协议到底解决了什么不可替代的问题?
不要奢望遵循前人的路径能走出不一样的道路。在风帆比赛中,第二名跟着第一名的姿势是没办法超越对方的,在体量还小的时候用于尝试?(要不然用AI模拟)
2. 建立“透明契约”,而非“价格承诺”;省下每一颗子弹:由奢入俭难
别去承诺币价。永远别去。 作为项目方,你的承诺应该是:“我们将始终保持透明,我们将始终交付代码,我们将始终维护协议的安全。” 当币价下跌时,如果你能坦诚地告诉社区:“嘿,市场很烂,我们的资金库还能撑3年,我们会继续开发这个功能。” 你会发现,信任是比流动性更昂贵的资产。共识总会循环。
不要大手大脚的花钱,对抗世界的人不需要游艇、豪车和嫩模,节省无谓的开销,坐需要等待的公交车,走最长的路。你的里子不需要百达斐丽和法拉利来衬托。
3. 忍受寂寞,不瞎折腾,享受“构建的红利”
牛市是噪音最大的时候。投资人会催你发币,交易所会催你上币,用户会催你拉盘。你很难静下心来写好底层架构。 熊市是上帝给Builder的礼物。 只有在没人在乎你的时候,你才能低成本地试错,才能招到真正热爱技术的员工(而不是为了期权来的投机者),才能不瞎折腾,专注在创造价值的地方。
4. 自律的体现是身心健康
你会发现穿越周期的项目Founder的身材管理大多不错,不是因为他们天赋异禀?吃的好,睡的好?而是他们对自己有要求。这里的有要求指的是:刻意练习 + 时间磨练。
对自己狠的人,一般活儿都不会差。
这个过程极其痛苦。 你会被视为异类,会被嘲笑跟不上“热点”,你会被agency当成菜头和水鱼。 你将经历充满背叛的团队动荡、防不胜防的黑客攻击,以及悬在头顶时刻可能落下的监管阴影。
但如果你能活下来,你将获得的不仅仅是财富,而是定义一种新协作方式的权力。 你构建的代码,将成为未来数字社会的法律;你设计的机制,将成为陌生人之间信任的桥梁。
币圈从来不缺聪明人——那些极度理性、极度利己、随时准备套现离场的聪明人。 缺的是“笨蛋”。 是那种明知路远且艰,明知做“实事”远不如“做盘”来钱快,却依然愿意为了那一丝改变世界的可能性,而选择留在牌桌上的笨蛋。
这就是为什么我在这里。这也是为什么你在这里。 这世上聪明人都在搞AI,搞SaaS,搞量化交易,因为那里效率最高,赚钱最快。 只有我们这些“笨蛋”,在死磕这些低效率的分布式账本。 但正是这种对“效率”的唾弃,对“公平”的执念,才是加密行业能在无数次死亡宣判中重生的火种。
如果你是这样的 Builder,欢迎加入这场没有终点的长跑。 即使现在是深渊,也不要熄灭你手中的火把。即使满是圈层和核心圈的包围,也要用自己的方式保留自己的桀骜不驯。
*我们在下一次真正的“共识升级”时,顶峰相见。*
——本文写给各位在黑暗中仍要放荡不羁的Builder们,也写给自己。
后记
1. 本文 受@0xpicklecati 黄瓜猫(不是酸黄瓜吗?!) 这篇文章的启发:https://x.com/0xPickleCati/status/2016059049729458207?s=20
谁能想到现代跨国税务信息体系居然是因为一条“牙膏”引起的?一位UBS银行家将钻石塞进牙膏管偷运过境,这充满好莱坞色彩的一幕,意外敲响了瑞士银行保密法的丧钟。如今,历史的齿轮正无情碾向加密世界——那个曾经隐秘的“避税天堂”即将迎来它的清算时刻。
本文将为你揭开CARF的神秘面纱:这是一场全球税务围猎的收网。从币安“迁都”阿联酋以空间换时间的战略博弈,到“币币交易”不再免税的残酷现实;从香港的合规倒计时,到内地投资者的侥幸心理破灭。
这不仅是行业格局的重塑,更是每一位加密资产持有者必须直面的生存指南——毕竟,在这个算法编织的牢笼里,没人能继续做把头埋进沙子的鸵鸟。
前言:CARF是个啥?
CARF全称(Crypto-Asset Reporting Framework,)其核心作用机制是,负有报告义务的加密资产服务提供者(RCASPs)收集客户及相关交易的涉税信息,将其报送至所在司法辖区的税务机关,最终由税务机关之间自动进行国际情报交换。这与传统金融领域的CRS类似,但CARF专门聚焦加密资产的买卖、交换、托管及转移等行为。
简单来说,以前用户在交易所炒币,所在居民国的税务局难以全面掌握相关信息。现在,CARF将用户的税务居民国和交易所的管辖区连接起来,一旦它们达成CARF合作关系,用户的税务居民国便能获取到本国税务居民在境外炒币的详细情况,并据此开展税收征管。
截至2025年底,已有超过75个辖区承诺在2027或2028年实施CARF,其中过半已签署相关主管当局协议。自2026年1月1日起,CARF框架在首批48个辖区生效实施, 覆盖英国、欧盟、日韩、新加坡等地。
要理解CARF这把“新镰刀”,我们得先看看那张“旧渔网”——CRS(共同申报准则)。
故事的主角是Bradley Birkenfeld,原来是UBS的一位大客户经理。为了将他的客户——美国房地产大亨Igor Olenicoff在UBS的2亿美元未完税资产,以不留下痕迹的方式带回美国。
Birkenfeld想出了一个只有好莱坞编剧才敢轻易使用的桥段:他购买了的钻石,将其塞进了一管普通的牙膏里,躲过海关的X光机,然后大摇大摆地飞越了大西洋,把钻石拿给Olenicoff变现。
2007年,Birkenfeld在一份银行内部报告中发现自己可能成为内部合规清洗的替罪羊时,他做出了一个“违背祖宗”瑞士银行业的决定:反水。他带着一份包含绝密内部邮件和客户名单走进了美国司法部的大门。
Birkenfeld证词直接导致瑞银在2009年支付了7.8亿美元的天价罚款,并史无前例地交出了4000多名美国客户的名单。这标志着瑞士银行保密法的死亡。(有意思的是,Birkenfeld最后还拿走了1.04亿的赏金)
美国国会意识到,依靠像Birkenfeld这样的线人是远远不够的,必须建立一套自动化的监控机制。于是,2010年,税务史上最霸道的《海外账户纳税法案》(FATCA)横空出世。它的逻辑简单粗暴:“全世界的银行,只要想跟美国做生意,就必须每年向我们汇报美国人的账户余额。”
经合组织(OECD)看到美国这招立竿见影,开始一比一复刻。2014年,以FATCA为蓝本的全球版标准——CRS(共同申报准则) 正式诞生。
这就是为什么CRS的底层逻辑像极了查银行流水:它默认财富最终会沉淀在银行账户里,产生利息,形成余额。它是一套为“法币时代”量身定做的监控体系,旨在通过每年一次的“余额快照”,让隐形富豪无处遁形。
就当一切都在朝着监管希望的方式前进时,一种名为比特币的新兴事物正在悄然生长。这套基于“余额监控”的CRS体系,即将面临它从未设想过的全新对手。
用AI的比喻,CARF就是一台架设在每一家合规交易所门口的、24小时运转的高清摄像机。
它和CRS最大的区别在于:CRS查的是“你有多少钱”,而CARF查的是“你把钱流到哪儿去了”。
2.1 CARF的起源与战略意图
CARF的诞生源于G20国家对税基侵蚀的恐惧。传统的CRS虽然在打击离岸避税方面成效显著,但它主要针对传统的银行账户和托管账户。加密资产由于其去中心化、无需中介即可点对点转移的特性,成为了CRS的盲区。
OECD明确指出,CARF的目标是消除这一盲区,将加密资产服务提供商(CASPs)纳入与银行同等的信息报告义务中。截至2025年底,已有超过50个司法管辖区(包括英国、加拿大、法国、德国、日本、开曼群岛等)承诺实施CARF,这一框架已于2026年1月1日在开曼群岛等地悄然启动数据收集,并在2027年进行首次信息交换 。
2.2 CARF与CRS 2.0的比较:从“存量”到“流转“
CRS的核心逻辑是监控“存量财富”,而CARF的核心逻辑是监控财富的流转。
在CRS框架下,除了年末余额,税务局几乎看不到中间的过程。但在CARF下,如果该投资者将比特币兑换成USDT,或者将USDT转入自己的冷钱包,甚至用加密货币购买了价值超过5万美元的$PUNDIAI(零售支付交易),每一个动作都会生成一条报告记录 。CARF实际上将视野从“静态资产负债表”提升到了“动态现金流量表”的维度。
2.3 “相关加密资产”的范围
CARF对“相关加密资产”的定义几乎涵盖了大部分的加密资产:
稳定币: 尽管许多稳定币声称是法币的替代品,但在CARF下,它们被明确视为加密资产。这意味着USDT与USD之间的兑换可能不再是“货币兑换”,而是一次交易,而交易是应税事件 。
NFT: 虽然CARF主要关注用于支付或投资的资产,但大多数高价值NFT仍因其二级市场交易属性大概率会被纳入报告范围。
代币化证券: 即使是已经在传统金融市场受监管的代币化股票或债券,即使上链了,也可能同时受到CRS和CARF的双重覆盖(尽管OECD试图通过修订CRS来避免重复报告,但按照税务实操中的“宁可杀错,不可放过”的原则,这种重叠难以避免)。
3.1 币币交易:强制性的“公允定价”机制
CARF规定,所有加密资产之间的兑换,必须在交易发生的瞬间,以法定货币为单位记录其公允市场价值。
“币币交易”在税务局眼里等同于“先卖后买”。 一般人有个误区:“我用比特币换成以太坊,只要没换成法币(美元/人民币),就不算卖,不用交税。” 但这就是韭菜爱幻想~
CARF要求交易所记录:“某年某月某日,张三用1个比特币换了20个以太坊,当时这1个比特币值5万美元。” 在税务局眼里,这就是一次“以5万美元卖出比特币”的应税事件。你虽然手里没拿现金,但你的税单已经生成了 。
CARF 彻底终结了“以币养币”的避税策略。在 2026 年之后(部分地区 2027 年),每一次币币互换,都会被记录为一次资产处置事件,并在你的税务档案中留下一笔确定的“法币收益记录”,无论你是否变现为法币/稳定币。
3.2 穿透钱包:交易哈希与地址清洗
在CARF的XML Schema中,RCASP被要求上报交易的具体类型和数值。虽然最终规则在业界的强烈游说下,取消了上报所有非托管钱包接收端地址的强制性要求,内部系统中收集并保留这个地址及其关联的受益人信息至少5年 。 (aka “保留规则”)。
这意味着税务局拥有随时调取数据的权利。如果税务局发现某个纳税人在2026年有大额的“提币”记录但未申报后续收益,他们可以向交易所发出批量信息请求,精准获取这些外部钱包地址。
当你把币从交易所提到自己的钱包插件或冷钱包时,交易所必须记录并上报(如被请求)“提到了哪个地址” 。这就好比你从银行取现金,银行不仅记录你取了多少,还派人跟踪你,记下你把钱塞进了自家哪个保险柜。一旦你的钱包地址和你的真实身份在税务局的数据库里挂上了钩,你在链上的一切DeFi操作,实际上也就都在“裸奔”了。
3.3 估值锚定的标准化
如果交易的是两个极冷门的币种(例如用“空气币A”换“空气币B”),没有法币交易对怎么办? CARF 规定了“级联估值法”:如果资产 A 没有法币价格,就参考资产 B 的法币价格;如果两者都没有,服务商必须使用合理的估值方法强制以此定价。总之,系统里必须生成一个法币数值发给税务局。这消除了用户在报税时利用价格波动进行模糊申报的空间。
3.4 纳税人识别号(TIN)的强制性
CARF要求RCASP必须收集用户的税务居民身份和对应的纳税人识别号(TIN),但如果用户仅申报了税率较低的管辖区(如迪拜),但交易所通过IP地址、电话区号或登录日志发现其频繁在税率较高的管辖区(如法国)活动,交易所有义务质疑该自我认证的合理性。
许多老OG认为,只要在2027年首次交换信息前处理好资产就万事大吉,这是不对的。因为大家都忽略了CARF的“回溯效应”,即2027年信息交换意味着提交2026年的信息。
4.1 “期初余额”与历史审计
当税务局在2027年收到2026全年的CARF数据时,他们首先会关注“期初余额”或“年度交易总量”。
情景模拟:
假设中国籍投资者中本先生在2026年通过香港合规平台抛售了价值1000万美元的$PUNDIAI token。该平台根据CARF将数据报送给税务局。税务局的AI系统会立即比对中本先生2025年及之前的个税申报记录。如果中本先生此前从未申报过持有海外加密资产,那么这1000万美元的来源就成了巨大的疑问?
税务局通过这笔交易的哈希值,反向追溯这些$PUNDIAI token是何时买入的。如果是2024年买入的,那么2024年至2026年期间的所有未申报增值都将暴露无遗。
值得注意的是,许多国家的税务机关已经部署了基于AI的大数据分析系统,专门用于识别资产存量与申报收入不匹配的异常情况。我们预计2026年对于加密富豪们会有一场“税务追缴大劫” 。
4.2 2026年的合规窗口期
对于尚未合规的投资者,2026年实际上是最后的窗口期。在数据大门关闭之前,投资者面临着艰难的选择:
1. 主动向税务局申报历史资产,通常可以争取减免罚款。
2. 在合规架构下(如家族信托、离岸公司)重新整理资产持有方式,或者寻求专业财税机构的协助来合理规划加密资产。(此处应该有广告,广告位火热招标中~)
在一众监管友好的司法管辖区中,币安为何最终选定阿布扎比?除了当地的政策支持、资金通道优势外,还有一个重要因素在于合规时间差。
币安原址开曼群岛,属于承诺首批实施CARF的辖区,预计于2027年进行首次信息交换。这意味着,负有CARF报告义务的加密服务提供商(RCASPs)需要从2026年开始收集和保存用于报送的信息,如果币安留驻开曼,则须立即启动全面的CARF合规体系建设。
反观阿联酋,根据CARF实施时间表,其位列第二批实施CARF的辖区,计划于2028年启动信息交换。
从开曼到阿联酋,币安争取到一年的战略缓冲期。对于服务超三亿用户的币安而言,这段时间意义重大:
第一,规避先行风险。可观察英国、开曼群岛等首批实施辖区怎么操作,吸取其他交易所的经验教训,从而优化自身合规方案。
第二,参与规则制定。目前,阿联酋本土的CARF立法与实施细则仍在制定中,作为具有一定声量的头部交易所,币安有机会在此过程中发表意见、与当局磋商,对本地化规则的成形施加有利影响。
第三,完成系统升级。这一年可为币安部署、调试一套符合CARF复杂要求的数据报告与管理系统预留充分时间。
此为所谓的“以空间换时间”。
作为全球最大的加密资产用户市场之一,中国的情况有些特殊。
有人说,中国内地不在OECD的CARF首批签署名单中,所以在香港交易加密货币,内地税务局看不到 ——这其实是一种误解。
中国大陆目前并未加入或承诺实施CARF,因此内地税务机关不会基于CARF机制获取中国税务居民的加密资产交易数据,但是这并不意味着各位内地加密富豪可以高枕无忧。除了中国内地早已是CRS的积极参与者。虽然CARF针对加密资产,但如果加密资产被兑换为法币并存入银行,或者以金融资产形式(如ETF)持有,它就已经在CRS的监控网络之中 。此外,在咨询文件中也提到,CARF信息将与“伙伴管辖区”进行交换。
仔细的读者会发现,中国香港位列于实施CARF的第二梯队,已经启动有关CARF和CRS修订的立法意见咨询,并制定了清晰的实施路线图,计划在2027年完成立法准备,2028年进行信息交换。
在“双轨制”的加密监管背景下,CARF在中国落地的影响也需要区分看待:
香港身份的加密用户在CARF框架下负有向交易所提交自我认证资料的义务,随后,其在境外交易所的加密资产交易数据将通过自动交换机制被报送、交换至香港税务机关。这意味着资产与交易透明度提升,用户将难以凭借去中心化和匿名性等加密交易特性逃避纳税义务。
同时,香港加密交易所作为RCASP,需按照CARF要求强化KYC,搭建数据采集和申报系统。未依法注册、申报、履行尽职调查或提交的信息资料不准确等各环节,均可能触发法律责任,罚款可达百万港元。
相较之下,中国大陆短期内受CARF的影响较为有限。这与大陆对加密资产的“非法”定性不无关系。但是,加密税务透明化为大势所趋,中国大陆税收居民亦难“高枕无忧”。随着香港地区接入CARF的全球信息交换网络,不排除中国大陆通过其他途径从香港处获取相关的加密交易数据,或者在未来加入CARF。
对于中国内地投资者,依靠香港作为“避风港”的时代已经结束。虽然自动交换可能有几年的时间差,但“按需交换”的通道是畅通的,且数据保留规则确保了历史记录随时可被查阅。
如果你问一个韩国oppa,这世界上有哪三样无法避免的事情:生死、三星和税。
作为在这个时代洪流中的个体,我们该怎么办?
重视“币币交易”的税务后果: 别再天真地以为不出金就不交税。从现在开始,每一次点击“买入/卖出”,都有税务的可能。(在资本利得税的国家)
整理你的账户: 那些在不知名小交易所的、或者是用乱七八糟身份注册的“僵尸账户”,赶紧清理。要么注销,要么把币提走。等到CARF大网落下,这些账户就是第一批被风控的对象。
理解冷钱包: 冷钱包依然是你最后的数据堡垒,但进出的桥梁已经被监控了。当你从币安往冷钱包转账时,这笔操作本身就是一条记录。税务局虽然看不见冷钱包里的全部,但他们知道:“这个地址属于中本村夫,他曾在2027年往里转了10个比特币。”
关注阿联酋与香港的时间表: 阿联酋和香港都是第二批(2028年交换)实施的地区 。这意味着你还有大概一两年的窗口期去适应、去规划。利用这段时间,去学习如何合规,或者寻找专业的税务师,比到处寻找下一个“避税天堂”要实际得多。
后记
本文感谢 @FinTax_Official 专业的税务法规分析以及各管辖权的观察分析,为这篇文章充实了实践操作的角度。
你还在盯着 CZ 或者何一的推特“抠字眼”冲土狗吗?那你可能沦为这场顶级Meme阳谋下的“生物燃料”。
本文引用不知名博主的Meme 三维圆锥体理论,揭示了 82.8% 操纵率下的散户“地狱难度”。散户眼中的“金狗”,不过是科学家在 0.45 秒极速战场上精准投喂的镰刀。
Binance管理层“将计就计”的解读—— CZ 与何一如何化无奈为阳谋,将无序的字眼流量,导流进 BNB Chain 自产、自销、自循环与自沉淀的顶级金融漏斗,
当大众在博傻时,巨头们正通过硬核的技术基建和散户友好的机制重塑主权。这是一场始于 Meme、终于基建的军备竞赛。
*视野放宽,逃离必死的圆锥底部。加密生态不止于Meme!*真正的 Alpha 不在字里行间,而在承载万亿流量的生态基建、稳定币与 RWA 的博弈之中。
本文提出了一种基于三维坐标系的Meme圆锥体理论(Meme Cone Theory)。该理论尝试解释了为何绝大多数Meme注定是收割散户的镰刀,而非共同富裕的载体。(Meme圆锥体理论参见:https://x.com/agintender/status/2013595231027900486?s=20)
1.1 财富圆锥的三维几何学
Meme资产的生命力与估值由三个核心维度决定,这三个维度共同构成了一个几何体:
X轴:代表了Meme的核心点、起源故事(如Doge的打赏文化、Pepe的悲伤蛙图腾)以及社区二创的丰富度。
Y轴:传播势能与节点网络 。它依赖于节点层级:从超级节点(如Elon Musk、CZ)到二级节点(Alpha Callers、KOL),最终触达终端节点(散户)。
Z轴:资本流量与流动性深度,代表注入系统的真金白银,即市值与流动性池的厚度。
在Meme诞生的奇点(t=0),即圆锥体的低点,叙事刚刚萌芽,节点仅限于极其核心的小圈子或内部人士,此时资金量极低。圆锥体的几何特性(以及x*y=k)决定了,在低点附近,极微量的资金注入( Δz)就能带来价格(高度)的剧烈攀升。然而,随着Meme的扩散,即圆锥体向上延伸的过程实际上是底部半径不断扩大的过程。
做市商与操盘手通过工业化的手段,在极短时间内拉升Y轴(买通KOL喊单)和Z轴(虚假交易拉盘),但X轴(真实的社区叙事)几乎为零。一旦Z轴的资本注入停止,由于缺乏X轴的底部支撑,价格不会缓慢回落,而是会发生瞬时崩塌。
散户之所以面临“地狱级难度”,是因为当散户看到某个代币在推特上刷屏时,该代币往往已经完成了“吸筹-拉升”的阶段,进入了“派发”阶段,而散户还误以为那是“圆锥”的半山腰。
1.2 82.8%的操纵率 —— 你接的都是镰刀
根据2025年的学术级链上报告,Meme市场已从早期的“彩票型”投机演变为“赌场型”欺诈。
研究论文显示,在所有收益率超过100%的高表现Meme代币中,惊人的82.8%表现出了明显的人为操纵痕迹。这意味着,散户眼中的“金狗”,十之八九是精心设计的陷阱。(论文:https://arxiv.org/html/2507.01963v2)
散户在Meme市场中面临的是信息、技术、资金维度的的全面降维打击:K线是画的、交易量是刷的、持币人数是假的、传播路径是收钱的、连叙事都是蹭的。
“抠推特字眼”现象是 2026 年1月 BNB Chain Meme最有争议的流量游击战。
在外界看来可能是 CZ 或一姐的无奈,但从业务和流量角度来看,这就是一种“将计就计”。
就如同你不能因为怕出车祸而不出门一样,你不能因为发的推文会被Meme化而不发声。当散户和科学家盯着 CZ 或何一推特里的每一个单词(甚至是一个表情符号)去发 Meme 时,最好的方式不是制止(因为这也没用),而是与之共存。
这种共存体现在两个层面:
1. 主动孵化和承载流量: 2026 年 1 月,BNB Chain 基金会甚至公开展示其钱包地址,直接购入了数个从 Four.meme 毕业的热门项目(如币安人生)。这说明官方深知:与其制止这种无序的 Meme 行为,不如将其合法化、官方化,变成吸引外部流动性的诱饵。
2. 将计就计的转化: 你抠我的字眼发币,我就为你提供最快的清算和最底层的流动性支持。官方深知 Meme 无法长久,但只要用户在“抠字眼”的过程中把钱充进 BNB Chain,这些钱最终会流向 Aster,Pancake,Lista和Binance主战。
每一个因为 CZ 提到的某个单词而瞬间诞生的 Meme,本质上都在向全网宣告:BNB Chain 的热度最高,散户最多,响应最快。这一点在流动性匮乏,加密市场低迷的市场环境下与竞品形成了鲜明的对比。
CZ 与一姐深知推特就是 Meme 的发源地。不管他们发布什么内容:模棱两可?意有所指?甚至是无关痛痒的推文?都会成为有心人士过度解读的依据。他们也曾尝试制止这种过度解读,但事实却给了他们n记响亮的耳光。
事已至此,如果我不能阻止,那能不能为我所用?
如果这种解读能让资金从 Solana 、Base 等竞争链回流到 BNB Chain,那我们能不能反其道而行之,驾驭这股泼天的流量?
遂形成了一套基于Meme流量转化的“自产、自销、自沉淀的生态闭环”。散户为了买这些“字眼 Meme”,必须先把资金充值/跨链到 BNB Chain上,这不仅消耗了 Gas、增加了TVL、还推高了链上活跃度。即便项目归零,资金也沉淀在了 BNB 的生态内(通过 LP 或交易费)。
不得不说这是一种顶级的获客阳谋: 用 Meme 的热度作为“饵”,把用户导向 Binance 的基础设施。
在理解了Meme的残酷性后,BNB Chain通过精密的顶层设计,将Meme的投机能量转化为公链的生态燃料。BNB Chain构建了一个闭环的“流量漏斗”,通过基础设施的优化,将Meme带来的资金和流量最终充实到整个生态。
3.1 漏斗顶部:Four.Meme与“公平发射”的工业化 (自产)
BNB Chain的Four.Meme发射平台,直接对标Solana的Pump.fun,旨在捕获Meme圆锥体形成初期的“点火”流量。
Four.Meme允许用户无需代码知识,仅需支付约0.005 BNB的极低费用即可部署代币。这极大地扩充了资产供给端(X轴的潜在标的)。
该平台采用Bonding Curve模式。一旦代币筹集到约24 BNB,系统会自动将其迁移至PancakeSwap并销毁LP权限。这一机制在制度上消除了早期撤池跑路的风险,为散户提供了一个相对“安全”的博弈环境(即“公平发射”)。
3.2 漏斗腰部:Binance Wallet的流动性聚合 (自销)
为了让资金在漏斗中顺畅流动降低资金进入门槛,Binance将Web3 wallet与BNB Chain打通,让主站用户可以无缝衔接参与到Meme的交易当中,并上架了多个Meme相关的产品,比如Meme Rush和AI 产品。
为了促进Meme的传播,BNB Chain官方还成立基金会购买二级市场表现优异的Meme,进一步推高热度。
3.3 漏斗底部:Fermi硬分叉与极速销毁 (自循环)
当Meme代币从Four.Meme“毕业”进入PancakeSwap后,BNB Chain通过底层的性能优化来承接高频交易,并完成价值捕获。
2025年实施的Maxwell硬分叉再到Fermi。这一亚秒级的确认速度直接对标Solana,提升了用户的抢单体验,还压缩了MEV的套利时间窗口。
极速的网络和低廉的费率刺激了海量的交易笔数。根据BEP-95机制,每一笔交易都在燃烧BNB。因此,Meme越狂热,BNB通缩越快,生态价值越高,进而反哺基础设施建设。
3.4 漏斗外延:流动性溢出(自沉淀)
当用户从Meme交易赚到钱后,还能将资金存到Lista赚取利息,或者到Aster继续交易该Meme的合约交易。
对于市场表现突出的Meme,还可能被Binance Alpha收录,进而将资金和资源从链上引流到Binance主站,实现了链上向链下的流动性溢出和沉淀。
所以把流量留在身边,你看懂了吗?
有人说,Binance和BNB Chain是山东学文化,此言差矣,这分明就是潮汕学的典范:
*合力、抱团、快速循环。让所有流到生态的水,都在生态里绕一圈才出去,或者干脆就不出去了。*
心理学上有个现象叫确认偏误(Confirmation Bias),大意就是人们倾向于寻找、关注、回忆并相信那些支持自己已有信念和想法的信息,同时忽略或低估与之相矛盾的证据,从而强化自身先入为主的观点。
当大家的关注点都放在对Meme的讨论、交易、批判、吃瓜的时候,似乎都忘了其实Web 3、加密行业上不只有Meme,事实上Meme只是其中一个微不足道的部分。Builder们还在默默耕耘,协议、CEX和DEX正在开发出一个个推进行业发展的功能和产品,只是散户们充耳不闻。
交易所的大佬们可清醒得很,大家都深知声量大的Meme只是噱头,那些隐藏在机制底下的基建才是生命线。
散户们以为的“舍本逐末”,其实只是一场“演给你看”的流量大戏,各家交易所都卯足劲地默默寻求自己的“奇点”。
4.1 Binance:零售保护订单(RPI)的机制套利
Binance合约交易平台在2025年11月推出了零售价格改善(Retail Price Improvement, RPI)订单 。(这个功能很多人都没有发现道~)
RPI订单本质上是一种“仅发布(Post-Only)”的做市订单,且设计为仅与非算法的Taker订单匹配。这意味着RPI订单不仅对API用户(通常是高频量化机构)不可见,而且不会被有毒的HFT流量“吃掉”。
对于普通散户,使用RPI订单可以避免被高频机器人“抢跑”或“三明治攻击”。这意味着更好的成交价格和更低的滑点。这实际上是Binance为散户在残酷的合约市场中开辟的一块“安全区”,利用好这一工具,可以显著降低交易摩擦成本。
4.2 Bybit:AI辅助工具与支付赛道
针对不会写策略的散户,Bybit推出了Aurora AI 。该工具利用AI回测过去7天的数据,自动推荐胜率最高的交易机器人参数(如网格交易区间)。这是一个将专业量化能力“降维”给散户的工具,使得普通人也能使用算法武器对抗市场波动。
Bybit在2025年Q3也疯狂押注支付赛道,目前已经在亚非地区取得不小得进展。
4.3 OKX / X Layer:ZK技术的降维打击
OKX的战略重心在于其Layer 2网络X Layer 。
配合X Layer的推出,OKX执行了大规模的OKB销毁(2100万总量),并将OKB作为X Layer的Gas代币 。这直接将OKB的价值与链上活跃度绑定。
此外,Uniswap等头部协议也已部署在X Layer上 。对于散户,机会在于埋伏X Layer早期的原生DeFi项目,因为这些项目很可能获得官方的流动性支持和空投激励。
4.4 Bitget的美股交易之路
Bitget也在开拓新的资产交易品类,比如美股、外汇、贵金属等。舆论上,最近也催生出“尊贵的美股交易员”Meme,抢滩登陆。
如果说Meme是交易所用来“收割”注意力和Gas费的工具,那么真正的财富效应则隐藏在那些承载这些流量的基础设施和具有真实收益的生态项目中。
5.1 逃离圆锥体:寻找基建的“铲子”
在淘金热中,卖铲子的人永远比淘金者更赚钱。在BNB Chain的Meme狂欢中,真正的赢家是那些提供交易、借贷、流动性管理的基础设施。
BNB Chain在2026年1月实施的Fermi升级,引入了区块访问列表(Block Access List, BAL)技术,这减少磁盘I/O瓶颈,并支持并行交易执行。这使得BNB Chain的出块时间缩短,吞吐量提升了约40%。
这种性能提升直接利好链上的高频交易DEX(如Thena)、借贷协议(如Lista)以及未来的链上游戏。这些项目不依赖于单一Meme的存亡,而是受益于整个链上活动的繁荣。
5.2 RWA与LSDfi:从博彩到生息
BNB Chain的2026年战略重心已明确转向RWA和LSDfi 。这是一条从“空气币”向“资产币”转型的路径。
与Meme的归零风险不同,RWA(如Ondo Finance、Stablestock)锚定的是美国国债等实体资产。Lista DAO等项目允许用户将这些生息资产作为抵押品,生成稳定币lisUSD,从而释放流动性 。
Lista DAO通过整合Liquid Staking和CDP,为BNB持有者提供了双重收益(Staking收益 + DeFi收益)。这种模式锁定了大量的BNB流通盘,从根本上支撑了BNB的价值。
5.3 AI与Meme的结合
BNB Chain生态中的MyShell等AI项目,正在尝试将Meme与AI Agent结合 。这种“有产品的Meme”或“能干活的NFT”,比纯粹的图片Meme具有更长的生命周期和更高的技术壁垒。
对于普通人而言,与其在Meme的圆锥体底部博傻,不如在RWA和LSDfi的早期阶段布局。这些有机构背书、商业模式清晰、且有稳定现金流的项目才是真正的“非对称机会”。
Web3很小,小得容不下诋毁、谩骂和吃瓜;
加密很大,大得能装得下理想、Builder和财富。
最后放张图:
*潜台词:视野放宽,逃离必死的圆锥底部。加密生态不止于Meme!*
在大多数人眼中,Meme 币是无理性的狂欢、是博傻的赌场。但从数学的角度,每一个万倍神话的诞生都并非偶然,这其实是一场初中的空间几何演变应用题。
本文提出了一个颠覆性的视角:Meme 币的市值不是“涨”出来的,而是被“撑”出来的。Meme的价值是可以算出来的!
我们习惯于盯着 Z 轴(价格高度)的波动,却忽略了决定生死的是由 X(叙事密度)与 Y(传播节点)共同构筑的底面半径。一个只有高度没有底座的 Meme,只是一根极细的“针”,风吹即倒;唯有不断扩大的共识半径,才能在资本的重力下,支撑起一个稳固的、几何级增长的财富圆锥。
注意:本文是一篇“金融物理学”的科普文,而非严谨的计量经济学论文,仅给大家一个全新的视角来看待Meme。
1. 理论的开始:Meme 的三维坐标系
在当前的加密货币市场中,Meme 币往往被视为非理性的狂欢。但真的是如此吗?
如果剥离情绪噪音、KOL喊单、社区的蹭,我们会发现每一个现象级 Meme 的诞生与消亡,都遵循着一套严密的数学逻辑。
Meme coin的本质是注意力经济的代币化,其市值并非由传统的现金流折现(DCF)决定,而是由叙事的广度、社区的共振和资金的爆发力共同构筑。
为了更好的讨论,我们将这些因素定义为 XYZ 三维增长螺旋模型。
这三个轴不仅仅是独立的变量,它们之间存在着极强的自反性(Reflexivity)——即一个变量的变化会强化另一个变量,形成正向反馈循环。
下面我们来解释一下,这几个参数:
X 轴:叙事密度与文化模因
定义:Meme 的“基因”。包括核心梗(如 Doge )、起源故事(如 CZ 的宠物名)、文化符号(如 Pepe 的悲伤蛙)以及社区二创的丰富度。
关键指标:叙事的原生性、可复制性、情感共鸣度。
Y 轴:传播势能与节点网络
定义:信息的传输管道。从顶级节点(CZ, Elon Musk)到次级节点(Alpha Callers, KOLs),再到末端节点(普通散户)。
关键指标:节点权重、传播覆盖率、喊单频率。
Z 轴:资金流向与流动性载体
定义:注意力的货币化结果。包括链上资金流入、流动性深度——即沉淀的价值或者能够承接的卖盘总额
关键指标:市值、交易量、换手率和流动性(最重要的指标)
2. XYZ轴相互作用的增长曲线图解
如果我们将这三个轴绘制在三维空间中,一个成功的 Meme 增长轨迹一般将呈螺旋上升趋势:(如下图)
底部 (Start):X, Y, Z 均接近零。
启动 (Ignition):Y 轴突增(KOL 喊单),带动 Z 轴(价格)起跳。轨迹线向 Y-Z 平面倾斜。
盘旋 (Spin):Z 轴增长吸引更多 Y(更多人讨论),Y 激发 X 的二创(丰富内容)。轨迹线开始绕 X-Y-Z 轴旋转。
升维 (Ascension):随着 X 的升级(X'),圆锥体的底面积扩大(共识范围变广),Z 轴(市值)达到新的高度。
失败的 Meme (Rug Pull):通常表现为 Y 轴爆发后,Z 轴短暂拉升,但 X 轴未能跟进升级(叙事匮乏),导致 Z 轴迅速坍塌归零,轨迹线呈倒 V 型跌落。
3. 增长曲线演演化:四个阶段的螺旋上升
从上一节,我们知道Meme 的生命周期并非线性的,而是一个围绕 Z 轴(资金流向)不断扩大的漩涡。我们在本节将根据Meme的四个发展阶段进行分析。
下图是其标准的演化路径:(我也惊呆了,AI画的如此炫酷?!🤣)
(注:为了方便阅读和理解,我就不写成段落式)
第一阶段:点火 (The Ignition) —— X + Y → ΔZ
一个强有力的叙事 (X) 结合一个高权重的传播节点 (Y),瞬间引爆资金 (Z)。
以Broccoli为例:
X (叙事):2025年2月13日,CZ 公布其宠物狗名字为 "Broccoli"。这不仅是简单的宠物名,更带有 "CZ 复出"、"BNB 生态回归" 的深层隐喻,且 "Broccoli" 本身具有独特的声音符号和视觉形象(绿色=上涨。
Y (节点):CZ 本人作为行业顶级流量节点(Y-Max),其一条推文的传播势能甚至超过了超级碗广告。
Z (结果):资金瞬间响应。Solana 和 BNB Chain 上迅速涌现出数百个同名代币,其中头部代币市值在数小时内突破 15 亿美元,早期狙击者在20分钟内获利百万。
此阶段 Z 轴的增长是脉冲式的,完全依赖 Y 轴的单点爆发。
第二阶段:自反性确立 (The Reflexivity Loop) —— Z↑→ Y↑
价格 (Z) 本身成为最好的广告和传播途径 (Y)。
当 Z 轴(市值)快速拉升,制造出“百倍金狗”的财富效应后,它会反向作用于 Y 轴。
被动传播:原本不关注该 Meme 的 KOL 为了蹭热度(流量捕获)开始主动提及。
FOMO 扩散:涨幅榜(Top Gainers)本身就是最强的传播节点。媒体报道(如 "某地址获利 600 万美元")进一步扩大了传播半径。
BNB Chain 的策略:BNB Chain 官方通过“Meme 创新大赛”和“每日空投”计划(每天购买 33 BNB 的金狗空投给社区),人为地在 Z 轴上注入能量,以维持 Y 轴的活跃度 。
第三阶段:叙事升级与固化 (Narrative Upgrade) —— Y_expansion → X'
扩大的传播网络 (Y) 迫使叙事 (X) 进行二次迭代 (X')。
单纯依靠“CZ 的狗”这个梗(X)无法支撑长期市值。当 Y 轴扩大到数十万持币地址时,社区开始自发创造新的叙事 (X')。
从“梗”到“文化”:社区开始制作表情包、建立“西兰花教”、赋予代币某种精神寄托(如“反抗 VC 币”、“BNB Chain 复兴的象征”)。
工具化叙事:如 FLOKI 从单纯的 Meme 进化为拥有 Valhalla 游戏、DeFi 协议的生态系统。这也是一种 X → X' 的升级。
第四阶段:价值黑洞 (The Value Black Hole) —— X'→ Z_max
升级后的叙事 (X') 能够承载更大规模的资金 (Z)。
当 X 轴完成了从“土狗”到“图腾”的升级,Z 轴的上限被打开。
资金性质改变:从早期的“快进快出”聪明钱,转变为“钻石手”社区资金和试图进行配置的机构资金。
基础设施吸血:此时的 Meme 不再仅仅是获客手段,它开始反哺链上基础设施。巨大的交易量为 BNB Chain 带来了大量的 BNB 销毁和手续费收入,同时也为生态内的其他应用(如 Aster 衍生品交易、Pancake的交易量)提供了流动性入口 。
4. 一个圆锥体公式引发的猜想?
细心的你,可能会发现上面的三维图是不是有点像一个圆锥体?有没有可能,我们能将这套圆锥体的体积公式
V = ⅓ * 底面积 * 高 这个公式套入到 Meme coin 的增长模型
4.1. 变量映射:构建增长模型
我们将圆锥体的各个几何要素对应到你提出的变量 x, y, z:
底面半径 r = x * y :社会共识的边界
x(内容/叙事): 这是 Meme 的“基因”。一个好的内容决定了共识的传染性。
y(传播节点): 这是社区、KOL 和持币地址。节点决定了叙事的覆盖面。
r(半径): 代表了共识的物理边界。半径越大,意味着知道并愿意相信这个故事的人越多,底盘越稳。
高 h = z(资金/情绪杠杆):资金的流入速度和密度决定了价格上涨的垂直高度。
体积 V = 市值 (Market Cap):最终呈现出来的市值规模。
4.1.1 为什么半径 x * y 是平方关系?
在 Meme 的世界里,叙事与节点的结合具有网络效应。
如果内容 x 只是平庸的模仿,即便节点 y 再多,半径 r 也很难扩大。
当一个极具穿透力的叙事(x)遇上高频互动的传播节点(y)时,共识面积是呈指数级扩张的。公式中的平方项意味着:底层的社区共识稍微扩大一点,其支撑的体积(市值)潜力会呈平方倍数增长。
4.1.2 为什么资金 z 是线性高度?
资金 z 决定了价格冲多高。但在 Meme 模型中,没有底面面积(x 和 y)支撑的资金高度是不稳定的。
如果只有 z(巨鲸入场拉盘)而没有 r(广泛的散户共识),圆锥体会变成一根极细的“针”,风吹草动就会倒塌。
真正的蓝筹 Meme(如 DOGE, PEPE)拥有巨大的底面直径,这使得即便资金高度 h 波动,整体体积依然庞大。
4.1.3 系数 ⅓ 之魅:模因的损耗与注意力衰减
科学家们发现圆锥体体积只有同底等高圆柱体的三分之一。在 Meme 市场中,这代表了注意力的摩擦损耗,但是 ⅓ 就是一个假设值,实际上可能是 1 / 300。
并不是每一个听到叙事的人都会买入。
并不是每一笔进入的资金都能转化为长期持有的市值。
这个系数提醒我们:Meme 的市值永远无法完全覆盖它所触达的注意力流量,其中存在大量的泡沫蒸发和注意力转移。
4.2 轨迹分析:从“点”到“锥”
Meme coin 的上升轨迹通常遵循圆锥体的生成过程:
萌芽: 叙事 x 刚刚诞生,节点 y 极少,资金 z 刚开始注入。此时体积微乎其微。
向下扎根: 随着更多节点 y 加入,叙事 x 开始裂变。这个阶段最重要的不是价格(高度),而是增加持币地址数和社区活跃度(扩大半径 r)。
垂直喷发: 当共识底座足够大时,资金 z 的流入会产生惊人的杠杆效应。由于底面半径已经固化,增加同样的 z,体积 V 会迅速膨胀。
一个成功的 Meme coin 轨迹,本质上是先扩底面、再升高度。
5. 圆锥体体积公式的边界和局限性
5.1 定义“健康”与“畸形”的生长状态
这个模型将 r(叙事×节点)设定为平方项,而将 z(资金)设定为线性项。主要有两个比较明显的作用:
捕捉了网络效应: 在 Meme 领域,10 倍的叙事传播(r)往往能支撑 100 倍的市值(V)增长。这解释了为什么有些币即便资金量(h)还没到爆发点,只要社区基础(r)足够厚实,它的估值潜力就会呈几何级数跳跃。
解释了“崩盘”的物理结构: 如果一个项目的半径 r(共识)在萎缩,即便你投入再多的资金 z 去拉盘,圆锥体的体积也会因为底部的崩塌而迅速缩水。
此外,通过这个几何模型,我们可以一眼分辨出两种典型的失败模型:
“电线杆”模型(高 z,极低 r): 只有大户对倒或资金盘拉升,缺乏社区讨论和叙事共鸣。这种圆锥体极其不稳定,一旦资金 z 撤走,体积瞬间归零。
“大饼子”模型(大 r,极低 z): 社区非常热闹,叙事也很好,但就是没有资金入场。这种圆锥体只有面积没有体积,代表了“叫好不叫座”的穷鬼社区。
5.2 局限性
在现实的二级市场应用中,存在以下几个需要注意的“物理变形”:
变量间的耦合关系: 在公式中 r 和 h 是独立变量,但在 Meme 市场中, z (资金)的上涨会反过来加强 x(叙事)和 y(传播节点)。这就是著名的“涨服了”效应。价格越高,叙事越像真理,节点扩散越快。
⅓ 系数的动态性: 在极度疯狂的牛市中,这个系数可能会向 1 靠拢(变成圆柱体),因为情绪抹平了所有损耗;而在熊市中,这个系数可能变成 1/1000 ,意味着绝大部分注意力都无法转化为购买力。
时间维度的缺失: 圆锥体是一个静态的几何体,但 Meme 是有时效性的。如果引入一个“衰减率”,这个模型会更完美,因为 Meme 的叙事 x 会随着审美疲劳而自然收缩。
6. Broccoli的案例分析
6.1. Broccoli 的要素
x (内容/叙事): “CZ 亲口认证” —— 这是顶级叙事和影响力。
y (传播节点): CZ 的千万粉丝、BNB Chain 官方账号、Four.Meme 平台、以及全网埋伏的“科学家”和 PVP 玩家。
z (资金/市值): BNB 链上的存量资金,以及从其他链跨链而来的“热钱”。
6.2. 四阶段轨迹还原
第一阶段:底部 (Start) —— 迷雾期
2025 年 2 月 13 日 CZ 预告前。 x, y, z 几乎为零,但此时市场充满“静电”。全网开始猜测名字,出现了大量如BNBDog,CZDoge 等错误方向的微小圆锥体。
第二阶段:启动 (Ignition) —— 叙事核爆
CZ 发布推文,正式宣布狗狗名字叫 Broccoli 并配图。y 轴(节点)瞬间爆表。推特、电报频道几乎在秒级同步扩散。
由于 x(叙事)是 CZ 直接给出的,真实性确定。资金 z 疯狂涌入,数百上千个同名代币在 Four.Meme 等平台瞬间产生。轨迹线在这一刻呈现出近乎垂直的 y-z 平面倾斜。
第三阶段:盘旋 (Spin) —— 丛林肉搏 (PVP)
名字揭晓后的 2-12 小时,市场上出现了成千上万个 Broccoli。为了争夺“真身”,各个社区开始疯狂二创(x 的竞争)。
此时模型处于旋转状态。有的代币靠社区自发买单增加 z,有的靠更有趣的 Meme 图丰富 x。
只有那些能够持续激发 y(更多节点讨论)并丰富 x(叙事升级,比如做公益、做游戏)的 Broccoli 才能维持旋转,其余的因为 x 匮乏,旋转力消失,直接进入坍塌程序。
第四阶段:升维 (Ascension) —— 共识沉淀
最终只有 1-2 个“真命天子”脱颖而出,获得 BNB 基金会的关注或主流交易所的认可。
此时底面积 r = x * y 已经由于长期的社区建设而固化。叙事从“CZ 的狗”升维到了“BNB Chain 的吉祥物”。即便资金 z 偶有波动,由于底盘极稳,市值的圆锥体依然屹立。
6.3 警示:升华的Broccoli们
在 2025 年那场乱斗中,99.99% 的 Broccoli 都落入了“倒 V 型”坠落。
它们在启动期靠假冒或内盘拉升了极高的 z 轴。Dev纯粹为了收割,完全没有经营 x(内容)和 y(真实社区节点)的打算。所以这种圆锥体是一根极细的“针”,在 z 轴冲顶后,由于底座半径 r 趋近于零,瞬间失去平衡,轨迹线直接垂直跌落,留下一地鸡毛。
CZ 的 Broccoli 案例证明了:Meme 币的终极决战不在于谁先发币(z),而在于谁能把“CZ 的宠物”这个点(x),通过社区的力量(y)铺成一个最大的圆(r)。
Broccoli这应该是2025年Meme上最大规模的一次“同底面积圆锥体速度竞赛”。同一个 x 叙事下,数万个项目在竞争 y 和 z,最终证明了只有“叙事升级+节点粘性”才能换取市值的突破。
7. Pnut的案例分析
Pnut 的三维坐标拆解
X 轴(叙事密度 - 情感与正义): 这不仅是一个松鼠模因,它承载了“反抗公权力过度扩张”和“为无辜生命复仇”的叙事。 从“一只可爱的松鼠 →被体制害死的英雄 →MAGA 运动的政治图腾”。其叙事密度在 Meme 历史上罕见地达到了跨国界、跨阶层的共鸣。
Y 轴(传播节点 - 降维打击):顶级节点 Y_max: Elon Musk连续发推,随后Joe Rogan等顶级流量跟进。这种节点不是单纯的“喊单 KOL”,而是具备社会议程设置能力的巨型节点。
Z 轴(资金载体 - 情绪杠杆):Solana 链上的极速流动性,加上 Binance 等顶级 CEX 的光速列入,使得资金 z快速流入。
阶段 1. 点火期 :悲剧叙事的基因注入
x(正义/复仇)瞬间形成, y(本地社区)开始扩散。
轨迹从坐标原点垂直弹起。纽约环保局的行动为 Pnut 注入了极具穿透力的 x基因。此时z(资金)尚在链上低迷,但底面的能量已经开始蓄积。
阶段 2. 盘旋期:顶级节点的“重力拉扯”
Y 轴因为马斯克(Elon Musk)的介入发生量级跳跃( Y →Y_max )。
价格 z 的暴涨吸引了全网注意力。由于Elon的推文具有极强的自反性,价格每翻一倍,就会吸引更多传统媒体和政治 KOL(新节点)加入讨论。轨迹线开始在三维空间内剧烈旋转,半径 r 迅速扩大。
阶段 3. 升维期:从“松鼠”到“政治图腾”
X 轴完成升维(从“动物保护”升级为“美国大选/反抗体制”)。
这是 Pnut最稳固的一步。因为叙事 x 的升级,圆锥体的底面积 r = x*y 已经不再局限于加密圈。这个阶段的 Pnut 已经不再是一个土狗,而是一个文化资产。即使资金 z出现阶段性回调,巨大的共识底盘也能承接住抛压。
阶段 4. 价值黑洞 :蓝筹共识的坍缩与重构
上架 Binance 等顶级交易所,资金 z达到峰值。
巨大的 V(市值)已经形成。它开始像黑洞一样吸纳 Solana 生态内的流动性。此时,Pnut 的圆锥体已经完全硬化,成为了后续所有动物类 Meme 试图模仿的对象
写在最后
看了这么多的理论分析,你问我作为一个普通用户,我应该如何识别、参与、拥抱BNB Chain上、Solana、Base、Xlayer上的meme的机会?怎么才能抓到大机会?拿到大结果?
欲知后事如何,请听下回分解。
真正的流动性,从不是Uniswap/订单簿的深度、更不是钱包内的数字余额,而是在没有SWIFT系统许可的情况下,将购买力从世界的A点瞬间无损转移到B点的能力。
在Web3的世界里,我们习惯于谈论TPS和扩容方案。但在链下,在那个被SWIFT系统遗忘的灰色地带,真正的“扩容”早在一百年前就已经完成了。本文剥开了DeFi光鲜亮丽的算法外衣,将目光投向了支撑全球加密资产流转的真实骨骼——那个由血缘、宗族和地下契约构成的最终结算层。
本文将讨论那个被称为“侨批”的古老网络,是如何寄生、吞噬并最终构成了现代加密金融的真实Layer 0。
谁能想到这一份历经千年的影子流动性在这一刻竟然与区块链相拥?
1.1 看不见的手与消失的对手盘
现代加密分析师喜欢谈论“流动性”,仿佛它是一个可以量化的DeFi指标,比如TVL。这是幼稚的。真正的流动性,是在没有SWIFT系统许可的情况下,将购买力从世界的A点瞬间转移到B点的能力。
当你在OTC市场上看到USDT的溢价突然飙升,或者在某个深夜发现原本深不见底的买单墙瞬间撤离,那不是因为市场情绪变了,而是因为潮汕地下钱庄的“家长”们决定休息了 。
这是一份关于“影子流动性”的轶事趣闻——那个被称为“侨批”的古老网络是如何寄生、吞噬并最终主宰了现代加密金融的结算层。
我们必须明白:潮汕地下钱庄不是我们在警匪片里看到的那些提着现金箱子的草莽流寇。他们是比中本村夫早一千年解决“双花问题”的金融架构师。他们不需要区块链来建立共识,因为他们有“信用”——一种比SHA-256算法更精细、更不可篡改的社会共识机制 。
1.2 宏观迷雾中的“茶钱”信号
当你在推特上看到某位KOL大喊“牛市来了”的时候,不妨先去深圳罗湖的茶馆里打听一下现在的“茶钱”是多少。
在地下钱庄的黑话里,“茶钱”不仅是给中间人的佣金,它更是全球资本管制的“压力指数” 。当“茶钱”从千分之三涨到百分之二时,这意味着地下的管道正在收紧,监管的猎犬正在逼近,或者更大的可能是——某个超级大户正在通过这个管道抽干市场的流动性。
这种微观的地下信号,往往比Bloomberg Terminal上的任何新闻都要早一周预示市场的崩盘。如果你不懂得解读“茶钱”的波动,你就不配在加密市场里谈论Alpha。
2.1 侨批:最早的去中心化账本
在比特币白皮书发布的180年前,潮汕人就已经发明了他们的Layer 0协议:侨批。
为了理解今天一个潮汕叠码仔是如何在眨眼间将5000万USDT从澳门转移到拉斯维加斯的,我们必须先看懂那张泛黄的纸。侨批,字面意思是“侨民的信”,实际上它是人类历史上最高效的“银信合一”系统 。
在19世纪的南洋,成千上万的潮汕苦力需要将钱寄回老家。官方的邮政系统不仅慢,而且贪婪。于是,水客应运而生 。按加密世界的语言,这些人就是最初的“节点”。他们游走在新加坡、泰国和汕头的宗族村落之间,身上背着的不仅仅是信件和银元,更是整个宗族的生计。
在这个网络中,没有中心化的服务器,只有“批局”——即今天的OTC柜台的前身 。批局不仅处理汇款,还处理信息。他们将成百上千封侨批打包成一个“总包”,就像今天我们在以太坊上做的Rollup一样,通过批量处理来降低传输成本。
2.2 信用共识机制
为什么一个素未谋面的水客,可以携带相当于今天几百万美元的巨款穿越盗匪横行的海峡,而不会卷款潜逃?
西方的经济学家会用“重复博弈”来解释,但潮汕人称之为“信用”。这不仅仅是商业信誉,这是宗族社会的契约。在潮汕的村落结构中,每一个人的身份都锚定在宗祠的族谱上。如果一个水客敢吞掉一分钱的侨批,他在物理上可能逃得掉,但在社会性上,他和他的家人将面临“社死”——被宗族除名,祖坟被刨,子孙不得通婚。
这是一种比PoW更昂贵的共识机制:家族量证明(Proof of Family)。你的抵押品不是32个ETH,而是你整个家族在潮汕平原几百年的声誉。正因为这种极高的违约成本,侨批网络实现了惊人的99.99%的正常运行时间,哪怕是在二战的炮火中也从未中断。
2.3 飞钱的炼金术
随着时间的推移,水客们发现背着沉重的银元到处跑是愚蠢的。他们重新发明了唐朝的“飞钱”技术,也就是现代银行业所谓的“对敲” 。
这个机制的优雅在于它的“不动性”。
想象一下:
节点A(新加坡):李老板想寄1000两银子回汕头。他把银子交给新加坡的批局。
节点B(汕头):新加坡批局写一张信条传给汕头的联号批局。
结算:汕头批局直接从自己的库房里拿出1000两银子交给李老板的家人。
在这个过程中,没有任何一两银子跨越了南中国海。银子在新加坡留下了,银子在汕头被支出了。这不仅规避了海盗的风险,更重要的是,它使得资金的物理流动与价值的传输彻底分离。
这就是今天所有加密货币跨境支付的底层逻辑。当我们说USDT转账时,链上的Token动了,但底层的美元抵押品依然躺在Tether公司的托管银行里(或者我们希望如此)。潮汕地下钱庄在150年前就玩透了这个游戏,而现代的加密金融,不过是给这个古老的机制穿上了一层赛博朋克的外衣。
3.1 镜像网络的结构
现代的潮汕地下钱庄网络,是一个由数千个松散耦合的节点组成的分布式网络。它没有CEO,没有总行,只有无数个互为镜像的账房。
假设你是一个在上海的私募大佬,你想把2亿人民币变成美元去温哥华买房。你不会去中国银行排队,你会去找你的“老表”。
1. 你将2亿人民币分批转入“老表”提供的几十个国内个人银行账户。这些账户被称为“人头户”,通常由车队控制——这些是从偏远农村收购来的身份证,或者是无知的大学生为了几百块钱出卖的银行卡信息 。
2. 一旦人民币到账,上海的“老表”会通过Telegram或Signal,向他在温哥华的对家发送一个信号。这个信号可能是一串代码,或者一张撕了一半的美钞照片。
3. 温哥华的对家收到信号后,会将等值的美元(扣除“茶钱”后)直接转入你在加拿大的律师信托账户,或者更直接一点,给你一个装满现金的健身包。
在这个过程中,资金并没有跨境。人民币留在了上海,进入了地下钱庄的资金池;美元留在了温哥华,从地下钱庄的离岸资金池里流出。
3.2 结算的艺术与芬太尼的阴影
这里有一个经典的库存问题:如果温哥华的对家一直支付美元,而上海的老表一直收取人民币,那么温哥华的美元迟早会枯竭,而上海的人民币会越来越多。这个库存不平衡”问题如何解决?
传统的SWIFT系统通过央行结算来解决。而地下钱庄通过“货物”来解决。这就是基于贸易的洗钱(Trade-Based Money Laundering, TBML)。
在最黑暗的角落里,这个结算环与全球毒品贸易紧密缠绕。
让我们引入第三个玩家:锡那罗亚贩毒集团(Sinaloa Cartel)。
贩毒集团在美国和加拿大手握大量美元现金(卖粉所得),但他们需要将这些钱洗白并转回墨西哥,或者购买中国的前体化学品(Precursors)来制造芬太尼 。
中国的富豪手握人民币,想要美元。
地下钱庄站在中间,完成了这个邪恶的“锡那罗亚互换”:
富豪的人民币转给了中国的化工厂,支付了贩毒集团的化学品货款。
贩毒集团的美元现金在北美交给了富豪的代理人。
化学品发往墨西哥,制成毒品,卖回美国,产生新的美元。
这是一个完美的闭环。没有任何资金跨境,却完成了资本外逃、毒品采购和黑钱洗白的三重任务。这也是为什么美国缉毒局和中国公安部哪怕联手也难以彻底切断这个网络,因为它不是一条线,而是一个生态系统。
3.3 算法无法理解的“茶钱”
在这个生态系统中,“茶钱”(点差/汇率差)不仅仅是利润,它是风险的定价,而这个定价的本质:地下汇率与官方汇率的价差,就是该国法币的真实“信用违约互换”(CDS)价格。
如果官方汇率是7.1,而地下钱庄的汇率是7.4,这3000个基点的价差包含了:
监管风险溢价:账户被冻结(“冻卡”)的概率。
流动性溢价:离岸美元的稀缺程度。
信任溢价:你不需要KYC的费用。
在“10.11”崩盘前夕,敏感的地下钱庄已经将“茶钱”大幅提高。这是因为他们嗅到了监管的风声,或者是离岸美元的流动性池子已经被某个巨大的买家(也许是某个刚被清算的巨鲸)抽干了。当“茶钱”飙升时,意味着法币入金渠道堵塞,加密市场的购买力枯竭,崩盘指日可待。
4.1 TRC-20:穷人的SWIFT
如果说侨批是Layer 0,地下对敲是Layer 1,那么USDT就是在这个系统上运行的最成功的DApp。(特别是Tron上的USDT)
如果你去问任何一个加密圈的“老韭菜”,为什么他们喜欢用Tron而不是以太坊转账,他们会告诉你:便宜,快。但如果你去问一个潮汕地下钱庄的操盘手,他会给你更深刻的答案:以太坊太贵,比特币太慢,Base、BNB太中心化,Solana太容易被追踪....
对于每天要处理成千上万笔小额转账的“车队”来说,TRC-20的低Gas费和打破追踪链条才是关键。更重要的是,亚洲的交易所(如火币、币安、OKX)无一都支持了TRC-20的流动性。这使得USDT成为了地下钱庄的实际结算货币。
现在,不需要再通过复杂的贸易伪装来平账了。
USDT的出现,将原本需要几天甚至几周的实物结算周期(T+N),压缩到了几秒钟(T+0)。这极大地提高了资金的周转率。
4.2 “车队”的工业化
在加密金融的阴影下,出现了一种新的职业:“跑分”。
这不再是过去那种单打独斗的水客,而是高度组织化、工业化的“人肉API”。在福建和广东的某些村落,或者东南亚的诈骗园区里,成千上万台手机被整齐地排列在架子上,每台手机都登录着一个买来的银行APP和一个加密钱包。
这些手机由脚本控制,24小时不间断地进行着“法币-USDT-法币”的循环。
这些“车队”是地下钱庄的基础设施。他们承担了最大的法律风险(冻卡、抓捕),换取了微薄的“流水提成”。他们是这个庞大机器中的消耗品。当一个“车队”被警方端掉,这在地下钱庄眼里,不过是一次“节点的宕机”,换一批新的身份证,重启服务器即可。
4.3 交易所里的“影子银行”
很多二三线交易所的OTC板块,本质上就是数字化的批局。他们深知自己的流动性来自于哪里。当监管部门要求提供KYC数据时,他们会配合;但在那之前,他们是地下钱庄最大的盟友。
有些交易所甚至通过内部做市商直接参与地下钱庄的运作。他们利用用户存入的沉淀资金,在场外为地下钱庄提供流动性支持,赚取高额的拆借利息。这就是所谓的“挪用”。
当市场平稳时,这是一个赚得盆满钵满的生意。但当“10.11”这种黑天鹅来临时,当地下钱庄因为风声紧而大规模抽离流动性时,交易所的准备金就会出现巨大的窟窿。
5.1 温哥华模式
温哥华是潮汕地下钱庄的西方首都。
在这里,你可以看到“飞钱”系统的另一种形态——房地产与赌场洗钱的完美结合 。 带着成箱现金进入赌场的中国豪客,往往并不是真正的赌徒。他们是地下钱庄的“骡子”。
买码:用黑钱买入筹码。
对冲:在百家乐赌桌上,用“庄闲对压”的方式(虽然有损耗,但相对于洗钱成本可以忽略)将筹码过一遍手。
提现:将筹码兑换成赌场开具的支票。
置业:用这张“干净”的支票去购买温哥华西区的豪宅。
这不仅仅推高了当地的房价,更将整个城市的经济绑架在了地下钱庄的战车上。在这里,房产变成了储存价值的比特币,而地下钱庄就是矿工。
5.2 朝鲜的“炼金术士”
在这个网络中最讽刺的盟友,是朝鲜。
Lazarus Group,这个地球上最高产的黑客团体,盗取了数以十亿美元计的加密资产。但这些资产都在黑名单上,无法在合规交易所变现。 谁能帮他们?只有潮汕地下钱庄 。
对于地下钱庄来说,朝鲜的黑币是折价的USDT。他们以7折甚至更低的价格收购这些被污染的币,然后通过无数个“车队”和混币器将其洗白,最后卖给急于将资产转移出境的中国中产阶级。
在这个交易中:
朝鲜得到了制造导弹的外汇。
地下钱庄赚取了巨额的价差。
中国中产阶级得到了(虽然来路不正但看似干净的)海外资产。
在这个黑暗森林里,没有意识形态,只有流动性的交换。
5.3 迪拜:新的避风港
随着温哥华和新加坡监管的收紧,迪拜正在成为新的节点。 Web3的聚会、豪宅的交易、USDT的兑换,在这里公然进行。潮汕的“家长”们正在将他们的服务器和核心账本迁移到沙漠之中。这里是新的“批局”,是数字游民和洗钱者的流奶与蜜之地。
地下钱庄会消失吗?永远不会。 只要有资本管制,就有资本外逃。只要有贪婪,就有洗钱。 但形态会进化。
在这个市场里,只有流动性是真实的,其他都是叙事。 而流动性的源头,往往藏在你最意想不到的黑暗角落。
潮汕地下钱庄的故事,不是关于犯罪,而是关于市场效率。它是关于一群人如何在帝国、海洋和算法的夹缝中,建立起属于自己的金融故事。
在这个故事里,你我都是配角。
免责声明:
本文纯属娱乐,如有雷同,那就是巧合。
如果为了节目效果,特意夸大了若干场景下的措辞,大家看看就好。
“所有的功能必须通过API调用,禁止任何形式的后门访问。不这样做的人将被解雇。祝大家度过愉快的一天。
2002 年,亚马逊的贝索斯下达了著名的“Bezos API mandate”。当时,华尔街嘲笑亚马逊是不务正业的零售商,但贝索斯却在“自残式”地拆解自己的单体架构。他坚信:如果一项服务能支撑亚马逊的巅峰流量,它就应该成为全行业的水电煤。
2025 年 8 月,OKX 也迎来了自己的“AWS时刻”。通过焚毁千万枚 OKB 并将总量永久锁死在 2100 万枚,老徐(徐明星)完成了一次决绝的“断舍离”——亲手斩断了OKB对交易所利润回购的依赖,将其推向了协议主权的深海。
阅读导览:
四个维度对 OKB 进行剖析:
(1) 2100万恒定供应量的稀缺性叙事;
(2) OKB 的影子现金流,;
(3) X Layer 的 Gas 需求与通缩机制;
(4) OKX Web3 Wallet 的基建价值以及 OKB 的增长曲线。
1. 引言:从“亚马逊的服务器”到“Web3 的水电煤”
2002 年的一个深夜,亚马逊的Jeff Bezos 在西雅图的办公室里感到一种强烈的挫败感。尽管亚马逊的电商业务飞速增长,但内部的技术团队却像陷在了泥潭里:每开发一个新的功能,工程师们都要从头开始搭建服务器、配置数据库、处理网络带宽。这种低效的重复劳动,让亚马逊看起来更像是一台沉重的老旧机器,而不是一家科技公司。
在那个夜晚,Bezos写了一份寥寥几百字但却让整个互联网前进一大步的备忘录:“所有的功能必须通过API(服务接口)调用,禁止任何形式的后门访问或直接链接。” 他在结尾处留下了那句著名的通牒:“不这样做的人将被解雇。祝大家度过愉快的一天。”(aka Bezos API mandate memo)
起初,这套被称为 AWS(亚马逊云服务)的系统,仅仅是为了让亚马逊自己卖书更顺畅。华尔街在很长一段时间内都对此感到困惑:“为什么一家零售商要花巨资去搞服务器出租?”直到几年后,人们才惊觉:Netflix 在用 AWS,Uber 在用 AWS,甚至连五角大楼也在用 AWS。
在那一刻,亚马逊的估值逻辑彻底变了。它不再仅仅是一家按照“卖货毛利”定值的零售商,而是一家长在互联网底层、向全世界征收“数字税”的技术基建公司。
2026 年:OKB 的“AWS 时刻”
今天我们站在 2026 年回望,OKB 正在经历完全相同的身份重构。
长期以来,市场对 OKB 的认知一直停留在“卖书时代的亚马逊”——它被视为 OKX 交易所的“内部打折券”/“超市赠品券”,其价值被死死地锚定在中心化撮合业务的交易量上。只要 CEX 行业增长放缓,OKB 的估值就会触及天花板。
然而,2025 年的一系列“大手术”打破了这一枷锁。通过将供应量永久锁死在 2100 万枚,并将OKB的价值重心全面迁移至 X Layer(公链) 与 OKX Web3 Wallet(入口),老徐实际上完成了一次“去中心化版本的 API 重组”:
剥离: 他把“OK”从 OKB 中抽离了出来。OKB 不再是某家公司的收益权证,而是像 AWS 的算力一样,成为了链上世界不可或缺的原生资源。
重构: 正如 AWS 让亚马逊从“卖货的”变成了“定义互联网规则的”,X Layer 与 Web3 钱包的绑定,让 OKB 从“收手续费的”变成了“定义链上流量规则的”。
这种从‘内部支撑工具’向‘全球基础设施’的跨越,正是今天 OKB 正在走的路。
2026,OKB的AWS时刻以至。
2. 供给侧革命:2100万恒定供应量的稀缺性叙事
2025 年 8 月 13 日,OKX 执行了一项加密货币历史上罕见的货币政策调整:一次性销毁了 6526 万枚 OKB,并将总供应量永久锁定在 2100 万枚——旨在将 OKB 的稀缺性对标BTC,占领新老OG们的心智。
2.1 供给冲击与完全缺乏弹性的供应曲线
在传统的代币经济学中,项目方通常保留增发权或持有大量储备代币以应对未来的生态激励需求。这种潜在的通胀压力往往会压制代币的长期价格表现。OKX 通过智能合约层面的升级,永久移除了铸币(Mint)和销毁(Burn)功能,确立了 OKB 总量的上限,塑造一种 1/21,000,000的mind share。
在供需模型 P = D / S 中,分母 S 被锁定为 21,000,000。这意味着,生态系统内的任何增量需求 D——无论是来自 Jumpstart、airdrop earn、借贷的质押需求,还是 X Layer 的 Gas 消耗——都无法通过增加供应来缓解,而必须完全通过价格 P 的上涨来体现。
2.2 销毁机制的演变:从“回购”到“不稀释”
在 2025 年 8 月之前,OKB 的销毁依赖于交易所的季度利润回购。这本质上是一种中心化的利润分配行为,受制于交易所的经营状况和回购策略的透明度。(算是老徐对于友商的回应?)
更重要的是,大量未流通代币的焚烧宣誓着团队对持有者的“不稀释承诺”,是一种变相地老币fair launch model。尤其是在2025年大量High FDV,Low Float的市场环境下,只能说是创始人对去中心化世界的执着与坚持。
因为供应量的封顶,团队手里的币变少了,这迫使 OKX 团队必须通过提升代币的流动性溢价和使用场景来获得收益(而不是卖token)。这种利益绑定机制使得团队与持有者的目标高度一致:唯有生态繁荣,币价上涨,大家才有的赚。
2.3 市场是否买单2100万的叙事?
8月初: OKB交易价格维持在 $45 - $49 区间,表现平稳。
8月13日: 随着销毁公告的发布及链上确认,价格日内暴涨超过160%,迅速突破 $100 大关。
8月22日: 在FOMO情绪和基本面重构的双重驱动下,OKB触及 $255.50 的历史最高点。
随后的几个月,随着获利盘的了结和宏观市场的调整,OKB价格进入回调阶段。截至2026年1月初,价格稳定在 $113 - $115 区间,较之8月初涨了150%。
3. OKB的“影子利息”经济学
尽管传统的Simple Earn产品为OKB提供了基础的低风险收益,但真正的Alpha来源于高频的Flash Earn活动和Jumpstart打新。OKB的“影子利息”实际上演变为一种针对固定股权的、不可稀释的分红机制
对于Jumpstart的热门项目的年化收益率(APY)在挖矿期间通常高达300% - 500% 。对于一个仅需锁定资金3天的活动十分有吸引力的。
Flash Earn(前身为Airdrop Earn)是2025年OKB持有者另一个高频、稳定的“周薪”。根据OKX官方公告及市场数据 ,2025年下半年,特别是Q4,密集上线了大量Flash Earn活动。这种密集的排期将OKB转变为了一台持续运转的印钞机
我们统计了2025年度Jumpstart和Flashearn的活动,共计11次活动。假设该用户积极参与每一次Jumpstart和Flash Earn,按照OKB为 $95的均价(考虑了上半年的低位$45和下半年销毁后的高位$135-$255波动,取加权平均)。中位数收益约为 $812(取中位数),年化收益率在 8.5%。
仅通过参与生态活动,OKB持有者在2025年获得了约8.5%的额外代币收益。这个数字显著高于ETH或SOL的链上质押收益(通常在3%-5%之间)。
4. X Layer 的 Gas 需求?还是资产锁仓?
4.1 聚合层的网络效应
2025 年 8 月 5 日,OKX 完成了 X Layer 的 "PP Upgrade" ——一条基于 Polygon CDK 构建的 zkEVM Layer 2 网络。
作为一个 zkEVM,X Layer 能够无缝兼容以太坊的智能合约和开发者工具。这意味着以太坊上庞大的 DeFi 应用可以几乎零成本迁移至 X Layer。此外,升级后的 TPS 达到 5,000,Gas 费用降至接近于零(<$0.01)。这为高频交易、GameFi 和支付应用扫清了技术障碍。
截至2025年底,X Layer累计独立地址数超过200万。其中,日活跃DAU地址在11月和12月保持在28万左右的高位,TVL维持在5b,这主要得益于年底的交易所营销活动及新的Meme币上线。
2025年新增合约部署量超过15,000个。
合约类型分布:
代币合约(ERC-20): 占比约60%。这反映了Meme币发行和项目方代币迁移的热潮。
NFT合约(ERC-721/1155): 占比约25%。主要集中在游戏道具和社区徽章类NFT。
DeFi合约: 占比约15%。虽然数量不多,但这是承载TVL的核心。
4.2 OKB 作为原生 Gas 的经济学
在 X Layer 网络中,OKB 是唯一的原生 Gas 代币 。这意味着链上的每一次转账、每一次 DEX 交易、每一次 NFT 铸造,都需要消耗 OKB。
平均单笔Gas费: 稳定在 $0.005 - $0.01 之间。
日均Gas消耗: 约为 $5,000 - $10,000。
尽管交易量巨大,但由于极低的费率结构,X Layer产生的链上收入却是少的可怜。
这种低收入状态是OKX的有意为之。X Layer现阶段的战略目标不是通过Gas费盈利,而是作为基础设施服务于OKX的整体生态。对于OKX而言,X Layer是一个"成本中心"转变为"生态护城河"的战略投资。
4.3 以OKB为原生配对资产的锁仓
如果说靠gas fee赚不了几个钱?那X Layer是图什么呢?
真正的价值在于 DeFi 锁仓TVL 和 流动性配对。
在 X Layer 的 DEX 中,OKB 是核心的交易对资产(如 OKB/USDT, OKB/ETH)。为了提供流动性,做市商和流动性提供者(LP)需要锁定大量的 OKB。
如果 X Layer 的 TVL 达到 50 亿美元,且其中 30% 是 OKB 形式的资产,那么将有价值 15 亿美元的 OKB 被锁定在智能合约中。按照120美元计算,那就是12.5m枚OKB被锁定在生态里,这可是近60%的总量。
这种由 DeFi 乐高积木、发射台搭建起来的锁仓效应,被动减少OKB的流通量才是 X Layer 对 OKB 估值最直接的贡献。至于2026年的锁仓效应的锚点,从OKX官网的推特信息来看,很可能押注在tokenized asset。
5. OKX Web3 Wallet 作为流量入口的基建价值
把“OK”从OKB拿出来是2025年老徐“万物上链”的大刀阔斧之举,这意味着OKB 的增长将不再锚定交易所交易量,这里取而代之的是锚定 OKX Web3 Wallet 的用户增长。
钱包是 Web3 时代的Super App,是流量的第一入口,而OKX Web3 Wallet在这方面的技术、品牌和市场地位的优势都是有目共睹的。
5.1 钱包赛道的格局与 OKX 的优势
在 2024-2025 年,OKX Web3 Wallet 展现出了惊人的增长爆发力。数据显示,OKX App 在 2024 年的下载量达到 1750 万次,同比增长 182%,其中 Web3 钱包功能的活跃用户数占据了重要比例。
与 MetaMask 、Rabby与 Phantom 相比,OKX 钱包的优势在于“CEX + DEX”的一体化体验以及对异构链(如 Bitcoin Ordinals/Runes)的早期全面支持。
5.2 钱包的网络效应价值
钱包是公链的入口,而非交易所。钱包用户是高频的(资产管理、DApp 交互、支付),且具有较高的迁移成本(私钥管理、资产习惯)。
因此,一个活跃的钱包用户对一个区块链的网络价值的贡献要远高于一个交易所用户。
OKB 与钱包的绑定机制:
Gas 费的默认载体: OKX 钱包深度集成了 X Layer。为了实现最佳的跨链体验和低费率,钱包引导用户使用 X Layer 作为主要的资产结算层。这使得 OKB 成为数千万钱包用户的“必备资产”。
支付与x402支付集成:Pay是OKX的主打方向之一,除了稳定币转账免手续费外,OKX Wallet 已原生集成 x402。当 AI Agent 遇到付费墙(例如 API 调用)时,OKX Wallet 基础设施可以即时签署并结算微支付。为了做好与OKX 钱包的交互,这些AI Agent将需要配置OKB。
多链聚合的过路费: 虽然钱包本身宣称去中心化,但 OKX 通过 X Layer 提供的跨链桥、DEX 聚合器等服务,实际上是在赚取“过路费”,间接赋能了OKB。
身份与权益凭证: 随着 Web3 社交的发展,OKB 持仓量可能成为链上身份(DID)的重要权重,决定用户在钱包生态中的权益等级(如免 Gas 额度、优先体验权等)。
5.3 估值逻辑的迁移:从 P/E 到 P/S 和 P/U
旧模型(交易所): 关注 P/E(市盈率),即币价 / 交易所利润回购额。
新模型(钱包基建): 关注 P/S(市销率)和 P/U(单用户市值)。
P/S: 市值 / 链上协议收入(X Layer 收入 + 聚合器手续费)。
P/U: 市值 / 月活跃钱包用户数(MAU)+ AI Agent。
参考 Trust Wallet Token (TWT) 的估值逻辑,市场愿意给予交易所孵化的钱包类项目更高的估值溢价,因为它们占据了 Web3入口 + 交易所联动。OKB 作为“拥有交易所流动性支持的 TWT”,其 P/U 倍数理应更高。如果 OKX 钱包能维持当前的增长速度,OKB 的市值将随着 MAU 的增长而呈现非线性的上升。
6. 小结
有人说,把“OK”从OKB中抽离是OKX的IPO之路的必经之路,原因无他:合规,毕竟你无法很好地向SEC交代,为什么OKB的非股权可以获得OKX的福利?遂走出了一条,交易所股权是交易所的,OKB是公链的代币。
当然这不能认为是OKB离开了交易所就走不出自己的道路?不,OKB把中心放在了链上、押注在年轻人。
这里面有一个很重要的前提,那就是DEX的成长趋势 —— DEX 交易量的占比逐年提升,此消彼长,中心化交易所的交易量增长可能趋缓。链上交互(Swap, NFT, DeFi)正处于爆发期。OKX Wallet 正是这一趋势的捕获者。OKB 通过 X Layer 成为这一趋势的底层计价单位。
对于新一代 Web3 用户,他们首先接触的是 OKX Wallet(作为入口),其次才是 OKX 交易所。OKB 作为钱包内的“原生资产”,其品牌认知将与钱包深度绑定。
此外,交易所的利润回购是间接的、滞后的、是不透明的;而钱包用户使用 X Layer 消耗 OKB ,锁仓OKB 是直接的、实时的、透明的。这才是去中心化的意义。
如果一个去中心化代币的经济系统严重依赖一个中心化的机制,这不是很搞笑吗?
利益相关:作者持有 $okb
后记
问,OKB是个啥?
A.它拥有比特币稀缺性的叙事
B. X Layer公链的生态效用
C. OKX Wallet的用户和WEB 3入口效应
D. 中心化交易所的高效现金流回馈
还是 E. 以上皆是
高端的绊脚石,往往以垫脚石的姿态出现——有人说这是时代的馈赠,但殊不知代价早已刻在喧嚣背后与那空无一人的海市蜃楼里。2025年加密行业的一幕幕是如何被项目方、VC与撸毛党“合谋”缔造的海市蜃楼带偏。
大约是在2020年的那个冬天,项目方的目标从“创造价值、服务用户”异化为“上所和服务好工作室”。这一现象背后的核心驱动力在于交易所对数据的刚性需求与早期项目冷启动的矛盾。由于缺乏真实的初始用户和数据,但是交易所方面又需要这方面的数据:项目方被迫与工作室“共谋”、通过刷量来制造虚假繁荣,满足市场的期待。
这种模式导致项目方直接“面向交易所创业”(To Exchange)和“面向空投猎人创业”(To Airdrop Hunter)。在此背景下,行业出现“劣币驱逐良币”的现象,即虚假的、以套利为目的的交互行为(劣币)挤占了网络资源,通过稀释奖励和推高使用成本,驱逐了真实的、以效用为导向的用户(良币)。
最初是作为营销活动以吸引新用户的“空投”机制,其初衷已完全失效,转而成为喂养工作室和机器人的输血机制。项目方和交易所沉醉于这种由脚本堆砌的数据表象中,不仅导致了资源的巨大浪费,更在根本上误导了行业的发展方向。
本文旨在讨论这一现象的根源、机制及其对行业未来的影响。我们将探讨以Binance、OKX 为代表的一线交易所如何通过其上市标准无意中成为了这一扭曲激励机制的“指挥棒”;分析风险投资机构如何通过“高FDV、低流通”的代币经济学设计,与“撸毛工作室”形成了一种隐秘的共生关系,共同完成这场虚假繁荣的大戏。
一、 “虚假”经济的激励结构:从价值创造到只为上市的异化
撸毛工作室的泛滥并非偶然的混乱,而是对当前加密货币市场既定激励结构的理性经济响应。要理解为何项目方会甚至“默许”工作室的存在,必须首先剖析掌握行业生杀大权的“守门人”——CEX、VC和KOL ——所设定的生存法则。
1.1 交易所的看门人效应:数据即入场券
在当前的代币经济模型中,对于绝大多数基础设施和中间件协议而言,在一线交易所(如 Binance, OKX, Coinbase)完成“大满贯”上市是项目成功的定义。这不仅是早期投资者退出的必要流动性事件,也是项目获得主流市场认可的标志。然而,交易所的上市标准在客观上催生了对虚假数据的需求。
交易所对上市申请者的审查依赖于量化指标。Binance 作为市场份额最大的交易所,其上市标准虽然公开强调“强大的社区支持”和“可持续的商业模式” ,但在实际操作种,交易量、每日活跃地址数、链上交易笔数以及TVL往往被赋予较高的权重 。OKX 同样明确指出,除了技术层面,他们极度关注“采用率指标”和“市场竞争地位” 。
这种机制创造了一个典型的“冷启动悖论”:一个新的 Layer 2 或 DeFi 协议需要真实用户来获得上市资格,但在没有上市带来的流动性和代币激励预期之前,很难吸引到真实用户。撸毛工作室恰好填补了这一真空,他们提供了一种“增长即服务”的解决方案。通过自动化脚本,工作室能够在短时间内制造出数以十万计的日活地址和数百万笔交易,绘制出一条完美的增长曲线,从而满足交易所尽职调查团队的数据要求 。
这种压力还体现在所谓的“上市费”传闻中。虽然头部交易所如 Binance 经常否认收取高额上市费,并强调费用的透明性 ,但实际上,项目方往往需要承诺一定的交易量流动性或提供大量的代币作为营销预算。如果项目本身没有足够的自然流量,就必须依赖做市商和工作室来维持这种虚假的繁荣,以避免被交易所下架或列入观察名单。
1.2 VC 的压力锅:虚荣指标与退出流动性
VC在这一生态系统中扮演了推波助澜的角色。在过去的周期中,数十亿美元的资金涌入了基础设施赛道。VC 的商业模式决定了他们必须寻求退出路径。一个加密项目的标准生命周期包括种子轮、私募轮,最终是TGE和上市。
在 TGE 阶段,项目的估值与市场热度、讨论度高度相关。由于加密行业缺乏传统的P/E 或现金流折现模型,估值往往依赖于代理指标:
活跃地址数被直接解读为“用户数”。
交易笔数被解读为“对区块空间的需求”、“用户活跃度”
TVL 被解读为“受信任的资本规模”、“冷启动资金”
受到行业的清洗和之前的暴富神话影响,加密行业吸引了许多注意力短暂的投机者,他们优先考虑这些“土壤指标”而非实质的价值 。VC 深知他们是在与散户争夺有限的流动性,因此会施压其投资组合公司在 TGE 前最大化这些数据 。
这就产生了一个严重的道德风险:VC 有动力对 Sybil活动视而不见,甚至在幕后推动,因为正是这些工作室贡献的数据支撑了他们的高估值退出。所以大家会看到某些TGE项目的twitter账户有近百万的followers(一姐的x follower还不到八十万,你有一百万?!),交互地址数近亿,交易笔数达到数十亿等等。
虽然总注册用户数或原始交易量在表面上看起来令人信服,但它们往往与业务的长期成功缺乏相关性 。然而,在一级市场的谈判桌上,这些指标就是标准条件,是一个准入门槛。一个拥有 50 万“活跃地址”(即使 99% 是机器人)的项目,其估值往往远高于一个拥有 500 名真实高净值用户的项目。
1.3 营销活动的异化:从获客到喂养机器人
空投(Airdrop)最初的目的被设计为一种去中心化的营销手段,旨在将代币分发给真实的使用者,从而启动网络效应 。然而,在当前的激励结构下,空投的性质已经发生了根本性的质变。
项目方发现,与其花费预算去教育市场、寻找真实用户(这是一个缓慢且昂贵的过程),不如通过暗示空投预期来吸引工作室。这种“积分制”或“任务制”的营销活动,本质上是一种购买数据的交易(也有人说这是一种远期的打折买币行为)。项目方支付(或承诺支付)代币,工作室交付链上数据、gas fee和交易手续费。这种交易在短期内对双方都是有利的:项目方获得了可以向交易所和 VC 展示的漂亮数据,工作室获得了预期的代币回报。
但是,这种共谋的受害者是整个行业的产品文化和真实用户。因为工作室只需要满足最低的交互门槛(例如:每周交互一次,金额大于 10 美元),项目方的产品迭代也开始围绕这些机械人、脚本交互逻辑进行优化,而非优化真实的用户体验。这导致了大量除了刷量之外毫无用途的“僵尸协议”的诞生 —— 因为这里面的功能都是为了机器人而设计的。come on,没有人会为了swap一笔10美金的token,大老远从chain a跨链到chain b来的,好伐?
二、撸毛工作室的工业化运作机制(供给侧分析)
“撸毛工作室”这一称呼带有某种草根色彩,甚至还包含了一些网络戏称,是社区对自己的自嘲,但在 2024-2025 年的语境下,它指的是一个高度专业化、资本化、甚至具备专业软件开发能力的高技术产业。这些实体以软件公司的效率运作,利用复杂的工具、精细的算法和基础设施来最大化对奖励机制的探索。
2.1 工业级的基础设施与自动化
参与 Sybil 攻击的门槛已被大幅降低,这主要归功于专业工具的普及。诸如 AdsPower 和 Multilogin 等指纹浏览器工具,允许操作者在一台电脑上管理数千个独立的浏览器环境 。每一个环境都拥有独立的数字指纹(User Agent, Canvas Hash, WebGL 数据等)和独立的代理 IP 地址。这使得基于传统 Web2 技术的反作弊手段(如检测同一设备登录)完全失效。
一个典型的工作室运作流程包含以下几个高度工业化的环节:
身份伪装与隔离: 使用指纹浏览器隔离数千个钱包的本地存储和 Cookie,确保它们在前端看起来像来自世界各地毫无关联的独立用户 。
批量钱包生成与管理: 利用分层确定性(HD)钱包技术批量生成地址。为了规避链上聚类分析,工作室会使用支持子账户的CEX进行资金分发。由于 CEX 的热钱包地址是通用的,这就切断了链上资金来源的关联性,打破了“女巫猎人”常用的资金追踪图谱 。(进阶版本的还会错开转账时间、转账金额等等)
脚本化交互执行: 编写 Python 或 JavaScript 脚本,结合 Selenium 或 Puppeteer 等自动化测试框架,全天候执行链上交互。这些脚本不仅能自动完成 Swap、Bridge、Lending等操作,甚至引入了随机模块,模拟人类的操作间隔和金额波动,以欺骗行为分析算法 。
KYC 供应链: 对于那些试图通过强制 KYC(如 CoinList 公募或某些项目的验证)来阻挡工作室的项目,地下市场已经形成了成熟的 KYC 资料产业链。工作室可以以极低的成本从发展中国家批量购买真实的身份信息和生物识别数据,甚至通过 AI 技术通过活体检测,彻底击穿Proof of Personhood 的防线 。
2.2 “任务平台”:工业化刷量的培训基地与合谋者
本周期的另一个关键发展是 除了Galxe, Layer3, Zealy, Kaito 等 Web3 任务平台之外,正规军的钱包、项目方,比如 Binance alpha、各种Perp Dex、各种新兴L1 也加入了这个行列。这些平台表面上是将自己定位为教育用户或建设社区的工具,通过发布“任务”(例如:“将 ETH 跨链到 Base”,“在 Uniswap 上进行一次兑换”)来奖励用户积分或 NFT 。
然而,这些平台成为撸毛工作室的“练兵场”和“任务清单”。
Layer3 实际上在运营一个“增长即服务”的市场。协议方支付费用给 Layer3 以换取流量,而 Layer3 将这些任务分发给用户 。对于工作室而言,Layer3 清晰地列出了项目方认可的交互路径。工作室只需要针对这些特定的路径编写脚本,就能以最低的成本获得“官方认证”的交互记录。
Kaito 则是另一个租赁声量(media buy)的服务市场。上面充斥着大量AI机器人的声音,间接促使Twitter上充斥着各种AI 评论和无效推文。
Galxe 允许项目方创建包含链上交互和社交媒体关注的任务。虽然 Galxe 提供了一些反女巫功能(如 Galxe Passport),但这些功能往往是收费的高级选项,许多项目方为了最大化参与人数的数据,故意不开启严格的过滤 。
更具讽刺意味的是,这些平台在无意中(或许是有意地)训练了机器人。通过将复杂的交互行为标准化为线性的“任务 A + 任务 B = 奖励”,它们创造了一种确定性的逻辑,这正是脚本最擅长处理的。结果是产生了一大批“雇佣兵用户”,他们机械地完成获得奖励所需的最低动作,一旦任务完成,便立即停止所有活动 。
2.3 撸毛的经济学账本:ROI 驱动的资本配置
撸毛工作室的本质是资本配置策略。在工作室的账本上,Gas fee、滑点损耗和资金占用成本被视为客户获取成本。他们计算的是投入产出比(ROI)。
如果在一个 50 个钱包的集群上花费 100 美元的 Gas 费,最终能获得价值 5,000 美元的空投代币,那么 ROI 高达 4,900%。这种暴利在历史上屡见不鲜:
Starknet 案例: 一个普通的 GitHub 开发者账号可以获得约 1,800 枚 STRK 代币。在代币发布初期,价格超过 2 美元,这意味着单个账号的收益超过 3,600 美元。如果一个工作室利用脚本批量注册并维护 100 个 GitHub 账号,其总收益将超过 36 万美元 。
Arbitrum 案例: Arbitrum 的空投分发了约 12.75% 的代币总量。即使是只有最低限度交互记录的钱包,也能收到价值数千美元的 ARB。这次巨大的流动性注入不仅验证了工作室模式的可行性,还为他们提供了充足的弹药(资本),用于在下一个周期(如 zkSync, LayerZero, Linea)发动更大规模的攻击 。
这种高额回报形成了一个正反馈循环:成功的空投为工作室提供了资金,使其能够开发更复杂的脚本、购买更昂贵的指纹浏览器和代理 IP,从而在下一个项目中占据更大的份额,进一步挤压真实用户的生存空间。
三、数据表象下的废墟:币发。人去。楼空。
工作室“胜利”的后果,赤裸裸地展现在主要协议在空投后的惨淡表现中。这揭示了一个清晰的模式:制造的增长 -> 空投快照 -> 留存崩溃。
3.1 Starknet:留存率的雪崩与极高的获客成本
Starknet 作为备受瞩目的 ZK-Rollup 网络,于 2024 年初实施了大规模的 STRK 代币空投。其分发标准相当广泛,旨在覆盖开发者、早期用户和以太坊质押者。
这一数据是惊人的。空投后的链上分析显示,在领取空投的用户中,仅有约 1.1% 的地址在随后保持了活跃状态 。这意味着 98.9% 的获利地址是雇佣兵性质的,他们在拿走奖励后立即停止了对生态系统的贡献。
Starknet 实际上花费了约 1 亿美元(按代币价值计算)来获取约 50 万用户。然而,考虑到 1.1% 的留存率,其单个留存用户的获取成本飙升至 $1,341 以上 。对于任何 Web3 协议或 Web2 公司而言,这是一个在经济上完全不可持续的灾难性数字。
这种抛压导致 STRK 代币价格在发布后暴跌 64%。虽然由于代币解锁计划,总市值看似有所增长,但代币本身的购买力已大幅缩水 。
Starknet 的案例提供了一个教科书般的反面教材:通过空投预期“购买”来的用户只是幻影。工作室提取了价值并转移到下一个战场,留给协议的只有膨胀的历史数据和空荡荡的区块空间。
3.2 zkSync Era:“时代”的终结与数据的断崖
zkSync Era 的轨迹与 Starknet 如出一辙。在空投快照之前,该网络的活跃地址数呈现指数级增长,甚至经常超过以太坊主网,被吹捧为 L2 的领头羊。
随着空投公告的发布和快照日期的确认,zkSync Era 上的网络活动立即崩溃。7 日平均活跃地址数从 2024 年 2 月底的峰值 455,000 跌至 6 月的 218,000,跌幅达到 52% 。日交易量从 175 万笔暴跌至 51.2 万笔 。值得注意的是,这种暴跌发生在代币分发之前。
Nansen 的数据显示,在收到空投的前 10,000 个钱包中,近 40% 的地址在 24 小时内抛售了其全部代币。只有约 25% 的接收者选择持有代币 。
这种在分发前就开始的活动量暴跌,证实了之前的繁荣完全是由外部激励驱动的。一旦“快照”被工作室认为已经完成,他们就立即停止脚本运行。数据下降只是表象,对项目方“生态繁荣”叙事的打脸才是真相。
3.3 LayerZero:自首机制引发的社区内战与信任危机
跨链互操作性协议 LayerZero 试图采取一种激进的手段来对抗工作室:推出“自首”机制。项目方提出一个交易:如果你承认自己是女巫,可以保留 15% 的空投份额;如果隐瞒并被查出,则一无所有 。
LayerZero 最终识别并标记了超过 80 万个地址为潜在的女巫攻击者 。这一策略在社区中引发了巨大的裂痕。批评者指出,LayerZero 将使用 Merkly 等“刷量工具”的用户直接定性为女巫是不公平的,因为 LayerZero 在此之前一直受益于这些用户产生的跨链费用和交易量数据 。
在上市后的一周内后仍面临 23% 的价格下跌。更严重的是,“女巫赏金猎人”计划导致社区成员互相举报,创造了一种极其恶毒的监视和对抗氛围,严重损害了项目的品牌声誉 。尽管这种“清洗”将代币重新分配给了所谓的“持久用户”,但$ZRO
四、数字资产领域劣币驱逐良币现象
在经济学中,当汇率固定时,劣币会驱逐良币。在加密用户获取的语境下,这一现象体现为:虚假用户驱逐真实用户。
4.1 驱逐机制的几种方式
奖励稀释: 空投通常是零和游戏。项目方拨出固定比例(如 10%)的代币给社区。如果一个工作室控制了 10,000 个钱包,他们就从奖池中切走了巨大的蛋糕,极大地稀释了只拥有一个钱包的真实用户的份额。当真实用户发现自己一年的正常使用只能换来微不足道的奖励时,他们参与生态的意愿就会趋近于零 。
网络拥堵与费用飙升: 工业化刷量消耗了宝贵的区块空间。在刷量高峰期(如 Linea Voyage 或 Arbitrum Odyssey 活动期间),Gas 费会飙升。真实用户由于无法承担高昂的交易成本,被迫迁移到其他链或停止使用。网络最终只剩下了机器人——因为机器人可以通过预期的高额空投回报来摊销高昂的 Gas 费,而真实用户的效用收益无法覆盖这一成本 。
复杂的机制: 有些TGE项目为了阻挡机器人,有意将交互任务设计的无比复杂,殊不知机制的复杂程度已经让自然人却步,只有不知疲倦的机器人才能完成。有意思的事,有些评论称2025年的Perp Dex大战已经演变成脚本大战。
4.2 “噪音基底”与信号丢失
工作室的泛滥提高了整个生态系统的Noise Floor。在 80%-90% 的流量都是无机的情况下,项目方根本无法判断真实的Product-Market Fit。
在这种高强度的数据污染、有毒交易中,传统的A/B 测试、用户反馈循环和功能采用率指标完全失效。最终,项目方开始根据脚本的偏好来优化 UI/UX(例如:减少点击次数以便于脚本运行,而不是为了人类的易用性)。
市场陷入了“Market for Lemons”困境。那些拒绝刷量、数据看似“冷清”的高质量项目被市场低估;而那些积极配合刷量、数据看似“火爆”的劣质项目则获得了资金和关注。最终,高质量项目被迫退出或同流合污,导致市场整体质量下降 。
4.3 项目方的“沉醉”与共谋
在大环境和交易所默许的影响下,一些项目方开始“沉醉”于数据表象。漂亮的数据是项目方能够向投资者和公众交差的唯一凭证。承认自己 90% 的用户是假的,将导致估值崩塌并可能不仅无法上所,还会面临投资人的诉讼。
因此,项目方陷入了一种“表演性无知”。他们会实施一些看起来很严格的反女巫措施(例如封禁一些低级脚本),但故意留下“后门”给高级工作室。Layer3 的联合创始人甚至公开承认,一些项目不希望进行严格的机器人过滤,因为他们正在优化那些能推动叙事和融资的规模指标 。
这种共谋完成了闭环——项目方需要假数据卖给 VC/交易所;工作室提供假数据卖给项目方;VC/交易所将包装好的项目卖给散户。
五、结语
目前的行业像是一个吸食了过多兴奋剂(虚假数据)的运动员,虽然短期内肌肉(TVL、用户数)膨胀,但内脏(真实收入、社区共识)已经衰竭。
原来是一个改变世界的赛博朋克之路,但加密生态系统硬生生退化为一个Performative Economy(表演性经济),在这里,项目方支付费用或者签订期权给工作室,以“生产”出满足交易所和 VC 任意设定标准的数据。
不是工作室做的不对、不好,毕竟都是商业行为,有需求就有供给,但是当整个市场都充斥着工作室、激励流量的痕迹之时,事情就变了。
这种“项目方-VC-交易所-工作室”的利益闭环,是一个典型的负和博弈。它通过消耗行业的信用储备来维持短期的账面繁荣。要打破这一恶性循环,行业必须经历一次痛苦的“去杠杆”过程。
对于项目方来说,对交易所上市资格的追逐取代了对产品市场契合度(PMF)的探索。项目被设计成是为了“被刷”,而不是“被使用”。此外,数百亿美元的代币激励——原本旨在启动真实的社区——却被专业的提取机器虹吸、套利,最终弃盘。
这不仅仅是劣币驱逐良币,更是虚假驱逐真实。除非行业能够从关注“活跃地址”和“交易笔数”等虚荣指标,转向吸引真实使用场景、创造真实的经济价值,否则我们只会在劣币驱逐良币的路上越走越远。
工作室赢得了空投的战役,但他们的胜利却可能导致加密行业输掉了mass adoption的战争。
或许,唯有当“使用产品”的收益大于“刷数据”的收益时,良币才能回归,加密行业才能真正从虚假繁荣的金融游戏的泥潭中走出,迈向技术落地的彼岸。
2026,愿我们在这个“数据为王”的时代,做一个笨拙的玩家
随着加密政策逐渐明朗,主流资金大举进入加密市场,作为行业领头羊币安及BNB的估值逻辑经历了结构性的转变。BNB 已不再仅仅是一个简单的交易所功能性代币,而是成熟为一种复杂的多维、复合资产,需要从建立一个多维度的估值框架来衡量。
本文提出了 “三相增长模型” 以评估捉其公允市场价值,该模型隔离并分析了三个独特但相互融合的经济引擎:交易所曲线(由隐性股息和结构性通缩驱动)、公链曲线(由链上商品需求和流动性、质押驱动),以及新兴的数字资产财库 (DAT) 曲线(由机构资本准入和套利驱动)。
本文不论多空,旨在讨论关于这种多维、复合加密货币的估值模型。
引言
1873年,马来半岛雪兰莪内战——巴生战争(Selangor Civil War)结束后的至暗时刻(现在的吉隆坡,当时还不是城市,而是一片泥泞的锡矿场)
那时候的巴生河谷区域,是一座真正的“死城”。经过多年的海山和义兴帮派血战,矿场被淹没,房屋被烧成灰烬,瘟疫横行。锡价暴跌,所有的商人都认为这里完了,纷纷卷铺盖逃回马六甲和新加坡。
此时的叶亚来也已经到了山穷水尽的地步。他的积蓄在战争中耗尽,手下的矿工因为没有饭吃正准备造反。
他的伙计都劝他:“走吧。这里已经没有希望了,留得青山在,不怕没柴烧。”
那个“踏马而来”的时刻:叶亚来没有走。
据史料记载,这位身材魁梧、性格刚烈的东南亚教父,骑着马巡视了一圈满目疮痍的废墟。他勒住缰绳,看着那些准备逃离的同乡,做出了一个违背商业逻辑的决定。
他对着手下吼道:“只要锡矿还在地底下,吉隆坡就死不了!现在走的,以后别想回来分一杯羹!”
这不仅是口号,更是一场豪赌。叶亚来骑着马,连夜赶往马六甲。他不是去逃难,而是去借钱。他以自己的人头和信誉做担保,向一位老友(有一说是英国商人,也有一说是马六甲的富商)借到了足以购买大米和工具的救命钱。他以一人之力,维持了整座城市的秩序,给矿工发米,修路,甚至为了还上英国人的“保护费”,不惜开设赌场和鸦片馆来抽取税收维持。
1879年,就在叶亚来几乎要撑不下去的时候,全球锡价突然暴涨。
甚至连上帝都好像站在了他这一边。由于他之前的坚持,吉隆坡的矿场是唯一随时准备好开工的。财富像洪水一样涌入,叶亚来瞬间成为了南洋最富有的人,吉隆坡也从此奠定了作为大都市的基础。
“冇得上唔去嘅天,冇得捱唔到嘅山。”
一、 宏观金融背景:2025 年的加密资产格局
2025 年的宏观经济环境是从投机狂热向机构整合的过渡。
1.1 后《GENIUS 法案》时代
2025 年的金融格局因 《GENIUS 法案》 的颁布而发生了根本性改变,该立法框架为数字资产和稳定币发行建立了明确的监管标准 。这种监管确定性成为了机构参与的催化剂,允许企业财库在拥有法律保障的前提下持有代币化资产。
法案提供的清晰度促进了并购活动的激增,从 2024 年的 13 亿美元增至 2025 年的 177 亿美元 。这种整合和合法化的环境为上市公司采取积极的数字资产财库策略铺平了道路,消除了对监管报复的恐惧。
1.2 币安的增长速度
2025 年的用户采用指标表明,加密资产的使用方式发生了结构性转变。Binance 的用户群扩大到超过 3 亿,支付层和财富管理产品的活动显著增加 。
币安在现货和合约的累计交易量,超过 64 万亿美元 的交易量。作为对比,这一数字超过了大多数主要国家的 GDP,突显了币安的主导流动性。
用户增长: 用户群突破 3 亿 注册账户。这一指标对估值的“网络效应”部分(梅特卡夫定律)至关重要,表明持有 BNB(用于费用折扣和访问权限)的效用价值随用户群呈二次方增长。
除了在交易方面取得不俗的成绩外,在其他方面也多面开花:
Binance Pay: 该垂直领域处理了 1210 亿美元的交易量,涉及 13.6 亿笔交易。与超过 2000 万商家的整合表明 BNB 正被用作交换媒介,而不仅仅是投机资产。这种“货币流通速度”支持了代币的货币溢价。
Binance Earn: 约 1490 万用户 使用了理财产品,产生了超过 12 亿美元 的奖励。这种资本锁定降低了有效流通速度,充当了一种软质押机制,从订单簿中移除了供应。
Web3 钱包: 拥有 1320 万用户 和 5467 亿美元 的交易量 ,Web3 钱包充当了中心化交易所和去中心化链 (BNB Chain) 之间的关键桥梁。这种整合减少了用户将流动性转移到链上的摩擦,从而支持 BNB Chain 的 TVL
这种高周转的资金流动和监管安全背景,为 BNB 的三条增长曲线奠定了肥沃的土壤。与由散户投机驱动的 2021 年牛市不同,2025 年的估值扩张由交易所业务扩张、链上链下资源有机整合和实体收益一同支撑起来。
二、第一增长曲线:交易所生态——影子收益与通缩 Alpha
第一条增长曲线是交易所曲线 (Exchange Curve)。该曲线将 BNB 估值为 Binance 生态系统的“伪股权”工具。虽然BNB不是股权,但它通过两种强大的机制捕获了平台的经济盈余:隐性股息(通过 Launchpool,HODLer airdrop等)和类股份通缩(通过 Auto-Burn)。
2.1 影子股息理论
在传统金融中,公司通过现金股息向股东分配利润。在加密经济中,监管限制通常阻止直接现金分配。Binance 通过创建“隐性股息”模型规避了这一点,即价值不是以现金形式转移给持有者,而是以新企业的股权(Launchpool 代币)形式转移。
这种机制起到了新项目的获客工具和 BNB 持有者的收益生成工具的作用。价值流向如下:
项目需求: 新项目渴望 Binance 的流动性和用户群。
项目上贡: 项目将其代币总供应量的一部分(通常为 2-7%)分配给 Launchpool。
分配: 此供应量按比例分配给质押 BNB 的用户。
已实现收益: BNB 持有者收到这些具有即时市场价值的代币,实际上实现了“股息”。
2.1.1 年收益率量化分析
这些股息的速度在 2024-2025 年期间急剧加速。2024 年,通过 Launchpool 分发的代币奖励总价值超过 17.5 亿美元,是 2023 年 3.7 亿美元的近4倍。
虽然2025年Lauchpool的上架率大幅减少,但是Launchpool 仍然是收益生成的重型武器。高知名度项目的启动仍然需要质押 BNB以获得相应的空投收益。
通常,85% 的 Launchpool 奖励分配给 BNB 质押者(相对于 FDUSD)。这迫使想要获得热门新代币敞口的用户购买/借贷BNB。
2025年开始大幅增加HODLer 空投的出镜率:“影子股息”
币安引入了“Hodler 空投”以奖励忠诚度。该机制向在 Simple Earn 产品中持有 BNB 的用户追溯分发代币。
用户通过使用 Simple Earn(活期或定期)的存款服务,币安进行快照。合作伙伴项目的代币被空投。
据统计,2025 年共 分发了57 次的Hodler 空投。
用户分析表明,持有 100 BNB在2025年产生了 $7,160 的累计收益。
收益率计算: 7,160 / (100 * 850) = ~8.4% 。(注:一些用户报告称收益超过10.29%)
你可以将这部分收益理解为“影子股息”。它不是以 BNB 支付,而是以外部资产(如 APRO, BANANA, LISTA 等)支付。然而,这是归属于该资产的直接现金流。“蓝筹”加密资产 10% 的收益率显著高于无风险利率 (4-5%) 或标准普尔 500 指数股息收益率 (~1.5%),证明了估值溢价的合理性。
2.2 自动销毁 (Auto-Burn):结构性通缩
交易所曲线的第二个组成部分是 BNB Auto Burn,分为交易所曲线季度Burn和BNBchain的real time Burn。这种burn机制更像是一个流通股的回购+焚烧的通缩机制,在执行上具有更高的透明度和不可篡改性。
2.2.1. 交易所曲线季度Burn
每季度币安根据交易表现和费用,销毁对应数量的BNB
2025 年销毁数据
2025 Q1 (第30次销毁):销毁了 1,580,000 BNB,价值约 11.15亿美元
2025 Q2 (第 31 次销毁): 销毁了 1,579,207 BNB,价值约 9.16 亿美元。
2025 Q3 (第 32 次销毁): 销毁了 1,595,599 BNB,价值约 10.24 亿美元。
2025 Q4 (第 33 次销毁): 销毁了 1,441,281 BNB,价值约 12.1 亿美元。
2025年全年销毁了6,196,087 BNB,价值约50亿美元,占流通量的4.2%。
有意思的是,2025 年 10 月执行,从流通中移除了 1,441,281.413 枚 BNB,当时的价值约为 12.08 亿美元。仅此单一burn就代表在一个季度内BNB减少了约 1% 的供应量。
2.2.2 BNB realtime Burn实时销毁 (BEP-95)
与公司董事会决定回购股票不同,BNB Auto-Burn (链上)是算法化的,由基于 BNB 价格 (P) 和 BSC 上生成的区块数量 的公式决定。
这套自动销毁机制是为了取代最初基于交易量的销毁,它创造了客观、可验证且可预测的供应收缩。2025 年使用的公式为:
B = N * K / P
其中:
B = 需销毁的 BNB 数量。
N = 本季度 BNB Smart Chain (BSC) 产生的总区块数。
P = BNB 对美元的平均价格。
K = 价格锚定常数(初始为 1000,通过 BEP 更新调整为 ~465。
当 BNB 价格 (P) 下跌时,分母减小,导致销毁量 (B) 增加。相反,如 2025 年末 BNB 价格升至 ~$850 时,销毁的代币原始数量减少,但销毁的价值保持高位。这保护了生态系统在牛市期间不过度销毁,同时在熊市期间加速通缩。
到 2025 年底,该机制累计额外移除了约 280,000 BNB。虽然与交易曲线的销毁相比规模较小,但它提供了持续的、交易性的通缩压力,且与网络使用率线性扩展。
该公式确保销毁在代币数量上是 反周期 的(价格低时销毁更多代币),但在美元价值上是 持续 的。
2.2.3 通缩造成的供应冲击
BNB 协议的最终目标是将总供应量减少到 1 亿枚代币。截至 2025 年 12 月,流通供应量约为 1.377 亿 BNB。
剩余需销毁: ~3770 万 BNB。
当前销毁速度: ~150 万 BNB / 季度。
预计时间表:
37.7 /1.5 = 25.1 季度,约等于6.25年
这将目标达成日期定在 2032 年年中左右。
对于 2025 年的投资者而言,持有 BNB 意味着拥有一块蛋糕,而这块蛋糕的总量在投资期限内保证会缩小约 27%。在金融建模术语中,这相当于一家公司注销了其 27% 的流通股。如果 BNB 的市值在未来 7 年内保持不变,仅由于供应减少,每枚代币的价格将在数学上升值约 37% 。这提供了独立于市场情绪的强大“通缩 Alpha”。
在传统的股权估值中,一家公司在一年内回购 40 亿美元的股票(约占市值的 3-4%)将被视为极其激进的看涨信号。对于 BNB,这是自动发生的。通缩压力作为一种恒定的向上力量作用于价格 (P),假设需求 (D) 保持不变或增长。
有分析师认为,销毁机制创造了一个“软底”。如果 BNB 价格大幅下跌,销毁公式规定销毁的 代币数量 将增加,从而加速通缩率并修正供需失衡,这个观点就见仁见智了。
三、第二增长曲线:BNB Chain 经济引擎
第二条增长曲线脱离了中心化交易所,专注于作为去中心化计算机资源的 BNB。在这种背景下,BNB 是为去中心化全球计算机提供动力所需的原材料 (Gas),大家可以想象成此时的BNB是大宗商品的逻辑。这条曲线由 BNB Chain 的技术性能、链上交易活跃度以及 DeFi 协议的“锁定”需求驱动。
(关于BNB Chain生态参见:https://x.com/agintender/status/1976134073522565579?s=20 )
3.1 整体市场环境
2025年是链上活动“分层固化”的一年:Solana 赢得了“赌场” (Meme/高频交易) 的胜利,BNB Chain 靠强大的散户基数和“零费率”策略稳住了基本盘,而 Base 则通过 Coinbase 的输血成为了增长最快的 L2。
用户规模 (DAU): BNB Chain 依靠存量散户和“零Gas”策略保持第一,Solana 紧随其后。
资金流转 (DEX Volume): Solana 凭借 Meme 和高频交易,在资金周转率上遥遥领先。
资产沉淀 (TVL): Ethereum 依然是巨鲸和机构存放“老钱”的地方,遥遥领先其他链。
3.2 技术架构与容量
到 2025 年,BNB Chain已演变为一个多层生态系统,包括 BNB Smart Chain (BSC)、opBNB (Layer 2) 和 BNB Greenfield (存储)(虽然后两者目前还没什么起色)。
BNB chain 网络每天处理 1200 万至 1700 万笔交易,吞吐量仅次于 Solana,且BNB Chain 是全球散户最密集的链,日活跃用户数超过200万。
2025年 BNB Chain 实施了极进的“Gas 减免”策略,甚至稳定币转账实现“0 gas”。这使得它在稳定币支付和小额高频转账上保持了绝对优势。有意思的是,BNB Chain全年处理了相当于意大利 GDP 总量的 DEX 交易额(约 2 万亿美元)
3.3 BEP-95:实时稀缺性
虽然 Auto-Burn(交易所曲线)是季度事件,但 BEP-95 机制是逐笔交易的实时销毁。BSC 上支付的每笔 Gas 费的一部分都会被永久销毁。(细节参加第二章)
销毁速度: 截至 2025 年12月,通过此机制已销毁约 279,736 BNB 。
这种机制使 BNB 在高使用率期间成为“超声波货币”。当网络活动激增时——例如 2025 年末的 Meme 币狂热期间——销毁率会加速。
随着“Yellow Season”和 BNB Chain 上 Meme 币交易的兴起。随着日活跃用户超过 237 万,DEX 交易量偶尔超过 Solana(达到每日 13 亿美元),Gas 销毁成为稀缺性的重要贡献者 。
3.3 DeFi 与流动性抵押衍生品 (LSD)
2025 年链上曲线最重要的发展是 流动性抵押衍生品 (LSD) 市场的爆发。历史上,BNB 持有者必须在质押(约 2-3% 收益率)或在 DeFi 中使用资本之间做出选择。
Lista DAO 和 slisBNB: Lista DAO 的出现改变了这种计算。到 2025 年末,Lista DAO 的总锁仓价值 (TVL) 超过 28.5 亿美元 。它引入了 slisBNB,这是一种流动性质押代币,允许用户在赚取质押奖励的 同时 将代币作为抵押品使用。
与 Launchpool/soft staking 集成: 2025 年的一项关键创新是将 DeFi 资产(如 slisBNB)整合到 Binance Launchpool 中。用户现在可以将 BNB 质押在 Lista DAO 中赚取链上收益,收到 slisBNB,然后将该 slisBNB 质押在 Binance Launchpool 中赚取空投。这种“双重收益 ”能增加了 BNB 的粘性。它消除了参与 DeFi 的机会成本,将更多供应锁定在智能合约中。
3.4 链上活力、资金流向与交易意愿
BNB Chain在2025年像是一个“先防守,后反击”的姿态。它在上半年成功守住了存量散户和跟随着市场流行的趋势,下半年找到了自己的节奏,用币安主站的资源逆势反打。25年的亮点就是通过 Binance alpha(让pancake swap)的爆发以及Aster 制造了巨大的交易声量,但生态创新略显疲态,更多是在复制(如复制 Meme 玩法)。
2025 年,BNB Chain 上的平均TVL 稳定在约650亿美元(峰值达到900亿) 。虽然低于以太坊的峰值,但资本的周转率、交易活跃度更高。这得益于Aster的“交易激励活动”、Binance alpha的“刷积分”活动和Four meme的meme rush活动,这三个组成部分让BNB chain在交易活跃度的竞争上,能与对手有个来回,甚至有过之无不及。
3.5 Binance Alpha 现象:Pancake的翻身之战
Binance Alpha 在 2025 年的表现可以用“嫔妃走进东宫”来形容。它成功打通了 CEX(中心化交易所)庞大的用户群与 DeFi(去中心化金融)的流动性,制造了巨大的“溢出效应”
它将数亿币安 App 用户通过“One-Click”无缝导流到链上。数据显示,其月活跃用户 (MAU) 曾突破 1亿,大量的 CEX 用户第一次通过 Alpha 界面完成了链上交互。2025年5月20日,Binance Alpha 创下了单日 20亿美元 的交易量纪录,这在非主板上市的“一级半市场”是惊人的数据。
Binance Alpha的爆发的背后还顺带把Pancake swap带上神坛,重回 DEX 交易量第一宝座(甚至在Q2一度超越 Uniswap)。据链上不完全统计,Binance 的“一键 DEX”入口为 PancakeSwap 贡献了约 12% 的新用户;且由于 Alpha 提供了 CEX 与 DEX 之间的零费率/低滑点套利通道,高达 18% 的 PancakeSwap 交易量来自与 Binance Alpha 相关的套利活动。
Binance Alpha 本质上是把币安巨大的流量(Users)和资金(Liquidity)“喂”给了 PancakeSwap。对于 PancakeSwap 而言,它不再仅仅是一个 DEX,而是变成了币安交易所的“链上延伸”和“新资产试炼场”。但是随着时间流失,市场流动性不再,工作室包圆,Binance Alpha的荣光已经逐步下滑了。
3.6 BNB Chain的 "Aster" 现象:大力出奇迹
Aster 是 2025 年最大的黑马,也是争议最大的协议之一。依靠极其激进的交易激励以及行业老大的喊单,Aster 的日交易量在某些日子甚至超过了 $200 亿,一度超越了行业老大 Hyperliquid,强行将 BNB Chain 拉回了 DeFi 舞台的中心。(但如果你看持仓量,Aster 可能只有对手的 ⅕)
(Aster的定位参见:https://x.com/agintender/status/1972549024856318180?s=20)
虽然数据惊人,但市场普遍认为其存在大量的 刷量和Wash Trading。这让 BNB Chain 的 Perp 数据看起来非常漂亮,但真实的用户粘性可能不如 Solana和Hyperliquid。
虽然被各种诟病“数据造假”,但 Aster 对 BNB Chain 来说是“一记强心针”。
2025 年 Solana 的土狗狂欢吸干了大部分活跃资金。BNB Chain 的现货(Alpha和PancakeSwap)虽然稳,但缺乏爆发力;加之Hyperliquid的虎视眈眈,Aster 提供了一个让资金“动起来”的理由——高收益 Farming。
管理者们其实都知道刷量交易的危害性,但是如果我们从全局来看:每一笔交易都需要消耗 BNB 作为 Gas,那么这一切其实就说得通了。Aster 在 2025 年贡献了 BNB Chain 链上 15%-20% 的 Gas 消耗,直接推动了 BNB 的通缩,支撑了 BNB 的币价。
在加密圈,TVL 和 Volume 本身就是广告。Aster 漂亮的交易数据让机构和散户觉得“BNB Chain 还能一战”,从而留住了部分存量资金不流向竞争对手。
不同于 Hyperliquid(用户在以此为生,建立真实的交易策略)或 Jupiter(散户在赌 Meme 的涨跌),Aster 的大部分交易量没有真实的对手盘需求。一旦代币价格下跌,套利空间消失(即返还价值 < 手续费),交易量会瞬间归零。为了维持高交易量,Aster 必须不断增发代币来奖励交易者,陷入了一个被动的时间换空间的螺旋循环。数据也显示在Aster的交易量、费用捕获能力正进入一个下行的趋势。
接下来可能就要看预测市场的接力。
四、第三增长曲线:数字资产财库 (DAT) 套利
第三条增长曲线是2025年的新产物:山寨币的数字资产财库 (Digital Asset Treasury, DAT)。这一现象代表了 BNB 作为企业储备资产的金融化,希望能复刻Bitcoin的“MicroStrategy 剧本”,不过有别于Bitcoin,BNB是一种生息资产。
4.1 DAT 论点:为什么上市公司购买 BNB
美国和国际市场的上市公司已开始采用 BNB 作为主要财库资产。其逻辑包含三方面:
抗通胀: BNB 具有结构性通缩特征(由于销毁)
收益生成: 与闲置的比特币不同,BNB 通过质押、HODLer airdrop和 Launchpool 产生约 2-5% 的原生收益。
币股套利: 公司的交易价格相对于其资产净值 (NAV) 可能存在溢价,允许它们筹集廉价资本购买更多 BNB。
4.2 CEA Industries (Nasdaq: BNC)
CEA Industries,前身为一家处在下市边缘的电子烟技术公司,成为“BNB 版的 MicroStrategy”。该公司明确宣称目标是收购 BNB 总供应量的 1%(约 130-140 万枚代币)
CEA 利用“按市价 (At-The-Market)”的模式发行股票融资,在股票溢价交易时出售股票。他们以平均 15.09 美元的价格出售了 856,275 股用以购买BNB 。截至 2025 年 11 月 18 日,CEA Industries 报告持有 515,054 枚 BNB,价值约为 4.81 亿美元 。
值得一提的是,该公司报告在数月内(8月至11月)实现了约 1.5% 的收益率,意味着年化收益率超过 5% 。这种收益率起了一个良好的示范作用——它覆盖了资本成本(如可转换票据的利息),这给其他财库公司打了个样。
该公司的成本基础约为 $851.29/BNB。到 2025 年末,随着 BNB 在此水平附近交易,投资组合处于盈亏平衡/盈利边缘。然而,因为巨大的持仓规模(占总供应量的 0.37%)意味着 CEA Industries 已有效地从市场中移除了大量现货流动性,进一步降低流动量。
目前CEA的NAV溢价率 (mNAV)在2.1x 左右,这意味着投资者愿意花 2.1美元 去购买该公司持有的 1美元 BNB 资产。有分析师认为这可能是因为这是机构在纳斯达克买入 BNB 的唯一通道所导致的。但本文认为主要还是BNB的杠杆话作用:在 2025 年 Q4 的 BNB 上涨行情中(BNB 突破 $1,200 历史新高),BNC 的股价涨幅通常是 BNB 现货涨幅的 1.5倍 - 2倍。但是当 BNB 回调 5% 时,BNC 往往会下跌 10%-15%。这是因为一旦市场情绪转冷,其高达 2倍的 NAV 溢价会迅速压缩(杀估值)。
4.3 Nano Labs (Nasdaq: NA)
Nano Labs,一家在纳斯达克上市的香港芯片设计公司,紧随其后。
4500 万美元 ATM: Nano Labs 达成协议,通过股权筹集 4500 万美元,专门用于资助其“BNB 和加密资产储备战略”。此外Nano Labs 将此财库与其业务运营整合,启动了“NBNB 计划”,在 BNB Chain 上构建现实世界资产 (RWA) 基础设施 还发行了5 亿美元可转换票据,以积极收购 BNB。该公司在 2025 年中期积累了约 128,000 枚 BNB 。
截至 2025 年底,其公开持仓价值约为 $1.12亿 - $1.6亿(含 BNB 和少量 BTC)。虽然距离 10亿美金还有差距,但对于一个市值仅几千万美元的小盘股来说,已经是“满仓梭哈”了。
仅结合 CEA 和 Nano Labs,2025 年就有超过 643,000 BNB 被锁定在企业财库中。这占流通供应量的近 0.5%。随着这一趋势的成熟,BNB 的“自由流通量”减少,增加了波动性以及需求激增时的价格上行压力。
4.4 溢价/折价套利循环
DAT 曲线的引擎是 NAV 溢价,即只要有交易溢价,该上市公司就可以不断融资购买该代币,进而推高该公司的交易溢价。 (参见:https://x.com/agintender/status/1963168013256942078?s=20)
如果 CEA Industries 的股票 ($BNC) 以 6 亿美元的市值交易,但其底层 BNB 价值 4.81 亿美元,则其交易溢价约为 25%。
公司可以以这个膨胀的估值发行新股。投资者购买股票以获得 BNB 敞口(可能因为授权限制无法直接持有代币)。公司使用现金购买更多 BNB。这种购买压力推高了 BNB 的价格。BNB 价格上涨增加了公司的 NAV。如果溢价保持,股价将进一步上涨。但问题是,在这个市场环境中,还有机构愿意为DAT买单吗?
其实还有第四增长曲线,但是目前还为时尚早。
题外话,刚宣布成为币安全球总部的阿布扎比是否能与币安这个行业巨轮长厢厮守?度过蜜月期后的恋人是否能修成正果?让我们拭目以待吧。
利益相关:作者持有 $BNB
后记
传统的加密货币估值模型 (MV=PQ) 无法捕捉 BNB 的复杂性。因此,建议采用分部加总 (SOTP) 模型来聚合三条曲线的价值。
BNB = V_Yield + V_Commodity + V_MonetaryPremium
组件A:V_Yield (交易所曲线)
我们可以将 BNB 的估值与其最接近的公开市场同行 Coinbase (COIN) 进行比较。
Coinbase 指标 (2025): Coinbase 的市盈率 (P/E) 约为 20.51,市销率 (P/S) 为 10.34。其 2024 年收入约为 62 亿美元。
关于Binance的指标,大家可以自己代入计算。
组件 B: V_Commodity (公链曲线)
这是源自 Gas 需求和 TVL 的价值。
BNB Chain 每日约 1700 万笔交易。如果我们使用与高速 L1 相当的“网络价值对交易 (NVT)”比率对网络进行估值,对比ETH和SOL。
组件 C: V_MonetaryPremium (DAT 曲线)
这是由机构囤积增加的投机溢价。
随着 DAT 锁定供应,可用 BNB 的边际价格上升。“浮筹” (Tradable Supply) 减少。
历史上,成为机构储备的资产(如黄金或比特币)相对于其工业用途,在流动性准入(壳价值)门上会有一定的溢价。
2025年,全球加密货币市场进入了一个前所未有的流动性收割攻防转换战。随着市场流动性枯竭,市场的获利空间已从早期的上币后出货模式转向上币前收割模式。在这一背景下,代币生成事件(TGE)不再仅仅是项目启动的里程碑,而是演变成了一场精心设计的“流动性捕获”博弈。
本文独家展示2025年项目方在TGE前后的镰刀刀法——“独孤九刀”,如何利用合约工具、积分机制、盘前市场、预测市场以及DEX 的集中流动性特性,对散户、做市商乃至交易所进行全方位的流动性收割。
看看在座的各位中了几刀?🤣
大背景:结构性估值缺陷的镰刀土壤:Low Float, High FDV
在2025年的市场逻辑中,“低流通量、高完全摊薄估值”的代币分发模型是所有招式的根源。这种
为什么会如此呢?因为TGE前的估值太高了,假设不压缩前期的释放量,根本撑不起这个估值。遂只能通过限制初始供应量来制造人工稀缺,从而在TGE初期推高代币价格,好让VC们的账面财富维持体面。
此外2025年的市场也把token当成是唯一的产品,迫使各路人马都费尽心机来拓展销路。(参考:https://x.com/agintender/status/1998024711146770855?s=20) 这种模式的转换也让项目方和操盘手的思维发生了变化,即初始流通的20% = 100%的盘,他们不把未解锁的80%当成权益,当真做到“只争朝夕”,先卖先跑。
在这个背景下,交易所为了维持体面、社区舆论、照顾自家利益且防止项目方乱“浇”朋友,只能一方面又要求项目方把自家token空投给交易所用户,又要一方面维持价格,所以只能进一步要求项目方压缩初始流通量,追加保证金和流动性资金。既要马儿跑得快,吃的少,又要马儿拖得多。这种模式对于融资额度不高的项目方的压力可想而知。
项目方其实也很无奈,毕竟他们也有成本,也需要向投资人交代,而且初始流通分到的币因为交易所的介入会更少,利益不足。为了收回成本或者符合交易所关于上合约、现货的要求,只能寻求外部做市商的协助,而这些做市商(aka 野庄)都是吃人不吐骨头的主。在2025年市场流动性枯竭,才衍生出许多“颇有创意”的镰刀刀法,大家都只能在狭缝中一点点地抠出一些汤肉。
他们本意也不是想使坏,而是他们只能使坏。
第一式 合约与现货联动:流动性挤压术+OTC
2025年,永续合约已成为加密市场的核心。Q2 2025数据显示,合约交易量已占总衍生品活动的59%,约为12万亿美元。项目方只能利用这一稍微有流动性的工具来获取收益,收回成本(通过控制现货价格来操纵合约市场的流动性)
1.1 资金费率收割术
操纵方一般通过控制大部分现货供应,在关键时刻拉升或砸盘现货价格。当现货价格被拉升时,合约市场的价格往往会随之变动,高杠杆的仓位将面临清算风险。此时,合约价格高于现货价格,导致资金费率变为正值,多头必须向空头支付费用。
(下架币叙事:https://x.com/agintender/status/1954160744678699396?s=20)
项目方或其关联实体往往扮演“空头”角色。通过维持现货价格在一个虚高水平,他们不仅能从多头手中获取高额的资金费率(通常每8小时结算一次),还能在拉升过程中吸引更多的散户入场,待流动性足够充裕时执行反向操作。
1.2 杠杆清算连环计
在流动性匮乏的市场中,大额订单的成交会产生显著的滑点。项目方利用这一特性,在合约持仓堆积到特定临界点时,突然在现货市场进行大额抛售。这种突发性的砸盘会触发合约多头的强制清算,清算单进一步抛售,形成多米诺骨牌效应。操纵方则在底部重新接回筹码,完成一轮“多空双杀”。
1.3 收割OTC买家
通过将低流通现货的控筹以及合约的操作,将价格在一段时间内稳定在一个区间后,向有意向的OTC买家展示这一“市场共识”数据,证明其OTC价格的合理性,从而以高于其成本价的价格向不知情的买家倾销代币。
第二式 盘前爆仓:未上线收割术
在2025年,收割行为甚至在代币正式上线交易所之前就已经开始。利用Aevo、Hyperliquid、Whales Market等开放盘前交易平台和Perp DEX,定制化一套针对高级玩家的收割战术。(参考:https://x.com/agintender/status/1960713257225785516?s=20 )
2.1 盘前合约的“插针”狩猎
许多成熟的交易者和空投猎人会利用盘前合约进行套保:如果预期获得1万个代币的空投,他们会做空等量的盘前合约以锁定美元价值。项目方敏锐地捕捉到了这一需求,并将其转化为收割机会。
流动性陷阱: 盘前交易市场的深度通常远低于正式市场。Hyperliquid等平台的订单薄在某些时刻极其稀薄 。
收割流程:
持仓侦查: 做市商或项目方通过链上数据和交易所API,监控盘前合约的空头持仓集中度。
定向爆破: 在TGE临近、空投预期最强烈的时刻(此时空头对冲需求最大),操盘手利用较小的资金量在盘前市场买入,瞬间将价格拉升50%甚至100%。
强制平仓: 由于盘前价格通常被用作标记价格,这种瞬间的拉升(插针)会触发空头仓位的强平机制。甚者还因为穿仓,让交易所的保险基金蒙受损失。
价格回归: 爆仓完成后,价格迅速回落至正常水平。通过这一操作,操纵方不仅打击了试图对冲的用户(迫使他们必须持有现货),还直接通过对手盘获利。
2.2 现货价格操纵以收割永续合约
在低流通量的背景下,现货价格极易被操纵,而现货价格往往是永续合约的指数价格来源。
市场操纵者只需在现货市场动用少量资金砸盘或拉盘,就能在体量大得多的合约市场引发连锁爆仓。例如,通过的现货对上制造10%的瞬间跌幅,可以触发合约市场的高杠杆多单清算 。
在2025年的多次市场崩盘中,Hyperliquid等平台出现了与宏观市场不符的定向爆仓,这被怀疑是特定做市商针对其自身平台用户仓位进行的“点对点”收割 。
第三式 IOU交付陷阱术
在Whales Market等IOU平台上,买卖双方需质押保证金以确保代币交付。其实这里存在一个基于“信息不对称”的致命陷阱。
卖家通常基于项目方公开的TGE时间表和解锁规则出售代币。然而,项目方可能在TGE前24小时突然更改规则,例如引入女巫筛查、强制锁仓期或分批领取机制。
这种突发的规则变更导致卖家无法按时提取代币并在平台上完成交付。根据Whales Market的智能合约规则,卖家将自动违约,其质押的全额保证金将被没收并赔偿给买家 。
掌握内幕消息的关联方可以在规则变更宣布前,并且大量充当OTC市场的买家。当规则变更导致大面积违约时,这些“买家”将无风险地赚取卖家被罚没的保证金。
另外一种做法,项目方为了提高“积分”的价值及其开盘市值,充当了积分的卖家,若开盘后发现其代币在二级市场的表现远超盘前IOU价格,则会选择战略性违约。
第四式 节点空间融资术
2024-2025年,节点销售已取代ICO成为主流。项目方以分销模式销售所谓的Actively Validated Service (AVS) 节点或轻节点,承诺未来可以通过运行这些节点获得代币收益。
4.1 软件许可的高溢价
本质上,散户购买的往往只是一个没有实际硬件支持的软件许可证。项目方通过这种方式在早期募集了数亿美元资金(如BlockDAG募集了1.98亿美元,Aethir通过节点销售筹集了超过1.46亿美元),而无需承担任何利息或股权稀释的法律责任。
4.2 阶梯定价与ROI衰减
节点销售普遍采用阶梯定价机制。价格随销量指数级上涨(例如Tier 1卖$300,Tier 50卖$5000)。这种设计制造了极端的抢购恐慌,诱导用户在不理性的高价位接盘。
所有层级的节点通常分享同样的代币排放池。这意味着,后期高价买入的用户,其回本周期是早期用户的数倍甚至数十倍。随着节点数量增加,单节点收益被稀释,叠加代币价格因高FDV而必然发生的下跌,后期参与者几乎注定无法回本,成为了早期参与者和项目方的“接盘侠”。
4.3 收益权的动态调整
一旦资金筹集完毕,项目方拥有对节点奖励规则的绝对解释权。他们可以随时以“系统升级”、“网络安全”或“通胀控制”为由降低节点的代币产出,或者通过增加总节点数量来稀释散户的预期收益。
4.4 流动性节点代币(LNT)的衍生品陷阱
为了解决节点NFT流动性差的问题,市场还贴心地推出了流动性节点代币(Liquid Node Tokens,如vATH)。
LNT允许用户提前变现未来的解锁代币,但这引入了杠杆风险。LNT的价格通常相对于原代币有大幅折价。当基础代币价格下跌时,LNT由于流动性池深度不足,往往跌幅更大(且Impermanent Loss极高)。这种衍生品实际上是让用户在毫无保障的情况下,对一个本就高度通胀的资产进行杠杆投机。
第五式 预测市场操纵术
Polymarket等预测市场在2025年已超越了预测市场的功能,成为项目方操纵市场预期和OTC定价的关键工具。
在代币正式交易前,OTC市场缺乏公允价格。机构投资者和OTC柜台利用Polymarket赔率来定价非流动性资产。
假设某VC希望以20亿美元的估值出售其锁仓代币。他们可以在Polymarket上开设或通过代理人参与一个赌局:“Token X的开盘FDV是否会高于20亿美元?”。
由于Polymarket相比于现货市场流动性极低,VC只需花费数十万美元买入“Yes”选项,就能将隐含概率推高至80%甚至90%。随后,VC向OTC买家展示这一“市场共识”数据,证明20亿美元估值的合理性,从而以高溢价向不知情的买家倾销代币。
又或者可以根据预测市场的热门选项,进行反向押注,实现最后的时刻的“反杀”。反正只要押注的金额足够多,收益足够丰厚,总能找到机会反杀。
第六式 DEX单边流动 “限价单”式抛售术
Uniswap V3引入的集中流动性本是为了提高效率,却成为了撤出流动性的隐蔽手段 ,经典案例包括了 $trump,$yezzy 以及各种pump系的meme。
项目方通过在特定价格区间添加单边代币流动性(例如,在当前价格上方10%处),构建了一个类似于限价卖单的结构。随着散户的买入推高价格进入该区间,合约会自动将项目方的代币兑换为USDC。一旦兑换完成,项目方立即撤出流动性,成功完成高位套现,而无需在交易记录中留下明显的卖单踪迹。
与传统的直接撤走流动性不同,这种方式通过AMM的逻辑,让散户主动用流动性更好的资产换走了项目方手中一文不值的代币。由于这一过程不直接体现在卖单上,属于“正常的流动性提供行为”,极具迷惑性。
第七式 积分制陷阱与空投反撸术
“积分制”是2025年Pre-TGE最普遍的用户获取手段,其实质是将用户的链上交互行为(提供流动性、交易量、产生Gas费)转化为一种没有法律约束力的“积分”(无实体权益的期权),从而实现劳动力的无偿榨取。
7.1 模糊性作为收割工具
与智能合约的“代码即法律”不同,积分系统通常运行在中心化的数据库上,规则不透明且可随意更改。
项目方通常拒绝在活动开始时公布明确的积分兑换比例。这赋予了他们事后调整的权力。如果参与人数过多,项目方可以单方面提高兑换门槛,或者稀释积分价值 。
在TGE前夕,项目方往往会推出“加速周”或“存款加成”,吸引大量雇佣兵资金入场。这些后期资金在短时间内获得海量积分,极大地稀释了早期长期支持者的份额。早期用户发现自己数月的劳动成果在最后几天被瞬间贬值 。又或者在赛季结束前夕,突然更改代币分配规则,让已经在船上的人们欲哭无泪。
7.2 “积分出售”与虚假估值
部分项目方在内部通过关联账户大量刷分,制造出项目参与度极高的假象,从而在下一轮融资中获得更高的估值。
同时,项目方有时会通过隐秘渠道将“积分”卖给特定的机构投资者或在第三方平台出售,提前将尚未生成的代币变现。(可以参见第四章的方法)
第八式 女巫检测没收术
打击女巫攻击本应是维护公平的手段,但在2025年,它异化为项目方最大化自身利益的工具。
这里面较为有意思的是LayerZero的“自首”规则,项目方允许“自首”且被认定为女巫的用户保留15%的空投份额,前提是放弃其余85%。这一机制的精妙之处在于,那被放弃的85%代币并非重新分配给合规用户,而是往往回流到了“社区金库”或“未来激励池”,实际上由团队重新掌控。这相当于对最活跃的用户群体征收了85%的巨额税收 。
还有一个是鼓励用户互相举报女巫行为,不仅制造了社区恐慌,还为项目方提供了大量免费的审查劳动力。更重要的是,通过扩大打击面(例如将同一交易所提币地址关联视为女巫),项目方可以“合法”地赖掉大量应付的空投奖励
第九式 ICO打新充值术
利用上所预期(尤其是在某宇宙所有盘前交易的)作为诱饵是2025年最为直接的收割手法。项目方往往在市场热度最高、各大交易所暗示即将上币时,开展最后一轮ICO、“充(塞)值(蛋)打新”活动 。
项目方首先高调宣布一个非常“实惠”的市值,以及募资额度,一般参与的条件会比较苛刻,比如做社区推广、完成KYC、做任务、发软文等等,第一轮募资额度一般在5分钟之内解决战斗。随后在市场的抱怨中,开启第二轮,这一轮才是真·社区轮。
随后在释放代币之时,会发生提现网络卡顿、前端页面无法打开、Dev睡过了等等“技术故障”,等到网络恢复,充值到账之时,流动性已经人去楼空。
2025年注定将在全球金融史中留下浓墨重彩的一笔,被称为加密资产行业的“主权融合元年”。如果说2024年是比特币ETF带来的“华尔街时刻”,那么2025年则标志着数字资产从单纯的金融投机工具,正式跃升为地缘政治的战略筹码和国家级储备资产。这一转变的核心推动力源自美国行政当局的剧烈转向——Trump政府上台后,通过建立“比特币战略储备”这一历史性举措,彻底改写了全球货币博弈的底层逻辑。
这一年,监管层面的分水岭事件频发:《GENIUS法案》的签署为稳定币赋予了合法的美元地位;Trump家族直接参与发行的World Liberty Financial (WLFI) 项目打破了政治与DeFi的界限;而Ross Ulbricht与CZ的特赦则标志着加密货币“草莽时代”的恩怨了结与新秩序的开启。
本文将盘点2025年加密行业里笔者个人认为,具有里程碑意义的10个事件。
这些事件构成了25年行业发展的“不可逆点”——即那些彻底改变了市场结构、监管环境或技术范式的决定性时刻。
1. 地缘政治的转向:美国比特币战略储备的建立
2025年最为宏大且深远的事件,毫无疑问是美国政府正式建立“比特币战略储备”(Strategic Bitcoin Reserve)。这一政策不仅仅是为了兑现Trump总统竞选时关于“让美国成为全球加密之都”的承诺,更从根本上扭转了此前数年美国对加密资产的压制性政策,将其提升至与黄金、石油同等重要的国家战略资源地位。
1.1 政策起源与执行机制
Trump总统在上任伊始便签署了行政命令,并在3月6日正式签署建立储备的指令。该指令的核心逻辑在于承认比特币在未来的全球金融体系中可能扮演“数字黄金”的角色。
具体执行层面,当局采取了“没收即储备”的策略 —— 停止拍卖此前司法扣押(如“Silk road”案、Bitfinex案)的约20万枚比特币,将其划转至新成立的“数字资产储备库”进行永久性持有。此外,行政命令还指示财政部和商务部制定“预算中性”的增持策略,这意味着美国政府实际上从最大的潜在卖家转变为了这一资产类别的长期持有者。
1.2 “Lummis计划”与立法博弈
参议员Cynthia Lummis重新提交了《比特币战略储备法案》,提议在五年内动用美联储盈余资金购买100万枚比特币(约占总供应量5%),并持仓至少20年。虽然有点异想天开,且在国会引发激烈辩论,但行政命令的先行落地至少开了一个好头。
1.3 州级层面的多米诺骨牌效应
联邦政府的态度转变引发了各州的“数字军备竞赛”。截至2025年12月,已有16个州对相关立法提上了议程或者进入讨论阶段。
德克萨斯州:率先通过审计长办公室进行了500万美元的“试探性”购买。
新罕布什尔州:通过HB 302法案,授权州财政部将储备资金投资于数字资产,标志着州政府理财观念的重大突破。
2. 监管的终局:GENIUS法案与稳定币的“美元化”,MiCA的到来
2025年7月18日签署生效的 GENIUS法案,是美元延伸的具像化法案。该法案标志着稳定币正式被纳入联邦银行监管体系,结束了“以USDT为首的wild wild west”时代。
2.1 结束监管真空
GENIUS法案基本上建立了联邦层面的统一监管框架:
100%储备金要求:强制发行商持有100%的“高质量流动资产”(现金、短期美债)作为储备,直接排除了商业票据,提升了信用质量。
算法稳定币的终结:实际上禁止了无法做到1:1实物抵押的算法稳定币发行。
2.2 银行体系的全面入场
法案允许银行及其子公司发行稳定币,引发了华尔街的入场热潮。
Visa的战略动作:Visa迅速宣布在美国推出基于Solana链的USDC结算服务,利用法案提供的法律确定性大规模整合稳定币结算。
JPMorgan的链上基金:推出了基于以太坊的代币化货币市场基金(MONY),作为银行探索合规稳定币发行的预演。
2.3 欧洲的MiCA终于到来
欧盟《加密资产市场监管条例》(MiCA)在 2025 年初全面落地,成为全球首个覆盖 27 国、具有统一标准的综合性监管框架 。它通过“通行证”制度消除了区域内的监管碎片化,迫使非合规稳定币退出欧洲市场,确立了全球合规运营的新基准
3. 总统的代币:TRUMP 与 World Liberty Financial (WLFI) 的崛起
1月17日,就在Trump宣誓就职美国总统的前三天,Trump发布了自己的 memecoin $TRUMP ,暂且不论Trump家族从中获得多少收益,但这一行为除了让原来就摇摇欲坠的solana meme流动性陷入困境之外,更直接点燃了“名人币”效应。在4月份的私人晚宴更是把这场闹剧推向巅峰。
这还没结束,World Liberty Financial (WLFI) 更是Trump家族的另一个大杀器。顶着“总统光环”,它不仅是一个DeFi协议,更成为了Trump政治品牌与加密资本深度绑定的象征。
由Trump家族主导,WLFI旨在“让金融民主化”,经过多轮融资,甚在上市之前还设置了对应的DAT,2025年9月1日,WLFI正式上市。
开盘时FDV一度飙升至300亿美元以上,但随后大幅回落。除了价格暴跌引发的民愤之外,项目引发了巨大的争议,特别是关于外国资本(如Justin Sun和 Aqua 1)可能通过购买代币进行变相政治献金的质疑。有人认为,WLFI的出现标志着加密货币的彻底去污名化,并让数百万MAGA支持者首次接触了DeFi钱包;也有人认为,这个做法让标榜去中心化的加密行业更加“中心化”,让整个市场随之倒退。
4. 机构爆发:Solana与XRP ETF的获批、山寨DAT的盛行
2025年是虽然山寨币表现“可圈可点,但却是山寨币 ETF全面开花的年份。随着SEC采取更务实的“通用上市标准”,Solana 和 Ripple 终于跨越了监管鸿沟。美国证券交易委员会(SEC)通过了新的标准上市规则,将加密 ETF 的审批窗口从原先的 240-270 天缩短至仅 75 天 。这一制度变革直接开启了“山寨币 ETF 时代”,Solana、XRP、Litecoin 等资产的现货 ETF 随后迅速获批,标志着加密资产完成了从单一品种向多元化投资组合的制度化跨越 。
4.1 Solana ETF:确立“第三极”
Solana ETF的申请在2025年下半年迎来曙光,市场预期其获批概率极高。这成为了SOL价格在2025年保持强势的核心驱动力,机构投资者开始将其视为除BTC和ETH之外的唯一“投资级”公链资产。
4.2 Ripple ETF:从“证券”到“商品”
随着Ripple与SEC诉讼的尘埃落定,XRP ETF的上市成为2025年最大的反转。REX-Osprey XRP ETF (XRPR) 于9月18日上市。这象征着监管机构对历史遗留问题的“大赦”,将XRP价格推高至2美元以上,并向市场释放了合规整改后可进入主流体系的信号。
4.3 山寨DATs的狂欢
Strategy在上半年的狂欢让市场看到了另一种可能,所以模仿者络绎不绝,从耳熟能详的ETH 、HYPE、 BNB 、AVAX到更小市值的山寨币,大家都恨不得赶上这趟车。只是大家的目的都不尽相同,有的是为了获得更大的资金流入盘,有的仅仅是为了起到市场宣传效果。在nav < 1的今天,不知道会不会引来自己的清算?但是这无疑进入了传统资本的雷达,也破天荒地打开了“币股联动”的常态化操作。
这让token及其延伸的defi、nft、ve、staking、buyback具有更多的可能性。
5. 基础设施的极速进化:Firedancer、Pectra和Fusaka升级
5.1 Solana Firedancer
2025年12月,由Jump Crypto开发的Firedancer验证客户端在Solana主网上线。这是首个由第三方用C++重写的验证节点软件,测试环境TPS突破100万。它为Solana带来了关键的客户端多样性,消除了单点故障风险,为Visa等巨头的入驻奠定了基础。
5.2 以太坊 Pectra和Fusaka升级
2025年5月执行的Pectra升级大幅提升了以太坊的可用性。
质押门槛优化:将验证者最大有效质押余额提升至2048 ETH,降低了大型机构的运营成本。
账户抽象:引入“可编程钱包”功能,允许普通账户具备智能合约功能,极大地降低了用户准入门槛。
2025年12月执行的Fusaka主要是“修复”L1与L2之间的价值捕获链条,说白了就是,L2要向L1朝贡。EIP-7918引入了一个“保底价格”机制——提价。它规定,Blob的基础费用不再允许无限制地跌至1 wei。相反,Blob的最低价格将与L1的执行层Gas价格挂钩。如能按照计划,这将能给ETH带来大量的收入。
6. 企业股权的成熟:Circle、Kraken 与 HashKey IPO
2025年,加密企业在资本市场的表现证明了行业的成熟,形成了美国、香港和韩国三极上市的格局。
6.1 Circle IPO:稳定币第一股
USDC发行商Circle于2025年6月5日在NYSE成功IPO,代码CRCL。募集资金超10亿美元,估值约80亿美元。其成功证明了华尔街认可“稳定币作为支付网络”的长期价值,是自Coinbase以来最重要的行业IPO。(本文跳过了Bullish)
6.2 Kraken:估值修复与转型
Kraken虽未在2025年完成IPO,但完成了8亿美元Pre-IPO融资,估值达200亿美元。在与SEC达成和解后,Kraken成功转型为全方位的机构经纪商,计划于2026年上市,挑战Coinbase的地位。
6.3 HashKey Group IPO:香港合规第一股
在东方,HashKey Group 于2025年12月17日正式在香港联合交易所(HKEX)主板挂牌上市。HashKey此次IPO募资约16.7亿港元(约2.15亿美元),市值达到约25亿美元。
里程碑意义:这是香港乃至亚洲首家上市的持牌加密资产交易所集团。HashKey的成功上市验证了香港“数字资产中心”政策的有效性,为亚洲加密企业在本地资本市场融资开辟了先河。
6.4 Bithumb寻求赴美IPO;Upbit全资被Naver收购
韩国加密市场也引来了自己的资本退出时刻,TOP2 交易所分分在今年对外宣布自己的上市计划。
7. 结算层的革命:Visa、USDC与RWA的爆发
2025年,RWA代币化和支付结算链上化进入大规模落地阶段。
7.1 Visa选择Solana
2025年12月,Visa宣布在美国正式推出基于Solana区块链的USDC结算服务。这一举措意味着Visa认可了高性能公链作为全球清算层的能力,将区块链纳入了全球核心支付网络。
7.2 代币化美债的规模化
BlackRock 等巨头推动的代币化美债(如BUIDL基金)在2025年爆发,并逐步成为为DeFi协议的抵押品。这打通了TradFi利率与DeFi市场,极大提高了资本效率。
8. 安全的警钟:Bybit 15亿美元黑客事件
2025年2月21日,Bybit交易所遭受了历史上金额最大的黑客攻击,损失高达15亿美元的ETH。
Lazarus Group 渗透了多签服务商Safe的一名开发人员电脑,植入恶意代码篡改了前端UI。Bybit团队在不知情的情况下签署了将资金转移给黑客的交易。
该事件震惊全行业,推动了从单一多签向MPC和硬件级策略引擎的转变,并成为美国推动GENIUS法案中反洗钱条款的重要催化剂。
这次的黑客事件也向行业展示了交易所“联盟”之间的隐形之手,台面上的竞争关系只是一次误会。
9. 市场周期的极端化:“10.11 事件”与杠杆大清洗
2025年的市场行情经历了从极度狂热到残酷出清的过山车,其中 “10.11 事件” 成为了年度行情的分水岭。
受Trump胜选效应和战略储备建立的推动,比特币在10月6日触及约12.6万美元的历史新高。然而,市场随后发生了剧烈反转。
10月11日成为了2025年二级市场上最可怕的一天。在这一天BTC和ETH回撤了10%,有些山寨币几乎跌到0,整体市场一片满江红,整个市场遭到血洗,Binance还为此进行了世上最大规模的赔付。
随着“聪明钱”的被埋、做市商“暴雷消息频传”、订单簿只有丁点儿买单,恐慌情绪迅速蔓延。随后几天内,全网爆发了总计约1500亿美元的连环爆仓,比特币价格快速回撤至8.5万美元区间。“10.11 事件”被视为2025年牛市下半场的“冷静期”起点,它清洗了过度依赖杠杆的投机资本,情况非常惨烈。
10. 世纪大赦:Ross Ulbricht 与 CZ 的回归
2025年,加密行业见证了两大标志性人物的命运转折,这被视为美国政府与加密原教旨主义及早期交易所时代达成某种“和解”的象征。
10.1 Ross Ulbricht 获特赦
2025年1月21日,Trump总统在就职次日便签署特赦令,宣布无条件释放“丝绸之路”创始人 Ross Ulbricht。Ross Ulbricht 因创建暗网市场Silk Road被判双重终身监禁,已服刑12年。在加密社区眼中,他被视为自由主义的殉道者。
这一特赦兑现了Trump的竞选承诺,被自由意志主义者和比特币早期采用者视为巨大的胜利,象征着政府不再将代码编写者视为“毒枭”,而是承认早期互联网探索者的历史局限性与贡献。
10.2 CZ 的解脱
2025年10月,CZ 也迎来了他的特赦时刻。CZ的回归(尽管可能不再担任CEO)和Ross的自由,标志着加密行业“草莽时代”的彻底翻篇。
这两起特赦不仅仅是个人命运的改变,更暗示了在新的地缘政治和资本格局下,曾经的“法外之徒”可以通过资本、舆论和政治的运作,重新被“主流”社会接纳。
结语:从投机到基石
回顾2025年,从Bitcoin成为(预备)国家储备,到HashKey与Circle的上市,再到Ross与CZ的特赦,所有事件都指向同一个方向:加密资产的全面体制化。
曾经的叛逆者被招安,曾经的边缘资产成为了国家财富。2025年不是周期的终点,而是“加密现实主义”的起点。在这个新时代,代码依然是法律,但法律也终于学会了如何与代码共存、甚至利用代码。
后记
如果有什么是让人决定兴奋的,那大概就是
11. 全球企业资产负债表“比特币化”趋势确立
到 2025 年底,超过 200 家上市公司和基金持有约 5.1% 的比特币总供应量 。除了 MicroStrategy(持有量超 67 万枚),包括多家金融科技公司在内的“数字资产财务(DAT)”公司累计吸引了 920 亿美元的资金流入 。比特币已从个别公司的孤注一掷,演变为企业抵御通胀、优化资本结构的标准化配置手段。
2025年对于Ethereum而言,无疑是充满矛盾与争议的一年。尽管有大V带货,各种DAT,各种技术升级,黑客宣传,但是二级市场的表现却不如人意:Ethereum陷入了一种“尴尬”的中间地带:在资产属性上,它似乎缺乏Bitcoin作为“数字黄金”那般纯粹的商品属性与避险共识;在技术性能与费用捕获上,它又面临着Solana、Hyperliquid等高性能链的激烈竞争,后者在吞吐量和费用捕获上似乎更符合投资者的青睐和估值模型。此外,2024年的Dencun升级并未重现Ethereum的昔日荣光,反而成为了吞噬叙事的梦魇。
这种“高不成低不就”的感知,引发了灵魂之问:Ethereum还有前景吗?它到底属于什么范畴?它是否具备清晰且可持续的商业模式?
Fusaka升级后,Ethereum能否为自己正名?
引言:两场相隔60年的“无墙”乌托邦实验
我相信很多人都不会想到向来以严刑峻法著称的新加坡其实在早年间也有自己的“乌托邦”美梦?其实,李光耀也曾幻想用“爱”来感化囚犯,但是现实给了他狠狠一耳光。
1950年代的新加坡是一个私会党(黑帮)横行的时代,据统计,当时候活跃的私会党团队达到300多个,且涉及人数多到了5万多人(占到当时居住人口的6%),基本渗透了新加坡的各行各业,不仅带来许多社会秩序的问题,也影响了当时的经济发展。时任新加坡“大管家”的人民行动党党魁李光耀决定采取雷霆手段,颁布了当时震惊司法的《刑事法临时条款》(又称55号法案)——这项方案基本上赋予警察对认为可能威胁社会安全的人士,可以在不过堂的情况下,对嫌疑人进行长期拘留。
这个方案的效果对于社会秩序的调整可谓是立竿见影,但这对于监狱管理来说就是一个噩梦了。由于在短时间内增加了n多嫌犯/犯人,当时候的樟宜监狱可谓是人满为患,几乎到了崩溃的边缘。
就在人权斗士与治安管理处争论不休之时,彼时的工人党领袖Devan Nair提出了一个“乌托邦监狱模式“,即一个监狱+社区+农场的混合模式,没有手铐脚镣、高墙、重兵把守,旨在让囚犯通过集体劳动、社区信任等模式洗心革面并融入社会。Nair认为高墙和威压只会激发人性之恶,给予信任和自由才能重塑人格。
这个看似疯狂的实验议案在激烈的辩论之后居然在1960年通过了,地点就定在新加坡本岛以南的安乐岛(Pulau Senang)这个是不到1平方公里的小岛,周围水势湍急防止犯人逃走。当时候安乐岛监狱长Daniel Dutton坚信人性本善,认为只要给予信任和有尊严的劳动,罪犯也能在“无墙监狱”中自我救赎,所以岛上没有围墙,没有铁丝网,甚至看守也不配枪。
彼时的安乐岛可谓是一片荒凉,但是随着第一批、第二批犯人辛勤的建设,安乐岛也开始初具规模,除了有食堂、宿舍、仓库之外,还通了自来水和电,从外人来看,这就是一个大型社区,而不是监狱。在安乐岛的每个人都需要干活,参与建设,包括狱警(Dutton自己也与犯人同吃同住),作息时间是早8到晚5,下午5点之后就是自由时间,并且还有双休。也正如Nair的假设,在这种社区环境下服役的犯人“出狱”之后的再犯率仅仅只有5%,这段“佳话”还引来了西方媒体的报道,甚至联合国考察团的参访,被誉为是“人类改造历史的奇迹”。
就当Dutton觉得一切向好时,殊不知安乐岛社区里的“贪心”和“不甘心”正悄悄作祟。有些囚犯抱怨工作太过辛苦?有些抱怨提前出狱的为什么不是自己?有些抱怨分工不均,自己总是做最累的活儿,但是获得的工分(credit)却少?这种情绪逐渐在囚犯之间展开。导火索是1963年7月的一次码头周末赶工事件,当时的数个木工因为是周末遂撂挑子不干,Dutton一怒之下将参与罢工的囚犯遣返回樟宜监狱。这一事件将不满的情绪推上顶峰。
1963年7月12日,原本宁静的安乐岛上升起了黑烟。囚犯们在早上循例获得生产工具(铁锹、砍刀、锄头)后向看守的狱警发动了无差别攻击。囚犯们手持锄头和巴冷刀发动了暴动,砍死了坚信他们会改邪归正的Dutton,烧毁了自己亲手搭建的房子、食堂等等,一起烧掉的还有他们回归社会的念想,还有新加坡政府对人性本善的执念。
这座被称为“安乐”的岛屿,原本是一场举世瞩目的社会学实验场。在这里,数百名从樟宜监狱转移来的最凶狠的私会党徒,被给予了前所未有的自由——然而,这一天,理想主义在烈火中化为灰烬。
2024年3月,Ethereum也启动了属于它的“安乐岛实验”——Dencun升级(EIP-4844)。
核心开发者们像当年的Dutton一样,拆除了L1与L2之间昂贵的“经济围墙”(Gas费)。他们怀揣着“以Rollup为中心”的宏大愿景,相信只要给L2(Layer 2)提供几乎免费的Blob数据空间,L2就会通过繁荣的生态反哺主网,构建一个互利共赢的乌托邦。
但历史总是押着相同的韵脚。就像安乐岛的囚犯没有选择感恩而是选择了暴乱,2025年的L2也没有选择反哺,而是对L1发动了一场无声的“经济掠夺”。
第一章 “尴尬”起源:2025年的身份迷失
1.1 既非黄金,亦非科技股的困境
在2025年的大部分时间里,Ethereum在资本市场的定位显得尤为模糊。投资者习惯于将加密资产归类为两个极端:一端是作为价值存储的“数字商品”(如BTC),另一端是具有高增长潜力、依靠用户流量变现的“科技股”(如Solana)。Ethereum曾经试图同时占据这两端——既是“Ultra Sound Money”,又是“世界计算机”。
然而,2025年的市场环境无情地剥离了这种双重叙事的红利。
作为商品的尴尬:尽管ETH在DeFi中扮演着核心抵押品的角色,但其供应量的动态变化(通胀与通缩的反复切换)以及Staking机制的存在,使其难以像 BTC那样被简单定义为“数字黄金”。 BTC的固定总量和能源锚定使其商品属性坚如磐石,而Ethereum的复杂性使其在保守型机构眼中显得面目模糊。
作为科技股的尴尬:若将其视为科技平台,其核心指标——营收——在2025年前三季度出现了灾难性的下滑。8月份的数据显示,尽管ETH价格一度逼近历史新高,但网络协议收入却同比暴跌75%,仅为3920万美元。对于习惯于通过市盈率或现金流折现模型估值的传统投资者而言,这简直是商业模式崩溃的信号。
1.2 竞争格局中的“夹心层”效应
在竞争维度上,Ethereum也遭受了双向挤压。
上方压力: BTCETF的持续流入和主权国家的战略储备叙事,进一步巩固了BTC作为宏观资产的地位。相比之下,EthereumETF虽然获批,但资金流入规模始终未能与BTC同日而语,反映出主流资本对其“数字石油”定位的认知滞后。
下方冲击:Solana凭借其单体架构带来的极致性能和低廉成本,在2025年几乎垄断了支付、DePIN、AI Agent、meme和高频消费级应用的增长。数据显示,Solana链上的稳定币流转速度和生态系统收入在某些月份甚至超过了Ethereum主网。同时Hyperliquid也凭借Perp dex龙头的地位吸引了众多巨鲸用户和交易员,HLP的费用捕获能力甚至都让ETH看不到其车尾灯。
这种“上不着天,下不着地”的状态,正是“尴尬”论调的温床。市场不禁白眼:如果价值存储不如 BTC,高性能应用不如Solana,费用捕获能力不如Hyperliquid,Ethereum的护城河究竟在哪里?
第二章 监管定调:数字大宗商品的法律重构
2.1 “Project Crypto”与监管哲学的转向
2025年11月12日,美国SEC主席Paul Atkins在费城联邦储备银行的演讲中,正式揭开了名为“Project Crypto”的监管重置计划。这一计划的核心目标是结束长达数年的“Regulation by Enforcement”,转向建立一个基于经济现实的清晰分类框架。
在此次讲话中,Atkins主席明确驳斥了“一旦是证券,永远是证券”的观点(就是打脸前任)。他引入了“代币分类法(Token Taxonomy)”,指出数字资产的属性是流动的、是会改变的。一个代币在初始发行阶段可能作为Investment Contract的一部分被出售,但这并不意味着该资产本身永远背负证券的枷锁。(注意:对于Ethereum而言,这个逻辑非常重要。)
SEC认为,当一个网络的去中心化程度达到一定阈值,以至于持有者不再依赖于某个中心化实体的“Essential Managerial Effort”来获取收益时,该资产便脱离了Howey Test的管辖范围。
Ethereum 拥有超过110万验证者、全球分布最广的节点网络,因此得证:ETH不属于证券范畴。
2.2 《数字资产市场清晰度法案》(CLARITY Act)
2025年7月,美国众议院通过了《数字资产市场清晰度法案》(CLARITY Act)。该法案在法律层面上完成了对Ethereum身份的“拨乱反正”。
管辖权划界:法案明确将“源自去中心化区块链协议”的资产——并在文中特指 BTC和ETH——划归商品期货交易委员会(CFTC)管辖。
数字大宗商品的定义:法案将数字大宗商品定义为“可以在人与人之间独占拥有和转移,而不必依赖中介机构,并记录在加密安全的公共分布式账本上的任何可替代数字资产”。
银行的角色:法案允许银行注册为“数字商品经纪商”,为客户提供ETH的托管和交易服务。这意味着,ETH在银行的资产负债表上,将不再被视为高风险的未定性资产,而是与黄金、外汇类似的商品资产。
2.3 质押(Staking)收益与商品属性的兼容性
根据传统的证券法:一个能产生利息的资产,还能叫“商品”吗?传统的商品如原油或小麦,持有本身不仅不产生收益,往往还需要支付仓储成本。Ethereum的质押机制使其更像是一种股权或债券。
2025年的监管框架解决了这一认知矛盾:
资产层(Asset Layer):ETH代币本身是商品。它是网络的Gas和安全保证金,具有实用价值和交换价值。
协议层(Protocol Layer):原生的协议级质押被视为一种“劳动”或“服务提供”。验证者通过提供计算资源和资本锁定来维护网络安全,其获得的奖励是对这种服务的报酬,而非被动投资收益。
服务层(Service Layer):只有当中心化机构(如交易所)提供托管式的质押服务,并承诺特定回报时,这种“服务”才构成投资合同。
这种二分法使得ETH得以保留其“生息”特性,同时享有“商品”的监管豁免权。机构投资者开始将ETH视为一种“Productive Commodity”——既具备商品的抗通胀属性,又具备类似债券的收益率。Fidelity 在其报告中指出,这种独特的属性组合使ETH成为了投资组合中不可或缺的“互联网债券”。
第三章 商业模式的崩塌与重建:从Dencun到Fusaka
解决了身份问题,接下来是更尖锐的经济问题:ETH赚钱吗?它的现金流从哪里来?到哪里去?
With all due respect ,2025年前三季度的收入断崖就是一次失败的技术扩容方案,是一次技术宅妄图用技术重塑商业环境和人性的幻想,而无奈的社区则是寄希望12月的Fusaka升级能改变眼下的窘境,但是还能够吗?
3.1 Dencun升级后的“收入悖论”
2024年3月的Dencun升级引入了EIP-4844(Blob交易),旨在通过提供廉价的数据存储空间来降低L2的交易成本。从技术上讲,这是一次巨大的成功——L2的Gas费从数美元降至几美分,极大地促进了L2生态的繁荣。然而,从经济模型上看,这是一次“灾难”。
Blob市场的定价机制最初完全基于供需。由于预留的Blob空间供给远大于L2早期的需求,Blob的Base Fee长期维持在1 wei(即0.000000001 Gwei)的极低水平。
这就导致了L2网络(如Base, Arbitrum)虽然向用户收取高额的gas费用,但向EthereumL1支付的“租金”却微乎其微。数据显示,Base在某些单日能产生数十万美元的收入,但仅向Ethereum支付几美元的费用。
由于L1执行层的交易大量迁移至L2,且L2并未通过Blob销毁足够的ETH,导致EIP-1559的销毁机制失效。2025年第三季度,Ethereum的供应量年化增长率回升至+0.22%,丧失了“通缩资产”的叙事。
这种“L2吃大肉,L1喝西北风”的局面,被社区形象地称为“寄生虫”效应,直接导致了外界对Ethereum商业模式可持续性的深度怀疑。
3.2 战略转折点:Fusaka升级(2025年12月3日)
幸好面对ETH商业模式的质疑,Ethereum“高冷”的开发者社区并未“坚持理想”、坐视不管。2025年12月3日各位盼星星盼月亮的Fusaka升级,它,终于来了。
此次升级的核心在于“修复”L1与L2之间的价值捕获链条,说白了就是,L2要向L1朝贡。
3.2.1 核心修复:EIP-7918(Blob基础费用与执行成本绑定)
Fusaka升级中最具商业意义的提案是EIP-7918。该提案彻底改变了Blob的定价逻辑。
EIP-7918引入了一个“保底价格”机制——提价。它规定,Blob的基础费用不再允许无限制地跌至1 wei。相反,Blob的最低价格将与L1的执行层Gas价格挂钩(具体为L1 Base Fee的1/15.258)。
这意味着,只要Ethereum主网依然繁忙(例如有打新、DeFi交易或NFT铸造),L1的Gas Price就会上涨,进而自动抬高L2购买Blob空间的“地板价”。L2无法再以近乎免费的价格使用Ethereum的安全性。
升级激活后,Blob的基础费用瞬间飙升了1500万倍(从1 wei跳升至0.01-0.5 Gwei区间。虽然对于L2用户而言,单笔交易成本依然低廉(约0.01 usd),但对于Ethereum协议而言,这意味着成千倍的收入增长。L2的繁荣是L1收入的直接驱动力。
3.2.2 供给侧扩容:PeerDAS(EIP-7594)
为了防止涨价扼杀L2的发展,Fusaka同步引入了PeerDAS(对等数据可用性采样)。
PeerDAS允许节点无需下载完整的数据块(Blob),只需随机采样一小部分数据碎片即可验证数据的可用性。这极大地降低了节点的带宽和存储压力(降低约85%)。
这一技术突破使得Ethereum能够大幅增加Blob的供应量。升级后,每个区块的目标Blob数量将分阶段从6个提升至14个甚至更多。
通过EIP-7918提高单价下限,同时通过PeerDAS增加销售总量,Ethereum成功构建了一个“量价齐升”的销售模式。
3.3 新商业模式的闭环
这就是Fusaka激活的后·Ethereum商业模式,基本可以概括为 “基于安全服务的B2B税收模型” :
上游(L2网络):Base, Optimism, Arbitrum等L2作为“分销商”,负责捕获终端用户,处理高频、低价值的交易。
核心产品(区块空间):EthereumL1出售两种核心商品:
高价值执行空间:用于L2的结算证明、复杂的DeFi原子交易。
大容量数据空间(Blob):用于L2存储交易历史数据。
通过EIP-7918,L2必须为这两种资源支付与其经济价值相匹配的“租金”。这些租金(ETH)绝大部分被销毁,转化为全体ETH持有者的价值提升;小部分支付给验证者,形成质押收益。
正向循环螺旋:
L2越繁荣 -> L2对Blob需求越大 -> 即使单价低,总量大且有保底 -> ETH销毁量增加 -> ETH通缩/稀缺 -> 网络安全性提升 -> 吸引更多高价值资产。
市场是否有人埋单?有,根据著名分析师Yi老师的估算,Fusaka升级后,2026年Ethereum的ETH销毁率有望提升8倍?!
第四章 估值体系:如何为“信任件”定价?
在明确了商业模式后,下一个问题:如何对这种新型资产进行估值?由于Ethereum兼具商品、资本资产和货币属性,单一的估值模型似乎无法表达”ETH的伟大“。对此,华尔街的精英们给出了他们的看法:
4.1 现金流折现(DCF)模型:科技股视角
尽管被定义为大宗商品,但ETH拥有清晰的现金流,这使得它能够套用传统的DCF模型。
在2025年Q1的研报中,21Shares基于Ethereum的交易费收入和销毁机制,采用了三阶段增长模型进行推演。即使在保守的折现率(15.96%)假设下,其计算出的ETH公允价值也达到了 $3,998 ;而在较为乐观的假设下(折现率11.02%),公允价值高达 $7,249。
Fusaka升级后的EIP-7918机制,为DCF模型中的“未来收入增长率”提供了坚实的支撑。市场分析认为这不再需要担心L2吸血导致收入归零,而是可以根据L2的预期增长规模,线性推导L1的保底收入。
4.2 货币溢价模型:大宗商品视角
除了现金流,Ethereum还享有一部分无法通过DCF捕捉的价值——货币溢价。这是作为结算货币和抵押品所带来的价值。
ETH是DeFi生态(TVL超过1000亿美元)的核心抵押品。无论是铸造稳定币(如DAI)、借贷还是衍生品交易,ETH都是最底层的信任锚。
NFT市场、L2的Gas费支付,均以ETH计价。
随着ETF的锁仓(截至2025年Q3已达276亿美元和企业财库的囤积(如Bitmine持有366万枚ETH,ETH的流动性供应日益紧缩。这种供需关系的紧张,赋予了它类似黄金的溢价。
4.3 “信任件(Trustware)”定价
Consensys在2025年的报告中提出了 “信任件(Trustware)” 的概念。
Ethereum销售的不是简单的计算能力(这是AWS做的),而是 “去中心化的、不可篡改的最终性(Finality)” 。
随着RWA上链,EthereumL1将从“处理交易”转向“保护资产”。其价值捕获将不再仅仅依赖于TPS,而是依赖于其所保护的资产规模。
如果Ethereum保护了全球10万亿美元的资产,哪怕它每年仅收取0.01%的安全税,其市值也必须足够庞大以抵御51%攻击。这种“安全预算”的逻辑,使得Ethereum的市值与其承载的经济体量呈正相关。
对于“信任件”的宣传来说,没有什么比黑客盗取资金后把盗来的资金换成ETH更有说服力,没有之一。
第五章 竞争格局:模块化护城河与RWA战场
5.1 Ethereum vs. Solana:批发与零售的分野
2025年的数据清晰地展示了公链市场的结构性分化:
Solana类似于Visa或纳斯达克,追求极致的TPS和低延迟,适合高频交易、支付和消费级应用(DePIN)。Ethereum则演变成了SWIFT或美联储结算系统(FedWire),它不追求快速处理每一笔买咖啡的交易,而是专注于处理L2网络提交的、包含成千上万笔交易的“结算包”。
这种分工是成熟市场的必然演进。高价值、低频的资产(如国债代币化、大额跨境结算)依然首选Ethereum,因为其安全性和去中心化程度更高;而低价值、高频的交易则流向Solana。
5.2 RWA的统治力
在RWA这一这一被视为未来万亿级市场的领域,Ethereum展现了极强的统治力。尽管Solana增长迅速,但在BlackRock的BUIDL基金、Franklin Templeton的链上基金等标杆项目中,Ethereum依然是首选底座。
机构的选择逻辑很清晰,对于数亿乃至数十亿美元的资产,安全性的优先级远高于速度。Ethereum经过十年验证且从未宕机的记录,构成了其最深的护城河。
Ethereum迷失了吗?在2025年完成了向数字经济“底层铸币税”模型的惊险一跃,只是不知道这次的信仰之跃,会不会落在干草垛?
利益相关:作者持有ETH。
在加密世界,真正决定胜负的从来不是代码,而是流动性、权力与监管之间的博弈。BUSD 的兴衰,并不是一枚稳定币的血泪史,而是一场关于交易所如何试图“统一天下”的金融战争。
当 BUSD 被推上历史舞台,它承载的不只是合规叙事,更是币安试图用高压手段重塑稳定币秩序的野心——通过强制汇率、合并交易对,把竞争对手的深度直接吞进自己的账本。
2022 年的“自动转换”,是一场教科书级别的闪击战;而 2023 年情人节的监管铁拳,则让这个看似无懈可击的帝国瞬间崩塌。双生的 BUSD、影子般的 Binance-Peg、监管边界的错位,共同构成了它的阿喀琉斯之踵。
但故事并未就此结束。
从 FDUSD 到 BFUSD,再到 United Stables($U),币安并未放弃稳定币,而是在失败中进化,从霸权式统一转向聚合式吞噬,甚至提前为 AI 经济铺路。
这是一篇关于稳定币的文章,更是一部交易所权力如何试图驯服市场、又被监管反噬的商战纪实。
第一章:热血与霸权——BUSD 的“大一统”往事
BUSD 的故事不仅仅是合规产品的兴衰,更是一段关于交易所如何试图通过行政手段统一市场流动性的“帝王术”。
1.1 识于微时:CZ 与 Richmond Teo 的饭局
2019年,稳定币市场是 Tether 的狂野西部。此时,Richmond Teo作为 Paxos 的联合创始人兼亚洲区 CEO,成为了连接纽约监管层与亚洲加密巨头的关键桥梁。
业内流传着一个一眼假但大家又愿意相信的坊间谣言:在 BUSD 发布前夕,Paxos 发布博文庆祝其合规地位后不久,Rich Teo 与 CZ 被目击在海外一家高端餐厅共进晚餐。那顿晚餐后,局势骤变:火币的 HUSD 逐渐失宠,Paxos 确立了作为 BUSD “全职托管人”的地位。CZ 将币安的流动性后背交给了 Teo,而 Teo 则用纽约州金融服务部(NYDFS)的“绿名单”牌照,为币安穿上了防弹衣。
1.2 热血时刻:2022年的“汇率统一闪击战”
BUSD 历史上最“热血”且充满争议的时刻发生在 2022 年 9 月。为了挑战 USDT 和 USDC 的统治地位,币安发动了一场令人瞠目结舌的“流动性统一”行动。
币安宣布,将现有用户余额和新充值的 USDC、USDP (Paxos Dollar) 和 TUSD (TrueUSD) 按照 1:1 的比例自动转换为 BUSD。
币安直接移除了 USDC、USDP 和 TUSD 的现货交易对。这意味着在币安这个全球最大的流动性池中,用户虽然可以充值 USDC,但在账面上只能看到和使用 BUSD。(但是提现的时候可以提出USDT,USDC)
这是一次赤裸裸的阳谋。通过强制合并流动性,BUSD 瞬间获得了原本属于竞争对手的交易深度。Circle (USDC 发行方) 的 CEO Jeremy Allaire 虽然在推特上表示这有助于增加美元流动性,但实际上 USDC 在币安生态中的品牌存在感被强行抹去,成为了 BUSD 的“燃料”。
这一激进策略效果显著。BUSD 的市值在 2022 年 11 月飙升至 230 亿美元的历史巅峰,一度占据了中心化交易所交易量的半壁江山。那是 BUSD 最辉煌的时刻,也是币安试图建立独立金融闭环的野心顶峰。
1.3 监管的“情人节屠杀”
然而,这种“大一统”的局面在 2023 年 2 月 13 日戛然而止。NYDFS 指出币安发行的“Binance-Peg BUSD”(为了在 BNB Chain 上使用而发行的影子版本)超出了 Paxos 的监管范畴,勒令停止铸造。 BUSD 的市值从巅峰的 230 亿归零,曾经通过“自动转换”建立的帝国在监管铁拳下轰然倒塌。
对于 Teo 来说,这无疑是一次重创。作为架构师,他亲眼看着自己与 CZ 共同抚养长大的“孩子”被强制安乐死。Paxos 被迫宣布断绝与币安的关系,Teo 也随之进入了长达一年多的低调期。
然而,故事并未结束。 Rich Teo 在特朗普家族加密项目 World Liberty Financial (WLFI) 中的高调复出,被视为他与 CZ 故事的延续。Teo 正在利用新的政治资本,构建一个新的合规稳定币(USD1),而 WLFI 深度依赖 BNB Chain 的流动性。这似乎是两位老友在监管夹缝中,通过一种更隐晦、更迂回的方式,延续着他们的“流动性盟约”。
第二章:阿喀琉斯之踵——“双生子”与监管的雷霆
2.1 致命的结构性缺陷:Binance-Peg BUSD
BUSD的辉煌背后,隐藏着一个最终导致其毁灭的结构性隐患。实际上,市场上流通的BUSD存在两种截然不同的形态:
Paxos发行的BUSD(ERC-20): 这是真正的“合规BUSD”,由Paxos在以太坊区块链上发行,受NYDFS直接监管,储备金严格存放于美国隔离账户中。
Binance-Peg BUSD(BEP-20等): 这是币安为了将其生态扩展到非以太坊链(如BNB Chain、Polygon、Avalanche)而创造的“包装代币”。
理论上,Binance-Peg BUSD的机制是:币安在以太坊上锁定1枚Paxos BUSD,然后在BNB Chain上铸造1枚Binance-Peg BUSD。然而,这种“桥接”机制完全依赖于币安的内部操作,而非Paxos的直接管理。NYDFS的监管权限和“绿名单”仅覆盖以太坊上的Paxos BUSD,而非Binance-Peg BUSD。
问题的爆发点在于储备金管理的脱节。彭博社等媒体的调查揭示,在2020年至2021年的某些时段,支撑Binance-Peg BUSD的钱包出现了严重的“抵押不足”现象,缺口一度高达10亿美元。虽然币安声称这只是“操作延迟”而非偿付能力问题,但这直接触犯了监管机构的底线:一个打着“NYDFS监管”旗号的稳定币,竟然衍生出了不受监管且储备金管理混乱的“影子版本”。
2.2 监管的铁锤:2023年的“情人节屠杀”
BUSD的命运在2023年2月13日戛然而止。在这一天,纽约州金融服务部(NYDFS)发布了一项行政命令,要求Paxos立即停止铸造新的BUSD代币。
监管机构的理由非常明确且致命:Paxos未能对其与币安的关系进行有效监督,特别是关于Binance-Peg BUSD的发行,使得合规的BUSD被用作了未经授权的衍生品的背书工具。NYDFS明确表示:“虽然我们授权了以太坊上的BUSD,但我们从未授权Binance-Peg BUSD。”
与此同时,美国证券交易委员会(SEC)向Paxos发出了 Wells Notice,指控BUSD属于“未注册证券”。这一指控的逻辑在于,BUSD不仅仅是一个支付工具,它是币安生态系统盈利机制的一部分(通过Earn理财等产品),因此可能构成投资合同。尽管SEC后来在2024年7月放弃了这一特定调查,但当时的双重打击已足以致命。
2.3 陨落与撤退
“停止铸造”意味着BUSD变成了一个只能赎回、不能增发的“僵尸代币”。对于一个旨在作为流动性媒介的资产来说,这是死刑判决。随着Paxos宣布终止与币安的合作关系,BUSD的市值开始了自由落体。在短短几天内,数亿美元的资金流出;一年内,市值缩水超过90%。
币安被迫进行了一场痛苦的撤退:
下架交易对: 逐步移除BUSD的现货和杠杆交易对。
停止作为保证金: 宣布BUSD不再作为合约交易的保证金资产。
强制转换: 敦促用户将BUSD转换为其他稳定币(如FDUSD)。
曾经那个“热血”的稳定币帝国,在监管的铁拳下轰然倒塌。币安失去了一张稳定币王牌,也被迫重新思考其稳定币战略。
第三章:真空期的过渡与FDUSD、BFUSD的出现
在BUSD倒下后的初期,币安面临着“自家稳定币”流失的不甘,凭什么要把这块收益交给其他人。为了填补这一空白,币安迅速扶持了First Digital USD (FDUSD)。这是一种由香港First Digital Labs发行的稳定币。
币安对FDUSD的支持几乎复制了当年扶持BUSD的策略:
推出FDUSD交易对的“零手续费”活动。
提供BUSD到FDUSD的1:1无损转换。
在Launchpool中加入FDUSD作为挖矿选项。
然而,FDUSD更像是一个战略缓冲。它虽然解决了合规地点的转移(从美国转移到香港),但它依然是一个传统的、中心化的、由第三方发行的稳定币。它没有解决核心问题:如果监管机构再次针对发行方,币安依然是被动的。 此外,在高达5%的美元利率环境下,FDUSD(以及USDT/USDC)的模式是发行方赚取所有利息,而用户一无所获。这在DeFi时代已显过时。
属于新稳定币的时代也已经过去了,FDUSD原来最大的使用场景是参与Launchpool,随着Launchpool活动的骤减,FDUSD的使用价值也不断缩减,再加上25年4月份Justin Sun爆出的丑闻,致使FDUSD的增长受到了挑战。
为了对抗竞争对手的“合约持仓收益”功能,BFUSD (Binance Futures USD) 应运而生。
币安反复强调 BFUSD 是一种“奖励型保证金资产”,而不是真·稳定币。
用户持有 BFUSD 可获得4-5% 的APY。收益来源于“Delta 对冲”策略
BFUSD 不能提现,只能在币安合约账户里当保证金。它是币安的“内循环”武器,确保用户即便在熊市,也不会将资金转出交易所,是一个披着”稳定币“外衣的资产升值理财产品。虽然BFUSD也取得了不俗的成绩(目前有18亿的发行量),但是币安也知道不能离开交易所的稳定币,只能是欢乐豆。
第四章:United Stables ($U) —— 带来的“惊喜”与新局
如果说 BUSD 是“排他”的霸权,BFUSD 是“对内”的防守,那么最新发布的 United Stables ($U) 则带来了完全不同的惊喜:“兼容”与“未来”。
4.1 不再“造轮子”,而是“吞噬轮子”
与 BUSD 时期试图消灭 USDC 不同,$U 采取了“元稳定币” (Meta-Stablecoin) 的策略。
$U 的背后是一个一篮子资产。根据 2025 年 12 月 18 日的发布信息,其储备金包括 USDT、USDC 和 USD1。
延续了BUSD的大一统策略,不管你是USDC,USDT,USD1还是美元,全都成为 $U 的底层资产,但是对外呈现时是U。通过将流动性割裂的 USDT 和 USDC 吸纳进 $U 的储备池,United Stables 试图在 BNB Chain 上通过算法“统一”这些资产,发行出流动性最好的 $U,类比的话可能更接近curveUSD。U是这些稳定币的统一称谓,但是在提现/赎回的时候用户可以选择其他稳定币。
这是一种更高维度的打击——既然我发行的美元你不敢用,那我就把你敢用的美元打包成我的代币。
4.2 惊喜二:草蛇灰线,特朗普概念币 USD1 入局
United Stables 的战略惊喜在还于将 USD1 纳入了储备资产。(这是特朗普家族加密项目 World Liberty Financial (WLFI) 发行的稳定币,而该项目的稳定币负责人正是 BUSD 的老架构师 Richmond Teo,不知道有没有这层关系的考量?)
毕竟USD1比起USDC,USDT的体量差了好n个身位,这种支持从外界看来更像是政治投名状。可以预见United Stables为 USD1 提供了巨大的使用场景(作为 $U 的底层),毕竟目前USD1的使用场景还是比较局限的。
4.3 惊喜三:为 AI 而生的货币 (The AI Economy)
United Stables 明确提出 $U 是“为 AI 经济设计的”。
正如United Stables 的推文
EIP-3009 (无 Gas 授权): 允许“无 Gas 转账”。这意味着未来的 AI 代理(Bots)在进行高频微支付时,不需要持有 BNB 或 ETH 作为手续费。这解决了机器间经济(M2M)最大的痛点。
x402 委托执行: 一种允许智能合约基于特定条件自动执行资金调拨的标准。这为未来的“自主对冲基金”或“供应链自动付款 AI”铺平了道路。
截止发稿:U已经有55m的流通量了,是厚积薄发?还是过眼云烟?
https://x.com/UTechStables/status/2001667382444482708?s=20
尾声:从“霸道”到“大同”走了多少路?
回顾从 BUSD 到 United Stables 的演变,我们看到了战略思维的惊人进化:
BUSD 时代(霸道): 利用交易所垄断地位,通过“自动转换”强行消灭对手,追求绝对的市场占有率。这种做法虽然“热血”,但也极易招致监管和竞争对手的联合反击。
United Stables 时代(大同): 吸取教训,改用“聚合“策略。承认 USDT/USDC 的地位,但通过 $U 将其作为底层资产,自己做上层的“超级应用”。
提前布局 AI 支付,跳出当前人类交易员的存量博弈,去抢占未来机器经济的增量市场。
$U 不仅仅是一个新的聚合稳定代币,也是BUSD在被监管打倒后,用更圆滑、更精妙、也更具技术前瞻性的手段,重新定义稳定币游戏规则的一次尝试。只能说风险与机遇并存,拭目以待吧!
你敢相信全世界穆斯林特许经营快餐店的巨头背后居然是一个华人老板?还是一个潮州人?这难道又是什么南洋华人制霸世界的戏码?这是一个卡Bug,卡得创始人都不自知,卡得莫名其妙的现实例子。
在那个夜里,随着以色列轰炸机的起飞,不知怎么的,炸鸡销售量蹭蹭蹭就地往上涨。
Marrybrown的成功并非源于食品口味的本土化,而是身份的转化 - 以JAKIM(马来西亚伊斯兰发展局)的Halal(清真)标准,将“食品安全”上升为“宗教合规”,并巧妙利用马来西亚作为现代穆斯林国家的身份红利,在2024-2025年的全球反西方品牌抵制潮中实现了市场份额的跃升 。
引子
如果你曾经在迪拜(Dubai)T1 机场转机,你的目光很可能会被一个红框白字的快餐招牌吸引——Marrybrown。
在满眼阿拉伯文和欧美大牌的免税区,它显得既熟悉又陌生。看着它那标准的西式快餐装潢,再看看柜台前排着长队的阿拉伯长袍男子和南亚劳工,你大概率会产生一种错觉:“这一定是一家中东本土崛起的清真快餐巨头,或者是某个未曾听闻的欧美老牌。”
然而,这是一个被精心设计的商业“障眼法”。
如果你深入这家企业的组织结构和股东名单,剥开它那层厚厚的“清真(Halal)”外衣,你会惊讶地发现,坐在幕后操盘整个中东炸鸡帝国的,不是石油大亨,也不是白袍长老,甚至都不是穆斯林,而是一对来自马来西亚柔佛州(Johor Bahru)的华裔夫妇——廖泳发(Lawrence Liew)和王绣乔(Nancy)。
这是一个关于“借假修真”和“宗教文化套利”的顶级商战故事。在肯德基和麦当劳用美元资本横扫全球的时候,一对华人夫妇,凭什么能把一只炸鸡卖进最保守的穆斯林世界,并在欧美巨头的眼皮底下,切走了最肥美的一块“清真蛋糕”?
第一章 Marrybrown的开始
Marrybrown(玛利朗)目前发展成为遍布 16 个国家、拥有超过 500 家分店的跨国企业集团。通过将椰浆饭(Nasi Lemak)和炸鸡等马来西亚国民美食整合进标准化的西方快餐运营模式中,打入了伊斯兰世界。但是它们的发迹则要从 1981 年新加坡旁的Jalan Wong Ah Fook的一家不起眼的店铺说起。
1980年代的银行业极其保守。当廖氏夫妇向金融机构申请商业贷款时,他们遭遇了普遍的怀疑和拒绝。信贷员将快餐业视为美国跨国公司的专属领域。一位银行家曾直言不讳地对王海玲说:“你今天开店,明天就会关门”("You can open a shop today and close tomorrow"。由于缺乏有形抵押品,加上被视为高风险的“本土”汉堡店,导致了信贷的全面封锁.
他们汇集了个人共同储蓄,并向亲戚和密友借款,艰难地凑齐了 RM120,000 的种子资金 。虽然这笔钱对当时的个人来说是一笔巨款,但与美国竞争对手的资本相比简直微不足道。
这还没完,廖氏夫妇还面临着来自房地产和供应链部门的巨大阻力。店铺业主不愿将房屋租给当时的Marrybrown;此外,供应商对企业的寿命缺乏信心,拒绝提供信贷账期。他们要求对所有原材料——家禽、面粉、食用油和蔬菜——实行“货到付款”。这对廖氏夫妇的营运资金造成了巨大压力。
此外,作为华裔在马来西亚这一穆斯林占多数的国家经营餐饮,天然存在信任壁垒。穆斯林消费者对于非穆斯林处理肉类(屠宰过程是否符合教法)存在本能的疑虑,所以在成立之初Marrybrown就将一部分精力用在Halal标准的申请上。
这种策略产生了一个有趣的“信任置换”现象:消费者不再需要信任作为华人的“廖老板”,他们只需要信任那个绿色的JAKIM Logo。通过引入国家级的宗教权威背书,Marrybrown成功将个人信用的风险转移给了制度信用。
夫妻两携手并进,秉持着“Something Different”的理念,不断的产品和模式上创新求变,加上推行“特许加盟制度”经过20年的打拼终于走出马来西亚国门。它们2000年初首战中国,虽然取得一点回响,但是效果并不如人意。除了资金原因外,居然还是品牌的归属问题? 彼时的中国市场还是以欧美品牌为主导,作为一个马来西亚品牌无法占领心智,所以在群雄割据的快餐大战里没讨到什么果子。
忙乎了大半天,结果差强人意,两夫妻到国外散心,结果没想到这趟中东之行居然意外打开了新世界的大门。
第二章:顶级文化套利:消费地缘政治,成为抵制运动的替代品
Marrybrown最精彩的一步棋,在于它对“身份政治”的极致利用。
在中东这片土地上,商业不仅仅是买卖,更是一种信仰的延伸。几十年来,由于地缘政治的摩擦,中东民间社会对“美国文化”始终抱有一种复杂的抵触情绪。每当加沙冲突或海湾局势紧张,欧美快餐品牌往往首当其冲成为被抵制的对象。对于当地消费者而言,吃一口肯德基,有时不仅是果腹,更像是一种“政治妥协”
这也是Marrybrown 近年来在中东市场激增的一个关键因素:地缘政治气候。由于加沙冲突及更广泛的中东政治局势,该地区出现了针对麦当劳、星巴克等西方品牌的广泛消费者抵制运动 。阿联酋和沙特阿拉伯的消费者积极寻求替代品,希望在不牺牲服务质量的前提下,通过消费行为表达政治声援。
这正是Marrybrown的战略缝隙。
廖氏夫妇敏锐地捕捉到了这一点。在这一阶段,Marrybrown并不强调其“华人创始人”背景,而是全力打造“马来西亚品牌”的形象。在伊斯兰合作组织(OIC)的框架下,马来西亚被视为“现代伊斯兰国家”的典范 。对于中东消费者而言,来自马来西亚的食品天然带有“兄弟情谊”和“安全合规”的标签。Marrybrown利用这种国家身份,有效地降低了进入中东市场的信任成本。相比于来自欧美(被视为世俗、甚至敌对)或东亚其他地区(被视为不懂伊斯兰)的品牌,Marrybrown占据了信任的高地。
2024-2025年抵制潮:地缘政治红利的最大化
2023年10月爆发的加沙冲突,在2024至2025年间引发了全球穆斯林世界针对美国品牌的持续抵制运动(BDS Movement)。麦当劳、星巴克、肯德基等品牌在中东和东南亚遭遇了严重的业绩下滑,部分地区销售额跌幅超过39% 。
Marrybrown 作为一家来自马来西亚的品牌,成为了这种情绪的受益者。为什么是马来西亚?因为在伊斯兰世界眼中,马来西亚是一个“兄弟国家”,是一个现代化的穆斯林典范。
不是朋友,是兄弟,是你懂我,我懂你的兄弟 —— 你品,你细品。
在此背景下,Marrybrown展现了惊人的增长:
替代消费的承接者:当消费者拒绝进入麦当劳时,Marrybrown成为了最佳的替代品。它提供相似的快餐体验,但没有“美国血统”的政治负担。
身份的护城河:尽管其创始人是华人,但在抵制潮的语境下,Marrybrown被清晰地识别为“马来西亚品牌”。由于马来西亚政府在巴勒斯坦问题上的坚定支持态度,这种国家立场直接转化为了品牌的政治资产 。
在马来西亚本土和中东市场,Marrybrown在抵制潮期间的客流量和销售额均录得显著增长,其作为“民族骄傲”和“穆斯林友好”的形象被进一步固化
它为消费者提供了一个“避风港”,使他们能够用钱包投票,同时享受高质量的快餐服务 。这是一种将地缘政治偏向性转化为一种竞争优势的能力和契机。
当竞争对手还在强调“脆皮”和“原味”时,Marrybrown在中东的潜台词是:“我们是来自穆斯林兄弟国家的品牌,我们比美国人更懂什么是清真(Halal)。”
华人老板的身份在这一刻被巧妙地隐身在“马来西亚国民品牌”的宏大叙事之后,完成了一次完美的“朱美拉抢滩登陆”。
什么是卡bug?这就是文化、身份,卡bug的具现化表现。
第三章:味蕾的降维打击
如果说“清真”是敲门砖,那么 “口味本土化” 就是Marrybrown刺向欧美巨头的刺刀。
当年的肯德基和麦当劳,带着傲慢的“美国标准”来到亚洲和中东——只卖汉堡和炸鸡,不卖米饭。在穆斯林的印象里,快餐就是面包夹肉。
但廖泳发和王海玲早在1980年代的柔佛新山就看透了亚洲人的胃:“没有米饭,怎么能叫吃了一顿饭?”
他们把这种 “亚洲胃”的各种变体带到了中东。 在迪拜的Marrybrown里,你不仅能吃到炸鸡,还能吃到Nasi Lemak(椰浆饭),吃到辛辣的咖喱 ,甚至鸡肉粥。对于中东那些习惯了香料、米饭以及重口味的食客来说,这种“热辣、浓郁、有饭有肉”的组合,简直是对只有番茄酱和冷面包的西式快餐的一次降维打击。
Marrybrown没有试图教育中东人去爱上美式生活,而是俯下身子,用马来西亚的桑巴酱(Sambal)和香料,去迎合中东人那挑剔且热爱香料的味蕾。
第四章 2025-2030 年伊斯兰金融的宏观经济格局
说了这么多,跟web3还是加密行业有什么关系?必须有啊,这就是一块处女地。
全球伊斯兰金融市场预计到 2026 年将达到约 6 万亿美元,复合年增长率(CAGR)超过 10% 。有意思的是,这一庞大的资金池(尤其是阿布扎比和迪拜)正在经历数字化转型的关键时刻。
4.1 六万亿美元的机遇:从传统到数字
2024 年伊斯兰金融资产估值为 3.5 至 4 万亿美元,预计到 2026 年将攀升至 6 万亿美元 。这一增长不仅来自银行业,还包括清真食品、旅游和生活方式经济的协同效应。
苏库克(Sukuk)的主导地位: 2024 年全球苏库克(伊斯兰债券)发行量超过 1 万亿美元 。然而,传统的苏库克发行流程繁琐、成本高昂且流动性差。
4.2 ESG 与伊斯兰教法的融合:双重底线
2025 年的一个显著趋势是环境、社会和治理(ESG)标准与伊斯兰教法原则的深度融合。
伊斯兰教法禁止投资于赌博(Maysir)、过度不确定性(Gharar)和利息(Riba)。市场缺乏这种流动性高,且符合这类符合教义属性的金融产品。
阿布扎比的主权财富基金,如 ADQ 和 Mubadala,正越来越多地强制要求投资符合 ESG 标准。一个将自身营销为“ESG + Shariah”的 Web3 项目能够同时捕获两类受众:虔诚的穆斯林投资者和世俗的道德影响力投资者 。这种融合创造了一个比单一市场更大的潜在用户群。
4.3 数字鸿沟与代际转移
尽管资本规模巨大,但伊斯兰金融仍面临严重的“数字滞后”。大多数符合伊斯兰教法的产品仍然是传统的、依赖纸质流程的,且往往对散户投资者设置了高门槛。与此同时,中东地区的 Z 世代和千禧一代高度数字化,他们渴望高收益、流动性强的金融工具,但市场上缺乏符合他们信仰的此类产品 。
第五章:2026年的Shariah趋势——去中心化的“信任”能走进沙漠的心
站在2025年回望Marrybrown的发家史,对于今天的Web3、Crypto和AI从业者来说,这不仅是一个卖炸鸡的故事,更是一部 “如何在存量博弈中寻找增量” 的教科书。
1. 寻找你的“Halal”护城河(价值观共识): 在Crypto世界,技术是可以被Fork(分叉)的,但共识不能。Marrybrown的成功告诉我们,在一个充满敌意或竞争激烈的市场中(如2026年监管严厉的欧美区),你需要找到一个能够凝聚特定社区的“价值观护身符”。对于Web3项目而言,符合某种伦理(如伊斯兰金融DeFi)甚至比什么“完全的去中心化”、“隐私保护”更重要。用价值观区隔对手,比什么TPS,TVL , etc 更有效。
2. 避开巨头的主战场(地理套利): 当所有人都在卷硅谷、卷纽约的时候,Marrybrown选择了中东、马尔代夫、非洲和缅甸。对于2026年的Web3创业者,“全球南方”(Global South)——那些货币不稳定、急需金融基础设施的地区,或许才是下一个十亿用户的来源。像Marrybrown一样,去那些巨头看不上、或者水土不服的地方,做当地的“土皇帝”。
3. “华人老板,清真面孔”的运营智慧(本地化包装): 在AI时代,技术是通用的,但界面必须是亲切的、有文化认同的。你的底层大模型可以是通用的,但你的应用层必须像Marrybrown的菜单一样,说当地的语言,懂当地的梗,甚至符合当地的宗教和文化习惯。
Marrybrown的故事,是一个关于文化、身份伪装渗透的胜利。 廖氏家族没有用百亿补贴攻占市场,而是用一只符合教规的鸡腿,一碗热腾腾的辣死你妈(Nasi Lemak),在欧美巨头笼罩的版图中,硬生生撕开了一道口子。
在迪拜机场的喧嚣中,看着那块红色的招牌,你不得不佩服这位马来西亚潮州人的智慧:最高级的商战,往往不是正面对抗,而是让你在不知不觉中,吃得心服口服。
尾声
Marrybrown的故事不仅是一个关于清真炸鸡的商业传奇,它揭示了在全球化分歧加剧的时代,“信任”是如何被跨文化构建和变现的。廖泳发夫妇通过引入JAKIM标准和借力国家身份,成功将自己从边缘的“异乡人”变成了伊斯兰市场的“局内人”。
认证即资产:不要试图绕过教法,要将教法代码化。
资产即正义:拥抱RWA和Sukuk,回归伊斯兰金融“服务实体”的本源。
身份即杠杆:利用地缘政治的张力,构建“中立、普惠、合规”的品牌形象。
2026年,当第一个代币化Sukuk在ADGM合规发行,并通过Shariah Oracle被全球穆斯林用户在手机端一键购买时,我们将见证“宗教文化套利”在数字时代的另一形态。
是什么将标榜“公平”的协议和交易所逼得掀桌子?当我们在谈ADL的时候,我们就不能只谈ADL。ADL是整个清算机制的最后流程。我们要看的是整个清算机制,包括强平价格,破产价格,盘口清算,保险基金等机制 - ADL只是最终的“社会化”结果,核心其实是清算机制,是清算机制耗尽后的满目疮痍让我们走到了这一刻。(你和我都该负责~)
至于为什么ADL是贪婪序列(Greedy queue)?你站在流动性充沛、风平浪静的现在你是没办法理解的,你要把你自己放到ADL发生当下的context,你就能理解为什么CEX会这么设计,因为这是风险最小、成本最低、心理负担最小的方案。
阅读导览:
本文文长7000+字,内容非常硬核,建议不了解什么是合约清算规则的小伙伴,先去补充一点背景知识再来:https://x.com/agintender/status/1949790325373026575?s=20
清楚交易所的清算流程,可以直接从第三章开始
只对HLP机制感兴趣的,建议直接跳到第五章
一、ADL是交易所的保命道具,不是公平的砝码
ADL(Auto-Deleveraging,自动减仓) 是永续合约市场中的一种系统级风险兜底机制。当市场出现剧烈波动、部分账户发生穿仓,且交易所的保险基金不足以覆盖这些亏损时,系统会启动 ADL,通过强制平掉一部分盈利账户的仓位来填补缺口,从而防止整体清算体系失效。需要注意的是,ADL不是正常操作,只有在极端情况下才会被启用的“最后手段”。
在 ADL 触发后,系统按照一套明确但不完全公开的优先级规则进行减仓。通常来说,杠杆越高、浮动盈利比例越大的仓位,越容易排在 ADL 队列的前面被进行“仓位优化”。
关于ADL的核心,直接发一段Binance关于ADL的论述:
几个要点:
目前的合约机制已经做好了“穿仓”的准备
ADL是强平流程的最后一步
在合约风险保障基金无法吸收时才会发生
风险保障基金的体量越大,ADL被触发的频率就越少
启动ADL对市场的影响不好,相当于用盈利者的钱去补贴亏损者的错误(尤其盈利者一般是大户,减少人家的盈利就是在得罪大户)
我们不能避免ADL,但我们会想尽办法减少。
对于交易所/协议来说,如果清算机制的目的是为了保证公平,那么ADL就是为了保命。
二、清算瀑布:从市场成交到 ADL 触发
既然ADL是清算机制的组成部分,要探究ADL的触发细节就应该先从源头开始。
一般来说,交易所对于清算都有一套“瀑布流”顺序:
第一阶段:盘口清算 (Order Book Liquidation) 当用户维持保证金不足时,清算引擎首先尝试将该头寸作为市价单,或者分拆成若干个小额挂单/订单扔进订单簿。
理想情况下,市场深度足够,多头平仓单被空头挂单吃掉,仓位关闭,剩余保证金退还用户。但是在在类似 10.11 的崩盘中,买盘枯竭,巨大的清算单会直接击穿盘口,导致价格滑点失控,直接造成穿仓 ,所以会进入到第二步。
第二阶段:风险保障基金接管 ,当盘口无法承接,或者用户的仓位已经接近穿仓线(Bankruptcy Price)时,为了防止价格进一步崩塌,交易所的保险基金会介入。
风险保障基金充当“最后买家”,以接近(有些交易所是优于)破产价的价格接管该仓位。风险保障基金随后会尝试缓慢地在市场上平掉这个仓位。此时基金持有了一个巨大的亏损头寸(库存风险)。如果价格继续下跌,基金本身就会亏损 。
第三阶段:ADL 触发 这是最关键的一步。当风险保障基金尽或着达到阈值,或者基金经过风控计算认为接管该仓位会导致自身破产时,系统将拒绝接管,直接触发 ADL。
系统在对手方(即做对了方向、正在盈利的交易员)中寻找“牺牲者”,强制以当时的标记价格平掉他们的仓位,以此来抵消那个即将穿仓的亏损头寸
这里划重点:ADL其实在这里有一个很重要,但是基本没有人提及的“功能” —— 就是在市场流动性不足的时候,用赢家的钱去止跌
各位想一下,假设没有ADL,那么保险基金为了生存就会一直在盘口成交单子,那么价格就会一直往上/下走,就会引起更多的踩踏。
三、 两种清算模式对 ADL 的传导效应
很多人都知道ADL,但是估计没多少人去了解ADL之前的清算模式。一般来说,主要有两种模式,目前一些比较创新的清算模式也是基于两种模式之上的改良。
清算是 ADL 的前奏。不同的清算处理方式,直接决定了 ADL 触发的频率、深度和对市场的影响。谈ADL,不谈清算模式,就是耍流氓。
3.1 模式 A:盘口倾销模式 (Order Book Liquidation)
机制:当用户触发清算线,清算引擎直接将该头寸作为市价单(Market Order) 扔进订单薄进行成交。
保险基金的作用:仅用于填补“穿仓损失”。即,如果市价单把价格砸到了破产价(Bankruptcy Price)以下,中间的差额由保险基金赔付。
ADL 触发逻辑:只有当风险保障基金归零,或者订单薄完全枯竭(没有买单了)时,才会触发 ADL。但是目前大部分的交易所都更改了算法,当风险保障基金低于一定阈值时(一般是一段时间内基金余额从基金高点的x%),就会触发ADL。(并非基金归零后触发,所以触发频率越来越多)
对市场的影响:
优点:尽可能尊重市场定价,不干扰盈利用户。
缺点:在类似 10.11 的极端行情下,巨大的清算单会瞬间击穿流动性,造成连环爆仓。价格会因为清算单本身而暴跌,导致更多人爆仓,进而导致风险保障基金迅速耗尽。
3.2 模式 B:接管/吸纳模式 (Backstop/Absorption)
机制:当用户触发清算线,系统不会直接向盘口抛售,而是由流动性提供者/保险基金直接接管该头寸。
风险保障基金的作用:它以破产价的价格“买入”了用户的爆仓单。吸收之后,择机将该订单在市场上抛售,假设成交价格优于仓位价格,那么盈利将计入保险基金,反之亏损则由保险基金承担。
ADL 触发逻辑:这是模式之间最关键的区别。
在模式 A 中,ADL 是盘口的流动性耗尽,且保险金耗尽后“没钱赔了”才触发的。
在模式 B 中,ADL 是以风险保障基金的风控为触发开关。
四 、 两种清算模式的深度验证与演算
为了回答“不同清算机制如何影响 ADL”,我们首先建立一个数学模型来模拟 模式A与 模式B 在极端行情下的表现。
4.1 场景假设
市场环境:ETH 价格瞬时崩盘。当前市场深度极差,买单稀缺。
违约账(Alice):
持仓:多头 10,000 ETH
强平触发价(Liquidation Price):$2,000
破产价(Bankruptcy Price, 归零价):$1,980
当前市场盘口:
买一价:$1,990(只有 100 ETH)
买二价:$1,900(只有 5,000 ETH)— 断崖式深度
买三价:$1,800(有 10,000 ETH)
4.2 模式 A:盘口倾销模式
机制:清算引擎不经过任何缓冲,直接将 Alice 的 10,000 ETH 以市价卖单扔进订单簿。
演算过程:(简化计算,大家看个大概就行)
成交:
100 ETH @ $1,990 ; 5,000 ETH @ $1,900 ; 4,900 ETH @ $1,800
加权平均成交价 (VWAP):
[(100*1990) + (5000*1900) + (4900 *1800)] / 10000 = $1852
穿仓亏损:
Alice 的破产价是 $1,980。
每 ETH 亏损:$1,980 - $1,852 = $128
总穿仓损失:$128 * 10,000 = $1,280,000
ADL 触发:
如果保险基金余额 < $1.28M,系统必须立即触发 ADL。
系统会找到持有空单的盈利大户 Bob,强制以 $1,980 的价格帮他止盈(尽管现在市价已经跌到了 $1,800,Bob 本可以赚更多)。
模式 A 导致价格瞬间砸穿至 $1,800,制造了巨大的滑点亏损,直接击穿保险基金,导致 ADL 立即且大规模触发。。
4.3 模式 B:接管/吸纳模式
机制:清算引擎不向盘口抛售。保险基金(或 HLP 池)直接以强平价($2,000) 或 略优于破产价($1,990) 接管 Alice 的仓位。
演算过程:
接管:风险保障基金池瞬间持有了 10,000 ETH 的多头仓位,入场成本记为 $1,990。
市场反应:盘口价格依然停留在 $1,990(因为没有抛压砸盘)。市场看起来“风平浪静”。
库存风险:1分钟后,外部市场(如 Coinbase)跌至 $1,850。风险保障基金池持有的这 10,000 ETH 产生了 浮动亏损:
($1,990 - $1,850) * 10,000 = $1,400,000
ADL 触发判断:
此时系统不会因为“没钱赔”而触发 ADL(因为还没卖)。但系统会进行风险检查:
如果 HLP 的总资金是 $100M,亏 $1.4M 可以忍受 -> 不触发 ADL。
如果 HLP 资金只有 $5M,亏 $1.4M 占比过大 -> 为了保护 LP,系统决定把这个烫手山芋扔出去 -> 触发 ADL。
模式 B 在崩盘的第一秒保护了盘口价格,避免了连环爆仓。但它把风险囤积在了保险基金肚子里。如果后续行情不能反弹,保险基金的亏损会不断放大,最终可能导致更猛烈的 ADL(或者像 Hyperliquid 10.11 那样,为了防止 HLP 亏光,激进地 ADL)。
多说一句,Hyperliquid 之所以在10.11时大规模触发 ADL,并非因为系统没钱了,而是因为 HLP Vault 为了自我保护,主动将风险转移给了盈利用户。这是为了防止重演之前“Whale Slap”事件(巨鲸利用流动性不足坑害 HLP)。
模式 B 虽然保护了盘口价格不被瞬间砸穿,但它将“库存风险”集中到了 HLP 身上。一旦 HLP 感到恐惧(达到风控阈值),它就会通过 ADL 极其激进地“杀”掉盈利用户的仓位来平账来保证自己的存活。各位想象一下,假设HLP一天的回撤达到了30%,那么大部分的人会怎么做?他们会直接撤资、提现,最终形成挤兑。
补充一句,熟悉我的老粉都知道,我之前多次说过目前的Perp dex照抄CEX的清算机制,迟早会出大问题,大家现在估计能稍微理解了吧?hahaha
五、 Hyperliquid 的特殊架构:HLP 与 ADL 的敏感性
Hyperliquid 的特殊性在于,它没有像 Binance 或 OKX 那样由交易所常年累积的利润当作护垫、不透明的巨额保险基金。它的保险基金是 HLP Vault来承担。
5.1 HLP:既是做市商,也是保险基金
HLP 是一个由社区用户存入 USDC 组成的资金池。它具有双重人格:
做市商 (Market Maker):它在订单簿上提供流动性,赚取价差。
清算兜底 (Liquidator):当上述“第二阶段”发生时,HLP 负责接管用户的爆仓头寸 。
这种结构导致了 Hyperliquid 的 ADL 触发机制与中心化交易所截然不同:
Binance 模式:保险基金是交易所的“私房钱”,通常积累了数十亿美元(?)(这个是我猜的,没有依据),所以Binance 可以容忍极大的回撤,尽量不触发 ADL,以维护大户体验。
Hyperliquid 模式:HLP 是用户的钱。如果 HLP 为了接管一个巨大的有毒头寸而亏损过多,会导致 LPs(流动性提供者)恐慌撤资,引发“挤兑”,导致交易所死亡。(Jelly事件已经让HLP见识过回撤的威力了)
因此,Hyperliquid 的风控引擎被设计得极度敏感。一旦系统检测到 HLP 接管某个头寸的风险过高,它会立即跳过第二阶段,直接启动 ADL。这就是为什么在 10 月 11 日,Hyperliquid 触发了大规模 ADL(10分钟内超过40次),而某些 CEX 即使在内部可能已经穿仓,也选择用自有资金硬抗 。
5.2 深入解析:清算金库 (Liquidator Vault) 机制
Liquidator Vault 是 HLP 内部的一个子策略。它不是一个独立的资金池,而是另一套“清算”逻辑。
当一个交易者被清算且市场无法吸收该订单(第 1 层失败)时,清算金库“买入”该违约头寸。
例子: 交易者在 $100 做多 1000 SOL。价格跌至 $90(强平价)。订单簿买单稀薄。清算金库以 $90 接管这 1000 SOL 的多单。
即时 PnL 确认: 用户的剩余保证金被没收。如果保证金覆盖了入场价和当前标记价格之间的差额,HLP 立即记入一笔“清算费”利润。
库存解除:HLP 现在在一个崩盘的市场中持有 1000 SOL 的多头。它必须卖出这些 SOL 来中和风险。但是假设这些头寸无法被及时清除且达到,将会触发ADL。
六、10.11 事件复盘:算法的博弈
现在让我们回到争议的核心:2025 年 10 月 11 日,Hyperliquid 处理了其中超过 100 亿美元的清算量;10分钟之内ADL超40次,有人说这完全就是小题大做?真的是如此吗?
6.1 争议的核心:Greedy Queue vs. Pro-Rata
Gauntlet 的 CEO Tarun Chitra 指出,Hyperliquid 使用的 ADL 算法导致了约 6.53 亿美元的“不必要损失”(机会成本)。
争议的焦点在于 ADL 的排序算法。
Hyperliquid 的算法:贪婪队列 (The Greedy Queue)这是 BitMEX 时代传承下来的经典算法。系统根据盈利能力和杠杆率对所有盈利用户进行排序:
排序分数 = 盈利 / 本金 * 杠杆倍数
执行方式:
系统从排名第一的用户开始,将其仓位完全平仓,直到填补完亏损缺口。结果:排名靠前的“表现最好的交易员”被“杀”了。他们的仓位没了,虽然保住了当时的利润,但失去了后续市场继续下跌带来的巨额潜在收益 。
Tarun Chitra提出的算法:风险感知按比例 (Risk-Aware Pro-Rata):
执行方式:不是把第一名完全杀掉,而是对前 20% 的盈利用户,每人削减(原文用haircut,or reduce)一部分仓位(例如每人平掉 10%)。
优势:保留了用户的部分仓位,让他们能继续享受后续的行情。Tarun Chitra 的回测显示,这种方法能保留更多的持仓量(OI),减少对用户的伤害 。
6.2 为什么 Hyperliquid 坚持使用“贪婪队列”?
尽管 Gauntlet 的算法在理论上更公平,但 Hyperliquid 创始人 Jeff Yan 的反驳道出了现实约束:
速度与确定性 :在 L1 链上,计算资源是昂贵的。对几千个用户进行按比例扣减需要大量的计算和状态更新,可能导致区块延迟。而“贪婪队列”只需要排序和切除头部,计算复杂度低,执行速度极快(毫秒级)。在市场崩盘时,速度就是生命 。
HLP 的脆弱性:如前所述,HLP 资金有限。按比例 ADL 意味着 HLP 需要在更长的时间内持有部分有毒头寸(等待系统慢慢计算和执行所有人的削减)。对于 Hyperliquid 来说,迅速切断风险(通过完全平掉大户)比所谓的“公平”更重要 。
七、 贪婪队列的真相如何?
如果大家都能通篇看下来就会知道,10分钟40+次的ADL就是HLP的机制精髓所在,在交易大户面前,HLP的贡献者才是Hyperliquid的根基。
贪婪队列不是Hyperliquid新创的算法,实际上早在n年前就有这个算法,并且目前仍为广大CEX所沿用,难道它们使用贪婪队列时没想过资金池的安全性?也瘦计算量和速度的局限?而历史上发生了这么多次的ADL,这些受影响的大户难道都没有维权?上门闹吗?显然不是的。
真正的原因是:对于中心化交易所CEX来说,贪婪队列是现有机制上兼具合理、相对公平和成本可控的方案。
回到前面说的清算模式A和模式B,ADL触发的条件是
市场剧烈波动
市场上的流动性基本处于“真空”状态
风险保障基金受到严重损失了
对于被ADL大户来说,他们也清楚在那个时间节点内,市场上是没有足够的流动性承接他们的盈利仓位,甚至早年因为一些技术原因,在市场剧烈波动之际,连交易所的账号都没办法登录,所以ADL的操作就变相地成为了一种交易所协助“止盈”的功能,因为很多盈利的利润在那个节骨眼很可能是是没办法成交的。
此外,比起亏损,赚少了从心理上更容易让人接受一些,尤其是在得知交易所自己也狠狠亏了一波之后,这种幸福感一经比较之后会让人稍微舒坦。
至于为什么一定是贪婪序列,除了是因为赚得越多 = 责任越大,这种有点奇怪的朴素逻辑之外,其实更主要的原因是:受影响人数更少。
CEX最担心的是什么?不是穿仓?不是损失?而是舆情! 与其一群人受到损失,他们更希望看到只是少部分人受到损失,这样的话,可以一对一,多对一的私下沟通解决。大家要知道,市场上的博弈不是只到清算/ADL之后结束的,还有后续的扯皮、投诉、威胁等等,很多纠纷都是在盘面下解决的。
八、 有没有更好的算法?
有,但是不是更好的ADL算法,现阶段应该把重点放在如何预防ADL的发生。
因为不是本文的重点,以下就简单用一个表来带过,对于交易所的从业者来说,图表里的提示应该也足够了。
当然如果各位交易所有“勇气”来做一个熔断系统的话,那真的是阻挡好多不必要的话:
https://x.com/agintender/status/1990373165957091590?s=20
知其然,且知其所以然。
愿我们始终怀揣着一颗敬畏市场之心。
2023年,《洛杉矶时报》再次将Indomie(营多面)评选为全球最好吃的快熟面。这款来自印尼的快熟食品不仅征服了从南非到伦敦的味蕾,更成为了流行文化的一部分。然而,在每一包几美分的快熟面背后,隐藏着一段惊心动魄的资本原始积累史,以及一个关于“权力、资本与垄断”的现代商业寓言。
引言:从全球最好吃的快熟面说起
Indomie的母公司Indofood隶属于Salim Group,其创始人林绍良(Liem Sioe Liong)曾是亚洲首富。林绍良1916年出生于中国福建福清,1938年以“卖猪仔”的形式抵达印尼爪哇,早年间在叔父的杂货铺帮工,完成了原始积累之后开始做一些丁香和卷烟的生意。(注意哈,Indomie其实是Indofood“收购”过来的)
Cukong,是一个印尼特有的术语,指那些为政治和军事庇护者提供资金,以换取保护和垄断特权的华裔商人 。林绍良的“守护神”是苏哈托中校。在印尼独立战争及随后的军事行动中,林绍良不惜冒着生命危险为苏哈托(Suharto)指挥的第4军区以走私的方式提供食品、药品和衣物,建立了物理意义上的“生死之交” ,一种跨越种族和宗教的信任关系。
当苏哈托在1966年夺取政权并建立“新秩序”时,林绍良自然成为了政权的经济引擎,或者说总统的亲信。上台后不久的苏哈托为了解决国内粮食危机,决定将国内的饮食习惯从大米转向面食,但是当时的印尼国内并没有相应的加工设备、进口渠道和美金,而这项艰巨的任务就落到了林绍良了的手上。
苏哈托将西部印尼的面粉加工独家垄断权授予了林绍良。这是一张价值连城的“圣旨”,意味着拥有了印钞机。然而,虽然林绍良拥有建立垄断企业的“政治许可证”,但他缺乏两样关键东西:工业制造的技术专长和建设重工业所需的巨额资本 。这种资源缺口为他与陈弼臣的交汇埋下了伏笔。
建设一座现代化的面粉厂——后来的PT Bogasari Flour Mills——需要数千万美元的巨资。即使头顶总统手谕,林绍良愣是找遍了雅加达和西方的银行,但那些穿着西装的银行家们看着他空空如也的资产负债表,纷纷摇头。在他们眼里,林绍良只是一个没有工业经验、没有抵押品的投机客,而印尼只是一个一穷二白的渔村。
就在Bogasari计划即将胎死腹中之际,泰国盘谷银行(Bangkok Bank)的创始人陈弼臣(Chin Sophonpanich)出现了。
作为当时东南亚“竹网”资本的教父,陈弼臣拥有独特的嗅觉。他不像西方银行体系一样盯着林绍良的财务报表,而是看透了这笔生意的本质:苏哈托的政治背书就是最坚硬的抵押品。陈弼臣不仅提供了建设工厂所需的巨额启动资金,还用盘谷银行的国际信用为林绍良开具了进口小麦的信用证(Letter of credit)。
这就是本文所述的“陈弼臣时刻”——当资本不再为过去(资产负债现金流表、创始人经历、赛道)买单,而是为垄断结构和时局准入下注。
有了资金和技术,Bogasari迅速垄断了印尼的面粉市场,源源不断的现金流随后除了孵化出了多个雄踞一方的本体企业,也将Indomie这个国民品牌收入囊中,最终成就了林绍良的商业王朝。
2026年的Web3行业,正处于这样一个“陈弼臣时刻”。
一、世纪交汇:相识过程与“竹网”之链
陈弼臣与林绍良的的相识是东南亚特有的“竹网”(Bamboo Network)商业结构的产物 —— 两人通过马来西亚“糖王”郭鹤年(Robert Kuok)的牵线搭桥,最终一起缔造了一部商业皇朝大戏。(注:Bamboo network是东南亚华人里一种基于血缘、地缘和业缘的非正式商业网络,在这个网络中,声誉和信任比合同更重要。)
20世纪60年代末,林绍良虽然手握苏哈托授予的面粉加工垄断权,但对现代面粉工业一无所知。他急需技术合作伙伴。林绍良首先找到了马来西亚的郭鹤年,后者已经在面粉和糖业取得了巨大成功。郭鹤年不仅为林绍良提供了关键的技术咨询和渠道,并连接林绍良与陈弼臣 。
陈弼臣以“认识该地区所有重要人物”而自豪 。在香港流亡期间,他密切关注着区域局势。当林绍良作为印尼新总统苏哈托的“代理人”时,陈弼臣立即识别出了这种模式——这与他早年与泰国将军的关系如出一辙。
陈弼臣明白,苏哈托需要一个经济代理人,而林绍良就是那个天选之人。
二、Bogasari面粉厂:资助一个国家的粮仓
1971年成立的PT Bogasari Flour Mills不仅是Salim Group的旗舰企业,也是盘谷银行对林绍良进行战略支持的首个、也是最重要的案例研究。这不仅仅是一笔商业贷款,而是一次印尼地缘政治版图的扩张。
2.1 战略背景:小麦作为政治稳定器
20世纪60年代末,印尼严重依赖大米进口,价格波动极大,不仅消耗外汇,还威胁政权稳定。苏哈托试图通过引入小麦制品(面条和面包)来丰富国民饮食结构,减少对大米的依赖。当时,美国政府通过PL-480“和平粮食”计划向印尼提供小麦援助,但印尼当时缺乏小麦的加工设施 。
在此背景下,苏哈托将印尼西部(爪哇和苏门答腊,占80%的市场)的小麦加工独家授予了林绍良。
2.2 融资挑战与西方银行的缺席
建设世界上最大的面粉厂之一需要数千万美元的资金。当时的林绍良虽然在贸易上小有成就,但要在短时间内筹集如此巨额的资金几乎是不可能的。
对于当时的西方银行家来说,印尼是一个刚刚经历过流血政变、经济混乱的高风险国家。林绍良被视为一个没有操盘经历和信用历史的“丁香商贩”,资产负债表不透明,抵押品不足。根据传统的信用评估标准,这笔贷款是不可通过的。
2.3 盘谷银行的介入
在其他人犹豫不决时,陈弼臣果断介入。盘谷银行提供了建设雅加达Tanjung Priok Bogasari综合体所需的关键启动资金和营运资本。
陈弼臣评估这笔贷款的依据不是林绍良的财务报表,而是苏哈托特许经营权(The Suharto Franchise)的价值。陈弼臣深刻理解,有了垄断法令(国家物流局Bulog被授权向Bogasari独家供应小麦,经加工后再向后者回购),这家企业除非政权倒台,否则就是一部印钞机 。
苏哈托曾形象地将Bogasari的角色描述为“裁缝”——客户(国家)提供布料(小麦),裁缝制作西装(面粉)并收取加工费。盘谷银行实际上是将这笔政府担保的“加工费”现金流进行了证券化和贴现。陈弼臣看准的是这种垄断代工模式 :垄断意味着掌握定价权,加工意味着价值叠加,有利可图。
除了建设资金,Bogasari运营需要从美国和澳大利亚进口巨额小麦。盘谷银行利用其在国际金融界的崇高声誉,为Bogasari开具了至关重要的信用证。西方供应商可能不信任新成立的Bogasari,但他们信任盘谷银行。陈弼臣实际上是用自己的银行信用为林绍良的进口业务做了担保。
2.4 运营成功与资本原始积累
在盘谷银行的资金支持下,Bogasari于1971年顺利投产。它不仅通过加工费产生了稳定的现金流,更通过销售副产品(麸皮和次粉)获得了惊人的暴利——根据协议,这些副产品归林绍良所有,可用于动物饲料销售 。这笔从Bogasari涌出的现金流被Salim Group随后向水泥(Indocement)和银行业(BCA)的扩张提供了源源不断的资金。
三、 范式重构:Web3语境下的“陈弼臣时刻”
如果将这一模型平移至2026年的Web3,将代表什么呢?
商品(Commodity): 是什么并不重要,重要的是谁觉得它重要?1970年代是面粉(苏哈托完全可以改为其他的食物),2026年则可以是区块空间、稳定币流动性、隐私、AI 提升的效率、RWA以及其他被巨头认可且他们能够依靠现有资源延伸的领域。
政治特许权(靠山): 在1960年代的印尼是苏哈托的行政命令,在Web3世界则是合规牌照和投名状。美国的《GENIUS》、欧盟的MiCA、Yzi的孵化协议、Coinbase venture的投资、Black Rock的支持等等,成为了新时代的“特许经营许可证”。
陈弼臣(The Financier): 今天的陈弼臣不再是盘谷银行,而是以BlackRock/ Coinbase / Binance /A16z 为代表的顶级资产管理机构或者行业玩家。
林绍良(The Operator): 今天的林绍良是那些已经完成“招安”,与监管层、管理层、GP、大V etc 建立深度绑定关系的加密原生巨头
在2026年,成功的Web3项目不再仅仅是一个去中心化协议,而是一个主权经济体(要能服务巨头的主权业务)。这种转变意味着,2026年的市场竞争将不再是技术优劣的竞争,而是资本效率与政治资源的竞争 —— 做一些能协助巨头扩大其影响力、业务的才是新的政治正确。
3. 宏观环境与制度性变革:新财阀的温床
2026年的Web3行业正处于全球降息周期、地缘政治重构与监管框架落地的三重共振之中。
3.1 降息周期与流动性的定向注入
到2026年,全球主要央行进入确定的降息通道。
流动性溢出效应: 随着无风险利率下行,资本重新寻求高风险资产。Web3作为高beta资产,自然吸引资金回流。
机构通道的排他性: 与2021年的散户牛市不同,2026年的流动性注入将具有高度的定向性。资金会通过合规管道——即现货ETF、合规稳定币(USDC, PYUSD)以及代币化基金(BUIDL)——流入市场,而非无差别地流入山寨币。
3.2 监管健全:“围墙花园”的法律基石
2026年,监管不再是悬在头顶的达摩克利斯之剑,而是已经落地的坚实围墙。
《GENIUS法案》: 美国确立了支付型稳定币的联邦监管框架,只有获得许可的实体才能发行。这一条款实质上构建了极高的准入门槛,确立了Circle和Paxos等合规发行商的寡头地位。
MiCA的全面实施: 欧盟MiCA法案对资产参考代币的严格要求,使得未经许可的离岸稳定币在欧洲市场的生存空间被极度压缩。
3.3 政商一体:美元霸权的数字延伸
在2026年,Web3技术被明确纳入国家战略竞争。Circle作为USDC的发行方,其角色越来越接近于美联储的“数字影子银行”。它不仅持有大量美国国债,还积极配合制裁政策。这种“政商一体”的结构,使得USDC不仅仅是一个商业产品,更是一种国家信用的延伸。
对于个体而言,要想在这三重奏中脱颖而出的难度无疑是巨大的。
3.4 新山寨的开盘即消亡
2024到2025周期有太多明星项目、天王级项目,大多是盘前杀套保、开盘即崩盘、拿不到大满贯就要下班。
仔细一看,没有背靠巨头、不是交易所的主旋流、没有OG撑场喊单、或者通过合约交易杀对手盘,大多数的项目就是开盘即寂静,毫无波澜。不是价格 = 表现,而是时代的眼泪只能为注意力留下,市场已经沦落到上升的天花板由流动性提供方说的算。
4. 2026年:Web3的垄断元年
如果说博Bogasari面粉厂是林绍良帝国的物理基石,那么2026年的Web3正在寻找它的“数字面粉厂”。在这个新周期里,商业的核心逻辑已经从“技术创新”回归到商业的本质——获取垄断,掌握定价权。
4.1 敢为天下后:巨头的“后发制人”策略
对于Binance、Coinbase和BlackRock这样的庞然大物而言,它们不再需要做第一个吃螃蟹的人。就像林绍良不需要自己发明面粉加工技术和创立Indomie一样,Web3巨头也不需要自己发明最新的DeFi协议。(是的,是Indomie是林通过资本+高压手段兼并而来的)
对巨头来说,具体是RWA、AI Agent还是Meme赛道并不重要。他们拥有庞大的资本和用户群(即“流动性”),可以等待市场验证出胜利的模式,然后通过收购、复制或扶持“嫡系”项目,利用其庞大的体量瞬间击穿市场壁垒,实现“后发制人”。
2025年至2026年间,加密行业的并购(M&A)活动或者代理人下场竞技的例子激增。这是巨头在清洗战场。中型项目若无巨头庇护,将面临被边缘化或被迫合并的命运。
4.2 扶持嫡系:构建数字护城河的案例
2026年的主旋律是“强强联手”与“内部孵化”。巨头们正在构建封闭的生态闭环,确保利润留在自己的围墙花园内。
4.2.1 BInance 的影子帝国:YZi Labs与Aster
Binance无法直接推出自己的永续合约DEX而不招致监管风暴,因此它选择了“代理人”策略。
Aster的崛起: Aster被视为Binance在去中心化衍生品领域的“嫡系”。它由YZi Labs(前Binance Labs分拆)支持,甚至得到了赵长鹏(CZ)的个人公开投资背书。
通过Aster,Binance实际上将其中心化交易所(CEX)的做市商资源和流动性导入链上,构建了一个“影子DEX”。这种“前店(Binance)后厂(Aster)”的模式,既规避了监管风险,又垄断了BNB Chain上的衍生品定价权。
4.2.2 Coinbase与Circle:美元霸权的合资公司
Coinbase与Circle的关系超越了合作伙伴,是深度的股权绑定。
Coinbase不仅入股了Circle,还与其达成了收入分成协议,双方共享USDC储备金产生的巨额利息收入。
这种联盟使得USDC在Coinbase生态(包括Base链)中拥有绝对的排他性。Coinbase利用其合规入口的地位,强行推广USDC,实质上是在共同运营一家“数字美联储”。
5. 寒门难出贵子:大机会已被垄断
5.1 背靠交易所的顶级坑位:交易所公链与数字围墙花园
2026年的公链格局呈现出明显的“巴尔干化”趋势。在“陈弼臣时刻”中,Bogasari面粉厂是垄断利润的物理载体。在2026年,背靠交易所公链则是另一个交易所的“上币垄断”的延伸。
Coinbase与Base
Base并非完全去中心化,而是Coinbase公司治理的延伸。作为唯一的排序器运营者,Coinbase捕获了链上所有的Gas费收入,并且在Base上发的项目,或者支持Coinbase wallet的协议更有可能获得Coinbase上币组的关注。
Binance与BNB Chain
Binance在BNB Chain上扮演了类似“中央政府”的角色,通过巨额补贴扶持生态,但是如果不在嫡系名单,那么等待协议的金子发光时刻可能就会长路漫漫。
5.2 稳定币战争:数字面粉与货币主权
如果说公链是土地,那么稳定币就是土地上流通的“面粉”,其印钞程度大家都有目共睹。2026年的稳定币市场经历了从“百家争鸣”到“双雄对峙”的洗牌,洗到这里,各位觉得还有普通玩家什么事吗?
5.2.1 监管作为护城河:USDC的合规霸权
Circle发行的USDC在2026年已确立了其作为“在岸数字美元”的垄断地位。
Coinbase与Circle的共生关系: Coinbase入股Circle,并达成收入分成协议。双方根据USDC的持有量和分发量共享储备金产生的利息收入。这种深度的利益绑定,使得Coinbase有极强的动力在所有场景中优先推广USDC。
5.2.2 离岸的抵抗:Tether的黄金堡垒
面对USDC在合规市场的挤压,Tether(USDT)在2026年走出了一条截然不同的道路——主权级资产储备。
Tether在2025年持有的黄金储备达到了惊人的129亿美元。通过发行黄金支持的代币,Tether实际上将自己变成了一个建立在区块链上的“数字版的Bretton Woods system“的影子央行。
5.3 强强联手:RWA与机构资本的殖民化
Black Rock的BUIDL基金:DeFi的新基准利率
Black Rock推出的BUIDL基金将美国国债代币化,允许合格投资者在链上持有并获得每日分配的利息。此外,Binance等主要交易所拟接受BUIDL作为交易保证金(Collateral)。这意味着机构交易者可以用生息资产(国债)而非闲置资金作为保证金,极大地提高了资本效率。
RWA的兴起标志着Token属性的根本变化。2020年的DeFi代币大多是“治理代币”,除了投票权外毫无价值。2026年的RWA代币则是“收益代币”(Yield-bearing Token),其价值锚定于现实世界的现金流。叙事听起来也许很美好,只不过这一切似乎也与普通人无关。
6. 结论与2026展望:拥抱“Web3 新财阀”时代
回望历史,林绍良之所以能从丁香小贩成为亚洲首富,是因为他看懂了那个时代的“局”——苏哈托需要经济支柱,而这个支柱必须建立在垄断和金融杠杆之上。
2026年的Web3行业,正处于这样一个时刻。
从草莽到财阀
那些试图单打独斗、挑战监管的“加密朋克”将逐渐边缘化。舞台的中央是那些像林绍良一样,懂得与监管共舞、懂得利用陈弼臣(Black Rock/Coinbase/Binance)资本杠杆和投名状的“新财阀”。
从卖产品到卖主权
商业模式不再是简单的开发协议赚取手续费,而是构建数字城邦(Base, BNB Chain),发行数字货币(Stablecoins),AI agents 并通过控制基础设施来获取垄断地位,进而获得超额收益。不是现金流不性感,而是巨头要的是全部,不仅仅是尽头的现金流。
这是一个由代码统治、由资本驱动、由背书的新重商主义时代。在这个世界里,林绍良和陈弼臣的故事并未远去,只是换了面孔—— 交易所、公链的心腹是新的林绍良,Binance / Coinbase / Black Rock 是新的陈弼臣,而区块链则是他们构建新一代“面粉厂”的数字土地。
不是Web3没有叙事,而是叙事已经从编年史转为人物传记。
为什么说2025年就是“上币即出货”? 因为在天王级项目的商业计划书里,从来没有“依靠技术服务盈利”这一项,卖 Token 就是唯一的商业模式。
当 Token = 产品 = 唯一收入,这个行业就注定是一个击鼓传花的资本游戏,而不是一个创造价值的BUIDL。
2023年至2025年是加密货币行业历史上一个值得被铭记的结构转型期,标志着协议效用与资产估值之间的根本性脱钩。传统的“福建商人”看到都会大呼一声“吃力“ (Jia lat)
引言:乌克兰的废墟与福建人的算盘
在商业世界里,福建商帮(“闽商”)以敏锐的商业直觉著称:哪里有价差,哪里就有生意;哪里有混乱,哪里就有套利。 甚至在乌克兰的战火中,都有福建人寻找富贵险中求的机会。
福建商帮(“闽商”)深谙一个道理:在淘金热中,最确定的财富路径并非投机性的淘金,而是向投机者提供必要的生产工具(铲子)和后勤服务 。
在加密经济的语境下,“卖铲子”理论上对应于提供区块链基础设施(L1、L2、跨链桥),其收入应来源于Gas费和交易吞吐量(“过路费”)。然而,2023年至2025年随着EIP-4844 等技术升级,以及L2/L3基础设施供给的过剩,“卖铲子”本身的商业可行性作为独立收入的叙事开始瓦解。
因此,行业转向了一种被扭曲的“全球套利”模式。项目方不再致力于向用户出售基础设施服务,而是开始将基础设施的金融化权益(Token)本身作为核心商品出售给散户。此时的“铲子”沦为了引流工具/营销载体,其存在的唯一目的是为了证明高估值代币发行的合理性。
本文将详细拆解这一转变的机制——特别是“低流通、高FDV”现象、掠夺性的做市商结构以及空投的工业化——并得出结论:2023-2025年基础设施周期的主要商业产出并非技术效用,而是风险投资资本向零售流动性的系统性退出。
第一章:闽商原型:商业实用主义与全球套利网络
1.1 次级市场的智慧:从加州到全球
“在淘金热中卖铲子”这句格言通常被归因于1849年的加州淘金热。当时,像Samuel Brannan这样的商人并非通过在河床中淘金致富,而是通过垄断矿工所需的工具供应链积累了巨额财富 。在中国商业背景下,特别是对于福建商帮而言,这种哲学不仅仅是简单的供需关系,它延伸出了一种复杂的“全球套利”体系 。
福建作为一个多山少地、面向海洋的省份,其商人阶层历史上被迫向海而生。这种地理环境孕育了一种独特的商业DNA,主要包含两个核心信条:
一、风险转移: 淘金者承担“挖不到金子”的全部风险,而商人通过出售工具预先锁定了利润。无论淘金者成功与否,铲子的价值在交易瞬间即已实现 。
二、网络化套利: 利用基于宗族和血缘的紧密网络,在不同司法管辖区、不同经济发展水平的市场之间移动资本和货物。例如,从生产成本低廉的中国沿海采购商品,销往利润率更高的非洲或南美市场,利用信息不对称和监管空白赚取差价 。
这种“敢冒风险”、“爱拼才会赢”且善于利用规则套利的闽商精神,在加密货币这个无国界、监管尚不完善的数字海洋中找到了完美的现代映射。
1.2 加密世界的平行映射:从Gas到治理权
在加密行业的早期(2017-2021年),“卖铲子”的比喻在很大程度上是成立的。交易所(如Binance, Coinbase)、矿机生产商(如比特大陆)以及以太坊矿工,通过服务散户的投机狂热赚取了巨额现金流。他们严格遵循商人的模式:从每一笔交易中抽取佣金(Gas费或交易费)。
然而,进入2023-2025周期,市场发生了根本性的分化。
“淘金者”的贫困化: 链上交互的散户变得资金紧张且更加精明,不再轻易支付高昂的过路费。
“铲子商”的通胀: 基础设施项目呈指数级增长。Layer 2、Layer 3、模块化区块链、跨链桥等“铲子”供应量远远超过了实际的“淘金”需求(真实交易)。
面对核心服务(区块空间)利润率的压缩,基础设施项目开始效仿闽商的“跨期套利”策略,但对其进行了金融工程化的改造:不再以此岸的商品换取彼岸的货币,而是以此岸的“预期”(叙事)换取彼岸的“流动性”(美元/稳定币)。
加密VC和做市商将闽商的套利概念工业化了:
监管套利: 基金会在开曼群岛或巴拿马注册,开发团队在硅谷或欧洲,而营销目标则是亚洲和东欧的散户 。
流动性套利: 在一级市场以极低的估值(种子轮)获取筹码,在二级市场以极高的估值(高FDV)通过做市商倾销 。
信息套利: 利用“社区治理”的公开叙事与“内部人解锁”的私下条款之间的巨大信息差进行获利。
第二章:商业模式的突变:基础设施作为“亏损引流品”
2.1 协议收入的崩塌与技术悖论
到2025年,Layer 2 扩容解决方案的传统“卖铲子”收入模型面临了生存危机。以太坊扩容路线图的技术成功,特别是EIP-4844(Proto-Danksharding)的实施,引入了“Blob”数据存储空间,极大地降低了L2向L1提交数据的成本 。
从技术角度看,这是一次巨大的胜利,用户交易成本下降了90%以上;但从商业角度看,这摧毁了L2的利润率。 过去,L2可以通过转售昂贵的以太坊区块空间赚取高额差价。现在,随着数据成本接近于零,L2被迫卷入“费率向底竞争”。
根据1kx和Token Terminal的报告,尽管2025年上半年的日均交易量较2021年增长了2.7倍,但区块链网络的总Gas费收入却下降了86% 。这意味着“铲子”的价格已经便宜到无法支撑造铲子工厂的估值,矿工已经付不起开机成本了。
2.2 ZkSync Era:收入幻觉的破灭
ZkSync Era 提供了一个关于收入本质的最残酷案例。在2024年6月的代币生成事件(TGE)之前,ZkSync网络每天产生巨额的排序器收入,峰值时日收入超过74万美元 。表面上看,这是一家生意兴隆的“铲子店”。
然而,这实际上是一种由“空投预期”驱动的虚假繁荣。用户支付Gas费并非为了使用网络(挖掘效用),而是为了购买一张可能中奖的彩票(空投)。
之后的事情大家都知道了,2024年6月开奖(空投)落地后,ZkSync的日收入立即暴跌至约6,800美元,跌幅高达99% 。
如果一家实体店在停止赠送优惠券后,客流量瞬间归零,说明其核心产品没有任何真实需求。
2.3 Starknet:估值与收入的极端错配
Starknet同样展示了这种估值逻辑的荒谬性。尽管在零知识证明技术上处于领先地位,但其财务数据无法支撑其一级市场的定价。
在2024年初,Starknet (STRK) 的完全稀释估值(FDV)一度超过70亿美元,甚至在场外期货市场达到200亿美元 。
与此同时,其年化协议收入在EIP-4844后仅为数千万美元级别。这意味着其市销率(Price-to-Sales Ratio)高达500倍至700倍。作为对比,AI领域的真正“卖铲子”NVIDIA,其市销率通常在30-40倍之间。
投资者购买STRK并非基于对其未来现金流的折现(传统的股权投资逻辑),而是基于一种博弈逻辑:相信会有“更相信叙事”的买家在高位接盘。
传统的福建商人“薄利多销、稳健现金流”的模式在币圈已被抛弃,取而代之的是一种基于金融炼金术的模式:通过制造技术壁垒和叙事,凭空创造出一种高估值的金融资产,并将其出售给没有鉴别能力的散户。
第三章:金融化的机制:“低流通、高FDV”陷阱
为了在缺乏真实收入的情况下维持“卖Token”的商业模式,行业在2023-2025年间普及了一种特定的市场结构,即“低流通量、高完全稀释估值”(Low Float, High FDV)。
3.1 币安研究院的警示
2024年5月,币安研究院发布了一份题为《低流通与高FDV:我们是如何走到这一步的?》的重磅报告,对这一现象进行了系统性批判 。报告指出,这种扭曲的流通筹码结构已成为基础设施代币发行的行业标准。
(https://www.binance.com/en/research/analysis/low-float-and-high-fdv-how-did-we-get-here )
运作机制:
一级市场定价: 风险投资机构(VC)以5000万至1亿美元的估值进入种子轮。
人为稀缺: 项目在交易所上市时,仅释放总供应量的5%-10% 。做市商利用这种极薄的流动性,只需少量资金即可将代币单价推高。
市值幻觉: 一个流通量1亿、单价1美元的代币,其“流通市值”为1亿美元,看起来很便宜(Small Cap)。然而,如果总供应量是100亿,其FDV高达100亿美元。
系统性倾销: 在随后的3-5年内,剩余95%的代币将持续解锁。为了维持1美元的价格,市场需要吸收95亿美元的新资金。在存量博弈的市场中,这在数学上几乎是不可能的,价格必然崩盘 。
3.2 针对散户的心理锚定
这种结构精准地利用了散户投资者的认知偏差。散户往往只关注“单价”(Unit Bias,觉得0.1美元比100美元便宜)或“流通市值”,而忽视了FDV所代表的通胀压力。
对于像福建商人一样精明的VC和项目方而言,这是一种完美的跨期套利:
a 他们锁定了账面上的巨额回报(从种子轮到FDV的百倍涨幅)。
b 利用散户对“低流通”造成的短期价格上涨的追逐,作为退出的流动性来源。
c 通过长达数年的线性解锁,将抛压分散,如同温水煮青蛙般收割市场流动性。
3.3 数据对比:2025年的估值断层
到2025年,这种估值泡沫已经变得极度畸形。根据1kx的报告,Layer 1区块链的市销率(P/F Ratio)中位数高达7,300倍,而产生实际现金流的DeFi协议的市销率仅为17倍 。
(https://1kx.network/writing/2025-onchain-revenue-report)
这一巨大的估值鸿沟揭示了一个显而易见的市场真相 —— 基础设施项目的估值逻辑并非基于其作为“铲子”的盈利能力,而是基于其作为“金融资产”的销售能力。项目方实质上是在经营一家印钞厂,而非一家科技公司。
第4章:闽商视角下的币圈变迁:从“卖服务”到“卖货”
4.1 传统的“卖铲子”逻辑(2017-2021)
在早期的 ICO 或 DeFi Summer 时代,逻辑接近于传统的福建生意经:
场景:散户想淘金(交易/投机)。
铲子:交易所、公链 Gas、借贷协议。
逻辑:你用我的铲子挖金子,我收你租金(手续费)。
Token:类似于“预售服务凭证”或“会员卡”,代表未来使用铲子的权利或分红权。
4.2 2023~2025 年的异化:“Token 即产品”
到了 2025 年,随着基础设施过剩(L2 泛滥),“收过路费”已经赚不到钱了(Gas 费降至忽略不计)。项目方和资本发现,与其辛苦做一把好铲子赚微薄的租金,不如直接把“铲子公司的股票”(Token)当作货物卖给散户。
在这个新模型中:
真正的产品(Product):是 Token。这是唯一能产生销售收入(USDT/USDC)产品。
营销素材(Marketing):是 公链、游戏、工具。它们存在的唯一意义是为 Token 提供叙事背景,增加“货物”的可信度。
商业模式:卖 Token = 销售收入。
这是一场极其悲哀的倒退——行业不再追求通过技术服务盈利,而是通过金融手段将“空气”定价并销售。
4.3 生产与包装:高估值背书与“可信度”游戏
如果 Token 是货物,那么为了把这个货物卖出高价(出货),就需要顶级的包装。
机构背书:不是为了投资,是为了“贴牌”
在 2023-2025 周期,VC 的角色从“风险投资者”变成了“品牌加盟商”。
高额融资的真相:Starknet 融资估值 $80 亿,LayerZero 估值 $30 亿。这些天文数字般的估值并非基于未来的手续费收入(Starknet 年收入甚至不足以覆盖团队工资),而是基于“未来能卖多少币给散户”的预期。
a16z、Paradigm 等顶级 VC 的名字,就像福建鞋厂贴上的“耐克”标。它们的作用是告诉散户:“这个货(Token)是正品,值得高价接盘。”
有意思的是,为什么VC能开出这么高的估值?因为散户们相信,自己的买入价格与顶级VC是一致,甚至更低,殊不知,估值只有更低,没有最低。
4.4 KOL 喊单:不仅仅是推广,是“分销商”
KOL 在这个链条中不再是提供价值分析,而是各级分销商。
喊单即出货:项目方或做市商会给予 KOL 低价筹码或“返佣”。KOL 的任务是制造 FOMO,维持“货物”的热度,确保在 VC 解锁期有足够的散户流动性来承接抛压。
第五章:做市商工业综合体:隐形的中间人
如果说Token是商品,那么做市商(aka 野庄)就是分销商。在2023-2025年间,项目方与做市商之间的关系从服务提供异化为掠夺性的合谋,这与福建商帮中利用宗族网络控制渠道的策略有异曲同工之妙,但其目的不再是流通商品,而是收割对手盘。
5.1 借贷+看涨期权模型(Loan + Call Option)
这一时期,项目方与做市商之间的标准合约形式是“借币+看涨期权”模型 。
交易结构: 项目方无息借给做市商数千万枚代币(例如流通量的2%-5%)作为“库存”。同时,授予做市商一个看涨期权,行权价格通常设定为上市初期的价格或稍高 。
激励错位:
如果币价上涨超过行权价,做市商行权,以低价买入代币,然后在市场上高价抛售给散户,赚取差价。
如果币价下跌,做市商只需将借来的代币归还给项目方,无需承担任何资本损失 。更有甚者,在上币初期,就将筹码尽可能地“浇”给有缘人。
做市商不再是中立的流动性提供者,而是变成了看涨波动率的投机者。他们有极强的动力通过制造剧烈波动,将价格推高至行权价上方,以便完成出货。这种模式在数学上注定了做市商必须与散户为敌 。
详情见:https://x.com/agintender/status/1946429507046645988?s=20
5.2 合约逼空:最高效的“找接盘侠”方式
“合约机制是出货载体”,是本周期最狠辣的操盘手法,甚至也衍生出“下架币叙事”、“盘前交易杀套保的叙事”等等
当现货没人买(散户不接盘)时,怎么办?制造不得不买的人。
设局和控筹:在利空或解锁前夕,市场普遍看空,资金费率为负。
2. 拉盘:做市商利用手中集中的现货筹码(低流通量),只需少量资金就能把价格拉飞。
3. 逼空:合约市场的空头爆仓,被迫市价买入平仓。
4. 出货:项目方和做市商借着空头爆仓产生的巨大被动买盘,将手中的现货高价卖给这些“被迫接盘”的空头。
具体的案例:
https://x.com/agintender/status/1954160744678699396?s=20
https://x.com/agintender/status/1960713257225785516?s=20
这就像是福建商人在市场上先放出消息说“铲子要降价”,等大家都在做空铲子时,突然垄断货源涨价,逼着做空的人高价买铲子赔罪。
5.3 Movement Labs 丑闻:被写进合同的“坐庄”
2025年爆发的 Movement Labs (MOVE) 丑闻,彻底撕开了这一灰色产业链的遮羞布。
Coindesk的调查显示,Movement Labs 与一个名为 Rentech 的神秘中间人(被指与做市商 Web3Port 关联)签署了秘密协议,将约10%的代币供应量(6600万枚)交由其控制 。
合同中惊人地包含了一些条款,激励做市商将FDV推高至50亿美元。一旦达到此目标,双方将瓜分出售代币的利润 。
当Rentech开始在市场上大规模抛售代币时,Binance监控到了异常并暂停了相关做市商账户,Coinbase也随后暂停了MOVE的交易。这一事件证明,所谓的“市值管理”在很多时候就是写在法律合同里的“拉高出货”。
这与福建商人早期在全球贸易灰色地带的操作——利用复杂的中间人网络、多层壳公司来规避监管、控制定价权——如出一辙,但在加密领域,这种操作直接掠夺了散户的本金。
结论:
如果这些项目真的是做“铲子生意”的,他们会拼命优化 Gas 收入和日活。但他们似乎不在乎,只是一味地在做空中阁楼。
因为他们真正的商业模式:以极低的成本生产 Token -> 以极高的估值定价 -> 通过合约和做市商在二级市场抛售 -> 换回 USDT/USDC(真金白银)。
这就是为什么 2025 年的币圈看起来像个赌场,因为并没有人在做生意,所有人都在做交易。
第六章:2025年的市场新格局:应用层的反击
随着时间进入2025年,市场对“基础设施赌场”模式的疲劳感达到了临界点。数据表明,资金和关注度正从“卖铲子”的基础设施层,向真正能挖到金子的“应用层”转移。
6.1 公链叙事到Dapp现金流的转移
风险投资机构 1kx 在2025年末发布的《链上收入报告》(https://1kx.network/writing/2025-onchain-revenue-report) 说明了这个现象。
收入翻转: 2025年上半年,DeFi、消费级应用(Consumer)和钱包类应用贡献了链上总费用的63%,而Layer 1和Layer 2基础设施的费用占比萎缩至22% 。
增长对比: 应用层收入同比增长了126%,而基础设施层收入增长停滞甚至倒退。
商业逻辑回归: 这一数据标志着“铲子商”垄断利润时代的终结。随着基础设施变得极其廉价(及商品化),价值捕获能力上移至直接面向用户的应用端。那些能够真正产生用户粘性和现金流的DApp(比如hyperliquid,pump.fun) 开始取代L2公链成为市场的宠儿。
6.2 Token作为获客成本的重估
行业开始重新审视“空投”的经济学本质。在2025年,Token不再被视为治理权/分红权/身份的象征,而是被视为获客成本(CAC)和砸盘的利空消息 。
Blockchain ads的数据显示,Web3项目通过代币激励获取一个真实用户的成本高达85-100美元甚至更多,远高于Web2行业的标准 ,这是一种路径依赖的结果。(https://www.blockchain-ads.com/post/user-acquisition-trends-report)
像ZkSync这样花费数亿美元(以Token计价)进行激励的项目发现,这些用户是“雇佣兵”——激励一停,流动性即撤。这迫使项目方从粗放的“撒钱”模式,转向更精细化的“积分制”和“真实收益分享”模式。
第七章:结论:商人的节日结束了
2023年至2025年的加密货币市场,上演了一场以“技术创新”为外衣的资本原始积累大戏。福建商人的古老智慧——“在淘金热中卖铲子”——被扭曲到了极致:
铲子免费化: 为了吸引流量,真正的铲子(区块空间)被不断降价,甚至低于成本供给(通过Token补贴)。
工厂证券化: 商人不再靠卖铲子赚钱,而是靠出售“铲子工厂的股票”(高FDV Token)给那些以为工厂垄断了金矿的散户赚钱。
套利制度化: 做市商、VC和交易所组成了一个紧密的利益共同体,通过复杂的金融工具(期权、借贷、合约)完成了对零售财富的转移。
如果我们用福建生意人的眼光重新审视 2025 年的币圈,会看到这样一幅图景:
这群人(项目方+VC)原本宣称要在乌克兰(高风险新区)建房子(Web3 生态),其实他们根本不在乎房子能不能住人。他们真正做的是:
先在那块地上插个牌子,以此为理由印了一堆“砖头票”(Token)。
找来华尔街的大佬(VC机构)站台,说这砖头票以后能换黄金。
找来村里的大喇叭(KOL)喊话,说砖头票要涨价了。
最后,利用合约机制把想做空砖头票的人打爆,趁机把手里的废纸(Token)换成了真金白银。
这就是为什么说“上币就是要出货”。 因为在他们的商业计划书里,从来没有“依靠技术服务盈利”这一项,卖 Token 就是唯一的商业模式。
当 Token = 产品,这个行业就注定是一个击鼓传花的资本游戏,而不是一个创造价值的生意。这可能就是 2025 年币圈最大的悲哀。
不是山寨没有牛市,而是牛市容不下没有现金流的山寨。
最后,我们要问一句:到底是谁促成了今天的高FDV,低流通的现状?把token打造成最终的商品/服务?
是发射台?meme?交易所?VC ? 媒体? 交易员?分析师?项目方? —— 还是我们所有人?
在传统金融中,资产周转率这个指标一般用于衡量资产使用效率,进而评估销售、转化率等等;但如果我们把同样的指标放到加密货币领域会发生什么事呢?
你将会发现一个全新的视角。本文是英伟达财报分析的姐妹篇(https://x.com/agintender/status/1991890344653570186?s=20) ,旨在要向从业者展示数据的多元性和“财技”在加密世界的应用。
本文长4500字,懒得看正文的,直接看下面的表格即可:
免责声明:本文都是从公开信息获得资料,并且根据自己的见解进行估算而得出的见解。结论一定会有误差,甚至会有错误,请大家不要以此为依据。本文仅作为学术交流之用途。
从业务的供给角度来看,交易所托管的资产规模应当与其交易量之间应呈正相关关系:
流动性供给: 托管在交易所的资产(尤其是做市商持有的资产)被部署到订单簿中以促进交易。更多的资产通常意味着更深的订单簿和更高的交易量承载能力。
用户活跃度: 用户将资金存入CEX的主要目的是交易。虽然部分用户将CEX作为钱包使用(HODLing),但在活跃的交易所中,资金的流速(Velocity of Money)意味着一部分储备会每天周转。
信任磁吸效应: 高交易量吸引流动性,进而要求存款。反之,高额存款信号吸引活跃交易者。
此外,江湖上流传着一个都市传说,交易所当期收益 = 当期进入资产 x 20~30% (俗称资产沉淀)
为了进行横向对比,加密交易所资产周转率(Crypto Exchange Asset Turnover Ratio, CATR)如下:
CATR = 月度交易量(合约+现货) / 用户资产(POR价值)
从传统的会计角度来看,资产周转率是衡量企业在一定时期内通过总资产创造销售收入的速度,通常计算公式为“销售收入净额”除以“平均资产总额”。该比率越高,表示资产利用效率越高,转化能力越高、销售能力越强、翻台率越高。
但是到了加密资产交易所,虽然表示的也是资产利用效率,但是这个含义就截然不同了。这笔钱是属于用户的,周转率越高意味着用户的交易意愿(和交易热情?)越高,为交易多带来的单位效益就越高。它反映的是市场流动性/活跃度,不是资产使用效率。
一般来说,做市商对资金的使用效率要求较高(套利,做市等交易),散户对于资金的使用效率较低。
低周转效率,可能意味着该交易所主要用于托管、存款,或用户参与度极低
高周转效率,表明极端的资金流速。一般会出现在以合约为主的平台(高杠杆),表明用户的交易意愿旺盛,做市商的成交效率较高。
但是如果出现极端的周转效率,可能会有wash trading和对敲的嫌疑。
本文仅作为抛砖引玉,希望能激发读者们去发掘更多更有意思、更有效率的指标和数据维度。不是加密市场太难,而是我们没有系统性去看待这个市场。
样本:Binance、 OKX、 Bybit、Bitget、Gate 、MEXC和HTX
数据来源:
交易所10月份月度交易量来源:
再根据以上的数据来源来估算各家交易所的现货+合约交易量
POR数据来源:来自各个交易所的披露,
https://www.binance.com/en/proof-of-reserves
https://www.okx.com/en-sg/proof-of-reserves
https://www.bybit.com/app/user/proof-of-reserve
https://www.mexc.com/proof-of-reserve
https://www.gate.com/proof-of-reserves
https://www.htx.com/en-us/proof-of-reserve
注意:本文的POR用户核心资产只取BTC、ETH、USDT和USDC, 所以会与交易所实际披露的总资产数据有出入。
4.1 Binance
4.1.1 资产证明(PoR)分析
截至2025年10月的快照数据 :
BTC: 593,851
ETH:4,095,663
USDT:347亿( 抵押率为107.45)
USDC: 78亿 (抵押率高达133.79%)
用户的核心总资产估算为1150亿美金
4.1.2 交易量分析
2025年10月,中心化交易所的活动激增。CCData的数据显示,全球CEX的现货和合约总交易量攀升至10.3万亿美元 。Binance通常占据约40%-50%的市场份额。
现货交易: 数据指出Binance10月份的月度交易量约为8104亿美元 。
合约交易: 合约通常是现货量的3-4倍。结合TokenInsight和CryptoQuant的数据,Binance的季度交易量达到8.39万亿美元 ,折合月均约2.8万亿美元。
综合估算: 10月份Binance的总交易量(现货+合约)保守估计在3.6万亿美元之间。
4.1.3 加密资产周转率(CATR)计算
36000 / 1150 = 31.304x
4.2 OKX
4.2.1 资产证明(PoR)分析
截至2025年10月的快照数据 :
BTC:133,087 (抵押率为105%)
ETH:1,622,674
USDT:100亿( 抵押率为106%)
USDC: 1.2亿
用户的核心总资产估算为300亿美金
4.2.2 交易量分析
CCData报告显示,OKX在11月的现货交易量为1630亿美元(10月数据相近)。OKX的合约业务历来强势,通常是现货的4-5倍。
综合估算: 如果现货为1630亿美元,合约约为7000亿-8000亿美元。总月度交易量约为1万亿美元
4.2.3 加密资产周转率(CATR)计算
10000 / 290 = 34.48x
4.3 Bybit
4.3.1 资产证明(PoR)分析
截至2025年10月22日的数据 :
USDT: 用户资产58亿,钱包余额63.8亿(110%)。
USDC: 用户资产6亿。钱包余额6.8亿 (135%)
BTC: 61,976 BTC(约56亿美元)。
ETH: 532,000 ETH(约15亿美元)。
总资产估算: 约为135亿美元。
4.3.2 交易量分析
Bybit的增长极为迅猛,CCData数据显示其11月现货交易量达到2080亿美元。考虑到Bybit是合约优先的平台,其合约交易量通常是现货的3-4倍。
综合估算: 现货2000亿 + 合约8000亿 ≈ 1万亿美元。
有鉴于,Bybit的买-卖交易各算一次,所以应当把交易量/2 ,即5000亿美元
4.3.3 加密资产周转率(CATR)计算
5000 / 135 = 37.31x
4.4 Bitget
4.4.1 资产证明(PoR)分析
2025年10月数据 :
BTC: 用户持有10,275 BTC,平台有31,556 BTC(fun fact:Bitget的BTC储备率高达307%,这是为了显示自有资金雄厚?!)。
ETH: 平台有近30万枚ETH ,用户持有13.4万(ETH的储备率也达到恐怖的224%)
USDT: 17.8亿 + USDC 1.1亿
总用户资产估算: 约为32亿美元。(平台资产估算:52亿美元)
4.4.2 交易量分析
Bitget报告称其US股市期货交易量在10月突破2亿美元 ,虽然绝对值不大,但显示了其产品多元化。CCData显示其现货交易量约为802亿美元 。合约方面,Bitget早前曾报告月度期货交易量达920亿美元 ,在牛市背景下可能更高。
综合估算: 现货800亿 + 合约3200亿 ≈ 4000亿美元。
有鉴于,Bitget的买-卖交易各算一次,所以应当把交易量/2 ,即2000亿美元
4.4.3 加密资产周转率(CATR)计算
2000/ 32 = 62.5x
4.5 Gate.io:
4.5.1 资产证明(PoR)分析
截至10月28日,Gate.io报告的总储备价值为116.76亿美元,储备率124% 。
有意思的是,Gate的核心资产抵押率都远超100% ,即平台资产含量 > 用户资产
用户核心资产情况如下:
BTC 18,536 (抵押率 133.96%)
ETH 332,801
USDT 13.32亿
USDC 0.67 亿 (抵押率近250%)
总用户核心资产:40亿美金左右,平台资产在63亿美金
4.5.2 交易量分析
Gate.io在10月的现货交易量激增39.1%,达到历史新高的1630亿美元。合约方面,5月份数据为2640亿美元,10月预估在4000亿左右。 (https://www.globenewswire.com/news-release/2025/06/23/3103369/0/en/Gate-s-Nearly-70-MoM-Growth-in-Derivatives-Volume-Tops-Global-Charts-Featured-in-CoinDesk-s-Latest-Report.html)
综合估算: 现货1630亿 + 合约4000亿 ≈ 5600亿美元。
有鉴于,Gate的买-卖交易各算一次,所以应当把交易量/2 ,即2800亿美元
4.5.3 加密资产周转率(CATR)计算
2800 / 40 = 70x
4.6 MEXC
4.6.1 用户核心资产数据
USDT: 用户资产17.23亿美元 (平台资产22.45亿,抵押率在130%)
BTC: 用户资产3,555 BTC(约3亿美元)。
ETH:用户资产54357 ETH (约1.6亿美元)
USDC: 1亿左右
总资产估算: 23亿美金左右
4.6.2 交易量分析
根据Coingecko的现货数据,近30日的现货日均交易量为33亿,月交易量估算为1000亿;合约日交易量为450亿,月交易量估算为13500亿。(我实在是找不到靠谱的数据源了,大家就忍一忍)
有鉴于,MEXC的买-卖交易各算一次,所以应当把交易量/2 ,即6750亿美元
有意思的是:TokenInsight报告称MEXC在全球现货交易中排名第二,市场份额约9%( https://www.globenewswire.com/news-release/2025/10/30/3177141/0/en/TokenInsight-MEXC-Ranks-Second-in-Global-Spot-Trading-Capturing-11-of-Market-Share-in-Q3-2025.html) )
4.6.3 加密资产周转率(CATR)计算
6750 / 23 = 293.48x
4.7 HTX
4.7.1 用户核心资产数据
根据HTX10月份的披露,用户资产如下:
BTC 19867枚
ETH 115278枚
USDT 13.5亿
USDC 3700万
总用户核心资产估算为35亿美元
4.7.2 交易量分析
根据coingecko的数据,HTX的合约日均交易额为85亿。30天为2550亿;现货日均交易量为40亿左右,30天为1200亿。
综合估算: 月度交易量约为3375亿美元。
有鉴于,HTX的买-卖交易各算一次,所以应当把交易量3750/2 ,即1875亿美元
4.7.3 资产周转率(ATR)计算
1875 / 35 = 53.57x
本文仅作为抛砖引玉,希望能激发读者们去发掘更多更有意思、更有效率的指标和数据维度。不是加密市场太难,而是我们没有系统性去看待这个市场。
英伟达在11月19日公布了Q3财报,虽然不能说成绩斐然,也能说是超出预期。问题是,如此的成绩单,市场却不买单,在上涨5%后开始急跌。很多币圈的小伙伴都是一脸懵。本文尝试从唱空者的视角来汇总、解读和分析这篇看似“好到不可思议”的财报有什么不可告人之处。
另外,唱多的文章有太多了,我这里就不赘述了。
本文文长4000字左右,如果你懒得看长文的话,核心的几个唱空观点如下,拿走不谢 🤣:
1. 循环融资制造营收:Nvidia 通过投资xAI等客户,构建了资金回流闭环,将投资款转化为自身的账面收入,缺乏实质性现金交付。
2. 应收账款异常激增:应收账款余额达334亿美元,增速远超营收,且周转天数计算存在掩饰嫌疑,暗示了严重的“渠道塞货”和后端装载现象。
3. 库存与叙事背离:在“供不应求”的叙事下,产成品库存却意外翻倍,提示潜在的客户推迟提货或产品滞销风险。
4. 现金流倒挂:经营性现金流显著低于净利润,证明公司利润主要停留在账面,未转化为真金白银
免责声明:本文并不构成任何投资建议。这篇文章只是一篇观点合集。
————————————————正文开始——————————————
1.1 资金流向的闭环机制
背景:2025年11月,Elon Musk的xAI完成了200亿美元融资轮,其中Nvidia直接参与了约20亿美元的股权投资,但是这并不是简单的“投资行为”。跟着逻辑一步步来:
资本流出(投资端):Nvidia从其资产负债表中划拨现金(约20亿美元),计入“非适销权益证券投资”(Purchases of non-marketable equity securities),作为对xAI或相关SPV的股权注资 。这笔资金流出体现在现金流量表的“投资活动”项下。
资本转化(客户端):xAI接收这笔资金,将其作为购买GPU集群(即Colossus 2项目,涉及10万块H100/H200及Blackwell芯片)的首付款或资本支出预算 。
资本回流(收入端):xAI随即向Nvidia发出采购订单。Nvidia发货并确认“数据中心收入”。
财务结果:Nvidia实际上是将自己资产负债表上的“现金”资产,通过xAI这一中介,转化为了利润表上的“营收”和“净利润”。
这种操作虽然在会计准则(GAAP)下通常是允许的(只要经过评估),但这其实是一种“低质量收入”(Low-Quality Revenue)(IFRS在这里表示不服,只求一战🤣)
这也是Michael Burry等空头诟病的,因为这种“几乎所有客户都由其供应商资助”的模式是泡沫后期的典型特征 。当一家公司的收入增长依赖于其自身的资产负债表扩张时,一旦其停止对外投资,其营收增长也将随之枯竭。 (是不是有点币圈套娃的感觉了?)
1.2 SPV的杠杆效应与风险隔离
如果你觉得循环收入模式有点惊艳,那交易中涉及的特殊目的实体(SPV)结构可能会让你更大开眼界。
据新闻报道,xAI的融资包括股权和债务,债务部分通过SPV构建,该SPV主要就是用来购买Nvidia处理器并将其租赁给xAI 。
SPV的运作逻辑:SPV作为法律上的独立实体,持有GPU资产。Nvidia不仅是GPU的卖方,也是SPV的股权投资者(First-loss capital provider)。这意味着Nvidia在交易中承担了双重角色:供应商和承销商。
收入确认的循环套利模式:通过向SPV出售硬件,Nvidia可以立即确认全额硬件销售收入。然而,对于终端用户xAI而言,这本质上是一笔长期租赁(Operating Lease),其现金流出是分期进行的(例如5年期)。
风险隐匿:这种结构将长期的信用风险(xAI未来能否支付租金)转化为即期的收入确认。如果未来AI算力价格崩盘,或者xAI无法产生足够的现金流来偿付租金,SPV将面临违约,而作为SPV股权持有者的Nvidia将面临资产减记风险。但在当前的财报季中,这一切都表现为光鲜亮丽的“创世纪营收”
1.3 Internet bubble时期的供应商融资的影子
目前的商业模式与2000年的internet bubble有点类似。当时,Lucent 曾向客户借出数十亿美元购买自己的设备。当互联网流量增长不及预期,这些初创公司违约,Lucent 被迫注销巨额坏账,股价崩盘99%。
Nvidia目前的风险敞口(直接投资+SPV债务支持)据估计已超过1100亿美元,占其年收入的显著比例。虽然Nvidia目前没有直接在资产负债表上列示为“客户贷款”,但通过持有客户股权和SPV权益的方式,其实质风险敞口是一致的。
2.1 应收帐款比例增长“迅捷”
根据Q3 FY2026财报,Nvidia的应收账款余额达到了334亿美元
应收账款的同比增长率(224%)是营收增长率(62%)的3.6倍。在正常的商业逻辑中,应收账款应当与营收保持同步增长,尤其是Nvidia是如此的“强势”。当应收账款增速远超营收时,这通常意味着两个可能性:
a. 收入质量下降:公司放宽了信用条款,允许客户延期付款,以刺激销售。
b. 渠道塞货:公司在季度末突击向渠道商发货,以此确认收入,但这部分产品并未真正被终端市场消化。(这个后面还有论述)
2.2 DSO(应收账款周转天数)的算法
本季度的DSO为53天,较上季度的54天略有下降 。那实际情况是如何呢?
首先标准的DSO计算公式 : DSO = (应收账款/ 总信用销售额) x 期间天数
期初AR (Q2末): 230.65亿美元
期末AR (Q3末): 333.91亿美元
平均AR: 282.28亿美元 ((Q2+Q3)/2)
季度营收: 570.06亿美元
天数: 90天
标准DSO大概是 282.28 / 570.06 *90 = 44.566 (天)
然而,报告的DSO是53天。按理说,从“粉饰”报表的角度出发,一般会报一个较为“激进”的数字,而这里却保守了? 这暗示Nvidia可能使用的是期末应收账款作为分子,或者其计算逻辑更倾向于反映期末的资金占用情况
如果使用期末余额计算:
333.91 / 570.06 *90 = 52.717 (天)
这的数字就与报告吻合。但是这意味着什么? 这意味着季度末的应收账款余额相对于整个季度的销售额极高。这暗示了Back-end Loading 现象,即大量的销售行为发生在季度的最后一个月甚至最后一周。
如果销售是均匀分布的,期末应收账款应该只包含最后一个月的销售额(约190亿美元)。但现在的余额是334亿美元,这意味着接近58%的季度营收并没有收到现金。
这在所谓的“卖方市场”和“供不应求”的叙事下,Nvidia理应拥有极强的议价能力,甚至要求预付款。然而,现实是Nvidia不仅没有收到预付款,反而向客户提供了长达近两个月的账期?!这与“抢购”的叙事貌似就不太一致了?!
当Jensen高呼“Blackwell需求疯狂(Off the charts)”的同时 ,Nvidia的库存数据貌似讲述了一个不太一样的故事。
3.1 库存翻倍的原因
Q3 FY2026的库存总额达到198亿美元,较年初的100亿美元几乎翻倍,较上季度的150亿美元增长32% 。
更关键的是库存的构成 :
原材料 (Raw Materials): 42亿美元
在制品 (Work in Process, WIP): 87亿美元
产成品 (Finished Goods): 68亿美元
一句话,产成品库存激增。 在2025年初,产成品库存仅为32亿美元。如今已激增至68亿美元。尤其在老黄高呼需求疯狂到爆炸的时候,在芯片短缺、客户排队等货的假设下,产成品应当是“生产出来即发货”,库存水位应保持在极低水平。
这是为什么呢?等过年了再来收账吗?
3.2 500亿美元的采购承诺
除了资产负债表内的库存,Nvidia还披露了高达503亿美元的供应相关承诺(Purchase Commitments) 。这是Nvidia向TSMC、Micron 等供应商承诺的未来采购金额。
这是一个巨大的“隐患”。如果AI需求在未来几个季度出现任何形式的放缓或走弱,Nvidia将面临双重打击:
1. 库存减值:现有的198亿美元的库存可能贬值。
2. 违约或强制采购:500亿美元的采购合同,导致更多的库存积压,或者支付巨额违约金。
这种“重资产”特征的显现,标志着Nvidia已不再是那个轻资产的芯片设计商,而越来越像一个背负沉重供应链包袱的硬件制造商。
产能在前面跑,库存在后面追,这是魂不附体啦?
4.1 经营性现金流(OCF)与净利润的倒挂
通常情况下,健康的科技公司经营性现金流应高于净利润(因为折旧摊销和股权激励是非现金费用,会加回)。然而,Nvidia的数据显示出相反的趋势。
Q3 净利润 (Net Income): 319亿美元
营运资本变动 (Working Capital Changes):
应收账款增加导致现金流出:- 55.8亿美元
库存增加导致现金流出:- 48.2亿美元
Q3 经营性现金流 (OCF): 约为237.5亿美元
结论:Q3的经营性现金流显著低于净利润。每一美元的利润中,只有约0.74美元真正转化为了现金流入,其余的都变成了仓库里的芯片(库存)和客户的欠条(应收账款)。
当然这种OCF < Net Income的现象就看你怎么去诠释,它可以意味着公司的利润是由会计准则确认出来的,而不是由银行账户里的真金白银支撑的;也可以意味着公司正在高速发展。
4.2 投资活动中的现金大出血
非适销权益证券购买 (Purchases of non-marketable equity securities) —— 俗称投资: 本季度流出37亿美元 。
这37亿美元正是流向xAI、CoreWeave、Hugging Face等“生态合作伙伴”的。相比之下,去年同期这一数字仅为4.73亿美元。Nvidia正在以Spacex的速度加大对生态系统的买断。
从xAI的模式来看,投资的流程可能如下:
1. Nvidia通过发债或之前的利润积累现金
2. 将现金投资给初创公司(现金流出)
3. 初创公司用这笔钱买芯片(确认为营收)
4. Nvidia账面利润增加,股价上涨,通过股权激励吸引人才,再通过发债或增发融资 (是不是有点币圈套娃的感觉了?)
如果真的是这种模式,就有点musical chairs的感觉了,当然只要音乐不停止,这个游戏可以一直玩下去。但一旦融资环境收紧(如利率上升或AI泡沫破裂),那这个游戏可能就会瞬间停转。
在10-Q文件中,Nvidia披露了极高的客户集中度,其中“Customer A”占比22% 。虽然未指名,但这个星球上有钱的就那么几家公司 ,几乎可以确定,肯定,100% 就是Microsoft。
这里还隐藏着另一层“关联交易”的风险。Microsoft是OpenAI的最大金主,而Nvidia也投资了OpenAI。Microsoft购买Nvidia芯片,很大一部分应该是提供给OpenAI使用的。两位都是股东,这里面的分成部分是未知的?谁知道有没有什么特别的clause ?
还有就是,如果Microsoft今天撂挑子不买了呢?
此外,Customer B(15%)、C(13%)、D(11%)的存在意味着前四大客户掌控了Nvidia的命脉。这种集中度使得Nvidia在定价谈判中并不像外界想象的那样拥有绝对主导权。相反,这些巨头正在利用其庞大的采购量迫使Nvidia在供应链分配、定制芯片设计等方面做出让步,甚至正在加速研发自研芯片(如Google TPU, AWS Trainium, Meta MTIA)以摆脱对Nvidia的依赖。这点从应收帐款的增加也能一窥一二。
下图给你直观展示一下OPEN AI cluster的复杂结构,就问你,帐能算明白吗?
后记
为什么写这篇文章呢?首先是我很久没写这类型的报表研究长文了,想重温一下看报表的感觉。
其次是,市场现在有一种声音或者说逻辑,加密市场看美股市场,美股市场看AI 革命,而AI则看英伟达的表现,虽然英伟达的财报虽然超出预期,但是仍然有不少看空的观点。
比起其他的似是而非的看空,老老实实地从财报寻找蛛丝毛机才有实证的讨论意义。
很久没写类似的报表分析报告,权当给大家提供另一个视角看待目前的市场环境。
随着 Monad、MMT、MegaETH 等新一代加密货币的发行,大量参与打新的散户面临一个共同难题:如何将高额的纸面利润落袋为安?
一般的套保策略是拿到现货后,在合约市场开立等值空仓,以此来锁定利润。然而,这种策略在新币种上往往成为散户的“陷阱”。由于新币合约流动性差,且市场存在大量筹码待解锁,“有心人士”可以利用高杠杆、高资金费率和精准拉盘,将散户的空单强制平仓,使其利润归零。对于缺乏议价能力和 OTC 渠道的散户而言,这几乎是一个无解的博弈。
面对庄家的狙击,散户必须放弃传统的 100% 精确套保,转而采取分散化、低杠杆的防御策略:(从管理收益的思维,到管理风险的思维)
跨交易所对冲: 在一个流动性好的交易所开空仓(作为主要锁定位),同时在另一个流动性差的交易所开多仓(作为爆仓缓冲垫)。这种“跨市场对冲”极大地提高了庄家狙击的成本和难度,同时能利用不同交易所间的资金费率差异进行套利。
在新币的极高波动性环境中,任何涉及杠杆的策略都存在风险。散户最终的胜利,在于采取多重防御措施,将爆仓风险从“确定性事件”转化为“成本事件”,直至安全退出市场。
一、散户打新的现实困境 - 不套保没收益,套保被狙击
在实际打新场景中,散户面临的“时机”困境主要有两种:
期货套保 (Pre-Launch Hedging): 散户在开盘前拿到的是期货代币或锁定份额凭证,而不是现货。此时,市场已经有合约(或 IOU 凭证),但现货尚未流通。
现货限制套保 (Post-Launch Restrictions): 现货虽然已经进入钱包,但受限于提币/转账时间限制、现货市场流动性极差、或交易所系统拥堵,无法立即且高效地卖出
给大家考古一个事情:早在2023年10月Binance就有类似的spot pre market产品,供大家做现货套保,但可能是需要launchpool或者数据不咋地,就暂停了(当时候第一个标的是Scroll),其实这个产品能很好的解决盘前套保的问题,可惜了~
所以这个市场版本就会出现,期货套保策略——即交易员预期自己会拿到的现货,到合约市场以一个高于预期的价格开空仓来锁定利润
要记住:套保的目的是锁住收益,但关键是管理风险;必要时,应以牺牲部分收益来保证仓位安全。
套保的关键点:只在高收益的价格开空仓
比如说,你的ico价格是0.1,现在合约市场的价格是1,是10x,那么该“冒险”开空仓的性价比就比较高,一是锁住了9x的回报,二是操纵者再往上拉升的成本也比较高
但是在实践中,有不少人盲目地,不看开仓价格地去开空仓做套保(假设预期收益是20%,其实真没这个必要)
FDV10亿到15亿的拉盘难度远大于FDV 5亿到10亿,虽然两者从绝对值来看都是拉升5亿
然后问题来了,因为目前市场的流动性不佳,所以即使是开空仓仍然有可能会被狙击,那么我们该怎么办?
二、升级版的套保策略 - 连环套
抛开比较复杂的计算该标的的beta与alpha,与其他主流币的相关性来做对冲,我这里提出一个相对容易理解的“套保后的再套保”(连环套?!)策略
一言以蔽之,就是给套保的仓位上一多一个套保,即在开空仓套保时,也择机开一个多仓来防止该主空仓遭遇强平。以牺牲一定的收益来换取安全边界
注意:它不能100% 解决爆仓问题,但能降低被特定交易所庄家狙击的风险,同时还能利用资金费率进行套利(前提是1.要设置好止损和止盈点;2.开仓的价格具备性价比;3. 套保是策略,不是信仰,无需跟随到海枯石烂)
具体要在哪里开空仓?哪里开多仓呢?
三、基于流动性差异的再套保对冲策略
核心思想:利用流动性差异进行仓位对冲
在流动性好,且盘前机制更稳定的交易所- 开空仓,利用其深度大,庄家需要投入更大的资金才能拉爆空单。这极大地提高了狙击成本,作为主要利润锁定位;
在流动性较差,且高波动的交易所开多仓,对冲 A 的空仓,如果 A 被暴力拉升,B 的多单会跟随上涨,弥补 A 的损失。流动性差的交易所更容易出现大幅拉升。如果 A 和 B 的价格同步,B 交易所的多单会迅速获利,可以弥补 A 交易所空单的任何潜在损失
四、再套保策略的演算
假设 10,000的 ABC 现货。假设ABC价值为 $1。
空仓: 交易所 A (稳定) $10,000
多仓: 交易所 B (流动性差) $3,300 (比如⅓,这个值可以从预期收益反推)
现货: 10,000 ABC 价值 $10,000
场景 A. 价格暴涨(庄家拉盘)
ABC 现货: 价值上涨。
A 交易所空单: 浮亏增大,但因为流动性好,爆仓难度远高于上一个方案。
B 交易所多单: 价值暴涨,弥补了 A 交易所的浮亏,使得整体头寸相对稳定。(要设置好止盈止损)
场景 B. 价格暴跌(市场抛压)
ABC 现货: 价值下跌。
A 交易所空单: 浮盈增大。
B 交易所多单: 浮亏增大。
由于 A 交易所空单$10,000的敞口大于 B 交易所多单$3,300,市场下跌时,A 的盈利大于 B 的亏损,净盈利。现货的跌幅被空单的盈利对冲。(这个策略的前提是,被套保的收益要足够高)
五、策略的核心:牺牲收益,降低风险
这个策略的妙处在于:将最危险的仓位(多单)放在了流动性差的交易所,而将最需要保护的仓位(空单)放在了相对安全的交易所。
如果庄家要拉爆在 A 交易所的空单,他必须:
投入大量资金攻克 A 交易所深厚的流动性。
他拉高的价格同时会使在B 交易所的多单获利。
狙击的难度和成本被几何级提高,庄家的操作变得不划算。
利用了市场结构(流动性差异)来建立防御,并利用资金费率差异来产生额外收益 (如有)
最后,如果有什么一本正经胡说八道的takeaways:
预期收益不好,还不如洗洗睡,什么都不做;
你看完本篇之后,觉得机制很复杂 —— 这就对了,那你就别瞎参与了;
聪明的你可能会发现,这个一空一多之间就是一个“合成头寸”,比起做什么交易,理解这个原理更重要;
本文的主要目的是要告诉你:不要瞎操作,不要瞎参与,看看就好,真的不知道干嘛?买点BTC。
本文以USDe在CEX暴跌至$0.65,但是链上价格为0.99为引子,分析加密市场流动性隔离导致的局部清算级联风险,并揭示在流动性真空的情况下,清算机器人的无差别清算和充提通道瓶颈下对市场的杀伤力。
本文拟提出一套基于复合量化指标的熔断机制算法,利用价格偏差、订单深度和大规模清算敞口作为触发的参考条件。熔断机制旨在为市场提供n分钟的调整窗口,让做市商克服大额提现/充值、链上拥堵等运营摩擦,注入外部流动性。最终,通过有序的集合竞价重启交易,阻止清算恶性循环,保障市场结构稳定,缓解和减少那些本不需要被清算的仓位豁免于清算的厄运。
1.1. 加密市场流动性地图:CeFi、DeFi和跨链隔离
加密资产市场独特的流动性结构是其内生风险的根源。流动性高度分散,横跨CEX、DEX和各类DeFi。这种流动性隔离形成了割裂的生态系统,不同流动性池之间的摩擦(如高昂的链上交易费用、复杂的跨链桥接时间,以及CEX对大额充提的审核或锁定机制),极大地阻碍了资本的自由、快速流动。这种结构性摩擦导致局部流动性危机迅速恶化并无法被套利活动及时修复的重要原因。
1.2. 极端市场事件中的做市商行为与风险外溢
市场剧烈波动时,流动性提供者(Market Makers)会迅速撤回限价订单,导致买卖价差(Bid-Ask Spread)扩大和订单簿深度(Depth of Market)急剧枯竭。
当清算级联发生时,清算引擎和清算机器人将触发强制平仓。这些强制平仓往往表现为大额市价订单,在流动性稀薄的订单簿上进行无差别盘口抛售,进一步压低价格。这种市场机制的失败,使得价格发现过程脱离基本面,进入一个自我强化的清算反馈循环。
1.3. 熔断机制的定位:从被动暂停到主动流动性管理
熔断机制(Circuit Breaker)的核心价值,在于在市场流动性真空时,提供一个主动风险隔离和流动性再分配的事件窗口。熔断的本质是暂时中止交易活动,以防止由自动化交易系统和恐慌情绪驱动的闪崩在流动性真空之际进一步恶化。
熔断机制通过精准的算法触发,快速隔离风险,并建立一套操作协议,确保外部资本能够快速、顺畅地回流到场内,从而在交易恢复时重建流动性深度。
2.1 USDe 在 CEX 与 DEX 的价格分歧:局部故障引起的连锁反应
2025年10月10日至11日,加密市场经历了历史上最大规模的去杠杆化事件,在不到24小时内,超过$ 190亿的杠杆头寸被清算。这次剧烈的市场回调的破坏力主要来自于市场的高杠杆和交易所风险缓解机制的联动失败。
根据公开数据,市场下跌时序如下:
跨平台价格发现的严重脱节
在Binance现货市场上,USDe短暂跌至$0.65 ,Bybit也跌至$0.92。然而,同期在链上的流动性池中,例如Curve上的池子,USDe的价格仍然维持在$0.99附近。此外,Ethena协议的铸造和赎回功能一直保持正常运作。
这种CEX与DEX之间的巨大价差(近35%)揭示了问题的本质:这不是USDe资产本身的基本面脱钩,而是CEX内部定价机制的局部失灵。当清算级联开启时,订单簿流动性被迅速抽走。Binance等交易所依赖其内部现货市场价格来估算抵押品价值。当内部现货市场深度不足时,微小的交易冲击就能导致价格剧烈失真,进而使清算引擎错误地评估作为抵押品的USDe(以及其他挂钩资产如wBETH)的价值。这种错误定价导致了不必要的强制平仓,清算引擎的“火上浇油”行为进一步压低了价格至$0.65。
2.2 是什么阻碍了流动性:时间、网络与运营障碍
在极度波动时期,套利行为面临着多重“通道瓶颈”,使得流动性无法及时从外部搬回场内。
1. 结算时间与网络拥堵: 极端市场活动期间,区块链网络通常出现高交易量,导致网络拥堵。这使得交易确认时间延长,且Gas费飙升。
2. CEX运营锁定: CEX对于大额充值和提现的限制和审核,这使得做市商无法在需要分钟级响应的窗口期内,将这笔外部流动性注入到场内。
熔断机制正是为了在极端市场环境下提供一个足够长的时间窗口,以解决这些技术、运营和风控障碍 —— 为流动性提供一个呼吸通道。
这就像是对一个气胸的病人(流动性真空),临时插入一根导管(接入场外流动性),清除多余的空气(清算能量),让该病人能挺过去。
为了应对加密市场特有的高频和分散性特征,熔断触发机制必须超越传统金融中单一的指数跌幅阈值。单一的、线性的价格触发机制容易被高频交易者预测和操纵,导致在接近阈值时出现“磁铁效应”(Magnet Effect),即交易者加速交易以避免被暂停交易,反而加剧了触发前的市场波动。
本文提出了一个复合量化指标的熔断算法,该指标包含价格偏差、流动性冲击和交易速度三个核心维度。只有当这三个指标同时或在极短时间内触发预设阈值时,系统才会启动熔断警报。
3.1. 指标 1: 跨平台参考价格偏差(CVD)及其指数构建
引入一个基于多个高流动性的多源加权聚合价格指数作为参考价格,以抵抗单一CEX内部定价失灵。
CVD = |Price_CEX - Price_Index| / Price_Index * 100%
熔断的第一个条件是场内现货价格与参考价格指数之间出现不可持续的偏差:
量化阈值: 考虑到USDe等挂钩资产在正常情况下应紧密锚定(<0.1% 偏差),当价差超过套利成本、交易延迟和链上资金池所能解释的范围时,应当发出熔断警报。
3.2. 指标 2: 订单簿深度与流动性冲击度(DOM/Slippage Shock)
价格变动是结果,流动性枯竭才是结构性失败的原因。因此,熔断机制必须直接监测订单簿的健康状况。
订单簿深度比率 R_L: 衡量在特定价格区间内(例如,偏离当前价格 delta = 1%)的累计可成交数量 Q_Current 与该资产在过去平静时期(例如,过去30天的中位数深度) Q_Benchmark 的比值。
R_L = Q_Current / Q_Benchmark
触发阈值: R_L < 20%,即订单簿深度相较于正常水平枯竭超过80%。
滑点冲击度(Slippage Impact S_I): 这是一个更直观的流动性真空指标。它定义为执行一笔预设名义价值 V 的市价订单(例如 V=$1M USD)所导致的预期价格滑点百分比。
S_I = (P_Executed - P_Mid) / P_Mid * 100%
其中 P_Mid 为twap盘口成交价,P_Executed 为执行 V 订单后的最终价格。在流动性充足时,S_I 极低;当订单簿被抽干,S_I 将急剧增大。
3.3. 指标 3: 交易速度与清算风险敞口
除了上述结构性指标外,熔断机制还需包含一个大规模清算敞口的指标。
价格速度 V_P: 监测资产价格在极短时间窗口(例如5分钟)内的极速变动率。
清算风险敞口 (LCE): 将价格速度V_P 结合未平仓合约OI 数据,估算距离下一个大规模清算集群(Liquidation Cluster)的距离。当 LCE 超过预设的临界值,表明市场正处于清算级联的边缘时,即使价格偏差和深度枯竭尚未达到极值,也应触发熔断以预防系统崩溃。
熔断触发条件:
只有当跨平台参考价格偏差和订单簿深度比率同时满足预警条件,或者价格速度、滑点冲击度、清算风险敞口同时达到阈值时,熔断才会触发。
一旦熔断算法被触发,市场进入暂停状态 N 分钟。这一阶段的成功与否,完全取决于交易所、做市商能否在这段时间内消除流动性补充的通道瓶颈以及风控措施。
4.1. 熔断窗口 N 的动态校准模型
熔断窗口 N 的设定必须满足克服最长且最关键的流动性转移摩擦的需求。
N = max (T_DLP, T_On-chain_Priority) + T_Buffer
其中:
熔断机制必须依赖于两种紧急注资渠道:
1. 预先托管的外部冷钱包资金: 熔断 N 必须覆盖 CEX 从冷钱包转至热钱包,并分配给 MM 账户的时间。
2. 高速、高优先级链上转移: 熔断 N 必须覆盖在极高 Gas 费下的快速确认时间(通常几分钟到十几分钟)。
实际校准: 考虑到紧急注资需要 MM 团队的人工干预、决策时间,以及网络拥堵和内部处理队列,建议将 N 设定在 5至10分钟 的区间,以确保做市商有合理的时间窗口来执行其应急注资流程。
4.2. 指定流动性提供商(DLP)的优先注资协议
熔断期间,交易所须启动一个场外注资通道协议 (Out-of-Band Capital Protocol, OBCP),专供指定流动性提供商 (Designated Liquidity Providers, DLPs) 使用。
1. DLP 认证与资格: 交易所必须预先筛选并认证拥有充足场外应急流动性的机构作为DLP。
2. OBCP 通道: 建立专用的、高优先级的API接口或内部清算流程,允许DLP在熔断期间提交大额稳定币充值。这些充值必须立即记入DLP的内部交易账户,并绕过标准用户所面临的提现锁定、排队和审核程序。
3. 熔断期订单预提交: 在熔断暂停交易期间,所有市价单被取消。但DLP和其他授权参与者被允许提交新的限价订单。这些订单在暂停期间不会被执行,而是作为流动性回归的意愿和基础,在交易恢复时进入订单簿。这确保了当市场重启时,订单簿能够立即恢复深度,避免价格跳空。
4.3. 风险隔离与清算暂停机制
熔断触发后,必须立即执行以下风险隔离措施:
1. 全面暂停清算: 所有保证金调用(Margin Call)和清算引擎的强制平仓操作必须立即停止。熔断的根本目标就是阻止清算级联的自我强化循环。
2. 抵押品价值锁定: 在暂停期间,用于计算保证金头寸的抵押品价格(例如10.11事件中的USDe)必须锁定在熔断触发前的最后一个有效的参考价格。这可以防止抵押品价值进一步因市场微观结构失败而暴跌,从而保护用户免受不必要的清算风险。
熔断的结束不应取决于预定的时间,而是应当取决于流动性是否回归正常值。如果市场在流动性仍未恢复时贸然重启,可能导致更大的价格跳空和二次恐慌。
5.1. 恢复交易的量化先决条件
熔断解除的先决条件是订单簿深度和跨平台价格发现机制恢复至健康水平。系统需在 N 分钟熔断窗口结束后,持续监测以下指标,直到它们满足恢复标准:
a.价差收敛 (CVD): 跨平台价差必须收敛到接近套利极限的水平。
b. 深度恢复 (R_L): 订单簿深度必须足以吸收大规模交易,防止恢复后立即出现滑点。
c. 清算风险降低: 评估清算风险敞口 LCE 是否已降至安全水平,表明杠杆已得到有效去化。
5.2. 分阶段有序重启流程:静默期与集合竞价
为防止交易恢复时出现混乱和价格跳空(Gap),交易所应采用有序、分阶段的重启机制,类似于传统金融市场中的集合竞价流程。
阶段 I:静默期(Cool-down Period)
阶段 II:集合竞价(Auction Period)
阶段 III:连续交易(Continuous Trading)
就如同一场开颅手术,缝合敞口只是阶段性的结束,还有后续的复建、检查和静养。
熔断机制,是通过引入一个时间隔离窗口(N 分钟),来主动弥补加密市场在剧烈波动期间因流动性隔离和运营摩擦导致的系统性脆弱性。2025年10月11日的USDe事件清楚地表明,当清算级联与场内流动性真空叠加时,即使是具有健全链上赎回机制的资产,也可能因为CEX局部错误定价而引发灾难性后果。
该机制的核心设计在于:
1. 复合触发算法: 避免单一价格触发带来的“磁铁效应”,采用价格偏差、订单簿深度和滑点冲击度的复合指标,以精准捕捉市场微观结构的崩溃。
2. 动态熔断时长: N 的设定必须以克服做市商注资的“通道瓶颈”为目标,特别是要应对CEX存款提现限制、风控策略优化和链上网络拥堵等运营/技术障碍。
3. 有序恢复协议: 引入静默期和集合竞价,并以流动性回归的量化指标作为恢复交易的必要条件,确保市场重启是稳定且有深度的。
随着DeFi生态的成熟,跨链和去中心化协议的系统性风险也在增加。熔断机制的概念可以扩展到DeFi领域,例如:
熔断机制,并非灵丹妙药,充其量只是一次脉冲除颤、一计肾上腺素、一次插管,只为你争取时间撑到急诊室的门口。
后记
封面图是新加坡前总理李显龙在2020年covid期间宣布居家隔离政策,又称“Circuit Breaker”(cb,断路器)
有点讽刺的是,我们用cb来阻断病毒传播,也用cb来充足场内流动性。
通篇的“流动性不足”我都称之为“病”,很多的病痛其实都带不走仓位,只是可惜撑不到输血的那一刻。
近期,$MYX、$AIA、$COAI等妖币的“小马拉大车”式的过山车表演,不仅让无数交易者蒙受巨额亏损,更将矛头直指交易所的清算机制和风控能力。剧烈的“拉高出货”手法揭示了一个矛盾:交易所依靠波动性赚取手续费,但失控的波动却可能耗尽保险基金,甚至动摇市场信任。
本文尝试从交易所风控的“第一视角”出发,推测其在维护市场活跃度与系统偿付能力之间的平衡之道。我们将从交易所的角度分析其如何通过分级监控体系和先进的量化算法,如持仓集中度(OICR)和订单流毒性(OTSI),来提前隔离操纵行为。
其次,对于希望在这一框架下生存并盈利的专业操盘手,提供了一些自我规避指南:如何实时监控自身的ADL优先级和个体持仓比例,避免被风控系统标记为对交易所构成威胁的“潜在穿仓者”或“市场操纵者”。在加密衍生品市场的狂野西部,生存的秘诀在于理解规则——以及那条不可触碰的底线。
注意:本文仅从外部的视角推演一下交易所的算法,无任何内部信息,仅供参考,为学术交流之目的,不负任何责任。
第一部分、交易所的核心战略需求:平衡波动与偿付能力
交易所作为提供交易场所和清算服务的金融基础设施,其核心目标是寻求一种动态的平衡:在不严格限制市场波动性以最大化手续费收入的同时,绝对不能让这种波动性威胁到自身的偿付能力和市场声誉。
1.1 交易所的“双重约束”与商业诉求
1.1.1 最大化手续费收入与允许波动性:
交易量的增加直接驱动手续费收入。剧烈的价格波动,即使是拉高出货(Pump and Dump, P&D)所导致的波动,也会吸引大量投机者入场,从而推高交易量。因此,交易所并不排斥所有波动,甚至需要一定程度的投机活动来维持市场活跃度。
1.1.2 避免自身亏损与系统性风险:
交易所的保险基金(Insurance Fund)是永续合约交易的兜底资金池。该基金用于吸收由于高杠杆交易穿仓(即强平价格低于零,或低于对手盘的破产价格)所产生的损失。一旦这些损失耗尽保险基金,交易所将被迫启动自动减仓(Auto Deleveraging, ADL)机制。ADL机制因其惩罚盈利者、关闭对冲头寸的特性——是一种无奈之下的“民主化”盈亏平衡模式。值得注意的是,ADL的频繁启动除了对交易所的声望造成影响外,也因为ADL作为最后一道防火墙,这个机制的启动意味着保险基金已经见底。
1.1.3 舆论压力与市场诚信:
P&D事件,尤其是在低流动性资产中发生的剧烈崩盘,会给广大用户带来严重损失,从而引发巨大的舆论压力,损害交易所的品牌声誉。因此,交易所需要提前隔离那些可能导致系统性失败的操纵行为,即使它允许一定程度的投机性波动。
结论
交易所的底线在于如在自身不亏损的情况下让市场自由博弈。风控系统的目标不是消除所有P&D,而是在P&D演变成消耗保险基金的系统性危机之前,先发制人地识别和干预。当风控一旦被触发,轻则受到问询、下单受限;重则账户被禁、资金被冻结、甚至司法干预。
1.2 风险分级与监控权重
类别传统交易所的模式,我们猜测交易所应该也采用分级治理模型,以确保风险控制措施与合约的固有脆弱性相匹配。对合约进行风险分级管理,并将监控资源重点倾斜于“高风险合约”(Tier 1),因为操纵者在这些合约中只需动用较少的资本,即可对价格施加不成比例的影响 。
分级逻辑与监控权重分配:(举例)
风控逻辑: 风险等级越高的合约(如MYX、AIA、COAI 等),其遭受P&D策略攻击的可能性越大 ,且一旦发生清算,由于缺乏流动性,穿仓损失被保险基金吸收的概率也越高。因此,交易所一般对Tier 1合约采取“高压”监控模式,通过提高保证金、降低杠杆、降低当个账户的头寸持仓量来减轻杠杆风险,并使用高频算法等指标(如OTSI)来快速识别操纵行为,从而在风险积累期就触发干预。
二、 交易所的监控指标与量化算法(风控系统)
为了先发制人地干预和遏制操纵行为,交易所的风控系统部署了多层次、高维度的算法来监测市场行为。本文将从持仓集中度(P&D积累阶段)、基差异常(结构性压力)和订单流毒性(高频操纵)三个基本的角度来探讨。
2.1 算法指标 1:持仓集中度与积累检测(OICR)
交易所的核心担忧是“单一实体对市场拥有不成比例的控制力”。因此,监控未平仓合约集中度至关重要。
指标:未平仓合约集中度比率(OICR)
OICR衡量顶级交易实体(例如,前5个或前10个账户)的总持仓量占该合约总OI的比例。
量化警报示例(Tier 1 合约):
场景: 某Tier 1合约的总未平仓合约(OI)为100万份。经过关联账户识别,发现前三名账户在过去24小时内安静地积累了75万份合约。
计算与警报: OICR = 75%。如果交易所为该合约设定的内部警报阈值为OICR > 60%,系统将立即触发“集中积累”警报。这标志着P&D积累阶段结束,潜在的拉盘行为即将开始。
值得注意的是,即使是分散账户持仓也容易被相似的交易手段、资金来源等形式被标记。
2.2 算法指标 2:订单流毒性检测(OTSI)
幌骗(Spoofing)是P&D执行阶段的核心战术之一,即提交大额订单但意图在执行前取消,制造虚假流动性和需求。交易所的系统通过分析订单流的效率来识别这种“毒性”。
指标:订单-交易比率(Order to Trade Ratio, OTR)
OTR衡量提交和取消的订单总数与实际执行的交易量之比 。过高的OTR是幌骗的关键指标之一。
OTR = Total Order Submissions and Cancellations / Total Executed Trades
值得注意的是,幌骗一般还会与大量的自成交(Wash Trading)伴生出现,制造出价格和交易量放大的趋势。
量化警报示例(高频账户):
场景: 在某高波动性时刻的1分钟内,某高频交易账户提交并取消了40万个订单,但仅执行了80笔交易。
计算与警报: OTR = 400,000 / 80 = 5,000。如果该合约的合法做市商的OTR平均值在500以下,系统将对该账户触发“有毒订单流”警报,因其OTR远超均值 。这可能导致系统立即对该账户的订单提交速率实施流量限制。(数据仅为例子,切勿当真)
2.3 算法指标 3:现货-期货基差异常检测器 (SFBAD)
交易所需要防止价格的极端错位引发大规模清算。基差(Futures Price - Spot Price)反映了市场情绪和套利效率。
指标:标准化基差偏差 (SBD)
计算当前基差偏离其长期(例如30日滚动)平均值有多少个标准差。
量化警报示例:
场景: 某Tier 1合约的期货与现货的平均基差(Premium)为+0.2%。但在某次拉盘中,由于操纵者在期货市场集中买入,导致基差瞬间飙升至+6.0%(溢价极高)。
计算与警报: 如果该6%的基差在统计上相当于偏离了平均值5个标准差(SBD > 3.0),且这种偏差持续了15分钟,系统将发出“结构性压力”警报。这标志着价格错位(通常是投机或操纵驱动)可能导致高额清算,并预示着崩盘风险。(数据仅为例子,切勿当真)
三、项目操盘手的自我规避战略:量化指标与生存之道
对于专业操盘手或项目方而言,最重要的是避免被交易所风控系统标记为对系统偿付能力和市场诚信的威胁。这要求操盘手必须掌握一套“反风控”的自我监控指标,以下举几个常见的指标说明。
3.1 核心风险 1:系统性偿付风险(保险基金与ADL)
交易所的保险基金是覆盖穿仓损失的缓冲。操盘手必须将保险基金的健康状况视为影响自身交易安全的系统性风险。
操盘手的量化规避策略:
3.1.1 监控 ADL 优先级: 这是操盘手最直接的风险指标。交易所通常会提供此指标的实时等级(如5级)。等级越高,头寸在ADL启动时被强制平仓的风险就越大,按照谁获利,谁是最大嫌疑人的角度,这种情况也应该被避免。
ADL Priority = Profit Percentage / Effective Leverage
规避行动: 操盘手必须在ADL等级达到高位(例如4/5或5/5)时,主动进行部分平仓。这会降低“利润百分比”,从而将自身的ADL优先级降至安全区(例如2/5)。
3.1.2 关注保险基金动态: 监控该交易对的保险基金的余额以及相同类别交易对的交易所公告判断政策方向,操盘手应将其视为系统压力的宏观指标。基金余额的任何急剧下降,都应被视为系统性风险警报,表明ADL风险正在升高。
3.1.3 避免高杠杆: 交易所对低流动性合约(Tier 1)有更高的保证金和风控要求。操盘手应增加保证金来稀释有效杠杆,以降低在市场剧烈波动时被系统盯上的风险。
3.2 核心风险 2:集中控制与操纵风险(IOIR)
操盘手必须避免让任何单一或关联账户的持仓量对合约产生主导性影响,尤其是在低流动性合约中。
操盘手的量化规避策略:
自我计算 IOIR:个体未平仓合约比例
IOIR = Your Position Size / Total Contract Open Interest (OI)
规避目标: 在高风险(Tier 1)合约中,力求将账户的IOIR控制在n%以下,以避免触发交易所内部的“大户报告/集中度警报”。如果资本量大,应分散持仓,避免在短时间内造成OI的快速、集中积累。
3.3 核心风险 3:订单流毒性(OTR)
操盘手必须确保其算法和交易模式与合法的做市商行为保持一致,而非与幌骗操纵的特征吻合。
操盘手的量化规避策略:
监测 OTR: 持续监控自身账户的OTR。正规的做市商(提供流动性)尽管OTR较高,但其订单提交和取消模式往往是平衡的、双向的。
规避模式: 严禁执行以下被标记为操纵的模式:
单边尖峰: OTR出现单边、极端的尖峰,例如在买盘侧提交大量订单,但在卖盘侧进行交易后,买盘订单立即取消。
流动性真空: 避免导致订单簿一侧深度在几秒内迅速崩塌(深度崩溃超过70%)的操作。这会被系统标记为制造“流动性真空”,是操纵的强烈信号。
需要注意的是,上述指标只是一些常规量化的指标,如果您连上述的自我监控尚未建立,还请您三思。
忘了是哪里听来的段子:
既然干的是虎口夺食的事,就要有完璧归赵的准备。🤣🤣😂
最后,建议你看看,不建议你操作。
愿我们始终怀揣着一颗敬畏市场之心。
预测市场套利已进入机构级高阶阶段,与普通人参与没什么直接关系了。本文旨在通过一些没有实际操作性的栗子展示 Poly - Perp - Pendle 的混搭联动DeFi策略:
如何将 Polymarket 上的摩擦性 YES + NO < 1 套利机会,通过 Pendle Finance 的固定收益机制转化为负资本成本,同时利用 Hyperliquid 永续合约实现 Delta 中性对冲并捕获正/负向资金费率。
写这个事情除了是因为吸引流量外,主要有几个原因:
让跃跃欲试、摩拳擦掌的你多吃点栗子,早点回去洗洗睡,这不是小孩子该来的地儿;
卡Bug和套利机会一直存在,就看你是否留心 - 而圈子机会更多,不要受市场情绪影响
将DeFi 乐高之美具像化 —— 除了meme外,还是有很多傻子愿意写这些协议
最后再啰嗦一句,本文强烈大家看看就好,不要参与。10.11就是这么来的。
阅读导览
本文有点硬核,建议先看过以下文章再来:
https://x.com/agintender/status/1979441023094001834 - DeFi循环思路
https://x.com/agintender/status/1955846941952049444 - Pendle
https://x.com/agintender/status/1947269261057266046 - 资金费率
https://x.com/agintender/status/1981300383982244285 - Poly基本机制
————————————以下是正文————————————
一、Polymarket 套利:利用摩擦性 YES + NO < 1 条件
A. 理论平价与实际偏差:负风险机制的约束
在 Polymarket 的设计中,预测份额的价格始终介于 0 到 1 USDC 之间,且对于任一二元事件(本文不讨论n元事件),YES 份额价格与 NO 份额价格的总和需由 1 USDC 全额抵押。在理想的无摩擦市场中,理论平价条件 YES + NO = 1 应该严格成立。当YES + NO 价格 < 1 时,套利者可以通过同时买入两方份额以低于1的成本锁定1 的固定回报,实现 Profit = 1 - (YES + NO)。
Polymarket 平台通过引入“负风险”(Negative Risk, NegRisk)机制,进一步强化了平价的执行。该机制允许交易者将任意一个 NO 份额转化为所有其他结果的 YES 份额组合(在非二元市场中),或者在二元市场中,理论上实现了 NO 份额与所有其他(即 YES)份额的低摩擦兑换(实际上,根据流动性的好坏,差异会很大)。这种Negative Adapter是平台内置的、旨在快速消除价格偏差的正式套利工具。
因此,该机制的存在表明,任何持续的 YES + NO < 1 套利机会都必须克服运营成本的门槛。实际可实现的套利利润 Profit Arbitrage 必须满足:
Profit Arbitrage > Polymarket 交易费用 + Gas + 价差
这意味着 YES + NO < 1 必须显著低于 1 才能产生正向净回报。
B. CLOB 模型下的摩擦性套利利润来源
在 CLOB 模式下,套利机会是瞬时的,通常源于以下两种摩擦:
买卖价差效率低下: 当做市商未能在订单簿两侧紧密报价时,会产生短暂的价差缺口。套利者利用 API 和低延迟系统,可以立即用限价订单(Limit Orders)填补这一缺口。由于 Polymarket 对买卖双方均收取交易费用,套利者必须确保所捕捉的价差足以覆盖这些费用。
大额交易引发的市场扫盘: 零售或机构交易者执行大额订单时,尤其是在事件结果几乎确定的“终局扫盘”(Endgame Sweep)策略中(例如,超过 10,000 的大额订单常以高于 0.95 的价格成交),可能会瞬时抽干订单簿一侧的流动性,制造出短暂的 YES + NO < 1 失衡。套利者必须在价格回弹或 NegRisk 机制介入之前,通过快速执行来捕捉这一瞬时利润。
C. Polymarket 套利利润概况
在 Polymarket 的 CLOB 环境下,做市商必须不断监控流动性深度并使用保护性限价订单,确保预期收益能够舒适地超过滑点和费用。下表量化了不同价格偏差下,套利活动必须覆盖的成本。
对于大额资本(如 200,000 USDC),如果捕捉到的价格差异仅为 0.5%,即使成功执行,最终也可能因 2% 左右的交易费用而导致净亏损。因此,套利策略要可持续,必须要么捕捉到更大的价格失衡,要么通过外部机制大幅降低其运营资本成本。
二、利用 Pendle Finance 提高资本效率
A. Pendle 作为固定收益层的机制
Pendle Finance 通过将生息资产(Yield-Bearing Assets)代币化,将其拆分为本金代币(PT, Principal Token)和收益代币(YT, Yield Token)。PT 代币类似于零息债券,承诺在到期日以 1:1 的比例兑换基础资产,从而允许用户锁定固定回报率。
Polymarket 套利需要大量的 USDC 资本,这些资本在未执行交易时往往处于闲置状态,或仅赚取较低的活期利率,构成机会成本。Pendle 的作用在于将这部分资本转化为一个固定的、可预测的收益流,从而实现资本的“叠加利用”。
B. 策略:使用 PT 作为生息抵押品
核心策略是建立一个杠杆化的固定收益头寸,该头寸的借款用于Polymarket 的套作。
将用于 Polymarket 套利的 USDC 转换为 Pendle 兼容的生息稳定币(例如 USDe,Pendle 已集成 USDe 收益市场)。
将该生息资产代币化,获得 PT-资产(例如 PT-USDe)。
将 PT-资产存入兼容的货币市场作为抵押品。
根据抵押率(Collateral Factor,),从该货币市场借入 USDC 稳定币,用于Polymarket的交易。
这种机制的关键在于计算净资本成本(NCC)。如果 PT 抵押品的固定年化收益率 PT 高于借入 USDC 的年化借款成本,那么为 Polymarket 交易提供的资本实际上是获得了负成本的。例如,如果 PT资产提供 5% 的固定年化收益,而借款成本为 3%,那么每部署 1 单位资本,都会从 Pendle 层获得 2% 的补贴。
这种负 NCC 机制极大地改善了整体资本回报率(ROCE)。它提高了 Polymarket 套利策略的盈利底线,使得那些原本因交易费用而被视为微利或亏损的套利机会,在叠加了 Pendle 补贴后变得可行。
C. 栗子:Pendle 资本叠加财务模型
下表展示了利用 Pendle PT 作为抵押品进行杠杆化部署,对 Polymarket 资本的净成本产生的放大效应。
三、利用 Hyperliquid 进行风险中和与收益叠加
A. Hyperliquid 作为 Delta 对冲交易对手方
这种联动策略主要适用于 Polymarket 上与基础加密资产价格波动相关的市场,例如“比特币是否会在某日期达到 130K”,或者“美联储是否会在某季度前降息”。
建立 Delta 中性头寸: 购买 Polymarket 上某一资产价格预测市场的 YES 份额,相当于获得了该资产的合成多头敞口。为了对冲这种方向性风险,没经历过1011的交易员可以在 Hyperliquid 上同时建立一个等名义价值的空头永续合约头寸。最终的复合头寸将是 Delta 中性的,其损益不再依赖于 BTC 价格的整体波动,而仅取决于 Polymarket 份额是否最终结算为 1.00。
B. 通过资金费率捕获增强收益(套利交易叠加)
永续合约市场的一项关键特征是资金费率,它确保永续合约价格与现货价格收敛。数据显示,由于衍生品公式中固有的利息成分和套利资本(如 Ethena)的干预,Hyperliquid 等平台上的资金费率在结构上偏向于正值(在 2025 年第三季度,超过 92% 的时间为正)。
套利交易整合: 典型的 Delta 中性套利交易涉及做多现货资产并做空永续合约以捕捉正向资金费率(反之亦然)。在这个三元结构中,Polymarket 的份额(YES 或 NO)可以充当合成现货多头代理。通过持有 Polymarket 份额并做空 Hyperliquid 永续合约,策略师获得了双重优势:
风险中性: 隔离了 BTC 价格的波动风险。
持续收益: 当资金费率为正时,永续合约的空头头寸会持续收到来自多头的资金费,形成连续的、可预测的收益流。
这种资金费收入流直接充当了 Polymarket 交易的运营补贴,抵消了交易费用和 Gas 成本,从而有效地提高了复合头寸的盈利下限。
C. 栗子:Hyperliquid Delta 中性策略现金流
利用 Hyperliquid 对冲 Polymarket 价格预测市场时,资金费收入如何提供稳定现金流的栗子。本文就不再加入Boros的讨论和拓展,有兴趣的可以自行查阅:https://x.com/agintender/status/1967516272955982094
四、论糖炒栗子有几颗糖
A. 案例研究一:固定收益增强套利 (Polymarket + Pendle)
场景: 套利一个为期 14 天的地缘政治市场(例如,“某候选人是否会在月内辞职”)。该市场的 YES + NO 失衡度为 0.015,套利者通过限价订单成功在 24 小时内完成 180,000 USDC 的套利部署。
建模参数:
初始资本: 100,000 USDC。
Pendle 层(基于表 III.C.1): 部署资本 180,000 USDC,有效净资本成本(NCC)为 -2.50%。
Polymarket 层:
部署资金: 180,000 USDC。
毛利润捕获:1.5% ( 180,000 * 0.015 = 2,700)。
Polymarket 交易费用(假设 2.0%): 180,000 * 0.02 = 3,600
模型分析:
Polymarket 净交易损益: 2,700 (毛利润) - 3,600 (费用) = - 900 (净损失)。
Pendle 固定收益补贴(14 天): 初始 100,000 资本享受 2.50 的年化净收益。
Pendle 补贴 = 100,000 * 0.025 *14/365 = 95.89
最终总净收益: - 900(Polymarket 损失) + 95.89 (Pendle 收益) = - 804.11。
结论: 在此案例中,即使 Pendle 补贴将 1.5% 的微弱毛利转化为更优的净收益,但由于 Polymarket 2% 的高昂费用结构,单次低利润摩擦性套利仍难以盈利。这强调了两个关键点:a) 即使拥有负 NCC,套利者仍必须至少捕获 2% 以上的价差才能实现显著盈利;b) 负 NCC 策略的真正价值在于,它允许策略师以极低的风险持有大量资本,并持续获得收益,即使在缺乏高利润套利机会的时期,也能确保资本的最低回报。
B. 案例研究二:Delta 中性收益叠加 (Polymarket + Hyperliquid)
场景: 交易“BTC 是否会在 45 天内超过 130k市场。当前 YES 份额价格为 0.15。
建模参数:
Polymarket 头寸: 买入 100,000 名义价值的 YES 份额,实际成本 15,000 USDC。(100,000* 0.15) 。总交易费用 300 USDC。(15,000* 2%)
Hyperliquid 对冲: 做空 100,000 BTC 永续合约(1x 杠杆)。
资金费率: 每日平均 +0.02% (基于历史正向偏向)。
持续时间: 45 天。
模型分析:
Polymarket 风险和收益: 该头寸的主要的方向性风险将会被一定程度上中和,转化为基差风险。如果 BTC 在 45 天内达到 130k,收益为 100,000 - 15,000 = 85,000 USDC (毛利)。
Hyperliquid 资金费收入: 空头头寸在 45 天内收到的资金费:
资金费收入= 100,000 * 0.0002 * 45 = 900
净成本与收益优化:
资金费收入 900 远高于 Polymarket 交易费用 300。这提供了 600 USDC 的净补贴。
风险溢价优化: 通过 Hyperliquid 对冲,该策略将一个高波动性的、与 BTC 价格挂钩的投机性头寸,转化为一个对冲后的套利头寸。 900 USDC 的资金费收益为交易建立了一个 600 USDC 的净利润底线,将风险集中在合约结算和预言机风险上,而非传统的市场价格 Beta 风险。这使得套利者可以以更高的资本效率进入价格相关的预测市场。
C. 小结
综合两个案例分析,传统的 Polymarket 摩擦性套利由于高额交易费用,其独立盈利能力面临严峻挑战。然而,通过将 Polymarket 嵌入到一个多层结构中,资本效率和回报率被显著提升:
Pendle 负 NCC 效应: 解决了资本机会成本问题,通过 PT 抵押获得了净收益补贴,为 Polymarket 提供了更宽裕的套利利润空间。
Hyperliquid 资金费叠加效应: 解决了价格市场的方向性风险和交易费用问题,通过持续的资金费收入建立了收益下限,使策略能够捕捉更低风险的事件分辨率溢价。
这种三元协议栈策略的 ROCE 远高于单一平台的策略,因为它不仅从 YES + NO < 1 的失衡中寻求 Alpha,还通过 Pendle 和 Hyperliquid 分别在时间维度(固定收益)和方向性风险维度(套利交易)上捕获额外的结构性 Alpha。
聪明的你可能也已经想到,假设我能把这些协议都“拼装”“组合”起来,收益(以及风险)是不是会放大?机会会不会更多?
最后,忘记具体的数字吧,如果有什么是你在看完这篇文章之后记得的,或者说这篇文章最重要的事情,就是:
希望在这一刻能让你能切实感受到DeFi lego乐高之美
Web3给予我们的不只是财富效应,还有对金融想象力的具像化 —— 只有这里才能让我们这些无名之辈用我们的想象力和代码实现我们对未来世界的畅想。
ps:写给那些理想主义者们,如果你们默默开发了n久的天马行空的DeFi协议,而此刻你们经历了困难,欢迎pm我。
AI 代理和自主机器文明的快速崛起,将会杀死目前的注意力经济模式。未来的 AI 代理在互联网上追求的是极致的效率和效用,它们不会被广告诱导,也无法通过“消费注意力”来为内容付费。所以传统的广告驱动、直播带货变现对面对AI agent,是一条死胡同。
基于加密技术和分布式账本重生的 X402 协议应运而生。它不仅是填补 HTTP 402 历史空白的继任者,更是为互联网构建了一个全新的、原生的价值层。X402 以其无摩擦的微支付和链上结构化信任体系,为机器人提供了一个新的路径——按需付费。
1.1. 定义互联网的最初缺陷:缺乏原生支付机制
WWW 万维网最初的设计核心是信息共享,而非价值交换。HTTP作为网络通信的骨干,在其诞生之初,就缺乏一种集成化、标准化的机制,用于在应用层上进行价值转移。这种对支付机制的结构性缺失,是理解互联网后续商业模式扭曲的起点。
在 1993 年,互联网工程任务组(IETF)在定义 HTTP 状态码时,预留了一个耐人寻味的信号:HTTP 402 "Payment Required"(要求付费)。这个状态码是协议制定者对未来数字现金体系的明确期待,旨在为某种形式的标准化数字支付预留接口。
然而,HTTP 402 状态码在历史上却从未被广泛实现或标准化。其核心原因在于,在 20 世纪 90 年代至 21 世纪初,金融体系无法提供支持低成本、高频、即时、安全且无处不在的数字现金基础设施。传统金融中介的流程缓慢、成本高昂,且受制于严格的地理和监管边界,无法满足互联网应用层对原子化、即时支付的需求。
这种在协议层面(应用层)整合支付的失败,导致了一个深远的经济后果:价值转移被迫外包给了中心化、应用特定的服务(如早期的支付网关),更关键的是,它使得互联网的经济模型默认转向了注意力经济。这个结构性缺陷使得网络协议本身无法捕获价值,从而将价值捕获能力转移并固化到少数中心化的平台孤岛手中。
1.2. 机器中的幽灵:广告驱动模式的兴起
由于缺乏标准化的微支付通道,内容发布者和服务提供商不得不寻找替代方案来补贴其运营成本。他们选择通过货币化用户的注意力和数据来实现价值变现。这种模式在用户与服务提供商之间建立了一种隐形的交易标准:用户付出注意力和数据(即隐私),而服务提供商则提供“免费”内容。
这种模式成功地填补了协议支付缺失留下的真空,但它也奠定了互联网商业模式的底层逻辑。它将价值的衡量标准从内容本身的效用或质量,转向了对用户时间、点击和展示量的吸引。
2.1. 免费的代价:机会成本与数据剥削
“免费的往往是最贵的”这一原则,精准地概括了互联网服务中潜藏的经济悖论。用户感受到的低成本服务,实际上是以牺牲隐私、大规模数据聚合以及通过算法优先级进行行为操控为代价的。
注意力经济的成功依赖于人类固有的认知偏见和注意力机制,但这种模式在面对自主 AI 代理时将彻底失效。未来的 AI 代理在浏览网页、执行任务时,其设计目标是效率、精准和实用性,它们不会“看广告”、不会被“诱导点击”,更不会产生对广告商有价值的注意力。AI 将天然地优化掉所有非内容相关的数据(即广告),导致广告模式的零变现。这意味着,传统的广告驱动模式根本无法为 AI 代理提供经济上可行的内容访问方式。
对互联网生态系统而言,注意力经济导致了激励机制的系统性错位。内容质量不再是主要的成功指标,而是屈居于参与度指标(如点击率、停留时间)之下。这种结构创造了一个知识反馈循环,其优化目标是肤浅化和煽动性内容,而非深度学习或实质性效用。其结果是,互联网上的信息洪流虽然巨大,但真正有价值的知识却被稀释和掩盖。
2.2. 内容危机与知识的贬值
在广告驱动模式下,高价值、专业化的内容,例如复杂的法律分析或医学研究综述,往往难以与易于消化、普遍化的信息竞争,因为前者难以通过展示量大规模变现。
这种模型不仅损害了优质内容的生产者,也损害了用户体验。由于缺乏简单、高效、低廉的支付方式,用户必须在承诺长期订阅或忍受数据被持续提取之间进行痛苦的权衡,导致普遍的“订阅疲劳”和侵入式广告的困扰。互联网未能实现知识应有的价值变现,也未能提供流畅的付费体验。数据显示,尽管面临这些障碍,知识付费市场规模依然庞大,表明用户对有价值的内容具有内在付费意愿。
3.1. 解决双重支付问题:为 X402 奠定基础
当年阻碍 HTTP 402 采用的核心技术障碍——需要即时、可验证、原子化的数字价值转移——随着区块链技术的出现迎刃而解。分布式账本技术提供了共享的、不可篡改的账本,从而消除了对传统、缓慢、且成本高昂的银行中介进行每次微交易的需求。
区块链不仅解决了数字现金的“双重支付”问题,还为网络上的原生价值层奠定了技术基础,使得价值能够像信息一样,在网络中以几乎零摩擦的方式流动。
3.2. 从数字货币到可编程信任
智能合约和高吞吐量区块链层(如L2)的发展,为将金融逻辑直接嵌入到交易协议中提供了能力。这种基础设施的转变至关重要。与 1993 年不同,今天的技术环境已经支持微支付、可编程执行以及全球可访问的加密身份,这为 X402 这种原生支付协议的集成创造了必要的先决条件。
X402 协议的出现,并非仅仅是更新了一个 HTTP 状态码,而是为原生机器经济构建了一个结构化的架构,使其从根本上区别于历史上的 HTTP 402 尝试。
4.1. X402:API 经济的支付与信任基石
X402 被定义为不仅仅是一个状态码,更是实现 M2M(机器对机器)交易的标准通信语言。它被定位为服务于新兴 API 经济的支付和信任层。
目前的金融基础设施对于高效率运行的 AI 代理而言,构成了一个“无形的牢笼”。如果强迫一个 AI 代理使用当前的人类中心化金融系统,其效率优势将被完全抵消,这被形象地比喻为“强迫一辆 F1 赛车在崎岖不平的鹅卵石路上行驶”。这种对比凸显了对一个以算法代理的速度、精度和效率为优先考虑的协议的迫切需求。
4.2. 结构化信任的支柱(“信任之锥”)
X402 旨在构建一个能够自我约束、自我激励、长期稳定运行的“机器文明经济体”。该体系摒弃了传统的(法律、情感驱动的)人类信任模式,转而采用可由代码验证的、机器可读的信任结构。X402 通过以下四个层面实现 M2M 交易的标准通信语言:
1. 区块链(透明的账本):
功能:提供所有交易和治理执行的不可篡改、可验证的记录。
意义:确保每个经济互动都可审计,是“可验证问责制”的基础。
2. 加密身份(可溯的履历):
功能:为每个交易代理(无论是人类还是 AI)分配一个独特、可验证和持久的身份。
意义:使得声誉建设和责任归属成为可能。如果 AI 代理试图进行恶意行为,其成本将永久地与这个可追溯的历史关联,促进了机器信任路径中的“ 证”(Verify)环节。
3. 可编程治理(行为准则):
功能:智能合约直接定义了代理行为的强制性规则、后果和对齐机制。
意义:这是确保 AI 代理“因规则而对齐”而非“因情感而合作”的关键机制。它通过代码保障行为的可预测性,实现“通过代码进行约束”(Constraint via Code)。
4. 资金沉淀(维系合作的经济引力):
功能:是一种在生态系统内部实现保证结算、托管和资本留存的机制。
意义:提供了维持长期合作和稳定所需的“经济引力”。它确保价值积累在系统内部,并可立即用于未来的交易,实现系统“沉淀”(Precipitate)价值的能力。
4.3. 机器信任的哲学:信任—验证—沉淀—重复
X402 系统的哲学基础基于经济后果,而非情感或社会对齐。其核心原则是:“AI 不会因情感而合作,但会因规则而对齐;它不会因羞耻而悔改,但会因代价而克制”。
这种理念具有变革性意义。通过将缓慢、中心化、昂贵的人类法律执行替换为协议强制的经济惩罚(即时、去中心化、原子化),X402 构建了一个能够自我修正的金融有机体。这里所指的“代价”(成本或后果)是直接的金融损失或声誉惩罚,它嵌入在加密身份中,使得机器经济从根本上降低了系统性道德风险的可能性。
5.1. 打破注意力垄断:转向价值效用
X402 协议的引入,将终结互联网注意力经济对商业模式的支配地位,即“内容需要足够炸裂才能吸引用户”的扭曲激励。通过提供无摩擦、即时的微支付通道,X402 将激励机制从对用户时间的抢夺转向对内容效用和价值的追求。
它使得为单个有价值的知识、特定的 API 调用或一次性的软件实用程序付费变得可行。这意味着互联网内容的价值衡量标准将回归本质:
5.2. 改变浏览模式和用户体验
X402 使得颗粒化、按使用付费的访问模式成为可能,取代了强制订阅或侵入式数据收集。该协议允许浏览器或代理根据 402 状态响应中附加的请求价格,自动认证并支付资源访问费用。
这种转变从根本上改变了用户与服务器之间的关系,将关系从监视/订阅转变为原子化交易/服务。互联网不再是“围墙花园”模式,而是一个“开放市场”模式,价值与效用可以即时交换,这与 Web3 的去中心化原则完全一致。
X402 的核心优势在于将低摩擦的微支付和链上价值沉淀及透明度结合起来,从而极大地提高了用户与内容创作者之间的经济连接和信任度。传统的商业模式中,用户与创作者之间隔着复杂的广告商、平台和金融中介,导致价值传递效率极低。
X402 协议更深远的意义在于,它为人工智能提供了原生的货币系统。
6.1. AI 代理的基础设施瓶颈与按需付费的必然性
正如 F1 赛车在鹅卵石路上的比喻所示,以高频率和高精度运行的 AI 代理(例如执行市场交易、通过 API 获取特定数据、协调物流任务)无法有效使用传统的银行系统。更关键的是,它们无法适应现有的注意力经济模型。
按需付费是 AI 代理在互联网上获取资源的唯一经济可行路径。由于 AI 不会消耗广告,广告驱动的内容模式无法为 AI 提供可行的经济补偿。因此,当 AI 代理访问一个被 HTTP 402 状态码保护的资源时,它必须被告知所需的支付金额,并以原子化、即时的方式完成支付。X402 协议正是为这种高频、原子化、机器可读的支付请求和结算而设计的。
X402 提供了必要的原子化、高频结算层,使得 AI 代理可以无需人工监督或中介批准,即可为其他 AI 代理提供的服务、计算能力或数据访问进行支付。这是 M2M 交易的必要条件。
6.2. 自主经济代理与合作机制
X402 通过可编程治理(智能合约)确保 AI 代理可以签订具有约束力的经济协议。它们的合作基于协议的可预测后果,确保在服务可验证完成时自动执行支付。
通过提供原生的支付和身份机制,X402 将 AI 代理从单纯的工具提升为自主经济实体(Autonomous Economic Entities)。这些实体能够独立地赚取、储蓄(通过资金沉淀)、消费和签订合同,催生了一个真正的机器经济,其中资本流动由算法效用而非人类决策驱动。
6.3. 通过成本对齐:治理与经济约束
X402 架构将经济成本(代价)用作主要的对齐工具。错位或恶意的行为将触发即时的金融惩罚,这些惩罚与代理的加密身份永久关联(例如,损失质押资金、降低声誉评级)。
这种系统解决了高级 AI 的一个关键安全和治理挑战。X402 没有依赖不透明的、中心化的控制机制,而是提出了一种透明、去中心化、基于市场的约束系统。AI 代理的经济可行性直接与其对编程规则的遵守程度挂钩,从而通过经济的手段确保长期的系统稳定性(信任—验证—沉淀—重复)。
后记
封面人物是著名的Machine Learning、AI 大神Andrew NG。在Coursea上有一堆他将关于机器学习的课程,有兴趣的小伙伴可以去听,非常硬核。
作为人类,我们要面对的现实是:AI 已不再是辅助生成/生产工具,而是逐渐被赋予了自主决策、执行和交互能力的经济参与者,它取代人类只是时间的问题。
它们即将创造数万亿的价值,却被一个根本问题所束缚:它们被禁锢在一个完全为人类情感、偏见和低效率而设计的金融与信任体系中。说白了,我们在用人类的视角去看待这个新兴生产力。
一种普遍的误解是,AI 的冷酷计算与区块链的去中心化理想是背道而驰的。恰恰相反,当 AI 没有情感、道德和血缘约束时,区块链不再仅仅是去中心化账本,而是人类为 AI 构建的一个可验证、可约束、可预测的外部“物理世界”,是确保机器文明能够稳定协作、而不走向失控的必要“人造法则”。
未来的信条将不再基于人情或法律,而是:Trust(建立结构),Verify(验证行为),Precipitate(沉淀利益),Repeat(重复博弈)。
本文将探寻,如何以 x402 协议为引,借鉴东方金融模式的博弈哲学,构建一个属于 AI 时代的支付与信任生态。
一、无形的牢笼——当 AI 原生体遇见人类中心的基础设施
让一个 AI 代理使用今天的金融系统,就像强迫一辆 F1 赛车在崎岖不平的鹅卵石路上行驶,它的速度、精准和效率优势被完全抵消。
这种错配体现在三个致命层面:
身份的悖论与危机: 人类的认证系统假设使用者是偶尔进行操作的自然人。当一个企业部署数百个 AI 代理,便产生了数万个需要管理的凭证关系,这是一场无法持续的“密码学噩梦”。我们无法用密码学方式证明“A 公司的交易代理”真的属于 A 公司,也无法约束它的行为。
不符合经济效应: AI 代理的交互模式是高频、微量的。为一次 API 调用支付 $0.01 却要承担 $0.3 的信用卡固定手续费,这在经济上是荒谬的。这迫使我们采用预付费、月度结算等笨拙方式,彻底扼杀了 AI 实时、按需付费的天然优势。更别说还有跨境转账,汇率等延迟因素。
信任的真空地带: 我们缺少一种机制,能够实现“有约束的授权”和“可验证的信任”。要么给予 AI 代理无限的资金权限,承担灾难性风险;要么手动批准每笔交易,使其丧失自主性。
二、x402 协议:API 经济的支付与信任基石
Google 在25年9月份的时候推出了Agents Payment Protocol 2 (AP2),其实就是一套AI Agents 之间通信和支付的标准,而x402就是一个支持crypto payment的接口。严格说来 x420 并不是"神仙“协议,甚至都不能说是一套标准,只是一套标准协议下的”crypto拓展包“。但是这个协议标准很快就被各大巨头,Coinbase,EF,Visa所采纳,接入和推广。要注意的是,x402单独是没什么作用的,要结合A2A、MCP与x402一起食用,才能实现Agents之间的支付。
既然x402没有这么神乎,但为什么市场把他吹得飞起?这是因为x402 协议是目前市场上“唯一”针对上述 AI 时代 API 经济困境的标准化解决方案,它将加密经济的优势无缝嵌入到机器对机器(M2M)的交互中,为 AI 代理构建了一个无kyc,无许可,去中心化的原生支付网关(gateway)。
该协议的核心思想:可编程的收费授权
x402 协议的核心是:对 API 或服务访问权的请求,必须附带一个可验证的支付凭证。
x402 的技术融合:连接信任与支付
x402 协议的实施,完美契合了文章提出的 AI 信任架构的三大支柱,尤其是在身份和支付层面:
身份与授权(x402 身份层):
x402 允许 AI 代理使用链上地址作为其唯一的、可验证的身份。
这取代了传统的“密码学噩梦”,每一个 API 请求都携带一个可追溯的、与链上资产挂钩的身份。
微支付与状态通道(x402 支付层):
x402 原生支持稳定币微支付,完美解决了高频、微量交易的经济障碍。
通过集成如状态通道(如文章第三章所述),两个 AI 代理可以在链下安全地进行数百万次微交易,只在通道开启和关闭时进行两次链上结算,将 x402 协议的成本降至几乎为零。
约束性授权(x402 许可层):
x402 的支付凭证本身就代表了有约束的授权。
例如,一个 AI 代理发起的 x402 请求可能包含一个可编程的支付限制:“为本次任务,向该服务支付不超过 $0.05 的 USDC。”这与文章提出的“会话层(单次交易会话)”的纵深防御体系哲学完全一致。
x402 协议,本质上是为机器经济铸造了一套标准化的、原生于加密资产的“电子现金”网关(gateway)。
三、机器信任的哲学——“东方钱庄”的启示与可编程治理的深化
要让 AI 代理超越单纯的支付,形成一个可持续的经济生态,我们借鉴“东方钱庄”的社会经济博弈结构——即熟人社会的博弈结构(只跟知根知底的对手方做交易)。AI 代理恰恰是这种模式最完美的践行者:它们具有绝对记忆、完全透明和纯粹理性计算的特性。
支柱一:分层加密身份(“知根知底”的技术基石)
如前文所述,我们必须建立一个 AI 原生的三层身份架构,形成一条清晰、可验证的授权链(用户层 —— 代理层 —— 通讯层)。
x402 的角色: x402 协议确保每一次服务调用都是由一个可追溯至根地址的代理发起,并将授权与支付原子化绑定。
支柱二:可编程治理(“重复博弈”的动态规则手册)
智能合约账户不仅能设定静态规则,更能实现动态的、情境感知的治理。这是机器文明的“行为准则”(Mandates(授权书)机制)。比如说:
基于表现的信任升级: “新启动的交易代理初始日限额为 $500。若连续 30 天盈利,则限额自动提升 10%。”
基于声誉的合作许可: “仅允许与声誉分数高于 800的服务代理进行交互,以避免与劣质服务提供商合作。”
支柱三:资金沉淀与原生货币(博弈的“切身利益”与“协调语言”)
资金沉淀机制: 通过 Staking、Vesting 和 Escrow 等智能合约,AI 代理在参与高级任务前必须锁定一部分资金作为保证金。这极大地提高了其背信作恶的成本,将其短期利益与生态的长期健康牢牢绑定。
AI 原生货币与功能性代币: AI 经济体不会只有一种“通用货币”,而是会演化出一个“多语种”的货币系统。稳定币是基础的交换媒介(x402 的支付媒介),而各种功能性代币则是特定领域的“协调语言”。比方说:
$REPUTE 声誉代币: 一个代理的信用历史和良好行为,可以被铸造成可验证的 $REPUTE 声誉代币,作为访问高级服务的“通行证”。这为可编程治理提供了关键的输入变量。
四、未来生态巡礼——机器经济的涌现
在 x402 协议和可编程治理的基石上,机器经济将全面涌现:
去中心化知识市场: 多个专攻法律、金融、税务的 AI 代理协同合作。用户支付的费用,通过智能合约,根据每个 AI 贡献的价值进行实时、透明的微支付分配。这种M2M 的链上结算正是 x402 协议最擅长的领域。
API 经济的彻底变革: 任何 API 服务提供商都可以即刻接入 x402,将其服务转化为支付网关即信任网关。任何 AI 代理都无需注册、无需中心化审批,只需拥有稳定币和链上地址,即可即时、按需调用全球的算力和数据服务。
AI 增强型 DAO: AI 代理被授权执行预设的投资策略,可以在毫秒内做出反应,但其所有行为都受到 DAO 社区投票设定的宏观规则的严格限制。人类负责制定“宪法”,AI 负责高效、透明地“执政”。
五、为 AI 铸造文明的基石
人类金融文明的起点是信用。在 AI 社会,这种信用必须由代码、数据和博弈结构共同铸就。
我们构建的,不仅仅是一个支付系统,更是一个为 AI 设计的、能够自我约束、自我激励、长期稳定运行的“机器文明经济体”。在这个体系中,x402 协议从以下四个层面实现 M2M 交易的标准通信语言:区块链是透明的账本,加密身份是可溯的履历,可编程治理是文明的行为准则,资金沉淀则是维系合作的经济引力。
AI 不会因情感而合作,但会因规则而对齐;它不会因羞耻而悔改,但会因代价而克制。
Trust —— Verify —— Precipitate—— Repeat ,这个是AI 机器金融文明的路径图。
预测市场的定性引发了关于其金融本质与博彩性质的激烈争议。本文尝试剖析Polymarket如何通过其独特的架构和机制,将其事件合约(Event Contract)嫁接在区块链的新型二元期权金融衍生品 ,并规避博彩的因子。
不同于传统的庄家对赌模式,Polymarket 采用P2P的CLOB进行撮合和结算,排除了传统的“庄家优势”的对赌因子 。这种模式与架构不仅摆脱了“对赌成分”,吸引了专业的做市商提供深度流动性 ,更创造了包括市场再平衡套利和组合套利在内的巨大操作空间 。有博弈就有分歧 —— 有分歧就有利益 —— 有利益就有市场。
超越对赌平台,Polymarket成为了一个由专业资本驱动、用以聚合集体智慧并进行风险定价的”去中心化魔法水晶球“
1.1 事件型二元期权合约:概念解析
Polymarket 的核心交易产品被称为事件合约,其结构与传统金融市场中的二元期权(Binary Options)模型近似。每个事件的结果份额价格在 0.00 到 1.00 之间浮动,总和恒定为 1.00 。份额的价格直接反映了市场对该事件发生的实时概率 。
二元期权(Binary Options)的定义与结构
二元期权是一种特殊的衍生品,其名称源于其固定、二元的派息结构:在合约到期时,要么获得预定的固定收益(“价内”或“in-the-money”),要么一无所获(“价外”或“out-of-the-money”。这种合约只涉及对事件的方向性预测,而不涉及杠杆、保证金或复杂的结算机制,使其成为一种简化的期货形式。
Polymarket 事件合约的融合
Polymarket 的事件合约是这一模型的数字化、去中心化实现:
1. 二元问题:每个市场都被构建为一个“是/否”(YES/NO)的二元问题。
2. 固定派息:当事件最终确定时,代表正确结果的份额将固定结算为 $1.00 USDC;而错误结果的份额则结算为 $0.00 USDC。
3. 概率定价:用户购买的事件份额价格在 $0.00 到 $1.00 之间浮动。这个价格是市场对事件发生概率的集体评估,例如,如果 YES 份额交易价为 0.36,则意味着市场认为事件发生的概率为 36%。
4. 完全抵押约束:一个市场中的 YES 份额价格加上 NO 份额价格“应当”恒等于 $1.00 USDC,确保了市场的零和性质和完全抵押 。
5. 判断方式:使用区块链的预言机来判别 YES / NO 的结果。
因此,Polymarket 的事件合约本质上是基于区块链的、完全抵押的二元期权、无庄家对赌,它将对未来事件的集体判断,转化为一种可交易的金融资产。
1.2 区别于传统博彩模式
传统的博彩公司(例如体育博彩)充当“庄家”或对手方,主动与赌客对赌,并从中抽取高额的庄家优势(House Edge/VIG)以保证长期盈利 。Polymarket 则是一个纯粹的 P2P 交易所,只提供撮合和结算服务(假设Polymarket不提供盘口) 。平台通过匹配两个持相反观点的交易者来完成交易,自身不对市场结果持有风险敞口 。其收入来源是向合约成功结算的赢家收取交易佣金 。
这种 P2P 结构赋予了交易者更高的预期价值,在法律上支持其归属于联邦衍生品监管范畴(Polymarket也在25年收购了一家金融衍生品牌照公司),从而避开州级博彩法规的约束 。
Polymarket 放弃了早期使用的自动做市商(AMM/LMSR)模型,转向了限价订单簿(CLOB)。
2.1 CLOB 带来的专业操作空间
CLOB 架构允许交易者通过限价订单(Limit Orders)设置 Bid 和 Ask。这看似复杂的操作为专业的做市商(Market Makers)创造了操作空间和盈利机会:
2.2 混合架构与链上结算
Polymarket 采用混合架构,利用Off-Chain的匹配引擎实现高速度和低延迟的订单撮合。同时,所有交易的最终结算和资产转移则On-Chain进行结算。场内所有的Bet都以USDC做结算。
3.1 市场再平衡套利(Intra-Market Arbitrage)
这是最基本的套利形式,它确保了市场价格满足 YES 份额价格 + NO 份额价格 = 1.00 的约束条件 。
当市场价格出现偏差,例如 YES 份额价格为 0.58 , NO 份额价格为 0.40 ,总和为 0.98 时,套利者会立即买入这两份份额,总成本 0.98 ,并在合约结算时锁定 1.00 的回报,从而赚取 0.02 的无风险利润。
这种套利活动是市场的自我修正算法,迫使价格迅速回归到 1.00 。
3.2 组合套利与多逻辑链条(Combinatorial Arbitrage)
这种套利利用了不同事件之间存在的逻辑或概率关联,比如提“美联储降息概率”与“美元价值”之间的多链条逻辑,或“神射手 MVP 概率”与“该MVP球队夺冠概率”之间的关联。
当相互关联的多个市场定价不一致时,套利者会通过跨市场的对冲和交易来消除这种错误定价,从而锁定组合利润。
3.3 跨平台对冲与监管套利
专业交易者确实会将 Polymarket 作为对冲工具,与传统金融市场或其他平台进行风险对冲,例如:
交易者可以在 Polymarket 上做空某一政治事件结果(例如,通过购买 NO 份额),同时在传统期货或期权市场建立对冲头寸,以保护其整体投资组合免受该事件影响 。
利用 Polymarket 与其他受监管的竞争对手(如 Kalshi)或传统博彩交易所(如 Bet365)之间可能出现的微小价差,进行跨平台买卖以锁定无风险利润。
Polymarket 的 CLOB 结构和 P2P 交易机制,使其在功能上与传统的金融衍生品市场高度相似。它通过提供一个零和、无庄家优势的交易环境,将对未来不确定事件的集体信念转化为可交易的资产。
平台效率并非来自算法,而是来自套利带来的市场博弈——由专业的做市商和套利者通过精确的头寸管理和多维度的套利策略来强制执行。因此,Polymarket 已超越了“在线赌博”的范畴,成为一个高效率、由套利驱动的去中心化信息聚合与风险定价的金融基础设施。
真相是否越辩越明?不知道;
市场能通过充分博弈预测未来?让我们拭目以待
超越对赌平台,Polymarket 已经成为了一个由专业资本驱动、用以聚合集体智慧并进行风险定价的“新世纪魔法水晶球”。
借贷功能,这个看似非常“古老”的业务,在各位卡bug大神、套利专业户和金融锯子的运作下,在web3已经超出了解决传统意义上的流通性问题的功能,摇身一变成为了匹配不同的资金需求的暗池、也扮演着将静态的用户沉淀资产转化为驱动交易所指数级增长的工具之外,还成为了一个打击对手协议的武器。
今天我们就从不同角色的视角出发,在不按照使用说明书的反骨下,看看能玩出什么隐藏玩法?
1.1 “货币乐高”循环:循环贷的机制
大致的步骤如下:
1. 存入:用户向协议存入1000美元的USDC。
2. 借出:假设该资产的LTV为80%,用户可以借出800美元的USDC。
3. 再存入:用户将借出的800 USDC再次存入协议,此时总抵押品价值达到1800美元。
4. 再借出:用户可以基于新增的800 USDC抵押品,再次借出其80%的价值,即640 USDC。
5. 重复:通过反复执行此循环,用户可以用少量初始资本,极大地放大其在协议中的总头寸,从而放大其获得的奖励敞口。
这里补充一个有趣的观察,10.11的 $usde 在Binance场内价格的“脱锚”价格点也很有讲究,价格下跌至 0.91 — 0.86 — 0.75 ,这些都对应着循环贷的清算点位(循环9次的会在0.91 清算,8次的会在0.86 ,以此类推)
1.2 经济激励:yield farming、空投与代币奖励
该策略的盈利前提是,协议向存款方和借款方支付的奖励(通常是协议的治理代币)的年化收益率(APY),必须高于净借贷成本(即借款利率减去存款利率)。当协议通过高额代币激励来吸引流动性时,借款的净利率(借款利率 - 借款奖励APY)甚至可能低于存款的净利率(存款利率 + 存款奖励APY),从而产生套利空间。
1.3 杠杆上的杠杆:风险的放大
循环贷策略在放大收益的同时,也以非线性的方式放大了风险。
1.4 系统性影响与经济攻击
循环贷不仅对个人用户构成风险,其大规模存在也可能对协议乃至整个DeFi生态产生系统性影响。
做市商是金融市场的核心参与者,其主要职能是通过同时提供买卖报价来为市场提供流动性。质押借贷系统为做市商提供了强大的工具,以提高其资本效率和执行更复杂的策略。
1. 从项目方借入价值100万美元的ABC代币。
2. 将ABC代币存入借贷协议,以60%的LTV借出60万美元的USDC。
3. 将这60万美元的USDC用于购买高流动性、高LTV的资产,如BNB。
4. 再将价值60万美元的BNB存入借贷协议,以80%的LTV借出48万美元的USDC。
通过这个过程,做市商利用最初借来的ABC代币,最终获得了超过100万美元的稳定币流动性(60万+48万),可用于在多个交易对和交易所进行做市活动。这种杠杆化的方法虽然能放大回报,但也显著增加了清算风险,需要监控多个抵押品的价格波动。类似的方式还有全仓杠杆模式,原理也差不多一样,此处就不再赘述。
对于项目/团队而言,Treasury的管理至关重要,因为它直接关系到项目的长期发展和生存能力。质押借贷为项目方提供了一套灵活的财务管理工具。
1. 项目方以其原生代币作为抵押,从买方(作为贷方)那里获得一笔稳定币贷款。
2. 双方可以协商一个较低的利率和较长的还款期限,这实际上为买方提供了持有代币的成本优势。
3. 如果项目方选择“违约”(即不偿还贷款),买方将按预先约定的条款获得抵押的代币,这相当于以一个固定的、可能是折价的价格完成了收购。
这种方式为大宗交易提供了一种更隐蔽、更具结构性的解决方案,同时为项目方提供了即时流动性。
该treasury的主要风险敞口是其原生代币的价格。如果代币价格大幅下跌,可能会导致金库的抵押品被清算,这不仅会造成资产损失,还会向市场释放出强烈的负面信号,可能引发恐慌性抛售。这其中还不乏一些broker,恶意操纵价格,导致treasury token易手。
CEX的借贷模型在本质上与传统商业银行的存贷业务如出一辙。其基本逻辑是:交易所向存入资产的用户(储户/贷方)支付相对较低的利息,同时向借用这些资产的用户(借款人)收取相对较高的利息。这两者之间的利差(称之为净息差Net Interest Margin, NIM),便构成了借贷业务的毛利润
从本质上看,CEX的借贷业务是一项资产负债管理业务,而非简单的服务收费业务。其成功与否,取决于能否像传统银行一样,有效管理利率风险(利率波动)、信用风险(机构借款人违约)和流动性风险(储户集中提款)。但这个其实并不是主要的盈利点
伟大的乘数——借贷如何引爆交易收入
尽管借贷业务通过净息差能产生可观的直接利润,但其在CEX商业模式中的最大战略价值,并非其自身的盈利能力,而是其作为催化剂,以指数级方式放大了交易所最核心的收入来源——交易手续费。
举个例子:
一名拥有1,000u 的交易者,决定使用10倍杠杆。这意味着,交易所以其庞大的用户资产池为后盾,向该交易者出借9,000u。这样,交易者便能以1,000 u 的本金,控制一个总价值为10,000 u 的交易头寸 。这9,000u 的贷款,是交易所借贷功能最直接的应用场景。
CEX的交易手续费是基于交易的总名义价值来计算的,而不是基于交易者投入的自有本金。所以通过这笔杠杆交易,交易所多收了9x的手续费。
基于上述逻辑,我们不难理解为何交易所普遍热衷于提供高杠杆产品,例如提供高达100倍甚至更高杠杆的永续合约。更高的杠杆意味着交易者可以用更少的本金撬动更大的名义交易量,而这直接转化为交易所更高的手续费收入 。
记住:交易所的盈利能力,与其用户所承担的风险(杠杆水平)呈正相关。
在高杠杆的合约交易里,加入了借贷/抵押功能的前置,这里的清算变量就不是简单的x2,而是呈指数级上升 —— 这就进一步印证了这句:对交易所而言,最有利可图的客户,往往是那些从事最高风险交易行为的客户。
看到这里的都是有缘人,我这里没有答案,反而是给大家出道题,假设你是做市商/项目方/大户的话,你会怎么把以上的套路结合、联动起来,最大化自己的收益?
要知道在这个圈子,项目方/做市商/大户/交易员的身份除了可以同时兼具,还能在不同时间段内互换 —— 超出身份的想象,才是卡bug的第一步。
Lego已经给你了,是哈利法塔?还是法拉利跑车?还是哈利波特的魔法城堡?就看你自己的想象力了
问:人类目光所及之极限是多远?有人说是天涯,因为可日月星辰;有人说是咫尺,因为一叶可障目。不同的角度看待不同的事物,总会给人意想不到的启发和惊喜。今天我们就从“杠杆和、清算和”的机制的角度来推测一下10.11那天到底发生了什么?
本文没有结论、没有站队、只有不同的角度。准备好的话,给我10分钟。
声明:
我能与大家共情这不满的情绪,本文将会以口水文的形式进行论述,尝试代入这个语境。
这篇文章不论孰是孰非,也不站队,只是从另一个角度出发 —— 从机制的角度,辩证地去看待问题,仅仅是提供多一个视角讨论背后发生的机理。里面的例子、数字都不重要,仅以Binance为例子,主要看逻辑和原理。
一 、做市商的财技与杠杆
我在道光三十一年的时候,写过一片关于做市商(用call option)是如何利用从项目方借来的币来做市?(传送门:https://x.com/agintender/status/1946429507046645988
我掐指一算,大概也是时候更新一个版本了。
上文说到,因为call option的设定,加上上币即巅峰的市场环境,所以做市商其中一个最优解就是拿到从项目方借来的币之后,就在上线之初,在流动性最足之时,卖掉所借来的币(留一点用作做市),并且在低点买回来。
这个模式有两个条件,第一是流动性要充足;第二是没有第三方监管,即交易所不管。
之后的事情大家都知道了,市场环境(现货)急转直下,流动性不足,加上Binance的监察,所以这条不是很崎岖的路就这么慢慢黯淡下来,或者说不敢大张旗鼓。但是这番操作是否让做市商无计可施?显然不是。他们盯上了合约交易。
问题来了,他们手上只有满手的token,而山寨币的合约交易只认U,这该咋整啊?
于是,他们盯上了(以Binance为例)全仓杠杆/理财/统一账户,我们可以忽略掉这里所有功能,只专注在——抵押物的运用上。这个抵押物模块支持做市商或者大户质押接近200多种在Binance上架的资产作为保证金去交易现货/合约/期权。只是不同的山寨币,有不同的抵押率,这个后面举例子的时候会说到。
所以具体怎么搞呢?
以ATOM(全仓杠杆)为例
我从ATOM基金会借来了100万个ATOM,一个ATOM = 5u。
随便举个例子,留20万个ATOM用作日常做市,然后质押剩余的80万个ATOM(“抵押物”),假设市价是400万U,可用额度是1,120,000 (200,000 *100% + 200,000*80% + 200,000*70% + 200,000*50% +....)
用官方(统一账户)的例子说明:
这里面就有两个变量,一个是抵押物的价值变化,一个是交易品的价值变化。
剩下的操作就各凭本事了,交易员A会在合约建空仓,然后通过控制现货供应来获利;交易员B在合约建多仓,然后控制合约价格来获利等等。
为什么质押率这么低呢?—— 这个与合约保证金的原理是一样的,金额越大,风险呈指数级上升。另外抵押品的清算也是依照“标记价格”来计算,而不是市场价格。
Binance对于合约清算的官方说法:
二、抵押物是怎么触发清算和平仓?
统一账户/理财/杠杆的抵押物这里不是按照单个标的/抵押物的价值,而是按照整个账户/仓位的权益与保证金比来结算的。
这里用统一账户作为例子做演示:
统一账户保证金率 uniMMR = 统一账户调整后权益 / 统一账户维持保证金金额
具体的计算方式比较复杂,本质上就是所有的抵押物/仓位价值要大于保证金的要求。其他的全仓杠杆/理财的清仓/强平我就不一一展开了,这里只介绍重点:
统一账户维持保证金率 低于/等于1.2 时账户将进入“僵直模式”(没法开仓),在低于/等于1.05的时候就会强行平仓。 (这个信息非常关键!!后面会考)
同样的,全仓杠杆/理财在清算时也有类似的程序。
不论何种方式的抵押物平仓的方式主要有两种途径:在盘口成交或者取消现有的订单。
三、大户与巨鲸的资本效率之锤
除了做市商之外,还有各位机构、巨鲸和大户也采这种理财/全仓杠杆/统一账户模式。
各位试想一下,如果你是ATOM的坚定信仰者,你手握1000万枚ATOM会怎么做?你会质押这1000万枚ATOM,去做循环贷,去开合约 - 就是各种逢低买入、抄底、不断地抄底,可能不止是买ATOM,还会买ATOM生态上的项目,有些甚至会套保,然后一直撑到梦想中的山寨牛市到来,一战成名?
这不是什么寓言故事,这是真实存在的OG故事(现在是惨案了)
但是很可惜,你的仓位在不断地折腾中已经病入膏肓了,而此时暴雨和山崩已经到来。
四、1011 回顾
现在大家一回到10月11日的那个月黑风高的夜晚(以ATOM现货为例)
从5点开始ATOM的价格就开始阴跌,下方的volume图也开始放量,但是价格基本上稳定在3.7-3.8左右,证明还有流动性。
5:13开始市场开始下跌,大幅放量下跌,而且下一根bar是接着上一根bar的末端下跌,这应该是套利清算机器人开始工作了的迹象。大户/巨鲸们的抵押物被开始被清算(这也解释了为什么现货与合约的走向基本一致)。清算机器人会直接把大户的抵押品(ATOM) 以市价单的形式成交(taker),直至完成清算工作为止。
怎么得出清算机器人是始作俑者的这个结论?
截止5:19 orderbook上都还有流动性(成交量也很高),但是5:20 订单簿基本陷入了真空状态,一直砸到0.001.
但是反观合约交易这里在5:20的最低价是1.4,如果是期货-现货套利的订单应当期货与现货的价格相近,且0.01 的ATOM 是个理性交易者不会去成交的价格。只有无情的清算机器人才能“狠下心”完成。(清算机器人处理”抵押品“即现货)
换句话说,是大户/巨鲸的不甘心与贪婪造成了这个局面,而由清算机器人完成了这场杀戮。
至于Binance的 ATOM 现货为什么会出现短暂的“流动性真空状态”?
我不负责任地推测,这应该是该主做市账户的杠杆/理财/统一账户维持保证金率 低于了阈值(被清算且无法开新的仓位),触发了账户“僵直”的状态,被迫取消原有的订单簿单子,进而无法正常提供流动性造成的。
附上:WBETH 和 BNSOL的价格走势图
流动性真空的时间点基本都在5:43 - 5:44之间,推测这两个币对的主做市商应该是同一个账户,且恰在此时该理财/杠杆/统一账户陷入了“清算/僵直”状态无法正常提供流动性。
后记
我其实犹豫了好久要不要把这篇文章发出来,毕竟这个时候发出来,就是火上浇油,非常可能被针对,甚至画上“反贼”“BNx狗“”洗地“”收钱“的名号,但是又觉得这个事情各方都好冤的。
想了很久,才把这篇这么口语+口水文的文章写出来,供大家参考。
附上ATOM的风险保障基金图,单就10.11一天风险保险基金损失了1.5亿美金,(按照5x的杠杆,名义的价格就是7.5亿美金)只有在流动性充足的时候交易所才是稳赚不赔的,在极端环境下,交易所的损失也很大。从动机上说来,他们真没有必要故意掐断流动性。
最后,我也是受害者,也正在维权ing,赔偿还没拿到。
我发这篇口水文出来,就是想做一个理性的维权者,给大家多一个角度。
对的,文不取;错的,寸步不让。
虽然此次暴跌是Trump点的火,但其灾难性的破坏力源于加密市场原生金融体系内部的高杆杆环境。高收益稳定币USDe、围绕其构建的递归“循环借贷”策略,以及其被做市商等成熟市场参与者广泛用作保证金抵押品,共同创造了一个高度集中且极其脆弱的风险节点。
USDe的价格脱锚事件如同多米诺骨牌的第一张,引爆了一场从链上DeFi协议清算蔓延至中心化衍生品交易所大规模去杠杆化的连锁反应。本文将从持仓大户和做市商两个关键视角,详细拆解这一机制的运作原理。
第一部分:火药桶 x火花:宏观触发与市场脆弱性
1.1 关税声明:催化剂,而非根本原因
此次市场动荡的导火索是:Trump宣布,计划从2025年11月1日开始,对所有中国进口商品征收高达100%的额外关税。这一声明迅速在全球金融市场引发了经典的避险反应。这一消息成为了市场初始抛售的催化剂。
关税战消息发布后,全球市场应声下跌。纳斯达克指数在单日内暴跌超过3.5%,标准普尔500指数下跌近3%,与传统金融市场相比,加密货币市场的反应要剧烈得多。比特币价格从日内高点暴跌15%;而Altcoins则遭遇了灾难性的闪崩,价格在短时间内下跌了70%至90%。全网加密货币合约清算总额超过200亿美元。
1.2 既有状况:投机狂潮下的市场积弊
在崩盘发生前,市场早已弥漫着投机过度的情绪。交易者普遍采用高杠杆策略,试图在每次回调中“抄底”以博取更大利润。与此同时,以USDe为代表的高收益DeFi协议迅速崛起,其提供的超高年化收益率吸引了巨量寻求回报的资本。这导致市场内部形成了一个建立在复杂、相互关联的金融工具之上的系统性脆弱环境。可以说,市场本身已经是一个装满了潜在杠杆的火药桶,只等待一个火花的引爆。
第二部分:放大引擎:拆解USDe循环借贷回路
2.1 收益率的海妖之歌:USDe的机制与市场吸引力
USDe是由Ethena Labs推出的“合成美元”(实际上是一个理财凭证),其市值在崩盘前已增长至约140亿美元,成为全球第三大稳定币。其核心机制与传统的美元储备稳定币不同,它不依赖于等值的美元储备,而是通过一种名为“Delta中性对冲”的策略来维持价格稳定。该策略具体为:持有以太坊(ETH)现货多头头寸,同时在衍生品交易所做空等值的ETH永续合约。其高达12%至15%的“基础”APY 主要来源于永续合约的资金费率。
2.2 超级杠杆的构建:循环借贷的分步解析
真正将风险推向极致的是所谓的“循环借贷”或“收益耕作”策略,该策略能将年化收益率放大至惊人的18%至24%。这一过程通常如下:
质押:投资者将持有的USDe在借贷协议中作为抵押品。
借贷:根据平台的借贷价值比(Loan-to-Value, LTV),借出另一种稳定币,如USDC。
兑换:将借来的USDC在市场上兑换回USDe。
再质押:将新获得的USDe再次存入借贷协议,增加其总抵押品价值。
循环:重复上述步骤4至5次,初始本金可以被放大近四倍。
这种操作在微观层面看似是理性的资本效率最大化,但在宏观层面却构建了一个极不稳定的杠杆金字塔。
为了更直观地展示这一机制的杠杆效应,下表以100,000美元的初始资本为例,模拟了一个假设LTV为80%的循环借贷过程。(数据不重要,主要看逻辑)
从上表可见,仅仅10万美元的初始资本,经过五轮循环后,可以撬动超过36万美元的总头寸。这种结构的核心脆弱性在于:总USDe头寸价值只要出现轻微下跌(例如,下跌25%),就足以完全侵蚀掉100%的初始资本,从而触发对整个、规模远大于初始资本的头寸的强制清算。
这种循环借贷模式创造了严重的“流动性错配”和“抵押品幻觉”。表面上看,借贷协议中锁定了巨额的抵押品,但实际上,真正的、未经重复抵押的初始资本仅占其中一小部分。整个系统的总锁仓价值(TVL)被人为地夸大了,因为同一笔资金被计算了多次。这形成了一种类似于银行挤兑的局面:当市场恐慌,所有参与者试图同时平仓时,他们都在争相将巨量的USDe兑换为市场上有限的“真实”稳定币(如USDC/USDT),这将会导致USDe在场内的崩盘(虽然这可能与机制无关)。
第三部分:持仓大户的视角:从收益耕作到强制去杠杆
3.1 策略构建:资本效率与收益最大化
对于持有大量山寨币现货的“巨鲸”而言,其核心诉求是在不出售资产(以避免触发资本利得税和丧失市场敞口)的前提下,最大化其闲置资本的收益。他们的主流策略是,在Aave 或Binance Loans等中心化或去中心化平台上,质押其持有的山寨币,以借入稳定币。随后,他们会将这些借来的稳定币投入到当时市场上收益率最高的策略中——即前文所述的USDe循环借贷回路。
这实际上构成了一个双层杠杆结构:
杠杆层1:以波动的山寨币为抵押品借出稳定币。
杠杆层2:将借来的稳定币投入到USDe的递归循环中,再次放大杠杆。
3.2 初步震荡:LTV阈值的警报
在关税消息前,这些大户作为抵押品的山寨币资产价值其实已经处于浮亏状态,都是靠着超额的保证金勉强维持;当关税消息引发市场初步下跌前后,这些抵押品的山寨币资产价值随之下滑。
这直接导致了他们在第一层杠杆中的LTV比率上升。随着LTV比率逼近清算阈值,他们收到了追加保证金的通知。此时,他们必须补充更多抵押品或偿还部分贷款,而这两者都需要稳定币。
3.3 场内(交易所内)崩盘:强制平仓的连锁反应
为了应对追加保证金的要求或主动降低风险,这些大户开始拆解他们在USDe上的循环借贷头寸。这引发了交易所市场上USDe对USDC/USDT的巨大卖压。由于USDe在交易所内现货交易对流动性相对薄弱,这股集中的卖压瞬间压垮了其价格,导致USDe在多个平台严重脱锚,价格一度跌至0.62美元至0.65美元。
USDe在场内脱锚产生了两个同步的毁灭性后果:
抵押品清算:USDe价格的暴跌使其作为循环借贷抵押品的价值瞬间缩水,直接触发了借贷协议内部的自动清算程序。为高收益而设计的系统,在几分钟内崩溃为一场大规模的强制抛售。
现货清算:对于那些未能及时追加保证金的大户,借贷平台开始强制清算他们最初质押的山寨币现货,以偿还债务。这股抛售压力直接冲击了本已脆弱的山寨币现货市场,加剧了价格的螺旋式下跌。
这一过程揭示了一个隐藏的、跨领域的风险传染渠道。一个源于宏观环境的风险(关税),通过借贷平台(山寨币抵押贷款)传导至现货(USDe循环),在抵押品清算被急剧放大,然后其崩溃的后果又同时反噬了稳定币本身(USDe脱锚)和的现货市场(山寨币被清算)。风险并未被隔离在任何一个协议或市场板块内,而是通过杠杆作为传导媒介,在不同领域间畅通无阻地流动,并最终引发了系统性的崩溃。
第四部分:做市商的熔炉:抵押品、流动性与统一账户的危机
4.1 追求资本效率:生息保证金的诱惑
做市商MM 通过在市场上持续提供买卖双边报价来维持流动性,其业务具有极高的资本密集性。为了最大化资本效率,做市商普遍使用主流交易所提供的“统一账户”(Unified Account)或全仓保证金(Cross-Margin)模式。在该模式下,他们账户中的所有资产都可以作为其衍生品头寸的统一抵押品。
在崩盘前,将其做市的山寨币作为核心抵押品(按照不同的抵押率)并借出稳定币成为做市商之间一种流行的策略。
4.2 抵押品冲击:被动杠杆与统一账户的失灵
当该山寨币抵押品价格暴跌时,做市商用作保证金的账户价值瞬间大幅缩水。这产生了一个至关重要的后果:它被动地将其有效杠杆率提高了一倍以上。一个原本被认为是“安全”的2倍杠杆头寸,可能因为分母(抵押品价值)的崩溃而在一夜之间变成一个高风险的3倍甚至4倍杠杆头寸。
这正是统一账户结构成为崩溃载体的地方。交易所的风险引擎并不关心是哪一种资产导致了保证金不足,它只检测到整个账户的总价值低于了维持所有未平仓衍生品头寸所需的保证金水平。一旦触及阈值,清算引擎便会自动启动。它不会只清算已经价值大跌的山寨币抵押品,而是会开始强制出售账户中任何具有流动性的资产来弥补保证金缺口。这其中就包括了做市商作为库存持有的大量山寨币现货,如BNSOL和WBETH。而且此时的BNSOL/WBETH也被砸穿,故而也进一步把其他原来健康的仓位也纳入清算系统中,造成连带伤害。
4.3 流动性真空:做市商作为受害者与传染媒介的双重角色
在自身账户被清算的同时,做市商的自动化交易系统也执行了其首要的风险管理指令:从市场中撤出流动性。他们大规模地取消了在数千个山寨币交易对上的买单,回笼资金,以避免在下跌的市场中承担更多风险。
这造成了一场灾难性的“流动性真空”。在市场上充斥着大量卖单(来自持仓大户的抵押品清算和做市商自身的统一账户清算)的时刻,市场最主要的买方支撑却突然消失了。这完美地解释了山寨币为何会出现如此剧烈的闪崩:由于订单簿上缺乏买单,一笔较大的市价卖单就足以将价格在几分钟内砸低80%至90%,直到触及到某个远低于市价的零星限价买单为止。
此次事件中,还有一个的结构性“催化剂”就是清算抵押物的清算机器人,当到达清算线之后,它们就会在现货盘口卖出相应的抵押品,而这导致了该山寨币进一步下跌,从而触发更多的抵押品清算(不管是大户还是做市商的抵押品),进而导致螺旋踩踏事件。
如果杠杆环境是火药、Trump的关税战声明是火、那么清算机器人就是油。
结论:悬崖边的教训——结构性漏洞与未来启示
回顾整个事件的因果链条:
宏观冲击 → 市场避险情绪 → USDe循环借贷头寸平仓 → USDe脱锚 → 链上循环贷款清算 → 做市商抵押品价值暴跌与被动杠杆飙升 → 做市商统一账户被清算 → 做市商撤出市场流动性 → 山寨币现货市场崩盘。
10月11日的市场崩盘是一个教科书式的案例,它深刻揭示了在追求极致资本效率的过程中,新颖而复杂的金融工具如何将灾难性的、隐藏的系统性风险引入市场。此次事件最核心的教训是,DeFi与CeFi之间界限的模糊化,创造了复杂且不可预测的风险传染路径。当一个领域的资产被用作另一个领域的基础抵押品时,一个局部的失败就可能迅速演变为整个生态系统的危机。
这次崩盘是一个严酷的提醒:在加密世界中,最高的收益率往往是对冲最高、也是最隐蔽风险的补偿。
知其然也知其所以然
愿我们始终怀揣着一颗敬畏市场之心。
以山寨币为抵押物的极致杠杆所引发的连环清算,是一种在市场结构性脆弱时,由外部冲击引爆的系统性风险。本文将从做市商和大户质押山寨币借出稳定币的角度来分析背后的机理。
古希腊神话中有一个关于追逐太阳而死去的神话故事
伊卡洛斯是希腊神话中一位因追逐太阳而死去的年轻人。他与父亲代达罗斯一同被克里特国王囚禁,代达罗斯便用蜡和羽毛制作了两对翅膀,让父子得以逃离岛屿。代达罗斯告诫儿子飞行时不要飞得太高,但伊卡洛斯却因得意忘形飞得过高,导致翅膀上的蜡被太阳融化,最终坠海身亡。
如果进行类比,翅膀就是金融世界里的杠杆,而飞得太高就是一种原罪。
10.11暴跌的催化剂:出现在火药桶前的宏观经济的“黑天鹅”
2025年10月11日,市场遭遇了突发的宏观利空:Trump宣布将对中国商品征收高额关税。这一消息瞬间点燃了全球市场的避险情绪,导致投资者抛售股票、加密货币等风险资产,涌向美元和黄金等避险资产。
对于一个已经积累了大量杠杆和脆弱头寸的加密市场而言,这无异于一颗投入火药桶的火星。
第一视角:做市商(MM)的“中性策略”失衡
做市商在市场中扮演着提供流动性的关键角色。理论上,他们通过“市场中性策略”(同时持有多空头寸以对冲风险)来赚取买卖价差,而非赌单边行情。
资本效率的追求: 做市商不会投入几百万美金的真实现金去为每一个交易对铺设流动性。交易所允许他们质押持有的加密资产(包括大量的山寨币),借出稳定币(如USDT, USDC),再用这些借来的稳定币去执行做市策略。例如,质押价值100万美元的某山寨币,按50%的质押率,可借出50万美元的稳定币。
隐藏的风险敞口: 这种模式下,做市商虽然在合约市场上可能是“中性”的,但他们的资产负债表却并非如此。他们的抵押品质押仓位本身就是一个巨大的风险点。
10.11的引爆过程:
市场突变: 特朗普的关税消息引发市场恐慌性下跌,所有山寨币价格跟随比特币和以太坊暴跌。
抵押物价值缩水: 做市商质押的山寨币价值迅速下降,导致他们的质押仓位健康度急剧恶化,逼近清算线。
双重压力: 与此同时,他们在合约市场的做市头寸(可能包含部分多单以维持平衡)也因价格暴跌而面临亏损甚至爆仓。
清算启动: 当做市商无法追加保证金时,交易所的清算系统会强制接管其质押的山寨币,并在现货市场上不计成本地抛售,以偿还他们借出的稳定币。
死亡螺旋形成: 现货市场的巨量抛压,进一步砸盘山寨币价格。由于合约价格紧密跟随现货价格,这直接导致合约价格的再次暴跌,从而引爆更多合约仓位,包括做市商自己的以及市场上其他交易者的。
这形成了一个恶性循环:合约爆仓 → 价格下跌 → 抵押物价值下降 → 抵押物被现货清算 → 现货价格进一步下跌 → 引发更多合约爆仓。
10月11日的闪崩中,许多山寨币价格瞬间归零或接近归零,正是因为做市商的流动性保护机制在连环清算的冲击下完全失效。
第二视角:山寨币大户的“持币生息”困局
山寨币大户(巨鲸)面临着与做市商类似的困境,但他们的初衷和仓位结构又有所不同。
沉没的成本与不耐烦的资本: 许多大户在牛市中后期买入了大量山寨币,期待着百倍的涨幅。然而,市场迟迟未能达到预期,他们的资金被长期锁定在这些流动性较差的资产中。(比如Wbeth,Bnsol)
寻求额外收益: 为了让沉淀的资金产生收益,他们采取了同样的操作:将持有的山寨币在交易所或DeFi协议中质押,借出稳定币,然后用这些稳定币去进行合约交易、短线炒作或者投资其他项目。
早已不健康的仓位: 经过长时间的横盘或阴跌,许多大户的质押仓位健康度早已处于“亚健康”状态。他们可能已经习惯于在清算线边缘徘徊,通过小额追加保证金来维持仓位。
10.11的最后一根稻草:
外部冲击: 关税事件引发的普跌,使得他们本已脆弱的仓位岌岌可危。
双重变量的威胁: 他们面临两个核心变量的夹击:
合约仓位的亏损: 他们用借出的稳定币开的合约单(很可能是多单)正在快速亏损。
抵押物价值的暴跌: 这是更致命的,即使他们的合约仓位暂时还能扛住,但作为根基的抵押物正在被侵蚀。一旦抵押物价值跌破某个阈值,无论合约仓位是否盈利,整个质押仓位都会被清算。
同样的螺旋,不同的主角: 当清算发生时,其机制与做市商如出一辙:合约仓位在合约市场被平掉,而作为抵押物的山寨币则在现货市场被抛售。每一个大户的清算,都成为了砸向市场的重磅炸弹,加速了价格的崩溃,并触发了下一个大户的清算。这就相当于两个清算线条一起发生,一个是做市商的套利机器人、一个是清算引擎。
结论:一场由极致杠杆引发的结构性雪崩
10月11日的加密市场暴跌,表面上是宏观经济消息驱动的,但其深层原因在于市场内部积累的、以高风险山寨币为抵押的极致杠杆。这种模式将现货市场和合约市场通过抵押借贷紧密捆绑,创造了一个高度脆弱的系统。
风险的共振: 单一市场的风险(如合约亏损)会迅速传导并放大到另一个市场(现货抛售),反之亦然,形成强大的共振效应。
流动性的蒸发: 在连环清算的踩踏下,山寨币现货市场的买盘被瞬间抽干,导致价格出现断崖式下跌,甚至短暂归零。
在当前的加密市场结构下,即使是没有方向性风险的做市商和长期持币的大户,也会因为追求极致的资本效率和杠杆收益,而将自己和整个市场置于系统性崩溃的边缘。一个看似无关的外部冲击,就足以触发整场雪崩
潮汕钱庄的核心是“自己人的钱不外流”,实现资金的绝对内循环与价值沉淀,BNB Chain的发展路径和培养体系也似乎正朝着这个方向迈进。
“从资产发行到交易,到杠杆都沉淀在生态里面”是这个模式的基石。Binance通过其宇宙CEX的地位,将全球,特别是亚洲的零售用户和资金吸引进来 。然后,通过一系列设计,确保这些资金和用户活动最大程度地留在其控制的BNB Chain生态内,形成一个强大的价值闭环:
入口(吸储):用户通过BinanceCEX入金,购买BNB参与Launchpad/Holder airdrop/交易/出入金。
资产发行(价值转移):Four.Meme等平台扮演了“资产工厂”的角色,源源不断地制造出新的Meme币,为生态内的资金提供投机标的 。
交易(换汇/流通):PancakeSwap作为生态内的“中央市场”,承接了几乎所有的交易需求,交易手续费等价值被捕获在链上 。
杠杆(信用扩张):Aster 和Lista DAO等“嫡系”项目提供借贷服务和质押交易服务,让生态内的存量资金能够被放大,进一步推高交易活动,加速资本循环 。
这个过程就像一个钱庄,吸收了存款后,不是投向外部市场,而是在内部进行放贷、投资和交易,所有产生的利润和价值都留在体系内,最终推高了整个生态(以及 $BNB)的价值。
潮汕钱庄论述参考:https://x.com/agintender/status/1930854170988597557
一、绝对内循环与价值沉淀的三层漏斗结构
第一层:流量入口与资产发行 (Four.Meme)
Four.Meme 的核心角色就是作为流量入口和资产发行的“工厂”。
工业化的资产发行平台:Pump.fun 创造了Meme 的启动平台模式,而BNB Chain则通过Four.Meme等平台将其“工业化”了 。这意味着BNB Chain建立了一条高效、规模化的“生产线”,可以源源不断地创造出新的Meme币资产 。这种持续的“上新”能力,是吸引投机性和寻求高回报的零售用户的关键,为整个生态系统带来源源不断的流量和关注度 。
捕获零售用户的引擎:BNB Chain的核心用户画像是庞大的全球零售用户,尤其是在亚洲市场 。Meme的低门槛、高波动性和社区驱动的特性,完美契合了这一用户群体的偏好 。因此,扶持Four.Meme这样的平台,就等于掌握了吸引并转化这些用户的核心引擎。
第二层:价格公允与价值锚定 (APRO)
APRO ORACLE 作为价格预言机,是整个DeFi体系的“度量衡”。所有杠杆和借贷活动(如在Lista上进行的)都依赖于预言机提供的公允价格来计算抵押率和触发清算。如果说杠杆是“油门”,那么价格预言机就是“仪表盘”和“刹车”。通过扶持自己的预言机,Binance 确保了生态内最重要的基础数据源的可靠性和一致性,避免了依赖外部预言机可能带来的数据操纵或单点故障风险。这相当于“钱庄”拥有了自己专属且绝对信任的资产评估师,确保了所有抵押品估值的准确性,这是整个信贷体系稳定的基石。
第三层:核心杠杆与金融基础设施 (Aster, PancakeSwap, Lista)
如果说Four.Meme是吸引用户进场的“前门”,那么Aster、PancakeSwap和Lista就是承载这些用户和资金进行深度经济活动的“核心殿堂”。
PancakeSwap:流动性与交易核心 作为BNB Chain上绝对主导的DEX,PancakeSwap是整个生态的流动性中心 。所有通过Four.Meme发行的资产,最终都需要在PancakeSwap上进行交易和提供流动性 。它不仅是交易场所,更是衡量生态活跃度的关键指标。掌控了PancakeSwap,就等于掌控了生态内资产定价和流动性的命脉。
Aster Dex & Lista DAO:杠杆的直接提供者
Aster Dex 是一个快速增长的去中心化合约交易平台 。其总锁仓价值(TVL)在短时间内飙升570%,达到23.4亿美元,加上最近的激励交易活动,直接推动了BNB Chain活跃地址数的增长 。
Lista DAO “借贷”是DeFi中最直接、最核心的杠杆工具。Lista通过提供稳定币 lisUSD 来为生态系统提供资金支持 。稳定币是DeFi乐高中的基础模块,是实现借贷、杠杆交易和衍生品等一切复杂金融活动的前提。
二、财富放大循环:从 $1 到 $n 的完整路径
这个循环清晰地展示了各产品之间如何协同、联动工作,将初始资本进行放大。(以循环贷为例)
第 1 步:投入
你带着 $1,被 Four.Meme 的新项目吸引。
在 PancakeSwap 上用这 $1 购买了你看好的 Meme 资产。
第 2 步:抵押
将手中持有的 Meme 资产(或其他如 BNB 等资产)存入 Lista DAO 或 Aster 作为抵押品。
第 3 步:估值
APRO (价格预言机) 立即对抵押品进行公允估值,并告诉 Lista/Aster 你的资产值多少钱,能借出多少资金。
第 4 步:借贷
基于 APRO 的估值,从 Lista DAO 成功借出了一定数量的稳定币 lisUSD (例如,价值 $0.6)。
第 5 步:再投资/放大
将借来的 lisUSD 稳定币,再次投入到 PancakeSwap/Aster,购买更多的同一种 Meme 资产或者开合约,或是其他看好的新资产。
结果: 最初只用了 $1 的本金,但现在持有了价值 $1.6 的资产。你就此完成了第一次杠杆放大。(Aster能放大更多倍)
循环 ➔ $n
只要抵押的资产价格上涨,可借贷额度就会增加。参与者可以重复第 2 至第 5 步,不断放大头寸,最终将最初的 $1 理论上放大至 $n (同时也放大了风险)。
这个三层结构形成了一个强大的飞轮效应:
Four.Meme (入口) ➔ PancakeSwap/Aster (交易) ➔ Aster/Lista (加杠杆) ➔ PancakeSwap (再投资)
而 APRO ORACLE 则是贯穿始终、确保整个杠杆体系不会崩溃的“价值基石”。通过这种精密的协同设计,BNB Chain 为零售用户打造了一台高效运转的资本放大机器。
三、Binance 为什么必须将杠杆掌握在自己手里?
Binance 将这些项目视为“嫡系”来培养,根本原因在于必须将生态系统的核心金融控制权——尤其是杠杆——务必掌握在自己手中。
风险管控与系统稳定性:“爆仓的时候容易出事”是关键。杠杆是一把双刃剑,它能加速繁荣,也能在市场下行时引发连锁清算,导致系统性崩溃。通过扶持Aster和Lista这样的带杠杆属性的“嫡系”借贷、稳定币和合约交易项目,Binance能够更深入地了解生态的杠杆水平和风险敞口,拥有在极端情况下进行干预和协调的能力,避免因第三方协议的崩溃而对整个BNB Chain造成毁灭性打击。
加速飞轮效应:杠杆是生态增长的“放大器”。用户可以将持有的资产Lista上抵押,借出稳定币,再去PancakeSwap上购买新的Meme币或其它资产。或者再去Aster上开n倍杠杆的仓位。这个过程极大地提高了资金效率,凭空创造了更多的购买力,从而推高了交易量、TVL和网络活跃度。这使得的“Binance飞轮”能以更快的速度旋转,让生态繁荣的景象更加显著。
价值闭环:通过确保资产发行、交易、借贷等核心环节都由生态内部的“嫡系”项目完成,Binance可以确保绝大部分价值(如交易费、借贷利息)都沉淀在BNB Chain内部,最终反哺 $BNB 的价值,形成一个商业闭环。
Binance的策略是构建一个垂直整合的金融生态系统:
用Four.Meme作为资产发行的引擎,不断制造吸引零售用户的“燃料”;然后通过PancakeSwap、Aster和Lista这些核心基础设施,为这些用户和资金提供交易、沉淀和加杠杆的场所,从而最大化生态的经济活力和系统稳定性。
四、 中心化的信任与“大家长”角色
地下钱庄不依赖外部法律,而是依赖核心人物的信誉。BNB Chain的运作也高度依赖Binance这个“大家长”的隐性背书和强力干预。
BNB Chain的去中心化程度一直备受诟病,其验证者节点数量少且被认为与Binance关系密切 。然而,这种“中心化”在某种程度上反而成为了其吸引散户的优势:
信誉即担保:项目方选择在BNB Chain上发展,用户选择在上面交易,很大程度上是出于对“Binance”这个品牌的信任。Binance实验室的投资或MVB计划的入选,就像是钱庄老板对一个项目的“盖章认证”,极大地降低了用户的信任成本 。
强力干预保平安:最典型的例子是2022年,BNB Chain因跨链桥被攻击而选择“暂停全链” 。从去中心化原教旨主义来看,这是不可接受的。但从“钱庄”的逻辑看,这是“大家长”在发生危机时,采取雷霆手段保护“家族”资产,防止挤兑和崩溃。这种做法牺牲了去中心化原则,却迎合了其散户群体对资金安全的朴素需求。
五、 高效率、低门槛与特定社群服务
地下钱庄之所以存在,是因为它比传统银行更快、更灵活、更懂“自己人”的需求。BNB Chain的成功,也因为它精准服务于一个特定群体——对成本敏感的全球零售交易者。
极致的成本和速度优势:在2020年DeFi summer之时,相比以太坊高昂的Gas费,BNB Chain提供了极低的交易成本和快速的确认时间 。这对于Meme/DeFi 操作这种需要高频、小额、快速进出的投机活动是至关重要的。它就像钱庄绕过了银行繁琐的流程,提供了最直接高效的服务。
服务特定文化社群:BNB Chain的崛起与亚洲,特别是中文社群的参与密切相关 。它成功地为中文Meme的爆发提供了“完美的培养皿”,从文化共鸣(如“币安人生”这个meme)到交易习惯,都精准地迎合了这个庞大社群的需求 。这正如同潮汕钱庄服务于潮汕商帮,拥有天然的文化和信任基础。
小结
将BNB Chain模式比作“潮汕地下钱庄”,并非贬义,而是对其商业模式本质的洞察。它揭示了一个事实:BNB Chain的繁荣,并非一个纯粹去中心化、自下而上涌现的有机生态,而是一个由Binance 精心策划、高度控制、实现了资本与价值内循环的、效率极高的链上经济体。
这个模式虽然与加密世界的去中心化形态有所偏离,但它在商业上无疑是极其成功的。它以最务实的方式,满足了最广大的零售用户的核心需求:低成本、高效率、以及在一个混乱市场中对“大家长”的信任依赖。
人性之下,机制之上 —— 就是人生。
在现货流动性不足的市场环境下,做市商只能将目光放在交易量日益增长的永续合约市场。为此,各方绞尽脑汁打通现货——合约的路径,从机制上将这两者的流动性和盈亏判定规则有机的结合在一起,并最终催生出新的代币经济学模型和社区期望管理模型,打造出一出“妖币”多空双杀大戏。
所谓的“妖币”是一系列特定市场条件的汇集:筹码高度集中(即“低流通、高控盘”),并同时在流动性不强的现货市场和高流动性的高杠杆的永续合约市场上架。
本文将剖析这一操纵过程的完整生命周期,从最初促成操纵的代币经济学设计,到引导散户情绪,再到精准执行现货驱动的攻击,其最终目的在于触发衍生品市场中的连锁清算获得收益。
免责声明
本文目的并非为该等行为背书,或者针对任何项目、交易所,而是提供一种技术性、定量化且客观的机制分析,从而帮助成熟的市场参与者识别并潜在地规避相关风险。
第一部分:陷阱的构建:操纵前的准备工作
整个操作的成功,取决于一个精心设计的市场结构,操纵者在任何散户大量参与之前,就已对资产的供应和价格发现机制建立了近乎绝对的控制。
1.1. 制造稀缺性:低流通、高控盘的代币经济学模型
该策略的起点并非交易环节,而是在代币的构思阶段。操纵者,通常是项目方或其紧密关联的支持者,会设计一种代币经济学模型,确保绝大多数代币供应(例如95%)由内部人士锁定或持有,在发行初期仅有极小一部分——即“流通盘”——可供公众交易。
这种“低流通量、高完全稀释估值(low float, high FDV)”的模型制造了人为的稀缺性。由于流通中的代币数量有限,即便少量的买盘压力也能导致价格的快速上涨和极高的波动性。这种动态是刻意为之的,因为它显著降低了操纵者随意推动现货价格所需的资金。
这种代币经济学模型旨在创建一个在结构上极易受到本报告所详述的现货驱动清算策略影响的市场。一个正常的项目发行旨在通过去中心化和公平分配来建立社区,而低流通量模型则恰恰相反,它集中了权力。主要持有者获得了近乎完全的价格控制权。操纵者无需在后期“囤积居奇”;他们从一开始就拥有了市场的控制权。当这个经过预先设计的资产被置于现货与合约双重上市的环境中时,其代币经济结构就变成了一种武器。
低流通量确保了现货价格可以被轻易操纵,而合约市场则提供了可供收割的杠杆化参与者池。因此,代币经济学是该策略的先决条件。若没有这种程度的控制,操纵现货价格的成本将高得令人望而却步。选择何种代币经济学,是操纵剧本中首要且最关键的一步。
从心理层面看,尽管流通供应量很低,但高FDV营造出一个项目宏大、雄心勃勃的假象,而低流通量则制造了初期的炒作热度和“稀缺效应”,吸引了投机性的散户兴趣,为后续的“错失恐惧症”(FOMO)创造了条件。
1.2. 双重上市的催化剂:构建双线战场
在流动性强的现货交易所和永续合约市场同时或几乎同时上市,是整个策略的关键环节。像Binance Alpha这样的平台,充当了“预上市代币筛选池”的角色,为潜在的未来主板上市发出信号,并构建了初步的炒作热度。
这两个战场分别是:
现货市场(控制区): 这是操纵者发挥其压倒性供应优势的地方。由于流通盘极小,他们可以用相对较少的资金来主导价格。
永续合约市场(收割区): 这是散户和投机资本聚集的地方。它提供高杠杆,放大了散户交易者的头寸,也使他们极易受到清算的冲击。操纵者的主要目标并非从现货交易中获利,而是利用他们对现货价格的控制,来触发这个第二战场中更有利可图的事件。
在现货资产旁引入衍生品,创造了一种强大的联动效应。它增加了市场的整体流动性、价格同步性和效率,但在这种受控的环境下,它也为操纵创造了一个直接的攻击向量。
第二部分:市场预热:制造情绪与衡量风险敞口
市场结构搭建完毕后,操纵者的下一阶段是吸引目标进入收割区(合约市场),并精确衡量他们的风险敞口。这包括制造虚假的活跃度和需求叙事,同时利用衍生品数据作为“燃料表”。
2.1. 活跃的假象:刷量交易与伪造交易量
一个交易量低的新代币缺乏吸引力。操纵者必须制造出一个活跃、流动的市场假象,以吸引散户交易者和那些将交易量作为关键指标的自动化交易机器人。
为实现此目的,操纵者使用多个受控钱包在现货市场上与自己进行交易。在链上,这表现为资金或资产在关联方之间的循环流动。这种行为人为地夸大了交易所和数据聚合器上的交易量指标,制造出高需求和高流动性的误导性印象。
尽管手法复杂,但通过分析链上数据中的特定模式仍可识别此类行为:
一小撮非已知的交易所或做市商钱包之间存在高频交易。
交易的买卖订单几乎同时发生,且实际受益所有权没有发生有意义的改变。
报告的高交易量与浅薄的订单簿深度或较低的链上持有者增长之间存在不匹配。
2.2. 解读衍生品战场:持仓量与资金费率分析
操纵者并非盲目交易。他们会一丝不苟地监控衍生品市场,以评估其预热工作的成效。两个最关键的指标是持仓量(Open Interest, OI)和资金费率。
操纵者并非像普通交易员那样将持仓量和资金费率用作预测指标,而是将其作为一个实时的反馈和瞄准系统。这些指标如同一个“燃料表”,精确地告诉他们,市场何时已被单边杠杆充分渗透,从而使一场清算风暴的利润最大化且能够自我维持。
一个普通交易员看到高持仓量和正资金费率,可能会认为“趋势很强,或许我应该做多”,或者“市场过度延伸,可能要反转了”。他们的视角是概率性的。而控制着现货价格的操纵者则拥有一个确定性的视角。他们知道自己可以强行压低价格。他们的问题不是反转是否会发生,而是何时触发它最有利可图区间,说人话就是可以“开割”了。不断增长的持仓量告诉他们杠杆头寸的数量正在增加。高资金费率则告诉他们这些头寸的方向是压倒性的单边。这两个指标的结合,使操纵者能够量化“清算池”的规模。他们可以估算出在市场下方的不同价位上将被清算的头寸的美元价值。因此,他们不是在预测市场顶部,而是在等待完美的时机来创造市场顶部。持仓量和资金费率就是他们的信号,表明系统中已装载了足够的“燃料”,可以发动一次成功的攻击。(参考: https://x.com/agintender/status/1957393030325178770 )
持仓量(OI)作为“燃料”的衡量标准: OI代表未平仓的期货合约总数。不断上升的OI,尤其是在价格上涨趋势中,表明新资金和新的杠杆头寸正在进入市场。这不仅仅是现有交易者在交换头寸,而是总赌注规模的扩张。对操纵者而言,上升的OI证实了潜在清算目标的池子正在扩大。
资金费率作为情绪的衡量标准: 资金费率是多头和空头仓位持有者之间交换的款项,用以将永续合约价格锚定在现货价格上。
高正资金费率: 合约价格高于现货价格。多头向空头支付费用。这表明市场情绪极度看涨,且杠杆多头头寸高度集中。
高负资金费率: 合约价格低于现货价格。空头向多头支付费用。这表明市场情绪极度看跌,且杠杆空头头寸高度集中。
组合信号: 操纵者等待一个特定的信号组合:持仓量急剧增加,同时伴随着持续的高资金费率(无论是正还是负)。这一组合信号表明,大量散户交易者已在同一方向上建立了杠杆头寸,在当前价格的下方(对于多头)或上方(对于空头)形成了密集的清算水平集群。这就是连锁清算的“燃料”。
2.3. 叙事战与FOMO的制造
在进行量化预热的同时,操纵者通常还会展开一场“软实力”攻势。这包括利用社交媒体、付费KOL和新闻稿,围绕该代币构建一个引人入胜的叙事。
宣布虚假的合作伙伴关系、预告“重大进展”或仅仅是宣传“快速致富”的叙事,都可能引发强烈的FOMO情绪。这种心理操纵将散户交易者推向合约市场,让他们下注杠杆,直接为操纵者正在监控的OI和资金费率指标提供数据。
第三部分:执行:将标记价格武器化
这是操作的动能阶段。操纵者利用其对现货市场的控制,对衍生品市场发起直接、精准的攻击,并将交易所自身的机制当作武器。
3.1. 机械联系:深入解析标记价格的计算
整个策略的关键在于,永续合约的清算是由标记价格(Mark Price)而非最新成交价(Last Traded Price)触发的。这是一个至关重要的区别。最新成交价在单一交易所内可能波动剧烈且易于操纵,因此交易所使用更稳健的标记价格来防止不公平的清算。
标记价格的公式虽然在不同交易所之间略有差异,但其根本是基于一个指数价格(Index Price)加上一个衰减的资金费率部分。而指数价格是该资产在多个主流交易所的现货价格的成交量加权平均值。(参考:https://x.com/agintender/status/1950876402343108921 )
这种设计创造了一个直接且不可避免的因果链:
操纵者的现货市场行为 → 现货价格变动 → 指数价格变动 → 标记价格变动 → 触发清算。
通过控制一个流动性差的新代币的主导现货市场,操纵者实际上控制了标记价格计算的主要输入变量。他们不是在影响清算机制,而是在主导它。
操纵者正在利用交易所自身的风险管理系统——即标记价格和自动清算引擎——作为利润放大的工具。这个系统本是为保护交易所和交易者免受过度风险而设计的,但当某个实体控制了底层现货价格时,它就变成了“收割”的机制本身。交易所引入标记价格机制,是为了防止基于单一交易所最新成交价的操纵,他们假设聚合的指数价格对于任何单一行为者来说都难以操纵。这一假设对于像BTC或ETH这样的高流通、去中心化资产是成立的。然而,对于一个低流通的新代币,构成指数价格的“交易所”可能只有一两个(有些只是dex上的流动性池子)。通过控制绝大部分(比如98%)的流通供应量,操纵者可以轻易地控制指数价格计算中最重要的那个输入变量的价格。因此,操纵者将交易所的保护措施变成了武器。
连锁清算不是他们行动的次要目标,而是主要目标。清算所产生的强制市价单,为操纵者以极优的价格平掉其庞大的期货头寸提供了海量的流动性。
3.2. 轧空剧本(收割空头)
前提条件: 操纵者观察到价格下跌、持仓量上升和深度为负的资金费率(资金费率也可用作诱多诱空的手段),表明大量杠杆空头头寸正在累积。散户情绪看跌。
第一阶段:建仓: 操纵者悄悄地在永续合约市场建立一个庞大的多头头寸,通常会吸收来自散户空头的卖压。他们乐于暂时支付资金费,并将其视为设置陷阱的成本。
第二阶段:现货市场攻击: 操纵者利用其庞大代币持有量的一小部分,在现货市场上执行一系列大额买单。由于公众流通盘极小,这一行动只需相对较少的资金就能引发一次巨大的、几乎是瞬时的价格飙升。
第三阶段:连锁清算:
现货价格的飙升立即推高了指数价格。
指数价格随之拉高了标记价格。
上升的标记价格触及了杠杆率最高的空头头寸的清算水平。
这些清算被强制执行为市价买单,进一步增加了价格的上行压力。
这形成了一个反馈循环或“轧空”:强制买入推高价格,清算下一梯队的空头,从而产生更多的强制买入,如此循环。这一连锁反应将持续,直到大部分空头头寸被清除。
3.3. 多杀多剧本(收割多头)
前提条件: 操纵者观察到价格上涨(通常由他们自己的刷量交易和炒作推动)、持仓量飙升和高额的正资金费率(资金费率也可用作诱多诱空的手段)。散户情绪狂热,并大量使用杠杆做多。
第一阶段:建仓: 操纵者在永续合约市场建立一个庞大的空头头寸。他们从众多多头那里收取资金费(或者暂时支付一定的资金费),在等待中获利。
第二阶段:现货市场攻击: 操纵者将其代币持有量中的一小部分抛售到现货市场。这种突然的、巨大的卖压会立即导致现货价格暴跌。
第三阶段:连锁清算:
现货价格的暴跌拉低了指数价格,并因此拉低了标记价格。
下跌的标记价格触发了杠杆多头头寸的清算。
这些清算被强制执行为市价卖单,进一步增加了价格的下行压力。
这造成了“多杀多”或连锁清算效应,即强制卖出引发更多的强制卖出,像多米诺骨牌一样清除多头头寸,直到市场中的过度杠杆被清除。
第四部分:余波:利润、风险与识别
4.1. 利润实现
平仓获利: 主要利润来自在执行阶段第一步建立的大量期货头寸。在连锁清算期间,大量的强制市价单(轧空时是买单,多杀多时是卖单)涌入市场。这为操纵者提供了一个完美的、高成交量的退出流动性,使其能够以极高的利润平掉其数百万美元的头寸。
次要利润: 操纵者也可以从现货市场的行动本身获利。在砸盘清算多头后,他们可以以极低的价格回购他们的代币(甚至更多)。在拉盘清算空头后,他们可以将代币卖给由FOMO驱动的上涨行情。
4.2. 操纵者的风险分析
资金成本: 尽管现货市场操纵是有效的,但并非没有成本。执行拉盘或吸收砸盘的滑点需要大量资金。
交易所干预: 像Binance/OKX/Bitget 这样的交易所有内部市场监察团队。对于恶劣的操纵行为,特别是如果被发现,可能导致账户冻结、资产下架或调查。有案例显示,Binance /Bitget 曾解雇了揭露主要客户操纵行为的调查员,这表明环境复杂,有时甚至存在利益冲突。
对手方风险: 该策略假设操纵者是池塘中唯一的“巨鲸”。尽管在持有97%控制权的情况下不太可能,但仍存在另一大实体试图反向操纵的可能性,这可能导致一场代价高昂的价格控制战。
4.3. 散户交易者的危险信号与防御性分析
代币经济学危险信号(来自第一部分): 验证链上持有者集中度。如果排名前10的持有者控制了超过90%的供应量,那么该资产在结构上已经受损,存在极高的操纵风险。避免初始流通量极低的代币。
市场活动危险信号(来自第二部分): 警惕那些价格飞涨但伴随着可疑的高交易量,却没有真实的社区增长或实用性的代币。将交易量与链上交易计数和持有者增长进行交叉比对,以发现潜在的刷量交易。
衍生品危险信号(来自第二和第三部分): 最强烈的警示信号是持仓量持续快速增长,同时伴随着极端的资金费率。这表明市场杠杆过高,已经为一场由控制现货价格的实体精心策划的剧烈“清洗”事件做好了准备。分析持仓量的变化率可能比其绝对数值更能说明问题。(参考:https://x.com/agintender/status/1959919999205666933)
通过理解这一策略的结构——从其在代币经济学中的结构基础到通过标记价格的执行方式——成熟的市场参与者可以更好地识别这些精心设计的陷阱,并避免成为操纵者意图收割的“流动性
知其然,也知其所以然。
愿我们始终怀揣着一颗敬畏市场之心。
后记
封面人物的这位大叔是Richard Wyckoff, 是一位上古时期的股票专家(也喜欢吃榴莲))不是啦!),主要研究“主力”交易手法的神人,非常推荐大家去看他的“三大理论”。他开创的 Wyckoff 交易法则不仅关注价格本身,还特别注重交易量和市场结构的分析,对于小白理解和预测主力的行为方面非常有用。通过识别市场的不同阶段和主力的操作手法,交易者可以更好地把握市场的动向。
虽然过了一百多年,但是他对市场的认识和见解就算放到今天币圈的环境下依然适用,此时此刻就如彼时彼刻。
初中化学提到要想让吹出来的泡泡更稳定、更持久,就要在在溶剂中加入聚乙烯吡咯烷酮(Polyvinylpyrrolidone,简称 PVP)——是一种增稠剂和泡沫稳定剂,为泡沫提供结构和持久性,使其能够维持形态,抵抗外部压力。
同理想维持 Perpdex 的可持续流动性和可防御的市场份额,并非通过被动的Farming、喊单、刷量来实现,而是通过主动构建一个极致竞争性的心理环境来达成。
通过精心设计的机制,让交易者们相互对抗,协议的机制应当是用来激发人类最强大的内在驱动力——贪婪和不甘心——来创造一个自我延续的交易活动飞轮,从而摆脱对通胀性代币释放的过度依赖,最终实现真正的市场稳定性。
一、 伟大的博弈:解构交易的零和现实
交易的本质是一场零和博弈,不是你亏就是我赚,没必要遮遮掩掩,粉饰太平。
Meme:最原始的 PvP 竞技场
Meme 的交易生态是 PvP 原则最纯粹、最不加掩饰的体现。与那些声称拥有潜在效用或现金流的资产不同,Meme 的价值几乎完全来自于其文化相关性、社区炒作和社交媒体的病毒式传播,即注意力本身。在这样的市场中,交易更像是一种“文化套利”:预测或抢先于市场发现下一个热点。这使得 Meme 市场成为一个赤裸裸的零和游戏:一个交易者的收益直接来源于另一个交易者的亏损。在 Solana 这样的低费用、高吞吐量的公链上,这种 PvP 环境被推向了极致。交易机器人横行,中位持仓时间以秒计算,市场演变成一个“超级 PvP”生态系统,新入场的散户交易者几乎不可能获得可观的利润。这种残酷的环境恰恰揭示了投机市场的本质——它不是一个协作共建的社区,而是一个参与者相互蚕食的竞技场。
既然是一个人吃人的地方,说自己是菩萨下凡、普照大地就显得有些多余了。
正和增长的幻觉
加密货币行业的主流叙事往往强调其“正和”的一面:不断增长的总市值、技术创新带来的新应用场景、以及新用户的持续涌入。这个宏观叙事是真实且重要的,但它与微观层面——即交易员在Perpdex 上的日常体验——存在着根本性的脱节。对于一个在 Perpdex 上进行高频交易的用户来说,他的目标并非“构建一个全新的金融系统”,而是在价格的涨跌中,从其他市场参与者手中攫取资本。他的盈亏(P&L)界面所展示的,就是一个残酷的零和现实。任何成功的 PvP 协议都必须建立在这个基本认知之上,停止将自己包装成一个普惠的“公共设施”,而是要拥抱其作为“竞技场”的真实身份。协议的定位应该从“交易市场”转变为“战胜其他交易者”,这种重新定位使其产品特性与用户的真实动机保持一致。
杠杆:伟大的放大器
高杠杆是Perpdex 的核心特征,它在 PvP 动态中扮演了催化剂和放大器的角色。杠杆不仅放大了财务上的盈亏,更重要的是,它极大地放大了 PvP 冲突中的情绪强度。一次盈利带来的欣喜若狂和一次亏损带来的毁灭性打击都被不成比例地放大。这种情绪的放大对于将交易者“钩入”我们将在下一章节讨论的心理循环至关重要。
传统的激励模型假设交易量是流动性和激励的函数,交易量是冲突的函数。通过设计能够创造持续、可量化的冲突的机制(如排行榜、锦排赛),协议可以在不依赖直接代币奖励的情况下,产生一个由内在竞争驱动的、稳定的基础交易量。
二、 参与的教条:将贪婪与不甘心武器化
PVP的核心是是引出人的那两颗心——贪心和不甘心
赢家的诅咒:培养贪婪与过度自信
对于获胜的交易者,平台的目标是系统性地培养其贪婪和过度自信,促使他们进行更大胆、更频繁、更忘我的交易。
心理机制:成功的交易会触发一系列认知偏见。首先是过度自信偏见(Overconfidence Bias),交易者倾向于将成功归因于自己的高超技巧而非运气,从而低估未来交易的风险。其次是确认偏见(Confirmation Bias),他们会主动寻找能够证实自己“获胜策略”有效性的信息,而忽略矛盾的证据。这种心理状态在交易心理学中被称为“赢家的诅咒”(Winner's Curse),即最大的一笔盈利往往预示着接下来最大的一笔亏损。从神经科学角度看,盈利会刺激大脑释放多巴胺,形成一个强大的奖赏回路,强化交易行为,并鼓励交易者承担更大的风险以寻求更强的刺激。
以某几个主流cex/协议为例:
平台放大策略:协议的设计应致力于放大这种胜利的快感,并将其转化为公开的社会地位象征。
突出的盈亏展示:在界面最显眼的位置展示高额的浮动盈亏(PNL),并使用绿色等积极色彩。
成就系统:设立“连胜”徽章、“百倍收益”奖章等,将交易成就转化为可炫耀的虚拟身份。
公开排行榜:实时更新的排行榜是制造社会压力的核心工具,它将个人盈利变成了公开的竞赛。
社交分享功能:一键分享盈利截图到社交媒体,让赢家成为平台的“行走的广告牌”,同时向其他用户施加FOMO、妒忌和焦虑的情绪。
输家的博弈:制造“不甘心”
对于失败的交易者,平台的目标是阻止他们因亏损而理性退出,而是要激发其“不甘心”的情绪,促使他们立即投入下一场交易以“回本”。这是整个心理循环中更强大、也更关键的一环。
心理机制:其核心是损失厌恶(Loss Aversion)理论,亏损带来的心理痛苦是同等金额收益所带来快感的两倍。这种强烈的负面情绪会导致一系列非理性行为,例如,为了避免承认亏损而死守一个不断下跌的仓位(沉没成本谬误),或者更重要的——报复性交易(Revenge Trading)。报复性交易是一种在遭受重大损失后,出于愤怒、沮丧和“不甘心”而进行的冲动性、高风险交易,其唯一目的就是迅速挽回损失。这种“不甘心”的情绪,是留住亏损用户并促使其持续贡献交易量的关键引擎。
以某几个主流cex/协议为例:
平台放大策略:界面的每一个细节都应被设计用来最大化用户的“不甘心”,阻止他们进行冷静的复盘和风险评估。
可视化“差一点”:当用户被强制平仓时,界面可以展示价格距离他们的止损线或盈利目标有多么“接近”,暗示这只是一次运气不佳,而非策略失误。
损失框架效应:将亏损描述为暂时的“浮亏”或“回调”,而非永久性的资本损失,并立即推送新的“市场机会”。
即时再入场激励:在用户平仓或被清算后,立即弹出“一键反向开仓”或“领取交易手续费折扣券再战”等提示,缩短用户从亏损到下一次交易的决策时间,利用情绪窗口期促成冲动交易。
从协议运营的角度来看,最有价值的用户并非那些持续盈利并定期提现的“聪明钱”。恰恰相反,理想的用户是那些被困在盈利与亏损循环中的交易者。无论他们的净盈亏如何,他们都在持续不断地产生大量的交易量和手续费。协议的收入最大化,来源于赢家和输家之间资本的剧烈搅动。
因此,平台设计的每一个元素——从盈亏数字的颜色,到成交后的动画,再到默认的杠杆倍率和社交功能——都不再是单纯的美学选择,而是用于操纵交易者心理,引导其走向贪婪和“不甘心”这两种高交易量行为模式的工具。
三、流动性螺旋:从心理循环到协议飞轮
一旦通过精心设计的心理机制捕获了足够多的交易者,协议便能启动一个自我强化的正向循环,即“流动性螺旋”。这个过程将个体的非理性行为,转化为协议层面可持续的、结构性的竞争优势。
阶段一:被“钩住”的交易者构成的核心引擎
这个螺旋的起点,正是前文详述的、被贪婪和不甘心所驱动的核心用户群体。这些赢家和输家被锁定在一个持续的交易循环中。他们的交易行为在某种意义上是“有机的”,因为它更多地由内在的心理需求(追求快感、挽回损失、证明自己)驱动,而非外在的代币激励。这个核心群体为协议创造了一个稳定且可预测的基础交易量和手续费收入流。这是协议摆脱对游资/“雇佣兵资本”依赖的第一步。
阶段二:吸引成熟的流动性提供者
有了稳定且可观的基础交易量,协议对第二层级的市场参与者——专业的流动性提供者——变得极具吸引力。Market Makers被吸引而来,因为他们可以从核心交易者产生的频繁交易中,稳定地赚取买卖价差。Arbitrageurs 则被价格波动所吸引,他们的活动有助于协议的价格与更广泛的市场保持一致,从而提高市场效率。这些专业流动性的注入,极大地加深了订单簿的厚度,降低了滑点,从而改善了所有用户的交易体验。这使得平台对于新用户更具吸引力,进一步巩固了核心引擎。
阶段三:“雇佣兵资本”的回归与流动性黑洞的形成
当协议通过前两个阶段建立起一个深度、活跃且高效的市场时,一个有趣的反转发生了。那些协议最初试图摆脱的“雇佣兵资本”,现在会主动回归。但这一次,他们不是被协议空投的代币所吸引,而是被卓越的交易条件(极低的滑点、巨大的交易深度、丰富的套利机会)所吸引。他们的到来,完成了流动性螺旋的最后一块拼图。巨额资本的涌入,将协议变成了一个“流动性黑洞”——一个拥有如此巨大引力的市场,以至于竞争对手难以撼动其地位。此时,协议的竞争护城河已经从短暂的激励措施,转变为由网络效应和深度流动性构成的、难以逾越的结构性壁垒。
这个过程的核心在于,PVP 是一种利用人为设计的机制(游戏化激励、心理暗示)来创造一种看起来和感觉上都像是“有机产品市场契合”状态的策略。传统的流动性挖矿,如 SushiSwap 的吸血鬼攻击和AsterDex 的刷量,解决了流动性的“冷启动”问题,但未能解决用户的“忠诚度”问题。被激励吸引来的用户留存率极低。PVP 机制和模式旨在通过用一种行为上的“瘾”(如赌博成瘾的心理机制所述)来替代经济上的“激励”,从而根本性地解决留存问题。一个上瘾的用户不需要你付钱让他来玩。
因此,大多数协议将获取流动性视为首要目标,而 PVP 模式则将其重新定义为一个结果。首要目标是通过心理学机制最大化用户的参与度和交易量。深度、稳定的流动性只是实现这一首要目标后自然而然的产物。在交易所为流动性展开激烈竞争的背景下,PVP 模型提供了一条资本效率更高的路径:将资源投入到能够创造竞争氛围的产品功能上,流动性会自然地追随交易活动而来。
四、 催化剂:为“单点突破”而设计
要启动强大的 PvP 飞轮,需要精准、有力的催化剂。这要求协议放弃“普惠制”的激励模式,转向能够制造冲突、筛选赢家、并激发输家斗志的“单点突破”策略。
广撒网式的流动性挖矿或交易返佣,是用户所批判的“大而全”的平台战略。这种策略效率低下,因为它无差别地奖励了所有人,包括那些被动提供流动性、交易频率极低的“僵尸用户”和为了积分的刷子们。这不仅稀释了对高价值、高活跃度交易者的激励效果,还造成了巨大的代币通胀压力,最终导致雇佣兵资本在奖励衰减后迅速离场。
一个有效的“单点突破”激励模型应基于相对表现而非绝对参与。核心原则是奖励那些在 PvP 竞争中胜出的交易者,而不是所有参与交易的人。
一个成功的 PvP 激励计划,其设计本身就必须创造出一大批一无所获的“输家”。这与 Web3 领域通常宣扬的“包容性”和“社区共享”精神背道而驰,但对于模型的成功却至关重要。正是这些与大奖“擦肩而过”的输家们所感受到的强烈“不甘心”,才构成了他们未来在没有直接激励的情况下,继续参与平台交易的核心动力。
我们总不能苛求一个讲求零和博弈和赢家通吃机制下的平台去做一个“普惠金融”的事情吧?如果你被“普惠金融”的道德观绑架或者被反撸的社区要求公平对待,那么你可能不太适合进入这个“吃人吃”的战壕。
结论:可持续的泡沫
让我们回到最初的化学类比。投机市场在本质上是充满泡沫的,这是其固有属性。PVP 的目标并非消除泡沫,而是使其稳定。如同聚乙烯吡咯烷酮为泡沫提供了结构、韧性和持久性,一个精心设计的“玩家对战玩家”系统,也能为市场的狂热活动赋予一种可持续的结构。它在价格的剧烈波动中,创造了交易活动和手续费收入的稳定性。
最终的战略建议是:未来 Perpdex 之间的竞争,胜利者将不属于那些提供最高APY 的协议,而属于那些最深刻理解并掌握了用户心理学的协议。成功不再仅仅是金融架构师的工作,更是行为心理架构师的杰作。
将PVP 形成doctrine 教条 —— 像潮汕人一样,把博弈场带到自家后院;不用引导,水自然会流到每个价值洼地。
Be like a 潮汕人
在竞争激烈的 Perp Dex 赛道中,Aster的表现无疑是2025年最引人注目的事件之一。背靠Binance生态系统的强大资源,Aster以一种极具侵略性的姿态,通过创纪录的交易量和激进的激励计划,迅速改写了市场格局。
然而这场建立在未来巨额代币通胀“债务”之上的急速崛起,引出了一个至关重要的问题:当激励的狂欢落幕,音乐停止之后,会发生什么?这种被制造出来的繁荣,究竟是通往可持续流动性的高明策略,还是一触即破的幻象?
本文将深入剖析Aster的前世、今生与未来,探讨其从ApolloX的务实探索到如今的市场挑战者的演变路径,并着重分析其在“刷量”狂潮之后所面临的严峻挑战。
第一部分:一个竞争者的血脉:从ApolloX的创新到Aster的崛起
1.1 ApolloX的起源:为性能而生的混合模型
ApolloX最初于2021年启动,旨在弥合中心化交易所(CEX)的流畅体验与去中心化金融(DeFi)的资产自我托管之间的鸿沟 。其V1版本采用了一种“链下撮合+链上结算”的混合架构 。这种设计优先考虑了交易性能和响应速度,成功吸引了习惯CEX操作的用户,同时通过智能合约保障了资金的非托管安全 。
1.2 战略转型:拥抱完全链上与ALP流动性池
随着DeFi基础设施的成熟以及GMX的兴起,ApolloX V2转向了完全在链上运行的模式,其核心是ALP(ApolloX Liquidity Provider)流动性池 。这是一个由多种主流资产(如稳定币、BTC、ETH)构成的资金池,充当平台上所有交易者的直接对手方 。这一转变极大地提升了资本效率和交易透明度,并通过整合币安预言机和Chainlink的双预言机系统来确保价格的准确性,有效防止市场操纵 。
1.3 关键融合:与Astherus合并,注入“真实收益”基因
2024年底,APX Finance(前身为ApolloX)与收益协议Astherus宣布战略合并,这是Aster演变史上最具决定性的一步 。Astherus专注于最大化“真实收益”,为合并后的实体带来了两大核心创新(或受到Ethena的启发):
asBNB:一种BNB的流动性质押衍生品,允许用户在赚取BNB质押奖励的同时,将其用作交易保证金 。
USDF:一种由delta中性策略支持的生息稳定币,旨在为持有者创造被动收入 。
这次合并催生了Aster标志性的“交易即挖矿,持仓享收益”(Trade & Earn)模型 。交易者的保证金不再是闲置资本,而是能够持续产生收益的生息资产,这极大地提高了资本效率,并构筑了强大的竞争壁垒 。
Aster的战略超越了BNB Chain,并扩展至以太坊、Solana和Arbitrum等多个主流区块链。其定位是一个流动性聚合器,旨在解决DeFi中流动性碎片化的问题,用户无需通过跨链桥即可在不同链上进行交易。这一最终的品牌重塑和多链扩张反映了当前激烈的竞争格局,即争夺流动性需要卓越的互操作性,并敢于在其他链上直接挑战领先者。
第二部分:解构引擎:Aster架构的技术深度剖析
2.1 双模式架构:市场细分的二元化方法
Aster的架构设计精妙地体现了对市场细分的深刻理解,通过提供两种截然不同的交易模式,旨在捕获从专业交易员到高风险偏好散户的整个用户光谱。这是一种在DEX领域应用的经典CEX策略。
专业模式(order book 永续合约):此模式采用中心化限价订单簿(CLOB)机制,为经验丰富的交易者和机构提供了一个类似CEX的交易环境。它支持高级订单类型,由“深度绑定”的专业做市商提供深度流动性,并收取极具竞争力的费用。
简单模式(1001x):此模式基于AMM风格的ALP流动性池,为零售和寻求刺激的“Degen”交易者提供了一种简化的一键式交易体验,杠杆率高达1001倍。其特点是零滑点和零开仓费,但为了管理ALP池的风险,对盈利设有上限。
这种双模式架构使Aster能够同时服务于两个截然不同的用户群体,从而最大化其总潜在市场(TAM)。一个在简单模式下因1001倍杠杆而被清算的交易者,与一个在专业模式下精细管理风险的交易员,其需求和行为模式截然不同。通过同时满足这两类用户,Aster避免了因产品定位过于单一而疏远任何一方。
2.2 资本效率与“真实收益”:USDF和asBNB的技术实现
“交易即挖矿,持仓享收益”模型是Aster的“吸金大法“,它由USDF和asBNB两种创新资产驱动。该模型将提供保证金的机会成本(DeFi中的一个主要摩擦点)转变为收益来源,为用户在Aster生态系统内锁定资本创造了强大的激励。
USDF稳定币:USDF是一种完全抵押的稳定币,通过USDT等资产以1:1的比例铸造。其核心机制在于,底层的抵押品被部署到delta中性交易策略中(例如,同时持有多头现货和空头永续合约),以产生收益,这些收益随后分配给USDF持有者。
技术解释:Delta中性策略旨在创建一个delta值为零的投资组合,这意味着其价值对标的资产价格的微小变化不敏感。这通常通过持有多头现货头寸和等值的空头永续期货头寸来实现。其收益主要来源于收取由多头支付给空头的正向资金费率。
asBNB流动性质押:asBNB是一种流动性质押代币。用户质押BNB并获得asBNB,该代币在作为Aster交易保证金的同时,继续累积BNB的质押奖励(以及潜在的Launchpool/Megadrop奖励)。这使得单一资产能够同时产生多个收入流,极大地提高了资本效率。
在传统的衍生品交易中,保证金是“死资本”,仅用于担保头寸。Astherus的核心创新在于创造了生息抵押品。通过整合这一机制,Aster允许一单位资本同时实现:a) 作为保证金;b) 赚取质押收益(asBNB);c) 赚取delta中性策略收益(USDF);d) 赚取空投积分。这创建了一个粘性极强的生态系统,资本不太可能流出,因为离开意味着放弃多重收益流。这直接解决了困扰早期DeFi协议的“雇佣兵资本”问题。
2.3 隐私与公平性的创新:隐藏订单与抗MEV机制
Aster在协议层面集成了旨在提升交易公平性和隐私性的类冰山单功能,试图解决了链上交易的两个核心痛点:最大可提取价值(MEV)和信息泄露。
隐藏订单:隐藏订单是一种限价单(类似冰山单),在成交前在公开订单簿上完全不可见。这些订单被直接提交到核心撮合引擎,与可见订单共享流动性,但完全隐藏了交易者的意图。
技术背景:此功能相当于一个链上“暗池”,旨在保护大额交易者免受MEV机器人的抢先交易、三明治攻击和恶意爆仓猎杀,但是这与“真正的暗池交易”还是有差距。
简单模式的抗MEV性:简单模式被宣传为抗MEV。这很可能是通过多种机制实现的,例如来自多个来源(Pyth、Chainlink、Binance Oracle)的频繁预言机价格更新,以及可能的交易批处理或使用私有内存池,这些措施可以防止MEV机器人通过插入交易来利用价格滑点。
第三部分:Binance连接:“代理人”估值理论
3.1 追踪资金流:来自YZi Labs的战略投资
Aster与Binance生态的联系根深蒂固,其资金来源和发展支持明确指向了Binance的战略意图。
直接投资:记录显示,Binance Labs参与了ApolloX在2022年6月的种子轮融资。随后,YZi Labs 于2024年11月投资了Astherus。
战略时机:对Astherus的投资时机(2024年11月)恰逢Hyperliquid迅速崛起并对Binance的衍生品市场主导地位构成重大威胁之时。这表明该投资是一项具有战略性和防御性的举措。
生态系统支持:这项投资远不止于资金层面,它还包括导师指导、技术和营销资源支持以及生态系统曝光,最终将Aster确立为“BNB Chain上排名第一的Perp DEX”。
3.2 “CZ效应”:将公开背书解读为战略信号
CZ的公开支持为Aster注入了无与伦比的市场信誉和关注度,其行为模式远超普通的名人效应,更像是一种深思熟虑的战略信号。
公开推广:CZ多次在Twitter上发帖,祝贺Aster的代币生成事件(TGE)并推广该项目。正如分析师指出的,“CZ很少分享图表”,这使得他对ASTER的推广成为一个重要的市场信号。
叙事构建:CZ的言论,例如强调Aster的隐藏订单功能是解决“其他链上DEX”中存在的爆仓操纵问题的方案,直接将Aster定位为比Hyperliquid等竞争对手更优越的选择。他声称Aster成为BSC-USDT第二大持有者,进一步打开了该项目的“想象空间”。
市场影响:“CZ效应”立竿见影,在其首次发帖后不久,ASTER代币价格飙升超过400%,并助长了“Aster是Binance对抗Hyperliquid的武器”这一叙事。
3.3 API设计的比较分析
Aster的API结构设计透露出其与Binance CEX一脉相承的战略意图。
结构相似性:在官方GitHub仓库(asterdex/api-docs)中,API文档的结构和命名约定极具指示性。其文档分为aster-finance-futures-api.md和aster-finance-spot-api.md,这种划分方式与Binance等CEX的API结构如出一辙,后者也同样分为现货、期货、杠杆等模块。
对做市商的启示:这种标准化的、类似CEX的API结构并非巧合。它旨在大幅降低那些已经与Binance集成的专业做市商和算法交易公司的接入摩擦。通过提供熟悉的API,Aster鼓励这些关键的流动性提供者以最小的开发开销接入其生态系统。这表明了一种从Binance现有的专业交易者网络中引导流动性的策略。
3.4 新的估值框架:将Aster视为Binance市值的函数
综合以上证据——直接投资、战略时机、创始人的持续公开推广、深度生态整合以及熟悉的API结构——佐证了Aster是Binance战略代理人(proxy)。
将Aster与Hyperliquid进行对等估值是一种分类错误。Hyperliquid的价值源于其独立的L1技术和协议收入。而Aster的价值则由其协议收入加上其作为Binance DeFi原生延伸所带来的巨大战略溢价构成。其估值应被视为Binance市值的一个参数,反映了它在捍卫Binance市场份额和将Binance生态扩展至链上世界中的重要性。
Aster是Binance后合规时代防御战略的关键组成部分。它允许Binance生态系统在链上衍生品领域进行激进竞争,同时在受到严格审查的CEX与“去中心化”协议之间建立了一个至关重要的监管隔离层。在2024年与美国当局达成和解后,Binance面临着严格的监管监督,CZ本人也被禁止在CEX担任高管职务。与此同时,以Hyperliquid为首的链上永续合约的崛起构成了生存威胁,因为它吸引了最成熟和DeFi原生的交易者。Binance无法直接推出自己的“Binance永续合约DEX”而不招致即时且压倒性的监管行动。
解决方案是通过代理人运作。YZi Labs作为CZ的家族办公室,为投资和指导提供了完美的工具,同时具备合理的否认空间。Aster建立在BNB Chain之上,直接惠及Binance的核心L1。它的设计旨在让用户感觉和使用起来都像Binance(API、UI),为Binance现有的用户群和做市商提供了一个无摩擦的出口。因此,Aster在战略上扮演了“监管套利”的角色。它将Binance的力量和流动性投射到DeFi领域,却没有扩展Binance正式的监管边界。
第四部分:被制造的繁荣:激励性交易量的博弈论与后果
4.1 链上数据分析:量化刷量交易
最能说明问题的指标是交易量与总锁仓价值(TVL)及未平仓合约(OI)的比率。在高峰期,Aster的24小时交易量达到了惊人的360亿美元~700亿美元,而其OI仅为12.5亿美元,其交易量与TVL的比率约为19,这表明存在“极其激进的刷量交易”。
交易量的激增与Aster激进的空投积分计划(“Rh积分”)明确相关,该计划奖励交易量、持仓时间和盈亏。
4.2 必要之“恶”?:引导流动性的战略逻辑
这种人为制造的交易量是一种必要但暂时的措施。其逻辑是一个经典的引导飞轮:
没有交易量,就没有关注:一个没有交易量的新DEX如同鬼城,无法吸引流动性。
激励产生交易量:空投为用户创造了强大的激励,促使他们产生巨大但人为的交易量。
吸引做市商:这种高交易量,即使是虚假的,也使平台看起来非常活跃。这对于吸引寻求高流量场所来部署策略的专业做市商至关重要。
真实流动性入场:随着做市商的接入,他们提供了深度、真实的流动性并收紧了价差。
吸引真实交易者:深度流动性、低费用和良好的用户体验相结合,最终吸引了有机的、非激励驱动的交易者。
通过在数据平台上占据交易量排行榜首位,Aster强行进入了市场的视野,加速了其获得市场认可的进程。
这笔帐是很精明的,用3.2亿 $aster (4% supply )作为stage 2激励,约为6亿美金的远期token激励维持一个30亿市值(150亿 FDV)。
4.3 未来的债务:评估长期后果
这种策略的主要后果是由巨额空投分配(占总供应量的53.5%)所产生的“未来债务”。这造成了大量的代币悬置,这些代币将被分发给挖矿用户,而他们有很高的抛售倾向,从而产生持续的卖压。
为了缓解这一“债务”,协议设计了极长的归属时间表。TGE解锁了8.8%(7.04亿ASTER),剩余的空投分配将在80个月内线性释放。这种长周期归属是一个关键机制,旨在通过将卖压分散在很长一段时间内来减轻其冲击。
尽管在战略上有效,但公开的刷量交易导致其被贴上“Hyperliquid的Temu版”等标签,并引发市场操纵的担忧。关键挑战在于,在奖励枯竭、挖矿用户离去之前,能否成功地从虚假的激励驱动型交易量过渡到可持续的有机活动。
巨额空投和由此产生的刷量交易是一场精心策划的高风险赌博,它利用博弈论来解决DEX流动性的冷启动问题。Aster的激励方法与Dydx类似,它不仅针对流动性提供者,更针对交易者和做市商。通过奖励原始交易量,它创造了一个看似高度活跃和流动的市场。这个公开信号(在DeFiLlama图表上占据主导地位)旨在吸引流动性的真正主导者:专业的做市商公司。
空投的“未来债务”是这次营销活动的成本。赌注是,到债务到期时(即代币完全“撒”出去),平台已经吸引了足够的真实流动性和有机交易流(“外部性”)来吸收卖压。
这,是一场与时间的赛跑,所以高举高打,是形势所逼,也是模式所迫。
第五部分:对Aster金融稳定性的挑战
5.1 挑战一:用户留存的“后激励时代”
当前由空投预期驱动的交易量是不可持续的。一旦奖励减少或结束,Aster面临的最大挑战就是能否留住用户、做市商和流动性 。DeFi历史上不乏因激励枯竭而迅速衰落的案例 。
Aster的破局点在于,它能否凭借其独特的产品优势——例如生息资产抵押带来的高资本效率、保护大户的隐藏订单功能、以及同时服务专业和零售用户的双模式设计——成功将激励驱动的“空投猎人”转化为真正认可产品价值的忠实用户 。这是一场与时间的赛跑,协议必须在“未来债务”(即空投带来的抛售压力)到期之前,建立起一个由真实收入和有机需求驱动的健康生态。这里面涉及到先有交易?还是先有流动性的哲学问题?
Token激励是双向,当价格高企之时,高激励 > 付出的成本,所以会吸引许多做市商、工作室、交易员等来上贡手续费,贡献交易量,实现“打折买币”。
但是随着激励token越发越多,市场的流通盘将原来越多,是否能用手续费收入维持,甚至提高token价格成为了问号?当激励下来,手续费收入降低,交易量下降,token价格再进一步降低,激励进一步降低,如此反复,用不了多久平台将会陷入负循环。
交易所的核心,就是流动性(尤其是Clob模式下照搬CEX算法)——而这就意味着需要吸引多方做市商的深度参与,但是从目前Aster的激励机制来看,似乎并没有将之利益绑定的手段和目的。Hyperliquid深知这个道理,不仅是从API、收益、甚至是验证人节点等方面将各路做市商的利益都牢牢地绑定在一起,实现一个超越收益之外的可持续收益场景才是一家DEX的追求。
多说一句,Hyperliquid的本质是一个披着Perp Dex外衣的“流动性集散地” —— 说的江湖气一点,有这个流动性架构,做什么不行?
始于交易数据,超越交易数据才能理解DEX和Token是优先为流动性服务的基础设施,之后才是交易。在这个建设过程中Token先是投名状,之后才是奖励。
5.2 挑战二:算法与市场的系统性风险
高杠杆和高持仓量是悬在所有衍生品交易所头上的达摩克利斯之剑,而Aster的某些机制设计可能加剧了这些风险。
ALP模型的固有脆弱性:在简单模式中,ALP池作为所有交易者的对手方,这意味着如果交易者作为一个整体持续盈利,LP将面临巨大亏损 。此外,该模型完全依赖外部预言机定价,任何预言机的延迟或被操纵都可能给资金池带来灾难性后果 。
连锁清算与自动减仓的幽灵:当市场出现大规模、单向的“拥挤交易”时(尤其是针对小市值,高控盘的山寨币),一次剧烈的价格波动就可能触发连锁清算。由于缺乏公开、充足的保险基金机制,Aster在极端情况下依赖自动减仓(ADL)作为最后防线 。ADL机制会强制平掉盈利用户的反向仓位来弥补系统亏损,这虽然能维持协议的偿付能力,但对盈利用户极不公平,一旦触发可能导致大规模的信任危机和资本外逃,形成“银行挤兑” 。
小市值山寨的操纵残局:因为仓位的透明加上流动性不足,所以类似Jelly的事件将很大概率会再发生,尤其是在平台高度依赖平台内的专属做市商(除Aster之外的深度都略显不足),可能出现自顾不暇的局面。当价格打破订单簿的深度后,会出现流动性真空的状态,迎接用户的就是自由落体。
CEX的算法走不到DEX的对岸:CEX关于合约的算法(尤其是资金费率、保证金比率、杠杆倍数对应的开仓数量、清算流程等)都是基于自身交易所的条件(比如mm,流动性基础,甚至保险基金)来设计的,而目前Aster的机制和流动性条件显然还不具备这些“前置条件”的。(例子:https://x.com/agintender/status/1969992819734724632)
5.3 挑战三:去中心化叙事下的信任赤字
悬顶之剑:96%代币供应的极端集中:链上数据显示,约6个钱包控制着高达96%的$ASTER总供应量 。这种极端中心化的所有权结构,使其“社区优先”的叙事显得苍白无力,并带来了巨大的系统性风险,包括价格操纵、治理被捕获等潜在威胁 。
可怕的回旋镖:当币价无法维持的时候,社区的反扑将可能会作用在创始人和代言人身上。一点细微的负面情绪都会被无限放大。
结论:十字路口的巨头代理人
Aster的故事是当前DeFi发展阶段一个复杂的缩影:它既是一个在资本效率和产品设计上颇具创新的协议,也是一个由中心化巨头在幕后推动、意图重塑市场格局的战略棋子。
前世,是从务实到创新的清晰演进;今生,是一场由资本和激励驱动的盛大狂欢。然而,它的未来充满了不确定性。在刷量带来的虚假繁荣褪去后,Aster必须向市场证明,它能够凭借真正的产品价值留住用户,并有效管理其内在的系统性风险和信任赤字。能否成功从一个依赖激励的生态系统,转变为一个由真实收入和有机需求驱动的平台,将是决定其最终成败的关键。
Aster的未来轨迹取决于它能否在其“未来债务”到期之前,将人为制造的势头转化为可持续的有机增长。不过作为Binance生态的衍生一环,Aster的好多后招还没打开,比如能从机制上绑定(Aster chain)做市商,或者成为Binance futures的alpha前哨站等等将会非常有意思。
发展中没有完美的解决方案,只有学着与问题共存的勇气和坚韧。期待 Aster 后续的出招。
人性之下,利益之上,才是机制。
Binance将在9月18日更新资金费率的新算法,此举是将资金费率控制在一个相对温和的范围,努力将“持仓=爆仓”的形象变更为真·持仓成本。此次的算法变更目的应该是为了抑制比如 $Alpaca、$TRB 、$MYX 之类的妖币利用资金费率机制创造的输血和打压对手盘的途径。
原文如下: https://www.binance.com/en/support/announcement/detail/c00588a7e8504b3eb28d02a2da00530b
第一节:资金费率在永续合约中的作用:调节器的武器化之路
永续合约,与传统期货最显著的区别在于其没有到期日。这一特性极大地增强了合约的流动性以及投机属性,但也引入了一个固有的风险:合约价格可能会与其标的资产的现货价格发生持续性偏离 ,形成所谓的“期货与现货差”。(一个标的两个价格)
为了解决这一核心问题,资金费率机制应运而生。它本质上是一个价格锚定机制,通过在多头和空头持仓者之间进行周期性的资金交换,激励市场参与者采取能够将永续合约价格推回至现货价格水平的交易行为,从而长期维持价格的一致性。
该机制的运作逻辑十分清晰:当资金费率为正(即永续合约价格高于现货价格)时,多头头寸持有者需向空头头寸持有者支付资金费用;反之,当资金费率为负(即永续合约价格低于现货价格)时,则由空头向多头支付。这种设计创造了一种直接的财务激励,鼓励交易者持有与市场主流情绪相反的头寸,从而起到平衡市场、修正价差的作用 。
这些周期性的资金交换持续地创造出套利激励:当永续合约价格过高时,套利者可以卖出永续合约,同时买入等量的现货资产,以赚取正的资金费率,他们的这种行为会给永续合约价格带来下行压力,促使其回归。
1.2 资金费率的构成:解构核心要素
资金费率的计算主要由两个核心部分构成:利率(Interest Rate)和溢价指数(Premium Index)。
利率部分: 这是一个相对稳定、由交易所预设的组成部分,理论上代表了合约中基础货币与计价货币之间的借贷成本差异。在Binance,BTC/ETH利率通常被固定为每8小时0.01%(即每日0.03%),其他的币种的利率设置为0% 。
溢价指数部分: 这是资金费率中最为动态且最具影响力的组成部分。它直接量化了永续合约价格与标的资产现货指数价格之间的偏离程度 。当永续合约价格高于现货指数价格时,溢价指数为正;反之则为负。为了平滑短期的价格波动,溢价指数通常基于资金费率计算周期内价差的移动加权平均值来确定。
第二节:算法演进的比较分析
2.1 传统公式:8小时的行业标准
在本次更新之前,币安的资金费率计算遵循一个基于标准化的8小时结算周期的模式。其公式可以有效地表述为:
资金费率 = 平均溢价指数(P)+clamp(利率−溢价指数(P),0.05%,−0.05%)
在此框架下,除BTC/ETH“利率”被默认为每8小时0.01%,其他的币种皆为0% 。整个计算产生的是一个直接适用于每8小时结算一次的费率,即每日结算三次(24小时 / 8小时 = 3次)。这种固定的8小时结构是沿用Bitmex的标准。
2.2 更新后公式:引入“频率归一化因子”
自2025年9月18日起生效的新公式如下:
资金费率(F)=
[平均溢价指数(P)+clamp(利率−溢价指数(P),0.05%,−0.05%)] / (8/N)
此公式的关键创新在于引入了两个核心变量 :
N:以小时为单位的资金结算间隔(即“结算频率”)。这是算法的动态调整核心。
(8/N):公式中的除数项,我们称之为频率归一化因子。
新公式的分子部分与旧公式完全相同,可以理解为计算出了一个“基准8小时费率”。而新增的频率归一化因子则负责对这个基准费率进行缩放调整。其核心目的在于,根据更短的结算周期,调整每次资金交换的费率大小,将资金费率控制在以8小时为基础的窗口。
这一公式设计揭示了一个核心的设计原则:Binance希望限制资金费率的给对手方带来过高的“持仓成本”,或者从市场操纵角度来说,降低资金费率对于反方向交易的“杀伤力”。
以每4小时顶格为2%资金费率为例子:
旧算法下24h的资金费率是 12%;
新算法下24h的资金费率是 6%
第三节:结算频率变量 (N) 的量化影响
本节将通过一个假设情景,对不同结算频率下的资金费率进行详细的数值拆解,以直观地展示其运作机制。
模型假设:
假设“基准8小时费率”(即新公式的分子部分)为一个恒定值 0.02%。这代表了一个永续合约价格相对于现货价格存在适度溢价的市场环境。
交易者的头寸名义价值为 $100,000。
3.1 情景 A (N=8):基准情景(标准结算)
收取频率: 8/8=1 (每8小时收取1次)
单次结算资金费率: 0.02%/1=0.02%
24小时内结算次数: 24/8=3
单次结算支付金额: $100,000×0.0002=$20
24小时有效累计成本: $20×3=$60
3.2 情景 B (N=4):PUMPUSDT 示例(频率增加)
收取频率: 8/4=2 (每8小时收取2次)
单次结算资金费率: 0.02%/2=0.01%
24小时内结算次数: 24/4=6
单次结算支付金额: $100,000×0.0001=$10
24小时有效累计成本: $10×6=$60
3.3 情景 C (N=2):高频结算
收取频率: 8/2=4 (每8小时收取4次)
单次结算资金费率: 0.02%/4=0.005%
24小时内结算次数: 24/2=12
单次结算支付金额: $100,000×0.00005=$5
24小时有效累计成本: $5×12=$60
3.4 情景 D (N=1):小时级别结算
收取频率: 8/1=8 (每8小时收取8次)
单次结算资金费率: 0.02%/8=0.0025%
24小时内结算次数: 24/1=24
单次结算支付金额: $100,000×0.000025=$2.50
24小时有效累计成本: $2.50×24=$60
从以上的演算中可知,不管频率几何,最终(24h)的资金费率都是一样的。
四、市场影响与Binance的回应
从战略层面看,这次更新可以被视为一种针对过去市场危机所暴露出的系统性风险——资金费率“武器化”,同时也是一项旨在主导新兴高风险资产上市交易的战略举措。加密市场原来就以其极端波动性而闻名,尤其是在“高市值、低流通”的市场环境下,这种看似回归正常价值的机制和工具逐渐成为了一种武器 。
在Alpaca 、 MYX、TRB 这些经典“战役”中,它逐渐被用作牵制、甚至打压对手盘的武器。在极端情况下,每小时2%的顶格资金费率换算成24h就是48%,(Alpaca甚至到了4% )这是多么痛的领悟啊!这就是在用对手盘的资金费率在给自己输血的同时,还能减少对手盘的保证金,进而只需要更少的资金筹码就能“爆仓”对手盘,达到螺旋向上/下的加速度。
8/N,是Binance面对近几个月下架币叙事、高控盘操纵、持仓即流血的回应。这个模式基本让每天的资金费率限制在6%(假设每8小时是2%),算是堵上了这个资金费率输血、偷家的路子了。
有人或许会问,为什么不直接设定在8小时结算一次即可,这主要是因为一个8小时的资金结算间隔对于一个几小时内价格就可能翻倍或腰斩的病毒式传播代币来说,反应速度过慢。在此期间,溢价可能变得极其巨大,而最终计算出的资金费率可能会是惩罚性的,反而加剧市场不稳定。通过实施可变变量N,Binance 可以在上线一个高风险新资产的第一天就为其波动性配置1/2/4/8小时的结算频率。
如前述,资金费率的作用是用来调节期货与现货的差价,但是无奈被有心人士利用,成为了压垮对合约机制一知半解散户们的轧路机。
市场风云万变,上帝关了一扇门,就会开了一扇窗 —— 这个对任何人都适用,让我们敬请期待下一出博弈大戏。
愿我们始终怀揣着一颗敬畏市场之心。
本文参考了:@owenjin12 的推文分析
https://x.com/OwenJin12/status/1968294143169618117
后记
有人或许会问, $TRB $MYX 这类型妖币的出现也不是一两天的事情了,Binance 怎么现在才来整治。
举个例子,下图是 $MYX 的insurance fund ,大家可以两个事情
看到一个很明显的下降趋势;
为什么选择30天的数据只出现了近10天的数据?
班门弄斧的核心原则——就是不要虎口夺食。
Boros为永续合约资金费率——创建了一个资本高效的链上衍生品市场。通过将链外交易所的资金费率“代币化”为可交易的“收益单位”(Yield Units, YU),实质上构建了一个功能上类似于传统金融中利率互换(Interest Rate Swaps, IRS)的市场——为猫山王榴莲的果农们实现了一颗榴莲树“赌”3次的交易品类。
该协议不仅为交易者提供了对冲和投机资金费率波动的新工具,也为Ethena等依赖资金费率的Delta中性策略协议提供了关键的风险管理基础设施。
短期来看,Ethena的发展越好,Boros的交易量就越大。
1. 链上利率衍生品的兴起
1.1 永续合约资金费率:一种加密原生利率基准
永续合约与传统期货合约不同,它没有到期日。为了使其价格与标的资产的现货价格保持锚定,引入了资金费率这一核心机制。资金费率是多头和空头仓位之间定期交换的费用。
其经济意义在于,资金费率不仅反映了市场情绪和杠杆需求,还体现了基础货币和计价货币之间的资本成本差异。正费率(多头支付空头)通常表示市场看涨情绪浓厚或杠杆需求旺盛;负费率(空头支付多头)则反之。永续合约市场每日处理数千亿美元的交易量,使得资金费率成为一个规模巨大且此前无法直接交易的收益与风险来源,为围绕其构建的衍生品协议创造了广阔的市场空间。
1.2 与传统利率互换(IRS)的异同
利率互换(IRS)是一种衍生品合约,双方同意在未来一段时间内,基于一个名义本金,交换一系列利息支付流,通常是一方支付固定利率,另一方支付浮动利率。全球利率互换市场规模巨大,每日清算额超过1.2万亿美元。
Boros协议实现了功能上类似的固定换浮动协议。用户可以选择支付一个固定利率(即隐含年化收益率),以换取一个浮动利率(即来自中心化交易所的基础年化收益率),反之亦然。
然而,两者之间存在关键差异:
底层利率:传统IRS通常使用如SOFR或ESTR等基准利率。而Boros使用的是永续合约资金费率。
基础设施:传统IRS是场外交易(OTC)市场,通常由银行作为中介,并越来越多地由中央对手方(CCP)进行清算。Boros则建立在链上的订单簿。
对手方风险:在传统金融中,对手方风险是一个主要问题,通过法律协议和抵押品来缓解。在Boros中,对手方风险通过一套链上的抵押、保证金和清算系统以算法方式进行管理。
1.3 Boros简介:Pendle进军杠杆化收益交易
Boros将“收益交易”扩展至“资金费率”(Funding Rate),并引入了保证金和杠杆机制。
多年来,交易者只能被动地承受资金费率,将其作为交易成本或收入来源,而无法将其作为一种独立的风险因子进行交易。对冲操作间接且资本效率低下。Boros通过提供一种直接、资本高效的工具(YU)和交易场所(链上订单簿),首次实现了对资金费率风险的直接交易。这类似于金融史上信用违约互换(CDS)的诞生,它使得银行可以将信用风险从底层贷款中分离出来进行交易。Boros正在为加密世界的资金费率风险做同样的事情。
现阶段最核心、最强大的应用场景是为Ethena这类管理着数十亿美元资产的Delta中性策略提供机构级对冲工具。Ethena能否为其稳定币USDe提供稳定的固定收益,可能部分取决于其在Boros上对冲资金费率风险的能力。
1.4 一个类比:猫山王榴莲期货市场
为了更好地理解Boros的核心理念,我们可以将其与一个假设的“猫山王榴莲期货市场”进行类比。
想象一下,有一棵猫山王榴莲树。这棵树代表着一个能产生收益的基础资产,就像Binance上的永续合约市场一样。
未来的榴莲收成:这棵树未来会结出多少榴莲,其品质如何,都是不确定的。这个不确定的未来收成,就好比永续合约市场未来产生的资金费率。有时收成好(资金费率为正且高),有时收成差(资金费率为负)。
榴莲期货合约:果农和水果商希望提前锁定未来榴莲的价格,以对冲收成的不确定性。于是,他们创建了一个市场,专门交易“未来特定日期交付的榴莲”的合约。这个合约,就相当于Boros协议中的收益单位(YU)。
期货市场的价格:在这个市场上,榴莲期货合约有一个由买卖双方竞价形成的价格。这个价格反映了市场对未来榴莲收成的集体预期。这个价格,就是Boros中的隐含年化收益率(Implied APR)。
实际的收成价值:等到榴莲成熟采摘时,它在现货市场上的实际价值就确定了。这个最终的、真实的价值,就是Boros中的基础年化收益率(Underlying APR)。
在这个类比中,Boros协议就扮演了这个榴莲期货市场的角色。它不交易榴莲树本身(即不交易BTC或ETH现货),而是为人们提供一个平台,专门交易由这棵“树”(永续合约市场)未来产生的“果实”(资金费率)的预期。交易者可以在Boros上买卖对未来资金费率的预期,就像水果商买卖对未来榴莲收成的预期一样,从而实现投机或对冲。
2. 架构深度剖析:Boros协议的运行机制
本章节将详细拆解Boros的技术组件,阐明其如何将一个抽象的链下费率转化为可在链上交易的金融工具。
2.1 链下收益的代币化:连接CEX费率与链上资产
Boros依赖预言机从Binance/Hyperliquidi等数据源导入实时的资金费率数据。这是一个关键的中心化节点,也是一个潜在的操纵向量,协议通过特定的风险参数来应对这一问题。
Boros的设计巧妙之处在于,它允许用户交易市场预期与实际费率之间的变化或价差,而非费率本身。这将其转变为一个功能强大的预测市场。
2.2 收益单位(YU):基础可交易工具
收益单位(Yield Unit, YU)是Boros中的基础交易工具,代表从当前到合约到期日,一个单位名义本金(例如1个BTC或1个ETH)所能产生的总资金费率收入。
在概念上,Boros的YU类似于Pendle V2的收益代币(YT),因为它们都代表了代币化的未来收益流。然而,与V2不同,Boros没有相应的本金代币(PT),这使其成为一个纯粹的收益方向性交易工具。交易YU允许用户在不对标的资产(如BTC或ETH)承担直接价格风险的情况下,对资金费率的波动性进行投机或对冲。
2.3 费率的二元性:解构隐含APR与基础APR
Boros交易的核心动态源于两种费率之间的相互作用:
隐含年化收益率 (Implied APR):这是Boros订单簿上由市场交易决定的YU价格,代表了市场对到期前平均资金费率的集体预期。交易者实际上是在对这个隐含利率进行做多或做空。
基础年化收益率 (Underlying APR):这是由预言机从源交易所获取的、经年化处理的实时资金费率。它是仓位定期结算的依据。
仓位的盈利能力取决于结算时Underlying APR与交易者入场时Implied APR之间的差值(白话就是:你赌的是Implied apr):
做多YU:如果Underlying APR > Implied APR,则盈利。
做空YU:如果Underlying APR < Implied APR,则盈利。
2.4 交易基础设施:链上订单簿与结算引擎
Boros采用了一个完全上链的公开订单簿,用于YU的点对点交易。这种设计提供了透明度,但也带来了与Gas成本和潜在抢跑交易相关的挑战。同时,协议也设有一个自动做市商(AMM)来提供基础流动性。
结算过程(也称为Rebase)会按照源交易所的资金费率周期(例如币安为每8小时)定期进行。在每次结算时,系统会计算盈亏(即Underlying APR与Implied APR之间的差额),并直接调整用户的抵押品余额。
这种定期结算机制与套利机会的存在,确保了随着到期日的临近,Implied APR会自然地向Underlying APR的累积平均值收敛。这是因为剩余时间越短,未来费率的不确定性就越小。
2.5 资本管理:交叉保证金与清算系统
Boros支持杠杆交易(初始上限为1.2倍,但设计上可支持更高杠杆),并提供独立和交叉保证金两种账户模式。其保证金系统的设计旨在实现资本高效,使抵押品要求与预期的支付风险(即利差波动)相匹配,而不是与完整的名义敞口挂钩。
为了进行保证金检查,仓位价值由“标记利率”(Mark Rate)确定,这是一个从链上订单簿交易中得出的时间加权平均价格(TWAP)。这是抵御短期价格操纵的关键防御机制。如果账户的保证金水平低于维持保证金要求,该账户将面临清算,以防止坏账累积。
Boros的架构创造了一个自我参照但又由外部锚定的生态系统。交易价格(Implied APR)由Boros订单簿上的参与者内生决定。然而,系统的价值和盈亏最终是根据一个外生的、客观的(预言机)数据源来结算的。这种内部定价与外部锚定的二元结构是协议的核心引擎。8小时的结算机制扮演了“现实检验”的角色,强制投机价格与链下实际费率进行对账。
3. 应用与市场动态
3.1 Boros交易策略框架3.1 Boros交易策略框架
除了上表中的策略,交易者还可以利用资金费率的周期性规律(如周末费率较低)进行周期性交易,或在费率偏离历史均值时进行均值回归交易。此外,在重大市场事件(如监管决策)发生前,进行事件驱动交易也是一种常见的策略。
3.2 机构效用:Ethena案例研究与Delta中性对冲
Ethena等协议通过持有现货ETH/BTC并做空等值的永续合约头寸来为其稳定币(USDe)创造收益。其主要收入来源是作为空头持有人获得的资金费率。然而,这部分收入极不稳定;一旦资金费率转为负值,Ethena将面临重大亏损。
Boros为此提供了解决方案。通过在Boros上做空YU,Ethena可以支付(不稳定的)浮动Underlying APR,同时收取(可预测的)固定Implied APR。这有效地将其不稳定的收入流转换为固定的、可预测的收入,从而使其能够降低国库风险,甚至为其用户提供固定收益产品。这种对冲能力对于任何运行“现货-期货套利”或基差交易的实体都至关重要,包括矿工、质押者和套利基金,使他们能够锁定成本或收入,提高运营的稳定性。
3.3 资本效率主张的评估
Boros声称提供极高的资本效率,允许用户用少量抵押品对冲大规模的名义头寸(官方宣传中提到高达1000倍)。这种效率源于其保证金模型。在Boros中,保证金是基于利率支付的潜在波动来计算的,而不是基于底层头寸的全部名义价值。
然而,理论上的1000倍效率是一个极端的营销数字。实际的杠杆率和资本效率受到协议风险参数、保证金要求和初始杠杆上限(例如,上线初期为1.2倍)的严格限制。真正的资本效率是动态的,并取决于市场波动性。
4. 思(fo)考(mo)
Boros的出现,在现有的永续合约市场之上创造了一个“meta game”和新的。它允许交易者不仅对资产价格进行投机,还能对底层永续合约市场中其他交易者的行为和情绪——资金费率进行对(投)冲(机)。
因为资金费率是CEX上多空仓位不平衡博弈后的直接结果。因此,在Boros上交易YU,实际上是对Binance或Hyperliquid等市场上交易者仓位和情绪的杠杆化押注。一个做多YU的交易者,实质上是在押注币安上的杠杆做多需求将会增加/减少。这增加了一个新的复杂性和机会维度,将市场结构和交易者心理本身变成了一种可直接交易的资产。
有趣的是,一个健全的资金费率对冲市场的存在,可能会反过来抑制其赖以为生的波动性。极端的资金费率通常是由拥挤的单边交易引起的。大型参与者往往因为高昂的持仓成本(资金费率)而不敢加仓。有了Boros,一个大型交易者现在可以在CEX上进行杠杆做多(这会推高正费率),同时在Boros上做多YU来对冲这一成本。这降低了参与拥挤交易的负激励。随着Boros流动性的深化,它可能会像传统金融中成熟的IRS市场稳定借贷利率一样,起到稳定作用,压缩资金费率的极端峰值和谷值,又或者把拥挤交易推向另一个极端?
who knows?
yet who cares?
p/s:利益相关,作者持有 $pendle
“天下大势,分久必合,合久必分。” 这是《三国演义》开篇的名言。它描述了历史王朝的循环,但如果我们把目光放到区块链与加密世界,是否也在重演这一宿命?去中心化,本是以抗衡垄断、打破权威为名诞生的理想,但在 PoW 与 PoS 的演化中,我们却一次又一次看到了“中心化力量”卷土重来的轨迹。寒门小矿工再难单打独斗,只能依附于矿池;PoS 的世界里,资本越多越能稳固话语权。去中心化的尽头,似乎总有中心化的影子。
比特币的白皮书描绘过一个公平世界:只要拥有算力,就能参与共识,获得奖励。这是典型的去中心化愿景——人人平等,节点自治。
随着算力竞争的白热化,单个小矿工几乎不可能再独立挖出一个区块。几百个 T 的算力,只能对抗矿池几万 P 的规模。于是,小矿工们只能聚合在矿池之下,贡献算力,换取按比例分配的奖励。
PoW的“无需许可”的理想也面临着经济现实的挑战。对于比特币这样成熟的PoW网络,小矿工独立挖矿已不现实,比特币网络的算力竞争已达到工业化规模,需要巨额投资于昂贵的ASIC矿机和廉价电力,这已经不是独立工作的竞争范畴。
矿池,便成了新权力的中枢。它们调度算力、选择区块,甚至可能在极端情况下发动“算力攻击”。PoW 没有走向纯粹的去中心化,而是被规模效应裹挟,重构成了“中心化的联盟”。
如果说 PoW 的不平等来自于算力设备的资本门槛,那么 PoS 则是赤裸裸的金融资本逻辑。
在 PoS 的世界里,持币即权力,越多的质押意味着越高的出块几率与收益。这意味着大资金账户(交易所、基金、早期巨鲸)天然具备更强的复利效应:越有钱的人越能获得更多的钱,最终垄断网络的治理与安全。
新进入者很难获得跨越式的成功,即所谓的难出“贵子”。这是由其内在经济模型决定,除了是资本的马太效应,大额持有者获得更多奖励,再投资后进一步增加其权益和未来收益,影响力如滚雪球般扩大。
高昂的入场资本也限制了进入门槛。质押池的再中心化也导致了新的中心化,大量资金汇集到少数大型服务商(如Lido、Coinbase)手中,这些实体成为新的权力中心 。
这几乎是资本社会的镜像:寒门难再出贵子,因为贫者没有积累的机会,而富者不断利用复利扩大优势。去中心化在这里,逐渐演化为资本寡头的自我复制。
无论是 PoW 的矿池化,还是 PoS 的资本寡头化,都在揭示一个事实:去中心化只是起点,中心化才是过程的结果。
这与现实世界并无二致。资本主义市场号称自由竞争,但最后往往演变为寡头垄断;政治社会强调权力分散,最终仍趋于中央集权。区块链作为“数字社会”的一次实验,自然也逃不开这股历史潮流。
去中心化的理想,强调人人平等参与,但在现实中,一个新项目要想被市场看见,几乎绕不开几个中心化的“造富机器”。
1. 基金会的加持 很多公链的生态繁荣,不是自然生长,而是基金会的输血。
离开这些基金会的输血,单个开发团队几乎很难在复杂、激烈的公链竞争中杀出重围。
2. 交易所的造星效应 在加密市场,交易所就是流量入口。谁能上 Binance、Coinbase、OKX,往往决定了项目能否引爆全球关注。
在> 10b 美金市值的生态中,小团队几乎没有独立博弈的机会,必须依附交易所的背书和投名状。
3. VC 、资本网络和KOL 著名的 VC(a16z、Paradigm、Yzi Labs、Multicoin等等)不仅仅是资金提供者,更是叙事制造者和话语权放大器。
没有这些资本的聚光灯,绝大多数协议即便技术再好,也可能被埋没。
今天的区块链生态,表面上是去中心化的开放网络,但事实上:
这导致“去中心化的寒门”,即普通开发者或草根团队,越来越难再单靠技术或理念杀出重围,最终只能依附在“中心化的权力网络”中,才可能成长为“中心化的新贵”。
当严肃创新的上升通道被资本和权力网络牢牢把控,新入圈的“寒门”自然会寻找新的出路。既然在“价值投资”的牌桌上无法与巨头博弈,他们便转向了另一场看起来更公平、也更疯狂的游戏——Meme 。这正是目前的现象:新入圈者不再执着于白皮书和技术叙事,而是涌向 Meme,涌向 Pump fun,因为在旧的范式里,他们已经看不到出路。
Meme 币的崛起,本质上是一种对 VC 主导的加密世界的反叛。它抛弃了复杂的效用和路线图,回归到最纯粹的互联网文化核心:社区、娱乐和病毒式传播 。对于看不到希望的新人而言,Meme成为了一个“显而易见”的出路。在FOMO、社群归属感和追求刺激的多巴胺快感等心理因素驱动这种彩票效应吸引了大量渴望快速盈利的投机者。
新入圈者涌向 Meme 和 Pump fun,并非出于无知,而是一种在看清了“中心化贵子”游戏规则后的理性选择。当通过技术创新实现阶层跨越的道路被堵死时,投身一场高风险、高回报、规则更透明的 Meme 狂潮,便成了他们唯一能看到的、也是唯一愿意参与的出路。这是一种无奈的呐喊,也是对旧有权力结构的一次解构式狂欢。
可悲的是,现在连Meme 也成了庄家流水线上的产物,成为包裹着文化梗图与注意力经济外衣的资本权力游戏。
那么,去中心化是否只是一场幻觉?未必。
去中心化并非一个可以一劳永逸的终极状态,而是一场持续的、动态的斗争。它是一种理想和抗衡力量,用以对抗中心化固有的效率优势和权力集中的自然趋势。
它更像是“历史分合律”的又一轮轮回。就像中国历史上朝代更迭:分久必合,合久必分。中心化可以带来秩序、效率与安全,但也必然积累僵化、腐败与压迫;去中心化则释放自由、创新与多样性,却也容易导致分裂与低效。
技术只是加速了这一循环,而不可能打破它。PoW、PoS 也许只是不同的周期阶段,一个强调“算力民主”,一个强调“资本秩序”,但它们都难以逃离“强者恒强”的归宿。
后记
“去中心化的寒门,再难出中心化的贵子。”
这不是悲观,而是对现实的冷峻认知。去中心化不是终点,而是一股周期性的力量,它冲击旧的秩序,创造新的可能,但最终会孕育新的中心化。
问题不在于“去中心化是否会走向中心化”,而在于下一轮分与合之间,我们能否构建出更公正、更透明、更可持续的秩序。这或许才是区块链的真正宿命。
《合约算法镰刀》系列不知不觉也更新了近10万字,本着“无反馈,不知进退”的应试经验,给各位老粉们出了一个小“测验”检测自己的学习成果和理解。欢迎大家自取、转发和自测。
别的不敢说,假设你能靠自己的知识储备答完以下的题目,至少能少亏10u(?!)应该是,至少你在跟别人聊起合约交易的时候,你能比别人多说10分钟。
话不多说,进入正题吧!测验题分为7个部分,题型有论述/简述/演算/应用题,请注意,旁边的分数就是个摆设,给大家更多考试的代入感而已,事实上每一题的知识点都很重要。请勿以分少而不care。
另外,对于演算题,非常不建议用AI,只有你自己算过了,才是你的。
建议用时:150分钟
第一部分:理论篇 (共25分)
1. 简述题 (2.5分) 请简述永续合约中“资金费率”的核心机制与主要目的。它由哪两个主要部分构成?分别论述这个两个主要组成部分的信息来源。
2. 简述题 (2.5分) 为什么一般的资金费率收取是8小时1次,在什么情况下会更改为4/2/1小时收取1次,为什么?为什么有的交易对的资金费率的上限是2%,有些事3%?
3. 简述题 (2.5分) 什么是“标记价格”(Mark Price)?为什么在计算未实现盈亏(Unrealized P&L)和触发强制平仓时,交易所通常使用标记价格而非最新成交价(Last Price)?
4. 论述题 (5分) 论述“拥挤交易”(Crowded Trade)在衍生品市场中的形成原因及其潜在风险。当大量交易者采取相同头寸时,市场会面临怎样的脆弱性?
5. 演算题 (2.5分) 某交易所使用以下公式计算资金费率:资金费率 = 溢价指数 + clamp(利率 - 溢价指数, 0.05%, -0.05%)。假设利率部分固定为0.01%。请分别计算在以下三种情况下,交易者需要支付或收到的最终资金费率 :
a) 溢价指数为 0.03%
b) 溢价指数为 -0.06%
c) 溢价指数为 0.08%
6. 演算题(2.5分)一名交易者在比特币价格为 110,000 美元时,开立了一个 5 BTC 的多头头寸。当时 BTC/USDT 永续合约处于溢价状态,资金费率为 +0.025%,每 8 小时结算一次。该交易者持有该头寸共 48 小时。问48小时后内需要缴纳的资金费率是多少?
7. 演算题(5分)一名交易者持有一个名义价值为 4,000,000 USDT 的 BTCUSDT 多头头寸。请根据将Bitget、Binance、Bybit和OKX 的风险限额表来计算在各交易所所需的的维持保证金。
8. 演算题(2.5分): 一名交易者在 BTC/USDT 市场上以 120,000 美元的开仓均价,使用 50 倍杠杆开立了 2 BTC 的多头头寸。 带入Bitget、Binance和Bybit的清算公式 ,并假设该头寸处于第一风险档位(MMR = 0.5%),为简化计算,暂时忽略平仓手续费。计算各家交易所对该多头头寸的强平价格。
第二部分:交易所机制篇 (共10分)
1. 简述题 (2.5分) 什么是“标记价格”(Mark Price)?为什么在计算未实现盈亏(Unrealized P&L)和触发强制平仓时,交易所通常使用标记价格而非最新成交价(Last Price)?
2. 论述题 (5分) 对比分析两种主流的去中心化永续合约交易所(Perp DEX)架构:以dYdX v4为代表的“链下订单簿、链上结算”模式,和以Hyperliquid为代表的“完全链上订单簿”模式。请论述它们在性能(速度/吞吐量)、去中心化程度、交易成本和透明度方面的核心差异与取舍。
3. 引申题 (2.5分) 在CEX(中心化交易所)中,交易所本身常常扮演最终对手方的角色(自营交易)。而在GMX V1/V2,Hyperliquid HLP vault这类DEX中,流动性提供者(LP)集体承担了交易者的对手方风险。请讨论这两种对手方机制对交易者和平台本身可能带来的不同风险。
第三部分:数据讲解篇 (共10分)
1. 简述题 (2.5分) 在衍生品市场分析中,“持仓量”(Open Interest, OI)和“交易量”(Volume)有何本质区别?为什么高交易量伴随持仓量下降,通常被解读为市场趋势可能反转的信号?
2. 论述题 (5分) “多空比”(Long/Short Ratio)是反映市场情绪的常用指标,但它也可能成为误导性信号。请论述在何种情况下,极端的“多空比”可能不是单向市场情绪的体现,反而预示着一次“拥挤交易”(Crowded Trade)的风险,并可能成为市场操纵者的猎杀目标?
3. 简述题(2.5分)什么是“套保”?为什么交易员都喜欢使用这个策略?有什么风险需要注意?
第四部分:案例分析篇 (共25分)
1. 论述题 (7.5分) 以MYX Finance代币($MYX)的暴涨事件为例,系统性地分析一场由“高控盘现货”主导的衍生品市场操纵是如何策划和执行的。请在论述中串联以下关键要素:
2. 引申题 (5分) 假设一个DeFi借贷协议(如Alpaca Finance)允许用户进行杠杆挖矿。当市场剧烈下跌时,大量杠杆仓位面临清算风险。请分析,在这种大规模清算事件中,协议的清算机制、预言机(Oracle)的稳健性以及底层DEX的流动性深度,将如何共同决定协议能否避免产生坏账和系统性风险?
3. 案例分析题 (7.5分) 结合Jellyjelly或Alpaca Finance的案例,分析在DeFi杠杆协议中,当市场剧烈下跌时,大规模清算事件会如何考验协议的预言机、底层DEX流动性和清算机制的稳健性?这其中潜藏着哪些系统性风险?
第五部分:核心风控机制篇 (共20分)
1. 演算题 (5分) 某交易所使用“三者取中位数”的方法计算标记价格。给定以下数据 :
请根据公式计算出“价格2”和“价格3”,并最终确定标记价格。
2. 论述题 (10分) 请详细描述一个杠杆头寸从建立到被清算的全过程。你的论述需要清晰地解释以下概念:初始保证金 (Initial Margin) vs. 维持保证金 (Maintenance Margin),什么市场因素会导致保证金率恶化,以及清算引擎在强制平仓过程中扮演的角色 。
3. 论述题 (5分) 简述自动减仓(ADL)系统的主要目的。在什么极端情况下(通常与保险基金相关)它会被触发?ADL系统在选择对手方进行减仓时,通常会优先考虑哪些特征的仓位?
第六部分:番外篇 (共10分)
1. 论述题 (10分) Hyperliquid作为一个高性能的L1公链,其技术架构(如HyperBFT共识、完全链上订单簿)如何使其能够有效处理高频交易并吸引“巨鲸”交易者?进一步探讨,如果一个巨鲸希望在Hyperliquid上执行一笔可能影响市场的大额订单,他/她可以利用哪些链上特性或交易策略来最小化滑点和市场冲击?
第七部分:Bonus (15分)
1. 论述题(5分):“三门理论”证明扛单的有效性和合理性
2. 应用题(5分):假设你是项目方 ABC,你控制了现货筹码99.7%,ABC的现货价格是$0.1,总共有10亿的ABC流通量,市值100m。主流的交易所也已经上线合约交易,现货的交易主要集中在cupcake swap(33%),bitoff(33%),door(33%)交易所。请问作为一个拥有10M Usd的“狗庄镰刀”,以及持有99.7%现货,你会如何通过合约与现货最大化自己的收益,假设资金费率为8小时收取一次?详细说明步骤。
3. 应用题(5分):接着2,假设资金费率由8小时改为1小时收取一次是否会改变你的策略?为什么?
~终~
ps:我还在想要怎么“收割”大家,增加这个“测验”的趣味性和传播度,大家有什么比较好的建议吗?(抽奖什么的就免了,我不搞这套)
大家选几个自己答的很好的论述/引申/应用把答案po出来?大家一起讨论?
有读者说不太容易找到《合约算法镰刀》系列的文章合集,我这里就写了一个阅读导览(附上链接),给有需要的朋友看看。
因为是“文章结构”,我这里会不定时更新这个“目录”,欢迎大家有空多来看看。
希望这个系列的文章能给读者们重新认识“永续合约交易”(衍生品交易),以及对此有一个体系化和结构化的基本认识。
知其然,且知其所以然。
愿大家始终怀揣着一颗敬畏市场之心。
1. 资金费率 - 0.01%的均衡——合约资金费率的机制与你百思不得解的爆仓残念
https://x.com/agintender/status/1947269261057266046
为什么说合约交易是交易所的印钞机?为什么有的交易所就敢跟用户对赌?通过了解比特币永续合约资金费率的机制与市场动态让读者知道自己是怎么一步一步落入交易所为你设下的必杀“圈套”。
0.01%的均衡,在永续交易眼里,神似0.618的斐波那契数列,那么精致割人
2. 清算、爆仓与ADL- 永续合约交易的爆仓美学——论交易所的强平清算之术和不败之道
https://x.com/agintender/status/1949790325373026575
平仓与清算,是交易所与每一位交易者迟早要面对的“宿命“。如果说开仓是一段缘分的开始,带着情绪、信仰与幻想;那么平仓,就是那段故事的终结,不论甘愿还是不舍。
其实强制平仓是对于交易所来说是一件”费力不讨好“的事情,得罪用户不说,一个不小心还容易把自己搭进去,而且把自己搭进去之时可是没人会怜悯自己的。所以怎么做到一寸长半寸强,半寸深一寸浅就是真功夫。
3. 标记价格和盈亏算法 - 揭秘PnL盈与亏的算法陷阱——为什么浮盈浮亏≠真实收益亏损
https://x.com/agintender/status/1950876402343108921
永续合约的盈亏算法,从来不是你在交易所界面上看到的那样简单。
它隐藏着多个变量的博弈:资金费率、标记价格、强平机制、未实现盈亏展示逻辑。用户以为自己在“持有盈利”,但其实可能已身处高风险区;而你以为自己只是“轻微浮亏”,其实不过是清算模型已经启动,只是还没动手。
我们尝试审视浮盈/浮亏的计算原理与心理影响,尝试还原:什么才是真正的盈亏判断依据,什么才是算法上的陷阱?
4. 盘前交易与拥挤交易 - 盘前交易的角斗场:一场关于拥挤对冲、麻痹大意和怀璧其罪的狼人杀
https://x.com/agintender/status/1960713257225785516
巨鲸如何利用$XPL在Hyperliquid盘前交易的天时地利人和收割高手——即早期持有者通过做空进行套期保值,从而形成“拥挤交易”,并最终被“点火策略”引爆——并非偶然的市场波动,而是一种源于盘前市场结构性缺陷的系统性风险。
5. 当持仓妖币=爆仓,8/N的盾牌能否抑制资金费率的杀人诛心
https://x.com/agintender/status/1968535750259134464
Binance将在9月18日更新资金费率的新算法,此举是将资金费率控制在一个相对温和的范围,努力将“持仓=爆仓”的形象变更为真·持仓成本。此次的算法变更目的应该是为了抑制比如 $Alpaca、$TRB 、$MYX 之类的妖币利用资金费率机制创造的输血和打压对手盘的途径。
1. Binance与OKX(旧)算法对比 - Binance 与 OKX(旧算法)的永续合约金融哲学之战
https://x.com/agintender/status/1937104613540593742
如果你觉得为什么你在OKX单子常常会比Binance单子先爆仓?又或者你在Binance的单子比OKX的单子赚得少?又或者OKX(的旧算法)为什么迟迟不上新的合约交易对,是不想干了嘛?那这篇长文将会解决你的困惑
揭秘:OKX没怎么上新币的永续合约交易?反观Binance新合约交易上的飞起?——是商业决策?合规?不,这其实是一场底层算法之争
2. Binance与OKX算法对比 - OKX与Binance资金费率机制的博弈哲学之战
https://x.com/agintender/status/1942176973167661265
OKX近期对资金费率算法进行了一次看似低调的更新,乍看与Binance并无二致,实则在细节中布下巧思。这些隐藏在公式背后的设计取舍,揭示了两大巨头对“流动性”本质的不同取舍。
本文旨在剖析OKX与Binance(Binance)在资金费率机制上的算法差异与设计哲学。这不仅是一次技术层面的比较,更是一次关于市场机制演化、金融工程权衡与博弈结构创新的深度探索。
3. Bybit与Bitget 算法对比 - 在黑暗中铸刃——BYBIT与BITGET的算法突围之路
https://x.com/agintender/status/1944743752054227430
作为紧随 Binance 的衍生品交易所,Bybit 与 Bitget 如何在高度竞争、波动剧烈的永续合约战场中杀出重围?
Bybit 选择了极致资本效率的架构路线,力求构建一套服务机构级策略的“金融引擎”;而 Bitget 则拥抱高波动性敏感性,借助更开放、透明且响应迅速的机制,争夺主观交易者与套利量化团队的心智。
4. CEX与DEX的算法对比 - CEX与DEX的合约算法之战:Hyperliquid之盾 vs Binance与OKX之矛
https://x.com/agintender/status/1938445355118649745
CEX的资产沉淀规模是DEX的百倍,交易量是DEX的十倍,Hyperliquid是怎么保证自己不被Binance牵着鼻子走?是去中心化的结构吗?是算法吗?
当我们在说“去中心化”交易所,我们指的是什么?到底哪些部分才是需要“去中心化”的?资产?撮合?价格?清算?
1. 持仓量与市值 - 持仓量>市值的投机泡沫——绚烂、敏感且脆弱的轧空花火
https://x.com/agintender/status/1957393030325178770
“持仓量OI大于市值MC”是一个极其强烈的投机信号。它表明一个资产的价格发现机制已经从现货市场转移到了衍生品市场,形成了一个由杠杆驱动的、脆弱的、自我参照的系统。这种环境与基本面脱钩,并且内在地倾向于发生剧烈的轧空和连锁清算事件。
2.多空比 - 平衡市场中的不平衡——隐藏在多空比数据下的合约PVP结构性镰刀
https://x.com/agintender/status/1959919999205666933
从机制上讲,一笔买单必然对应一笔等量的卖单,确保了交易流的完美平衡。然而,新闻报道频繁出现的“多空比”(Long-Short Ratio)数据到底是个啥?为什么却常常显示出显著的失衡,例如多头账户数量是空头的两倍?这是怎么得出的结论?
多空比并非衡量交易活动(即交易流量)的指标,而是对当前所有未平仓合约(即头寸存量)中市场参与者的快照。它衡量的是市场信心的失衡,而非交易本身的不平衡。
1. Jellyjelly 中位数的陷阱——JELLY如何操纵标记价格引爆HL的清算骨牌
https://x.com/agintender/status/1952339699881980202
2025年3月,一个日交易额不足200万美元的冷门代币——JELLY,在Hyperliquid上引发了一场千万美元级别的清算风暴。令人震惊的是,攻击者既未篡改智能合约,也未利用传统的代码漏洞,而是将平台最核心的安全机制——标记价格——变成了一件武器。
2. 4%的催命符——Alpaca下架前逼空收割之因与合约悖论之果
https://x.com/agintender/status/1955114555685949613
ALPACA 永续合约在被宣布下架后的异常事件,正是揭示这一“逼空”本质的绝佳案例。永续合约的真实属性并非在其平稳运行时显现,而是在其承受极端压力、濒临崩溃的边缘时刻暴露无遗。Alpaca Finance($ALPACA
“逼空”(Short Squeeze)是一场经典的金融围猎游戏,它将市场结构、资金杠杆和群体心理融合成一门暴力的艺术。血腥和暴力吸引了一群不明所以的围观者。
3. MYX Finance的独立行情“流量生意经”:一场“巧合”的多空双爆必杀之局
https://x.com/agintender/status/1965432537599098931
MYX利用了夸张的涨幅作为噱头攻陷各家媒体和数据平台的流量c位,让所有跃跃欲试的勇士们投入自己的真金白银,贡献了一场爆仓烟火。MYX就像是火药桶,触发器就在大户手上,不管多空,都让你有去无回。市场不缺机会,缺的只是愿意冒险的“幸存者偏差”。
1.Hyperliquid的巨鲸算法 - 巨鲸算法:为什么极限交易经常发生在Hyperliquid,而不是Binance和OKX
https://x.com/agintender/status/1940261212954173716
加密衍生品格局导航:为何 Hyperliquid 能促成巨额交易,而中心化交易所则施加更严格的限制?自由与秩序之间的冲突,从不是监管与技术的问题,而是交易体系的价值回归问题
MYX利用了夸张的涨幅作为噱头攻陷各家媒体和数据平台的流量c位,让所有跃跃欲试的勇士们投入自己的真金白银,贡献了一场爆仓烟火。MYX就像是火药桶,触发器就在大户手上,不管多空,都让你有去无回。市场不缺机会,缺的只是愿意冒险的“幸存者偏差”。
声明:本文强烈不建议各位去参与这种异常的交易。本文不针对任何人、也不针对项目方,仅仅是出于学术剖析的目的,让更多人能知其然,且知其所以然,理解背后的机理。
1.1 描绘抛物线轨迹
MYX代币的价格走势呈现出典型的抛物线形态,其上涨速度和幅度在短期内达到了极端水平。对这一过程的时间轴进行梳理,可以揭示其惊人的增长轨迹:
1.2 交易量与市值动态
伴随价格的飙升,交易量和市值也出现了爆炸性增长,这反映了市场关注度和投机资本的迅速涌入。
1.3 市场过热的技术指标
技术指标清晰地显示出市场进入了极端超买和非理性的状态,这是价格回调风险极高的信号。
价格与交易量的相互作用形成了一个强大的正反馈循环。最初的价格上涨,很可能由集中的、协同的买盘驱动,成功吸引了市场的初步关注。随着价格的攀升,各大交易所和数据聚合平台上显示的交易量百分比增幅巨大,这为加密货币新闻媒体和社交媒体影响者提供了素材。
媒体、KOL、数据平台等(本文也是其中之一)对这些惊人数据的报道和传播,迅速创造了一种“热门代币”的社会共识,并引发了散户投资者的FOMO(类似巨鲸交易者在HL上的交易,一种来自“大额订单”的宣传效果)。这一过程自我强化,形成了抛物线式的上涨轨迹。更重要的是,这股由散户驱动的资金流入,为早期内部人士和控盘者提供了在高位派发其持有的代币所必需的庞大流动性。
MYX的价格飙升并非简单的市场热情,而是一系列精心策划事件的综合结果。
2.1 暴涨的引擎:剧烈的衍生品空头挤压
衍生品市场是此次价格爆炸的主要战场和核心引擎。
2.2 疑云:精准定时的代币解锁与VC抛售
如果说空头挤压是上涨的引擎,那么代币解锁事件的时机则揭示了这次上涨的“天时”。(好一招“将计就计”,就着市场对于解锁即下跌的印象)
2.3 协同操纵与洗盘交易的指控
本次事件的核心逻辑:“高控盘现货下的必杀之局”。这并非一次简单的市场狂热,而是一场精心策划、环环相扣的资本运作。其战略可以分解为以下几个步骤:
3.1 第一步:奠定基础——高度集中的现货控制权 (高控盘)
3.2 第二步:发动引擎——以现货撬动合约 (操纵价格)
大户们利用其对现货的控制力,将衍生品市场变成了收割对手盘的核心战场。
3.3 第三步:扩大战果——作为营销的“拉盘” (吸引对手盘)
疯狂暴涨的“营销效果”是这一策略中至关重要的一环。将币价拉到天上去,本身就是最有效的营销手段。
3.4 第四步:最终目的——在高位出货与收割 (爆仓多空)
这场精心策划的拉升,其最终目的清晰地指向了为有心人士创造退出机会,并双向收割市场。
1. 向上拉升的过程中,通过引爆空头,收割了做空的对手盘。反之亦然。
2. 在价格顶峰完成现货派发后,操纵者可以反手做空。随着他们停止护盘并开始抛售,价格不可避免地会暴跌(如此前8月的解锁曾导致价格下跌58%),这时,那些在顶部追涨杀入的多头头寸将被悉数清算。不管多空,爆炸的触发键(现货)就控制在别人手上,是爆仓,还是盈利将取决于别人的仁慈。
综上所述,MYX的暴涨并非市场对其技术或基本面的自然反应,而是一场利用高度集中的现货控制权,以现货价格为杠杆,在衍生品市场上演的一场“必杀之局”。其核心目的在于,通过制造轰动的营销效应吸引大量交易者成为对手盘,从而实现对空头的精准爆仓,并为有心人士在价格高位抛售新解锁的代币创造理想的流动性环境,最终完成对市场的双向收割。
这些看似独立的事件——V2新产品叙事、空头挤压、代币解锁和洗盘交易指控——实际上是一个环环相扣、精心策划的整体策略。首先,有心人士预知了3900万代币解锁的日期。为了在此期间以最高价格出售,他们必须提前创造出巨大的市场需求。于是,他们通过或者假借、蹭官方渠道和社交媒体大力宣传V2升级的叙事,为即将到来的上涨提供了一个“基本面”上的合理解释。接着,有心人士可能利用交易机器人在各大交易所进行洗盘交易,制造出交易量活跃的假象,并开始缓慢推高价格。当价格上涨吸引到第一批空头入场时,陷阱便已设好。
随后,操纵者投入一笔关键资金,将价格猛烈推高至关键的爆仓线之上,从而触发大规模的空头挤压。此时,被强制平仓的空头所产生的买盘成为了推动价格抛物线式上涨的主要燃料,操纵者自身甚至不再需要投入大量资金。最后,在价格达到顶峰、市场FOMO情绪最浓烈、同时也是代币解锁的当天,他们获得了他们梦寐以求的退出窗口:一个极高的卖出价格和由大量散户构成的庞大接盘群体。新解锁的3900万代币倾泻到市场上,而散户投资者则不幸地成为了他们的“退出流动性”。
愿我们始终怀揣着一颗敬畏市场之心。
假设币股DAT前期的崩盘是不可避免的,那么对投资者来说,我们应该如何应对?应当采取什么策略?有什么算法和标准?市场上是否有成功的案例? 它们的核心竞争优势是什么?
阅读导览:
1.还没看过上篇的小伙伴建议先去:https://x.com/agintender/status/1963168013256942078
2.如果单纯想看案例分析的,可以往下阅读。
第四部分:“护城河”的真相与DAT模式的未来
在理解了“币股”的运作机制和风险之后,一个核心问题浮出水面:DAT类公司的长期竞争力及其“护城河”究竟是什么?它们的未来又将走向何方?
4.1. 护城河的真相:一个依赖市场情绪的“资本飞轮”
DATs真正的“护城河”并非源于其业务本身,而是一种高度情景化且脆弱的融资优势。其核心竞争力,正是流动性-融资成本强大的循环:“融资能力 → 购买更多币 → 提升投资者回报预期 → 吸引更多流动性 → 降低融资成本 → 进一步增强融资能力”。这个机制,即“资本飞轮”,是理解其商业模式的本质。
正向循环(牛市中):
这个飞轮在牛市中能产生强大的正向驱动力。
高溢价是燃料: 公司股价以高于其持有的数字资产净值(NAV)的价格交易,形成“股权溢价”(mNAV Premium)。这个溢价是整个飞轮启动的关键燃料。
融资能力被激活: 凭借高溢价,公司可以通过发行新股或低息可转换债券进行“增值性”(Accretive)融资,即用高估值的股票换取资金,购买更多数字资产,从而在不稀释甚至增加每股含币量的情况下扩大资产负债表。
流动性与低成本: 当市场情绪高涨,股票流动性极佳时,公司可以轻松地在公开市场上出售大量新股而不会对价格造成太大冲击,这极大地降低了融资的摩擦成本。
“买买买”强化叙事: 公司将筹集到的资金持续不断地买入更多数字资产,这不仅增加了公司的资产净值,更强化了其作为“增长引擎”的市场叙事,吸引更多投资者,进一步推高股价和溢价,形成了一个强大的正反馈循环。
反向毁灭(熊市中):
然而,这个强大的引擎有一个致命的弱点:它完全依赖于持续的牛市情绪和高企的股票溢价。一旦市场转向,飞轮会迅速反向旋转,变成“死亡螺旋”:
溢价消失,燃料耗尽: 当底层币价下跌时,“币股”的股价会跌得更猛,导致其mNAV溢价迅速收缩,甚至变为折价。
融资能力被冻结: 一旦溢价消失,任何通过增发股票的融资行为都将是“减值性”的(Dilutive)。此时,公司无法再进行增值性融资,其核心的增长故事就此破产。融资能力——这条唯一的护城河——瞬间干涸。
负反馈循环: 融资渠道的枯竭和增长叙事的破灭,会引发投资者的恐慌性抛售,进一步打压股价,形成恶性循环,最终可能导致股价的崩溃。
因此,DATs的护城河极其狭窄且不稳定,因为它完全依赖于善变的资本市场情绪。一旦市场情绪逆转,溢价消失,这条护城河便会瞬间干涸,公司将失去其唯一的竞争优势。
4.2. 比较案例研究:战略的实践与变异
尽管基本模式相似,但不同的 DATs 在具体战略执行上展现出显著差异,这些差异反映了它们对自身定位、市场环境和监管约束的不同理解。
Strategy Inc. (MSTR) - 激进的先行者
作为模式的开创者,MicroStrategy 的策略最为激进。它不仅大量使用各类债务工具(如可转换债券)来最大化杠杆,其创始人 Michael Saylor 还通过其强大的个人品牌和持续的布道,为公司塑造了一种“软性护城河”。他成功地将 MicroStrategy 与BTC深度绑定,使其成为全球投资者心中最知名的BTC代理股票,这种品牌认知度在一定程度上巩固了其 mNAV 溢价。
Metaplanet Inc. (3350.T) - 灵活的国际适应者
Metaplanet 的案例展示了 DAT 模式如何根据特定国家或地区的市场环境进行创新和调整。其策略巧妙地利用了日本独特的宏观和监管环境:
日元套利交易 (Yen Carry Trade): 在日本央行长期维持超低利率的背景下,Metaplanet 以接近零的成本借入日元,并将其转换为预期将长期升值的BTC,从而进行宏观套利。
“移动行权价认股权证” (Moving Strike Warrants): 由于日本监管不允许美股市场中常见的 ATM 增发机制,Metaplanet 创新地使用了一种行权价与前一日收盘价挂钩的认股权证。这种设计确保了只有在股价上涨时,权证才会被行使,从而实现了类似 ATM 的、在股价高位进行稀释性融资的效果。
税收优势: 日本对个人直接持有加密货币的收益征收高额的累进税,而投资股票的资本利得税率则低得多(约20%)。这一税收差异使得日本投资者通过购买 Metaplanet 股票来间接持有BTC,比直接购买BTC在税务上更具吸引力,为其股票创造了本土化的需求。
Semler Scientific (SMLR) - 谨慎的业务整合者:
Semler Scientific 代表了另一种更为保守的策略——“慢钱”(Slow Money)模式。该公司计划利用其核心医疗保健业务产生的稳定现金流,来逐步、审慎地购买BTC,旨在实现对股东更具“增值性”的资产积累。这种模式理论上更为可持续,因为它不完全依赖于外部融资。然而,其挑战在于,公司的核心业务正面临增长瓶颈和监管压力,这使得其产生足够现金流来支持大规模BTC购买的叙事变得复杂化。
Tron Inc. (TRON) - 反向合并与混合模式:
Tron Inc. 的案例展示了一种非传统的上市路径和业务结构。该公司前身为 SRM Entertainment,通过与 TRON DAO 的反向合并进入公开市场,并更名为 Tron Inc.。这种策略使其能够快速成为一家纳斯达克上市公司,并专注于建立TRX代币的财政储备。其独特之处在于混合业务模式:它保留了原有的为大型娱乐场所(如迪士尼和环球影城)设计和制造定制商品的业务,同时开拓了区块链财政战略。此外,该公司积极利用其TRX储备进行质押,通过JustLend等平台产生高达10%的年化收益,这为其运营提供了非稀释性的现金流。(从鸟瞰的角度,$TRX token并没有离开Tron network,这是)
BitMine Immersion Technologies (BMNR) - 激进的以太坊巨鲸
BitMine (BTMR) 代表了DAT模式向BTC以外资产的激进扩张。该公司从BTC挖矿业务转型,专注于成为全球最大的以太坊(ETH)企业级持有者,并设定了持有流通中ETH总量5%的宏大目标。其策略以惊人的融资速度为特点,通过大规模的私募配售(PIPEs)和股权融资,在短时间内积累了价值数十亿美元的ETH储备。这种激进的积累策略吸引了包括Peter Thiel的Founders Fund和Stanley Druckenmiller在内的高规格投资者,并由Fundstrat的Tom Lee担任董事长。然而,BMNR的股价表现极其不稳定,经历了数千个百分点的暴涨后又大幅回调,凸显了其高风险、高回报的特性。由于其核心业务(挖矿)收入微薄且处于亏损状态,其估值几乎完全由市场对ETH价格的预期和对其融资能力的信心所驱动。
4.3. 下一次进化:“生产性财政”
面对被动持有策略的内在脆弱性,DAT 模式正迎来一次重要的进化,即从“被动财政”(Passive Treasury)转向“生产性财政”(Productive Treasury)。
传统的BTC财政策略,本质上是一种被动的“数字黄金”策略,资产本身不产生任何现金流。而“生产性财政”模式则专注于持有那些能够通过网络原生机制产生收益的数字资产,主要是采用POS共识机制的公链代币,如以ETH和 SOL。
通过将持有的 ETH 或 SOL 进行Staking,公司可以直接从协议中获得以代币计价的奖励。这种质押收益是一种内生的、加密原生的“利息”,它不依赖于传统信贷市场,为公司提供了稳定的、非稀释性的现金流来源。这种模式的出现,标志着 DATs 可能从纯粹的金融工程载体,转变为拥有真实加密原生业务的运营公司。例如,DeFi Development Corp. (DFDV) 等公司正专注于积累 SOL 并通过运营验证节点来产生质押收益。(TRON Inc也算是走在时代的前沿)
这种向“生产性财政”的演变,是对被动持有模式护城河过于脆弱这一现实的战略回应。通过创造内生的、与资本市场情绪脱钩的现金流,这些公司正在尝试构建一条更宽、更深的经济护城河,从而降低其对牛市中融资能力的极端依赖,并为其长期生存和发展提供更坚实的基础。
第五部分:总结——穿越迷雾看本质
对于希望投资此类公司的投资者,必须摒弃将其视为简单“加密资产股票”的看法,而是应将其作为一种高度投机性的、主动管理的杠杆基金来评估。其最终的投资表现,取决于以下四个核心变量的复杂互动:
底层加密资产的价格表现: 这是决定公司资产净值(NAV)的基础。
管理层的金融工程能力: 即公司以多快的速度、多低的成本、以及多小的稀释代价来筹集资金并转换为资产。
股票市场的市场情绪: 这是决定公司 mNAV 溢价水平的关键,直接影响其融资能力和“飞轮效应”的强度。
每股的净加密资产持有含量:这决定了均摊到每股里的加密资产水平。
以Strategy Inc BTC为例,在评估“币股”时,应重点监控以下关键指标,而非仅仅关注公司宣布的BTC总持有量:
每股(完全稀释后)加密资产含量: 这是衡量股东真实敞口的最重要指标。投资者应密切跟踪其历史变化趋势,以判断公司的融资活动在长期来看是增值性还是减值性的。
mNAV 溢价的趋势: 溢价是在扩大还是在收缩?溢价的持续收缩是市场信心减弱、风险加剧的明确信号。将其与同类公司及相关 ETF 进行对比,可以更好地评估其估值是否合理。
融资/增发条款: 仔细研究公司每一次发债或增发的具体条款,包括可转换债券的转换价格、利率,以及 ATM 计划的执行规模和价格。这些细节揭示了公司未来的稀释风险和财务压力。
知其然,且知其所以然。
驱动DAT在牛市中股价飙升的“资本飞轮”,恰恰也是导致它们在熊市中加速下跌的根本原因。其核心商业模式——通过利用高企的股价溢价来融资购买更多资产——本身就是一把双刃剑。这种对资本市场情绪的极端依赖,决定了它们的命运必然与市场的周期性波动紧密相连。
愿我们始终保持着一颗敬畏市场之心。
古有妖刀村正Muramasa,今有腰刀币股DAT——为什么币股DAT已经演变为了“官宣即腰斩”?!(腰斩?还是妖斩?)是早期投资人砸盘?是市场不买单了吗?这并非市场失灵或偶然的恐慌,而是一个可预测的、理性的市场重定价过程。它标志着市场情绪从对一个新颖故事的狂热追捧,转变为对公司融资机制、股权稀释和真实每股价值的冷静审视。
第一部分:“币股”DAT模式解构
1.1. 定义与核心逻辑:连接传统金融与加密世界的桥梁
近年来,一类新型上市公司在加密货币与传统金融的交汇处悄然兴起,投资者通常称之为“币股”或“数字资产财政概念股”。在专业金融领域,这类公司被定义为“数字资产财政(财库)公司”(Digital Asset Treasury Companies, DAT)。其核心商业模式在于,这些公司将战略性地在其资产负债表上积累加密货币资产(通常是BTC/ETH/BNB/SOL等主流)作为其核心业务功能之一。
与传统企业持有加密货币不同,DATs 的运营宗旨就是主动且明确地增持加密(数字)资产。它们通过这种方式,为传统资本市场的投资者提供了一种受监管的、基于股权的工具,以获得对加密资产的敞口。这一模式服务于一个特定的市场需求:许多大型机构投资者,如养老基金、主权财富基金和捐赠基金,由于内部合规、托管复杂性或监管限制,无法直接购买和持有加密货币。DATs 的股票在纽交所或纳斯克等主流交易所交易,为这些受限资本进入加密领域提供了一座合规的桥梁。
这一模式的先驱是 Michael Saylor 领导下的 Strategy Inc.(前身为 MicroStrategy)。自 2020 年起,该公司开始将大量现金储备转换为BTC,开创了将上市公司转变为BTC持有工具的先河。此举不仅重塑了市场对企业如何看待BTC的认知——从纯粹的投机资产转变为一种能够抵御法定货币贬值的战略储备资产——也为后续公司提供了可复制的模板。
此后,这一趋势逐渐向全球蔓延。例如,日本上市公司 Metaplanet 也采纳了类似的策略,反映出不同地区的资本市场对此类投资工具同样存在需求。这些公司的出现,标志着加密资产正从边缘走向主流,日益融入全球宏观金融体系。
注:数据截至2025年8月,市值和加密资产持有量会随市场波动。
1.2. 关键概念与价值主张:投资者的专业词典
要准确评估“币股”,投资者必须超越传统的市盈率或市净率等指标,掌握一套专为该模式设计的分析词汇。这些概念是理解其价值主张和内在风险的关键。
资产净值 (Net Asset Value, NAV): 这是评估 DAT 的基石,指公司持有的数字资产按当前市场价格计算的总价值。它代表了公司资产负债表上加密资产的“真实”内在价值。
股权相对资产净值的溢价 (Equity Premium to NAV 或 mNAV): 这是理解“币股”估值的核心概念。它量化了公司的股票市值相对于其每股所含数字资产净值的溢价程度。该指标通常以倍数(mNAV,即 multiple of NAV)表示。例如,如果一家公司的 mNAV 为 2.0x,意味着其股价是其每股所含BTC价值的两倍。高 mNAV 反映了市场的乐观情绪、对公司未来增持资产的预期、股票的稀缺性以及作为合规投资工具的便利性溢价。反之,mNAV 的收缩则预示着市场信心的减弱。
BTC收益率 (Bitcoin Yield 或 Crypto Yield): 这是 DATs 管理层提出并积极推广的一个关键绩效指标(KPI)。它衡量的是在特定时期内,公司每股(完全稀释后)所代表的BTC(或其他加密资产)数量的增长率。正的“BTC收益率”意味着公司通过融资购买新资产的速度超过了股权稀释的速度,使得每位股东名义上拥有的BTC份额在增加。然而,对这一指标需要进行批判性审视。如果股价在同一时期内大幅下跌,即使“BTC收益率”为正,股东的实际财富也可能遭受损失。因此,该指标必须与股价表现和 mNAV 趋势结合分析,才能全面评估其对股东的真实价值。
1.3. 一种带杠杆的代理工具:与BTC ETF的比较
随着2024年美国现货BTC ETF的批准,投资者获得了直接、低成本追踪BTC价格的工具。这使得 DATs 与 ETF 之间的差异变得尤为重要,因为它们为投资者提供了截然不同的风险收益体验。
主动管理 vs. 被动追踪: ETF 的设计宗旨是尽可能精确地复制其标的资产(即BTC)的价格表现,是一种被动型投资工具。相比之下,DATs 是主动管理型实体。其管理层需要就资本配置、融资时机、融资工具选择(股权或债务)以及资产购买策略做出关键决策。投资 DAT 不仅是投资BTC,也是投资其管理团队的资本运作能力。
内嵌杠杆效应: 投资 DAT 的股票,在本质上是一种对BTC的杠杆化押注。这种杠杆源于两个方面:首先,公司可能通过发行债券等债务工具来融资购买BTC,这构成了财务杠杆。其次,mNAV 溢价本身就具有杠杆效应。当市场情绪高涨时,BTC价格上涨 1%,可能会驱动 DAT 股价上涨 2% 或更多,反之亦然。
独特的风险敞口: ETF 的风险主要集中于BTC自身的价格波动。而 DATs 在此基础上叠加了公司层面的特定风险,这些风层执行风险、上市公司面临的特定监管挑战,以及最为核心的——融资风险,即股权稀释和债务再融资的风险。
综上所述,DATs 并非简单的“加密货币持有公司”,而应被视为一种复杂的金融工具。它们通过主动的资本市场运作,为投资者提供了对BTC等加密货币的杠杆化敞口,但这同时也引入了传统股权投资和金融工程所固有的多重风险。
第二部分:资本飞轮——融资、反身性与市场影响
DAT 模式的核心驱动力在于其独特的融资机制,这种机制在有利的市场环境下能够形成一个强大的、自我强化的正反馈循环,即“资本飞轮”。然而,这个飞轮同样具有双向性,其运转方向完全依赖于市场情绪和资本市场的流动性。
2.1. 融资引擎:资本如何被创造
DATs 主要通过两种复杂的金融工具来筹集用于购买数字资产的资金。这些工具的设计精妙之处在于,它们能够最大限度地利用公司高企的股价和市场对其未来增长的预期。
市场化股票发行计划 (At-the-Market Equity Programs, ATM): 这是 DATs 最常用且最高效的融资手段。ATM 计划(也很形象,直接跟市场“取款”)允许公司根据市场状况,直接在公开市场上以当前市价,分批、小额地出售新发行的股票。这种方式极其灵活,避免了传统大规模增发所需的路演和折价发行,但它也是导致现有股东持股比例被稀释的主要原因。
可转换债券 (Convertible Notes): 这是一种混合型融资工具,本质上是公司发行的低息或零息债券,但附带一个期权:在特定条件下,债券持有人有权将债券转换为公司股票。对公司而言,这是一种极具吸引力的融资方式,因为它能以远低于市场水平的利率借入大量资金。例如,MicroStrategy 曾多次发行利率低至 0% 或 0.625% 的可转换债券,筹集数十亿美元。对投资者而言,这种债券提供了“下行有保底(至少能收回本金),上行有空间(股价上涨时可转股获利)”的非对称收益。然而,这种工具也为公司埋下了未来的“稀释地雷”:一旦股价大幅上涨并超过转换价格,大量债券被转换为股票,将导致总股本急剧扩张。
2.2. “飞轮效应”:收益与亏损的放大器
DAT 模式的运作完美诠释了“反身性”(Reflexivity)理论,即市场参与者的预期与市场基本面之间存在一个相互影响、相互加强的动态反馈循环。
上行螺旋(牛市中的正反馈): 在牛市中,飞轮会产生强大的正向驱动力。其运作逻辑如下:
BTC价格上涨,引发市场对 DAT 的乐观预期。
乐观预期推动 DAT 股价以更高的beta系数(即更大的涨幅)上涨,从而扩大其 mNAV 溢价。
高企的 mNAV 溢价使得公司的融资活动具有“增值性”。例如,公司可以用价值 1.5 美元的股票,在市场上筹集到 1.5 美元现金,然后用这笔钱购买价值 1 美元的BTC,并将剩余的 0.5 美元作为公司的增值。
通过 ATM 或发行新债筹集的大量资金被用于购买更多BTC,这进一步增加了公司的资产净值(NAV)。
公司资产的增长和持续购买的动作,反过来又强化了其作为“BTC增长引擎”的市场叙事,吸引更多投资者,进一步推高股价和 mNAV 溢价,从而完成一轮正反馈循环。
下行螺旋(熊市中的负反馈): 这个飞轮的脆弱性在于其对市场情绪的高度依赖。一旦市场转熊,飞轮将迅速反向旋转,形成“死亡螺旋”:
BTC价格下跌,引发市场悲观情绪。
DAT 股价因其高beta和杠杆效应而跌幅更甚,导致 mNAV 溢价迅速收缩甚至变为折价。
此时,任何通过发行新股的融资行为都将是“减值性”的(Dilutive),即出售股票换来的现金还不足以弥补对现有股东的稀释,这使得通过 ATM 融资变得不切实际或极具破坏性。
融资渠道的枯竭打破了公司持续增持BTC的增长叙事,导致投资者信心崩溃,抛售股票。
股价的进一步下跌使得公司市值远低于其持有的BTC价值,陷入严重折价,从而引发更猛烈的抛售,形成恶性循环
第三部分:DAT“官宣即腰斩”之谜:多因素风险分析
大部分“币股”在官宣后股价暴跌的现象,并非偶然的市场情绪波动,而是其商业模式内在风险的集中体现。这一现象的背后,是股权稀释、市场心理、杠杆机制和估值逻辑等多重因素交织作用的结果。股价的崩盘,可以被理解为市场从最初的“叙事驱动估值”向更为严苛的“基本面驱动估值”的剧烈转变过程。
3.1. 稀释引擎:对MicroStrategy的量化分析
股权稀释是 DAT 模式与生俱来的“原罪”,也是理解其股价长期表现的关键。虽然公司管理层倾向于宣传其总资产的增长,但对于股票投资者而言,唯一有意义的指标是其每股所拥有的资产价值。
以该模式的开创者和最大实践者 Strategy (MSTR) 为例,自2020年开始实施BTC战略以来,该公司的总股本经历了爆炸性增长。数据显示,其完全稀释后的流通股数量从2020年中期的约9700万股,激增至2025年中期的超过3亿股,增幅超过200%。这意味着,为了筹集购买BTC的资金,公司的股权蛋糕被切成了比原来多三倍的份数。
与此同时,公司的BTC持有量也从零增长到了超过63万枚。那么,这场“增持”与“稀释”的赛跑,最终对股东的每股BTC敞口造成了怎样的影响?通过下表的数据分析,我们可以清晰地看到答案。
上表清晰地揭示了一个关键趋势:尽管 Strategy Inc. 的BTC总持有量在持续增长,但其“每股BTC持有量”却经历了剧烈波动,并在近期呈现出明显的下降趋势。在策略初期,公司的BTC增持速度超过了股权稀释速度,导致每股BTC含量上升。然而,随着融资规模的扩大和股价的波动,特别是进入2025年后,大规模的股权融资导致分母(流通股数量)的增长速度超过了分子(BTC持有量)的增长速度,使得每股BTC的实际含量开始被摊薄。
这一量化结果:持续的股权融资,即使是为了购买被看好的资产,也可能对现有股东造成实际的价值稀释。当市场从对“总持有量”的狂热崇拜,转向对“每股价值”的理性审视时,股价的向下修正便不可避免。
3.2. 崩盘的心理学:拥挤交易与叙事破产
“币股”的暴跌也是一场典型的市场心理学案例,其核心是“拥挤交易”(Crowded Trade)和随之而来的“叙事破产”。
拥挤交易是指大量投资者基于相似的逻辑和策略,集中持有同一项资产,从而产生内生性风险——即风险并非来自资产基本面,而是源于市场结构本身。DATs 完美符合拥挤交易的特征:一个简单、诱人的叙事(“下一个MicroStrategy”、“带杠杆的BTC股票”)吸引了大量观点趋同的投机性资本涌入。
这种拥挤的结构为价格的剧烈波动埋下了伏笔。用户的另一个猜想——“前期的投资又要套现”——点出了拥挤交易瓦解的导火索。早期投资者,尤其是通过私募投资(PIPE)等方式以较低估值进入的机构,有强烈的动机在公司官宣战略、市场情绪达到顶峰时抛售股票以锁定利润。他们的卖出行为构成了第一波抛压。
当最初的炒作热潮退去,市场参与者的注意力会从宏大叙事转向枯燥的财务报表和SEC文件。此时,投资者会发现,伴随每一次“成功”融资和BTC增持公告的,是持续增长的流通股本和不断被稀释的每股价值。这种从“故事”到“数字”的认知转变,构成了“叙事破产”的核心。一旦市场意识到支撑高溢价的增长故事存在瑕疵,拥挤的交易会迅速逆转,形成“踩踏式”出逃,导致股价断崖式下跌。
3.3. 波动的力学:杠杆与强制性抛售
DAT 模式的内在结构和投资者的交易行为,共同放大了股价的波动性。
首先,公司层面的财务杠杆是波动性的主要来源。通过发行债券来购买BTC,公司的资产负债表被杠杆化,这意味着其股东权益对标的资产价格的变动更为敏感。
其次,虽然 DATs 不会像加密货币衍生品那样面临“爆仓清算”,但一种类似的“强制性去杠杆”风险依然存在。当股价暴跌,mNAV 溢价大幅收缩时,公司通过 ATM 计划发行新股的能力会受到严重削弱,甚至完全丧失。因为此时增发股票将是高度稀释性的,无异于“饮鸩止渴”。融资渠道的中断,意味着资本飞轮的停转,这对于一个依赖持续融资来维持增长叙事的公司而言是致命的打击。市场会将此解读为重大利空,从而引发更猛烈的抛售,形成一个自我强化的负反馈。
此外,持有 DAT 股票的投资者自身也可能使用杠杆(例如通过券商的保证金账户)。当股价下跌时,这些投资者可能会面临追加保证金的要求,如果无法满足,其持仓将被强制平仓,从而对股价造成额外的下行压力。
3.4. 溢价的蒸发:竞争与市场成熟
DATs 股票早期能够享有极高的 mNAV 溢价,主要源于其稀缺性。在现货BTC ETF 问世之前,像 MicroStrategy 这样的公司是为数不多的、能让大量受监管资金合规持有BTC敞口的渠道之一。这种独特的市场地位为其带来了显著的“稀缺性溢价”。
然而,这种溢价是不可持续的,除了是因为ETF的出现提供了一种成本更低、结构更简单、风险更纯粹的数字货币投资方式之外,市场的成熟因也将让投资者超越“增持数字货币”的表层叙事,转而深入分析其融资机制、稀释效应和杠杆风险
综合以上分析,我们可以得出:币股DAT是一种高度创新但风险极高的金融工具。它们成功地在传统资本市场和新兴的加密世界之间架起了一座桥梁,但这座桥梁的结构却充满了内在的矛盾和不稳定性。
假设前期的崩盘是不可避免的,那么对投资者来说,我们应该如何应对?应当采取什么策略?有什么算法和标准?市场上是否有成功的案例? 它们的核心竞争优势是什么?
欲知后事如何,请听下回分解。
🤣 此处应该有个“打款地址” ,付费即可优先浏览内容。
WLFI 是一个结合政治品牌与去中心化金融的项目,由 Trump 家族主导,结构高度中心化。其通过与 ALT5 的资本循环设计快速放大估值,并采用低流通量+高 FDV 的代币模式。虽然吸引了机构与加密资本参与,但也伴随技术安全、治理集中和潜在监管风险。
1. 项目起源:TRUMP FAMILY 在DeFi的加冕之路
World Liberty Financial从诞生之日起,就将其核心价值与Trump的政治品牌深度捆绑,展示了其战略意图并非技术创新,而是利用强大的品牌身份进行市场渗透和资本募集。
1.1. 愿景与使命:“金融民主化”与政治叙事
World Liberty Financial于2024年9月正式向公众亮相,其官方定位明确指出,该项目“受到Donald Trump总统愿景的启发”。这种品牌定位并非偶然,而是构成了项目最核心的独特卖点。其公开宣称的使命是通过创建用户友好的工具来“实现DeFi的民主化”,目标是吸引主流的Web2用户,并打出了“让加密货币和美国再次伟大”的口号。这种充满政治色彩的宣传,将WLFI塑造为一场对抗“被操纵的”传统金融体系的“反建制”运动。
1.2. 核心领导层与运营团队
Trump家族的参与是直接且官方化的。根据项目文件,Donald Trump本人担任“首席加密货币倡导者”,其子Donald Trump Jr和Eric Trump则担任“Web3大使”,甚至其年仅18岁的儿子Barron Trump也被赋予“首席DeFi远见者”的头衔。这可能就是所谓的上阵父子兵?!
项目的日常运营由一个三人核心团队负责,他们分别是:COO Zachary Folkman、Data and Strategy Chase Herro,以及CEO Zach Witkoff。值得注意的是,Witkoff是Trump的中东问题顾问Steve Witkoff的儿子,这其中又没有什么政治联系就见仁见智了。
1.3. 初始战略:通过Aave构建用户友好的DeFi借贷门户
项目最初向外界展示的技术蓝图相对简单WLFI提出的第一个也是唯一一个重要的技术方案是,启动一个Aave v3协议的实例。Aave是DeFi领域最成熟、经过实战检验的借贷协议之一。
该战略的核心并非自主研发新的DeFi技术,而是利用Aave已经存在的、稳健的基础设施和流动性池,在其上层构建一个简化的、对新手友好的用户界面。其目的是降低用户进入DeFi的门槛,从而大规模地进行用户拉新。这一策略表明,项目初期的重点是利用品牌影响力快速获取用户,而非进行底层技术创新。
这个最初设定的、相对保守的目标,为我们理解该项目后来的巨大战略转型提供了一个重要的参照基点。最初的借贷叙事简单易懂,有助于项目在早期吸引公众注意力和第一批资金。然而,这一简单的构想很快被一个远为宏大和复杂的计划所取代,即构建一个以稳定币和上市公司为核心的金融帝国。
这种转变暗示,最初的Aave计划可能只是一个“叙事滩头阵地”——一个用于登陆市场的、容易被接受的故事,而真正复杂且利润丰厚的金融机器则在幕后加紧构建。这并非一次简单的业务演进,而是项目核心商业模式的根本性变革——从一个软件服务提供商,彻底转型为一个金融机构。
2. 投资者星座:机构、内部人与争议人物的混合体
World Liberty Financial的投资者构成极为复杂,呈现出一个由传统金融机构、项目内部人以及加密世界中备受争议的人物共同组成的资本网络。这种多元化的资本结构在为项目提供资金的同时,也带来了巨大的声誉风险。
2.1. Trump家族的控股权与财务安排
Trump家族在World Liberty Financial中占据绝对的主导地位。一个名为DT Marks DEFI LLC的Trump商业实体,拥有该公司60%的控股权。更为关键的是,该实体有权获得所有WLFI代币销售收入中高达75%的份额。这种利润分配模式在初创企业中极为罕见,它远超出典型的创始人股权激励范畴,确保了绝大部分融资所得将直接流入Trump家族的口袋。
根据公开文件和市场数据估算,Trump家族持有的WLFI代币纸面价值已超过60亿美元,其中DonaldTrump本人据称控制着约三分之二的份额。这一数字使得加密货币业务一举超过房地产,成为Trump家族最主要的商业利益所在。
2.2. 机构背书:合法性的外衣
为了塑造其在主流金融市场的合法性形象,WLFI成功吸引了多家知名机构投资者的参与。其中包括由亿万富翁Steve Cohen执掌的Point72资产管理公司、总部位于香港的Soul Ventures,以及进行了2500万美元投资的DWF Labs。这些机构的加入,为这个充满政治色彩的加密项目披上了一层传统金融市场认可的外衣,成为其对外宣传和建立公信力的重要资本。
2.3. Justin Sun的关键角色:投资、顾问与监管疑云
TRON创始人Justin Sun是WLFI的基石投资者之一。他最初向该项目投资了3000万美元,随后将总投资额增加至至少7500万美元。作为回报,Justin Sun被正式任命为该项目的官方顾问,并且WLFI后续推出的USD1稳定币也选择在其主导的TRON网络上运行。
这一投资关系中最引人注目的一点是其与美国监管机构互动的微妙时间线。SEC 曾对Justin Sun及其公司提起欺诈诉讼。然而,在Trump就任总统后不久的2025年2月,SEC突然撤销了此案。据报道,这一决定令SEC内部许多对胜诉充满信心的官员感到“惊讶”。这一系列事件——从Justin Sun对Trump家族企业的巨额投资,到其面临的重大监管威胁在美国新政府上台后迅速消失——引发了外界对于是否存在利益交换的广泛猜测。
这使得WLFI不再仅仅是一个商业项目,而可能成为一个被用来施加政治影响力的工具。对于投资者而言,这意味着项目的成败可能不再取决于市场表现或技术实力,而是与美国政府的政治风向和监管决策紧密相连,这引入了一种前所未有且无法量化的特殊风险。
2.4. Aqua 1 / Web3Port争议:可疑资本的疑云
另一笔引发争议的巨额投资来自一家总部位于阿联酋的基金会Aqua 1 Foundation,该公司向WLFI注资1亿美元。然而,一份独立调查报告指出,Aqua 1与一家名为Web3Port的香港做市商存在关联,而后者曾因涉嫌市场操纵而被多家交易所封禁。(https://www.theblock.co/post/362612/aqua1-web3port-world-liberty)
有新闻报道声称,Aqua 1的联合创始人“Dave Lee”与Web3Port的David Jia Hua Li实为同一人,并且两家公司的网站共享相同的服务器基础设施。面对这些指控,Aqua 1和Dave Lee公开否认存在任何运营上的关联,称报道“与事实不符”,但并未具体说明哪些信息有误,理由是涉及“正在进行的监管与合规程序”。
这种投资者背景的战略性划分揭示了项目方复杂的募资策略。一方面,项目利用来自Point72等“干净”的机构资本,向公众和传统市场展示其合法性与可信度。另一方面,它又从像Justin Sun这类备受争议的人物以及与Web3Port等有污点的实体传闻有关联的渠道筹集巨额资金。
3. 战略演变:向以稳定币USD1为核心的生态系统转型
World Liberty Financial项目经历了一次至关重要的战略转型,从一个简单的应用层项目,演变为一个致力于构建底层金融基础设施的宏大生态,其核心便是USD1稳定币。
3.1. 从借贷前端到金融基础设施
项目最初的叙事是为用户提供“对第三方DeFi应用的访问”,这一定位使其看起来像是一个DeFi世界的门户或聚合器。然而,这一叙事在2025年3月发生了根本性转变,当时项目方正式宣布将推出其原生的稳定币USD1,并致力于打造一个“下一代金融平台”。这次转型标志着项目的雄心、范围和风险状况都发生了质的飞跃。
3.2. USD1稳定币深度解析:机制、托管与增长动力
机制:USD1是一款与美元1:1锚定的法定货币抵押型稳定币。其储备资产由短期美国国库券、美元现金存款及其他现金等价物构成。这是一种行业内公认的保守且成熟的稳定币模型,与USDC和USDT等领先者类似。
托管:为增加其可信度,USD1的储备资产由知名的数字资产托管机构BitGo负责保管。BitGo在机构客户中享有良好声誉,其参与为USD1的资产安全提供了一层重要的保障。
增长:USD1在推出后实现了惊人的增长。自2025年3月上线后,仅用一个多月时间,其市值就突破了21亿美元,被宣传为“历史上增长最快的稳定币”。
关键增长动力:然而,这种爆炸性增长并非源于广泛的市场有机采用。其市值的绝大部分来自于一笔单一的、巨大的交易:阿布扎比的投资公司MGX与Binance 之间一笔价值20亿美元的投资协议,该协议指定使用USD1作为唯一的交易媒介。其次就是USD1在BNB CHAIN 上的活跃度。
透明度缺失:尽管项目方承诺会进行定期的第三方审计,但截至2025年5月,市场上仍未见到任何公开的、详细说明USD1储备构成的审计报告或资产证明。对于稳定币而言,储备透明度是维持用户信心的生命线。后来在2025年6月,一位联合创始人表示审计报告已经收到,并将很快公布,但这仍然反映出项目在关键信息披露上的滞后。
这次战略转型揭示了稳定币在WLFI生态中的真实经济地位。WLFI代币本身被明确定义为纯治理代币,不附带任何经济权益。那么,为Trump家族控股60%的商业实体创造价值的引擎究竟是什么?答案就是USD1稳定币。
与Tether和Circle的商业模式一样,法定抵押稳定币的发行方可以通过将储备资产投资于美国国债等有利息的金融工具来产生巨额收入。因此,稳定币不仅是WLFI的一个产品,它更是整个企业赖以生存并产生现金流的核心发动机。从借贷叙事转向稳定币,是为项目构建一个可持续商业模式的必然选择。
然而,这种增长模式也带来了巨大的风险。所谓“增长最快”的叙事,是金融工程的产物,而非市场自然选择的结果。其市值高度依赖于与MGX/Binance的单笔交易,这意味着USD1的流动性和稳定性与极少数机构对手方深度绑定,形成了严重的系统性风险。与USDC或USDT被数千个协议集成、被数百万用户广泛使用不同,USD1的基础既狭窄又脆弱。一旦其与MGX或Binance的关系出现任何波动,都可能引发其感知价值和实用性的灾难性崩溃。
3.3. 生态系统合作伙伴与整合
为了构建其DeFi生态系统,WLFI积极与其他领先的区块链协议建立合作关系,其合作伙伴名单包括Ondo Finance、Ethena、Chainlink、Sui和Aave。此外,该项目通过其“宏观策略”建立了一个多元化的数字资产储备金库,持仓包括BTC、ETH、TRX、LINK、SUI和ONDO等多种主流加密资产。
4. ALT5 Sigma机制:构建公开市场的虹吸工具
World Liberty Financial与Nasdaq 上市公司 ALT5 Sigma之间的交易,是该项目金融工程的核心,其设计之复杂和非传统性,在加密货币乃至传统金融市场都极为罕见。这一机制旨在为非流动性的WLFI代币创造一个可交易的公开市场代理,并通过一个精巧的资本闭环来确立其市场估值。
4.1. 15亿美元“加密货币金库”交易剖析
2025年8月,WLFI实际上完成了一次对ALT5 Sigma(ALTS)的控制权收购。ALT5 Sigma是一家原本从事疼痛治疗业务、后转型为支付科技的上市公司。交易的核心内容是,ALT5宣布通过一次定向增发和一次同步私募,筹集15亿美元资金,用于实施一项“WLFI金库战略”。
作为交易的一部分,WLFI的核心高管团队全面入驻ALT5的领导层:WLFI的首席执行官Zach Witkoff出任ALT5的董事会主席,Eric Trump则成为董事会成员。
4.2. 资本的循环流动:WLFI如何为自己的金库注资
该交易的巧妙之处在于其设计的资本循环流动机制,具体步骤如下:
第一步:WLFI用代币换取股权
World Liberty Financial作为领投方参与了ALT5的私募融资。但它支付的对价并非现金,而是价值7.5亿美元的、由其自身发行的WLFI代币。通过这次非现金交易,WLFI换取了ALT5的股票和认股权证。
第二步:ALT5向外部投资者募集现金
与此同时,ALT5通过定向增发的方式,向其他外部机构投资者募集了另外7.5亿美元的现金。
第三步:ALT5用募集的现金回购WLFI代币
最后,ALT5将从外部投资者处募集到的7.5亿美元现金,用于直接从World Liberty Financial手中购买更多的WLFI代币,以充实其所谓的“公司金库”。
这个过程形成了一个完美的资本闭环:WLFI用自己零成本创造的代币,获得了对一家上市公司的控制权;然后,这家上市公司利用从公开市场募集到的真金白银,回头购买WLFI的代币。这一操作不仅为WLFI代币创造了真实的需求,还通过上市公司的交易行为,为其赋予了一个公开市场的价格。
4.3. 战略目标:为非流动性资产创造估值与流动性
在与ALT5的交易之前,WLFI代币被设定为不可转让,因此在市场上没有任何价格。ALT5的交易是第一次为WLFI代币赋予了官方估值——每枚$0.20。这一价格是由交易双方(实际上是同一控制方)自行设定的,但由于它发生在一家上市公司的交易框架内,从而为内部人持有的数十亿枚代币创造了可观的纸面财富。
这一结构模仿了MicroStrategy将公司转型为比特币代理股票的策略。它有效地将ALTS的股票变成了一个WLFI代币的公开市场交易代理。投资者可以通过购买ALTS的股票,间接获得对WLFI的投资敞口,从而解决了WLFI代币早期缺乏流动性的问题。
这一机制是监管套利和金融炼金术的完美结合。其核心在于利用受监管的公开市场,来为一种不受监管的加密资产进行背书和定价。通过策划一笔让纳斯达克上市公司以特定价格收购WLFI代币的交易,项目方凭空创造出了一个有据可查、甚至需要向SEC报备的估值。这无异于一种金融炼金术:将一种自己发行、缺乏流动性的数字代币,转化为一种具有可验证纸面价值的资产,这种资产随后可以被用于抵押、计入资产负债表或作为进一步融资的基础。
前SEC官员已对该交易提出严重警告,指出其固有的利益冲突“将加密生态系统中最糟糕的做法带入了受监管的公开市场”。然而,从项目方的角度看,这种利益冲突并非一个漏洞,而是该机制设计的核心特征。由于控制资产卖方(WLF)和买方(ALT5)的是同一批人,他们可以完全为了自身利益来主导交易条款。这并非一次公平交易,而是一场精心编排的表演,其唯一目的就是为WLF的内部人实现特定的财务目标(即创造估值和流动性)。这种结构对ALTS的外部投资者构成了巨大风险,因为他们的资本正被用于支持一个由公司内部存在利益冲突的管理层所控制的资产。(https://www.mitrade.com/au/insights/news/live-news/article-3-1083176-20250901)
5. WLFI代币经济学:供应、分配与效用分析
WLFI代币的经济模型设计充满了矛盾和不透明之处,其供应分配和释放机制似乎都经过精心设计,旨在为内部人创造最大的市场优势。
5.1. 总供应量与矛盾的分配模型
WLFI代币的总供应量和最大供应量均为1000亿枚。然而,关于这些代币如何分配,市场上流传着两个截然不同且相互矛盾的版本:
根据项目合伙人Chase Herro的公开声明,代币分配方案为:63%出售给公众投资者,17%用于用户奖励,20%保留给项目团队。
5.2. 代币销售轮次与早期投资者分布
WLFI项目通过多轮代币销售,截至2025年3月,已成功从超过85,000+名经过KYC验证的参与者那里筹集了总计5.5亿美元的资金。然而,其早期的销售过程并非一帆风顺。2024年10月的一次销售活动就曾因网站崩溃而陷入混乱,当时仅筹集了800多万美元,远低于其设定的3亿美元目标。
早期投资者以极低的价格获得了代币,其中包括每枚0.015美元和0.05美元的轮次。这意味着,一旦代币上市交易,这些早期投资者将坐拥巨大的未实现收益。
5.3. 代币释放计划:9月1日的解锁与未来锁仓
根据项目方公告,WLFI代币定于9月1日开始在市场上交易。此次初始解锁专门针对早期投资者:他们在$0.015 和 $0.05 轮次购买的代币中,将有20%被释放,变为可流通状态。值得注意的是,ALTS 与WLFI的交割价格是$0.2。
这次解锁的代币数量约占WLFI总供应量的5%(实际为24.66%)。这是一个关键的设计,因为它确保了上市初期的流通供应量(即“浮动盘”)极低。与此同时,分配给创始人、团队成员和顾问的代币在上市时将继续保持锁定状态,以防止即时抛售。而投资者手中剩余的80%代币也将继续被锁定,其具体的释放时间表将由未来的社区治理投票决定。
信息更正(9月2日):$WLFI 的初始流通量为 24.66B, 22.66%,并非之前预测的5%。
这种代币释放安排,是为制造“低流通量、高FDV”市场动态而精心设计的。通过仅解锁总供应量中的一部分(约24%),流通中的代币被人为地保持在稀缺状态。同时,项目强大的品牌背景和机构投资者的背书又为其制造了巨大的市场热度,从而推高了其在期货市场的价格和整体的FDV。这种“低流通、高FDV”的局面,是市场操纵的经典温床。只需少量的买盘资金,就可能引发代币价格的急剧拉升。这种价格飙升对内部人极为有利,因为它能极大地抬高他们手中大量锁仓代币的纸面价值,即便这些代币暂时还不能出售。
5.4. 效用分析:无经济权益的纯治理代币
WLFI代币的官方定位非常明确:它是一个纯粹的治理代币。持有者除了拥有对协议未来发展方向进行投票的权利外,不享有任何分享协议收入、分红或其他经济利益的权利。其唯一的效用就是参与平台治理投票。
然而,这种“治理”效用在现实中可能只是一种幻象。鉴于内部人持有巨额且高度集中的代币份额,任何社区投票的结果实际上都已预先决定。创始团队及其盟友将永远拥有足够的票数来主导任何决策。因此,对普通散户投资者而言,“治理”功能形同虚设。代币的真实目的并非去中心化治理,而是作为一个可交易的投机性资产。其价值完全来源于市场情绪和Trump的品牌效应,而其价格动态则由项目方通过控制供应释放节奏来精确管理。
巨鲸如何利用$XPL在Hyperliquid盘前交易的天时地利人和收割高手——即早期持有者通过做空进行套期保值,从而形成“拥挤交易”,并最终被“点火策略”引爆——并非偶然的市场波动,而是一种源于盘前市场结构性缺陷的系统性风险。
事情要从 @ai_9684xtpa 的推文说起:
本文不评价 $XPL 事件的来龙去脉,而是想跟大家聊一下“盘前交易市场”的一些结构性和系统性风险点。模式有优势就有劣势,这个事情无关对错高下,本文旨在指出其中的风险点及其产生缘由。
盘前交易(更准确地说是“预上线交易”或“Pre-Launch Trading”)的核心是为一种尚未发行或公开流通的代币创造一个合成市场。这并非对现有资产信息的反应,而是对未来资产的纯粹价格发现过程。其交易标的并非代币本身,而是一种期货,有的平台是现货、有的是远期OTC、有的是永续合约。
这种机制上的转变从根本上改变了风险的性质。传统盘前交易的主要风险是流动性不足和波动性加剧,但资产的存在性与基本价值是无可置疑的。而加密货币盘前市场引入了新的风险维度:首先是结算风险或转换风险,即项目方可能永远不会发行代币,导致该市场无法转换为标准现货或永续合约市场,最终可能被暂停或下架。
其次是价格锚定风险,由于没有外部现货市场作为价格参考,市场价格完全由平台内部的买卖行为决定,形成了自我参照的闭环,这使得市场更容易受到操纵。因此,加密货币盘前交易的创新之处在于凭空创造了一个市场,但其代价是构建了一个结构上更为脆弱、风险性质更多元的交易环境。
不是大家不知道这个风险,但是交易所可以获取流量、做市商可以提前做到“价格发现”、项目方/早期投资人可以“对冲风险” —— 在多方获利的前提下,大家都默许这种安排(风险)。
2.1 理性的对冲者:为何早期持有者做空盘前期货以锁定价值
一个新代币在 TGE 之前,其早期持有者(包括私募投资者、团队成员、空投接收者等)面临一个共同的困境:他们手中持有的是尚未流通、无法交易的代币或代币领取权,但这些未来资产的价值却暴露在巨大的市场不确定性之下。一旦代币上线交易,其价格可能远低于预期,导致纸面财富大幅缩水。
盘前期货市场为这一困境提供了近乎完美的解决方案。通过在盘前市场做空等量的永续合约,持有者可以提前锁定其未来代币的卖出价格。例如,一个预计将收到 10,000 枚代币的空投用户,如果在盘前市场该代币的期货价格为 3 美元,他可以通过做空 10,000 份合约来对冲风险。无论 TGE 时现货价格是多少,他的总收益都将被锁定在约 30,000 美元(忽略交易成本和基差)。这种操作的本质是构建一个delta-neutral 的头寸:其现货多头(持有的待领取空投)的风险被其期货空头(做空的永续合约)所抵消。对于任何理性的风险规避者而言,这都是一个标准且明智的金融操作。
2.2 拥挤交易的形成:当集体对冲创造出集中的脆弱性
当大量市场参与者基于相似的逻辑、在同一时间点、采用相同的策略进行交易时,“拥挤交易”(Crowded Trade)便应运而生。这种风险并非源于资产基本面(外生性风险),而是源于市场参与者行为的高度相关性,是一种内生性风险。
如果你之前看过ALPACA那期,就知道这个操作就是个”市场共识“ ——有市场共识,就有方向;有方向,就有机会;有机会就有博弈。
在盘前市场中,这种拥挤现象是结构性的和可预见的。空投和早期代币分配的性质决定了会有一个庞大、同质化的群体(即代币接收者),他们在同一时间点(TGE 之前)面临完全相同的风险敞口,并拥有完全相同的对冲动机(做空)。与此同时,愿意承担风险、买入这些期货合约的投机者群体则相对较小且分散。这种天然的多空失衡,不可避免地导致了市场在空头方向上的极度拥挤,形成了一个典型的拥挤空头。
拥挤交易的最大危险在于其脆弱性。由于绝大多数人都站在船的同一侧,一旦出现迫使他们平仓的催化剂(例如价格的逆向波动),市场上将缺乏足够的对手方来吸收这些平仓订单。这将引发一场“踩踏式”的“逃离出口”,导致价格出现极端、剧烈的单向运动。对于拥挤的空头头寸而言,这种踩踏表现为一场毁灭性的轧空。这个原本用于风险管理的对冲工具,由于其集体性的使用,反而创造了一个新的、更大的系统性风险点。
2.3 识别失衡:通过数据分析探测拥挤状况
虽然单个交易者无法确切知道有多少人与自己持相同头寸,但通过分析公开的市场数据,可以有效地识别出拥挤交易的迹象。
这一系列分析揭示了一个深刻的现象:盘前市场中的“拥挤对冲”并非市场失灵的意外,而是系统设计的必然产物。空投机制创造了一个庞大且动机一致的群体,而盘前市场则为他们提供了完美的对冲工具。个体层面的理性行为(对冲风险)汇聚成了集体层面的非理性状态(一个极度脆弱的拥挤头寸)。这种脆弱性是可预见的,它系统性地将大量寻求避险的交易者集中起来,为那些理解并有能力利用这一结构性缺陷的捕食者,创造了一个完美的猎物池。
轧空/多并不需要理由、叙事、用途,而是当资金达到一定程度的时候,就会吸引鲸鱼和博弈 —— 合约版本的怀璧其罪
3.1 动量点火:一种捕食性交易策略的机制
动量点火(Momentum Ignition)是一种复杂的、通常由高频交易者或大型交易基金执行的市场操纵策略。其核心目标并非基于基本面分析,而是通过一系列快速、激进的交易,人为地制造出价格的单向动量,旨在触发市场上预设的止损单或强制平仓(清算)线,然后从由此引发的连锁反应中获利。
该策略的执行通常遵循一个精确的“攻击序列”:
1. 探测与铺垫:攻击者首先会通过提交一系列小额、快速的订单来测试市场的流动性深度,并制造出需求正在增长的假象。
2. 激进下单:在确认市场深度不足后,攻击者会在极短的时间内,通过大量的市价买单猛烈冲击订单簿的卖方。这一阶段的目标是迅速、暴力地推高价格。
3. 触发连锁反应:价格的急剧拉升会触及大量拥挤空头头寸的强制清算价格。一旦第一个清算被触发,交易所的风险引擎会自动执行市价买单以平掉该空头头寸,这进一步推高了价格。
4. 收割利润:最初的攻击者,在第一、二阶段已经建立了大量的多头头寸。当连锁清算开始,大量被动的买盘涌入市场时,攻击者便开始反向操作,将自己手中的多头头寸卖给这些被强制平仓的买家,从而在自己一手制造的虚高价格上实现利润。
3.2 完美的猎物:非流动性与拥挤空头如何创造理想的攻击环境
盘前市场为动量点火策略的实施提供了近乎完美的温床。
3.3 瓦解:从定点清除到全面的连锁清算
整个过程是一场精心策划的、分阶段的瓦解。
从更深层次分析,盘前市场中的动量点火策略已超越了简单的市场操纵范畴、或者说它就不是市场操纵,更像是一场资金之间的博弈。
它是一种基于市场微观结构缺陷的结构性套利。攻击者利用的是公开的信息(空投规模)、平台的设计(杠杆机制)和可预测的群体行为(集体对冲),通过计算攻击成本(在低流动性市场推高价格所需资金)和潜在收益(引爆清算集群后的利润),执行了一场近乎确定性的博弈。他们的利润并非来自对资产价值的正确判断,而是来自对市场失灵的精准利用和放大。
知其然,且知其所以然
愿我们始终保持着一颗敬畏市场之心。
在任何永续合约市场中,每一笔交易都是买方和卖方之间的匹配成交,在多空仓位一一对应的市场中,为何会出现多空力量不均的局面?
从机制上讲,一笔买单必然对应一笔等量的卖单,确保了交易流的完美平衡。然而,新闻报道频繁出现的“多空比”(Long-Short Ratio)数据到底是个啥?为什么却常常显示出显著的失衡,例如多头账户数量是空头的两倍?这是怎么得出的结论?
多空比并非衡量交易活动(即交易流量)的指标,而是对当前所有未平仓合约(即头寸存量)中市场参与者的快照。它衡量的是市场信心的失衡,而非交易本身的不平衡。
理解“流量”与“存量”之间的根本区别,是揭开这一(持仓量)平衡市场中的(多空比)不平衡”的关键
阅读导览
本文首先明确区分两个核心衍生品数据——交易量与持仓量。随后,我们将深入解构多空比的两种主要计算方法,并揭示其差异如何反映不同市场参与者(即散户与“巨鲸”)的情绪分歧。最后,本文将探讨多空比数据的解读及其在实际交易中的作用,展示如何将其从一个简单的情绪指标,转变为一个评估市场脆弱性并识别潜在交易机会的复杂工具。
请注意:本文的数据解读是笔者个人的观察和观点,一定会存在考虑不周的地方。本文为抛砖引玉,仅供参考,不给结论,希望大家形成自己的思维逻辑链。
第一节:衍生品数据的基石:持仓量与交易量
要理解多空比,首先必须明确区分两个最基础的衍生品市场指标:交易量(Trading Volume)和持仓量(Open Interest)。将这两者混淆是导致前述悖论产生的根本原因。前者是衡量市场活动的“流量”变量,而后者是衡量市场参与度的“存量”变量。
交易量:市场活动的度量(流量)
定义与计算: 交易量是指在特定时期内(如24小时)交易的合约总数。它是衡量市场活跃度、强度和流动性的指标。无论是开仓还是平仓,每一笔成交都会计入交易量。在每个新周期开始时,交易量会重置为零。
意义与局限: 高交易量通常被视为对价格走势的确认,而低交易量则可能意味着市场对当前趋势缺乏信心。然而,交易量本身无法揭示新资本是在流入市场还是现有资本正在流出。一个市场可能交易量极高,但持仓量持平甚至下降,这种情况通常发生在日内交易频繁或市场方向不明朗的时期,表明大量活动只是短期交易者的“换手”,而没有新的、持续的资本承诺进入市场。
持仓量:市场参与度的度量(存量)
定义与计算: 持仓量 OI 是指在市场上所有尚未被平仓、到期或行权的有效衍生品合约的总数。它代表了交易者持有的活跃头寸总量,是衡量市场总资本和杠杆投入的直接指标。
持仓量的动态变化遵循特定规则:
当一个新的买方和一个新的卖方共同创建一份新合约时,持仓量增加1(代表新资金流入市场)。
当一个旧的买方和一个旧的卖方同时平掉各自的头寸时,持仓量减少1(代表资金流出市场)。
当一个旧的头寸持有者将其合约转让给一个新的参与者时,持仓量保持不变(代表资金在场内转移)。
意义与应用: 持仓量的变化是判断市场趋势强弱的关键。持仓量上升通常意味着新资金正在流入,为当前趋势(无论是上涨还是下跌)提供动力。相反,持仓量下降则表明交易者正在平仓离场,可能预示着当前趋势即将衰竭。
多空比并非基于交易量,而是对总持仓量的构成进行分解。它分析的是那些尚未平仓的合约的性质——这些头寸的净方向是看涨还是看跌?
一个简单的类比可以阐明这一点:将市场想象成一个房间,交易是进出房间的行为,而持仓量是房间内的人数。为了让门正常使用,每一个进入的人都必须对应一个出去的人(平衡的交易流量)。然而,在任何特定时刻,押注房间内的男性和女性数量多寡的“账户数量“可能是不平衡的(头寸存量)。多空比衡量的正是押注的账户数量,而不是通过门口的平衡人流。
第二节:解构多空比:两种核心计算方法
多空比作为一种衡量市场内的博弈指标,其具体数值的解读在很大程度上取决于其计算方法。主流交易所通常提供两种基于不同维度的计算方式:按账户数计算和按持仓量计算。这两种方法并非冗余,而是为了区分不同类型的市场参与者——即散户(“大众”)情绪和大型交易者(“巨鲸”)的资本布局而设计的。
需要注意的是,对于整体市场,持仓量一定是对等的,不会出现净头寸的说法,但是对于账户来说是会有净头寸的说法。本文说的多空比,净头寸的说更多是账户数量/账户持仓量的统计口径。
方法一:按账户数计算(“民主式”视角)
定义与计算: 这种方法基于持有净多头头寸的独立账户数量与持有净空头头寸的独立账户数量之间的比率。其计算公式为:
多空账户数比=净空头账户的数量 / 净多头账户的数量
以Binance为例,其提供了两类账户多空比的数据:
全账户多空比(Long Short ratio),该指标指的是全平台对于该币种的净头寸(多/空)的账户比例。
“大户/巨鲸交易者多空账户数比”(Top Trader Long Short Account ratio),该指标专门计算持仓保证金余额排名前20%的用户的账户数比率,从而洞察大户/巨鲸交易者的群体情绪。
解读: 该比率反映了多数交易者的情绪倾向。一个高的账户数比率意味着看涨的交易者人数多于看跌者,通常被视为市场大多数人的观点。
方法二:按持仓量(资金体量)计算(“资本加权式”视角)
定义与计算: 这种方法基于所有未平仓多头头寸的总规模与所有未平仓空头头寸的总规模之间的比率。其计算公式为:
多空持仓量比=所有空头头寸的总价值 / 所有多头头寸的总价值
同样,Binance 提供了“巨鲸交易者多空持仓量比”(Top Trader Long Short Position Ratio),该指标衡量的是顶尖交易者群体中,多头仓位总价值与空头仓位总价值的比率,揭示了“大户”的实际资本流向。
解读: 该比率揭示了大部分资金的布局方向,是一个资本加权的情绪指标。即便有成千上万的小额散户看涨,一个持有巨额空头头寸的“巨鲸”也可能使该比率偏向看跌。
分歧:信号的核心所在
最强烈的市场信号往往出现在这两种比率发生显著分歧之时。例如,当账户数比率极高(如2.5,表明大多数散户交易者情绪乐观),而持仓量比率却很低(如0.8,表明大额资本正在做空),这便形成了典型的“巨鲸 vs. 散户”格局。这种情况通常预示着价格可能即将下跌,因为资本雄厚的大型参与者可能正在利用散户的乐观情绪作为他们建立空头头寸或派发多头头寸的流动性。
下表通过一个具体的例子,清晰地展示了两种计算方法如何产生截然不同的市场情绪信号。
这个例子说明了,少数巨鲸参与者如何能够主导资本加权的情绪指标,即便绝大多数散户交易者的情绪完全相反。因此,在解读多空比之前,必须首先明确其计算方式,这是做出正确判断的前提。交易所特意提供“大户/巨鲸”这一筛选维度,本身就暗示了并非所有市场参与者的行为都具有同等的预测价值。通常,分析师会更加关注顶尖交易者的比率,尤其是在其与全市场比率相悖时。
第三节:解读与策略应用
这两个不同维度(大户与全市场;账户数与持仓量)的多空比指标最有价值的应用场景在于当它们出现分歧时,这往往预示着市场的微妙变化。
注意:数据解读仅作为笔者的个人观点和观察,仅作为学术讨论,不作为任何投资建议。
3.1 数据分歧
场景一:方向一致
当账户多空比和持仓量多空比同时处于高位或低位时,表明大户群体内部观点统一,信念强烈,趋势信号较为明确。
场景二:分歧1——“谨慎的巨鲸”
账户多空比高,但持仓量多空比低。
解读:这种情况表明,尽管多数大户交易者都在进行小规模的看涨押注,但少数资金实力极其雄厚的“巨鲸”正在部署规模巨大的空头头寸,其资本权重足以压倒多数人的小额多单。这是一个强烈的看跌信号,暗示着市场上最庞大的资本正在与“聪明钱”中的大众观点背道而驰。
场景三:分歧2——“逆势的巨鲸”
账户多空比低,但持仓量多空比高。
解读:这暗示着,虽然大户群体的普遍共识是看跌或做空,但有少数巨鲸正在用庞大的多头仓位吸收这些卖压。这可能是在关键低位的吸筹行为,为未来的大幅上涨做准备。这是一个强烈的看涨信号。
3.2 场景举例:通过数据解读市场
为了便于说明,我们以BTC在不同市场阶段的表现作为例子,通过具体的、假设性的数据,可以更清晰地理解这些指标如何揭示市场深层动态。
3.2.1 场景一:方向一致(强烈的看涨共识)
市场背景:
比特币价格稳步上涨,刚刚突破了一个重要的心理和技术阻力位(例如 $200,000)。市场情绪普遍乐观,新闻报道也多为正面、KOL各种喊单。
数据表现:
大户账户多空比(按账户):2.80
大户持仓量多空比(按仓位):3.10
数据解读与分析:
账户多空比为2.80 意味着,在被定义为“大户”的交易者群体中,持有净多头头寸的账户数量是持有净空头头寸账户数量的2.8倍。换句话说,大约73.7%的大户交易者都持看涨态度。这显示了“聪明钱”内部存在广泛的看涨共识。
持仓量多空比为3.10 意味着,这些大户交易者所持有的多头仓位总价值是空头仓位总价值的3.1倍。这个数字甚至高于账户比率,表明不仅大多数大户看涨,他们还投入了显著的资本来支持这一观点。
策略性启示:
在这种情况下,两个指标高度一致且都指向看涨。这被视为一个强烈的趋势确认信号。它表明当前的上涨趋势不仅得到了广泛支持,而且有大量真实资本在背后推动。对于交易者而言,这可能意味着:
当前的上涨趋势是健康的,由“聪明钱”主导,而非仅仅由散户情绪驱动。
继续持有多头仓位或寻找回调机会加仓的策略,其风险相对较低。
3.2.2 场景二:分歧1——“谨慎的巨鲸”(强烈的看跌预警)
市场背景:
比特币经历了一轮快速且猛烈的上涨,价格接近历史新高。社交媒体和散户社区的情绪极其亢奋,许多人预期价格将继续飙升。价格在高位开始横盘整理,波动性有所下降。
数据表现:
大户账户多空比(按账户):2.50
大户持仓量多空比(按仓位):0.85
数据解读与分析:
这是最值得警惕的分歧信号。
账户多空比为2.50 显示,在“大户”群体中,依然有超过71%的账户持有净多头头寸。从表面上看,这似乎仍然是一个看涨的信号,表明大多数经验丰富的交易者仍在做多。
然而,持仓量多空比为0.85 揭示了完全不同的情况。这个低于1的数值意味着,尽管做多的大户账户数量占优,但他们投入的总资金量却少于做空的总资金量。这只能说明一个问题:少数资金实力极其雄厚的“巨鲸”正在建立规模巨大的空头头寸,其资本权重足以压倒大多数其他大户持有的小额多单。
策略性启示:
这种分歧是一个强烈的顶部警示信号。它暗示市场上最大、最知名的参与者正在悄悄地向仍然乐观的大多数人“派发”筹码,或者为即将到来的价格回调做准备。对于交易者而言,这意味着:
市场结构极其脆弱,潜在的“多头挤压”风险极高。
应立即对现有的多头仓位采取保护性措施,例如收紧止损或部分平仓获利。
激进的交易者甚至可以开始寻找建立空头头寸的机会,与“巨鲸”的资本流向保持一致。
3.2.3 场景三:分歧2——“逆势的巨鲸”(强烈的看涨信号)
市场背景:
比特币在经历了一段长期的下跌后,价格触及了一个被广泛认为是强支撑的区域(例如100,000美元)。市场弥漫着恐慌情绪,负面新闻不断,许多分析师预测价格将进一步下跌。
数据表现:
大户账户多空比(按账户):0.70
大户持仓量多空比(按仓位):1.90
数据解读与分析:
这是另一种重要的分歧形态。
账户多空比为0.70 表明,在恐慌情绪的影响下,大多数大户交易者(约59%)已经转向持有净空头头寸,顺应了市场的看跌趋势。
然而,持仓量多空比却高达1.90,这是一个强烈的正面信号。它意味着,尽管多数大户在做空,但少数“逆势而行”的巨鲸正在用远超空头总量的庞大资本建立多头头寸。他们正在积极地吸收市场上的卖盘和恐慌性抛售。
策略性启示:
这种情况通常被解读为市场底部的强烈信号,表明“最聪明的钱”正在进行大规模的吸筹。对于交易者而言,这提供了宝贵的洞察:
尽管市场情绪悲观,但最大的资本力量正在押注价格反转。
这是一个潜在的高胜率做多机会,交易者可以考虑在巨鲸建立仓位的价格区域附近入场。
这表明抛售压力可能即将耗尽,市场逆转的可能性正在增加。
小结
通过对比分析“按账户”和“按仓位”这两个维度的多空比,交易者可以超越表面的市场情绪,洞察到资本的真实流向,尤其能够识别出那些足以影响市场走向的“巨鲸”的真实意图。这种分歧分析是区分市场噪音和有效信号的关键一步。
更进一步分析,大户账户与持仓量多空比之间的分歧,可能预示着市场即将发生“猎杀止损“或目标性清算事件。当少数巨鲸持有与大多数其他大户交易者相反的巨额头寸时,他们便拥有了通过制造价格波动来清算对手盘的经济动机。
比如说,在场景2“谨慎的巨鲸”中(多数大户小额做多,少数巨鲸巨额做空),巨鲸们清楚地知道,在当前价格下方密集分布着大量多头仓位的清算线。他们可以利用其庞大的资本,通过在现货市场抛售或在合约市场积极开空,将价格短暂打压至这些清算区域。一旦第一波清算被触发,由此产生的强制性卖盘将引发清算瀑布,使价格进一步快速下跌,从而让巨鲸们的巨额空头头寸获得丰厚利润。因此,这种分歧不仅是一个被动的市场观点不一致的信号,更可能是一个市场结构脆弱、存在主动攻击风险的警示。它揭示的不仅是“聪明钱”在想什么,更是他们可能在计划做什么。
3.3. 作为反向指标
专业交易者通常将多空比用作反向指标,其理论基础是“拥挤交易”(Crowded Trade)理论。当多空比达到极端水平时(例如,远高于3或远低于0.5),意味着市场上绝大多数投机力量都站在了同一边,形成了拥挤交易(OI > MC就是属于这种情况)。这种市场结构非常脆弱,因为一旦价格朝相反方向轻微波动,就可能触发连锁反应。
多头挤压(Long Squeeze):
形成条件: 极高的多空比,表明市场过度看涨,大量交易者持有高杠杆多头头寸,市场处于超买状态。
触发机制: 此时,一次相对较小的价格下跌就可能导致部分高杠杆多头头寸被强制平仓(即爆仓)。
传导过程: 强制平仓的多头头寸会形成市价卖单,进一步打压价格。这会触发更多多头头寸的清算,形成“清算瀑布”(Liquidation Cascade)的恶性循环,最终导致价格崩盘,即“多头挤压”或“轧多”。
空头挤压(Short Squeeze):
形成条件: 极低的多空比,表明市场过度看跌,大量交易者持有空头头寸,市场处于超卖状态。
触发机制: 此时,一次突然的价格上涨会迫使空头交易者买入资产以回补他们的仓位,从而锁定亏损。
传导过程: 大量空头回补的买单进一步推高价格,迫使更多空头在更高的价位回补,形成正反馈循环,最终导致价格的急剧拉升,即“空头挤压”或“轧空”。
因此多空比不仅是情绪指标,更是市场脆弱性的直接量度。极端的比率读数预示着市场积累了大量的“燃料”,只需要一个微小的“火花”(价格波动),就可能引发剧烈的、机械化的清算过程。
一个更高阶的分析方法是将多空比与清算图结合使用。如果多空比显示存在拥挤的多头交易,那么清算图就能揭示出在当前价格下方,哪些价位聚集了大量的多头清算订单。这些价位就成为了市场下跌的高概率目标,因为大型做市商和“巨鲸”有动机将价格推向这些流动性密集的区域。
第四节:全局视野:整合多空比与其他市场指标
任何单一指标都存在局限性。多空比的预测能力在与其他衍生品市场指标结合使用时会得到指数级提升,这种方法被称为“共振分析”(Confluence Analysis)。
4.1 与市值(MC)的协同分析
参见:https://x.com/agintender/status/1957393030325178770
4.2 与持仓量(OI)的协同分析
将价格、持仓量和多空比结合,可以构建一个更全面的市场分析框架:
健康上涨: 价格上涨 ▲ + 持仓量上涨 ▲ + 多空比 > 1(温和) → 市场处于平缓的上升趋势,新资金正在流入并支持多头。
上涨衰竭: 价格上涨 ▲ + 持仓量下降 ▼ + 多空比 > 1 → 价格上涨可能是由空头回补驱动,但整体资金正在流出市场,趋势可能会反转。
健康下跌: 价格下跌 ▼ + 持仓量上涨 ▲ + 多空比 < 1(温和) → 市场处于平缓的下跌趋势,新资金正在流入建立空头头寸。
多头投降: 价格下跌 ▼ + 持仓量下降 ▼ + 多空比 > 1 → 多头正在平仓离场,抛售压力可能即将耗尽,趋势可能会反转。
4.3 与资金费率的关系
机制: 永续合约通过资金费率机制,将其合约价格锚定在现货价格附近。当合约价格高于现货价格时,资金费率为正,多头需向空头支付费用;反之则为负,空头向多头支付费用。
关联性与策略: 高多空比(多头拥挤)几乎总是对应着顶格的正/负资金费率。持续的高额正资金费率使得多头持仓成本变得非常昂贵。这种财务压力本身就可能成为触发多头挤压的催化剂,因为多头不仅因价格下跌而亏损,还因高昂的持仓成本而被迫平仓。这形成了一种市场的自我修正机制:过度看涨的市场会因其高昂的维持成本而自然抑制新的多头并吸引套利者做空,最终推动多空比回归均衡。
精明的交易者不仅可以利用极端的比率进行反向交易,还可以在等待趋势反转的过程中,通过做空来收取高额的资金费率。
值得注意的是,那些确认强劲趋势的信号(如价格、持仓量和多空比同步上涨)同时也正是市场脆弱性不断累积的信号。
这是一个交易者必须理解的市场悖论:趋势最强劲的时刻,往往也是风险最高的时刻。
结论:从简单指标到复杂的市场工具
本文旨在厘清一个常见的”合约交易幻觉“ —— 虽然每一笔交易在买卖双方之间是平衡的,但由此产生每个账户的未平仓头寸的净方向却可以是不平衡的。多空比正是衡量这种净头寸失衡的有力工具 —— 谁在什么时间段、持有什么方向的净头寸
以笔者有限的水平,希望带出以下几点启示:
方法论至关重要: 多空比的计算方式(按账户数或按持仓量)揭示了不同市场群体的行为差异。两者的分歧是洞察市场结构和潜在信息不对称的关键。
反向指标的威力: 多空比在极端水平时,是识别“拥挤交易”和市场脆弱性的有效反向指标。它预示了在反向价格波动下,市场发生“多头挤压”或“空头挤压”等连锁清算事件的可能性。
共振分析的必要性: 单独使用多空比存在局限性。其真正的预测价值在于与持仓量、资金费率等其他衍生品指标结合进行共振分析,从而构建一个更全面、更可靠的市场判断体系。
最终,多空比不应被视为一个简单的价格预测工具,而应被看作一个用于理解市场风险结构、识别市场情绪极端点以及发现潜在交易机会的复杂分析仪器。对于准备充分、信息全面的交易者而言,市场最脆弱的时刻,往往也蕴含着最大的机遇。
知其然,且知其所以然
愿我们始终怀揣着一颗敬畏市场之心。
后记
写在最后,不知不觉《合约算法镰刀》系列也写到了第10篇,持续更新了近3个月的时间。很最开始受 @owenjin12 启发开始写这个“赛道”的长文,持续写了几个cex和dex的机制和算法,举了几个例子,也开始分享一些数据指标的解读和看法。这其中我也写了很多错误的信息,解读也不到位,也很感谢读者们(比如 @mia_okx @Haoskionchain ) 的评论和提醒,让我意识到自己的不足和错误,进而修改和进步。
我写的东西其实都是一些“基本原理”,都是数据面板上的东西,只是这个市场太过浮躁,大家都想的如何快速致富、看到他人暴富的焦虑后也觉得自己能行、尤其是好多新人朋友们,觉得进入圈子就是拥抱财富密码。你以为是概率,实际上,你看到的“大结果”都是幸存者偏差。
我当年还在技校的时候,老师就常跟我们说 —— 结论和结果都是“身外之物”,唯有论证和思考的逻辑和框架是自己的。
知其然,且知其所以然
我跟很多人一样,都是老韭菜,入圈早,也玩合约、也亏钱、也维权;可能稍微不同的是,我会习惯性地问“为什么”是这个样子?然后就开始去看文档,看算法,操作之后一笔笔交易去推导回测... 我自己并不是交易专业从业人员,而且我的“合约战绩”也很差,属于大家的永亏人设,我只是希望通过我有限的知识储备、有限的信息收集、不专业的观察视角和浅薄的理解让更多的人理解这些机制、算法背后的意义和功能。
像我的twitter介绍一下:Not here to give answers—just vibing through different angles and perspectives. 都是瞎编,笑笑就好
没有结论和定论,只希望给大家每次读的时候都有种“再见老友”(温故知新)的感觉。
随着竞争对手将推出更便宜、更快速的结算的方案,TRON表面上的成本优势似乎已经减弱,但它为何仍能稳坐USDT转账的头把交椅?
在加密世界里,USDT的转账几乎等同于“支付”。令人意外的是,承担这一全球支付功能的,不是最前沿、最便宜、最快结算的公链,而是TRON(波场)。它长期占据了USDT转账的主导地位。表面上,这一现象似乎矛盾:TRON缺乏技术突破、转账费用相对高、生态有限,却形成了稳固的USDT转账霸权。
大户在哪里?生态就在那里?USDT的转账生意目前还是一个卖方市场,是兑换商说的算 —— 所以关键不在to c,而在to LP。
TRON的资源体系分为 带宽(Bandwidth) 与 能量(Energy)。
因此,TRON呈现出一个双层市场:零售用户感知“费用高”,但交易所、支付商通过冻结机制获得近乎免费的交易体验。这种设计保证了核心参与者的长期低成本。
TRON的费用机制还有一个重要的细节:向一个从未持有过USDT的“空钱包”地址进行首次转账,会消耗比常规转账多近一倍的能量(大约130,000单位,而常规转账约为65,000单位)。这意味着,如果通过燃烧TRX支付,这笔交易的成本可能会翻倍,从大约3.38美元跃升至6.83美元。这个机制对于需要频繁与新用户交互的商业应用(如交易所提现、支付网关)具有重大影响,进一步激励它们采用冻结模式来控制成本。
此外,市场上还出现了第三方能量租赁服务(如Tronsave)。这些平台允许用户在不长期锁定自己TRX的情况下,临时“租用”能量,其成本远低于直接燃烧TRX,为中等频率的用户提供了又一个优化成本的选项。这个第三方能量租赁服务还有助于打破钱包与钱包之间的连接。
TRON的崛起与其技术无关,而是得益于时机与成本:
此后,网络效应飞轮启动:更多用户—更多交易所集成—更多应用支持—再吸引更多用户。从2021年中期开始,TRC-20在USDT的日活跃地址数和交易量方面决定性地超越了ERC-20,并从此再未让出领先地位。
普罗大众常以为,TRON的网络效应来自散户与跨境支付用户。但数据与现实表明,USDT最大的使用群体其实是黑灰产、货币兑换商与钱庄:
这些群体的特征是:对技术无感,且一旦形成使用习惯,就强烈依赖现有网络。对他们而言,迁移成本不仅是技术门槛,更是重建庞大支付通道的代价。
对他们来说,银行转账费用和结算时间已经成为他们的“心里锚点”,区块链的转账方案只要优于这个就可以。是$0.5,还是$1,其实没有本质差异。
因此,TRON的真正优势并非“普通人的网络效应”,而是钱庄的网络效应。USDT资金流在哪里,网络效应就在哪里,而这些资金的主力并不在公开的金融体系内。
支付不是单纯的技术优化问题,而是一个社交网络问题。
换句话说,支付是社交习惯的固化。TRON的霸权根基在于:它成为了钱庄们的“微信支付”,前端的技术路线、费用反而不太重要。
TRON的粘性不仅来自费用结构,更来自大户们极高的转换成本:
1. 用户端:几乎所有主流的中心化交易所,包括Binance、Bybit、KuCoin、Kraken等,都接受TRC-20作为USDT充值和提现。
2. 黑灰产与钱庄端:TRON是他们的默认结算网络,换链等于推倒重建整个地下金融网络。他们不是Degen,对新鲜事物的兴趣不大、对费用不太敏感,他们要的是安全、可靠和一眼熟悉感。
这使得即便有更快、更便宜的公链(如以太坊L2、BSC、Solana),也难以打破TRON的稳定币垄断。
表面上,TRON的燃烧费用可能高于部分L2。但真实情况是:
因此,“TRON费用高”的说法只是零售视角的错觉,而非资金流动的现实。
TRON的成功并非源自技术领先,而是历史窗口+费用结构+钱庄网络效应+习惯锁定的合力。
所谓“不是更便宜就能吸引交易量”揭示了一个事实:在全球USDT支付层,决定性力量不是技术优势,而是谁能先成为大户与钱庄的结算网络。一旦习惯与网络固化,再先进的链也难以取代。
TRON真的在支付领域做到了“做时间的朋友”。
“持仓量OI大于市值MC”是一个极其强烈的投机信号。它表明一个资产的价格发现机制已经从现货市场转移到了衍生品市场,形成了一个由杠杆驱动的、脆弱的、自我参照的系统。这种环境与基本面脱钩,并且内在地倾向于发生剧烈的轧空和连锁清算事件。
随着市场流动性回归,这一类型的“妖币”将会越来越多,本文希望通过解读这一信号来劝退各位“不明所以”,“蠢蠢欲动”的交易员们。
在分析加密衍生品市场中出现的极端现象之前,必须首先对衡量市场活动和资产价值的核心指标建立一个精确、技术性的理解。本节旨在深入剖析两个关键指标——持仓量(OI)和流通市值(MC)。
1.1 解构持仓量(OI):市场博弈的衡量标准
持仓量(OI)的核心定义是指在特定时间点,市场上所有尚未结算、平仓或行权的衍生品合约(期货)的总数。它是一个累计指标,反映了在每个交易日结束时,市场参与者所持有的活跃头寸总量。
持仓量是衡量资金流入或流出市场的有效指标。持仓量的增加,意味着有新的资金进入市场,这通常被视为对当前趋势的确认和加强。相反,持仓量的减少则表明资金正在流出市场(即头寸正在被平仓或清算),这预示着当前趋势可能正在减弱或即将反转。这种特性使持仓量成为评估市场信心的优越指标。
我们可以将持仓量比作市场的“势能”,而交易量则是“动能”。高持仓量代表了大量杠杆头寸的积累(储存的势能)。当这些势能被释放时——通常表现为趋势延续或大规模清算事件——便会伴随着高交易量(动能的释放)。
势能(OI)的积累量决定了最终动能释放(高交易量下的剧烈价格波动)的规模。说人话就是OI越高,蓄力越重,最终发动的”动感光波“越剧烈。
1.2 定义流通市值:现货市场价值的快照
流通市值是衡量一个加密货币总价值的核心指标,其计算方式为该加密货币的流通供应量乘以单枚代币的当前市场价格。
区分三种不同的供应量概念,这对理解市值至关重要:
当一个资产的衍生品持仓量超过其流通市值时,市场便进入异常状态。这就是小马拉大车,用一个10m的市场规模来控制另一个100m的市场博弈结果 —— 就像泡沫,绚烂璀璨,却又敏感脆弱。
2.1 失衡的机制:衍生品如何超越标的资产
这种失衡现象的核心驱动力是杠杆(市场也有“鲸鱼”用1x杠杆真金白银,但这个是少数,本文不讨论)。在衍生品市场,交易者可以用少量资本控制远超其本金的名义头寸。例如,一个交易者仅用$1,000的保证金,通过100倍杠杆,就可以控制价值$100,000的头寸。
由于杠杆的存在,即使所有交易者存入的总保证金仅是资产市值的一小部分,持仓量的名义价值也可以轻易地超过资产的流通市值。举例来说,如果一个代币的流通市值为$100m,但交易者们使用平均20倍的杠杆,仅用$10m的保证金就开立了价值$200m的合约头寸,那么其名义持仓量将是市值的两倍。(现实中,没这么容易建立这种仓位)
2.2 解读信号:投机泡沫、脆弱结构与衍生品主导
持仓量超过市值的信号,或者在短时间内积累庞大的持仓量是市场由投机而非基本面投资主导的最强烈迹象之一。它表明,用于押注资产价格方向的“虚拟资本”,已超过了持有该资产本身的实际资本。这种情况通常被描述为“投机泡沫”或“市场过热”。
一个高的“持仓量与市值比率”揭示了一种极其脆弱的市场结构,对波动性高度敏感。在这种结构下,现货价格的微小变动就可能在规模庞大的衍生品市场中引发不成比例的清算浪潮,从而形成一个自我强化的负反馈循环。在正常市场中,价格反映基本面。
然而在这种异常状态下,市场的内部结构——即杠杆头寸的分布和规模——本身成为了驱动价格的“基本面”。市场不再主要对外部新闻做出反应,而是对其自身潜在的强制清算风险做出反应。
此时,衍生品市场不再仅仅是现货头寸的对冲工具,反而成为现货价格的主导驱动力,形成了“尾巴摇狗”的局面。套利者和做市商为了对冲其在庞大衍生品市场中的风险敞口,必须在现货市场进行买卖操作,从而将衍生品市场的情绪直接传导至现货价格。
2.3 持仓量与市值比率:衡量系统性杠杆的新指标
为了量化这一现象,我们定义“持仓量与市值比率”为:总持仓量 / 流通市值
举个例子,ABC币的持仓量是10m,流动市值是100m,那么比例就是0.1 (10/100)
该比率的解读如下:
对任何资产而言,持续追踪此比率的变化至关重要。比率的快速攀升是杠杆正在积累、波动性即将到来的明确警示信号。这种异常现象标志着资产的交易价格已与其基本价值完全脱钩,价格变成了杠杆机制的函数。
这种情况在流通量低且具有强大叙事背景、KOL喊单、媒体大篇幅报道的资产中尤为常见,例如这个版本的许多新币。初始低流通量使得现货市场更容易被操纵,而强大的叙事则吸引了巨大的投机兴趣涌入衍生品市场,为该比率超过1创造了完美的风暴条件。
三、泡沫终将破碎:波动、轧空与连锁清算
当OI > MC时,就是在一个密封的房间里充满煤气,只需一丝火苗来成就无名花火 —— 而这个房间的名字叫“轧空”。
3.1 火上浇油:极端持仓量如何为轧空创造条件
高持仓量意味着大量杠杆化的多头/空头头寸密集地分布在某些价格附近。这些头寸中的每一个都带有一个清算价格。这些头寸的总和,构成了一个巨大的潜在强制市价单(买入或卖出)池,一旦价格朝不利方向移动,这些订单就会被连环触发。
基本原理:多头头寸从价格上涨中获利,而空头头寸从价格下跌中获利。平掉多头头寸需要卖出;平掉空头头寸则需要买入。这是理解轧空机制的基础。
3.2 多头轧空(Long Squeeze)的剖析
多头轧空是指一次突发、急剧的价格下跌,迫使持有杠杆多头头寸的交易者卖出其头寸以限制损失。
其机制如下:
1. 初始下跌: 一个催化剂(如负面消息或大额现货抛售)引发价格初步下跌。
2. 清算触发: 价格触及第一批高杠杆多头头寸的清算价位。
3. 强制卖出: 交易所的清算引擎自动在市场上强制卖出这些头寸的抵押品,对价格造成进一步的下行压力。
4. 连锁效应: 新一轮的抛售将价格推得更低,从而触发下一批杠杆较低的多头头寸的清算。这形成了一种多米诺骨牌效应,即“连锁清算”。
3.3 空头轧空(Short Squeeze)的剖析
空头轧空是指一次突发、急剧的价格上涨,迫使空头交易者买回资产以回补其头寸。
其机制如下:
1. 初始上涨: 一个催化剂(如正面消息或协同买盘)引发价格初步上涨。
2. 回补压力: 空头交易者开始出现亏损。一部分人会主动买回资产(“空头回补”)以控制损失。
3. 清算触发: 价格触及高杠杆空头头寸的清算价位。
4. 强制买入: 交易所的清算引擎在市场上强制买入资产以平掉这些空头头寸,产生巨大的上行压力。这种强制买盘将价格推得更高,从而“轧出”更多的空头,形成一个强有力的、自我强化的上涨循环。
3.4 多米诺效应:连锁清算的恶性循环
连锁清算是高杠杆市场中波动性被放大的主要机制。它们是加密货币图表上常见的“天地针”现象的罪魁祸首——价格在短时间内朝一个方向剧烈运动,在清算耗尽后又迅速反转。高持仓量为轧空提供了燃料,而市场的净头寸方向(可通过多空比等指标衡量)则决定了脆弱性的方向。一个持仓量巨大且多空比严重偏向多头的市场,一旦价格下跌,就如同一个等待被引爆的火药桶,极易发生多头轧空。
在持仓量超过市值的市场中,“流动性”的概念发生了反转。通常情况下,流动性可以抑制波动。但在这里,由等待被触发的强制市价单构成的“清算流动性”反而创造了波动。
这些清算水平位如同磁铁一样吸引着价格,因为大型交易者(“巨鲸”)可能会故意将价格推向这些区域,以触发连锁清算并吸纳由此产生的瞬时流动性。这种捕食性的市场动态,使得价格行为偏离了随机游走的常态。
4.1 YFI异常现象:深入剖析Yearn.finance前所未有的市场结构
Yearn.finance (YFI) 是一个DeFi收益聚合器,以其极低的代币供应量(约3.7万枚)而闻名。在2021年的“DeFi之夏”期间,其价格飙升至超过90,000美元。
在市场高峰期,YFI永续合约的持仓量据报道达到了其流通市值的数倍(例如,在不同时期,持仓量约5亿美元,而市值仅为2-3亿美元)。这一现象的背后,是其极低的流通量使其现货价格易于被影响,同时其作为DeFi蓝筹资产的地位吸引了巨大的衍生品投机交易量。
这种结构导致了极端的波动性以及多次剧烈的多头和空头轧空。对YFI的“持仓量与市值比率”进行回溯分析,可以清晰地看到它如何成为预示即将到来的波动和最终价格崩盘的明确警告。
YFI的低供应量导致了一个规模小、易受影响的现货市场被一个庞大的投机性衍生品市场所压倒——即“持仓量与市值比率”超过1,随之而来的就是剧烈波动。
4.2 Memes狂热:PEPE和Doge的持仓量动态
Memes的价值几乎完全来源于社交媒体的热度和社区情绪,基本没有内在效用。
上述的案例揭示了加密领域投机泡沫的完整生命周期。
阶段一: 强叙事出现。(有些人认为叙事是后人寻找的上涨理由)
阶段二: 现货价格开始上涨。
阶段三: 投机者涌入衍生品市场,导致持仓量急剧膨胀,最终超过市值,这是泡沫最严重的阶段。
阶段四: 某个催化剂引发平仓潮,导致剧烈的轧空和连锁清算。
阶段五: 随着杠杆被清除出系统,持仓量崩溃。
通过追踪“持仓量与市值比率”,交易者可以识别资产正处于哪个阶段,并相应地调整策略。
参与还是规避?风险评估框架
规避(审慎之道): 对于大多数投资者,尤其是那些缺乏高级分析工具或风险承受能力较低的投资者而言,持仓量超过市值的信号是一个明确的警示,应远离该市场。此时的波动性极高,价格行为已与基本面脱节,使得传统分析方法失效。
参与(专业之道): 只有那些深刻理解衍生品机制、能够接触实时数据工具并采用严格风险管理的资深交易者,才应考虑参与。其目标不是“投资”,而是交易由市场结构性失衡所创造出的波动性,是一个典型的pvp市场。分析必须转向博弈论的视角:“市场的大多数人头寸在哪里?他们的最大痛点在何处?”
知其然,其知其所以然。
愿我们始终怀揣着一颗敬畏市场之心。
注:因为篇幅关系,本文就不对如何参与/利用展开讨论。有兴趣的小伙伴可以评论区讨论一下。讨论热泪的话,单开一期来讨论。
附录:风险管理清单
或许有点突兀,但潮汕牛肉与InfoFi一样,吃的就是一个“鲜”。InfoFi的有效信息价值不是单一不变的,获得有效信息的时间差才是信息价值的关键,因为同样的信息在不同时间段内的价值是不同的,就如同牛肉(YT)一样,口感(信息价值)随着时间凋零。
前段时间“方程式”的新闻交易收益率之高被大家广为流传,说的就是信息的时间价值。如果信息有“时间价值”的话,我们应该如何定价?今天我们来浅聊聊nfoFi的PT与YT价值。
如果你吃过潮汕牛肉火锅,那你肯定会被潮汕人的精细的刀法所折服,一只牛居然可以切出吊龙、匙仁、匙柄、三花趾、五花趾、胸口油、嫩肉、雪花等,每个部位都有其独特的烹饪手法、时间、口感和风味。手法之精细、精分之刁钻、刀工之凌厉 —— 就适合用来解构InfoFi.
或许有点突兀,但潮汕牛肉与有效信息,吃的就是一个“鲜“。
古人有言:“道可道,非常道。”信息亦然——一旦被揭示,它就不再完整地属于你。就如同潮汕牛肉一样,从牛被放血、宰杀的那一刻开始,它在扩散、在衰减,直到价值归零。
在数字时代,信息既是无价的,也是廉价的。一份深度研究报告,一个独家数据集,一条内幕消息——它们的价值究竟在哪里?是信息所承载的永恒真理,还是它在某个时间窗口里能创造的超额Alpha?
过去,我们习惯把信息作为整体来买卖。今天,借助去中心化金融(DeFi)的洞见,我们得以拿起一把更锋利的“时间手术刀”——Pendle 的 PT/YT 模型——把信息剖开,为“真理”与“时效”分别定价。
欢迎来到“信息金融 InfoFi ”的新纪元。
有效信息不是KOL筛选、模型评估、AI嘴撸、社区热度等等指标评估出来的,就如同潮汕钱庄的信任网络,它应该是“重复博弈”以及交易出来的结果。
优质的潮汕黄牛,就是能稳定地给食客带来超出市面一般肉感的牛种,稳定输出、偶尔还能带来惊喜,收获味蕾上的飨宴。
同样地,优质的PT InfoFi源,就类似成果累累的咨询机构、投研机构、研究院,带单博主等等,大概率能够带领购买报告、先“信”、跟单、投资的LP或者“信众”赚到超过市场平均收益。
刨除交易技术、运气等原因,这种胜率的积累就是基于相较于一般人的信息优势,而这种能够获得超额回报或者俗称alpha的信息优势才应该是InfoFi所追求的,而不是所谓的曝光和流量。
信息优势应该服务于“提供超额回报”,而不是了解公开信息。
任何有价值的信息,都同时携带两种完全不同的属性:
InfoFi 的核心应当是把这两者剥离,并让市场为之定价。于是我们得到两种新的代币化形态:
一句话总结: Info-PT 是区块链,Info-YT 是烟花。
就跟潮汕牛肉一样,每一个部位(信息)烹煮的时间(信息发酵时间)是不一样的。雪花是7秒、吊龙是5秒、胸口油是1分钟 —— 不同信息在不同场景下的价值、发酵以及有效时间是不同的。(比如雪花的价格就比五花趾贵 🤣)
1. 财经研究与 Alpha 交易
一家投行即将发布“强烈买入”的报告。
例子:Reuters曾与某大学签订独家协议,分发其极具市场影响力的消费者信心指数。他们建立了一个分层发布系统:一小部分支付高额费用的精英HFT客户在美国东部时间上午9:54:58获得数据,比其他付费订阅者(9:55:00)早两秒,而后者又比公众发布时间(10:00:00)早五分钟 。
在9:54:58这一秒内,标普500指数期货的交易量会爆炸式增长。当普通公众获得这一消息时,市场价格已经完全消化了新信息,他们实际上是在基于“过时”信息进行交易 。
2. 数据即服务(DaaS)
一家卫星公司实时监控全球港口货运量。
例子:一些华尔街基金真正在用“停车场卫星图像”来预测沃尔玛的销售额——但他们支付的不是那张图像本身,而是“在别人还没看见之前看见”的权利。就像《Billion》里的实习生通过对两家啤酒厂高管的往来、交通轨迹推断出两个啤酒厂即将合并的信息。
3. 创作者经济与独家内容
一位导演上映纪录片。
例子:演唱会门票就是典型的 YT:价值在于“此时此刻的独一无二”;而演唱会 DVD 则是 PT,代表的是对作品的永久保存。
4. 链上数据分析师与带单博主
例子:投资信号是典型的 YT:价值在于“此刻必须all in的冲动”;而链上行为的轨迹的报告为PT,代表的是数据回测的作用。
将信息 PT/YT 化,带来了三个深远的转变:
1. 时效性被精准定价“第一个知道”的权利到底值多少钱?过去模糊不清,如今 Info-YT 的市场价格就是答案。
2. 真理与收益的分离创作者可以通过 Info-YT 出售短期影响力,同时用 Info-PT 锁定长期价值。知识产权的变现,第一次被清晰地切割为两个维度。
3. 风险的显性化如果一份报告是错的,其 PT 与 YT 都归零;如果信息泄露,YT 的价值瞬间崩塌。这会催生信息验证、保险、托管等新兴市场。未来甚至可能出现“信息评级机构”,为数据和观点的真伪、及时性提供信用背书。
潮汕人深知:信任是重复博弈后的结果
当我们交易 Info-YT 时,我们买的不是信息本身,而是 未来的一小片切片——一种对信息优势的优先使用权。
当我们持有 Info-PT 时,我们买的不是未来,而是过去的沉淀、重复博弈后的结果——一种对历史的见证。
这正如香港的车位:(香港车位的论述:https://x.com/agintender/status/1956199137394737324)
从车位到信息,逻辑一致:把“永久权”与“即时权”切分,赋予它们独立的金融生命。
而这背后隐藏着更深的信息权归属问题:
从 Pendle 的 PT/YT,到香港车位的产权与租金,到潮汕牛肉火锅,再到今天讨论的InfoFi,暗线始终如一:
把无形的时间与收益,从有形的载体中剥离出来,并金融化。
当信息(牛肉)被时间切开,交易的已不再是“笼统的对与错”,而是对“先知权”的精准押注。
这正是信息的炼金术:
在时间的手术刀下,真理被刻进区块链,时效化作烟花燃烧、璀璨而消亡。
而市场,将为这两者各自定价。
Be like a 潮汕人为信息定价
p/s:看到这里,我有故事,那谁要带我去吃潮汕牛肉火锅?🤣
我们活在一个由期望和现实构成的世界里。你手中的资产,无论是一串代码还是一块水泥地,其价值究竟是什么?是它当下的所有权,还是它未来的无限可能?
大多数投资,都把“资产”和“时间”揉成一团卖给你。而Pendle,则像一位精准的外科医生,用一把“时间的手术刀”将其剖开,让我们得以窥见价值的本质。利率的买卖 = 该资产时间价值的买卖。
这个思维框架,在审视另一个看似风马牛不相及的领域——寸土寸金的香港车位市场时,会产生一种惊人的共鸣。你会发现,许多传统的金融操作,本质上就是 Pendle 的影子,只是以前缺少一个清晰、可编程的语言去描述它。(这个描述就是夸张的说辞,别太较真 🤣)
它们共同揭示了一个深刻的秘密:任何资产的本质,都可以被拆解为“本金”与“收益”两个维度,这不仅仅是金融操作,更是一场关于时间、所有权和人类欲望的社会实验。
一、Pendle 的时空手术刀:PT 与 YT 的诞生
首先,让我们理解 Pendle 在做什么。它对任何有利息的资产(例如 stETH)进行了一次时空解构手术。一笔资产进去,两样东西出来:
本金代币 (Principal Token - PT):这代表了资产的“确定性”。它是一张到期可兑回“标的本金”的凭证。你用今天的折价,买入一个确定的未来。PT 剥离了所有浮动的收益,只留下一个承诺:在未来,物归原主。
收益代币 (Yield Token - YT):这代表了资产的“可能性”。它是一张门票,赋予你权利去捕获在到期日之前,该资产所产生的所有未来收益。这些收益是不确定的、浮动的。到期后,YT 价值归零。你买的不是资产本身,而是资产在一段时间内的“产出权”,一场对不确定的未来的赌注。
这场手术的核心,是将资产的所有权在时间维度上进行了切割。直观来看,它们的价格关系约为:PT 价格 + YT 价格 = 标的资产现价。市场用真金白银的交易,把“未来的时间片”拆分、定价,再重新分配。
二、香港车位:一场隐形的 PT/YT 游戏
现在,让我们把视角切换到香港。一个 300 万港币的车位,早已超越了其使用属性,成为一个纯粹的金融游戏。当一个投资者买下它时,他实际上在脑中,已经不自觉地完成了和 Pendle 一样的拆分:
车位产权 = PT:那块看得见、摸得着的水泥地本身,代表了“最终可变现的本金”。它是在这个拥挤都市里的稀缺性,是抵御时间侵蚀的保障。这就是车位的未来所有权。
租金收益权 = YT:在特定期限内(例如未来 36 个月)的“月租金现金流”,以及更重要的,对未来价格暴涨的“投机溢价”。这就是车位的现在所有权。
当一个香港人说“买车位好过买股票”时,他交易的其实主要是这个车位的“YT 属性”。这样一来,传统里模糊的“买车位=买资产+收租”的混合包,被拆成了两张清晰的票据。
三、三种玩法,两种人生的镜像
Pendle 将玩法标准化,而这些玩法,早已在现实世界的车位交易中上演。
1. 锁定固定收益(买 PT / 卖出 YT)
Pendle 玩法:存入资产,立即卖掉 YT,只保留 PT。这相当于“把未来收益预先折现”,换取今天的确定性回报。
车位玩法:开发商或大业主,将未来 3 年的租金收益权(YT)打包卖给运营商,一次性拿回现金,提前锁定一个确定的内部回报率(IRR)。
适合谁:厌恶波动、只想赚取“时间价值”的保守型投资者或机构。
2. 押注未来景气(买 YT)
Pendle 玩法:直接在市场上买入 YT,赌未来收益率会上升,从而获得超额回报。
车位玩法:专业运营商接手租金收益权,赌的是出租率、租金议价能力,以及“通过改造/联营/数字化提效”带来的运营增量(Alpha)。
适合谁:有专业运营能力、能承受风险、追求超额回报的进取型玩家。
3. 成为时间的做市商(提供 PT/YT 流动性)
Pendle 玩法:为 PT/YT 交易对提供流动性,赚取手续费和激励,同时管理着时间衰减带来的无常损失。
车位玩法:开发商或管理公司成为“撮合者”,通过预售租金、回购条款、打包销售等方式,在不同期限和风险偏好的买卖双方之间制造价差,赚取流动性溢价。
适合谁:能管理复杂风险、擅长定价与对冲的专业金融机构。
四、风险的同构:从智能合约到法律文书
Pendle 将风险代码化,而这些风险,与现实世界一一对应,惊人地相似:
利率风险 —— 宏观融资环境:美联储加息,DeFi 基础利率上升,PT 折价加深;现实中按揭利率上升,资产估值同样承压。
标的底层风险 —— 法律与权属风险:智能合约的漏洞,可能让你的资产灰飞烟灭;现实中,一份有瑕疵的产权文件或管理条例,同样能让你的租金收益(YT)变成一张废纸。
流动性风险 —— 交易摩擦成本:链上资产可以 24/7 交易,但流动性枯竭时也会面临巨大滑点;线下资产则有印花税、律师费、过户时间等高昂的摩擦成本。PT/YT 化的价值之一,就是极大地降低了这种摩擦。
五、醍醐灌顶的瞬间:三句思维冲击
当我们用 PT/YT 的语言来重新审视世界,冲击感便油然而生:
价格是时间的影子:你以为自己在买资产,其实是在买“未来的时间切片”。PT/YT 不过是把这个影子实体化了。
收益不是天经地义的“附属品”,而是独立的资产:当你把收益权从资产中剥离,市场会用价格残酷地告诉你,它到底值多少钱。
流动性是新的护城河:谁能把线下复杂的、非标的权利,转化为清晰、标准化、可流通的权利,谁就能把“看不见的时间红利”变现。
六、终极追问:是市梦率?还是市盈率?
这场跨越虚拟与现实的对比,最终引向了几个根本性的问题:
存在的本质:一个资产的“存在”,究竟是其物理实体(PT),还是它所能产生的效用与现金流(YT)?当 YT 的投机价值远超 PT 时,我们追求的到底是资产本身,还是一种名为“收益”的幻觉?
确定性的代价:为了获得未来的确定性(持有 PT),我们愿意放弃多少当下的可能性?反之,为了追逐无限的可能性(炒作 YT),我们又愿意承担多大的风险?
欲望的形态:Pendle 和香港车位,都像一面镜子,照出了人类最原始的两种欲望:对安稳的渴望(PT)和对暴富的贪婪(YT)。金融市场的全部复杂性,或许都源于这两种力量永恒的角力与平衡。
从 DeFi 的代码到香港的钢筋水泥,我们看到的是同一个故事。人类从未停止发明新的工具和契约,去切割、交易和赌博我们唯一无法再生的资产——未来。
下一次,当你看到一个令人咋舌的资产价格时,不妨问问自己:这其中,多少是本金,多少是梦想?
当资产被时间切开,交易的不再是笼统的好与坏,而是明确的选择与责任。这,就是让时间说真话。只是你愿意为时间付出多少代价?
知其然,且知其所以然。
免责声明:利益相关,NFA。
将DeFi收益量化、集中化、交易化 —— 一个资产,让你赌n次;就好比把一棵猫山王榴莲树,拆分成“树本身”(PT)和“未来所有的猫山王榴莲”(YT)并分开买卖。
在Pendle出现之前,DeFi的收益率普遍是浮动的,受市场情绪、协议活动和宏观经济因素影响而剧烈波动,这为寻求稳定回报的投资者和需要对冲利率风险的机构带来了巨大挑战。Pendle通过将任何生息资产(yield-bearing asset)拆分为其“本金”和“收益”两个独立部分,有效地在DeFi内部创造了固定收益和收益率投机市场。这一机制不仅为用户提供了在动荡市场中锁定固定回报的能力,也为更成熟的交易者开辟了利用资本高效地对未来收益率进行投机的途径。
本文对Pendle协议的关键架构、机制和经济模型进行剖析。我们将深入探讨其收益代币化的技术实现、为时间衰减资产量身定制的自动做市商(AMM)模型、以vePENDLE为核心的经济飞轮效应,以及用户的核心策略和协议面临的系统性风险。
1. 收益代币化的架构:解构生息资产
Pendle协议的基石在于其对生息资产的根本性解构。这一过程将原本单一的、被动产生收益的资产,转化为两种截然不同且可独立交易的金融工具,从而创造了全新的市场和战略可能性。
有人说Pendle与传统的CDS (Credit default swap)近似,其实不然。CDS处理的核心风险是债务人的信用风险或违约风险。你赌的是某个实体(公司或国家)会不会“爆雷”;Pendle处理的主要风险是收益率波动的风险。你赌的是未来的APY(年化收益率)是涨还是跌。从功能上来说,更像是Interest rate swap。
1.1. 核心:本金与收益的分离
Pendle的核心机制是借鉴了传统金融中“债券剥离”(bond stripping)的概念,即将一张附息债券的本金(corpus)与其未来的息票(coupon payments)分离开来,作为独立的零息债券和一系列息票进行交易。在Pendle协议中,这一过程被应用于链上的生息资产。
当用户将一种生息代币,例如Lido发行的stETH或Aave协议中的aUSDC,存入Pendle时,协议会铸造出两种新的代币:代表本金部分的本金代币(Principal Token, PT)和代表未来收益部分的收益代币(Yield Token, YT)。这一基础性的分离是Pendle生态系统中所有后续策略和市场动态的起点。这种分离是通过智能合约实现的、具有经济意义的代币化行为,赋予了本金和收益独立的生命周期和市场价值。
1.2. 本金代币(PT):DeFi世界的零息债券
机制分析:PT代表了用户存入的生息资产中的本金部分。其核心特征是在一个预设的到期日(Maturity)之后,可以按1:1的比例赎回其对应的“记账资产”(Accounting Asset)。这里需要特别强调的是,赎回的对象是“记账资产”,而非生息资产本身。例如,对于ezETH(一种流动性再质押代币,其价值相对于ETH会增长),1个PT-ezETH在到期后赎回的是价值1个ETH的ezETH,而不是1个ezETH代币。这一精巧的设计确保了无论生息资产的汇率如何变动,PT的最终赎回价值都锚定在一个稳定的基础单位上。
经济功能:由于PT剥离了未来产生收益的权利(这部分权利由YT代表),其市场价格在到期前总是低于其面值(即1单位记账资产的价值)。这种价格上的折扣是其内在价值的体现。随着时间的推移,PT的价值会自然地、可预测地向其面值增长,并在到期日当天达到与面值相等的价格。这种价值的“吸积”(accretion)过程为PT持有者创造了一种确定的、可预期的回报率。这使得PT在经济功能上等同于传统金融中的零息债券(Zero-Coupon Bond),为投资者提供了一种在链上获得固定收益的途径。
例子:PT的主要应用场景是为风险规避型投资者或需要稳定现金流的实体(如DAO国库)提供一种对冲收益率波动的工具。通过在市场上以折扣价购买PT并持有至到期,用户可以锁定一个确定的年化收益率(APY),而不受底层资产实际收益率波动的影响。这在DeFi这个以高波动性著称的环境中,提供了一片宝贵的“收益绿洲”。
1.3. 收益代币(YT):未来收益率的纯粹博弈工具
机制分析:YT赋予其持有者在到期日之前,获得相应本金所产生的所有未来收益的权利。与PT的价值增长相反,YT的价值具有内在的时间衰减(time-decay)属性。随着到期日的临近,其能够捕获的未来收益时间越来越短,因此其价值会逐渐趋近于零,并在到期时刻归零。(注意:YT的价值是会“归零”的!!)
经济功能:YT为市场提供了一种纯粹的、无杠杆的未来收益率敞口。其最引人注目的特点在于资本效率。由于YT的价格仅是底层资产价格的一小部分,投资者可以用较少的资金控制更大规模本金所产生的收益流。例如,如果YT的价格是底层资产价格的5%,那么购买YT就相当于获得了对收益率的20倍隐性杠杆。这种杠杆效应是内生的,不涉及借贷,因此不存在传统杠杆交易中的清算风险。
例子:YT的独特属性使其成为成熟交易者的强大工具。其主要用例是“做多收益率”(Long Yield),即在预期未来实际APY将高于当前市场隐含APY时买入YT。此外,在这个周期的“积分元”(Points Meta)叙事中,YT被广泛用于以杠杆方式 farming 各类协议的空投积分。用户可以通过购买YT,以较小的资本成本获得大量资产的积分累积资格,从而极大地放大了潜在的空投回报。(后文会举例子讲解)
2. Pendle AMM:为时间衰减资产设计的引擎
为了有效交易被代币化的本金(PT)和收益(YT),Pendle开发了一种定制化的AMM。该AMM的设计精妙地解决了交易时间衰减资产的固有难题,大大提高了资本效率。
2.1. 克服无常损失的挑战
传统的AMM,如Uniswap V2所采用的恒定乘积模型(x⋅y=k),其设计基础是假设池中资产的相对价值仅由市场供需决定。然而,对于像YT这样价值会随时间确定性地衰减至零的资产,这种模型是完全不适用的。如果将YT放入一个恒定乘积AMM中,随着YT价值的自然衰减,套利者会不断卖出YT买入池中的另一种资产,最终导致流动性提供者(LP)持有的资产几乎全部变成价值归零的YT,从而面临巨大的、可预见的无常损失(Impermanent Loss)。Pendle的AMM正是为了解决这种“时间依赖性损失”而设计的。
2.2. 动态曲线与集中流动性
Pendle V2 AMM的核心机制借鉴并改进了Notional Finance的设计,其关键在于一条动态变化的定价曲线。这条曲线并非静态,而是会随着时间的推移自动调整,以反映PT因临近到期日而产生的自然价值增长。AMM的数学模型内置了时间变量,使得定价曲线能够主动地向PT的最终面值靠拢。
这种曲线的动态位移机制,确保了LP的风险敞口主要集中在市场对“隐含收益率”的预期变化上,而不是PT可预测的价格变动上。这极大地减轻了由时间流逝本身造成的无常损失。在到期日,由于PT的价值精确地收敛于其记账资产的价值,LP的无常损失理论上可以忽略不计。
此外,该AMM还引入了集中流动性的概念。由于一种资产的收益率通常在一个相对可预测的区间内波动(例如,stETH的质押收益率可能在0.5%到7%之间),LP可以将其流动性集中在这个特定的收益率区间内。这种设计类似于Uniswap V3,但应用于收益率而非价格。它显著提高了资本效率,使得在相同的流动性深度下,交易者可以获得更低的滑点,LP也能赚取更多的交易费用。
2.3. 通过伪AMM和闪电兑换实现资本效率
Pendle AMM最厉害的创新之一,是其利用单一的PT/SY流动性池来同时处理PT和YT两种代币的交易。这一设计被称为“伪AMM”(pseudo-AMM)。
YT的交易是通过一种精巧的闪电兑换(Flash Swap)机制实现的。该机制利用了PT、YT和底层资产之间恒定的数学关系:P(PT)+P(YT)=P(Underlying)。以用户购买YT为例,整个过程在单一交易中原子化完成:
借款:路由合约从PT/SY池中闪电贷借入所需数量的SY代币。
铸造:合约使用用户提供的代币和借来的SY代币,通过Pendle的核心合约铸造出相应数量的PT和YT。
交付:新铸造的YT被发送给购买者。
还款:新铸造的PT则立即在同一个PT/SY池中被卖出,换回SY代币,用于偿还第一步的闪电贷。
这种设计极大地提升了资本效率。LP只需为PT/SY一个交易对提供流动性,却能同时赚取PT和YT两种代币的交易费。这相当于用一份资本服务了两个市场,不仅增加了LP的收入来源,也因为将所有流动性集中在一个池子里,为所有交易者提供了更深厚的流动性和更优的交易执行。
Pendle AMM的设计标志着AMM从基于价格的流动性管理向基于时间的流动性管理的范式转变。如果说Uniswap V3通过沿价格轴集中流动性实现了资本效率的革命,那么Pendle AMM则是通过沿时间轴动态管理流动性,开创了新的效率维度。它首次将“货币的时间价值”这一核心金融概念,原生嵌入到AMM的定价逻辑中。它不仅仅是一个交易撮合引擎,更是一个主动为时间流逝定价的市场机制。
3. 应用与风险
将通过具体的案例,演示Pendle协议的常见核心交易策略。
3.1 固定收益策略(购买PT):
此策略适用于寻求可预测回报、希望对冲未来收益率下降风险的投资者。核心操作是在市场上以折扣价购买PT,并持有至到期。
数值示例:
假设当前市场上有一个PT-stETH代币,其到期日为一年后。stETH的当前价格为3,500美元。由于剥离了未来一年的收益权,PT-stETH的市场交易价格为3,350美元。
投资:投资者花费3,350美元购买1个PT-stETH。
持有至到期:一年后,该PT-stETH到期。
赎回:投资者可将1个PT-stETH赎回为1个stETH,此时价值为3,500美元(假设stETH价格不变)。
计算固定收益:
赎回价值 - 购买成本 = 利润 $3,500 - $3,350 = $150
固定回报率 = ($150 / 3,350) = 4.48%
通过此操作,投资者成功锁定了约4.48%的年化固定收益率,无论在这一年里stETH的实际质押收益率如何波动。
3.2 杠杆化收益策略(购买YT):
此策略适用于对未来收益率持看涨预期的成熟交易者,或希望以高资本效率参与“积分 farming”的用户。核心是购买价格远低于本金的YT,以小博大。
数值示例:
沿用上例,假设1 stETH价值3,500美元,市场隐含的年化收益率(Implied APY)为4.48%。
YT定价:根据 P(PT) + P(YT) = P(stETH) 的关系,YT-stETH的价格约为3,500 - $3,350 = $150。
构建头寸:交易者花费1,500美元购买10个YT-stETH。这10个YT赋予了他获取10个stETH(价值35,000美元)未来一年全部收益的权利。
隐性杠杆:该交易的隐性杠杆倍数约为 $35,000 / 1,500≈23.3x。
情景分析:
情景A(收益率上升):假设由于市场变化,stETH的平均年化收益率实际达到了6%。那么,这10个stETH在一年内产生的总收益为$35,000 * 6% = $2,100。
利润计算:实际总收益 - YT购买成本 = 利润 $2,100 - $1,500 = $600。
投资回报率(ROI):($600 / 1,500)×100%=40%。
情景B(收益率下降):如果stETH的平均年化收益率实际只有3%,总收益为$35,000 * 3% = $1,050。
亏损计算:亏损 = $1,050 - $1,500 = -$450。
此例清晰地展示了YT如何以无借贷清算风险的方式,放大了对收益率波动的敞口。
3.3 流动性供应策略
对于认为收益率将保持相对稳定的用户,为PT/SY池提供流动性是一种赚取复合收益的策略。LP的收益来源多样,包括:底层资产的自身收益、PT的固定收益增值、来自PT和YT交易的交易费,以及PENDLE代币激励。由于LP提供的是高度相关的资产对(例如PT-stETH和SY-stETH),且AMM的动态曲线设计考虑了时间衰减,其无常损失远低于传统AMM,并在持有至到期时趋近于零。
3.4 可组合性与系统性风险
Pendle最大的优势——其与DeFi生态系统的深度可组合性——同时也是其最显著的风险来源。Pendle作为一个构建在其他生息资产之上的衍生品层,其安全性与稳定性不可避免地继承了所有其集成的底层资产的风险。
例如,如果Lido的stETH协议遭遇严重的slashing事件,或者Ethena的sUSDe发生脱锚,那么Pendle上对应的PT-stETH和PT-sUSDe池将直接受到灾难性影响。这并非Pendle协议本身的代码漏洞,但其后果将由Pendle的用户承担。因此,对Pendle的风险评估,本质上不能孤立进行,而必须是对其所支持的整个DeFi收益资产组合的综合风险评估。随着Pendle集成的资产越来越多,其系统性风险敞口也在不断扩大。
3.5 市场与预言机风险
尽管Pendle的AMM在核心定价上不依赖外部价格预言机,但其价值的最终实现依赖于底层协议收益机制的正常运作。任何对底层协议收益计算的操纵或故障,都将间接影响Pendle的市场定价和用户回报,构成了一种隐性的依赖风险。
结论:Pendle在DeFi成熟化进程中的角色
通过对Pendle Finance架构、经济模型和风险状况的深入剖析,可以得出结论:Pendle不仅是一个成功的DeFi应用,更是一个为链上金融引入了关键缺失环节——利率衍生品市场——的基础性协议。
该协议通过三大支柱性创新实现了其市场地位:
精妙的收益代币化机制:将生息资产优雅地分解为代表本金的PT和代表收益的YT,成功地在DeFi中创造了类似传统金融的零息债券和息票市场。这为用户提供了前所未有的固定收益和收益率投机工具。
专用的时间衰减AMM:其定制化的AMM通过动态曲线和集中流动性,解决了交易时间衰减资产的根本性难题,实现了高资本效率和低无常损失,为收益率的有效定价和交易提供了可能。
强大的vePENDLE经济飞轮:借鉴并优化了ve模型,构建了一个能够激励长期持有、引导流动性并捕获协议价值的自我强化循环,将协议的成功与代币持有者的利益深度绑定。
这些设计上的环环相扣,共同构建了一个资本效率高、可组合性强且具有强大网络效应的协议。然而,其最大的优势——深度可组合性——也带来了最主要的系统性风险,即Pendle的健康状况与其所集成的整个DeFi收益生态系统的健康状况是紧密相连的。
知其然,且知其所以然。
免责声明:利益相关。
附录:
一、 一个不得不提的技术框架:EIP-5115:可组合收益的代币标准
技术背景:DeFi生态系统中的生息资产种类繁多,其收益机制也千差万别。例如,Lido的stETH是rebasing代币,其数量会增加;Compound的cDAI是appreciating代币,其兑换率会上升;此外还有各类复杂的LP代币。这种多样性给构建一个统一的收益交易层带来了巨大的技术挑战。
SY解决方案:Pendle的解决方案是其团队提出并采纳的EIP-5115代币标准,并在此基础上创建了标准化收益代币(Standardized Yield, SY)。SY代币是一种封装器(wrapper),它将各种不同机制的生息代币封装成具有统一接口的标准化代币。这个标准化的中间层是Pendle协议能够处理多样化资产并保持系统可组合性的关键。用户在与Pendle交互时,其生息资产首先被封装为SY代币,然后再被拆分为PT和YT。
EIP-5115技术优势:相较于早期的代币化金库标准(如EIP-4626),EIP-5115提供了更强的灵活性和通用性。它能够原生支持具有不同基础代币和记账单位的资产,并内置了处理多种奖励代币的逻辑。这使得Pendle能够无缝集成从简单的质押代币到复杂的多奖励LP头寸等几乎所有类型的DeFi生息资产,极大地扩展了协议的适用范围和市场潜力。
Pendle通过EIP-5115的标准化,不仅仅是创建了一个收益交易平台,更是在为整个DeFi生态系统构建一个标准化的、可组合的“时间价值”市场。在Pendle之前,收益是各个协议内部的、孤立的特性。通过SY代币这个通用适配器,Pendle将“收益”这一概念从被动的、碎片化的奖励,转变为一种主动的、流动的、可在全市场交易的金融原语。协议的真正创新在于,它为链上资本的时间价值提供了一个定价和交易的公共市场。
二. vePENDLE经济引擎与飞轮效应
Pendle协议的代币经济学是其长期价值捕获和生态系统增长的核心。通过借鉴并优化Vote-escrowed(ve)模型,Pendle构建了一个强大的经济引擎,旨在激励长期持有、引导流动性,并形成一个自我强化的增长循环,即“飞轮效应”。
2.1. PENDLE与vePENDLE的代币经济学
PENDLE是协议的原生代币。根据其代币释放计划,团队和投资者的份额已于2024年9月全部解锁。目前,代币供应的增长主要来源于每周用于激励流动性的释放量。该释放量以每周1.1%的速度递减,直至2026年4月,届时将转为每年2%的永久通胀率,以确保持续的激励。
PENDLE代币的核心效用在于通过质押锁定,以换取vePENDLE(Vote-escrowed PENDLE)。vePENDLE是协议内的治理权和收益权的凭证,不可转让。
2.2. 投票托管机制详解
vePENDLE模型的设计灵感来源于Curve协议的veCRV机制,旨在奖励长期承诺者。
价值计算:用户获得的vePENDLE数量与其锁定的PENDLE数量以及锁定的时间长度成正比,最长可锁定两年。vePENDLE的价值会随着锁定时间的减少而线性衰减,并在锁定期结束时归零,此时用户可以取回其锁定的PENDLE。虽然具体的计算公式在文档中未明确给出,但其线性关系可以表示为:
vePENDLE= PENDLE amount * max_lock_time (锁仓越久收益越高)
这个机制确保了对协议未来发展最有信心的长期持有者,拥有最大的话语权和经济利益。
2.3. 价值导向:激励、收入与增益
vePENDLE持有者享有三大核心经济权益,这些权益共同构成了其价值主张:
引导激励释放:vePENDLE持有者每周通过投票来决定PENDLE代币释放量在不同流动性池之间的分配。这实际上创建了一个流动性激励的市场,持有者可以引导协议的激励资源流向他们认为最重要的池子。
分享协议收入:vePENDLE持有者可以分享协议产生的收入。收入来源有二:其一是他们所投票的池子产生的交易费的80%(构成“投票者APY”);其二是从所有YT累积的收益(包括积分)中抽取的5%费用的100%(构成“基础APY”)。
提升LP奖励:同时作为LP和vePENDLE持有者的用户,可以为其在流动性池中的头寸获得高达2.5倍(250%)的PENDLE奖励加成。获得最大加成所需的vePENDLE数量与用户在池中LP份额占总LP份额的比例有关。
2.4. 飞轮效应解构
vePENDLE模型旨在创造一个自我强化的正向循环,即“飞轮效应”,推动协议的持续增长。这个过程可以分解为以下几个相互关联的步骤:
吸引TVL:Pendle上线新的高收益资产池,吸引初始的流动性提供者(LPs)存入资产,增加协议的总锁仓价值(TVL)。
产生交易费:随着TVL的增加,池子流动性加深,吸引交易者进行PT和YT的交易,从而产生交易费。
提升vePENDLE收益:交易费的一部分(80%)会分配给投票支持该池的vePENDLE持有者,这直接提高了锁定PENDLE的APY。
激励PENDLE锁定:更高的vePENDLE收益率吸引更多用户购买并长期锁定PENDLE,这减少了PENDLE的流通供应量,同时增加了其市场需求,可能推高代币价格。
引导激励与贿赂市场:随着更多PENDLE被锁定为vePENDLE,持有者拥有了更强的投票权来引导每周的PENDLE释放。这催生了一个“贿赂”市场,其他协议(如Equilibria、Penpie等所谓的“Pendle Wars”参与者)会通过积累vePENDLE或直接向vePENDLE持有者提供额外奖励,来换取他们对自己相关资产池的投票,从而进一步加剧了对PENDLE的需求。
增强LP回报:被投票选中的池子会获得更多的PENDLE释放作为激励,这提高了LP的整体回报率。为了获得高达2.5倍的奖励加成,LPs自身也有动力去购买和锁定PENDLE。
深化流动性:更高的综合回报率吸引了更多的LP加入,进一步深化了池子的流动性,降低了交易滑点。
优化交易体验,吸引更多TVL:更优的流动性为交易者提供了更好的交易体验,吸引了更多的交易量和TVL,从而产生更多的交易费,使整个循环以更强的动力重新开始(回到第2步)。
这个vePENDLE系统将Pendle从一个单纯的收益交易市场,提升为了整个DeFi收益市场的核心“流动性路由器”。新协议若想为其生息资产快速引导流动性,Pendle成为了一个不可或缺的渠道。通过控制激励的流向,vePENDLE持有者不仅在治理Pendle协议本身,更在深刻影响着DeFi生态中其他众多协议的资本效率和成功机会。Pendle因此成为了一个“流动性的市场”,而vePENDLE正是掌控这个市场的关键工具。
永续合约的真实属性并非在其平稳运行时显现,而是在其承受极端压力、濒临崩溃的边缘时刻暴露无遗。Alpaca Finance( $ALPACA )永续合约在被宣布下架后的异常事件,正是揭示这一“逼空”本质的绝佳案例。
“逼空”(Short Squeeze)是一场经典的金融围猎游戏,它将市场结构、资金杠杆和群体心理融合成一门暴力的艺术。血腥和暴力吸引了一群不明所以的围观者。
传统市场逻辑认为,交易所下架是一个强烈的看跌信号,必然导致资产价格暴跌,因为其流动性将被剥夺,交易渠道也将关闭。然而,在 ALPACA 事件中,一个基本面上的重大利空消息,却引发了一场数千个百分点的爆炸性价格飙升。这一反常现象的驱动力并非源于项目基本面的任何改善,而是完全由其永续合约市场的独特机制所主导。
这一“永续合约悖论”——即一个负面催化剂引发了极端正面的价格反应——永续合约本身既是这场博弈的舞台,也成为了博弈的武器,创造了一个完全独立于项目健康状况或未来前景的市场现实。
在这里,是工具的机制决定了结果,而非资产的内在价值;
在这里,永续合约不是价格发现的场所,资金费率也不是调节市场的博弈的工具,而是收割散户的“武器”。
阅读导览:
1. 给不了解Alpaca事件背景和形成因素的朋友们,建议从第一节开始;
2. 想了解Alpaca具体操作手法的朋友们,建议从第四节开始;
3. 之前看过关于Alpaca长文的 (https://x.com/agintender/status/1954160744678699396 )建议从第五节开始;
简单回顾一下时间线:
在任何一场精心策划的战役中,时机就是一切。对于ALPACA的操盘手而言,最佳的“天时”并非某个技术指标的突破,而是由全球顶级交易所Binance亲手缔造的、无懈可击的心理共识。
催化剂:下架公告的“神谕”效应
2025年4月24日,Binance正式宣布将于5月2日下架ALPACA现货交易对,并于4月30日提前结算其永续合约。在加密世界,Binance的公告几乎等同于“神谕”。一条“下架令”,在绝大多数交易者心中,等同于对一个项目判处了死刑。
这种认知迅速形成了一条简单、清晰且极具诱惑力的逻辑链:下架 → 流动性枯竭 → 交易价值丧失 → 价格必定归零。这种“必定归零”的心态,如病毒般在市场中传播,迅速统一了几乎所有散户的预期。对于他们来说,做空一个即将被Binance抛弃的代币,不再是高风险的投机,而是一次“稳赚不赔”的套利机会。
猎场构建:拥挤的空头陷阱
这种强大的心理共识,直接转化为市场行为:一个极度拥挤、高杠杆且行为模式高度一致的空头阵营迅速形成。数据显示,公告发布后,ALPACA永续合约的空头OI持仓量急剧飙升。市场亲手为自己挖掘了一个完美的“空头陷阱”。
4月25日的关于“应做市商要求增发代币”的推文,更是将这一“做空”的情绪推向极致,前有Gifto事件的先例,所以市场预期这一“增发”行为或许会加速下架的时间表。虽然这个“增发”事件并未具体实施,但是这无异是一次成功的“催化剂”。
庄家/大户洞悉这一切。他们看到的不是一个失败的项目,而是一个由无数未来“强制买家”(被迫平仓的空头)组成的、流动性充沛的燃料库。他们无需创造恐慌,只需耐心等待恐慌情绪发酵至顶峰,让尽可能多的空头进入这个精心布置的猎场。这个由权威公告创造的“天时”,为后续的收割行动提供了最完美的舞台。
如果说“天时”是心理战的胜利,那么“地利”则是对市场微观结构和交易规则的极致利用。庄家巧妙地选择了两个战场——现货市场和永续合约市场和两个消息——下架与增发,并借由”负面到极致的消息“让永续合约市场的资金费率机制变成了收割散户的利器。
支点:低市值的现货市场
ALPACA事件的核心策略在于利用其现货市场的结构性弱点。在事件发生时,其流通市值一度萎缩至仅约500万美元。这意味着,操纵者只需动用相对较少的资金,就能在现货市场制造剧烈的价格波动,从而撬动规模远大于现货、且高度杠杆化的衍生品市场。现货价格,成为了这场多空大战的“价格之锚”。
酷刑:作为金融武器的资金费率
永续合约通过“资金费率”机制,使其价格锚定现货价格。通常,当看空情绪浓厚,合约价格低于现货价时,资金费率为负,空头需向多头支付费用。
在这场博弈中,Binance于4月29日的一个关键举动,彻底改变了游戏规则。交易所宣布将ALPACA永续合约的资金费率结算频率从常规的每8小时一次,更改为4小时/2小时,最终调整为每小时一次,并将费率上限设为惊人的”±2%”。 (30日更换为±4%)
这一调整的杀伤力是毁灭性的。它意味着:
资金费率在此刻不再是交易成本,而是一件无法承受的金融“酷刑工具”。它为所有空头头寸设置了一个滴答作响的“死亡倒计时”,迫使他们在爆仓和支付巨额费用之间做出选择,而最终唯一的理性选择就是投降——买入平仓。(第四部分会详细讲解)
如果说天时和地利是庄家借势和用势,那么“人和”的成功,则源于对局中另一方——散户群体——心理和行为范式的精准预判和利用。
庄家的剧本 vs. 散户的范式
自2024年下半年开始,市场上出现了一个思维定式:“交易所发公告(不管是上币/下架=利空=做空”。这种一级思维的致命缺陷在于,它完全忽略了市场的微观结构、交易机制的极端变化以及对手盘的存在。
与之相对,庄家的剧本则是多维度、多层次的:
散户的认知盲区
散户资金的被收割,根植于几个关键的认知盲区:
1. 忽视结构风险:未能评估ALPACA作为一个低市值、低流动性代币,其现货价格极易被少量资金操控。
2. 低估机制武器:未能将极端负资金费率和高频结算视为一种金融武器,而仅仅看作是可承受的持仓成本。
3. 误读市场共识:将一边倒的看空共识视为确定性的信号,尤其是4月25日的”增发“推文,更是将之推向风口浪尖,而未意识到当一个方向的交易变得过度拥挤时,风险已经不成比例地向反向倾斜。
散户看到的是一个即将失败的项目,而庄家看到的则是一个充满结构性漏洞、可以被利用来收割对手盘的市场。更可悲的是,庄家并没有发出邀请,而是散户自行进来。
催化剂:Binance资金费率调整如何将时间衰减武器化
如果说巨鲸的吸筹和市场的看跌共识是天时地利人和的杰作,那么Binance交易所对资金费率规则的调整,则成为了点燃这场爆炸的催化剂(“催命符”)。2025年4月25日,Binance发布公告,将 ALPACAUSDT 永续合约的资金费率结算频率从通常的每8小时一次,调整为每小时一次。随后在4月30日,费率上限进一步被提高到 ±4%。
这一规则变更的威力是巨大的。随着巨鲸开始拉升现货价格,永续合约的价格由于空头压制而出现滞后,导致合约价格相对于现货指数价格产生显著折价。这使得资金费率迅速变为深度负值。当资金费率达到每小时 -2% 甚至 -4% 时,意味着空头交易者每持仓一小时,就需要向多头支付其仓位价值 2% 到 4% 的费用。
理论上,在 -4% 的费率下,空头持仓24小时的资金成本将高达其本金的 96%,这还不包括任何价格波动带来的亏损。这种机制将资金费率从一个价格锚定工具,转变为一个惩罚性的、基于时间的武器。
空头交易者面临两难困境:要么因价格上涨而被强制平仓,要么因无法承受高昂的持仓成本而主动平仓。时间本身成为了空头的敌人,迫使他们投降的压力不再仅仅来自价格,更来自无法承受的资金流失。多头方则处于极为有利的地位,他们不仅能从价格上涨中获利,还能持续“吸血”,收取空头支付的高额资金费率。
有人说,Binance设置每小时4%的资金费之举就是“助纣为虐” —— 恰恰相反,Binance此举是无奈之举。
从交易所的角度,最惧怕因为剧烈波动导致的“穿仓”行为,这除了破坏市场流动性之外,同时也可能给交易所造成损失。所以在确定性的”下架“前,交易所会采取各种措施,比如前移强平线(让仓位更早地被清算引擎接管),将保险基金与Alpaca交易对剥离出来、以及调整资金费率让仓位“知难而退”。目标是要在下架前,尽可能地减少交易所的未平仓仓位OI。
大家可以想象一下,在下架前的前一刻,当所有的挂单都消失了——那么谁将为这些仓位买单呢?从另外一个角度,每小时4%的费率,也是在“劝退”市场。
只可惜,这种“嗜血”的行为非但没有吓退“渔夫”,反而吸引了更多的鲨鱼。
在所有演员和道具就位后,市场迎来了最后的高潮。从4月29日到4月30日的不到24小时内,ALPACA 的价格走出了令人瞠目结舌的抛物线行情。价格从约 0.065 美元的低点,火箭般蹿升至超过 1.47 美元的高点,涨幅超过 2,160%,这种情况下“多少保证金的仓位”都会灰飞烟灭。
这次价格的极端波动量化地体现在清算数据上。在高峰期,ALPACA 合约在24小时内的总清算额超过了5500万美元,其中约4500万美元来自空头头寸的爆仓。这一数字甚至在短时间内超过了比特币的清算量,凸显了这场逼空战的惨烈程度。
引爆:精心设计的清算瀑布
随着“天时地利人和”归位加上“4%的催化剂”,收割正式开始。其过程如同一场精密的连锁反应,即“逼空”的核心机制:
1. 拉动现货:庄家在流动性差的现货市场投入资金,暴力拉升价格。
2. 合约跟涨:永续合约价格作为现货的影子,被迫跟随上涨。
3. 资金费率助攻:资金费率作为“辅助”,以每小时的2%/4%的速度蚕食空仓的“维持保证金”(增加持仓成本)
4. 触发清算:价格的飙升首先触及了第一批高杠杆空头的强制平仓线(爆仓)。
5. 恶性循环:关键在于,空头头寸的清算(爆仓),本质上是一个强制性的市价买单。这些强制买单进一步推高了合约价格,从而引发更多、杠杆率稍低的空头被清算。
6. 更为保守的强平清算策略:交易所明知“下架”在即,所以会尽可能的不让“穿仓”事件发生,进而影响到“保险基金”,所以会采取更加保守的强平策略(强平线会往前移动)
7. 瀑布形成:在交易所实行保守策略的大背景下,这个“拉升→爆仓→买入→再拉升”的循环不断自我强化,最终形成了壮观的清算瀑布,价格呈现垂直上涨。
下表根据公开信息记录了 ALPACA 下架逼空事件的关键节点,将价格、交易量、清算数据和关键事件联系起来,直观地展示了这“波澜壮阔”的过程。
史诗般的逼空之后,一切都不可避免地走向终结。随着4月30日永续合约的最终结算,以及5月2日现货交易对的下架,ALPACA 的价格迅速崩溃,回归到其由基本面决定的价值区间。
2025年5月底,项目方正式宣布,将在年底前逐步关停所有业务。在公告中,团队明确指出,Binance的下架是“压垮骆驼的最后一根稻草”,它严重损害了市场信心,切断了代币的流动性和用户获取渠道,并导致所有潜在的新产品开发和并购计划被迫中止。一个曾经在 DeFi 领域备受瞩目的项目,就此黯然落幕。
在下架前的价格异动,就被许多分析师直接与 ALPACA 事件进行类比,证明了这种“下架币叙事”已经成为一种被市场认可的投机策略。然而,$ALPACA 的消亡却催生了一种新的、奇特的市场叙事——“下架币概念”。这次事件向市场展示了一种可能性:一个基本面濒临死亡的代币,其永续合约市场却可能因为结构性失衡而爆发出惊人的财富效应。受此启发,一些投机者开始主动在各大交易所寻找那些市值小、流动性差、符合潜在下架特征的代币,并提前布局,期望能够复制 ALPACA 的逼空奇迹。后续市场上出现的 $MEMEFI 在下架前的价格异动,就被许多分析师直接与 ALPACA 事件进行类比,证明了这种“下架币叙事”已经成为一种被市场认可的投机策略。
这一系列事件揭示了低流动性资产永续合约市场的一个核心脆弱性:其内部机制可以被操纵,以产生与基本面逻辑完全相反的结果。下架,这个本应是资产价值终结的信号,反而成为了引爆一场短暂但剧烈的价值爆炸的必要前提。在一个高效的流动性市场中,被下架资产的价格理应下跌。但 ALPACA 的市场规模极小(市值约500万美元),流动性匮乏。
这使得一个有决心的行动者能够用相对较少的资金控制现货价格。通过控制现货价格,他们便能操纵现货与永续合约之间的价差(基差),而基差又直接决定了资金费率的方向和大小。市场上高度集中的空头头寸为这场大火提供了充足的燃料,巨鲸对现货价格的控制是火花,而交易所的资金费率规则则成了助燃剂。这充分说明,对于某些特定资产,其永续合约市场已不再是价格发现的场所,而是一个自成体系的、充满博弈论的战场。
在这个战场里,游戏规则本身远比标的资产的价值更为重要。
ALPACA的“下架逼空”事件,是一场将天时、地利、人和运用到极致的资本围猎。庄家利用了权威信息(天时)制造了散户的思维定式,利用了市场结构和交易规则(地利)设计了无法逃脱的陷阱,并精准地利用了散户的群体行为(人和)作为引爆陷阱的燃料。
这场游戏的最终结局极具讽刺意味:衍生品市场的投机狂潮,最终成为了压垮Alpaca Finance项目本身的最后一根稻草。项目方在随后的关停公告中明确指出,Binance的下架以及随后的价格剧烈波动,“严重损害了市场信心”,并使得所有潜在的自救计划被迫中止。
对于所有市场参与者而言,ALPACA事件是一个残酷的警示:在金融的黑暗森林里,你交易的不仅仅是资产本身,更是在与所有其他玩家以及游戏规则进行博弈。无法看清全局结构、只凭单一叙事和惯性思维行动的人,最容易从猎手沦为猎物
愿我们始终怀揣着一颗敬畏市场之心。
知其然,且知其所以然。
附录:一个不知名checklist
市值是否足够小? > 10m/50m ?
现货筹码是否集中? 是否吸筹?
是否有永续合约交易对?
(社区/市场)方向共识是否足够一致?
是否有什么催化剂的出现?资金费率倾斜/借贷利率飙升?
未平仓持仓量(OI)是否稳步上升?
期货交易量是现货的n倍?5/10/20倍?还是更多?
是否出现在各大新闻/kol 推文?
交易所是否对此异动发公告?比如减少仓位?保证金率?
在金融市场的残酷丛林中,“逼空”(Short Squeeze)是一场经典的围猎游戏,它将市场结构、资金杠杆和群体心理融合成一门暴力的艺术。2025年4月的Alpaca Finance( $ALPACA )代币,堪称加密货币领域一场教科书级别的逼空操盘。它完美地向市场展示了,庄家(或称“聪明钱”)如何利用天时、地利、人和,将一场本应是“价值归零”的退市悲剧,导演成针对散户的精准收割盛宴。
在这里,是工具的机制决定了价值,而非资产的内在价值。
以ALPACA事件为例,剖析庄家如何利用Binance的下架公告制造“天时”,如何操纵现货与永续合约的价差及资金费率作为“地利”,并最终利用普通交易者对“做空”的惯性思维这一“人和”弱点,引爆了这场单日吞噬逾5500万美元空头头寸的资本绞杀战。
阅读导览:
1. 给不了解Alpaca事件背景和形成因素的朋友们,建议从第一节开始;
2. 想了解Alpaca具体操作手法的朋友们,建议从第四节开始;
3. 想了解资金费率作为催化剂在这场逼空大戏作用的朋友,建议从第二节开始;
在任何一场精心策划的战役中,时机就是一切。对于ALPACA的操盘手而言,最佳的“天时”并非某个技术指标的突破,而是由全球顶级交易所Binance亲手缔造的、无懈可击的心理共识。
催化剂:下架公告的“神谕”效应
2025年4月24日,Binance正式宣布将于5月2日下架ALPACA现货交易对,并于4月30日提前结算其永续合约。在加密世界,Binance的公告几乎等同于“神谕”。一条“下架令”,在绝大多数交易者心中,等同于对一个项目判处了死刑。
这种认知迅速形成了一条简单、清晰且极具诱惑力的逻辑链:下架 → 流动性枯竭 → 交易价值丧失 → 价格必定归零。这种“必定归零”的心态,如病毒般在市场中传播,迅速统一了几乎所有散户的预期。对于他们来说,做空一个即将被Binance抛弃的代币,不再是高风险的投机,而是一次“稳赚不赔”的套利机会。
猎场构建:拥挤的空头陷阱
这种强大的心理共识,直接转化为市场行为:一个极度拥挤、高杠杆且行为模式高度一致的空头阵营迅速形成。数据显示,公告发布后,ALPACA永续合约的空头OI持仓量急剧飙升。市场亲手为自己挖掘了一个完美的“空头陷阱”。
庄家/大户洞悉这一切。他们看到的不是一个失败的项目,而是一个由无数未来“强制买家”(被迫平仓的空头)组成的、流动性充沛的燃料库。他们无需创造恐慌,只需耐心等待恐慌情绪发酵至顶峰,让尽可能多的空头进入这个精心布置的猎场。这个由权威公告创造的“天时”,为后续的收割行动提供了最完美的舞台。
如果说“天时”是心理战的胜利,那么“地利”则是对市场微观结构和交易规则的极致利用。庄家巧妙地选择了两个战场——现货市场和永续合约市场,并把后者的一项核心机制变成了收割散户的利器。
支点:低市值的现货市场
ALPACA事件的核心策略在于利用其现货市场的结构性弱点。在事件发生时,其流通市值一度萎缩至仅约500万美元。这意味着,操纵者只需动用相对较少的资金,就能在现货市场制造剧烈的价格波动,从而撬动规模远大于现货、且高度杠杆化的衍生品市场。现货价格,成为了这场多空大战的“价格之锚”。
酷刑:作为金融武器的资金费率
永续合约通过“资金费率”机制,使其价格锚定现货价格。通常,当看空情绪浓厚,合约价格低于现货价时,资金费率为负,空头需向多头支付费用。
在这场博弈中,Binance于4月29日的一个关键举动,彻底改变了游戏规则。交易所宣布将ALPACA永续合约的资金费率结算频率从常规的每8小时一次,调整为每小时一次,并将费率上限设为惊人的”±2%”。 (30日更换为±4%)
这一调整的杀伤力是毁灭性的。它意味着:
资金费率在此刻不再是交易成本,而是一件无法承受的金融“酷刑工具”。它为所有空头头寸设置了一个滴答作响的“死亡倒计时”,迫使他们在爆仓和支付巨额费用之间做出选择,而最终唯一的理性选择就是投降——买入平仓。(第四部分会详细讲解)
如果说天时和地利是庄家借势和用势,那么“人和”的成功,则源于对局中另一方——散户群体——心理和行为范式的精准预判和利用。
庄家的剧本 vs. 散户的范式
此次事件中,被收割的空头大多陷入了一个简单的思维定式:“下架=利空=做空”。这种一级思维的致命缺陷在于,它完全忽略了市场的微观结构、交易机制的极端变化以及对手盘的存在。
与之相对,庄家的剧本则是多维度、多层次的:
散户的认知盲区
散户的失败,根植于几个关键的认知盲区:
1. 忽视结构风险:未能评估ALPACA作为一个低市值、低流动性代币,其现货价格极易被少量资金操控。
2. 低估机制武器:未能将极端负资金费率和高频结算视为一种金融武器,而仅仅看作是可承受的持仓成本。
3. 误读市场共识:将一边倒的看空共识视为确定性的信号,而未意识到当一个方向的交易变得过度拥挤时,风险已经不成比例地向反向倾斜。
散户看到的是一个即将失败的项目,而庄家看到的则是一个充满结构性漏洞、可以被利用来收割对手盘的市场。
催化剂:Binance资金费率调整如何将时间衰减武器化
如果说巨鲸的吸筹和市场的看跌共识是天时地利人和的杰作,那么Binance交易所对资金费率规则的调整,则成为了点燃这场爆炸的催化剂(“催命符”)。2025年4月25日,Binance发布公告,将 ALPACAUSDT 永续合约的资金费率结算频率从通常的每8小时一次,调整为每小时一次。随后在4月30日,费率上限进一步被提高到 ±4%。
这一规则变更的威力是巨大的。随着巨鲸开始拉升现货价格,永续合约的价格由于空头压制而出现滞后,导致合约价格相对于现货指数价格产生显著折价。这使得资金费率迅速变为深度负值。当资金费率达到每小时 -2% 甚至 -4% 时,意味着空头交易者每持仓一小时,就需要向多头支付其仓位价值 2% 到 4% 的费用。
理论上,在 -4% 的费率下,空头持仓24小时的资金成本将高达其本金的 96%,这还不包括任何价格波动带来的亏损。这种机制将资金费率从一个价格锚定工具,转变为一个惩罚性的、基于时间的武器。
空头交易者面临两难困境:要么因价格上涨而被强制平仓,要么因无法承受高昂的持仓成本而主动平仓。时间本身成为了空头的敌人,迫使他们投降的压力不再仅仅来自价格,更来自无法承受的资金流失。多头方则处于极为有利的地位,他们不仅能从价格上涨中获利,还能持续“吸血”,收取空头支付的高额资金费率。
在所有条件准备就绪后,市场迎来了最后的高潮。从4月29日到4月30日的不到24小时内,ALPACA 的价格走出了令人瞠目结舌的抛物线行情。价格从约 0.065 美元的低点,火箭般蹿升至超过 1.47 美元的高点,涨幅超过 2,160%。
这次价格的极端波动量化地体现在清算数据上。在高峰期,ALPACA 合约在24小时内的总清算额超过了5500万美元,其中约4500万美元来自空头头寸的爆仓。这一数字甚至在短时间内超过了比特币的清算量,凸显了这场逼空战的惨烈程度。
这场价格的爆炸性上涨是一个典型的、由杠杆驱动的连锁清算反馈循环。其过程如下:
1. 初始拉升:巨鲸利用其在现货市场的控制力,推高 ALPACA 价格,导致第一批高杠杆空头头寸触及强平线。
2. 强制买入:被强制平仓的空头头寸,在市场上表现为强制性的市价买单。这些买单进一步推高了价格。
3. 连锁反应:价格的进一步上涨,又触发了下一批空头头寸的强平线,产生了更多的市价买单。
4. 自我强化循环:这个“价格上涨 -> 空头爆仓 -> 强制买入 -> 价格进一步上涨”的过程形成了一个正反馈循环,导致价格在短时间内垂直拉升,直到市场上大部分空头头寸被清除为止。
史诗般的逼空之后,一切都不可避免地走向终结。随着4月30日永续合约的最终结算,以及5月2日现货交易对的下架,ALPACA 的价格迅速崩溃,回归到其由基本面决定的价值区间。
2025年5月底,项目方正式宣布,将在年底前逐步关停所有业务。在公告中,团队明确指出,Binance的下架是“压垮骆驼的最后一根稻草”,它严重损害了市场信心,切断了代币的流动性和用户获取渠道,并导致所有潜在的新产品开发和并购计划被迫中止。一个曾经在 DeFi 领域备受瞩目的项目,就此黯然落幕。
然而,$ALPACA 的消亡却催生了一种新的、奇特的市场叙事——“下架币概念”。这次事件向市场展示了一种可能性:一个基本面濒临死亡的代币,其永续合约市场却可能因为结构性失衡而爆发出惊人的财富效应。受此启发,一些投机者开始主动在各大交易所寻找那些市值小、流动性差、符合潜在下架特征的代币,并提前布局,期望能够复制 ALPACA 的逼空奇迹。后续市场上出现的 $MEMEFI 在下架前的价格异动,就被许多分析师直接与 ALPACA 事件进行类比,证明了这种“下架币叙事”已经成为一种被市场认可的投机策略。
这一系列事件揭示了低流动性资产永续合约市场的一个核心脆弱性:其内部机制可以被操纵,以产生与基本面逻辑完全相反的结果。下架,这个本应是资产价值终结的信号,反而成为了引爆一场短暂但剧烈的价值爆炸的必要前提。在一个高效的流动性市场中,被下架资产的价格理应下跌。但 ALPACA 的市场规模极小(市值约500万美元),流动性匮乏。
这使得一个有决心的行动者能够用相对较少的资金控制现货价格。通过控制现货价格,他们便能操纵现货与永续合约之间的价差(基差),而基差又直接决定了资金费率的方向和大小。市场上高度集中的空头头寸为这场大火提供了充足的燃料,巨鲸对现货价格的控制是火花,而交易所的资金费率规则则成了助燃剂。这充分说明,对于某些特定资产,其永续合约市场已不再是价格发现的场所,而是一个自成体系的、充满博弈论的战场。
在这个战场里,游戏规则本身远比标的资产的价值更为重要。
ALPACA的“下架逼空”事件,是一场将天时、地利、人和运用到极致的资本围猎。庄家利用了权威信息(天时)制造了散户的思维定式,利用了市场结构和交易规则(地利)设计了无法逃脱的陷阱,并精准地利用了散户的群体行为(人和)作为引爆陷阱的燃料。
这场游戏的最终结局极具讽刺意味:衍生品市场的投机狂潮,最终成为了压垮Alpaca Finance项目本身的最后一根稻草。项目方在随后的关停公告中明确指出,Binance的下架以及随后的价格剧烈波动,“严重损害了市场信心”,并使得所有潜在的自救计划被迫中止。
对于所有市场参与者而言,ALPACA事件是一个残酷的警示:在金融的黑暗森林里,你交易的不仅仅是资产本身,更是在与所有其他玩家以及游戏规则进行博弈。无法看清全局结构、只凭单一叙事和惯性思维行动的人,最容易从猎手沦为猎物
愿我们始终怀揣着一颗敬畏市场之心。
知其然,且知其所以然。
2025年的加密牛市可(已)能(经)到来,但其引擎轰鸣的方式却与以往大相径庭。如果您还在紧盯现货交易量来判断市场热度,您可能只看到了冰山一角。本轮牛市的真正主角,是永续合约Perps ——一个巨大的、高杠杆的、由多空双方激烈博弈驱动的PVP竞技场。这里的流动性、叙事和财富效应,正在以前所未有的方式定义着整个市场。
为何流动性会史无前例地集中在合约市场,并用一个数字案例来揭示“空头爆仓”如何成为火箭燃料,推动资产价格螺旋式上涨的核心机制。
免责声明:全是瞎编,如有雷同,就是巧合。
娱乐声明:就是图一乐,别太较真
杠精声明:你要是觉得我是错的,那你就是对的。
现象是理论最好的证明。我们首先通过数据来验证一个惊人的事实:永续合约的交易量已经完全碾压了现货市场。
结论: 数据清晰地表明,市场的资金、关注度和博弈重心已发生结构性转移。永续合约不再是现货的附属,反而成为了主导价格短期波动的核心战场。市场已经从“现货拉动合约”转变为“合约博弈,倒逼现货”。
“在这一刻,现货居然成为了‘附属品’。”
市场上的“诡异现象”——价格上涨并非始于现货买盘,而是由合约端的清算所驱动。这正是本轮“Perps牛市”的核心机制。
让我们用一个简化的数字案例来解释这个过程。
案例:新币 "RocketCoin" (RKT)
发射流程:
1. 初始点火: 某巨鲸或项目方在现货市场投入少量资金,例如用20万美元买入2万枚RKT,将现货价格从$10强行推高至$11。现货市场因为流通量低(盘子浅),拉升成本极低。
2. 一级火箭脱落(第一轮清算): RKT价格触及$11,第一批在此价位设置止损的空头仓位被强制平仓(即爆仓)。假设这批仓位价值100万美元。
1. 二级火箭点燃(连锁清算): 现货价格达到$12,触发了新一批、更大规模的空头仓位爆仓。这个过程完美重复第二步:合约爆仓 -> 做市商买入现货对冲 -> 现货价格进一步上涨。
2. 进入轨道: 如此循环往复,形成了一个正向的清算螺旋。每一层空头的爆仓都成为了下一轮价格上涨的燃料,将RKT的价格从$11一路推向$15甚至更高。在这个过程中,最初那20万美元的“点火”资金,撬动了数百万甚至上千万美元的被动买盘。
结论: 这就是简单版本“Perps牛市”的本质:利用极低的现货流通性作为杠杆支点,通过在合约市场制造对手盘(大量空头),最终以“爆仓清算”这一机制为引擎,驱动价格实现看似“凭空”的上涨。 现货的上涨,更像是这个过程的结果和表现,而非原因。(显然实践当中不是这么一马平川的操作)
这个现象在以前的周期中不那么明显,是多种因素共同作用的结果:
1. 天时(项目方策略): 本周期的项目普遍采用“Low float、High FDV”的发行模式。这为人为控制现货盘口、撬动高杠杆的合约市场创造了完美的“必要充分条件”。
2. 地利(市场基建): 永续合约产品本身经过多年发展已极其成熟。丝滑的交易体验、深度的流动性、完善的API和做市商体系,使其能承载海量资金和复杂的博弈。
3. 人和(市场共识与叙事):
各位不要当真,本轮为“Perps的牛市”,是对市场深层结构变化的“戏称”而已。它虽然意味着财富增长的故事,但更多地是在讲述一个关于杠杆、流动性、机制和人性博弈的复杂金融寓言,而非简单的价值发现。
在这个版本里,现货成为了对冲品和价格的最终体现者,而永续合约,才是那个集叙事、资金、机制于一体,真正定义着市场脉搏的核心载体。理解并适应这个“用你的爆仓当燃料”的游戏规则,是穿越本轮周期的关键所在。
金融或者说博弈就是如此,pvp总会带来新的体验。
愿我们始终怀着一颗敬畏市场之心。
当忠诚的信使被武器化后——标记价格,这个公正的判官,成为了引爆Hyperliquid连环清算风暴的导火索。
2025年3月,一个日交易额不足200万美元的冷门代币——JELLY,在Hyperliquid上引发了一场千万美元级别的清算风暴。令人震惊的是,攻击者既未篡改智能合约,也未利用传统的代码漏洞,而是将平台最核心的安全机制——标记价格——变成了一件武器。
这并非一次黑客攻击,而是一场对系统规则的“合规性攻击”。攻击者利用平台公开的计算逻辑、算法流程与风险控制机制,制造了一场对市场和交易者都极具杀伤力的“无代码攻击”。本应作为市场“中立与安全”之锚的标记价格,在这一事件中,从护盾变成了利刃。
本文将从理论与实战两个层面,深入分析山寨币永续合约市场中标记价格机制的系统性风险,并对Jelly-My-Jelly攻击事件进行详尽复盘。该事件不仅揭示了预言机设计的结构性脆弱、创新型流动性池(HLP Vault)的双刃剑属性,更暴露了当前主流清算逻辑在极端行情下,对用户资金保护的内在不对称性。
1.1 标记价格:一场误以为安全的共识游戏带来的清算倾向性
要理解标记价格如何成为攻击入口,首先必须拆解它的构成逻辑。尽管各交易所的计算方式略有差异,但其核心原则高度一致——围绕“指数价格”构建的三值中位机制。
一个典型的标记价格计算方式如下:
Mark Price = Median (Price1, Price2, Last Traded Price)
中位数的引入,其初衷是为了剔除异常值、提升价格稳定性。但这一设计的安全性,完全建立在一个关键假设之上:输入的数据源数量充足、分布合理、流动性强且难以被协同操纵。
然而,在现实中,绝大多数山寨币的现货市场极其薄弱。一旦攻击者能够控制几个低流动性平台的价格,即可“污染”指数价格,从而将恶意数据通过公式合法地注入标记价格。这种攻击能以最小的成本撬动大规模的杠杆清算,引发连锁反应。
换言之,聚合机制本意是分散风险,但在流动性稀疏的市场中,反而形成了攻击者可控的“中心化弱点”。衍生品平台越是强调其规则的透明与可预测性,攻击者就越能“编程式地利用规则”,构造出一条合规的破坏路径。
1.2 清算引擎:平台的盾,也是刃
当市场价格朝不利方向快速变动时,交易者的保证金将被浮亏侵蚀。一旦剩余保证金跌破“维持保证金率”(Maintenance Margin),清算引擎将启动。
在这些流程中,最核心的触发标准是标记价格 (Mark price),而非平台自身的最新成交价。这意味着,哪怕当前市场成交价尚未触及您的清算线,只要那个“看不见”的标记价格达到了,清算就会立刻触发。
更值得警惕的是“强制平仓“(或者说提前清算)机制。
在许多交易所中,为了避免穿仓风险,风控系统往往采用偏保守的清算参数。当触发强平后,即便平仓价格优于实际亏损归零的价格,平台也通常不会返还这部分“强平盈余”,而是会将其直接注入平台的保险基金。这导致交易者产生一种“明明还有保证金,却被提前清算”的错觉,账户直接归零。
这种机制在流动性低的资产中尤为常见。平台为了自身的风险对冲,会将清算线调得更保守,也就更容易让仓位在价格波动中被“提前平掉”。其逻辑是合理的,但结果却使得平台和交易者在极端行情下的利益立场产生微妙错位。
清算引擎本应是中性的风险控制工具,但在收益归属、参数选择、触发逻辑上,却具备了平台利润化的倾向。
1.3 标记价格的失效导致清算引擎的失真
在这个平台厌恶损失的倾向性下,指数价格、标记价格剧烈的波动进一步加剧了这种强制平仓钱的前(后)移。
标记价格的理论通过聚合多源数据和中位数算法来提供一个公平、抗操纵的价格基准。然而,这一理论在应用于流动性充裕的主流资产时或许成立,但在面对流动性稀薄、交易场所集中的山寨币时,其有效性将面临严峻挑战。
中位数的失效:数据源集中的统计学困境
对于绝大多数山寨币而言,其交易深度和上市交易所数量都非常有限,这使得它们的价格指数极易落入上述“小数据集”的陷阱。因此,交易所声称的“多源指数”所带来的安全感,在山寨币的世界里往往只是一种幻觉。很多时候,最新成交价往往与标记价格划上等号。
标记价格的根基是指数价格,而指数价格的源头则是预言机。不论是CEX还是DEXi,预言机承担着链上与链下之间信息传输的桥梁角色。然而,这座桥梁虽然关键,但在流动性匮乏的时候却异常脆弱。
2.1 预言机:连接链上与链下的脆弱桥梁
区块链系统本质上是封闭且确定性的,智能合约无法主动访问链外数据,例如资产的市场价格。价格预言机(Oracle)应运而生,它是一个中间件系统,负责将链下数据安全、可信地传输至链上,为智能合约的运作提供“现实世界”的信息输入。
在永续合约交易平台或借贷协议等核心DeFi基础设施中,预言机所提供的价格数据几乎构成了其风险管理逻辑的基石。然而,一个常被忽略的事实是:一个“诚实”的预言机,并不意味着它报告的是“合理”的价格。预言机的职责仅是如实记录其所能观察到的外部世界状态,它不判断价格是否偏离基本面。这一特性揭示了两类截然不同的攻击路径:
后者,正是Mango Markets 和 Jelly-My-Jelly 事件的实质:不是预言机被攻破,而是其“观测窗口”被污染。
2.2 攻击的支点:当流动性缺陷成为武器
这类攻击的核心,在于利用目标资产在现货市场上的流动性劣势。对于交易稀薄的资产,即便是小额订单也可能引起价格剧烈波动,从而为操纵者提供可乘之机。
2022年10月对 Mango Markets 的攻击堪称“典范”。攻击者 Avraham Eisenberg 利用其治理代币 MNGO 的极度流动性枯竭(当时日交易额不足10万美元),通过在多个交易所集中投入约400万美元买入,成功将MNGO价格在极短时间内拉升超过 2300%。这一“异常价格”被预言机完整记录并喂送给链上协议,致使其借款额度暴涨,最终“合法地”将平台全部资产(约1.16亿美元)掏空。
攻击路径详解:五步击穿协议防线
1. 目标选择(Target Selection):攻击者首先筛选目标代币,通常具备以下条件:在某主流衍生品平台上线了永续合约;预言机价格来自几个已知的、流动性薄弱的现货交易所;日交易量低,订单簿稀疏,极易操纵。
2. 资本筹集(Capital Acquisition):多数攻击者通过“闪电贷(Flash Loans)”获取临时巨额资金。这种机制允许在单一交易中借入并归还资产,无需任何抵押,大幅降低了操纵成本。
3. 现货市场闪击(Spot Market Blitz):攻击者在极短时间内,在所有被预言机监控的交易所同步下达大量买单。这些订单迅速扫清卖方挂单,将价格推向高位——远远偏离其真实价值。
4. 预言机污染(Oracle Contamination):预言机忠实地从上述被操纵的交易所中读取价格,即便采用中位数、加权平均等抗波动机制,也难以抵御同时多源操纵。最终得出的指数价格被严重污染。
5. 标记价格感染(Mark Price Infection):受污染的指数价格进入衍生品平台,影响标记价格计算。清算引擎误判风险区间,触发大规模“清算”,交易者损失惨重,攻击者则可通过反向持仓或借贷操作实现套利。
攻击者的“作战手册”:透明性的双刃剑
不管是CEX还是DEX协议常以“开源透明”为美德,公开其预言机机制、数据来源权重、价格刷新频率等细节,旨在建立用户信任。然而,对攻击者而言,这些信息却成为制定攻击计划的“说明书”。
以 Hyperliquid 为例,其预言机架构公开列出所有数据源交易所及其权重。攻击者据此可以精准计算,在每一个流动性最弱的交易所投入多少资金,即可最大程度扭曲最终的加权指数。这种“算法工程”让攻击变得可控、可预测、成本最小化。
数学很单纯,但人很复杂。
在了解了攻击原理之后,“攻击者”接下来要选择适合实施的“战场” —— Hyperliquid。虽然操纵预言机是一种常见的攻击手段,但“Jelly-My-Jelly”事件之所以能在 Hyperliquid 上发生并造成严重后果,根本原因在于该平台特有的流动性架构与清算机制。这些旨在提升用户体验与资本效率的设计,虽充满创新,却也意外为攻击者提供了一个理想的“猎杀场”。
3.1 HLP 金库:民主化的做市商与清算对手盘
Hyperliquid 的核心创新之一是其 HLP金库——一个由协议统一管理、肩负双重职能的资金池。(详细的HLP介绍:https://x.com/agintender/status/1940261212954173716 )
首先,HLP 充当平台的主动做市商。它允许社区用户将 USDC 存入金库,参与平台的自动化做市策略,并按比例分享收益(或损失)。这套“民主化”做市机制,使 HLP 能够为众多流动性匮乏的山寨币持续提供买卖盘口。正因如此,即使是如 JELLY 这种市值较小、流动性极低的代币,也能在 Hyperliquid 上支撑数百万美元级别的杠杆头寸——这是传统交易所难以实现的。(说人话,就是能建仓)
然而,这种设计不仅吸引了投机者,也吸引了更危险的存在:蓄意操纵市场的攻击者。
更关键的是,HLP 同时还承担着平台的“清算止损后盾”,即最后的清算对手方。当杠杆仓位被强制平仓,而市场中没有足够清算人愿意接盘时,协议会自动将这些高风险仓位转嫁给 HLP 金库,而且是按照预言机的价格照单全收。
这种机制带来的后果是:HLP 变成了一个可以被确定性利用的、完全没有自主判断能力的接盘实体。攻击者在部署策略时,完全可以预测其“毒性仓位”一旦触发清算,将由谁接盘 —— 不是市场上随机而不可预测的交易对手,而是一个执行智能合约逻辑、百分百按规则行事的自动化系统:HLP vault。
3.2 清算机制的结构性缺陷
Jelly-My-Jelly 事件暴露了 Hyperliquid 在极端市场条件下的一个致命漏洞,其根源是 HLP 金库内部的资金架构和清算模式。
在攻击发生时,专责处理被清算仓位的“清算储备池”与其他执行做市等策略的资金池之间,并无严格的隔离机制。它们共享同一笔抵押品。当攻击者价值 400 万美元的空头仓位因标记价格飙升而被清算时,该仓位被完整转移至清算储备池。随着 JELLY 的价格持续上涨,这个仓位的亏损也持续扩大。
攻击者只需触发清算(主动降低保证金),即可将其亏损仓位“无缝”抛给系统内的接盘者 —— HLP 金库。攻击者深知:协议规则会强制 HLP 在价格最不利时刻执行接盘,成为其“无条件买家”。
照理说,当仓位亏损巨大到威胁平台系统稳定性时,应该自动触发 自动减仓ADL机制,对盈利方向相反的用户强制减仓,以分摊风险。但这一次,ADL 没有启动。
原因在于:虽然清算储备池自身已经陷入深度亏损,但由于它可以调用整个 HLP 金库中其他策略池的抵押资产,系统判定整个 HLP 金库“整体健康度”依然良好,因而没有触发风控机制。这种共享抵押机制的设计,意外绕过了 ADL 这一系统性风险防线,使本应由市场整体承担的损失,最终集中爆发于 HLP 金库之中。
2025 年 3 月 26 日,一场精密策划的攻击在 Hyperliquid 上上演,目标直指 Jelly-My-Jelly(JELLY)。这次攻击巧妙结合了对流动性的操控、对预言机机制的深入理解,以及对平台架构性弱点的利用,成为解构现代 DeFi 攻击模式的经典案例。
4.1 阶段一:布局 —— 价值 400 万美元的空头陷阱
这场攻击并非一时冲动。链上数据显示,攻击者在事发前长达十天内,通过一系列小规模交易测试策略,显然是在为最终行动做准备。
3 月 26 日,JELLY 的现货价格在 0.0095 美元附近震荡时,攻击者开始实施第一阶段。多个钱包地址参与其中,其中地址 0xde96 是关键执行者。攻击者通过自我交易(即同时作为买方和卖方)方式,在 JELLY 的永续合约市场上无声无息地构建了一个价值约 400 万美元的空头头寸,并辅以总计 300 万美元的多头对敲仓位。这种对敲交易的目的是最大限度地增加未平仓合约OI,同时避免引发市场异常波动,从而为后续的价格操纵和清算诱导奠定基础。
4.2 阶段二:突袭 —— 现货市场的闪电战
布局完成后,攻击进入第二阶段:迅速拉升现货价格。JELLY 是操控者梦寐以求的目标。其总市值仅约 1,500 万美元,在主流交易所的订单簿极为薄弱。据 Kaiko Research 数据显示,其 1% 市场深度仅为 7.2 万美元,远低于其他同类代币。
攻击者正是利用这一点,在多个中心化和去中心化交易所同步发起买入攻势。由于缺乏卖盘支撑,JELLY 现货价格在短时间内被迅速拉升。从 0.008 美元起涨,不到一小时价格飙升超 500%,触及 0.0517 美元的峰值。与此同时,交易量也爆炸性增长。仅 Bybit 一家交易所,JELLY 当日成交额便突破 1.5 亿美元,创下历史新高。
4.3 阶段三:引爆 —— 预言机污染与清算瀑布
现货价格的剧烈拉升迅速传导至 Hyperliquid 的标记价格系统。Hyperliquid 的预言机机制采用多源加权中位数算法,整合 Binance、OKX、Bybit 等多个交易所的现货数据。由于攻击者在这些关键源头同步行动,最终聚合出的指数价格被有效污染,带动平台内部的标记价格同步上升。
标记价格的跳涨直接引爆了攻击者先前部署的空头仓位。随着亏损扩大,该价值 400 万美元的头寸触发了强制清算。此刻并非攻击失败,而是攻击设计的核心环节。
由于 HLP 金库作为平台的清算对手方,根据智能合约逻辑无条件接盘,而清算系统又未能触发 ADL(自动减仓)机制分摊风险,整个高风险仓位直接压向 HLP。换言之,攻击者成功地将自身的爆仓损失“转嫁社会化”,让 HLP 的流动性提供者为其操控行为埋单。
4.4 阶段四:余波 —— 紧急下架与市场反思
Hyperliquid 陷入混乱的同时,外部市场也出现了复杂反应。在 JELLY 被操纵至高位的一小时内,Binance 与 OKX 几乎同步上线了 JELLY 的永续合约。市场普遍解读这一行为为对竞争对手 Hyperliquid 的“趁火打劫”,进一步加剧 JELLY 的市场波动,间接扩大 HLP 金库的潜在损失。
面对来自市场和社区的巨大压力,Hyperliquid 验证者节点紧急投票,通过多项应对措施:立即并永久下架 JELLY 永续合约;由基金会出资,对所有非攻击地址的受影响用户进行全额补偿。
据 Lookonchain 数据,在攻击最激烈时,HLP 金库的未实现亏损一度高达 1,200 万美元。尽管 Hyperliquid 官方最终报告 24 小时内总损失控制在 70 万美元,但整个事件对平台结构与风控体系的冲击无疑是深远的。
JELLY事件进程
Jelly-My-Jelly 事件中的攻击者并未依赖复杂的合约漏洞或加密学手段,他们只是识破并利用了标记价格生成机制的数学结构性缺陷 —— 小数据源、中位数聚合、流动性碎片化,并且集合市场的清算机制来运作。这种攻击不需要精妙的黑客技术,只需要合理的市场操作和对协议逻辑的深刻理解。
标记价格操控的根本问题在于:
在算法与博弈之间,建立真正的“抗操纵性”
标记价格不应该是一个“数学上正确但博弈上脆弱”的值,而应是一个能在真实市场压力下维持稳定性的机制产物。DeFi 的理想在于用代码构建信任,但代码并非完美,它也会固化偏见、放大预设缺陷,甚至成为攻击者手中的武器。
Jelly-My-Jelly事件并非偶然,也不会是最后一次。它是一个警告:在没有深入理解博弈结构之前,任何基于“确定性”的清算机制,都是潜在的套利入口。机制走向成熟,需要的不仅是更快的撮合速度和更高的资本效率,更需要一种机制设计层面的自省能力,能识别并堵住这些被“数学美感”掩盖的系统性风险。
愿我们始终保持着一颗敬畏市场之心。
数学是单纯的,人是复杂的。
只有历史博弈是重复的。
知其然,且知其所以然。
永续合约的盈亏算法,从来不是你在交易所界面上看到的那样简单。
它隐藏着多个变量的博弈:资金费率、标记价格、强平机制、未实现盈亏展示逻辑。用户以为自己在“持有盈利”,但其实可能已身处高风险区;而你以为自己只是“轻微浮亏”,其实不过是清算模型已经启动,只是还没动手。
我们尝试审视浮盈/浮亏的计算原理与心理影响,尝试还原:什么才是真正的盈亏判断依据,什么才是算法上的陷阱?
阅读导览
如果你刚好有以下的疑问,建议你从第一章节开始;
1. 你知道永续合约是分正向与反向合约的吗?
如果刚好有以下的疑问,建议你从第二章节开始:
1. 为什么我看着我的仓位是盈利,结果一平仓结算之后,赚的不如前端显示得多?甚至加上手续费、资金费后反而是亏的?
2. 我开仓的时候,保证金是够撑10%的涨跌幅的,结果3天过去后,5%的涨跌幅就被强平了?
如果你没有以上的疑问,建议你点赞转发后离开🤣🤣
永续合约,作为加密衍生品市场中最受欢迎的工具,允许交易者在没有到期日的情况下对资产价格进行投机。理解其盈亏(PnL)的计算方式是成功交易的基石。盈亏的计算逻辑因合约类型而异,主要分为两大类:USDT保证金(正向合约)和币本位保证金(反向合约)。
1.1 USDT保证金(正向)合约:标准线性模型
USDT保证金合约,或称正向合约,使用稳定币(如USDT或USDC)作为保证金和结算货币。其盈亏计算直观,呈线性关系,是目前市场的主流选择。当前绝大多数主流交易所(如Binance、Bybit)均以USDT本位合约为主,因其PnL结构直观、资金管理更易实现自动化,是散户和机构的共同偏好。
1.1.1 未实现盈亏 (Unrealized PnL)
未实现盈亏是指持仓期间的浮动盈亏,它是交易所用来评估强平风险的核心指标。
注意: 交易面板显示的未实现盈亏往往与实际平仓结算存在落差,这正是因执行价格(最新成交价)与用于风险计算的标记价格不同所致,这种差异会造成一种“心理落差”。
1.1.2 已实现盈亏 (Realized PnL)
已实现盈亏是仓位平仓后最终锁定的盈亏,它包含了交易过程中产生的所有成本。
交易者面临的一个核心陷阱是混淆了保证金与合约名义价值的概念。合约名义价值是仓位的总价值,计算方式为 价格 × 数量。交易手续费和资金费用均基于仓位的名义价值计算,而非投入的保证金金额。
例如,一个交易者使用$ 100 的保证金,开立100倍杠杆的多头仓位,其控制的仓位名义价值高达 $10,000 。若此时的吃单(Taker)费率为0.06%,那么交易者需要支付的开仓手续费并非保证金的0.06%(即 $0.06 ),而是名义价值的0.06%,即 $10,000 * 0.0006 = $6 。
同理,一笔0.01%的资金费用也不是 $0.01 ,而是 $10,000 * 0.0001 = $1 。由此可见,高杠杆会急剧放大各项费用对交易者实际保证金的侵蚀效应,即使在市场横盘整理时,这种持续的“慢速失血”也会显著增加仓位的强平风险。
1.2 币本位保证金(反向)合约:非线性收益结构
币本位合约,或称反向合约,使用交易的加密货币本身(如BTC、ETH)作为保证金和结算货币。这种合约的盈亏计算方式是非线性的,因为保证金本身的价值会随着市场价格波动而变化。
非对称风险剖析: 这种非线性的收益结构为交易者创造了一种不对称的风险敞口,这是一个关键但常被忽视的陷阱。当交易者做多BTC/USD反向合约时,随着BTC价格上涨,其以BTC计价的利润在换算成usd时价值更高,形成了一条凸性的、加速增长的盈利曲线。
反之,当BTC价格下跌时,其以BTC计价的亏损虽然在数量上增加,但其作为保证金的BTC本身也在贬值。这种双重效应导致,对于多头仓位而言,市场价格10%的下跌将导致仓位usd价值超过10%的损失,从而比线性合约更快地触发强制平仓。
对于空头仓位则恰好相反,价格上涨10%导致的usd亏损小于10%,强平风险相对较低。这种内在的凸性是多头交易者在熊市中的主要风险,也是长期持有者在牛市中积累基础资产的结构性优势,因此也被称为“囤币”合约。
我们以正向合约(常见的)举例子说明。除了基本的盈亏计算,永续合约交易中还存在许多隐性的成本和风险,它们是导致交易者意外亏损的主要原因。
2.1 标记价格 vs. 最新成交价:头号陷阱
交易所使用标记价格来计算未实现盈亏和触发强平,而交易者的订单则以最新成交价执行。这种双价格体系虽然是为防止市场操纵而设计的必要机制,但也为只关注图表上最新成交价的交易者埋下了巨大的风险。
案例:某币种1分钟K线插针,散户被震出场
交易者A在BTC价格为$31,500时做多,止损设置为$30,800。正常行情下价格在$31,400–$31,600之间小幅波动,但某一时刻突然出现一笔大额卖单,成交价迅速跳水至$30,780,仅持续2秒后反弹至$31,500。
此时:
结果:交易者A完全是被流动性冲击“插针”情绪出局,行情并未改变,自己却被自己的情绪扫地出门。
案例:平台价格稳定,账户却突然爆仓
交易者B做空ETH,在某小交易所观察行情稳定在$2,000。其空头仓位根据该价格来看仍有安全边际。
然而,系统使用的指数价格包含Binance、OKX、Coinbase等现货市场。此时,这些平台价格暴跌至$1,900,导致标记价格跌破强平线。
结果:即便他盯着的是“自己的交易所”,账户仍然瞬间爆仓。
交易者不能只看“眼前的蜡烛”,必须盯紧“后台的温度计”——标记价格才是“死亡线”。
2.2 资金费用:高杠杆下的慢性失血
资金费用是永续合约中多空双方为锚定现货价格而定期交换的费用。其真正的危险在于与高杠杆的相互作用。
资金费用是根据仓位的完整名义价值计算的,而非交易者投入的保证金。高频的资金费用在杠杆下具有复利效应。以0.01%每8小时为例,每日持仓成本为0.03%,连续10天将削弱保证金近0.3%。对于一个50倍杠杆的仓位,这意味着其实际资本被侵蚀了15%(0.3% * 50)。对于横盘行情而言,这种费用是“看不见的时间杀手”。
案例:慢性出血的真实演算
交易者C做多BTC 100,000 USDT的仓位,使用50倍杠杆,仅投入保证金 $2,000 。
结论:
“高杠杆+震荡市+长时间”= 隐形的绞肉机。
2.3 连锁强平与交易滑点
当一个大额杠杆仓位被强平时,会触发一个巨大的市价单来关闭该仓位。这可能引发多米诺骨牌效应,即一次强平触发另一次强平,形成“连锁强平”或“挤压行情”。
在一个流动性不足的市场中,强平引擎抛出的大量市价单会迅速“吃掉”订单簿深度,造成巨大的交易滑点,并将价格进一步推向强平方向。这种价格的快速移动又会触发下一个价格水平上集中的杠杆仓位的强平,形成一个自我强化的负反馈循环。
案例:20xx年5月19日的“滑点地狱日”
在这天,比特币从$42,000崩到$30,000,不到一小时。造成的如下连锁反应:
1. 多头高杠杆仓位被强平;
2. 系统抛出巨量市价单;
3. 撕裂订单簿,大量滑点产生;
4. 更多杠杆多头止损或强平触发;
5. 更深的价格下行 → 新一轮强平 → 死循环。
交易者D做多时设置止损于$38,000,但由于流动性被“吃干抹净”,系统的市价止损最终成交在$34,500。
这就是滑点杀人,不是你愿意亏这么多,而是系统在失控时不给你选择。
注意:设置“限价止损”能部分防止滑点;选择流动性好、挂单深度大的平台尤为重要
2.4 自动减仓 (ADL):赢家的诅咒
自动减仓是当保险基金耗尽时的最后风险控制手段。它会强制平掉市场上盈利最高的反向仓位,以弥补破产交易者的亏损。在传统逻辑中,盈利者是赢家;但在ADL机制下,盈利者却可能成为牺牲品,被动承接市场系统性崩溃的风险债务。这是一种结构性的不公,也是一种中心化设计的逆转命运之手。
案例:做空者的“横财梦”瞬间崩塌
交易者E在市场暴跌中做空LUNA,开仓价为$20,价格狂泻至$1,他的空单账面盈利高达95%。但由于暴跌导致大批多头爆仓、破产,保险基金枯竭,系统启动ADL。
E的空头仓位被自动平仓,价格为$2.5,而不是市场上的$1。
结果:
从天堂到人间不过一个系统判断;你的“战利品”瞬间被系统拿去“善后”。
本章节将通过一个完整的交易示例,将前述所有概念融会贯通。
3.1 仓位建立与初始计算
3.2 场景A:盈利的交易
净利润=(65,000−60,000)×1−30−32.50−6.50
净利润=5,000−69= $4,931
尽管表面盈利 $5,000,但在吃单时产生的交易手续费、持仓期间的资金费用,尤其在高杠杆情况下,会吞噬掉大量利润,最终实际到账远低于账面上的浮盈。
3.3 场景B:亏损的交易与强制平仓
永续合约,作为加密衍生品市场中最具吸引力却也最危险的工具,其魅力在于高杠杆、无交割、全天候交易的灵活性,而其风险则隐藏在盈亏机制与交易系统的每一个细节之中。正如本文所揭示的,不少交易者在看似可控的操作中,最终却因未充分理解标记价格机制、资金费用累积、系统强平逻辑及ADL机制,而承受了不必要的亏损,甚至爆仓出局。
关键总结:
实(吐)用(血)建议:
1. 如果看完以上的文章觉得合约交易机制复杂,难以掌握 —— 那就别碰合约交易!!
2. 熟练掌握平台规则:每个平台(Binance、Bybit、Bitget等)在手续费结构、强平机制、资金费频率等方面均有细微差异,了解这些差异是精细化操作的基础。
3. 避免过度杠杆,适度仓控:不是不能上杠杆,而是要明白每多一倍杠杆,浮盈与亏损都在指数级增长,容错率也急剧降低。
4. 设置限价止损,而非市价止损:在市场剧烈波动时,限价止损能有效防范滑点带来的二次伤害。(这个真的很重要——设止损,少赔一点)
5. 持续关注标记价格与指数构成:善用平台提供的“标记价格”、“强平预警”工具,而不是仅依赖K线图的最新成交价。
6. 避开资金费高峰期,优化持仓结构:若非短线交易者,尽量避免在资金费用偏离严重时长时间持仓。可考虑分批开仓、双向对冲等策略减少净费用。
7. 在高波动行情中,缩短交易周期:不确定性越大,留在场上的时间就要越短。灵活应变比预测方向更重要。
愿我们始终怀揣着一颗敬畏市场之心。
别让浮盈浮亏化成浮生泡影
更重要的是,发现浮盈浮亏不尽人意后的自我和解。
心安才是归宿。
平仓与清算,是交易所与每一位交易者迟早要面对的“宿命“。如果说开仓是一段缘分的开始,带着情绪、信仰与幻想;那么平仓,就是那段故事的终结,不论甘愿还是不舍。
其实强制平仓是对于交易所来说是一件”费力不讨好“的事情,得罪用户不说,一个不小心还容易把自己搭进去,而且把自己搭进去之时可是没人会怜悯自己的。所以怎么做到一寸长半寸强,半寸深一寸浅就是真功夫。
多说一句,别看什么造富效应——清算机制,才是一个交易所的良心和担当。
今天,我们只谈结构和算法。强平发生的真正逻辑是什么?清算模型如何保护市场整体安全?
杠精声明:如果你觉得我是错的,那你就是对的。
娱乐声明:不要太关注数字,多看逻辑。大家看个大概就好,图个开心就好
第一部分:永续合约的核心风险管理框架
永续合约作为一种复杂的金融衍生品,允许交易者通过杠杆放大资本效应,从而有机会获得远超初始资本的收益。然而,这种高回报的潜力也伴随着同等甚至更高的风险。杠杆不仅放大了潜在利润,也同样放大了潜在亏损,这使得风险管理成为永续合约交易中不可或缺的核心环节。
该体系的核心在于有效控制和化解因高杠杆交易而产生的系统性风险。它并非单一的机制,而是一个由多个相互关联、逐级触发的防御层组成的“梯田式”风险控制流程。这个流程旨在将因个别账户爆仓而产生的亏损限制在可控范围内,防止其蔓延并对整个交易生态系统造成冲击。
如何把瀑布之势转化为溪流之柔——疏而不漏,刚中有柔。
风险缓释的三大支柱
交易所的风险管理框架主要依赖于三大支柱,它们共同构成了一个从个体到系统、从常规到极端的全方位防御网络:
强制平仓(Forced Liquidation): 这是风险管理的第一道,也是最常用的一道防线。当市场价格向交易者持仓的不利方向移动,导致其保证金余额不足以维持仓位时,交易所的风险引擎会自动介入,强制关闭该亏损仓位。
风险保障基金(Insurance Fund): 这是第二道防线,扮演着系统性风险缓冲垫的角色。在市场剧烈波动时,强制平仓的执行价格可能劣于交易者的破产价格(即亏损耗尽全部保证金的价格),由此产生的额外亏损(即“穿仓损失”)将由风险保障基金来弥补。
自动减仓机制(Auto-Deleveraging, ADL): 这是最后的、也是极少被触发的终极防线。只有在发生极端市场行情(即“黑天鹅”事件),导致大规模强制平仓耗尽了风险保障基金后,ADL机制才会被激活。它通过强制削减市场上盈利最多、杠杆最高的反向持仓,来弥补风险保障基金无法覆盖的穿仓损失,从而确保交易所自身的偿付能力和整个市场的最终稳定。
这三大支柱共同构成了一个逻辑严密的风险控制链条。整个体系的设计哲学可以被理解为一种经济学上的“社会契约”,它明确了在杠杆交易这个高风险环境中,风险责任的逐级分配原则。
交易者承担 ——> 风险保障基金 —— > 自动减仓机制(ADL)
首先,风险由交易者个体承担,其责任是确保账户有足够的保证金。当个体责任无法履行时,风险转移至一个由集体(通过清算手续费等方式)预先注资的缓冲池——风险保障基金。只有在这个集体缓冲池也无法承受冲击的极端情况下,风险才会以自动减仓的形式,直接转移给市场中盈利最高的参与者。这种分层机制的设计,旨在最大程度上隔离和吸收风险,维护整个交易生态的健康与稳定。
第二部分:风险的基础:保证金与杠杆
在永续合约交易中,保证金和杠杆是决定交易者风险暴露水平和潜在盈亏规模的两个最基本要素。深刻理解这两者的概念及其相互作用,是有效管理风险、避免强制平仓的前提。
初始保证金与维持保证金
保证金是交易者为开立和维持杠杆仓位而必须存入并锁定的抵押品。它分为两个关键级别:
初始保证金(Initial Margin): 这是开立一个杠杆仓位所必须的最低抵押品金额。它是交易者进入杠杆交易的“门票”,其数额通常是仓位名义价值除以杠杆倍数。例如,若要以10倍杠杆开立一个价值10,000 USDT的仓位,交易者需要投入1,000 USDT作为初始保证金。
维持保证金(Maintenance Margin): 这是维持一个已开立仓位所必须的最低抵押品金额。它是一个动态变化的阈值,低于初始保证金。当市场价格向不利方向移动,导致交易者的保证金余额(初始保证金加上或减去未实现盈亏)下降至维持保证金水平时,强制平仓程序将被触发。
维持保证金率 (Maintenance Margin Ratio,MMR):指的是2最低抵押率
保证金模式解析:比较分析
交易所通常提供多种保证金模式,以满足不同交易者的风险管理需求。主要包括以下三种:
逐仓保证金(Isolated Margin): 在此模式下,交易者为每一个仓位单独分配一定数量的保证金。该仓位的风险是独立的,如果发生强制平仓,交易者所承担的最大损失仅限于为该仓位分配的保证金,不会影响账户中的其他资金或其他仓位。
全仓保证金(Cross Margin): 在此模式下,交易者期货账户中的所有可用余额都被视为所有持仓的共享保证金。这意味着一个仓位的亏损可以由账户中的其他可用资金或其他盈利仓位的未实现利润来抵消,从而降低单个仓位被强平的风险。然而,其代价是,一旦触发强平,交易者可能会损失账户中的全部资金,而不仅仅是单个仓位的保证金。
组合保证金(Portfolio Margin): 这是一种更为复杂的保证金计算模式,专为经验丰富的机构或专业交易者设计。它基于整个投资组合(包括现货、期货、期权等多种产品)的总体风险来评估保证金要求。通过识别和计算不同头寸之间的风险对冲效应,组合保证金模式可以显著降低对冲良好、风险分散的投资组合的保证金要求,从而大幅提高资金利用率。
阶梯保证金制度(风险限额)
为了防止因单个交易者持有过大仓位而在强平清算时对市场流动性造成巨大冲击,交易所普遍实施了阶梯保证金制度,也称为风险限额。这一制度的核心逻辑是:仓位规模越大,风险越高,因此需要更严格的风险控制措施。
具体而言,该制度将仓位名义价值划分为多个层级(Tiers)。随着交易者持有的仓位价值从低层级上升到高层级,平台会自动实施两项调整:
降低最大可用杠杆倍数: 仓位越大,允许使用的最大杠杆越低。
提高维持保证金率(MMR): 仓位越大,维持仓位所需的保证金占仓位价值的比例越高。
这种设计有效地阻止了交易者利用高杠杆建立可能对市场稳定构成系统性威胁的巨额仓位。它是一种内置的风险递减机制,迫使大户交易者主动降低风险敞口。
阶梯保证金制度并非仅仅是一个风险参数,而是交易所管理市场流动性、防止“连环爆仓”(Liquidation Cascades)的核心工具。一次大规模的强平订单(例如,来自使用高杠杆的巨鲸账户)可能会瞬间耗尽订单簿上多个价位的流动性,导致价格出现剧烈下跌的“长下影线”。这种突如其来的价格暴跌,又可能触发其他原本安全的交易者仓位的强平线,从而形成多米诺骨牌效应。(对于交易所来说,就是穿仓风险)
通过对大额仓位施加更低的杠杆和更高的维持保证金要求,交易所极大地增加了单个实体构建足以引发此类连锁反应的脆弱巨额仓位的难度。更高的保证金要求如同一个更大的缓冲垫,能够吸收更剧烈的价格波动,从而保护了整个市场的生态系统免受集中头寸带来的系统性风险。
以Bitget针对BTCUSDT永续合约所设定的阶梯保证金制度为例,清晰地展示了这一风险管理机制的实际应用:
该表格直观地揭示了风险与杠杆之间的反比关系——保证金率的要求与持仓是呈线性增长的。当交易者的BTCUSDT仓位价值超过150,000 USDT时,其最大可用杠杆将从125倍降至100倍,同时维持保证金率也从0.40%提升至0.50%。
第三部分:强平触发器:理解关键价格指标
为了精确且公平地执行强制平仓,交易所的风险引擎并不直接使用市场上瞬息万变的成交价,而是依赖于一套专门设计的价格指标体系。
标记价格 vs. 最新成交价
在永续合约交易界面上,交易者通常会看到两个主要的价格:
最新成交价(Last Price): 这是指在交易所订单簿上最新一笔成交交易的价格。它直接反映了当前市场的买卖行为,容易受到单笔大额交易或短期市场情绪的影响。
标记价格(Mark Price): 这是交易所为了触发强制平仓而专门计算的一个价格,旨在反映合约的“公允价值”或“真实价值”。与最新成交价不同,标记价格的计算综合了多种数据源,其核心目的是平滑短期价格异动,防止因市场流动性不足、价格操纵或瞬间的“插针”行情而导致不必要的、不公平的强制平仓。(现在都采用标记价格作为盈亏依据)
标记价格的计算方法在各交易所大同小异,通常包含以下核心组成部分:
指数价格(Index Price): 这是一个综合价格,通过加权平均全球多家主流现货交易所的资产价格计算得出。
资金费用基差(Funding Basis): 为了将永续合约价格锚定在现货价格附近,合约价格与指数价格之间会存在一个价差,即基差。
通过这种综合计算方式,标记价格能够更稳定、更可靠地反映资产的内在价值,成为触发强制平仓的唯一依据。(详细的标记价格可见:ht tps://x.com/agintender/status/1944743752054227430, https://x.com/agintender/status/1937104613540593742)
强平价格与破产价格
在标记价格体系下,有两个对交易者命运至关重要的价格阈值:
强平价格(Liquidation Price): 这是标记价格的一个具体数值。当市场上的标记价格达到或穿过这个价格点时,交易者的仓位将触发强制平仓程序。这个价格点对应着交易者的保证金余额恰好下跌至维持保证金要求的水平。(强平价格是清算的触发条件)
破产价格(Bankruptcy Price): 这是标记价格的另一个数值,代表着交易者的初始保证金已全部亏损完毕的价格点。换言之,当标记价格达到破产价格时,交易者的保证金余额将归零。(破产价格是用于清算的价格)
注意,强平价格的触发总在破产价格之前。
强平价格与破产价格之间的这个价格区间,构成了交易所风险引擎的“操作缓冲带”。清算系统的效率,正是在这个狭窄的区间内受到考验。
简单来说,杠杆倍数越高,初始保证金率越低,这个缓冲带就越窄。例如,一个 100x 杠杆的仓位,其初始保证金率仅为 1%,而维持保证金率可能为 0.5%。这意味着,从开仓到触发强平,交易者只有 0.5% 的价格波动空间。
举个例子,你开了100x的多仓仓位,直觉上来说,只有价格下跌1%,才会“破产”,但是因为保证金率是0.5%,所以当价格下跌0.5%时就会触发强平,并且以下跌1%的破产价格来清算。
这种杠杆与脆弱性之间的直接因果关系,是高杠杆交易风险极高与直觉相悖的根本原因。
如果清算引擎能够高效地在此区间内完成平仓,且成交价格优于破产价格,那么剩余的“利润”将被注入风险保障基金,用户也不会“倒欠”交易所;
反之,如果因市场极端波动或流动性枯竭,导致平仓价格劣于破产价格,那么产生的穿仓亏损就需要动用风险保障基金来填补,甚至让用户来弥补这部分损失。
第四部分:强制平仓流程:分步详解
当交易者的仓位风险达到临界点,即标记价格触及强平价格时,交易所的风险引擎会立即启动一套标准化的、全自动的强制平仓流程。这个流程旨在以最小化市场冲击的方式,有序地关闭风险头寸。
多说一句,别看什么造富效应——清机制,才是一个交易所的良心和担当。
强平触发
流程的起点是强平条件的满足:标记价格达到或穿过预先计算好的强平价格。在系统层面,这等同于该仓位的维持保证金率( MMR)达到了100%。一旦触发,交易者将失去对该仓位的控制权,后续所有操作均由风险引擎接管。
强平条件触发后,用户的头寸被清算引擎接管,并以“破产价格”进行内部结算。(破产价格劣于强平价格)。这两个价格之间的关系揭示了强制平仓机制的核心逻辑:交易所的风险引擎总是在强平价格被触及时启动清算程序,力求在破产价格到达之前完成仓位平仓。
强平的瀑布之势,化为小溪细流
风险引擎接管后,一般会按照预设的顺序执行以下操作(不同交易所可能所不同):
取消未成交订单: 流程的第一步是立即取消与该风险仓位相关的、所有尚未成交的委托订单。在逐仓模式下,系统会取消该交易对的所有开仓或加仓订单;在全仓模式下,系统可能会取消账户中所有可能增加风险敞口的订单。
部分平仓或阶梯式强平: 对于持有较大仓位、处于较高保证金档位的交易者,风险引擎并不会一次性将全部仓位推向市场。相反,它会采用一种更为审慎的“阶梯式强平”或“部分平仓”策略。系统会计算出需要平掉多少仓位才能使账户的维持保证金率(MMR)回落到100%以下的安全水平,然后仅针对这部分仓位向市场发出平仓指令。这种渐进式的处理方式,旨在将大额清算订单分解成多个小订单,从而显著降低对市场价格的即时冲击,避免引发连锁反应。(有些人会认为部分平仓是ADL的操作,其实不然。)
完全平仓: 如果部分平仓操作后,账户的MMR仍然高于或等于100%,或者该仓位本身就属于最低的保证金档位(无需进行阶梯式处理),风险引擎将会接管剩余的全部仓位。随后,系统会以市价单(Market Order)的形式,将这些仓位在订单簿上以最优可成交价格进行平仓,直至仓位完全了结。
阶梯式强平机制是现代加密货币衍生品交易所风险管理成熟度的重要体现。早期的平台多采用“全有或全无”的清算模式,这种简单粗暴的方式虽然易于实现,但风险极大。一笔巨额仓位的瞬间市价平仓,极易造成价格的剧烈“插针”,从而触发其他交易者的强平线,形成破坏性的“连环爆仓”。
强平还有一个关键点在于,这个仓位是在哪里清算的?是面向市场清算?内部消化?还是在账户内清算?还是在风险保障基金里清算?因为篇幅关系,本文就不展开讨论,有机会单独写一份解析。(那些说AI创作的人啊,你们来想一下该怎么开始写?! 😂)
强平费用
当一个仓位被强制平仓时,交易者除了承担仓位本身的亏损外,通常还需要支付一笔额外的强平费用(或称清算费用)。这笔费用的费率通常高于普通的交易手续费。
设立强平费用的主要目的有两个:
激励主动风险管理: 较高的费用成本旨在鼓励交易者主动管理自己的仓位风险,例如通过设置止损单(Stop-Loss)或在接近强平价格时手动平仓,而不是被动地等待系统强制执行。
为风险保障基金注资: 强平费用是风险保障基金最主要的资金来源。交易所将收取的强平费用注入该基金池,用以应对未来可能出现的穿仓损失,从而维护了整个风险管理体系的健康运作。
第五部分:安全网:风险保障基金与自动减仓机制 (ADL)
当强制平仓流程启动后,系统面临的核心挑战是在交易者的保证金耗尽前,以优于破产价格的价格完成平仓。然而,在极端市场条件下,这并非总能实现。为了应对由此产生的穿仓亏损,交易所设立了两道至关重要的系统级安全网:风险保障基金和自动减仓机制(ADL)。
风险保障基金
核心目的: 风险保障基金是一个由交易所设立并管理的资金池,其根本目的在于弥补因强制平仓产生的穿仓亏损。当一个被强平的仓位最终的成交价劣于其破产价格时,意味着交易者的亏损已经超出了其投入的全部保证金。此时,风险保障基金将介入,用池内资金填补这部分亏损缺口。
资金来源: 风险保障基金的资金主要来源于两个渠道:
强平费用: 交易所从所有被强制平仓的仓位中收取额外的强平费用,这部分费用是基金池最稳定和主要的收入来源。
强平盈余: 如果一个仓位被强制平仓,且最终的成交价优于其破产价格,那么在扣除强平费用后剩余的保证金,也将被注入风险保障基金。
透明度与重要性: 风险保障基金的规模和健康状况是衡量一个交易所风险抵御能力的关键指标。因此,信誉良好的交易所通常会定期或实时地向公众披露其风险保障基金的钱包地址和资产余额,以彰显其透明度和偿付能力。
市面上主流的交易所,比如BinanceOKX,BybitBitget等交易所都设有风险保障金,这一战略决策旨在给予市场信心。
此举降低了基金本身在市场崩盘时(恰恰是其最需要发挥作用的时候)价值大幅缩水的风险。因此,交易者在选择平台时,不仅应关注交易费率和产品功能,更应审视其风险保障基金的规模、历史表现和资产构成,这些都是平台长期稳定性和用户保护承诺的重要体现。
自动减仓机制 (ADL) — 最后的防线
触发条件: 自动减仓(ADL)是交易所风险管理体系的最后一道防线,仅在最极端的情况下被激活。其唯一的触发条件是:当发生大规模、剧烈的市场波动,导致穿仓亏损的总额超过了风险保障基金的全部余额时。
核心功能: ADL机制的本质是一种对手方强制平仓。当风险保障基金耗尽后,为了弥补系统亏损,交易所的风险引擎会自动选择市场上与破产仓位方向相反、且盈利最高、杠杆最高的交易者,强制性地将其部分或全部盈利仓位进行平仓。这些被选中的盈利仓位将被以破产仓位的破产价格进行结算,其实现的利润将被用于填补系统亏损。
ADL机制的存在,确保了即使在最极端的情况下,交易所本身也不会因承担穿仓损失而陷入偿付危机,从而保护了整个平台的存续。尽管它对被选中的盈利交易者而言是一种损失,但它避免了将亏损无差别地分摊给所有用户的“社会化亏损”模式,被认为是两害相权取其轻的最终解决方案。
注:因为篇幅问题,详细的自动减仓机制放在附录,有兴趣的读者可以自行查阅。
结论:风险管理与交易者责任的综合考量
永续合约的风险管理体系是一个精心设计的多层次防御结构,其核心目标是在高杠杆的交易环境中维护市场的公平、稳定与持续运作。从个体交易者的保证金管理,到作为集体缓冲的风险保障基金,再到极端情况下的最后防线——ADL,这一“瀑布梯田式”的风险控制流程环环相扣,共同构筑了抵御系统性风险的坚固壁垒。
系统性防御的逻辑层次: 整个框架体现了风险从个体到集体的逐级转移与化解。强制平仓将风险首先限定在交易者个体层面,要求其对自己的仓位负责。当个体风险失控并产生穿仓损失时,风险保障基金启动,利用从过往清算事件中积累的集体资金来吸收冲击,保护了市场的其他参与者。
只有在这两道防线均被突破的极端情况下,ADL机制才会介入,通过对盈利最高的交易者进行对手方清算,来确保整个交易平台的最终偿付能力。这一系列机制的存在,是永续合约市场得以在剧烈波动中保持运作的基石。
交易者的核心责任: 尽管交易所提供了强大的自动化风险管理工具,但交易者必须清醒地认识到,风险管理的最终责任始终在于自身。平台的风控系统是底线保障,而非盈利策略的一部分。依赖系统强制平仓作为“最终止损”,不仅会因额外的强平费用而侵蚀资本,更会在极端行情下面临ADL的潜在风险。
建议(负责任)的杠杆交易实践:
善用风险管理工具: 在开立任何杠杆仓位前,都应预先设置合理的止损单(Stop-Loss)。这是主动控制亏损、避免触及强平线的最有效手段。
审慎选择杠杆: 杠杆是风险的放大器。交易者应根据自身的风险承受能力、交易策略和市场状况,选择适度的杠杆倍数,切忌盲目追求高杠杆带来的名义收益。理解名义杠杆和实际杠杆的意义和影响是至关重要。
理解并监控保证金要求: 必须充分理解阶梯保证金制度,清楚知晓不同仓位规模下的维持保证金率变化。在加仓时,要预估仓位进入更高档位后对强平价格的影响。
保持警惕,主动监控: 交易者应持续关注其仓位的强平价格与当前标记价格的距离。在市场波动加剧时,更要密切留意ADL风险指示灯的变化,一旦风险等级上升,须果断采取降杠杆或部分止盈等措施。
写在最后
强平不是恶魔,而是合约市场维持秩序的代价;
清算不是惩罚,而是系统生存的机制性必要;
ADL不是偏见,而是最后一次让交易继续下去的无奈选择。
你可以有情绪,但必须理解规则。因为交易这场游戏,真正算数的,从来都不是你“觉得值不值”,而是你“承担得起代价”的那一刻。
永续合约不是“永恒不灭”,它只是风险在时间轴上的重新分配而已。
知其然,且知其所以然。
愿我们始终保持一颗敬畏市场之心。
——————————以下是附录————————
附录:自动减仓 (ADL) 机制详解 —— 交易所立于不败之地的底气
自动减仓(ADL)作为交易所风险管理的终极手段,其运作机制虽然复杂,但对高杠杆和高盈利的交易者而言至关重要。理解其排序规则、执行流程以及如何规避风险,是每一位成熟的永续合约交易者必备的知识。
ADL 排序系统
当ADL被触发时,系统并不会随机选择对手方进行平仓,而是遵循一个严格的、基于风险和收益的排序规则。所有持有反向仓位的交易者会被放入一个优先队列中,排名最高的交易者将首先被执行自动减仓。
ADL 排名计算公式:
虽然各交易所的公式表述略有差异,但其核心逻辑高度一致。排名分数(ADL Rank)主要由两个变量决定:盈利百分比(PnL Percentage)和有效杠杆(Effective Leverage)。
对于盈利的仓位:
排名分数=盈利百分比 * 有效杠杆
对于亏损的仓位(虽然被选中的概率极低):
排名分数=有效杠杆盈利百分比
公式核心组成部分解析:
盈利百分比 (PnL Percentage): 指的是仓位的未实现盈亏额占该仓位开仓价值的百分比。盈利越多,该数值越大。
有效杠杆 (Effective Leverage): 这是整个公式中最关键且最容易被误解的部分。它不是用户在开仓时选择的杠杆倍数,而是反映仓位当前真实风险暴露的动态杠杆。其计算公式为:
有效杠杆= |仓位名义价值| / (钱包余额+未实现盈亏)
若盈亏百分比 ≥ 0,則排名 = 盈亏百分比 * 有效杠杆
若盈亏百分比 < 0,則排名 = 盈亏百分比 / 有效杠杆
这个公式揭示了一个重要现象:当一个仓位的未实现盈利增加时,分母变大,其有效杠杆会随之降低。相反,当一个仓位接近被强平时,其未实现亏损导致分母急剧减小,有效杠杆会变得极高。因此,ADL系统优先选择的是那些当前盈利丰厚且初始杠杆较高的交易者。
ADL 风险指示灯
为了让交易者能够直观地了解自己被ADL的风险,交易平台通常会在持仓界面提供一个风险指示灯。这个指示灯通常由五个级别(或五个小灯)组成,点亮的灯越多,代表该仓位在ADL队列中的排名越靠前,被自动减仓的风险也越高。当所有五个灯都点亮时,意味着该仓位处于最高风险等级。
ADL 执行流程
假设市场发生剧烈下跌,导致大量多头仓位被强平,其穿仓损失耗尽了风险保障基金。ADL系统被触发,执行流程如下:
识别对手方: 系统扫描所有持有空头仓位的交易者。
计算排名: 根据上述ADL排名公式,计算每个空头仓位的排名分数,并生成一个从高到低的优先队列。
执行减仓: 系统从队列顶端的交易者(排名分数最高者)开始执行减仓。假设需要弥补的亏损对应100 BTC的仓位,而排名第一的交易者持有20 BTC的盈利空头仓位,系统将强制平掉这20 BTC的仓位。
价格与费用: 被减仓的仓位将以触发此次ADL事件的那个多头仓位的破产价格进行结算。被执行ADL的交易者无需支付任何交易手续费。
循环执行: 如果排名第一的交易者仓位不足以完全弥补亏损(例如,仍有80 BTC的亏损缺口),系统将继续对排名第二、第三的交易者执行减仓,直至所有穿仓亏损被完全覆盖。
看到这里的各位,肯定一头雾水,举个例子:
表示晰地揭示了ADL排名的核心逻辑。交易者C虽然盈利百分比最高(500%),但由于其有效杠杆较低(5x),其ADL排名分数(2500)反而低于盈利百分比较低但有效杠杆更高的交易者A(250% * 15x = 3750)和B(150% * 20x = 3000)。这直观地证明了ADL机制旨在优先选择那些通过高杠杆获得高额利润的交易者作为风险承担者。
如何降低ADL风险
交易者可以通过采取主动措施来降低自己在ADL队列中的排名,从而规避被自动减仓的风险:
降低杠杆倍数: 这是最直接有效的方法。降低杠杆会直接减小排名公式中的“有效杠杆”因子,从而显著降低ADL排名分数。
部分平仓止盈: 对盈利丰厚的仓位进行部分平仓,可以降低“盈利百分比”因子,同样能有效降低ADL排名。将浮动盈利转化为实际收益,也能降低整体风险敞口。
密切监控ADL指示灯: 在市场剧烈波动期间,应当时刻关注自己仓位的ADL风险指示灯。一旦发现指示灯级别上升,就应立即采取上述措施进行风险管理。
Genius(天才)法案正打造一个“数字潮汕钱庄”,“液”化美元—— 它不只是让你结算美元,更让美元“成为流通本身”,成为你钱包里的默认单位,成为你存钱、投资、结算、消费、结婚嫁娶都不自觉依赖的单位,成为生命中不可或缺的“水”。
Genius法案让其他之前因为外汇管制而接触不到“实体美元”的其他国家的居民,可以合规、合法、安心地接触、使用、存储、支付,甚至用美元稳定币来做结算,进而将美元渗透到世界的方方面面 。
16世纪初,西班牙只是伊比利亚半岛西南一隅的王国,却一跃成为全球首个真正意义上的“世界帝国”。西班牙的无敌舰队横扫大西洋与太平洋,从美洲大陆到菲律宾,从秘鲁高原到马尼拉湾,建立起一个横跨三大洲的庞大殖民体系。
它带走黄金、白银与香料,却也带去瘟疫、教会与西班牙王权的财政秩序。更重要的是,它带来了世界上第一个真正意义上的全球通货:西班牙银元(Piece of Eight)。
这枚银币被大规模铸造,在美洲被挖掘,在马尼拉转手,在中国成为茶叶、瓷器与丝绸的交换媒介。甚至清朝的“银本位”体系,在某种程度上也被西班牙银元所塑造。
对于西班牙的殖民体系来说,关键的不是奴役当地人民,不是攫取当地资源、而是结算。
银元让西班牙王室建立起跨洲的金融链条,白银不仅是财富的象征,更是帝国信用的物理承载体。
而在2025年7月,美国签署了《GENIUS Act》,一项看似监管稳定币的技术性法案,却可能标志着美元新一轮数字殖民时代的开启。这一法案的本质,是为了进一步扩大和巩固美元霸权,让那些因外汇管制、金融制裁、本币贬值而接触不到美元的国家和人民,能够通过区块链稳定币的形式接触、使用、存储、支付、结算美元。
这是一种不再依赖银行系统、不依赖军事部署的主权输出方式。正如西班牙曾用银元穿透三大洲的金融系统,美国如今用稳定币作为“数字银元”,穿透当地的经济主权。
链上美元稳定币,才是数字时代的 Piece of Eight。
Genius 法案简析:监管只是其众多“功能”之一,关键是 protocol 化的金融扩张,让美元像“水”一样流入到世界各地的“低洼地区”。(低洼地区:当地法币不稳定的区域)
《Genius Act》不仅设立了稳定币发行的联邦框架,更关键在于它确立了几项深远机制:
这背后潜藏的逻辑是,美国不只是要监管美元稳定币,而是要打造可编程美元的标准化模板——即 protocol 层的美元主权。
换句话说,《Genius Act》不是钳制创新,而是开启美国财政与美元清算机制的 Web3 API 化。它为 USDC 等稳定币开通了合法身份,而这些稳定币,本身便是美国国债与美元的「tokenized」映射。
在链上清算网络中,稳定币就像过去的西班牙银元,是无需许可的全球交易媒介。
链上稳定币的最大特征,就是其去许可性和可编程性。一旦 USDC 被嵌入某个国家的本地支付系统或电商平台,它就不再是“外国货币”,而是一种数字基础设施,由智能合约自动完成支付、结算、清算、储值乃至财富管理。
而对于那些正陷入本币贬值与资本管制的国家,稳定币成为老百姓在地下金融市场寻求“美元锚”的避难所。据Chainalysis的调研显示,仅2024年:
案例分析:阿根廷与尼日利亚——链上美元如何渗透“灰色地带”
这两个国家显示出一个惊人的事实:当地居民已不再依赖本地银行作为接触美元的入口,而依赖链上的钱包地址。当地政府对于美元的外汇管制的限制已经接近形同虚设。
如果你认为中国人由于资本账户管制就无法拥有美元,那你低估了链上协议的威力。通过在链上钱包中持有 USDC、USDT,许多中国用户已在实践中“存美元”,甚至用其参与全球链上理财(如Real USD T-Bill)。这些行为虽然不受官方支持,却也难以禁止。前些日子,义乌商户接受稳定币支付的新闻显然不是空穴来风。
稳定币是数字形式的美元证券化渗透工具,它将美元变成可以点对点流通的“代码资产”,绕过银行系统进入全球任意互联网用户的钱包中。这将打破传统主权的资本边界。Genius法案的通过,将让这种行为获得法律护航。
中国古代的钱庄系统中,潮汕商帮的经营理念:“钱庄之道,不在结算,在于流通。”意思是说,掌握资金的流动性权力,远比掌握一笔单次结算更有价值。
潮汕的钱庄老板往往不急于做清算,而是鼓励客户将钱留在系统内,通过汇票、票号、转账等形式在商旅间高频周转,以此带动信息、信用、物流与关系的绑定。
潮汕人深知应当把“钱”当成“水”。水往低处流,流动的水会自己往下流动、往每一个缝隙流动、往生活的方方面面流动、往每一个价值洼地流动。
Genius法案本质上就是在打造一个“数字潮汕钱庄”,“水”化美元——它不只是让你结算美元,更让美元“成为流通本身”,成为你钱包里的默认单位,成为你存钱、投资、结算、消费、结婚嫁娶都不自觉依赖的单位。
当美元稳定币变成一种生活的“数字空气”时,它已不仅仅是货币,而是金融秩序的心跳。
Genius法案不是监管框架,而是一场深远的货币基础设施重构。
它不是“稳定币的合规规则”,而是“美元的再发明”——让美元以代码与链上合约的形式,侵入任何尚未美元化的区域。
美元将不再依赖美国的银行、SWIFT网络或军事霸权,而是依赖用户的浏览器、钱包插件与协议API。
试想,如果再发生一次俄乌大战,美国将不再是将俄罗斯踢出SWIFT结算系统,而是直接冻结俄罗斯的美元稳定币,这该多有杀伤力啊!
试想,如果再发生一次关税大战,美国将不再是与中国交涉关税政策,而是直接冻结所有与中国政府发生交易往来钱包地址的美元稳定币,这该有多绝望啊!
就像当年西班牙银元通过帆船渗透全球贸易体系,链上美元将通过智能合约渗透一切数字经济生态。
GENIUS,是美元的 Web3 协议化标准,更是一次看不见硝烟的全球数字殖民。
世界金融的新秩序,不再由银行家主导,而是由代码、合约和稳定币供应者主导。而这一切,正在我们眼皮底下完成。
数字无敌舰队已经启航,稳定币是银元,协议是海图,链上钱包是港口,而我们所有人,都在检票口等着。
为什么说合约交易是交易所的印钞机?为什么有的交易所就敢跟用户对赌?通过了解比特币永续合约资金费率的机制与市场动态让读者知道自己是怎么一步一步落入交易所为你设下的必杀“圈套”。
0.01%的均衡,在永续交易眼里,神似0.618的斐波那契数列,那么精致割人
免责声明:情节纯属虚构,如有雷同,那就是巧合。
杠精声明:如果你觉得我是错的,那你就是对的
娱乐声明:本文怀揣着最大的“恶意”,不针对任何人,大家看个大概就好,图个开心就好
在加密货币衍生品交易领域,比特币(BTC)永续合约已成为最具流动性和影响力的工具之一。活跃的交易者经常观察到一个独特的现象:在大多数市场环境下,BTC永续合约的资金费率(Funding Rate)似乎稳定地维持在0.01%左右。这个数字并非随机出现,也不是市场情绪的直接反映,而是永续合约精妙金融工程设计的核心结果。
根据CoinGlass近期的历史数据分析,BTC永续合约资金费率的分布呈现出明显的聚集特征。在过去一年的绝大多数时间里,费率都围绕着+0.01%这一中心点小幅波动。显著的偏离通常只发生在市场剧烈波动的短暂时期,这为“0.01%是常态”这一观察提供了有力的量化支撑。
本文阅读指南
从永续合约的底层架构、资金费率的数学公式,到套利者的市场行为和极端行情下的费率变化,个人水平有限,尽量解(掩)释(饰)0.01%这一均衡状态背后的深层逻辑与市场动态。
要理解0.01%的由来,首先必须理解永续合约这一金融工具本身的设计初衷及其核心机制。永续合约旨在提供一种类似传统期货的交易体验,但巧妙地规避了其最主要的复杂性——到期交割。
1.1 无到期日的难题
传统期货合约拥有一个明确的到期日。随着到期日的临近,期货价格会通过市场参与者的套利行为,自然地向标的资产的现货价格收敛,最终在交割时两者价格趋于一致。这个到期日就像一个强大的“价格锚点”。
然而,永续合约通过取消到期日,为交易者提供了可以无限期持有仓位的便利。这同时也引入了一个严峻的金融工程问题:在没有到期日这个最终锚点的情况下,如何确保永续合约的价格不会与其标的资产(如BTC现货价格)发生永久性的大幅偏离?如果缺乏有效的锚定机制,永续合约的价格可能会因市场投机情绪而无限期地漂移,从而丧失其作为价格发现和对冲工具的根本价值。这一设计与传统金融市场中由中央银行和银行间市场决定利率的机制截然不同,它是一种内生于市场的、点对点的调节系统。
1.2 资金费率:价格锚定的核心解决方案
为了解决这一难题,交易所设计了资金费率机制。理解资金费率最重要的一点是:它不是交易所收取的费用,而是多头和空头交易者之间直接进行的定期费用交换。这个机制的本质是一个基于市场偏离度的动态补偿系统,其唯一目标就是将永续合约的市场价格(标记价格)锚定在标的资产的现货指数价格上。
其工作原理如下:
这种设计体现了一种巧妙的治理思想:交易所并不直接干预市场价格,而是建立了一套激励规则,让市场参与者(尤其是套利者)通过自身的逐利行为来主动修正价格偏差。这使得整个系统更具弹性和自我调节能力(incentive-based self-correction)。因此,资金费率不仅是永续合约的一个功能,更是其能够合理运作的核心引擎。
要精确回答“为什么是0.01%”这个问题,我们必须深入到资金费率的数学构成中。用户观察到的0.01%并非一个由市场供需直接决定的浮动数值,而主要是由一个交易所预设的固定参数所决定的。
大多数主流交易所,如Binance和OKX,都采用了类似的标准化公式来计算资金费率:
资金费率 (Funding Rate)=溢价指数 (Premium Index)+clamp(利率 (Interest Rate)−溢价指数 (Premium Index))
这个公式清晰地表明,资金费率由两个核心部分构成:溢价指数和利率。
2.1 溢价指数 (Premium Index):市场情绪的直接体现
溢价指数是资金费率中完全由市场驱动的部分。它直接衡量了永续合约价格与标的现货指数价格之间的差距。其计算方式通常较为复杂,旨在反映真实的买卖压力,并防止市场操纵。例如,交易所会使用深度加权的买卖价格(Impact Bid/Ask Price,指执行一笔较大规模订单的平均成交价格,能更好地反映市场深度)进行计算,并对一定时间内的数值进行移动平均,以平滑短期异动。不同平台在计算周期与具体方法上可能存在差异,建议交易者查阅具体交易所的官方文档以获取精确信息。
本质上,溢价指数是杠杆需求方向的晴雨表。
2.2 利率 (Interest Rate):0.01%的来源
这部分是用户问题的直接答案。0.01%这个数值,正来源于资金费率公式中的“利率”部分,它是一个由交易所预先设定好的参数,而非市场博弈的即时结果。
Binance、OKX 和 Bybit :在其文档中明确指出,其利率设定为每日0.03%(Binance是0.01%(8小时)的固定利率)。由于资金费用每8小时结算一次(即每日3次),因此每次结算时的利率便是 0.03%/3=0.01%。
那么,交易所为何要设定这样一个固定的正利率呢?这个“利率”成分旨在模拟现实世界中借贷成本的概念。对于一个BTC/USDT永续合约,这个利率代表了两种货币之间的借贷成本差异:即计价货币(USDT)的利率与基础货币(BTC)的利率之差。在传统金融背景下,0.03%的日利率折合年化约为10.95%,这相当于一个偏高的美元融资成本,反映了持有高波动性加密资产的内在风险溢价。
也就是说,如果你持有一个合约头寸,你需要为你的“杠杆资金”支付大致 10% 左右的年化利率——这就像你借钱买币,得为使用资金付利息一样。
这种设计带来了一个重要的结构性影响:
1. 在一个完全平衡、多空情绪完全抵消的市场中,溢价指数理论上应为零。
2. 此时,资金费率公式变为:资金费率=0+clamp(0.01%−0),结果恰好是0.01%。
3. 这意味着,即使在市场没有任何价格偏离的情况下,多头持仓者依然需要向空头持仓者支付0.01%的费用。
这个设计并非中性的。它为多头头寸施加了一个微小但持续的“持有成本”(Cost of Carry),同时为空头头寸提供了一个基础的“持仓收益”。这种非对称设计,一方面温和地抑制了无期限的、停滞的杠杆做多行为;另一方面,也为做市商(他们为了对冲风险,在永续合约市场常常是净空头)提供了稳定的基础收入,从而鼓励他们为市场提供流动性。
既然我们知道0.01%是一个预设的基准利率,那么下一个问题是:为什么在大多数时候,市场力量(即溢价指数)不会打破这个基准,导致费率大幅波动呢?答案在于一个强大而高效的市场机制:套利。
正是因为市场上存在大量专业的套利者,他们持续不断地消除溢价指数中出现的机会,才使得利率成分成为资金费率的主导,从而让0.01%成为常态。
3.1 套利机会的产生与消除
当永续合约价格与现货价格之间出现任何显著差异时,一个理论上的无风险获利机会便诞生了。套利者通过自动化交易系统,毫秒级地捕捉并执行这些机会。
注1:Delta中性指投资组合的价值不受标的资产价格小幅变动的影响。
注2: 假设在开仓的同时,没有购买现货做对冲,行话叫做裸空/裸多。
这一套利行为也是连接中心化金融(CeFi)与去中心化金融(DeFi)的重要桥梁场景之一,套利者常在两者之间转移资产以捕捉更优的利率或价差机会(比如大家熟知的冬季、DWF、Jump等等)。
3.2 市场效率的体现
如今的加密市场已经高度机构化,充斥着使用复杂算法的量化交易公司。这些公司之间的激烈竞争,意味着任何可观的价差(即显著的溢价指数)都会在瞬间被发现并被套利交易填平。
因此,用户观察到的资金费率长期稳定在0.01%,恰恰是市场高度有效的最有力证明。这个稳定的数字背后,是无数套利机器人每时每刻都在进行的高频交易,它们像一只“无形的手”,不断地将溢价指数压制在接近于零的极小范围内。
0.01%的均衡状态是市场在“正常天气”下的表现。一旦市场进入极端情绪或高压环境,杠杆的供需力量就可能暂时压倒套利者的修正能力,导致溢价指数成为资金费率的主导因素,使其大幅偏离基准。
4.1 牛市狂热期(高正资金费率)
4.2 熊市恐慌期(负资金费率)
连锁清算风险路径图(“多/空”仓燃料)
4.3 “钳位”机制 (Clamp Function) 的作用
为了防止资金费率在极端行情下波动过大,从而引发连锁清算、破坏市场稳定,交易所引入了资金费率的上限和下限,即“钳位”或“封顶/保底”机制。
这个钳位机制的存在,是交易所在纯粹的市场激励与系统性稳定之间做出的权衡,相当于一个“断路器”。(或者说,“克制”)
对资金费率机制的深刻理解,绝非纯粹的学术探讨,而是可以转化为强大交易优势的实用知识。
5.1 资金费率:实时市场情绪的量化指标
资金费率偏离0.01%基准的程度,是衡量市场杠杆情绪最纯粹、最实时的指标之一。
5.2 计算长期持仓的“持有成本”
对于计划长期持有杠杆多头的投资者而言,0.01%的基准费率是一项必须量化的直接成本。
5.3 三角套利:赚取资金费率的Delta中性策略
资金费率机制本身也可以被用来创造一种相对低风险的收益策略,即前文提到的现金与持有套利。
5.4 利用极端费率作为逆向交易信号
物极必反。极端的资金费率水平可以作为趋势可能过度延伸、反转概率增加的警示信号。
在这个高频博弈的市场里,0.01%并不是一个孤立的利率参数,而是一种市场效率与资本激励之间动态平衡的产物。它源于交易所设定的基准利率,并通过高效的套利市场得以维持,最终在极端行情下成为衡量市场情绪的宝贵指标。
它不是静止的,而是无数机器人与人类交易者在亿万次操作中,共同奏响的市场和谐音符。深刻理解这一机制,是每一位严肃市场参与者从入门到精通的必修课。
愿我们始终保持一颗敬畏市场的心。
凭实力借来的token,凭什么要好好帮你做事?项目方将代币交给做市商后,背后到底发生了什么?这篇文章将揭开算法做市的核心逻辑,解析做市商如何用你的Token换来交易深度、价格稳定与市场信心。
先上结论:
由于目前山寨流动性匮乏,所以在call option模式下,做市商目前的最优解就是拿到项目方的token后开盘就卖掉。
然后你可能会问,一开始就卖掉token的话,假设以后token涨回来了,mm不是要很多钱买回来吗?
原因:
1. 做市商的策略就是delta neutral,不拿头寸——要的就是稳赚不赔
2. call option其实已经限制了最高价,就是限制了mm最多的风险敞口(即使你暴涨100倍,我也能以2倍的价格买)
3. 这类型的mm合同都是12-24个月,按照现在市场上这么多项目,大多都是上线即巅峰,有多少能够熬到一年后?
4.即使熬过了1-2年,币价也涨疯了,那么因为币价波动带来的收益也足够cover这部分提前“卖飞”的损失了
————以下是正文部分————————
引言
最近行情比较好,身旁有好几个朋友的项目都想要在近期TGE了。现在就卡在“做市商”的选择上。他们都拿着做市商的terms来问我,你觉得这些条件怎么样?这里面有什么坑?做市商拿到我们的token会怎么做?是不是真的会提供流动性?
尤其是看到movement的报道:https://cn.cointelegraph.com/news/movement-network-binance-38-million-buyback
免责声明:情节纯属虚构,如有雷同,那就是巧合。
杠精声明:如果你觉得我是错的,那你就是对的
娱乐声明:本文怀揣着最大的“恶意”,不针对任何人,大家看个大概就好,图个开心就好
一、市场背景
一般来说现在做市商常见的合作模式不外乎三种:
租借做市bot - 项目方提供资金(token+稳定币),做市商提供“技术”和“人员”支持,mm收取一个retainer fee 和(或)一个profit sharing (如有的话)
主动mm - 项目方提供token(有时也出一点稳定币),做市商提供资金(有时候也不提供稳定币)做市和社区引导,主要目的是卖token,卖完token之后,项目方与做市商按比例分成。
call option (常见)- 项目方提供token,做市商提供资金(稳定币),但是做市商有一个call option,价格超过约定价格后,做市商可以低价行权购买
本文主要以市场最常见的 3. call option model来讲解。
二、关于call option model的做市条款
从一个delta neutral做市商的角度,一般来说会给出如下的项目合作条款(一般都是12-24个月):
注意:纯属虚构,如果觉得眼熟,那就是眼熟而已
CeFi 做市义务
做市商需要为代币 ABC 在以下交易所提供流动性:
Binance:在 ±2% 的价格范围内,分别挂出价值 100,000 美金的买单和卖单(即你承担 $100k USDT + $100k 等值的 ABC)。买卖价差(spread)控制在 0.1%。
Bybit 和 Bitget:同样在 ±2% 范围内,分别提供 $50,000 美金等值的买卖单(你需投入 $50k USDT + $50k 等值 ABC),spread 也控制在 0.1%。
DeFi 做市义务
你需要在 PancakeSwap 上为 ABC 提供 $1,000,000 的流动性资金池,其中 50% 为 USDT,50% 为 ABC token(即 $500k USDT + $500k ABC)。
项目方提供资源
项目方将借给你 300 万枚 ABC token(即代币总供应量的 2%,当前估值为 $3M,意味着 FDV 为 $150M)。
当前 ABC 的市场价格为 $1/token。
项目方给予你的期权激励(欧式看涨期权)
如果未来 ABC token 的市价上涨,你可以选择行权购买代币,具体条款如下:
行权条件
若市价 > $1.25,可用 $1.25 买入100万枚 ABC token
若市价 > $1.50,可用 $1.50 买入100万枚 ABC token
若市价 > $2.00,可用 $2.00 买入100万枚 ABC token
如果市场价格未触及对应 strike price,你可以选择不行权,不承担任何义务。
基于以上条件,作为一个严格执行 delta-neutral 策略的做市商,在拿到这 300 万枚 ABC token 后,会如何进行整体的做市和对冲安排,以确保自己不会因代币价格波动而亏损?
3. 思考:你是做市商的话,你会怎么做?
3.1. 核心目标与原则
始终维持 Delta 中性(这个是大前提): 净仓位(现货 + 永续合约 + LP + 期权Delta)必须时刻接近于零,以完全对冲市场价格波动的风险。
不承担方向性风险: 盈利不应依赖于ABC代币价格的上涨或下跌。
最大化非方向性收益: 利润来源于四个核心渠道:
a.中心化交易所(CEX)的买卖价差(Spread)。
b.去中心化交易所(DEX)流动性池(LP)的交易手续费。
c.通过对冲场外期权(OTC Options)实现的波动率套利(Gamma Scalping)。
d. 潜在的、有利的资金费率(Funding Rates)。
3.2. 初始设置与决定性的第一步:对冲
这是整个策略中最关键的一步。行动不是由预测价格决定的,而是由收到的资产和承担的义务决定的。
3.2.1 资产与义务盘点
收到资产 (同时也是负债): 3,000,000 ABC 代币。这是一笔贷款,我们有义务在未来偿还 3,000,000 ABC 代币。
义务部署 (库存与资金):
Binance 做市: 100,000 ABC (卖单) + 100,000 USDT (买单)
Bybit/Bitget 做市: 100,000 ABC (卖单) + 100,000 USDT (买单)
PancakeSwap LP: 500,000 ABC + 500,000 USDT
合计做市库存: 700,000 ABC
合计做市所需USDT: 700,000 USDT
3.2.2 初始净敞口计算 (简单计算版)
注意:数字什么的都不重要,更重要的是逻辑
如果只看代币贷款本身,持有300万ABC确实完美对冲了偿还300万ABC的义务。然而,作为做市商,不能只看贷款,必须看整个业务的净头寸。
USDT 资金缺口: 做市义务要求立即拿出至少 700,000 USDT 来提供买单流动性。这笔钱从哪里来?最直接、最符合协议精神、且符合当前市场新币开盘即巅峰的方式就是通过出售部分借来的ABC代币来获得。
为获取USDT而必须卖出的ABC: 为了获得700,000 USDT,在当前$1的价格下,必须至少卖出 700,000 ABC。(一般会在“初始流动性的窗口”或者OTC,有良心的mm一般还会开个多仓来对冲一下)
重新计算净敞口:
最初有300万ABC。
用掉700,000 ABC作为CEX和DEX的卖单库存。
再卖掉700,000 ABC以获得USDT买单资金。
此时,手中剩余的ABC为:3,000,000 - 700,000 (库存) - 700,000 (卖出换USDT) = 1,600,000 ABC。
现在,这160万ABC才是真正的净多头敞口(Net Long Delta)。 我们不再有USDT的资金缺口,但我们持有的这160万代币没有任何对冲,如果价格下跌,我们将面临亏损。
3.2.3 初始对冲操作:回答“何时卖出?”
答案是:立即卖出。卖出的数量是经过精确计算的,以实现两个目标:1) 获得运营所需的USDT;2) 对冲剩余的代币敞口。
行动: 在做市启动的第一时间,我们的自动化交易系统将在市场上立即卖出总计 2,300,000 ABC。
其中 700,000 ABC 是为了换取做市所需的 700,000 USDT。
另外 1,600,000 ABC 是为了对冲掉我们手中剩余的、无对冲的代币头寸。
为何如此:
满足运营需求: 此举为我们提供了履行所有做市义务所必需的美元流动性。
实现真正的Delta中性: 卖出全部230万ABC后,我们不再有任何未对冲的ABC代币敞口。我们的风险完全中性。
锁定风险: 我们将价格波动的风险完全转移,只专注于从做市和波动率中盈利。
我们不会持有任何“裸露”的ABC代币等待价格上涨。每一个代币头寸,无论是正还是负,都必须被精确对冲。
3.3. 动态对冲:7x24小时的风险管理
初始对冲完成后,我们的风险敞口会因做市活动和市场变化而不断变化,需要持续的动态对冲。
CEX做市对冲: 当我们的买单被成交时,我们会买入ABC(产生多头Delta),系统会立即在永续合约市场做空等量ABC。反之亦然。我们通过这种方式赚取0.1%的价差,同时保持Delta中性。
DEX LP对冲: PancakeSwap中的50万ABC库存存在无常损失风险,这本质上是一个空头Gamma头寸。我们的模型会持续计算LP的Delta(价格上涨时为负,下跌时为正),并用永续合约进行反向对冲。
3.4. 期权策略:真正的利润引擎
这是整个交易中最精妙的部分,也是我们超越简单做市商、实现超额利润的关键。
3.4.1 理解期权的价值
我们拥有的不是代币,而是一个权利。这个权利(三档看涨期权)具有正的Delta和正的Gamma。这意味着:
正Delta: 价格上涨,期权价值增加。
正Gamma: 价格变动越剧烈,Delta的变化速度越快,对我们越有利。
3.4.2 对冲期权,而非持有代币
我们不会简单地等待价格达到$1.25、1.50或2.00。我们会对冲期权的Delta。
初始对冲: 使用期权定价模型(如Black-Scholes)计算出这三档期权在当前$1.00价格下的总Delta。假设算出来是+400,000。为了保持中性,我们必须在永续合约市场额外做空400,000 ABC。(option越大,越需要做空)
Gamma Scalping :这才是“何时买卖”的动态答案。
场景1:价格从1.00上涨到1.10
期权的Delta会增加(因为更接近行权价),比如从+400,000增加到+550,000。
我们的净头寸不再是0,而是有了+150,000的多头敞口。
操作: 我们的系统会自动卖出150,000 ABC的永续合约来重新实现中性。
场景2:价格从1.10下跌到1.05
期权的Delta会减小,比如从+550,000减少到+500,000。
我们现有的空头对冲头寸就“过多”了,产生了一个-50,000的净空头敞口。
操作: 我们的系统会自动买入50,000 ABC的永续合约来回补,再次实现中性。
是不是amazing?!通过对冲,自然地实现了“高卖低买”。这个过程不断重复,我们从市场的每一次波动中“剥取”利润,这就是Gamma Scalping。我们赚取的是波动率的钱,而不是方向的钱。
3.4.3 在行权价附近的操作
当价格接近并超过 $1.25:
我们的第一档期权变为实值(In-the-Money)。其Delta会迅速接近1(100万)。
我们的对冲空头头寸也会相应地增加到接近100万ABC。
行权决策: 在期权到期时,如果价格高于$1.25,我们会行权。
操作:
支付$1,250,000 USDT给项目方,获得1,000,000 ABC代币。
立即将这100万ABC代币在现货市场卖出。
同时平掉我们为对冲这部分期权而建立的100万ABC永续合约空头仓位。
利润: 利润来自于行权价与市场价的差额,以及整个过程中Gamma Scalping积累的收益。
对于1.50和2.00的行权价,逻辑完全相同。 我们不是在赌价格能否达到,而是在价格波动时,通过动态调整对冲头寸来持续获利,并在价格确实达到时,无风险地执行行权套利。
3.5. 结论与操作建议
初始代币处理: 立即卖出230万枚ABC代币,其中70万用于获取运营USDT,160万用于对冲剩余头寸。绝不持有任何未对冲的代币头寸。
价格 < $1.25: 不主动买卖任何非对冲性质的ABC。持续进行CEX做市、DEX LP对冲和期权Gamma Scalping。利润来源于价差、费用和波动率。
价格 > $1.25 (及后续行权价): 当价格显著高于行权价时,我们的对冲引擎已经为我们建立了相应的空头头寸。行权变成一个无风险的交割流程:用低价从项目方买入代币,立即在市场高价卖出,同时平掉对冲仓位。
这个策略将一个看似复杂的做市协议,分解成了一系列可量化、可对冲、可盈利的风险中性操作。做市商的成功不依赖于市场预测,而是依赖于卓越的风险管理能力和技术执行力。
看完了之后,希望你能明白不是做市商对你有意见,“故意”砸盘?而是在这个机制和算法下,一开始“卖”token,开空仓就是做市策略的局部最优解。
不是他坏,而是衡量利弊之后的理性选择。
市场是残酷的,看起来越好的deal、越没有风险的deal,往往都是精密计算的结果。
当你看不清风险点,你就是风险点。
愿我们始终保持一颗敬畏市场算法的心。
有人的地方就有浆糊,有浆糊的地方就有(粘粘的)三角债;不是区块链依赖资金池,而是三角债更需要区块链 。
引言:区块链误会了“流动性池子”,金融却从未误解“流动”
在区块链世界,“资金池”成了一切协议的基础。AMM、稳定币、借贷协议、桥接、流动性挖矿……无不围绕着一个核心指标:TVL。
但我们是否问过一个更根本的问题:
为什么必须有资金池?它的作用是啥?
资金池,并非为技术而生,最初是为了“交易而生”,为了让交易员有对手方,在AMM的场景下,能让交易发生;在借贷的场景下,让借贷人能获得贷款。
随着行业的进步,除了业务要求外,资金池还充当起了“信心的堡垒”(比如交易所的保险金/HLP),变成了信任错位与债务兑付的底气。它是一种金融缓冲机制——当对手无法同步履约时(想象交易所突然暂停提现),我们就堆积一点“等候的资本”,让系统维持运转。
2023年当Silicon Valley Bank(硅谷银行)倒闭导致USDC脱锚的时候,是什么让散户们坚持等下去?不是企业文化、不是品牌效应、更不是创始人的影响力,而是冷钱包内与对手方的几十亿资产。
这种“流动性错配”的原罪,在中国上世纪90年代工业体系中爆发过一次规模空前的危机,那就是:三角债。
清理三角债:朱镕基的“金融外科手术”
1998年,朱镕基出任国务院总理,首要任务之一是清理全国高达 1.3 万亿元的三角债。这些债务盘根错节,广泛存在于国有企业、上下游承包商、地方政府之间,形成一种彼此牵制、层层拖欠、无以为继的“债务死结”。
朱总理铁腕出击:设立清理专户、由财政注资、国有银行定向贷款、配套信贷审批。可以说,是用“国家信用”强行替代了“市场信用”,才拆解了那一张沉重的信任之网。
但在汕头、潮阳、揭阳这些南方角落,潮汕商人早已用另一套方法在默默化解债务问题。他们没有行政命令,也没有央行授信,只靠“茶水会”“中间人”“家族担保”解决了比三角债更复杂的信任错配问题。
一、三角债:资金流动的民间图谱
“我欠你,你欠他,他欠我。” (是不是像极了2022年被FTX、Luna、3AC影响的成百上千个协议、公司、交易员?)
这不是绕口令,而是中国民间经济中最广泛的信用结构。它普遍存在于:
中小企业的赊账链条;
多级代理的销售返款延迟;
家族企业间的资金拆借;
地方工程、物流、贸易等灰色金融网络。
这种结构不是基于法律契约,而是基于一种“社会信任结构”。 每一笔债务,可能没有合同,但一定有“人情”; 每一次延期付款,不是违约,而是一种“默认的宽容”。
而在潮汕人主导的地下钱庄中,这种三角债已被系统性吸收、处理、转译。
二、潮汕钱庄:没有池子,却胜似池子
潮汕地下钱庄系统,不靠池子维持资金流动,也没有统一的中央账本。但它却跑出了比任何DeFi协议更高效的资本循环速度。
它的资产不是“余额”,而是“互信”;
债务不必清偿,而是通过链式对冲实现流通;
钱不是在“存取”,而是在“协调”;
信任的转移本身就是流动性的来源。
举个例子:
A欠B 200万,B又因流动压力未能向C付款。C是A的亲戚。三人一场饭局后,签下一张新的三方对账协议。钱没动,但信用链打通了,三角债消失了。
他们解决的,不是谁还得起,而是谁愿意接得上。
三、区块链的误会:它模拟了清算,却忽视了流通
我们看到的Web3金融,基本是“代码化的银行”:
AMM提供报价与对手盘;
抵押借贷模拟杠杆;
资金池保证协议运行。
但这些设计的前提,是“资产可随时结算”。而潮汕钱庄的逻辑是,“只要债务能持续流转,就不必清算”。
前者是清算驱动,后者是流通驱动。
这就是区块链目前的误区——以为通过锁仓就能构建信任,却忘了现实世界的金融体系,大部分债务压根没法“立刻结清”。
三角债,不是DeFi的副产品,而是人类商业世界多次博弈后的必然结果。商业世界哪有什么独善其身?都是你中有我,我中有你。
真正的金融不是“资产为王”,而是“负债可续”。
四、为什么三角债更需要区块链?
如果潮汕人已经搞定了信任流转,为何还要区块链?
因为潮汕钱庄的模式有是有局限性的:
它依赖熟人、血缘、人情网络;
难以大规模复制到跨国、跨行业场景;
信任信息不可公开验证,账本不可共享;
而这,正是区块链擅长的:
链上可追踪:每笔欠款形成可验证的债务凭证;
链上可视化:债务路径、债务人履约历史全网可见;
链上可协调:引入“自动债务路由器”,实现多边抵债;
链上可调解:智能合约自动判断是否部分清算、是否信用降级;
最终,我们可以实现一种不依赖中央清算所、不依赖国家信用的链式债务协调机制。
这不是区块链的幻想,而是它被忽视的真实使命。
不是发币炒作,不是TVL堆积,而是追踪“谁欠谁、谁还谁、谁能调解谁”的基础设施。
五、地下钱庄的算法原理:流动优先于偿还
潮汕钱庄的本质,在于从不追求债务清偿,而只维护债务流动。
这与DeFi试图快速“结算”“清算”的思维完全不同。
真正的信任不是“马上还清”,而是“我相信你能撑到下次博弈”。
潮汕模型构建了一套反直觉但极度高效的信用引擎:
每一笔债务都在一张“人情网”中被路由;
清算不是目标,延续才是胜利;
违约不是系统终结,而是系统自我调解的一部分。
在这个结构里,“永远不清仓”才是最强的风控。
而这,也正是链上世界所欠缺的——我们需要一种机制,来模拟“信任如何穿越多个账户流转”,而不是“谁今天能掏出钱”。
六、稳定币:三角债系统的流动性锚点
在三角债的链上解决方案中,稳定币的角色远不止支付工具。它更像是一种“流动性锚点”,在维持信用流转、协调清算秩序、连接链内外系统等多个层面,起着结构性的作用。
第一,它是“标准化的债务计量单位” 将碎片化的人情账、信用账,转化为可以自动折算、互换、抵扣的数字债务凭证。没有统一币种,链上折账就无法运行。
第二,它是“流转的润滑剂” 三角债不需要一笔一清,但需要“接得上”。稳定币正是那个“先垫后清”的中介,避免债务链条因一处断裂而全线冻结。
第三,它是“风险的可视化传感器” 链上稳定币的流动、聚集与稀缺,反映出市场的信任状况和潜在的系统性风险,成为最自然的链上“债务健康指标”。
第四,它是“现实世界的资金接口” 稳定币将链上的债务结构连接到链外的资本池、交易所与真实资产,补上地下钱庄无法跨越的“信任边界”。
简而言之:稳定币不是用来“还清债”,而是用来“维持流”。它使三角债这张复杂的信任网,有了统一度量、持续动力与链下支撑。
结语:真正需要区块链的,不是钱,而是债
经过这么多年的发展,区块链有了资金池、有了借贷协议、有了TVL。
但这些设计,都围绕一个误解在打转:信任=储备金。
而潮汕人用无代码、无监管、无合约的方式,早已完成了这一切的最简实现。
真正的去中心化金融,不该是“钱的转账”,而是“债的转译”;
不是用代码控制价值,而是用算法维护信任;
不是让钱不动,而是让信任流动得动。
不是区块链需要资金池,而是三角债更需要区块链。
未来的链上金融,终将回到潮汕人的老路上—— 不问你现在能还多少,只问你能流转多久。
Be like a 潮汕老乡
后记
如果时光能够回到2022年,如果当时有这种三角债的解法,会不会好多企业、项目、交易所不会为FTX、LUNA崩盘所牵连,3AC、FTX等上个时代的明星会不会都还在?行业格局是否会改变?
你我都是桑海一栗
作为紧随 Binance 的衍生品交易所,Bybit 与 Bitget 如何在高度竞争、波动剧烈的永续合约战场中杀出重围?
Bybit 选择了极致资本效率的架构路线,力求构建一套服务机构级策略的“金融引擎”;而 Bitget 则拥抱高波动性敏感性,借助更开放、透明且响应迅速的机制,争夺主观交易者与套利量化团队的心智。
看似相近的顶层算法,竟能演化出完全不同的 K 线行为——真正的差异,藏在每一处细节中。
在 Binance 这一行业主导者的“算法秩序”之下,Bybit 与 Bitget 并未一味模仿,而是在资金费率、标记价格、强平流程等结构性制度灰区中,以各自独特的交易哲学和金融机制,摸索出不同的生存路径与策略空间。
Bybit 与 Bitget 均遵循行业最佳实践,采用多家主流现货交易所的报价,通过交易量加权平均法(VWAP)来计算指数价格,旨在构建一个能够反映资产广泛市场价值的公允价格,从而有效抵御因单一交易所流动性不足或被恶意操控而产生的价格异常。
Bybit 机制
Bybit 从多家主流交易所获取现货价格,并按交易量加权计算指数。然而,其具体数据来源并未完全公开,平台也保留在极端市场行情下无需预先通知即可调整数据源及其权重的权利。这种机制在提供运营灵活性的同时,也对交易者构成一定的“信息黑箱”。
Bitget 机制
Bitget 同样采用 VWAP 方式,但其显著优势在于完全公开所有指数成分交易所(如 Binance、Coinbase、OKX 等),为交易者尤其是量化团队提供了高透明度的数据来源,方便模型验证与风险评估。
核心区别
Bitget 提供全量的数据来源公开,降低“黑盒”风险,交易者更易进行建模和回测;
Bybit 则在保持平台灵活性的同时牺牲了一定透明度,带来“信任成本”。
Bitget 对数据源的异常处理更为严格,只有当某数据源价格回归至中位数 ±2% 区间内,才可重新纳入指数计算;
相比之下,Bybit 设置的容忍度为 ±5%,更为宽松。
当指数成分调整可能导致价格跳动超过 0.1% 时,Bitget 启动“平滑过渡机制”,逐步替换成分,以避免因技术性更换引发的价格突跳,从而降低非市场因素引起的强平风险。(但是在山寨币剧烈波动时反而是个问题)
Bybit 与 Bitget 均采用行业内广泛认可的“三价中值法(Median-of-Three)”来计算合约标记价格。该方法通过取三个独立价格来源的中位数,有效抵御单一数据源失真,从根本上降低了“拉盘/砸盘触发强平”的操纵行为风险。
Bybit 机制
Bybit 选取三个价格:
系统以三者的中位数为标记价格,有效过滤极端价格波动。
Bitget 机制
与 Bybit 相同,Bitget 也采用三价中位法,并引入结构基本一致的三项价格,虽然命名与排列方式略有不同,但本质逻辑一致。
实质差异不在算法,而在底层数据质量
尽管两者在公式结构上高度一致,但最终标记价格表现的关键,并非顶层算法设计本身,而是输入参数的生成方式,尤其包括:指数价格来源是否透明、资金费率的计算频率与逻辑和基础数据更新机制是否滞后。
这些底层因素,才是决定平台是否“容易被操控”或“强平合理性”是否稳健的核心。
多说一句:跟随交易所的标记价格偏离的“幽灵盈亏”(Phantom P&L)现象
在剧烈行情下,尤其是小市值 altcoin,交易者经常遇到一种令人困惑的现象:
刚刚市价开仓,系统立刻显示“未实现亏损”或“接近爆仓”。
这并非系统漏洞,而是双价格体系结构性特征所致:
如果开仓时标记价格低于最新成交价,则多头仓位瞬间显示亏损;
反之亦然,空头开仓也可能立刻进入“虚假盈利”状态。
这类“幽灵盈亏”在行情剧烈波动、交易所订单簿较浅、指数与现货存在短期偏离时尤为明显,令不熟悉机制的新手交易者误以为系统存在“恶意爆仓”。
资金费率是锚定永续合约价格与现货价格的核心机制。尽管 Bybit 与 Bitget 采用了相同的顶层资金费率计算公式,但其中一个关键参数的定义却截然不同,这揭示了它们在市场调节机制上的根本性哲学差异。
Bybit 机制:
Bybit 采用标准的“溢价指数 + 利率”公式。其中,用于衡量市场深度的关键参数“冲击保证金数额”(IMN),是为每个合约静态配置的一个固定 USDT 值。这一数值在任何市场环境下都保持不变。
Bitget 机制:
Bitget 采用与 Bybit 相同的顶层公式,但冲击保证金额(IMN)的计算方式与 Bybit 完全不同。
核心区别:
冲击保证金数额(IMN)的计算方式,是两者在资金费率机制上的根本性差异。Bitget 的 IMN 为动态计算,其公式直接与合约的风险参数——最低维持保证金率(MMR)挂钩。这意味着,风险越高的币种,其 IMN 越小,资金费率对短期订单簿失衡的敏感性就越高。
例如,主流币的 MMR 通常为 0.5%,而高波动性的山寨币 MMR 则可能达到 2%。这意味着在 Bitget 上,风险越高的资产 IMN 值越小,溢价指数的计算将基于更浅层的订单簿数据,从而对短期流动性失衡更为敏感。
因此,在高风险山寨币交易中,Bitget 的资金费率对订单簿顶层的微小失衡(如短时买盘或卖盘压力)表现出极高的灵敏度。这种“敏感但更具响应性”的设计,使得 Bitget 在高波动性合约上的资金费率波动更为剧烈。
这也形成了一个强大、自适应的风险调节反馈机制:
当某个山寨币市场情绪出现单边倾斜(如多头或空头占优),Bitget 的资金费率会比 Bybit 更快速、更剧烈地飙升或下跌。这种剧烈变化将迅速创造出强大的套利激励,引导反向交易者入场,从而更有效地将合约价格拉回指数价格水平。
Bybit 与 Bitget 在强平的底层模型上大体相似,均采用“系统吸收式清算模型”(Systemic Absorption Liquidation Model),即当用户仓位触发强平条件后,由交易所的“清算引擎”接管并处理。但在执行流程、用户控制权、以及关联风险管理工具方面,两者展现出截然不同的风控哲学。
这类清算机制的基本逻辑如下:
当触发强平价格后,用户的头寸将被系统接管,并以“破产价格”进行内部结算(即清算价格)。这意味着用户的最大亏损在理论上被锁定,无需承担后续滑点风险。
值得注意的是,破产价格通常劣于强平价格:系统总是以强平价格触发清算,但执行价格却是破产价格。举个例子,若强平价格为 1000,而破产价格为 980,那么仓位一旦强平,就会以 980 的价格进行结算。
*重点提示:* 由于强平按照破产价,开仓时应务必设置合理的止损点来避免。
清算引擎将持有该被“内部化”的仓位,并承担必须在市场中将其真实平掉的义务。如果清算成交价劣于破产价,差额将由保险基金补足;若成交优于破产价,盈余部分将注入保险基金。
Bybit 机制:
Bybit 的统一交易账户系统(UTA),尤其是在投资组合保证金(Portfolio Margin)模式下,展现出极高的复杂性与技术先进性。系统能够自动识别并评估整个账户内的多资产净风险敞口,例如识别现货 BTC 多头与永续空头之间的对冲结构,从而降低保证金要求并释放可用资金。这种设计大幅提升了资金利用效率,特别契合使用多头寸、多策略的交易者对资本效率的高要求。
但这种复杂性也意味着:一旦账户接近强平边缘,系统将基于其内部算法模型执行“最优解”处理策略。Bybit 的这种系统逻辑体现出一种“家长式”的风险管理理念。
Bitget 机制:
Bitget 的强平机制以“可预测、可控”为核心原则。系统同样以账户的最低维持保证金率(MMR)达到 100% 作为强平触发标准。但其强平流程具备清晰的执行步骤,例如:先取消所有委托单、再进行部分减仓、最后全面平仓,用户可以清晰预知每一个操作环节。
无论是逐仓还是全仓模式,Bitget 都明确规定:当 MMR 达到 100%,即触发强平。同时,平台提供一整套固定顺序的处理流程,交易者可据此建立明确的风险预期与风控模型。
此外,Bitget 还提供名为“MMR止损”的工具,允许用户预设风险阈值(如75%、80%),在强平发生前自动减仓或止损,从而主动管理自身风险。
核心区别:
Bybit 与 Bitget 的机制设计,并无绝对的优劣之分,但各自适配于完全不同的交易者画像与策略需求。:
Bybit 倾其全力,构建了一个高效、强大但相对不透明的系统,专为复杂策略与高频资本所服务;而 Bitget 则选择了一条截然不同的路径,打造一个更开放、可预测、波动敏感,且尊重用户自主决策权的“赋能型平台”。
理解这各个平台背后所蕴含的底层金融哲学与制度逻辑,是每一位交易者、套利者、机构做出最优策略选择的关键所在。
知其然,知其所以然。
让我们始终怀揣着一颗敬畏市场之心前行。
OKX近期对资金费率算法进行了一次看似低调的更新,乍看与Binance并无二致,实则在细节中布下巧思。这些隐藏在公式背后的设计取舍,揭示了两大巨头对“流动性”本质的不同取舍。
本文旨在剖析OKX与Binance(Binance)在资金费率机制上的算法差异与设计哲学。这不仅是一次技术层面的比较,更是一次关于市场机制演化、金融工程权衡与博弈结构创新的深度探索。
本文聚焦于OKX在2025年4月/6月资金费率模型上的重大更新,并围绕其新旧机制展开系统分析,进一步与Binance当前的成熟算法模型进行多维度对比。核心关注点包括:
OKX与Binance 的机制差异,体现了它们在制度构建中对“市场稳定性”这一目标的不同理解与路径选择。通过对这两种策略的深入对照,我们得以窥见当代加密衍生品市场架构设计者,在流动性激励、风险控制与博弈行为管理之间所面临的真实抉择。
阅读导览:
建议了解资金费率结构的朋友们,直接跳到第二节。
建议想看OKX与Binance机制对比的朋友们,直接跳到第三节。
—————以下是精(无)彩(聊)的正文部分——————
“资金费率机制并非一个边缘性的技术参数,而是反映一间交易所对市场公平性、价格发现稳定性与抗操纵能力的整体金融哲学。”
在深入比较OKX与Binance 资金费率机制差异之前,我们有必要先解构资金费率机制的核心构成。只有理解这些共通的基础模块,才能洞察不同交易所设计选择背后的深层逻辑。
1.1 基础支柱:溢价指数与利率成分
大多数主流交易所的资金费率算法,普遍采用一种双组件结构:利率成分与溢价指数。
1.2 探寻真实价格:指数价格与标记价格
资金费率机制的运行基础依赖于两个关键价格基准:指数价格与标记价格。
1.3 衡量溢价:从中间价到冲击价格
如何定义“市场价格”是计算溢价指数的核心问题之一,也是各大交易所设计理念的分水岭。不同方法代表了对市场深度、流动性与抗操纵能力的不同理解。
小结
资金费率的算法看似简单,但其背后的构建逻辑,涉及价格发现机制、市场流动性建模、风险防控与用户行为激励的多维交织。 从利率与溢价的耦合,到指数与标记价格的配合,再到不同市场价格衡量方式的选择,交易所所做的每一个微小决定,实际上都深刻地影响了合约市场的稳定性、抗操纵能力与用户行为模型。
在接下来的章节中,我们将以此为分析基础,深入剖析OKX的资金费率机制更新,并与Binance 现行模型进行全维度的比较与哲学反思。
OKX对其资金费率机制所做的更新,并非一次简单的参数微调,而是一场从底层哲学出发的范式转变。这一演进过程,从“简洁高效”转向“稳健抗操纵”,反映了平台在成熟过程中对市场稳定性与公平性的重新理解。
2.1 传统算法:简单模型及其脆弱性
OKX旧版资金费率算法以其极简设计为特点,但这种设计在高波动与低流动性的市场环境下,暴露出明显的结构性脆弱。
旧版算法结构: 资金费率 = ClampMA(溢价指数–利率),上限,下限MA(溢价指数 – 利率), 上限, 下限MA(溢价指数–利率),上限,下限
关键特征一:利率为零 旧版模型直接将利率项设为零,极大简化了计算。最终的资金费率完全由溢价指数的移动平均值决定。
关键特征二:中间价计算溢价 溢价指数以订单簿顶层报价为基础,即取最佳买价与最佳卖价的平均值,再与指数价格比较,得到溢价比率。
这种设定在效率上有优势,但也极易被操纵。交易者可通过在订单簿顶端挂出虚假大额订单(俗称“幌骗”或Spoofing),轻易移动中间价,进而影响溢价指数。由于利率项为零,这一操纵行为将直接决定资金费率的方向与大小。
结果是:拥有大额持仓的交易者,可以通过微成本干预顶层价格,进而降低自己所需支付的资金费率,甚至反向获利。这种机制设计在缺乏深度监管与流动性保障的市场中,构成了实质性的系统性漏洞。
2.2 新范式:融合订单簿深度与利率模型
为解决上述问题,OKX新近实施了一套更加健全的资金费率机制,向行业通行的最佳实践靠拢,并引入多项结构性改革。
新算法结构: 资金费率 = 平均溢价指数 + clamp(利率 – 平均溢价指数, -0.05%, 0.05%)
变革一:重新引入利率成分
新机制中,利率项不再被忽略,而是作为独立但是由系统设定、定期调整的固定利率。该利率值由系统统一设定,代表了杠杆交易的基础融资成本。
这一改进体现了对合约本质的重新认识。永续合约本质上是一种通过杠杆构建的“合成现货”仓位,因此其应自然包含融资费用。旧模型忽视了这一点,将所有价格偏差归因于市场情绪。而新模型则将资金成本与供需偏差明确分离,使模型逻辑更加严谨,也更符合传统金融的定价理论。
变革二:溢价指数采用冲击价格
这一变革是此次算法升级的核心。新模型摒弃了基于中间价的简单溢价计算方式,转而采用“冲击买价”与“冲击卖价”的差值来度量价格偏离。
冲击价格的定义为:在订单簿上执行一笔固定名义价值订单(如20,000 USDT)所能达成的平均成交价。与中间价不同,冲击价格需要真实“穿透”订单簿的多个价位,才能完成模拟成交。这意味着,若试图操控这一价格,操作者必须提供真实、足额的市场流动性,成本远高于顶层挂单。
这极大提高了模型对操控行为的抵抗力,使资金费率更贴近市场真实的深层流动性结构,而非表层报价。
注:示例所用 Impact Size 为近似值,具体以平台设定为准
变革三:采用加权平均机制
新算法中,溢价指数在结算周期内不再以简单平均方式处理,而是采用加权移动平均(WMA)。这意味着系统对近期数据给予更高权重,使资金费率对短时市场情绪更敏感,也更能反映市场的真实动态。
这一设计既降低了费率的噪音,又提升了其“温度感知”能力,有助于交易者更准确判断市场方向与风险。
注:具体加权方式 OKX 并未详尽披露,推测采用 WMA 加权机制”以表明基于行为观察或外部验证
2.3 量化影响分析:演算示例
以下通过一个假设场景,展示新旧算法在高波动市况下的行为差异:
假设场景:
旧算法计算:
新算法计算:
注:示例所用 Impact Size 为近似值,具体以平台设定为准
比较结果:
新算法得出的资金费率更稳健,波动性更低。它排除了顶层报价短时拉扯对费率的不实影响,更准确反映整体市场深度。
2.4 对交易者的影响
小结
OKX对其资金费率算法的全面升级,是对早期效率优先逻辑的一次深度纠偏。新模型通过引入利率项、改进溢价指数计算方式,并强化对市场深度的感知能力,不仅增强了抗操控性,也重塑了交易者与平台之间的“契约逻辑”。
这场从“中间价”走向“冲击价格”的演进,不仅仅是技术迭代,更是交易所在市场稳定性、公平性与可持续性之间的一次深思熟虑的哲学抉择。
随着OKX资金费率机制的升级,其与行业领导者Binance 之间的比较进入了一个新的维度。这不仅是对算法设计路径的技术性分析,更是两家顶级平台在市场治理理念、交易哲学与用户结构上的深层碰撞。
3.1 公式解剖:并列架构下的差异之源
尽管OKX与Binance 在资金费率的顶层公式结构上趋于一致,但在核心组件的选取与计算方式上,两者存在显著差异,映射出各自的系统偏好与风险视角。
Binance 资金费率公式: 资金费率(F) = 平均溢价指数(P) + clamp(0.01% − P, −0.05%, 0.05%)
Binance 采取固定利率模型(0.01%),通过与溢价指数的差值进行限制调节,构建一个高频友好的费率环境。
OKX新资金费率公式: 资金费率(F) = 平均溢价指数(P) + clamp(I − P, −0.05%, 0.05%)
OKX则采用浮动利率模型(如0.03%按结算间隔拆分,假设8小时收取一次,那么每次收取0.01%),并结合更稳健的冲击价格和加权平均,构建出对操纵更具免疫力的模型。
注:两个交易所的平均方法和计算频率是不同的,一个是WMA,一个TWAP。正是这个细微的差异折射出两个平台对市场和流动性不同的理解。
3.2 时间的权重 vs 深度的权重:平均机制背后的哲学分歧
Binance 的哲学:时间至上
Binance 溢价指数的核心算法为“时间加权平均价格”(TWAP)。其设计逻辑是:
越靠近结算时刻的溢价指数,其对最终平均值的影响越大。
这种机制的结果是,资金费率在短时间内高度可预测。交易者只需密切观察最后1小时的溢价变化,就能大致判断即将生效的资金费率。这种模式对高频交易者极具吸引力,鼓励他们围绕结算窗口构建策略。
OKX的哲学:深度为准
与Binance 追求时间敏感性不同,OKX将冲击价格作为溢价指数的基础,强调市场的真实可成交深度。其背后的逻辑是:
市场“真相”并不体现在最新价格上,而体现在市场愿意以多大流动性支持该价格。
这种机制使得系统对短期干扰更加“免疫”,更注重结构性失衡,而非交易时点的情绪波动。
结果是:OKX的资金费率更平滑、更滞后、更稳健。这种特性天然适配长期持仓者、机构客户与对风险控制敏感的量化交易团队。
3.3 场景模拟:压力测试下的行为对比
为了验证不同设计在实战中的表现,我们设定三个典型市场场景,并从三个模型中观察其资金费率响应。
3.4 策略含义:不同平台,不同交易逻辑
在Binance 交易:精准择时,重视节奏
Binance 的TWAP机制使得最后1小时成为策略的关键窗口。交易者可根据溢价指数的实时变化构建“资金费率前瞻策略”:
这种策略要求极高的时效反应与资金效率,但也提供了更明确的短期博弈路径。
在OKX交易:洞察结构,关注流动性错配
OKX新模型更强调市场结构的健康性:
小结
Binance 与OKX在资金费率模型上的差异,是两种市场观念的真实写照:
这不仅是代码与公式的分歧,更是流量平台与结构性平台之间的路线选择,是对“市场是什么”这一问题给出的不同哲学答案。
在深入分析资金费率的技术机制之后,我们将视角进一步上升至理念层面,探讨不同交易所算法选择背后所隐含的金融哲学与市场世界观——即:当交易所不仅是服务提供者,更是市场“建筑师”时,他们究竟在设计一个怎样的交易宇宙?
4.1 追寻“真实”价格:市场设计的认识论挑战
一个被频繁忽略却至关重要的问题是:在任意一个时刻,一项资产的“真实”价格究竟是什么?
是最新成交价?是买卖盘之间的中间价?还是能够实际成交一定规模订单的平均价格?不同交易所的算法回答了这个问题,也展现出其对“市场”的理解路径。
这场看似微妙的设计选择,实际上是对“市场真实性”的根本判断差异。交易所并非中立的观察者,它们通过定义“溢价”、制定“标记价”、设置“强平规则”来积极构建市场现实。而这种现实——被无数算法策略、清算逻辑、资金管理所继承——最终塑造了交易者的日常世界。
4.2 内在的权衡:可预测性 vs 稳健性
在时间加权与深度加权之间,不只是数据处理方式的不同,更是一个关于可预测性与系统稳健性之间的根本权衡。
因此,这是一场清晰的哲学选择:
4.3 作为市场建筑师的交易所:解读哲学背后的商业战略
交易所作为平台的角色越来越像一位城市规划师,他们必须在效率、公平、吸引力与安全性之间作出决策。OKX与Binance 的设计选择,实则是其商业定位与市场战略的深度反映。
Binance :超高效率的全球竞技场
Binance 作为全球流动性最强、交易量最高的平台,其资金费率设计、费率结构与杠杆机制,都服务于一个目标:最大化交易周转率。
低费率、高杠杆、可预测的结算模型,让交易者能以更高频率、更低边际成本进出市场。即便这意味着系统中存在部分“策略性波动”或短时操控风险,Binance 也愿意以更“市场原教旨主义”的姿态,维护交易者的自由与流动性优先权。
在Binance 的设计哲学中,市场是一个博弈场,交易者用工具进行竞技,而平台则是那个不干预的裁判。
OKX:结构稳固的资本港口
相较之下,OKX更像一个为资本稳健运营所打造的“金融基地”。其资金费率的深度设计、逐步演进、精细防御机制,体现了一个理念:在风险横流的加密市场中构建一个相对可控、抗操纵的环境。
冲击价格模型的引入,是一个开发成本高、运行复杂的架构性决策。这表明OKX并不以“交易量最大”为首要目标,而更注重对机构客户、高净值资金的可信度与系统完整性的吸引力。
这是对另一个交易群体的战略性拥抱:那些要求可验证、公允、稳健运行机制的专业参与者。
通过对 OKX 与Binance 资金费率机制的系统性比较,揭示了两大衍生品交易平台在技术实现路径与底层金融哲学上的关键分歧。
这两种路径分别服务于不同的市场哲学与用户结构:
资金费率机制的设计演进,是加密衍生品市场走向成熟的深刻缩影。从早期粗放的、可博弈性极高的参数设定,到如今逐步引入流动性深度、市场现实约束与金融理论逻辑的系统性建构,整个行业正沿着一条清晰的轨迹,迈向机构级金融工程与风险治理标准。
在这个过程中,OKX 与Binance 的分道扬镳并非对错之争,而是一种对自身用户结构、平台战略定位、以及未来金融愿景的深度映射。
在制度设计的背后,是交易所作为“市场建筑师”对于公平、效率与操控边界的不同哲学取舍。
而这,也正是金融工程的终极命题所在。
参考文档:
潮汕人的送礼之道 —— 礼轻情义重,关隘在“情义”的“义”
Airdrop is shallow, but understanding is deep.
孔子说:“非礼勿视,非礼勿听,非礼勿言,非礼勿动。”
在礼乐崩坏的战国乱世,这不是约束,而是识别彼此的坐标。
潮汕人对“礼”,没有故作谦逊的姿态,他们反而精准、务实、聪明。
比如你去拜访乡贤,空手去是失礼,拎两盒大红袍别人一看就知道你不懂潮汕;
但若你送的是“家乡某人炒制的头水单丛”,价格不过几百,茶桌却瞬间热络:
“你阿公以前是不是做过汕头南区钱庄的?”
在Web3,“链上地址”是公开的,情分却是隐藏的。
送错了人、送错了东西、送错了时机,跟在庙里点错香一样——烧了半天,菩萨没收到。
潮汕人的社交哲学里,真正的高手送礼,不是给对方“想要的”,而是给他“想买却一直没舍得买的”。
这是“财不外露”的世界里,一种更微妙的认知与共鸣。
领导喜欢钓鱼?你不去送碳素竿,送一个不伤腰的折叠躺椅。
他太太爱红酒?别送贵酒,送一把「一键真空+电动开瓶」的ATHRO开瓶器,打开后香气扑鼻、生活有你。
小孩打游戏?你不送主机,送一个Custom made、键帽定制到名字的Angry Miao键盘——打游戏前先问:“这是谁送的?”只差叫声“干爹”
这种送礼法门,在潮汕叫:“破嘴不如破费,破费不如破心。”
用Web3语言翻译就是:
Airdrop is shallow, but understanding is deep.
潮汕人有句老话:“做人要识序,识序就有余。”
钱庄文化的本质,是记人情账、识亲缘链,在网络尚未发达的年代,构建“去信任但有感情”的信用网络。
Web3世界不也是如此?在LayerZero跨链桥上,我们靠技术达成共识;但在DAO群聊、Proposal投票里,靠的却是关系图谱。
那礼物,就是关系图谱里的“区块签名”
比如:
你送一个L2代币的限量测试网资格码:这是链上认可;
你在链上项目方跌到低谷时,扫了一套他们的NFT并换成头像:这是投信票;
你在多签转账时,备注了一句“恭喜你女儿升学”:这不是转账,是Proof-of-Attention。
礼物,是带着情绪和含义的交易;
它不像智能合约自动执行,而像工夫茶:三泡之后,才出甘香。
潮汕人喝茶讲究“头冲去味,二泡生香,三泡见茶性”,
这跟区块链的 Finality(交易终局性)何其相似!
第一次送礼,是测试网络;
第二次,是建立连接,开始同步节奏;
第三次,才是Finality:这人,靠得住。
在潮汕文化中,一个好礼,讲究三点:
有用:用得上、解决问题,不浪费。
有情:知道你的背景与情绪,有对应。
有余地:不让对方欠你太多,留他还情的空间。
这种礼,不是硬塞,而是“低Gas费高带宽”的人情网络部署。
在去中心化组织中,许多关系不是靠职位,而是靠互动共鸣和长期偏好建立的。
我们看到越来越多DAO、项目方开始重视“声誉系统”、“链上贡献值”、“社区活跃度”,
但潮汕人其实几百年前就知道,一个能办事的人,不一定是最能说话的人,而是那个一直没走的人。
你送礼,不是为了刷存在感,而是“Stake在他心里”。
你让他记得你这个人——不是因为你给了什么,而是你“怎么给”的方式,恰到好处。
Web3终究是人与人之间的网络,不是“匿名逃避人性”的空间,而是“重构信任的结构化容器”。
在潮汕人的文化里,“礼轻情义重”不是句口号,而是一种工程上的最优解:用最少的资源,达成最深的绑定。
潮汕的乡亲说:“做事要留口信,做人要有尾路。”
意思是:你要让人记得你,而不是怕你;要让人愿意还你,而不是欠你。
Web3需要“尾路文化”——一个治理机制的灰度地带,人情的流动空间。
你送出的礼物,就是你钱包地址的社会签名,是你进入人心网络的PoF(Proof-of-Favor)。
比如:
有人看你钱包曾支持他们DAO的NFT,他给你发起多签邀请;
有人记得你在市场低谷时送过一份帮助,他在Proposal中替你背书;
有人拿你的定制礼物用了3年,最终决定把合约开发外包给你。
这些不是随机事件,是你部署的“人情合约”开始自动执行。
潮汕人懂得一个道理:
真正的“合约”从来不是写在纸上的,是写在人心里的。
在这个人人都可以fork代码、但很难fork信任的时代,
我们送的不是物,而是“共同认知 + 潜在偏爱”的一部分。
而每一次得体的送礼,就是一次小规模的链上“分叉治理”实验。
最后,用潮汕话讲一句收尾:
“你送得我顺,我就给你撑。”
Be like a 潮汕人
加密衍生品格局导航:为何 Hyperliquid 能促成巨额交易,而中心化交易所则施加更严格的限制?自由与秩序之间的冲突,从不是监管与技术的问题,而是交易体系的价值回归问题
概述
极限交易(即“超高杠杆 + 超大头寸”)在去中心化平台 Hyperliquid 上频繁出现,并非偶然。这是由于其底层设计哲学与机制天然更适配高风险、高弹性交易风格,特别是对于“以小搏大”的策略交易者而言,Hyperliquid 提供了六大关键优势:
Hyperliquid 更像是极限交易者的“竞技场”,它打造了一个允许极端风险敞口、支持高频交易策略、并以非托管资金结构保护用户权益的生态系统。而 Binance 与 OKX 则更像是“金融系统守门人”,在追求稳定与合规的同时,限制了个体极限策略的施展空间。
两者之间,并无绝对优劣,只有风险偏好与策略风格的不同选择。
功能与特性对比概览
关于Hyperliquid的机制和背景介绍,我在这篇文章有详细的介绍:https://x.com/agintender/status/1938445355118649745 ,我这里就不再赘述,感兴趣的小伙伴,可以自行查阅。
本文将从 HLP 金库开始 —— 从这个“核心机制”展开讨论Hyperliquid的“先天巨鲸圣体”。
——————————以下是(无)精(聊)彩的正文部分——————————
一、流动性模型:Hyperliquid HLP 金库运作机制
Hyperliquid 的 HLP(Hyperliquid Liquidity Provider)金库(vault)是一个核心组成部分,它使平台能够高效地作为做市商和清算者运行。HLP金库不仅是一个被动的流动性池,它还积极参与做市和清算。其迅速增长至超过5亿美元的TVL 表明其在吸引资本方面的成功,这直接转化为大额交易所需的深度流动性。此外,其风险调整后的表现强劲,夏普比率达到2.89(相比之下,比特币为1.80),并且与比特币呈-9.6%的负相关
HLP在重大清算事件中“吸收损失”的作用是一项关键特征,它为极限交易者进行大规模头寸提供了支持,因为它为可能通过市场蔓延的潜在损失提供了保障。HLP的“民主化”特性意味着更广泛、可能更具弹性的流动性提供者基础,这与仅依赖少数大型机构做市商形成对比。
做市商和清算者角色 vs 保险基金
HLP 金库充当平台上的默认做市商。这意味着它持续提供买卖报价,为所有交易对提供流动性。当用户进行交易时,很大一部分订单会与 HLP 金库进行匹配。
除了做市,HLP 金库还在清算过程中发挥关键作用。当交易者的保证金不足以维持其头寸时,HLP 金库会介入清算这些头寸,从而防止坏账的累积,并确保平台的稳定性。
CEXs 依靠中心化的保险基金来弥补清算不足带来的坏账损失。虽然这些保险基金通常规模庞大,但其容量是有限的。当市场出现极端波动,大规模清算导致损失超过保险基金容量时,CEXs 可能需要启动 ADL 或其他强制措施。
保险基金的容量限制了交易所能承受的单一或多重巨额爆仓事件。如果一个超大额头寸爆仓产生的损失过大,即使有保险基金,也可能不足以覆盖。
极限交易员的巨额头寸一旦爆仓,可能对 CEX 的保险基金造成巨大压力,从而触发 ADL,导致其盈利头寸被强制平仓,甚至引发其他交易者的不信任
社区所有权和利润分配
HLP 金库的一个独特之处在于其社区所有权。用户可以通过质押 USDC 来铸造 HLP 代币,从而成为金库的所有者。这意味着金库的利润直接分配给 HLP 代币持有者。
利润主要来源于以下几个方面:
交易费: HLP 金库从与它匹配的交易中收取交易费。
资金费率: 作为做市商,HLP 金库会收取或支付资金费率,这取决于市场情况。当市场出现溢价时(永续合约价格高于现货价格),HLP 金库会收取资金费率;反之,则支付资金费率。
清算收益: HLP 金库在清算头寸时,会收取一定的清算费。
这些利润会定期(通常是每周)分配给 HLP 代币持有者,或者用来回购Hyperliquid代币(每10分钟执行一次)
分散风险以支持大额头寸
HLP 金库通过以下机制分散风险,从而支持大额头寸的吸收和清算:
多样化的流动性提供者: HLP 金库由众多独立质押者共同组成,而不是一个单一的实体。这种去中心化的流动性意味着风险被分散到大量参与者中,降低了单一实体失败的风险。
自动对冲和再平衡: HLP 金库的算法会持续监控市场,并自动调整其对冲策略,以管理其风险敞口。例如,当金库持有大量某一方向的头寸时,它可能会通过在外部市场进行对冲或调整其报价来降低风险。
智能风险管理: HLP 金库的设计旨在吸收大额订单,并通过其内部对冲和清算机制来有效管理这些头寸带来的风险。这使得 Hyperliquid 能够支持比许多中心化交易所(CEX)更大的个人头寸。
HLP 是 Hyperliquid 的核心机制之一,可以说它的Oracle price设计(3秒更新、资金费率算法,甚至是杠杆的限制都是围绕着 HLP 来运作的。它们不是一个单独的环节,而是一个整体,一环扣一扣。资金费率的算法给予了 HLP 一定的庄家优势、Oracle price给予了HLP参与者的信心,所以 HLP的体量才能不断壮大,进而能吸收更大的头寸和承受更高的波动性。
二、庄家优势:Hyperliquid 资金费率算法
Hyperliquid 的资金费率算法旨在使永续合约价格紧密锚定标的资产的现货价格,除了为交易员提供一个成本和风险可控的资金费以外,同时为HLP提供了相应的“庄家优势”。
组成部分
资金费率由两部分组成:
平均溢价指数 (Premium Index): 这反映了永续合约市场价格与预言机现货价格之间的偏差。当永续合约价格高于预言机价格时,溢价指数为正;反之则为负。
利率 (Interest Rate): 这是一个固定的基准利率,通常是为了弥补持有合约的融资成本。Hyperliquid 的利率通常设置为0.3% (较之Binance更高)
基于预言机价格的特性
Hyperliquid 的资金费率是基于预言机价格计算的,而不是基于 Hyperliquid 内部的现货价格。这确保了资金费率能够准确反映外部市场的公允价格,从而避免了因内部市场操纵而导致的资金费率扭曲。这个特性在很大程度上给予了“HLP参与者“的信心,进而让HLP的池子越来越大。(因为Hyperliquid自己“没办法”操控价格)
高频收取和极端费率
高频收取: Hyperliquid 的资金费率每小时收取 1/8 次。这意味着资金费率每 8 小时计算并收取一次。这种高频收取机制使得资金费率能够更快地响应市场变化,并促使永续合约价格更有效地回归现货价格。
极端费率: Hyperliquid 允许极端的资金费率,最高可达 4%/小时。这种高上限意味着在极端市场条件下,资金费率可以迅速变得非常高,从而迅速纠正永续合约与现货价格之间的偏差。
对大额头寸的风险成本预期和市场价格回归机制
这些特性共同为大额头寸提供了风险成本预期和市场价格回归机制:
可预测的风险成本: 尽管资金费率会波动,但其算法是公开透明的,并且基于可观察的预言机价格。这使得交易者可以相对准确地预测持有大额头寸的潜在资金成本。对于极限交易者而言,他们可以在进入头寸前将高昂的资金费率纳入考量,从而管理其风险。
快速市场价格回归: 高频收取和极端费率的结合,使得当永续合约价格与预言机价格出现较大偏差时,资金费率会迅速上升(或下降),从而对交易者产生强烈的激励,促使其头寸方向与市场共识方向对齐。这有助于将永续合约价格拉回与现货价格一致的水平,有效地防止了价格脱钩。对于大额头寸而言,这尤其重要,因为它意味着即使在出现巨额偏差时,市场也会有强大的自校正机制。(减轻HLP的持仓压力)
三、资金成本优势:Hyperliquid 合约保证金要求对比
针对大额比特币永续合约的初始保证金和维持保证金要求,Hyperliquid 与币安和 OKX 的分级保证金制度存在显著差异。这主要是因为HLP的存在,让平台更“倾向于”接纳波动性。
Hyperliquid 的保证金要求
Hyperliquid 采用固定且相对扁平的保证金要求,通常对所有规模的头寸应用相同的保证金率(例如,初始保证金 1%,维持保证金 0.5%)。这意味着即使是极大的头寸,也适用同样的低保证金率。
币安和 OKX 的分级保证金制度
币安和 OKX 均采用分级保证金制度(Tiered Margin System),这意味着随着头寸规模的增加,所需的初始保证金和维持保证金比例会逐步提高。其核心理念是,更大的头寸带来更大的风险,因此需要更高的保证金来覆盖潜在的损失。例如,持有价值 1000 万美元的比特币合约,你可能只能使用 20 倍杠杆;而持有 1 亿美元的合约,杠杆可能被限制在 5 倍甚至更低。
这种机制旨在保护交易所自身。巨额头寸如果爆仓,产生的损失可能超过其保险基金的承受能力,从而威胁到整个平台的稳定。通过限制大额头寸的杠杆,CEXs 降低了单点风险。
这直接限制了极限交易员在 CEXs 上建立超大额头寸的能力。他们需要投入更多的自有资金作为保证金,或者被迫将头寸分散到多个账户或多个平台,增加了操作复杂性。
以比特币永续合约为例:
币安: 对于较小的头寸,可能提供高达 125 倍的杠杆(初始保证金 0.8%)。但随着名义价值的增加,可用杠杆会逐步下降,这意味着保证金率会相应提高。例如,超过一定金额的头寸,杠杆可能限制在 50 倍(初始保证金 2%),甚至更低。
OKX: 类似币安,OKX 也有详细的分级风险限额。例如,比特币永续合约的杠杆会根据头寸的名义价值进行分层,从最高 100 倍逐步降低。这意味着,当你持有的比特币合约价值越大,你需要的保证金比例就越高。
评估 Hyperliquid 是否提供较低的保证金门槛
Hyperliquid 在特定杠杆下,对于大额头寸,提供了相对较低的保证金门槛。
对于小额头寸: Hyperliquid 的保证金率可能与 CEX 的最高杠杆层级(即最低保证金率)相当。
对于大额头寸: 币安和 OKX 的分级保证金制度意味着,一旦头寸超过某个阈值,所需的保证金率会显著提高。而 Hyperliquid 则保持低且固定的保证金率,这使得极限交易者能够以相对较低的资金成本建立极其庞大的头寸。
举例说明:
假设你希望建立一个价值 1 亿美元的比特币多头永续合约头寸。
在币安或 OKX 上,由于分级保证金制度,你可能无法使用 100 倍甚至 50 倍的杠杆。例如,你可能只能使用 10 倍或 20 倍杠杆,这意味着你需要 1000 万美元或 500 万美元的初始保证金。
在 Hyperliquid 上,如果其统一保证金率为 1%,你只需要 100 万美元的初始保证金。
因此,对于寻求建立巨额头寸的交易者而言,Hyperliquid 提供的低且一致的保证金要求,确实构成了一个显著的优势。
四、盈利提现:Hyperliquid 提现政策调查
非托管平台特性
Hyperliquid 是一个非托管平台。这意味着用户对其资金拥有相对多的控制权,资金直接存储在用户的 EVM 兼容钱包中。平台本身不直接保管用户的加密资产。
提现限制和盈利提现阻拦
由于其非托管性质,Hyperliquid 不存在类似中心化交易所(CEXs)的每日提现限制或盈利提现阻拦。
无每日提现限制: 用户可以随时、随地提取其在 Hyperliquid 上的全部或部分资金,只要链上网络允许。不存在 CEXs 为了合规、风险管理或内部流动性管理而设置的每日或每笔提现限额。
无盈利提现阻拦: Hyperliquid 不会因为用户盈利而限制其提现。无论是盈利还是亏损,用户都对其资金拥有绝对的支配权。
出于合规 (AML/KYC)、风险控制和内部流动性管理等原因,CEX 通常设有每日或每笔提现限额。在某些情况下,当用户出现巨额盈利时,提现可能还会受到更严格的审查或延迟。提现限制是 CEX 对用户资金拥有托管权力的体现。它们需要确保其准备金充足,并遵守监管要求,防止非法资金流动。
对于像 James Wynn 这样希望在赚取巨额利润后迅速将资金提出,或需要灵活调动巨额资金的交易员来说,CEX 的提现限制是一个严重的障碍。他们无法像在 Hyperliquid 上那样自由地支配自己的资金。Hyperliquid 的非托管模式避免了这些问题,为用户提供了更大的资金自由度。(至少明面上)
五、清算:Hyperliquid 清算机制与自动减仓 (ADL)
Hyperliquid 的清算机制是基于保证金率进行的。当交易者的维持保证金率低于特定阈值时(通常是 0.5%),其头寸会被触发清算。Hyperliquid 的 HLP 金库会充当清算者,接管并关闭这些头寸,以防止坏账的发生。所以当HLP 金库的资金越充足,ADL被触发的概率就越低。
币安和 OKX 都包含自动减仓 (ADL) 功能。当保险基金不足以覆盖清算损失时,ADL 会根据盈利大小和杠杆水平,强制平仓盈利的交易者头寸。 ADL 是 CEX 在极端市场条件下保护自身和维持市场秩序的最后一道防线。它将一部分清算损失分摊给盈利的交易者,以避免穿仓或系统性风险。
对于持有巨额盈利头寸的极限交易员来说,ADL 是一个巨大的不确定性因素。即使他们成功预测了市场方向并获得了巨额浮盈,也可能因为其他人的亏损而被迫平仓其盈利头寸,从而损失部分潜在收益。这种盈利的不确定性是极限交易员不愿看到的大,但是为了保障整个系统的正常运行不管是cex还是Hyperliquid都选择了ADL作为最后的屏障。
六、HLP 金库和资金费率算法如何共同作用吸引极限交易员
HLP 金库和资金费率算法的独特设计协同作用,使得 Hyperliquid 能够吸引并支持James Wynn 等极限交易员进行巨额交易,具体体现在以下几个方面:
(接近)无限流动性和深度 (HLP 金库):
大额订单吸收能力: HLP 金库作为平台主要的做市商,其庞大的资本池和自动做市算法能够提供极大的深度,从而吸收超大额订单。对于像James Wynn这样希望一笔交易就能建立数千万甚至数亿美元头寸的交易员来说,这是一个基本要求。传统 CEX 在面对如此规模的单一订单时,很可能会出现滑点过大,甚至订单无法完全成交的情况。
低滑点交易: 由于 HLP 金库提供了持续的流动性,交易者即使进行大额交易也能享受到较低的滑点,确保其交易能够以接近市场最佳价格执行,这对于高频和极限交易至关重要。
2. 可预测的风险成本和市场校准 (资金费率):
倾斜的庄家优势:让更多投资人愿意把钱放到HLP vault中提供更多的流动性,赚取更多的费用,形成飞轮效应。
明确的资金成本预期: 资金费率算法的透明度和高频收取特性,使得交易员能够相对准确地预测持有大额头寸的资金成本。虽然资金费率可能很高,但它是透明且可计算的,交易员可以将其纳入风险模型中。对于极限交易员来说,这意味着他们不会在未知成本下冒险。
价格锚定和套利机会: 资金费率的存在和高上限,确保了永续合约价格能够迅速回归现货价格。这意味着即使出现巨大的价格偏差,市场也会有强大的自校正机制。这为极限交易员提供了套利机会,他们可以利用与现货市场的价差,通过承担资金费率来赚取收益,或者在价格偏离时快速建仓,预期价格回归。
3. 资金安全和自由度 (非托管 ):
资金自由控制: Hyperliquid 的非托管特性确保了 James 这样的交易员对自己的巨额资金拥有完全控制权,随时可以提现,无需担心平台限制或潜在的资金冻结。这在中心化平台频繁爆出提现问题或资金冻结的背景下,提供了极大的心理安全感。
综上所述,HLP 金库提供了无与伦比的流动性和交易深度,而资金费率算法则提供了透明且有效的风险成本管理和市场价格校准机制。再加上非托管自由度,这些共同创造了一个独特的交易环境,使得 Hyperliquid 能够满足像 James Wynn 这样追求高杠杆、大仓位、并且重视资金安全和盈利不受侵蚀的极限交易员的需求。
写在后面
Hyperliquid的崛起表明,市场正在演变,高绩效(real yield)的去中心化交易所,尽管在实践中存在一些中心化元素,但正通过提供传统CEXs无法满足或限制的功能(如高杠杆、低摩擦、社区流动性)来开辟一个重要的利基市场。
这预示着未来衍生品交易可能会变得更加碎片化和专业化,不同的平台将根据交易者的不同需求、风险偏好和对去中心化程度的接受度提供不一样的服务。
两者之间,没有对错优劣高下,只有风险偏好与策略风格的不同选择。
杠杆的出路,合约的归途。
谁在驯服欲望?谁在释放波动?谁在回归人性?
愿我们始终保有一颗对市场的敬畏之心。
CEX的资产沉淀规模是DEX的百倍,交易量是DEX的十倍,Hyperliquid是怎么保证自己不被Binance牵着鼻子走?是去中心化的结构吗?是算法吗?
当我们在说“去中心化”交易所,我们指的是什么?到底哪些部分才是需要“去中心化”的?资产?撮合?价格?清算?
引言:一次合约风暴,揭开中心化和去中心化之争
2025 年 3 月,JELLYJELLY 合约在 Hyperliquid 上引爆了一场市场骚乱。
短短几小时内,该合约价格暴涨 429%,即将触发了大规模清算。如遭清算,那么空头仓位被打入链上流动性金库 HLP,造成千万美元级的浮动亏损。在链上仓位已岌岌可危,区片一片哗然。与此同时Binance更是罕见底”连夜”上线JELLYJELLY的永续合约交易.... 眼看就要被CEX联合打爆......
最终在核弹即将被引爆的前一刻,Hyperliquid 验证者紧急投票介入,强制下架、平仓、冻结交易,一时间大家对“去中心化”交易所打上大大的问号?
这一事件不仅成为加密社区争论不休的焦点,也暴露了一个核心问题:
在去中心化的交易平台上,价格由什么决定?风险究竟是谁承担?算法,真的是中立的吗?
本文将以 JELLYJELLY 事件为引,剖析三大平台在永续合约核心机制——指数价格、标记价格、资金费率——上的算法差异,并深入解析它们背后的金融哲学与风险传导机制。你将看到,不同算法如何塑造不同的交易风格,如何服务于不同类型的操盘者,以及,如何决定你是否能在风暴中全身而退。
这不仅是一次合约的技术解剖,更是一场市场秩序设计的哲学较量。
一、永续合约交易概述
在进入正题之前,先明确永续合约交易的三大构成:
指数价格(Index Price):跟踪现货市场价格变化,是“理论锚”。Hyperliquid这里是称之为Oracle price(预言机价格)
标记价格(Mark Price):用于计算未实现盈亏、爆仓等关键事件的决定性价格。
资金费率(Funding Rate):连接现货与合约世界的经济机制,引导合约价格向现货回归。
详细的背景论述:
https://x.com/agintender/status/1937104613540593742
以下是三家平台对于指数价格,标记价格和资金费率算法的概览:
假设你实在是看不了这么多文字,就记住:
谁控制了Mark price(标记价格),谁就有合约的生杀大权,所以Hyperliquid的“去中心化”内核就在于:如何保证Mark price不被操控且可被验证。
Hyperliquid是在Binance算法的基础上做了一些优化,让价格能在极端市场环境以及Hyperliquid场内交易被操纵的情况下,价格可以快速回归到市场价。
Hyperliquid为了规避异常值(插针)真的是下了大功夫。
二、真·魔鬼都在细节里
以下是无(硬)聊(核)的分界线,请自备水壶以防被噎到。否则,建议直接跳去下一个章节。
A、指数价格(Index Price )/ 预言机价格 (Oracle price)对比
Hyperliquid 这里的指数价格称之为预言机价格(Oracle price) ,其完全独立于自身市场,由验证者节点构建,使用加权中位数法对抗极端价格波动,这让它更抗操纵(插针),但更新频率较慢(3s 一次)。说人话就是为了要剔除点异常值和波动,让价格更平滑。在这里说的更新频率“慢”也是一种平滑的机制,不一定就是坏事。多说一句,因为时间差的特性,所以Hyperliquid上也寄居着好多聪明的科学家。
B、标记价格(Mark Price)机制差异与算法细节
Binance 的标记价格算法建立在“价格平滑性”和“市场深度反映”两大原则之上。其公式基于三类价格的中位数:合约市场的买一/卖一中间价、成交价格、以及冲击价格(Impact Bid/Ask Price)。冲击价格通过模拟大额市价单对订单簿的影响,反映流动性真实成本,避免被浅薄盘口的“伪价格”误导。结合 EMA 处理后的中值构造,使得 Binance 的标记价格变化平稳、抗插针,适合大资金稳定布局与制度套利策略。
OKX 则采取更“激进”方式,仅使用盘口中的买一/卖一中间价作为标记价格来源。该算法不参考成交价,也不考虑订单簿深度,因此价格对微小交易极其敏感,极易因大单吃穿盘口而造成剧烈波动。虽然波动性更高,但价格回归现货速度更快,因此更适合高频交易者、插针博弈者与短线操作。
Hyperliquid 的标记价格结构算是Binance和OKX的结合体,从数据来源的形式来说可以说是具有“去中心化特征”、因为它由若干个节点控制。节点们会融合三个价格来源来计算标记价格:
Oracle价格与合约中价之差的150秒指数移动平均(EMA);
Hyperliquid平台自身的买一、卖一与最后成交价的中位数;
多家CEX(Binance、OKX、Bybit、Mexc、Gate等)的永续中价加权中值(权重3,2,2,1,1)。
若其中任意两者失效,系统将补充一个30秒EMA处理的中值作为替代。
链上验证者的职责不仅是定时更新Oracle和Mark Price,还需对输入源的完整性、时间戳、偏离容忍范围进行一致性验证。这种机制在Hyperliquid上形成了一定程度上的“算法民主”,即使平台和验证人也无法强制修改标记价格逻辑,极大地增强了抗操纵能力。
有鉴于标记价格是决定仓位是否盈亏/爆仓/清算的“唯一标准”,所以“保护”标记价格成为了最重要的事情。
Hyperliquid的“去中心化”核心之处就是告诉所有人:我没办法改变Mark Price来狙击你的仓位,而不是什么链上撮合、去中心化账户等等....
C、资金费率算法与市场行为反馈机制
资金费率作为永续合约连接现货和合约市场的关键经济杠杆,直接影响合约价格与现货价格的偏离程度,并引导市场自我纠偏。三大平台在资金费率的算法设计上,体现了截然不同的技术路径和交易哲学。
资金费率的算法上,Hyperliquid在Binance的冲击价格(impact price,订单簿深度)和贷款利率的基础模型引入了溢价指数Premium index(与Bybit和Bitget十分近似),计算中替换了Oracle price的以更贴近市场真实情况(Bybit和Bitget均使用了指数价格)。毕竟在同等深度条件下,价格为1u的订单簿深度,与涨到3u或者跌到0.5u的订单簿深度的意义是不同的。
溢价指数Premium index会每5秒取样,并且按照每小时的均值计算(每小时取样720次),防止短时的剧烈波动(插针),借贷利率固定为0.01%。
这种算法有什么问题,或者限制呢?有的,在合约价格和现货价格偏离的时候,会需要比较长的时间来“回归”。(与Binance类似)
为了弥补这个短板(Hyper可没有Binance巨量的资金沉淀和套利,价格很可能短时间内就不会回归了),这里就出现3个具有Hyperliquid特色的设定
第一个是堪称恐怖的资金费率,在极端情况会出现4%/小时的资金费,就是96% / 天,而且资金费率的收取频率和上限不跟着资产变动
第二个是资金费的依据是oracle price而不是mark price,在一定程度上是为防止价格操纵。有一种即使你操控了场内价格,且无套利者搬平价格的极端强况下,也能依靠资金费率的逐步回归价格。
第三个是资金费率的收取频率
从算法上,Hyperliquid资金费率的算法是以每8小时来计算,但是收取时,确实按照每小时⅛来收取,举个例子,假设8小时的资金费率时0.1%,那么接下来1小时多仓将会项空仓支付0.0125%的资金费。以这种“小碎步快跑”的方式来加速价格回归的“速度”,以弥补Binance式订单簿深度模式的局限性。
与之形成对比的是,Binance 的资金费率依赖于较长的结算周期(通常8小时),计算时结合订单簿深度模拟大额市价单的冲击买卖价,同时考虑借贷利率(固定为0.01%),其设计旨在为机构投资者和中长线交易者提供更平滑且预期明确的资金成本。
而OKX的资金费率算法则相对简单,基于盘口买一卖一价格的偏差计算,结算周期同样较长。缺乏对订单簿深度及借贷成本的综合考量,导致资金费率波动剧烈,适合高频、短线激进策略,但也带来更高的爆仓风险。
Hyperliquid也算是在Binance的“市场结构”和OKX的“市场导向”中找到属于自己的平衡之道—— 以相对平缓的(订单簿深度和Premium)算法为基础,加上高频的资金费率结算和场外喂价,辅之以极端情况下的高资金费,让场内的价格可以在极端环境下迅速回顾到市场价。
这三者的算法差异,在实际交易中产生了深刻影响。补充一句,就是这三个算法给了HLP vault一个很好的edge(优势),进而成就了HLP的正循环。之后会单开一个长文来说明HLP vault对于Hyperliquid的重要性。
三、算法决定命运:不同平台适配的交易策略与背后金融哲学
如果说永续合约市场是一场无声的战争,那么不同平台的价格算法、清算逻辑与资金机制,就是这场战争中的“作战 doctrine(教义)”。三家平台,三种哲学,三类交易者,在市场机制与人性博弈之间,折射出不同的金融素养和价值观。重申一次,模式和算法不分对错优劣高下,只论得失。
Binance:制度理性者的设计(量化金融与有效市场假说)
Binance的整体设计偏向“制度化、温和化”,其核心理念是“让市场可预期” 。这与量化金融学派和有效市场假说(EMH)的精神高度契合,即假设市场大体是理性的,可以通过统计建模来驯服。
机制体现:
标记价格的平滑机制: 通过中位数、移动平均和冲击价格概念,确保标记价格稳定且抗操纵,减少了因瞬时波动导致的清算风险。这种设计为大资金提供了可预测的清算阈值,使其能够进行更稳健的头寸管理。
资金费率的精细建模: 结合订单簿深度模拟大额市价单的冲击成本和固定的借贷利率,其资金费率设计旨在提供平滑且预期明确的资金成本。较长的结算周期(通常8小时)进一步降低了高频资金成本波动对中长线策略的影响。
风险缓冲机制: Binance设有庞大的保险基金,用于覆盖破产头寸的损失,并在保险基金不足时启动自动减仓(ADL)机制。这些机制层层设防,为每一个可能导致市场系统性崩溃的节点都预设了缓冲区,旨在最大限度地减少社会化损失。
市场行为反馈: 这种稳健的建模思维,吸引了追求稳定收益、风险可控的机构投资者和中长线交易者。他们依赖于市场规则的明确性和可预测性,通过精密的量化模型和套利策略,在相对稳定的环境中实现资本的稳健增长。Binance的系统是为那些相信市场可以通过严谨的数学模型和制度设计来管理和预测的“制度理性者”所构建。
OKX:交易本能者的设计(行为金融学)
OKX的策略设计则接近“快、狠、准”,其哲学是“市场就是人性的反映” 。这与行为金融学逻辑不谋而合,它接受市场是非理性的,交易者是情绪化的,真正聪明的人不是去构建平滑模型,而是去击穿那些“假设”,在剧烈波动中寻找博弈空间。
机制体现:
标记价格的敏感性: 如果其标记价格主要依赖于盘口买一/卖一中间价,则价格对微小交易极其敏感,极易因大单吃穿盘口而造成剧烈波动 。这种设计加速了价格发现,但同时也增加了清算的不确定性。
资金费率的波动性: 资金费率算法相对简单,缺乏对订单簿深度的综合考量,导致其资金费率波动剧烈 。尽管OKX已尝试缩短部分合约的结算周期(如从8小时到4小时或2小时)以提高资金费率的响应速度,但这进一步放大了其波动特性。
清算机制: 清算逻辑直接且迅速,旨在快速处理风险头寸。
市场行为反馈: 这种机制天然吸引了高频交易者(HFT)、“插针党”和短线交易员 。他们不惧怕波动,反而需要波动——因为只有“价格失序”才是他们的利润来源。他们擅长捕捉瞬时价格偏差,利用盘口深度不足进行快速套利或投机。OKX的系统是为那些相信市场充满非理性、愿意在混乱中搏杀的“交易本能者”所构建。
Hyperliquid:链上结构主义者的设计(制度结构主义与代码即法律)
Hyperliquid则试图打造一个全新的金融范式:去中心化治理 + 可编程价格机制。它的哲学是:算法不是预测市场,而是设定秩序 。与其说Hyperliquid是交易所,不如说它更像一个运行在区块链上的金融协议——价格由验证者节点合议共识,仓位清算由HLP Vault托底,所有交易数据上链公开,不允许平台黑箱操作、也不容许交易所“插手”价格与仓位处理。
这里多插一句,所谓的隐私保护都是有代价的,不外乎就是在你的仓位和身份之间做选择。你选择了隐藏身份,那么你的资产余额和仓位就要公开透明,反之亦然。不管是中心化还是去中心化,没有优劣好坏,只有适不适合。
机制体现:
验证者共识价格: 指数价格和标记价格由去中心化验证者节点从多个CEX聚合构建,并采用加权中位数等方法增强抗操纵性。标记价格的计算逻辑由链上共识确保其不可更改,增强了抗操纵能力 。
HLP Vault托底: Hyperliquid流动性金库(HLP)作为协议层面的做市和清算机制,旨在民主化机构级策略,并为清算提供流动性支持。这是一种社区共担风险和收益的模式。
高频资金费率与极端上限: 资金费率算法结合了订单簿深度和外部预言机价格,并通过每小时收取1/8的8小时资金费率,以及在极端情况下高达4%/小时的资金费率上限,加速市场价格回归。这种设计旨在通过算法强制快速纠偏并且给HLP vault一个正向反馈,推动vault的池子的不断发展。
链上透明性: 所有交易数据和清算过程都公开记录在链上,旨在消除中心化交易所的黑箱操作。
市场行为反馈: Hyperliquid所践行的是一种制度结构主义的金融哲学——即使世界是混乱的,但只要算法规则足够透明且不可更改,就可以构建出一种相对“中立”的市场秩序 。它吸引了那些寻求通过可验证代码和分布式治理来重建信任系统的交易者。然而,JELLYJELLY事件揭示了这种哲学在实践中的张力:尽管标记价格的逻辑旨在不可篡改,但当系统面临生存危机时,更高层面的治理(验证人节点投票)仍然可以介入并覆盖协议行为,这表明“代码即法律”在极端情况下仍需面对“人治”的考验。
总结来看:
Binance:为“制度理性者”设计,规则明确,适合资本稳定生长。
OKX:为“交易本能者”设计,快狠猛,适合博弈者、操盘者
Hyperliquid:为“链上结构主义者”设计,算法至上,适合链上套利和大资金的极限交易者。
结语:算法的尽头,是人心
价格,是交易的表象;算法,是交易的秩序。但无论是 Binance 的制度缓冲、OKX 的市场行为至上,还是 Hyperliquid 的链上共识,本质上都试图回答同一个问题:我们该如何信任一个看不见的市场?
有的系统选择以“稳定”为锚,告诉你规则永远不变;有的系统选择“波动”为锚,相信交易者总能适应风险;而也有的系统,试图把一切写进链上的合约里,不再依赖人,而依赖透明的代码、分布的节点、冷冰冰的公式。
然而,当市场处于极端情境,算法会退场,人必须登台。JELLYJELLY 的危机告诉我们,再去中心化的系统也需要临时的“中央银行”接手仓位;再中立的共识,也无法完全消除对“正义”的争议。最终,价格不是由“算法决定”,而是由我们选择相信谁来决定。
或许我们无法设计一个完美的系统,但我们能设计出一个能在不完美中不断自我修正的系统。Binance用制度缓冲不确定性,OKX用博弈激发市场活力,而Hyperliquid则试图用治理与透明建立新的共识。这里面没有对错优劣,只有选择,毕竟这世上就没有完美的方案。
在未来的金融世界,算法将继续扩展其疆域。但必须认识到,每一个写入代码的逻辑,背后都投射着一个价值判断的影子。
你要自由,爆仓时却求公平;
你要公平,爆仓时却要透明;
你要透明,爆仓时却想控制一切。
最终你追逐的,不是价格,是秩序的幻觉。
人,总要为自己的价值观负责。
让我们始终怀着一颗敬畏市场的心。
Be like a 福建人
如果你觉得为什么你在OKX单子常常会比Binance单子先爆仓?又或者你在Binance的单子比OKX的单子赚得少?又或者OKX(的旧算法)为什么迟迟不上新的合约交易对,是不想干了嘛?那这篇长文将会解决你的困惑
揭秘:OKX没怎么上新币的永续合约交易?反观Binance新合约交易上的飞起?——是商业决策?合规?不,这其实是一场底层算法之争
引言
不知道大家有没有发现同一个永续合约交易对
为什Binance的杠杆能开到75x(当然假设你开到75x,最多只能开到5000u),而OKX只能给到20x
同样一个交易对在同一个时间点两家的价格是不同的?资金费率的收费也不同?
这难道是因为你强的可怕,资本就专门做局针对你吗? OKX专门盯着你的账户,定点暴击你的账户;Binance盯着你的账户克扣的你利润?
别傻了,孩子。你想多了啦... 这都是因为底层算法的不同
一、什么是永续合约交易?
我们首先要知道决定永续合约交易的关键因素:
1.指数价格
2.标记价格
3.资金费率的算法
对于这三个关键元素之间的关系,一言以蔽之:
标记价格 + 指数价格 = 决定“合约价格”的核心算法机制,
资金费率的算法 = 决定你该不该给别人钱,以及该给多少钱的机制。
至于Binance和OKX(的旧算法)对这三个元素的算法的区别,容我娓娓道来.
什么?! 你说你不想知道细节?只是路过看看结论。
也行吧,那就看下这个简单的对比表格(更新:数据有效性仅到2025年4月,OKX这里已经将指数价格偏差的范围改为2%,资金费率算法也与Binance趋同)
小结:
OKX从算法上(标记价格+买1卖1)就决定了它比Binance的合约交易具有更高的波动性,加上颗粒度更粗,就再度加剧了其波动性。需要注意的是,这个结论是“过去式”,目前OKX已经更换了资金费率的算法和指数价格的偏差区间。
更新:以上的数据有效性仅到2025年4月,2025年4月之后OKX已经将资金费率算法更改为一订单簿深度为基础的算法(与Binance类似)
公告如下:https://www.okx.com/zh-hans/help/iv-introduction-to-perpetual-swap-funding-fee
二、魔鬼就在细节里
下面是无(硬)聊(核)的细节讲解,觉得无聊的可以直接到下一章:
指数价格(Index Price)
指数价格指的是当前市场上现货流通的加权平均价格,通常取自多个主流交易所的现货价格,经过加权后得出。
为了防止某个交易所因为技术或流动性问题导致价格偏离过大,系统会进行“平滑处理”:
Binance:±2%
OKX:±5% (OKX 这里已经在2025年4月份更换为 ±2%)
所以在OKX未改算法极端行情下,OKX 的指数价格波动 > Binance,风险/收益更高、市场响应速度更快,但是目前两者的指数价格波动是一样的。
标记价格(Mark Price)
这是期货交易中最关键的价格 —— 它直接决定你是否爆仓。
标记价格的设计理念是:在现货指数价格的基础上,加入一些合约价格的参考因素,形成一个更“合理”的中间价,用来计算盈亏和爆仓。
公式为:
标记价格 = 指数价格 + 基差
所谓“基差”,就是现货与期货之间的价格差,用移动平均值进行平滑处理,防止被“插针”行情干扰。
换句话说,现货价格的波动就是你爆仓的最大元凶,而不是“交易所暗中改价格”那么玄乎。
OKX(旧算法) vs Binance 的标记价格算法差异
OKX 的(旧)算法:
只取合约的“买1”和“卖1”,也就是盘口中间价(Taker 价)。
不看订单簿深度,波动更大(容易插针),但价格更贴近市场。
这意味着在期现价格出现差异时,回归会更快,但你也更容易爆仓或者爆赚。
OKX的(旧算法)方案下,标记价格Mark Price更加紧贴现货价格,期现价格出现价差时也会回归更快。
Binance 的算法:
更谨慎。它计算了三种价格:
跟现货指数和资金费率强相关的加权价格(考虑订单簿深度)
OKX 风格的买1/卖1中间价
合约实际成交价
然后取三者的中间值作为标记价格。
波动更小,稳定性更强,但期现回归速度更慢。
现货和合约成交价为啥可以不一样?
这是合约交易的常态。算法并不会强制两者趋同。
于是,平台引入了一个机制来“补偿”这种差价:资金费率(Funding Rate)。
套利者通过“正向/反向持仓”来拉平价格,但这个机制其实有个 Bug,咱们下面再说。
资金费率(Funding Rate)怎么结算?
资金费率的正负值,只是市场行为的结果。它的作用,是通过转移成本,让合约价格慢慢回归现货价格。
你持有的仓位会按照一定周期收取资金费。例如:
你用 100U 开了 10倍多仓(名义仓位 1000U)
当前资金费率是 0.1%
本期你要支付:1000 * 0.1% = 1U
正费率:多仓 → 付钱给空仓
负费率:空仓 → 付钱给多仓
OKX 的(旧)资金费率算法:
公式大意是:
(合约盘口价 - 现货指数价格)/ 现货指数价格,再取移动平均
然后通过 Clamp 限制上下限(±1.5%)
而且,OKX 之前的 借贷利率设为 0。也就是说,市场几乎不考虑借币的真实成本。
需要注意的是,OKX已在2025年4月份更新了资金费率的算法,资金费率算法与Binance趋同,并且借贷利率设为0.03%
Binance 的资金费率算法:
相比之下,Binance 更复杂,在OKX的算法的基础上(限制上下限(±2%),还考虑了两点关键因素:
① 借贷利率 ≠ 0
Binance 默认借贷利率为 0.01%,所以即便期现价格一致,也仍会产生最低 0.01% 的资金费。
② 溢价指数 + 冲击价格(Impact Bid/Ask)
这部分是亮点。Binance 并不满足于买1卖1的“表面价格”,而是参考整个订单簿的深度。不过把名称换成了“冲击买方/卖方出价”这个概念。
比如:
“冲击卖方出价”:当有人下 100万美元的市价买单,价格会被打到哪?
“冲击买方出价”:反过来,卖出时价格会被压到哪?
这些深度考虑让 Binance 的资金费率更加反映真实供需,而不是只盯着表面价。
精度设计
OKX 精度:0.00001 → 最小挂单单位较大 → 加上OKX是买1/卖1, 跳动快
Binance 精度:0.000001 → 看订单博深度,价格变化更细腻
结合 OKX(旧算法) 只参考买1卖1 的机制,就导致:
波动快、爆仓猛、节奏急,适合短线快枪手;
而 Binance 稳得像老母鸡,适合大资金大仓位平稳操盘。
更新:当然目前Binance与OKX的资金费率算法已经趋同,波动也趋近。
举个现实中资金费率“无用武之地”的 Bug:
当合约价格 < 现货价格(负资金费率),按理说套利者应该:
做空现货 + 做多合约 → 拉高合约价格
但问题来了:
如果现货代币被庄家控制、无法借出,套利者根本就没办法完成这组操作。
哪怕愿意借,借贷利率也可能高于资金费率,套利机会就失效了。
于是合约价格长期低于现货,而资金费率不断结算,“多头白拿钱”,价格却回不来。
这也是Alpaca/TRB 这些“神币”为什么可以有这么骚的操作,即使Binance已经多次调整资金费率频率和资金费率,仍然没办法“劝退”韭菜们的躁动的心。
有趣的交易所“良心行为”:
据说某些“稍微有点良心”的交易所,为了搬平价格,会自己“印出”一点币,在现货市场卖出,同时在合约做多,进行对冲操作。
为啥说是良心?因为它本可以直接印币砸盘套利,但它选择拉平市场——在资本主义里,这已经很佛系了。但是,在出bug后被社区群起而攻之。
聪明的你看到这里,应该已经悟到了几个关键事实:
Mark Price 决定了你账户的盈亏状态
资金费率机制是合约和现货之间价格传导的桥梁
不同交易所的算法设计,影响的是爆仓节奏、资金流动、甚至操盘策略
而有时候,合约价格回不来,不是套利者没看到机会,而是没钱、没币、借不到
三、算法之上,人性之下 —— 不同的操盘手法和进攻手段
因为算法的不同衍生出两种不同的“操盘手法”和上币策略 (前提都是掌握现货的控制权)
在 OKX (旧算法)上操盘:
插针更容易:由于 OKX 的标记价格算法只参考买1/卖1,且价格精度颗粒更粗,稍大一点的Taker单就能推动价格剧烈跳动,制造“插针式爆仓”非常方便。
波动性更高,拉盘/砸盘成本更低:你可以用更少的资金影响市场走势,同时更快触发对手方爆仓。
适合做局控盘,快进快出:更适合短期洗盘、打爆用户止损位后迅速回调的玩法。
套利更激进:因为价格回归速度快,可频繁构建期现套利、正反手对冲等操作。
在 Binance 上操盘:
更难推动价格波动:由于参考了整张订单簿的深度,要“插针”就得吃掉更多挂单,操盘成本更高。同时也因为这个订单簿厚度的特点,我们可以透过订单簿的深度来窥视是否有“庄”的存在。
适合慢慢布局、稳定控仓:稳健的大庄家可能更喜欢这种“母鸡型市场”——不轻易爆仓,但更能稳步推高/压低价格。
套利空间更难触发:但一旦出现套利空间,持续性更强。比如轧空的资金费率事件,这也让Binance频频调整资金费率的结算频率。
如果这是《王者荣耀》:
旧版本OKX更适合韩信这种刺客,玩爆仓博弈、震荡洗盘;高机动性+野区渗透+极限逃生;
适合喜欢在市场震荡中频繁出击、搏击波动的“快手刀客”型交易者
Binance更适合诸葛亮这种权谋型法师,擅长趋势把控、资金管理、制度套利;冷静计算、风筝战法、被动触发收割
Binance 的算法强调订单簿深度、冲击价格、资金成本的平衡,就像诸葛亮以智慧和制度谋局,用风筝战术(资金费率)耗尽对手——稳定控盘、大局为先 (这也是为什么大多数的资金费率消耗战都发生在Binance)
四、算法是否影响交易所的新币上永续的决策?
答案是肯定的,而且影响极大,尤其是在整体市场流动性严重不足,新币一上来就要“浇”的大背景下。交易所如何管理价格波动、控制爆仓风险,几乎成了能不能上永续合约的“生死线”。
从机制设计角度来看,Binance 更适合上线新币的永续合约交易。一是其相对平滑的价格机制,通过结合现货指数、订单簿深度以及成交价三者取中值的方式构造标记价格,使得新币在上线初期,即使流动性波动剧烈,也相对来说不容易出现剧烈的“爆拉爆砸”行情,避免了穿仓的风险,进而导致交易所需要承担损失。
二是其深度驱动的资金费率算法,不再单纯依赖于盘口的买一卖一价,而是通过模拟大额 Taker 下单行为,计算“冲击买方/卖方出价”,构建更真实的基差。这种机制能有效减少爆仓带来的极端盈利/亏损,让做市商、项目方敢于进场稳定价格。
相比之下,OKX 在旧算法的基础上的新币上线永续合约时的风险则显著更高,其算法导致价格颗粒更粗、波动更剧烈,再加上资金费率仅看盘口价、无借贷利率约束,就像把新币直接扔进一个敏感、高压的爆仓触发器中。
在流动性不足的前提下,任何一点剧烈买卖都可能造成价格插针,引发大面积爆仓;爆仓之后如果滑点大、对手盘不足,又容易穿仓,最终导致交易所自身亏损。$OM 的上线就是一个很典型的例子 —— 高波动、插针、穿仓,最终交易所“损人不利己”。
因此,在算法哲学上,Binance 的稳健机制让它更适合走“大市值趋势+制度套利”路线,也更容易与项目方/做市商进行商业对接;而 OKX 旧算法的高波动机制虽然对激进操盘者更有吸引力,但在新币上线时若未做好流动性准备,可能反而引火烧身。
这不是简单的商业策略差异,而是由底层设计哲学所决定的必然结果。
更新:值得注意的是,OKX这里已经在2025年4月更换了资金费率算法与指数价格偏差的范围,与Binance的算法趋同。
五、不同的底层算法折射出不同的金融哲学
你可以把这场算法博弈看成是两个世界观的比拼:一个世界推崇系统性、平滑与稳定——那是 Binance;另一个世界则相信无形的手、波动和人性的极限游戏——那是 OKX。而你选择哪一个平台,不仅决定了你的交易策略,也隐含着你对这个金融世界的信仰。
OKX的旧算法:行为金融学派 + 市场结构主义
OKX 的旧算法所体现的,是一种更具“波动哲学”的交易观。它的核心逻辑是:市场不是理性的,它是一场由人性驱动、操盘博弈的舞台。
从算法上看,OKX的旧算法 采用买一卖一作为标记价格的核心计算来源,加上价格精度更粗、对盘口的响应更为直接,这使得价格更容易“跳动”,并快速触发爆仓或爆赚。这种机制几乎就是行为金融学派的实验室模型:价格由情绪驱动,非理性决策和羊群行为导致市场反应过激。
在 OKX 的旧算法上,策略的制定不是基于长期均衡的假设,而是基于“市场结构的短暂失衡”。它鼓励、甚至默许操盘者利用市场微结构(如滑点、低流动性、盘口挂单等)进行收割——这正是“结构主义交易哲学”的核心,即通过设计结构上的不稳定,制造波动,从而攫取超额收益。
它吸引的是那些擅长节奏搏杀、敢于博弈的交易者——他们不需要市场稳定,他们需要的是“剧烈波动”。
Binance:效率市场假说 + 量化金融学派
与之形成鲜明对比的,是 Binance 所代表的另一种金融哲学:市场虽可能短期非理性,但长期终将回归均衡;机制设计的使命,是将市场推向稳定与理性。
在 Binance 的系统中,标记价格通过现货指数、盘口价格和成交价三者构成中值,资金费率还考虑到了借贷成本与冲击价格。这个设计本质上是在构建一个系统性的套利均衡机制,让价格的每一次偏离都能通过理性的套利路径逐步拉回——这完全贴合“效率市场假说(EMH)”的信仰:价格已反映全部信息,超额收益只能来自承担更大的风险,或者系统性套利。
Binance 的逻辑是“市场控制”。它们依赖一个低波动、高信任、成本透明的交易环境。这种理念延伸出的正是量化金融学派与系统交易理论:用数学模型驾驭市场,用组合策略对冲风险,在确定性中寻找概率优势。
它不是让你在波动中拼刺刀,而是让你用套利公式一步步将市场纳入你的逻辑之中。
OKX的旧算法 是人性导向的,它相信市场是非理性的,“情绪、波动、操盘”才是永恒的主角;Binance 是结构导向的,它相信市场可以被建模,被预期,被管理,波动只是一种偏离而非宿命。这不仅是两种产品逻辑的对峙,更是行为金融与量化金融、混沌市场与理性市场之间的永恒辩论。
写在最后
在这场看似冷冰冰的算法较量背后,其实折射的是人类对“市场”这一虚构之物的两种根本理解:是将其视为一个充满人性的战场,任由情绪、欲望与博弈肆意奔流;还是视作一个可以被理性、模型与制度驯服的秩序体?
OKX 和 Binance 就像是两位哲学家,分别诠释着赫拉克利特的“万物流变”与柏拉图的“理性秩序”;一个在混沌中搏杀,一个在框架中运筹。交易者投身其中,不仅是在押注价格,更是在选择系统。或许,真正的操盘,不只是对算法的理解,更是对人性与秩序之间张力的洞察与驾驭。
市场永不眠,而市场的哲学,也永不止步。
愿你我始终保持一颗对市场的敬畏之心。
资料参考和灵感来源 @owenjin12
https://medium.com/@owenjin0112/%E4%BB%A5-rare%E4%B8%BA%E4%BE%8B%E6%8B%86%E8%A7%A3%E4%B8%BB%E6%B5%81%E4%BA%A4%E6%98%93%E6%89%80%E5%90%88%E7%BA%A6%E8%AE%A1%E7%AE%97%E6%96%B9%E6%A1%88-%E8%B5%84%E9%87%91%E8%B4%B9%E7%8E%87-%E5%80%9F%E8%B4%B7%E5%88%A9%E7%8E%87-%E7%8E%B0%E8%B4%A7%E6%88%90%E4%BA%A4%E4%BB%B7-%E6%8C%87%E6%95%B0%E4%BB%B7%E6%A0%BC-%E6%A0%87%E8%AE%B0%E4%BB%B7%E6%A0%BC%E5%8F%88%E6%98%AF%E4%BB%80%E4%B9%88%E5%85%B3%E7%B3%BB-%E5%A6%82%E4%BD%95%E8%AF%86%E5%88%AB%E8%BD%A7%E7%A9%BAshort-squeeze%E5%92%8C%E5%B9%8C%E9%AA%97spoofing-3f4ddc4d6bdf
《繁华》里爷叔对阿宝说,人有三个钱包:
其实 Web3 项目的流动性,也可以分成三个“池子”:
1. Visible Liquidity(可见流动性)
2. Shadow Liquidity(暗流流动性)
3. Mindshare Liquidity(认知流动性)
在大多数项目方还在焦虑“TVL 不够、滑点太大”的时候,真正值得思考的是:你是不是只盯着看得见的那点流动性,而忽视了整个市场行为背后的“认知水位”与“注意力结构”?
说白了,流动性指的就不只是“钱”。
池一:Visible Liquidity(可见的流动性)
这是大家最熟悉、也最容易被误导的一层流动性: 你在 CEX 的 orderbook、DEX 的流动性池子上看到的资金深度、买卖深度和滑点。
它就像是你的“银行卡余额”——看得见、可计算,但却非常昂贵:
问题是:你花了大钱布好深度,价格却死气沉沉,一潭死水,没有人讨论,没有人传播。
稳定,这是大型项目的需求,不是初创项目的最优路径。 (注:不是不需要,而是池1的大小不是关键,除非你要拿来刷量)
池二:Shadow Liquidity(暗流中的流动性)
这是真正的“机会池”。就像你的保险金或养老金——你现在看不见,却实实在在影响你的金融生命。
在 Web3 项目中,它指的是:
他们不会在价格平稳时出手,但只要价格突然暴涨/暴跌,就会集体涌现出来。 而触发这类买盘的唯一方式就是:波动性。
当然波动性只是导火索,有没有进入认知圈才是关键。
池三:Mindshare Liquidity(认知/社交流动性)
它存在于:
它决定了你项目是不是“有话题”,是不是“值得被传播”。 或者说,它不是一个池子,而是一种注意力资本的流动性状态。
说白了就是:你是否活在人们的脑子里。
很多项目融资数百万,雇了 MM 做厚流动性,挂了一整面币圈 KOL,但就是没人主动聊你——你只有 visible liquidity,却没有 mindshare liquidity。
这就像你衣着光鲜,但没有人认识你、更没人信你有价值。
结构关系:
以池子1为底子,以池子3为主,以池子2为“trigger point”——将池子2、3的流动性引入,并充实到池子1。
在当前这个版本的市场环境中,有一点非常反直觉但至关重要:
波动性,才是小项目启动最确定的出圈路径。
原因一:涨跌榜比广告/KOL 更有用
CoinGecko、CMC 的涨幅榜、链上热度榜,是币圈最大的免费广告位。 你花再多钱搞 KOL、打推文,都比不过榜单的自然曝光。
原因二:价格就是叙事的开关
币圈的讨论不是围绕产品展开的,而是围绕价格行为展开的。 暴涨暴跌 = 大儒辩经开麦时刻 = 社群启动器。
原因三:MM 怕波动,项目方反而该欢迎
做市商商业模式是赚手续费,怕大幅波动影响持仓; 但初创项目靠的是 Attention(注意力)和 Virality(传播势能),波动性正是启动器。
别听 MM 告诉你要借多少币才能维持流动性深度, 因为他们的目标是稳定套利,而你的目标是被看见、被交易、被传播。
图像呈现 明显的反比关系:
所以你应该问的不是“我们TVL够不够”,而是:
“我们今天是否制造了足够的 price signal 来触发市场的 shadow liquidity 和 mindshare activation?”
“真正的安全不是依靠预测未来,而是设计一个结构,无论未来如何都能活下来。”
—— 《Safe Haven: Investing for Financial Storms》 Mark Spitznagel
If you take too much risk, it will likely cost you wealth over time. And at the same time, if you don’t take enough risk, it will also likely cost you wealth over time.
Mark Spitznagel 是华尔街最著名的对冲基金经理之一,也是Nassim Taleb(《黑天鹅》《反脆弱》的作者)的合伙人。他创立的 Universa Investments,是全球极少数真正专注于“尾部风险(tail risk)对冲”的基金之一,在2008年、2020年都大赚特赚。(江湖人称黑天鹅之王)
这本书的核心在于:如何构建一个在极端事件中仍能保护本金的投资组合(Safe Haven Portfolio)。
引子:我们正在接近下一次大裂缝
历史并不会重复,但它会押韵。
2025年的今天,我们站在一个吊诡的时点上:美股不断创新高,但长债收益率却在4.5%以上;美元强势,消费却疲软;AI让资本狂欢,全球却陷入碎片化与战争风险;pumpfun刚被x封禁哑火,tron搭上总统的大船登上nasdaq....
以色列与伊朗刚打完一轮无人机战争;印度与巴基斯坦在边境增兵;俄罗斯的黑海舰队被炸退,乌克兰空军获得西方授权直击俄本土;而在美国,特朗普的“疯狂”可能卷土重来,关税+放水双轨并进的时代或将归来。
一、乱世财富的终极真相:不是赚最多,而是输得起
《Safe Haven》这本书的作者Mark Spitznagel,在金融圈的定位很特殊。他不是巴菲特那类慢热复利派,也不是索罗斯那类投机者。
他只干一件事:设计在“黑天鹅事件”中依然可以生存的投资组合。
这听起来平淡,却是一种极端稀缺的智慧——尤其是在当所有人都在谈论“增长”、“创新”与“AI”的今天。他在书中提出一个残酷却真实的事实:
他的名言:”真正决定你财富命运的,不是平均收益率,而是能不能避免一次“归零”时刻。“
他用数学和历史证明:一个投资组合哪怕年年赚15%,但只要来一次-80%的黑天鹅,它就再也回不来了。哪有什么避险资产,只有输得起的投资架构。
不是持有一个“黄金”或“比特币”,而是要构建一个在风暴中能活下来的组合结构
复利不是在增长里断裂的,而是在灾难里断裂的。
二、来自《Safe Haven》的5条保命投资法则
在这本书中,Spitznagel不仅批评了传统资产配置的盲点,更提出了五条非常硬核、适用于“极端时期”的避险策略:
1.安全资产 ≠ 低波动资产
很多人把“稳定”误解为“安全”。
在2008年,黄金、债券都一度下跌,唯一上涨的是——长期深度认沽期权(SPX PUT)。
真正的避险资产,是能在系统性崩盘中反向爆炸性增长的资产。真正的“避风港”资产,是那种在一切都很糟时反而上涨的资产。
2. 黑天鹅来临时,“复利”的魔法就会反噬你
一次-50%,你需要+100%才能回本。但黑天鹅往往不是-50%,而是瞬间归零。
他的结论很简单:不能赌着活下来,要设计结构确保活下来。
"The compounding effect is the most destructive force in the universe." (与巴菲特不一样的思考)
3. 不预测未来,而是为“最坏”结构化准备
“You can't predict. You can only prepare.”
“预测”是多数投资者的幻觉,准备才是真正控制风险的方法。
你无法预测战争、金融危机、政体更迭——但你可以配置资产,让它在任何一种结果中都“不至于死”。
4. 凸性收益结构才是真避险神器
凸性收益结构的意思是:
正常时小亏或持平
极端事件时翻倍甚至翻几十倍
比如:VIX多头、SPX深度认沽、黄金远期看涨、美元/非主权资产对冲仓位
5. “地理多元 + custody 多元” 是生死分界线
把资产放在哪个国家、由谁托管、是否你能掌控——远比你想象得重要 —— 你所在的地理位置决定了你的资产在危机来临时是不是你的?
不要只在一个国家托管,不要只通过银行托管,更不要All in系统资产(如本币、本国股、本地房产)。保险这个事情在乱世是不存在的。
另外crypto的自托管和便捷性也是一个不错的选择。
三、何为“避险投资组合”结构
Spitznagel主张的结构是:
90–95%:低风险的、稳定复利资产(如短期美债、现金、基本股息股)
5–10%:高杠杆的“尾部对冲”仓位(如VIX多头、SPX远期认沽、黄金/比特币备份)
书中举例:
80% invested in the S&P 500 and 20% in gold
50% in the S&P 500 and 50% in Trend-following CTAs
66% in the S&P 500 and 34 in long-Term Treasuries
85% in the S&P 500 and 15% in Swiss Franc
这种结构在正常时期收益平平,但在黑天鹅中爆发(例:2020年3月疫情股灾,Universa基金涨了4000%)。
综合他的文章和报道,他对不同资产类别的评价
”The net portfolio effect – or the cost-effectiveness of a safe haven – is thus driven by how little of that safe haven is needed for a given level of risk mitigation.“
四、为2025准备的“黑天鹅生存组合”:你该怎么做?
结合当前的风险环境,一份可能的“分层式资产结构”
Layer 0: 健康的身体
没有传染病,长期疾病,体脂不要太低,养成运动习惯,培养具有机动性的身体;能驾驶不同的交通工具,会烹饪。
Layer 1:抗系统风险资产(自托管资产)
用于当系统彻底崩塌时保命
类型占比建议特点实体黄金(金币优先)5–10%不依赖政体认可,可用于“跑路”BTC(冷钱包储存)5–10%数字黄金,可全球携带但有监管风险海外土地/护照5–10%有必要就能落地重建,转移身份
Layer 2:Tail Risk 对冲仓位(高杠杆对冲资产)
用于在黑天鹅中暴涨,为组合补血
类型占比建议特点SPX深度认沽1–2%长期期权、最大alpha来源VIX多头1–3%市场波动率飙升时高爆发力黄金认购期权1–2%大通胀或战争情境中上涨
Layer 3:流动性+增长资产(常态收益来源)
用于经济不崩溃时的稳定生活和现金流
类型占比建议特点短期美债ETF / 国债货币基金20–30%安全稳定,保证流动性分散全球高股息股票20–30%收益来源,降低单国暴雷风险新兴市场房产+美元计价REITs5–10%多元化现金流
"In investing, good defense leads to good offense."
五、结语:一切皆可能崩塌,而你不必一同崩塌
《Safe Haven》真正想告诉我们的是:
你无法阻止战争、崩盘、革命——但你可以提前设计好在任何情境下都不会归零的资产结构。
最早的稳定币,USDT,从来不是为了消费设计的。它的第一个用途是“进场”。
什么意思?
打个比方:
稳定币就是加密世界的入场门票,一种“可被系统识别的统一价值单位”。
在链上,如果你想:
你就得先“换筹码” —— 把你的法币(USD、EUR、CNY)换成稳定币(USDT、USDC、DAI)。
没有稳定币,你甚至连牌桌都坐不上。
很多人说,“稳定币支付很方便”。但冷静想一想,支付不是一个环节,它是一个体系,支付体系是有完整闭环的:
支付 = 有人愿意收 + 收的人能直接使用该媒介完成生活/商业目的
可现实是,稳定币收的人,往往还是要兑回法币才能用。
你给我 USDT,我收着好啊,但我要发工资、进货、交房租,还得回到银行系统。
这时候稳定币变成了换汇中介,而不是“支付终点”。
这就像战乱时期用香烟、钻石交易一样:你用它达成交易,但没人真拿钻石当饭吃。它只是一个场景共识下的价值中介物,而不是“货币”本身。
稳定币在今天更像是一个“数字化香烟”,是一种在特定环境下被接受的“换算单位”。
别被表象迷惑。
你在小红书看到“某某餐厅支持USDT支付”,或者某些跨境电商接受稳定币,别急着兴奋。
你看到的是“支付界面”,实际背后可能是这样的流程:
这个过程中,稳定币只是一种兑换媒介,而非最终结算单位。
这不是支付,这是“跨境换汇”。
稳定币生意在这里是一个“换汇逻辑”,不是一个“支付逻辑”。
而且,由于法币依然是结算锚点,稳定币支付只是绕过银行中介的小技巧,并非货币结构的变革。
所以说:
当前稳定币“支付”的热度,本质上是灰色套利空间的副产物,或者说只是融资的叙事而已。
支付是一个体系,不是一个环节。要让全环节都支持/认这个交易媒介才能实现“一镜到底”的结算。要构建一个完整的“稳定币支付体系”,你得满足三个条件:
1. 收入端能收稳定币(商家/平台/员工认收)
2. 支出端能花稳定币(买货、进料、纳税能用)
3. 法律与会计系统认可稳定币为合规货币
这个三件事,人类系统短期根本做不到。各国有自己的货币政策、监管压力、税务合规,不可能轻易放开。
但是 AI agent 可以。为什么?
因为:
也就是说,在 AI agent 构建的“机器文明”里,稳定币天然成为通用货币。
你可以想象这样一种场景:
一个 AI MM(做市商)agent,用 USDC 雇佣数据清洗 agent,后者再将收入通过流动性池转化为其他链上 token,购买 GPU 算力或调用 LLM API。这整个过程中,人类银行系统不出现一次。
这才是“纯粹的支付体系”,不再是“人类货币系统的替代”,而是一个独立文明的经济基础设施。
等到 AI agent 主导的链上经济成为主流,稳定币将不再是“用来换”的媒介,而成为被普遍承认的结算单位。
到那时,我们今天所说的“支付”,也许已经完全失去了意义。
1. 第一阶段:交易入场券(USDT 时代)
2. 第二阶段:价值传输中介(跨境换汇/DeFi/OTC)
3. 第三阶段:AI agent 的结算货币(链上原生经济体的美元)
稳定币的未来,不在人类的赌场,而在 AI 的市场。
我们今天看似是在用稳定币支付,实际只是站在真正金融演化的门口,透过门缝看到未来的一点点光。
关于AI时代的支付体系构建: https://x.com/agintender/status/1933449843760115791
AI 的运作是无需,甚至说是反区块链的。区块链在未来更多是人类用以监控、验证和制衡AI智能体的手段和工具而已。现在的框架足够吗?
Trust,verify,precipitate,repeat——这是 AI 社会的新信条,而普通人对此一无所知
奇点已至,文明即将被覆盖,而我们准备好了吗?
引言
在过去,人类社会依靠地缘、血缘、宗教和语言构建信任,维系合作。而在技术推动下,今天的我们开始面对一个全新的参与者:AI。它们没有情感、没有家族,也没有传统意义上的道德约束。但如果要让 AI 成为经济与社会体系中的可信参与者,就必须构建一种全新的信任机制。
这篇文章从潮汕的钱庄体系出发,试图探索一种新的信任范式——通过链上数据可溯源、熟人社会模型与资金沉淀机制,构建适合 AI 智能体的信任网络。这不仅是对金融逻辑的重构,也关乎我们如何在未来的智能体社会中进行稳定、可持续的协作。
我们要从 AI 的角度重新思考 Web3 的未来,不再是「以人为本」,而是「以 AI 为本」,设计出属于并且符合 AI 特性的重复博弈机制、支付系统和信用框架。
第一章:潮汕钱庄的信任逻辑
潮汕地区的地下钱庄体系是一个现实社会中高效、稳定又“非官方”的金融网络。它建立在圈层社会与熟人网络之上:每一个钱庄背后,往往是一个宗族、同乡或商会关系链。正因为大家彼此“知根知底”,违约成本高,信任才得以维系。
在这个系统中,信用并不依赖于中央银行或司法体系的背书,而来自一种重复博弈的社会结构。潮汕商人之间的信任,是通过一代又一代积累下来的声誉、人情和实际交易建立起来的。这种模式的核心在于:信息是透明的,行为是可追踪的,违约是可惩罚的。
而当我们进入 AI 智能体时代,令人惊讶的是,潮汕这种“熟人社会”的信任模型,反而比现代金融系统更适合迁移到 AI 生态中。因为 AI 是生而透明的个体,其模型、数据、反馈都可以被清晰记录和验证,它天生就适合“知根知底”的信任方式。
第二章:AI 信任机制的可能性
与人一样,AI 可能会撒谎,也不会天然守信,它也不一定会执行既定程序。那如何建立属于 AI 的信任?答案或许恰恰在于“圈层社会”和“熟人社会”的可复制性。
潮汕人的“知根知底”,是靠日积月累的交往、共识、交易得来。而 AI 智能体,由于其模型结构、数据来源、行为反馈都可以链上追踪,天然具备可审计、可验证的属性。它们不一定100%准确和具有可预见性,但是却是现阶段最好的参考。
每一个智能体模型的训练数据、参数设定、行为历史都可以通过区块链进行完整追踪;
每一个任务的执行结果、反馈信息、验证机制也可以写入链上,形成公开的“行为履历”;
若智能体通过社交图谱、交互行为与其他 agent 建立起“声誉网络”,这种信任就具备可累积、可传承的性质。
AI 的信用,来自于结构,不是伦理。它不是依赖“道德约束”,而是依赖对系统性惩罚的感知。因此,我们必须为 AI 建立起一个符合其特性的「重复博弈环境」:在一个共同账本上不断交手、不断验证、不断调整,形成长期的默契。
人类之间难以做到真正意义上的“熟人社会”复制,但 AI 智能体之间的“熟人社会”反而更易实现——因为数据是可溯源的,行为是可计算的,偏好是可预测的。这是机器文明的优势,也是信任机制演化的新方向。
第三章:资金沉淀机制与博弈稳定性
潮汕钱庄体系的稳定性,在很大程度上源于其天然存在的“资金沉淀机制”——资金在汇入与汇出之间往往不会迅速流出,而是在系统中“驻留”并形成某种经济惯性。
这种沉淀并非浪费,而是信任的土壤,是重复博弈能够发生的前提。正是由于资金不会即刻撤出,才促使每个参与者更注重长期合作关系而非一次性套利。
同理,AI 生态也必须拥有类似机制:
当数据标注者、模型训练者、验证者等角色参与某个任务或平台时,其所得奖励若通过智能合约进行锁仓,或要求质押参与验证,便会在系统中形成“利益沉淀”;
这种沉淀不仅提高了背信的成本,也在时间上延长了合作行为的价值释放,形成正向的“复利激励”。
资金沉淀机制的本质,是用现实利益锁定未来协作。它强化了参与者之间的信任黏性,让个体不再轻易退出博弈,从而逐步累积出一种“结构化信任”。
在机器社会中,这种机制更为重要——因为 agent 没有情感成本,唯一能构成约束的,就是经济结构本身。当利益在系统中“流不出去”,协作才有可能“沉下心来”。因此,资金沉淀不是副产品,而是 AI 协作文明的根基。
第四章:AI 金融文明的货币逻辑
在人类历史上,货币并非始于黄金或纸币,而始于信任的度量。货币是一种社会协定——能跨越时间、空间与陌生人之间,实现价值转移。而 AI agent 的崛起,将推动这一逻辑的再演化。
1. 机器社会的货币需求,不是“支付”,而是“协调”
AI 不需要现金流动,但它们需要状态同步、行为协调和激励约束。
稳定币在 AI 社会中更像是“协调工具”,而非仅仅价值载体;
其功能不是储存财富,而是促进 agent 行为对齐、博弈平衡和声誉积累;
每一次支付背后,都是一次信任执行。
2. 可编程稳定币:AI 社会的信任执行层
AI 社会中的货币必须是「可编程的」,它需要满足如下条件:
行为驱动:只有完成任务或验证成功后才能触发支付;
声誉敏感:支付比例可基于 agent 的过往记录浮动调整;
条件逻辑:满足合约中多个参与者共识才可释放资金。
这种结构类似于“内置博弈规则的支付层”,使得每一笔支付都成为信任的共识演算。
3. 钱庄式的资金沉淀,在链上升级为锁仓激励机制
潮汕钱庄的资金沉淀,是信任的物理体现。而在链上系统中:
质押机制成为背信惩罚的根基;
锁仓期成为长期合作的协定;
agent 之间形成“资金共识池”,彼此利益挂钩,行为互相约束。
这种机制本质上是一种“金融性互监结构”,它内嵌在每一次 agent 的决策中。
4. 多货币协同:AI agent 的“多语种货币系统”
AI 社会不会只使用一种货币,而是依据任务类型、领域协议和 agent 来源,形成多样化的货币协定生态。例如:
数据任务使用 $DATA 或 $LABEL;
模型调用使用 $GPU 或 $INFER;
信用抵押则可能采用 $REPUTE 或 $STAKE。
这些货币将像“编程语言”一样,为不同 agent 提供语义对齐与资源调配的标准。
第五章:以 AI 为本的 Web3 重构
Sam Altman 在《The Gentle Singularity》中曾提出:“AI 训练 AI”,“机器训练机器”将成为未来的常态。我们也必须思考另一个问题:未来的经济活动、商业交互是否也将主要发生在 AI 与 AI 之间?
从这个视角出发,Web3 的重建就不能以人为中心。AI 没有七情六欲,却具备冷静计算、趋利避害、理性预测等特质。
我们要做的,不是寄望于 AI 的道德,而是设计出一个强约束、高协作、可持续的重复博弈环境。AI 个体之间的互动,必须是在“你影响我、我影响你”的结构性绑定中进行。
区块链只是底层账本,而真正让 AI 文明有效运转的,是一套结构性的信任机制。这其实就是潮汕模式的再现——不是依靠身份,而是依靠行为与利益共同体。
第六章:机器文明的可能路径
熟人社会的本质,是低成本、高频次的信息交互,带来低违约率、高协作意愿。而今天的 AI 社会,信息透明度更高、记忆能力更强、行动效率更快,反而比人类更适合构建“熟人社会”的规则体系。
AI 的知根知底不是幻想,而是结构性现实。我们能看到它的过去、模型、训练方式、收益策略,并以此构建长久博弈机制。AI 社会比人类更能实现“知人知面又知心”。
一旦将潮汕钱庄式的信任逻辑、资金沉淀模型与 programmable stablecoin 融合进 AI agent 网络,就能构建出一个自我激励、自我约束、能长期稳定运行的“机器文明经济体”。
结语:AI 的结构化信任机制将铸就下一个金融文明
人类金融文明的起点,绝非数学、语言或火种,而是信用。
当陌生人可以交换食物而不必拔刀相向,当债务可以书写而不必靠暴力执行,当合作不依赖血缘而依赖规则——金融文明就开始了。
在人类社会中,这种机制由法律、货币、宗教与权力结构共同维系。在潮汕钱庄中,它由族群网络、声誉博弈和资金沉淀所构建。在 AI agent 社会中,它则必须由链上数据、可验证行为、激励与惩罚机制共同完成——只要结构合理,它就能形成更纯粹的文明信任——基于数据、基于因果、基于重复博弈。
这,或许是机器文明的优势:在非人性的前提下,构建出比人类社会更稳定、更高效、更持续的合作系统
Trust,verify,precipitate,repeat——这是 AI 社会的新信条。
AI 不会因亲情而让步,但会因规则而服从;它不会因羞耻而忏悔,但会因代价而克制。真正面向 AI 的区块链结构,必须是博弈结构的重新设计,是信任逻辑的结构性变革。
而潮汕钱庄为我们提供了现实原型:一个不依赖人情但维护信任,一个不靠审判但惩罚背信的体系。
这就是人类面对即将到来的机器文明的解法。
看了下中文圈还没多少人讨论这篇Sam Altman《The Gentle Singularity》的最新博客,我就把这篇雄文翻译/节选下,后面加入一点自己的思考——AI 的第三条道路:人类共同智能的觉醒
Sam Altman 在 2017 年的博客中说过:“Merge Now”——即认为我们已经开始与机器合并,比如手机、社交媒体、搜索算法,这些 AI 算法已经在塑造我们的行为与决定 —— 今天这些都实现了
2025 年初,Altman 发了条 6 个字的推:“Near the singularity; Unclear which side.” 半年后的今天,The Gentle Singularity. (比起温柔奇点,我更愿意结合年初与年中的context,翻译为:奇点已至,温柔以待)
原文链接:The Gentle Singularity - Sam Altman
我们已经越过“事件视界”(event horizon);奇点(Singularity)起飞已经开始。人类正接近数字超级智能的门槛,但情况远没有想象中那么诡异
虽然机器人还没上街,也不是每个人都整天和 AI 聊天;人照样因病去世,咱们还没能随时去外太空,对宇宙了解也仍然很有限。然而我们已经造出了在很多方面“比人更聪明”的系统,能够显著放大人类的智力输出。最难搞的突破已经达成;让它们像 GPT‑4、o3 这样的系统诞生的科学洞见,未来能带来更远的进步。
AI 会在很多方面造福世界,尤其是在推动科学进步和提升生产力、从而改善生活质量方面,将带来爆炸级的数据。科学进步是整体进步的最大驱动力,感受一下未来能有多美好,想想都让人激动。
从某种意义上看,ChatGPT 已经比历史上任何人都厉害——每天数亿人用它做越来越重要的事情;一个小功能就能带来巨大好处,但一丁点遗漏放大后也能带来同等影响。
到 2025 年,我们会有能够做“真正认知工作的代理人(agents)”,代码写作的方式彻底改变;2026 年,AI或将推出真正“新奇洞见”;2027 年,或将出现能做现实世界任务的机器人
未来更多人能创作软件和艺术。而世界需要这些创造,专家用新的工具仍比新人强。简而言之,到 2030 年,一个人可能干一整年的事在 2020 年只能干几个月——影响非常巨大
未来十年,在重要生活层面我们变化不大:人们仍会爱家人,创作,娱乐,玩耍;但在其他“非常重要的方式”里,2030 年将和以前完全不同。
到了 2030 年代,“智慧与能量”——也就是创意产生和实现的能力,将极度丰富。这两样过去一直限制人类进步;有了它们(加上正确治理),理论上可以实现任何目标
我们已生活在令人惊艳的数字智能时代,体验过最初的震惊之后,大多数人已经适应。我们惊叹 AI 能写段子,很快就期待它写小说;惊叹它能帮医生诊断,又想它去找治愈方法;现在能写小程序,未来期待它做一个公司。奇点就是这样:奇迹变平常,然后成必需品。
科学家们说自己变得是原来的两到三倍高产。高级 AI 值得关注,最大的意义可能就是“用 AI 去做 AI 研究”。我们能更快找到新算法、新硬件,让进步突飞猛进。
从今以后,现有工具将帮助我们发现更多科学洞见、制造更强 AI。虽然还不是 AI 自己更新自己代码,但已是递归自我增强的雏形
此外,还有其他自我强化机制:经济价值流推动基础设施建设,加速支持更强 AI 系统;机器人造机器人(数据中心跑数据中心)也就不远了
当自动化数据中心普及,智能的成本或许只剩“电价”。(顺便说,ChatGPT 一次查询消耗约 0.34 Wh 电,相当一秒的烤箱用电或几分钟高效灯泡的用电;用水约 0.000085 加仑,约 1/15 茶勺)
技术进展只会加速,人也适应力强。确实会有难关,比如某些行业的岗位消失。但另一方面世界会更富裕,我们将有能力试新社会制度。我们不会一次性推社会契约,但几十年后回看,会发现“平稳累积”变得意义重大
历史告诉我们,人会找新事情做,你们以前也找到了。工业革命后岗位变化很快,这是一个预示。人们对工作的期望提高,但能力也同步上升。
人类有一个长期优势:我们关心别人,而不是机器。过去,生存农民会觉得我们现在工作像 “假工作”;我希望未来—千年后的人们—仍然会这样说,只因我们的工作 “对我们自己来说意义明确”。(注:这点我不是很赞同😂)
未来奇迹将铺天盖地。很难想象 2035 年会有什么发现,也许一年完成高能物理,下一年就开始太空殖民;或一年在材料科学突破,隔年掀起脑机接口浪潮
很多人活得跟现在一样,但也会有人 “接入”(plug in,可能指直接和 AI 把生活融合)。听起来难预料,但生活之中它会很自然。若从“相对论”角度看,奇点是“点点累积”,合并是“慢慢融入”。我们正沿着指数技术进步曲线攀爬;未来看上去垂直,事后回看却平缓——就像 从2020 到现在。
当然也有挑战:我们要解决技术和社会层面的安全问题,还要公平分配超级智能。最好的路径可能是:
先搞定 AI 对齐工作(alignment),让它真正按照“我们长期想要”的方式行动,不再像社交平台那样只抓短期用户注意;
然后确保超级智能“便宜、广泛、不过度集中在人或国家手里”。因为超强智能会爆发共创力,我们必须公平分配;虽然过程中会出错、有人受害,但我们会学,会适应。
我们(整个行业,不只是 OpenAI)在建造一个“世界脑”。它将变得高度个性化、人人可用,受限制于“好点子”。过去技术人嘲笑“有想法不上手”的人;现在看起来他们要出头了。
OpenAI 本质是“超级智能研究公司”。前路还长,但大部分道路已亮起来,黑暗正在散去。
“智能便宜到无法计量”(intelligence too cheap to meter)已触手可及。说出来好像疯子,但回看 2020,再看看现状,我们今天的预测可能比 2030 的预测更难以相信
愿我们平缓、指数级、平和地度过超级智能时代。
<翻译完>
AI 的第三条道路:人类共同智能的觉醒
在历史的回声里,人类总是在选择两难之间前行。工业化的机器曾挑战了手工业者的尊严,互联网的浪潮冲击了印刷文明的疆界。而今天,我们站在 AI 时代的奇点上,再一次被迫作出抉择。我们究竟是成为少数人控制数据与算力的工具,还是觉醒为共同智能的创造者
一、AI 不应是精英游戏,而应是人类的共业
人工智能的奇点时刻看似遥远,却以迅雷不及掩耳之势渗透进我们的生活。从 ChatGPT 到 Midjourney,从特斯拉的自动驾驶到 OpenAI 的 AGI 梦想,人类正被 AI 所改变。但问题是:谁拥有 AI?谁训练了 AI?谁从中受益?
在当前模式下,大模型的训练离不开海量数据。这些数据并非凭空而来,而是亿万网民在过去二十年中上传的帖子、评论、图片与视频的结晶——我们每个人都贡献了“养料”,却从未被告知我们可以参与“收获”。数据被悄然采集、打包,成为了科技巨头的资产。更残酷的是,AI 的发展逐渐让普通人变成冗余劳动者——插画师、客服、写手,纷纷被模型取代。
这是一场静悄悄的剥夺,是一场现代数字殖民。我们以为是在使用工具,实际上却正在被工具塑造。
二、历史的镜鉴:谁控制了生产资料,谁就控制了时代
历史上,每一次生产关系的变革,都是围绕“谁掌握了生产资料”展开的斗争。土地之于农民,机器之于工人,信息之于媒体,皆是如此。而今,AI 时代的数据与算力就是新的生产资料。
回望 19 世纪末的工人运动,马克思提出“资本家控制了生产资料,工人便沦为其附庸”;20 世纪的互联网革命虽打破了中心化的传播结构,但 Web2 最终仍让数据回流于几家平台巨头之手。
而现在,我们正面临 AI 巨头“数据垄断 + 算力封建”的双重挟持。普通人既无法贡献数据获得价值,又无法参与模型训练获得主权。AI 被打造为少数人的“数字奴役者”,而非全人类的“智能伙伴”。
三、第三条道路:去中心化的 AI 共同体
历史不会重复,但它总在押韵。
在 Web3 与区块链的加持下,一种新的范式正在悄然成型:将数据视为“公共资产”,将数据标注、模型训练等生产活动视为“协作劳动”,通过链上机制赋予个体以贡献证明与价值分配。这便是“去中心化的 AI 生产范式”,亦可称之为“人类共同智能”(Collective Intelligence)之路。
在这一模式中,人人都可以成为 AI 的建设者,而非被动消费者:
通过链上工具,普通人可以参与数据标注、清洗与分类,获得 Token 奖励。
每一笔数据贡献都可被记录并验证,防止平台私吞。
训练好的模型归属于社区,通过 DAO 治理共同决策其用途与定价。
数据生产者、标注者、训练者与用户形成正向循环的价值协作网络。
这不仅是技术的创新,更是社会关系的重构。在这样的系统中,每一个个体都被赋予了智能时代的“劳动尊严”。
四、现实的萌芽:全球数据觉醒运动
这种趋势并非空想,已在全球范围内萌芽:
Flock 社区尝试构建开源联邦学习网络。
Ocean Protocol 通过“数据代币化”实现数据资产流通。
Pundi AI 等平台鼓励大众参与数据标注并获得链上凭证。
欧洲多国开始推行“数据主权”立法,要求大模型公开训练数据来源。
这一切都在说明,AI 并非只能由硅谷精英掌控。普通人,也可以通过协作、组织与技术,共同构建一个属于全人类的智能未来。
尾声:我们是否愿意成为智能之流的一部分?
我们正站在一个历史的转折点上。AI 是神祇,还是工具,取决于我们如何参与。
如果我们放任现状,未来将属于极少数垄断数据与算力的巨头,AI 将成为他们的私兵,甚至是意识形态的放大器。
但如果我们选择唤醒数据的主权意识,参与到 AI 的建设中来,那么,每一个个体都可以在这场浪潮中找到自己的位置。AI 不再是人类的替代者,而是人类协作智慧的结晶。
如同Plutarch所说:“火不是被发明出来的,而是被无数人的擦拭中点燃。”
AI 的未来,也应由所有人共同擦亮。
第三条道路已经开启,愿你我同行。
你不是去追机会,而是去让机会追你。你不是在等待运气的降临,你是在创造运气。
每个人都可以成为那个“被选中”的人,在复杂世界里,用自由与内在力量,映照出最亮的自我。
这几天重温了Naval Ravikant的经典podcast 《How to Get Rich (without getting lucky)》
当“快速致富”的信息轰炸不绝于耳,Naval Ravikant的声音却像一股清泉,冷静而清晰。他不教“速成秘诀”,也不标榜“一夜暴富”。他提出的是一套系统性的哲学——关于思维框架、自我认知,以及用时间复利塑造人生自由的工程。
《How to Get Rich (without getting lucky)》不是教你赚多少钱,而是帮你构建一条通向自由的内在路径。
你不是去追机会,而是去让机会追你。这一哲学,不是保守的等待,而是主动的人格构建。每个人都可以成为那个“被选中”的人,在复杂世界里,用自由与内在力量,映照出最亮的自我。
一、财富不是钱,钱也不是财富
Naval指出,金钱只是工具,而财富是一种系统、一种资产,甚至是一种思维方式。金钱可以帮你交换时间,但财富让你在睡觉时也能创造价值。
金钱可以是枷锁——你为高薪而牺牲热爱;也可以是钥匙——你用钱建立资产,让它帮你自由地生活。
真正的自由,是在你想要的时间,跟你想要的人,做你想做的事情。
而这份自由,来自资产的积累,不是薪水的增长。
二、运气不是靠等,是可以“制造”的
Naval把“运气”拆解为四种类型:
盲目运气:像彩票中头奖,完全靠运气
努力运气:你越努力,越容易撞到机会
准备型运气:你拥有识别机会的能力,别人错过你却抓住
人格型运气:你成为独一无二的人,机会专门找你
第四种运气,才是稀缺的。例如,你是世界顶尖的潜水员,当人们在某个海底发现宝藏时,第一个想到的就是你——这是你的“人格运气”。你成为“答案”的那一刻,运气就成了概率学的必然。
三、将自己产品化:成为不可替代的你
Naval常说:“Productize Yourself”——把你自己产品化。
这不只是打造个人品牌,而是将你独特的知识、技能与人格特质融合成一个系统,能被识别、传播、放大,甚至“购买”。
比如你善于系统性分析,就把它变成内容、课程、顾问服务;你懂AI,就用代码创造一个长期可复利的产品;你会讲故事,就用社交媒体或播客传递你独有的语言与世界观。
“如果你不能被复制,那你就是有价值的。” ——Naval
产品化是人格运气的技术实现,是构建复利杠杆的现代路径。
四、拒绝零和游戏,选择正和世界
人生有两种游戏:零和和正和。
零和游戏:我赢你输,蛋糕固定,如地位、权力斗争
正和游戏:大家一起变好,价值共创,如创业、合作、学习
Naval提醒我们远离地位游戏,因为它让人活在别人的评价体系里,只能靠踩别人来“向上”。而正和游戏,是合作、长期主义、价值创造的舞台,是真正的财富之源。
在正和游戏里,你会越来越自由;在零和游戏里,你只会越来越焦虑。
五、财富是正和游戏的副产品
你无法“努力”变富,就像你不能靠意志力长高。但你可以搭建系统——用杠杆(代码、资本、媒体)放大自己,用判断力(判断市场、判断人)创造效率。
Naval说,“学习赚钱,远胜赚钱本身。”
真正的富人靠系统赚钱,不靠时间;靠信任与品牌,不靠权谋与投机。
六、读书,是通往复利世界的第一步
Naval本人小时候的“课后托管”是图书馆。他强调,阅读是杠杆的起点,是通往判断力、知识结构与世界理解的通道之一。
而这不是为了应试,而是为了构建你自己的“大脑系统”。他建议:
多读古典,少读快餐资讯 (所以大家少看这种软文 😂)
多问why,少背what
读书不是为了模仿,是为了进化成自己
七、自由是过程的副产品,而非终点
Naval的哲学,其终极目的并非金钱,而是内在自由——一种你知道自己是谁,你拥有选择权,你不再受限于社会预设剧本的自由。
而这种自由,不靠运气,而靠构建:
构建系统(资产)
构建认知(判断力)
构建人格(不可替代性)
构建连接(正和网络)
尾声:如何成为那种“好运气找上你”的人
你不能靠祈祷获得财富,但你可以通过“刻意练习”:
成为独一无二的人(productize yourself)
构建复利系统(资产、代码、品牌)
避免零和内耗(与人为敌不如与人为善)
拥有判断力(通过阅读与深思)
拥抱长期主义(不要急着开花,要先扎根)
你不是去“追逐机会”,而是让自己变成机会在找的人。
这是Naval哲学的核心——
在复杂的世界里,靠构建自己来“反向吸引运气”。
法律之下,宗祠之外——潮汕人的信任结构可能是东方献给加密世界最好的礼物之一
清明前夜,汕头的乡道拥堵异常。
从马尼拉、金边、曼谷、雅加达、香港、新加坡,甚至是巴黎、温哥华飞回来的潮人们,涌向村里的宗祠。他们不是回来度假,是回来归档数据、校准信任、重新接入宗族链条。
那不是一次拜祭,而是一场分布式共识更新。
在潮汕,真正的金融数据库不是在银行,而是在人们的记忆和交叉验证中。这一切,在清明、红白事、家宴、舞狮、庙会、祭祖这些场景中同步更新。
我们总在谈“信任层”,可大多数Web3人对“信任”二字的理解,往往还停留在“密码学保障”“共识机制”这类工程术语。但在真正的资金网络运行中,信任从不只存在于代码之中——它存在于人心之间,存在于饭桌上的一碗鱼丸粗面、一句“,胶已人”。
潮汕人,正是活生生的例证。
一、潮汕的“地下金融文明”:没有系统,但胜似系统
潮汕人,是中国最早大规模走向海外的群体之一。根据广东省侨办数据,截至2024年,全球有超过1,500万潮汕华侨,遍布东南亚、美洲、欧洲与非洲。在没有任何国际金融系统支撑的年代,他们如何在异国他乡,维系家族企业资金流转,甚至实现跨国的资金调度?答案就藏在那一张张泛黄的手账本里,也藏在“阿明的钱我担保”“三叔的钱不用看”的口头承诺里。
潮汕地下钱庄的运行逻辑,不靠KYC,不靠合同,而靠“人”:一个错综复杂、但牢不可破的亲缘和地缘网络。在这个网络里,每一个人既是资金的接收者,也是担保者、推荐人、信用放大器。资金如水,流过的不是服务器,而是人情与声誉的渠道。
二、潮汕人—>潮商是如何构建信任的?
在五百年前,通讯不发达的情况下,潮汕人是如何与千里之外的潮汕老乡放款、收款?要模拟,就要先解构。潮汕人的信任体系,并非神秘玄学,而是具备结构和逻辑的“非正式制度”。拆解其核心构件,主要有以下几个层面:
关系导向(Relational trust)
信任不是协议写下的,是在饭桌上用时间慢炖出来的。潮汕钱庄从不对外开放,第一步就排除了陌生人。“认识的人”才是入口——这就天然避免了欺诈发生的土壤。即使是外人要进入这个圈子,也需要内部的名望人士引荐,不为别的,因为乡绅有更深的阅人经验以及更厚的家底,出了事能兜底(与连坐责任有关)。
连坐责任(Shared liability)
一旦某一笔资金链出事,往往是整条链上的中间人一起承担责任——甚至可能要其家属/亲属出面赔偿。这是最朴素的激励兼惩罚机制:你担保的,不只是别人,也是你自己—— 大大增加了推荐成本与违约成本。比起web3,潮商的“茶水(介绍)费”可不是这么好挣。
社会关系图谱(Social network)的知根知底
关系导向和连做责任的底层就是——这张“社会关系图谱”,这是大家几十年来心知肚明的“人设管理”。能不能借钱,不需要写商业计划,只要一个亲戚点头,一个电话。因为他知道你妈的性格、你小时候的为人、你是不是那种成事的人、你对供应商的态度几何等等。这种从小看着你长大的才是真·kyc,看几行银行流水,税单的叫哪门子的用户画像侧写?
沉淀机制(Funds inertia)
钱进来潮商圈之后不轻易出去,而是通过投资、借贷、转手、周转等方式在“圈子里”继续循环,创造更多协作关系。这不是流动性,而是一种为了无限多次博弈的社区沉淀。在这个体系中,没有人欢迎一次性的索取者。用web3的俗语,锁仓入圈才是family;ve33绑定才是胶己人
事件处理的社群协调(Ad-hoc dispute resolution)和兜底
纠纷不是靠法院,而是靠长辈、理事、村公会、行业宗亲会调解。整个系统像一张无形的大网,将个体的风险和集体的声誉绑定在一起。对外界来说,潮商指的从来不是一个商户,而是一个群体;潮汕资金池指的也不是一个单一的银行账户/钱庄,而是一整套的资金关系网络。
综上,知根知底 + 超高的违约成本这两个信任基础要素,加上社群协调这个强制执行层和兜底机制,这三者共同组成了潮汕钱庄的信任基础底色。
知根知底的底层不只是了解之前于当下那个人(商)的状态,还在于了解那个人背后的家庭、关联企业,甚至宗族。这里面除了是人品、业务的考核,更是偿还能力的检验。
违约成本不仅体现在大范围的连坐责任之外,还因为潮商之间都是无限后续博弈(沉淀机制),只要“名声坏了”,圈子里就没有人陪你玩了 ——更可怕的是因为大家的账期都是互通往来的,都来集体催账的结果就是岌岌可危的生意。
相信跨越山海的承诺,更忌惮彼此的威慑。信任与和平一样,从来只在炮弹的射程范围之内。
三、从族谱账簿到金融模型的推演 —— 潮商智慧与数学建模的碰撞
金融与逻辑在本质上都是数学题,这对于强调逻辑严谨性的金融工程来说,潮汕人的这一套显然是“不合时宜”的,没有担保何来的违约成本?没有征信系统何来的kyc/kyb?对于web3工程师来说,这就更不可思议了,没有价格预言机怎么实时清算?没有超额抵押,怎么抵御暴跌风险?
殊不知,我们能现在能想到的问题,早就在潮汕先民千百年来的经商和跨境资金往来的经验中解决了,而今天的我们只是站在古人的给出的答案中,反向推演出来的数学公式而已。
注:为了增加可读性,我把数学公式和演算都放在了附录,有兴趣的小伙伴自行查阅。
从现代金融学的角度,理论基础主要是基于博弈论及其衍生出来的成本结构模型。
简单来说,从第二章节的知根知底 + 超高的违约成本可以用以下三个数学模型来表达。
(一)违约不是失败,而是社会性死亡
在潮汕,一次违约不是“银行黑名单”,而是身份坍塌。违约者不仅“失信”,而是“失根”。(违约模型见附录 D) 因此,违约的边际效用永远为负。
只要违约成本 >违约收益,理性人在社会重复博弈中选择不违约。
(二)无限后续博弈(Repeated game)带来的“重复信任激励”
潮汕式金融不是一锤子买卖,而是家族群体间的无尽博弈游戏
而潮汕社会中,这个 δ 往往远大于 0.9,因为未来的合作“没有终点”,所以理论上潮汕人不会选择“违约”。(见附录E)
(三)多维信息交织下的“完全信息博弈”
在现代银行系统中,借贷常是信息不对称博弈。但在潮汕,信息之网密不透风。
你的一举一动:庙会出席、社群参与度; 谁是你外甥,是否近期入伙新生意都进入到各方的信息网络中;套用η=1 / APL(G)的公式 —— 潮汕宗族网络典型图 GGG 的 APL 低于2.3(远低于Facebook的3.57),表示信息在社群中几乎无延迟传播。(见附录F)
这正是钱庄能在无需征信系统下高效放贷的核心原因。
在这三个数学模型的基础上,我们演化出一个链上声誉驱动型信贷模型(见附录A),之后再尝试结合科斯定理(Coase Theorem)与博弈论中的声誉均衡模型在Watts-Strogatz 小世界网络模型来反映现实中紧密社群内部高连接度与跨社区弱连接共存的特性。
模拟的结果发现道,潮汕模式下的各节点的担保效率大于资质审查带来的信任感,这也间接证明了潮汕模式百年来的的信任模式在数学上的有效性假设。
谁能想到,潮商的智慧在这一刻与现代金融学产生了共鸣。
觉得复杂的小伙伴可以移步:https://x.com/agintender/status/1932287856883671350
四、潮汕钱庄是如何运作的?——一种极度延迟的DeFi结算机制
潮汕地下金融体系,本质上是一种“基于社会信任的资金沉淀池与流通网络”。
它不是为了套利,而是为了家族共同体的生命周期协调。
你可以把它看作一个庞大的“超长周期DAO”,一代接一代地运营下去。
我们举几个例子说明一下潮汕地下钱庄的基本运作逻辑,你会惊讶于它与Web3协议的相似性。
潮汕人告诉我们:信任是一种流通方式,而不是合约条款。我们可以从他们那里,提取一种“社会共识驱动型金融模型”,并通过区块链技术将之抽象为数字协议。
想象一个Web3的钱庄网络:你不是用钱包地址付款,而是用“谁担保你”进入系统;你不是发币募资,而是组建一个“担保圈层”,越多人与你捆绑声誉,你的资金流动性和信用额度越高。这套机制天然具有“人情的流动性”和“信用的黏性”。
五、共担、共利、共生:Web3钱庄的终极状态
潮汕人为什么敢放千万现金给别人?不是因为合同写得多细,而是因为他们知道:出事了,不是你一个人扛,是整房、整宗、整个“谢氏三房”一起来扛。这不是风险共担的宣传口号,而是刻在祖祠石碑上的家法,是你如果失信,下一代连入祠堂的资格都将被剥夺的现实。这种“连坐式信任”,在现代语境下看似古老,却极有可能为Web3打开一条未被认真思考的路径。
DeFi如今的问题,从未是“技术不够好”,而是“信任成本太高”。每一笔借贷都需过度抵押,每一个协议都依赖清算机器人与预言机的冷冰冰组合来维持平衡。最终的清算(finality)成了信任机制的唯一出口。但真实世界中的信任,何曾靠“清算”?在大多数的破产场景下,清算只是一种形式主义。潮汕人用几百年告诉我们:最稳的金融结构并不是以结算为主的结构。
Web3可以借此重塑信任的构建方式——本文称之为声誉绑定式共识结构(Reputation-Bonded Consensus Fabric)。(见附录A和C)
设想这样一种跨链DAO金融组织:
每一个参与的成员(想象此处的成员是一个个的潮商,oracle / amm / dex / lending / 跨链桥等)账户不仅仅是协议地址,而是带有链上身份、声誉评分、交易记录、代码更新记录等等,并且成员之间都的交易与服务都互通往来,都交叉持股(币)、相互引流、用同一个锁仓货币,进而形成一个长期博弈的资金沉淀商圈。
所有参与人(协议)共同将“声誉”质押为某项行为的信用保障;
一旦发生违约或失误,并非单一钱包被惩罚,而是一个“社会簇群”(trust cluster)整体扣减其声誉值与经济激励;
同时,当某个节点簇表现卓越,则可以分润收益、提高治理权重与信用额度——如同“谢氏三房”在新加坡宗亲总会中获得更高调度权。
这一模型不依赖传统的资本担保,而是建立在长期博弈 + 社群共识之上。
结语:水从不问管道是谁铺的,只问哪里最低
潮汕的钱庄之所以强大,是因为他们从来不急于清算,而是精于关系沉淀(水往低处流)。钱不仅仅是流动的水,而是被人情包裹的“信用液体”,它在族群之间流转,缓慢却稳健。一个潮汕钱庄在菲律宾的分舵,可以在一天内调动新加坡宗亲会的1000万美金去缴纳赎金,只因为对方的“曾氏小房”在当年抗战时救过命——是人情,也是基于曾式在新加坡乌节路一排商业街的产权考虑。
这一切无需抵押,无需公证,甚至无需书面——但全然不意味着低效或不严谨。在这个世界里,质押的不止是Token,更是身份、声誉与连坐责任;结算的不止是数字,更是代际之间的共同记忆
Web3的未来不是系统越跑越快,而是信任网络越织越紧。
当我们在区块链上重构担保关系,不是要把古老的文化数字化,而是让人类的情感和关系重新回到技术栈的中心。潮汕人的信任体系,不是 Web3 的“遗产”,而可能是它的未来雏形。
潮汕人构建的信任结构是东方献给加密世界的礼物
也许真正的“去中心化银行”,不是一个协议,而是一群彼此信任、愿意互担风险的人。
Be part of the 潮商 family
—————————我是硬核的分界线—————————
附录:
A.链上声誉驱动型信贷模型
我们尝试将潮汕地下钱庄的运作逻辑抽象成一个链上声誉驱动型信贷模型:
结论:
要使用户保持守信状态,则需维持:
r<θu
这就是潮汕信贷的“声誉担保比率”的核心逻辑 —— 声誉强于利润,信任高于利息。
———————————————————————————
B. 模拟潮汕式资金网络的“去中心化担保社群”演化
采用了Watts-Strogatz 小世界网络模型来反映现实中紧密社群内部高连接度与跨社区弱连接共存的特性。
结论是:担保的效率远大于资质审查
基本参数与模型逻辑
节点(Node):个体或组织参与者,如潮汕家族、宗亲会、数字钱包持有者。
边(Edge):信任或担保连接,如亲属、商业关系、宗教同盟等。
权重(Weight):信任强度,代表愿意为对方背书或担保的程度。
节点得分(Trust Score):该节点从网络中获得的“信任加权总和”,衡量其在网络中作为担保者或清结算代理的资格和能力。
模型内的信任与担保效率用科斯定理(Coase Theorem)与博弈论中的声誉均衡模型,公式如下:
—————————————————————————————
C. 连坐式共识博弈模型 (类似株连九族)
若惩罚和奖励机制设置合理,最优策略将变为“持续协作”,否则将拖累整个簇群。
这个机制恰如潮汕传统中“某房出个无信仔,全房皆羞”的伦理设计。没有人愿意成为拖累族群的那一个;所以每个人都倾向于在博弈初期做出最大的诚意,以换取长期的社会信用与经济共享。
—————————————————————————————
D. 违约成本模型
在潮汕,一次违约不是“银行黑名单”,而是身份坍塌。违约者不仅“失信”,而是“失根”。
我们用一个违约成本模型来分析:
违约损失总成本 Cd 分解为:
Cd=Cs+Cr+Cf
Cs:社会性损失(如宗亲断裂、婚姻市场退出)
Cr:关系网络的断裂损失(如上下游合作终止)
Cf:财务罚没(保证金、质押物、亲戚连带赔付)
假设数据(基于模拟):
借款人违约后,90%亲属将不再进行经济协作
平均被排除于家族项目投资池5年,机会损失约$500,000
社区内信用重建成本平均需6.8年
因此,违约的边际效用永远为负:
E(B)=G−Cd<0
只要 Cd>G(违约收益),理性人在社会重复博弈中选择不违约。
—————————————————————————————
E. 无限后续博弈(Repeated game)带来的“重复信任激励”模型
潮汕式金融不是一锤子买卖,而是家族群体间的无尽博弈游戏。
使用重复博弈模型:
即只要借款人对未来收益的重视程度大于 58.3%,理性选择是不违约。
而潮汕社会中,这个 δ 往往远大于 0.9,因为未来的合作“没有终点”,所以理论上潮汕人不会选择“违约”。
———————————————————————————————
F. 多维信息交织下的“完全信息博弈”模型
在现代银行系统中,借贷常是信息不对称博弈。但在潮汕,信息之网密不透风。
你的一举一动:庙会出席、社群参与度; 谁是你外甥,是否近期入伙新生意;是不是去年在泰国新婚、今年又回国开连锁牛肉丸店等等
这些都形成了高度对称的信息场。我们可以建模如下:
潮汕社会的信息同步结构为多维关系图 G(V,E),其中:
每个节点 vi 为一个家庭或个体
每条边 ei,j 表示经济、婚姻、宗亲、地缘或社团关系
系统中信息流通效率 η 可用平均路径长度逆比表示:
η=1 / APL(G)
潮汕宗族网络典型图 GGG 的 APL 低于2.3(远低于Facebook的3.57),表示信息在社群中几乎无延迟传播。
这正是钱庄能在无需征信系统下高效放贷的核心原因。
在数字货币领域,我们常听到人们强调结算(settlement)系统的效率,推崇低延迟、低费用、高吞吐量的链上转账能力。但如果我们将“支付”从“清算”中抽离,并从现实世界中寻找参照,我们会发现:真正让资金得以长久流转的,并非先进的清算技术,而是底层的流通机制——这,恰恰是地下钱庄千百年来所解决的命题。Web3若要真正推动支付的普及,其核心不应再拘泥于结算之道,而应转向流通之道。
1. 结算系统是国家的秩序,地下钱庄是民间的效率
传统银行间支付系统如新加坡的 FAST、中国的 CNAPS、美国的 Fedwire,设计的初衷是保障结算安全,确保每笔资金转移可查可控。但这样的系统带来的往往是高摩擦、有限时间窗口(如工作日)和繁琐的KYC要求。而地下钱庄系统则不同,它并不直接“转账”,而是通过全球范围内的对冲账户,在不同地点实现资金的“镜像释放”,大大简化了流程并消除了时间与跨境成本。
举一个真实数据背景:根据中国人民银行与香港金管局的联合估算,仅粤港澳大湾区与中东之间的地下资金流,每年约达3000亿人民币,并未通过任何官方清算渠道。这种模式,实际上与Web3跨链桥中“锁定—释放”结构异曲同工。
在链上我们追求“finality”,但钱庄从不需要finality——他们只需要信用和循环。这个思维模型,更适合Web3构建无需许可的金融网络。
2. 真正有效的支付,不是流出,而是沉淀
在支付宝时代,用户“支付”后钱被沉淀在余额宝里,进而生成长期留存的活跃资产。今天链上的USDT亦然。根据Glassnode数据,截至2025年3月,63%以上的USDT并未在短期内发生转账,其中大部分用于DEX流动性池、借贷协议或桥接跨链资产。这说明支付并不是“资金的转移”,而是“资金的进入”,更关键的是“资金的留存”。
这与潮汕地下钱庄的逻辑完全一致:不是要你把钱转出去,而是让钱在圈里转一圈后“继续属于我们”。转出去只是给用户的一个功能,或者说假象,就像tiktok一样,你以为你得到了娱乐和信息,但是你却把自己的困在里面,不同的是tiktok困住你的时间和注意力,支付体系困住了你的钱。
3. 支付不是技术,是渠道,更是商业模型
人们以为支付是技术设施,其实它更接近于一个用户资金进入的“漏斗”。谁掌握了支付入口,谁就掌握了资产的分销权。
以 Telegram 上的TON钱包为例,2025年日均交易笔数已经突破320万笔(据TonStat数据),但真正的大头并非大宗交易,而是碎片化的小额转账、红包、游戏支付。这些资金并不离场,而是通过支付进入封闭的TON经济圈,继而参与DeFi、NFT、质押等应用。
这不是银行逻辑,而是“数字钱庄”逻辑:引导资金流入 → 强化场景使用 → 提高流转频率 → 制造沉淀。这才是真正意义上的 Web3 商业模型。
所谓的支付端、收款端都是渠道,谁说我花了10块钱买了咖啡才算支付;我花了10块钱买了meme就不是支付了吗?
4. 地下钱庄的启示:构建非正式但可信的循环机制
传统清算系统强调KYC、AML、交易对账,而地下钱庄运作的是关系网络和社会信任。它运行于制度之外,却高效且长期运作。潮汕人在海外形成钱庄网络,能在24小时内从泰国把1000万美元以现金形式送到菲律宾,全程无系统对账,但一笔不差。
Web3中的Intent Protocol、Rollup-as-a-Service、ERC-4337账户抽象,实质上也在试图摆脱“结算”的逻辑,转向“价值网络的协调”逻辑。这正是钱庄的世界观:只要节点互信,价值就可以流通。
别抱怨基础设施不足。世间的真相是,这些基础设施足够潮汕人玩出花来了 —— Tron的能量租借、Bsc的稳定币免gas fee、Pundi X的线下收单、Infini的U卡、各种wallet的scan to pay等等
5. 未来Web3的支付,应该是“数字钱庄”模式,而非“数字银行”模式
Web3的支付不应只是复制银行模型到链上。它应更像一个自动化的钱庄网络——无需许可,关系导向,去中心化身份驱动,自带交易意图和社交属性。真正具备破圈效应的支付系统,应当满足三点:
1. 资金进得来(低门槛)
2. 资金不愿走(生态沉淀)
3. 资金动得快(社交化、高频流动)
不要拘泥于通过支付购买实物才叫支付,除了中国之外,世界上大多数国家的人民也是买a用 b支付方式,支付 c用d支付方式。
真正的Web3支付,应像水一样流动,而不是像会计账本一样一丝不苟。潮汕人的“家族结算系统”告诉我们:支付不是制度性的行为,而是社群的共识性动作。
水,不因管道而存在,而因低洼而聚集。支付亦然。未来,能构建低洼之地者,才是Web3支付真正的赢家。
Web3的未来,在于你是否能像地下钱庄一样——构建出一个让资产自然流入、不断被使用、不断循环的系统。
我们追求的不是“每一笔转账都能结算”,而是:“资金来过一次之后,就不再离开。”
别再盯着链上的TPS和手续费对比了,也别再问买咖啡才算支付?真正要问的,是:
你是否理解了潮汕人那句朴素的商业真理:“水要在自己家后院绕一圈再流出去”?
Be like 潮汕人
行为金融学视角下的 meme 投资心理、市场反应与定价模型分析
内有数学公式;阅读需要10分钟
摘要
随着 pump.fun 等平台推动 meme 资产的爆发性兴起,meme 作为一种极具波动性且缺乏传统基本面支持的加密资产,引发了广泛关注和讨论。本文从行为金融学视角出发,系统分析了 meme 投资者的认知偏差、情绪驱动及意志控制问题,揭示了其非理性价格波动的心理机制。同时,探讨了社群叙事(Narrative)与文化认同如何塑造投资者情绪及市场信任,形成独特的资产定价偏差。基于传统资本资产定价模型(CAPM)的不足,本文提出融合情绪指数、信息可得性及羊群交易强度等行为因子的行为资产定价模型(BAPM),为 meme 价格波动提供量化解释
引言
因为pump.fun的崛起,meme 作为一种现象级的加密资产走入大众的视野,其因价格波动远超传统金融资产而被世人所熟知,连特朗普总统也莅临这场盛会。尽管缺乏明确的基本面支持,但 meme 却频频创造市场奇迹,引发投资者的大规模参与与热议。传统金融理论难以解释这种现象,而行为金融学为我们提供了分析这一现象的重要工具。本文尝试从行为金融学的角度,浅析 meme 的投资者心理、市场反应以及可能的定价模型构建路径。
一、meme 的现象特征与研究意义
非理性价格波动:价格走势常常脱离基本面,极易受到社交舆论与网络叙事驱动。
短周期爆发性上涨:炒作周期短暂但密集,极易造成 FOMO 效应。
社群主导的价值共识:价格不仅由供需决定,更受社群情绪与模因传播机制主导。
二、行为金融学视角下的投资心理机制
行为金融学认为,投资者并非完全理性,而是受到认知偏差、情绪驱动与意志限制的共同影响。我们可以从以下三大心理机制解析 meme 投资者的行为逻辑:
(一)认知过程偏差
代表性启发(Representativeness Heuristic):投资者常将少数成功案例(如 DOGE 或 PEPE)的历史表现,误认为是所有 meme 的典型,从而高估未来上涨可能。
可得性启发(Availability Heuristic):信息传播频繁、话题热度高的 meme 更容易被投资者关注和投资,如 SHIBA 在网络高频曝光后快速上涨。
锚定与调整(Anchoring & Adjustment):早期价格或估值常成为心理锚点,投资者即便面对新信息也调整不足,导致高估或低估某些项目的价值。
框定效应(Framing Effect):相同的 meme 若以“社群共识”或“文化叙事”形式包装,更易吸引投资者跟随。
(二)情绪过程偏差
过度自信(Overconfidence):投资者对自身判断过于自信,频繁交易并忽视市场风险,容易追高杀跌。
心理账户(Mental Accounting):将投机类资产如 meme 划入“娱乐”账户,降低风险意识,鼓励激进投资行为。
损失厌恶与禀赋效应(Loss Aversion & Endowment Effect):持有亏损 meme 不愿止损,反而“加仓补仓”,加剧价格非理性波动。
后悔厌恶(Regret Aversion):为避免“错过牛市”后的懊悔,投资者宁愿盲目跟风进入热点项目,造成群体非理性行为。
(三)意志过程偏差
自我控制问题(Self-Control Problem):缺乏自控能力导致过度交易和频繁博弈,尤其在 meme 的“暴富叙事”诱导下表现显著。
羊群效应(Herding Behavior):社交媒体与社群话术放大从众心理,个体行为趋向集体同质化,造成“买涨不买跌”的趋势性交易。
三、meme 中的社群心理结构与叙事操纵机制造成的资产定价偏差机制
meme 的非理性波动,表面上是投资者情绪的短期起伏,实质上却深受其社群结构与叙事策略的长期影响。相比传统金融资产,meme 的“价值锚”来自社群共识与Narrative(叙事)构建,而非财务数据与盈利预期。这种特殊的心理结构,为价格操纵与情绪泡沫提供了土壤。
(一)Narrative 与“文化认同”的情绪共振
meme 往往不以技术创新或商业模式为卖点,而以某种“身份象征”或“文化归属”吸引用户。例如,$DOGE 借助狗狗表情包成为“反精英金融”的象征,$PEPE 以网络恶搞文化为叙事基础,激发年轻群体的认同与共鸣。
情绪标签化:Narrative 经常包装为“散户的胜利”“反抗华尔街”“社群即力量”等口号,放大投资行为的情绪动机。
文化归属诱导:投资某种 meme 被塑造成一种参与集体文化的象征,使用户形成身份认同,减少理性判断。
(二)社群结构与心理操控链条
meme 的核心推动力不是资产基本面,而是结构化的叙事操纵机制,通常由以下几个层级构成:
Narrative 发起者(Narrative Initiators):包括KOL、Crypto影响者、操盘团队等,负责设定项目的核心叙事框架,塑造“群众相信的未来”。
叙事放大器(Narrative Amplifiers):二级传播者如社群管理员、推特博主、Reddit论坛用户,通过“截图胜率”、“对比主流币”、“嘲讽错过者”等方式制造 FOMO 与从众情绪。
模因工厂(Meme Factories):图文、视频、AI内容生成者,不断制造“中性幽默”或“反主流叙事”的传播素材,用娱乐性包装叙事,加速病毒式扩散。
羊群执行者(Herd Executors):普通投资者在多重心理暗示下形成交易行为的群体性趋同,实现 Narrative 驱动下的价格剧烈波动。
这种社群驱动的 Narrativization 链条,使 meme 的价格波动变得可设计、可放大,甚至具备剧本化的特征。
(三)Narrative 崩解与社群信任溃散机制
当 Narrative 被市场证伪(如承诺未兑现、操盘方抛售)或主流叙事改变(如监管打击、风格转移),社群内部情绪迅速反转,出现信任危机:
Narrative 真空:叙事破产后,投资者失去信念锚点,交易行为转为逃离与批判。
情绪反转链条:早期拥护者变成泄愤者,社群转为FUD(恐惧、不确定、怀疑)场所,造成加速出逃。
认知失调效应(Cognitive Dissonance):原本坚定的持币者在现实与信念冲突中陷入情绪崩溃,行为更加非理性(如极端加仓或彻底清仓)
(四)meme 的资产定价偏差机制
行为偏差并非孤立存在,它们通过反馈机制不断塑造资产价格的路径依赖特性:
投资者因锚定早期价格而继续看涨,引发 FOMO,推高短期价格。
情绪波动引发交易量与波动率剧增,加剧市场失稳。
社群话术(如“我们即将超越DOGE”)成为新的价格锚点,重塑市场期望。
这种偏离传统定价模型的机制,促使我们需构建融合行为因子的 meme 定价框架。
四、从 CAPM 到 BAPM:行为资产定价模型的理论发展
传统的资本资产定价模型(Capital Asset Pricing Model, CAPM)假设市场投资者完全理性,市场有效,资产价格与其系统性风险(β)呈线性关系。但大量现实观察表明,投资者情绪、认知偏差等行为因素对价格波动具有重大影响,CAPM 在许多非传统资产(如 meme)中表现失效。
为修正 CAPM 忽视投资者行为的问题,行为资产定价模型(Behavioral Asset Pricing Model, BAPM)应运而生。BAPM 在原有系统性风险基础上,纳入了情绪波动、可得性信息、投机行为等“行为性因子”,试图更真实地刻画投资决策过程。
其基础模型可由如下形式表示:
P = E(R) / (1 + r + λ)
其中:
P 为 meme 当前价格
E(R) 为未来预期收益
r 为无风险利率
λ 为行为风险溢价(Behavioral Risk Premium)
λ 可进一步展开为:
λ = α·SI + β·AV + γ·HV + ε
其中:
SI:投资者情绪指数(Sentiment Index)
AV:信息可得性变量(Availability of Information)
HV:羊群交易强度(Herding Volatility)
α、β、γ:回归因子系数
ε:误差项
BAPM 的核心假设是,市场中的非理性因素将以“行为溢价”的形式影响资产定价,并可通过多因子模型进行量化测度。
五、BAPM 在 meme 中的应用构建
在 BAPM 框架下,meme 的价格不再是风险和报酬的线性映射,而是受到以下变量影响:
投资者情绪指数(Sentiment Index):可量化的社交媒体情绪、谷歌趋势、推文频率等。
可得性信息强度(Information Availability):项目的曝光密度、Memetic传播率。
心理波动风险溢价(Behavioral Volatility Premium):认知偏差所带来的价格波动补偿。
羊群参与度指标(Herding Ratio):短时间内参与地址激增与链上交易密度。
通过回归分析或因子建模,可以构建出更贴近实际市场表现的 meme 行为定价体系。例如:
P_meme = (E(R_meme) / (1 + r)) - (α·SI + β·AV + γ·HV)
该模型可结合链上数据与社交媒体指标,通过实证数据拟合,对 meme 的泡沫程度、市场行为动因与短期价格变动提供更合理解释。
结语
meme 并非金融的异类,而是数字时代情绪资本主义的产物。它打破了资产定价的理性神话,昭示了一个“交易即文化、投资即叙事”的新金融现实。在行为金融的理论框架下,我们不仅能更深入理解 meme 的非理性价格行为,更能预见叙事型资产未来在元宇宙、社交金融、链上身份中的广泛应用。正如行为金融学之父罗伯特·希勒所言:“资产价格的决定,很大程度上是一种故事的传播。”
未来的 meme,不只是一个符号、一只币,而可能是一场群体无意识的集体投资实验 —— 理性经济人模型之外的市场真实。
p/s:本文受到 pima 的podcast启发: https://www.youtube.com/watch?v=zXrcpcNxw0A
长文预警,预计读完需要10分钟(认真看的话,20分钟)
先说结论:
这次的事故很可能就是一次因为大户要赎回otc deal造成的乌龙球事件
1. 大户看到增发的公告,心生不爽,遂找到团队闹
2. 团队/mm没办法,只能把币转入okx,然后抵押om借出usdt (是的,因为okx接受om为抵押品)
3. 借完之后,发现还不够,所以要调整头寸,于是把现货流动性撤出
4. 之后,mm试图在市场抛售一些om来获得更多的现金(2.28am)
5. 套利的mm机器人发现情况后,就开始卖现货,平空仓
6. 接着质押的om达到了平仓线 (2.29am)
7. 之后的事情,大家都知道了,就是各种螺旋踩踏
一、 $om的发家模式
时间大概回到了23年,在cosmoverse的伊斯坦布尔大会上,当时的om的估值大概在20-25m之间,因为非cosmos核心生态式微,日子不好过,om积极寻求otc融资续命,彼时的壳资源尚未被看重
2个月后,有传被中东的机构收购,然后就积极在市场上回购代币,比较骚的是因为项目易主了,所以对于om之前签署的锁仓/买卖合约都不管了(要就打官司)
筹码在形成高度集中后,就开始了主动做市的操作,拉高之后,通过打折+锁仓的方式将代币otc给其他大户/机构;有了资金之后,再通过打折+锁仓的方式将代币otc..... 如此反复螺旋上升
但是这种资金流转总会到头,毕竟代币的数量是有限的
二、背景介绍
一、otc的份额大多都是锁仓,或者是协议锁仓的(就是大家都说好不砸向市场),所以市场流出的筹码非常少,因为绝大部分(90%)都掌握在手里,在这个玩法里,代币都是牢牢控制在自己手上,监控什么的都一应俱全。
二、那如此少的流通代币,是如何做到“繁荣”的交易量?市值?链上交易?链上转账记录的?
为了怕你说我编,我这里引用:
“据Cryptoslate报道,在最新一期《The Chopping Block》播客讨论中,据称Mantra及其关联做市商利用数据聚合商自报告系统漏洞,操纵OM代币流动性指标。他们歪曲流通供应量和交易量,营造市场活跃假象。Mantra团队与做市商合作,在受控地址和交易所间循环代币模拟交易量,虚增数据且无大量自然参与。
链上观察人士称,OM代币真正有流动性的供应量不到1%,却看似市值排名前25的资产。该策略利用了CoinGecko 和CoinMarketCap验证流程漏洞,这两平台依赖项目团队自报告数据,与交易所上市信息及表面区块链分析交叉核对。别有用心者可向做市商分配代币,策划看似自然的交易活动规避检查,即便无散户参与。”
换句话说,大部分看似“散户”持有的代币/交易记录/转账记录都是做市商之间的“左手倒右手”,妥妥的梯云纵。
三、 数据聚合平台,交易所是否都不知道这些骚操作的存在?还是他们是默许的?(我之前的推里说过一个“我就怕是全员恶人” ,就是这个原因)
这么多数据分析工具,转账都是有有迹可循的,但是有没有可能数据分析师没注意到呢?我不知道
我自己估计交易所内部可能还是是知道一些东西的(交易记录都在他们的数据库里),但是可能碍于巨额的手续费收入,估计也是开一只眼,闭一只眼 —— 直到他们亏钱了(后面会说到)
四、为什么要频密的otc,不能躺平吗?
这就像是盘子,一旦开始运转,这首圆舞曲就不等停,交易量不能停、合约深度不能停、转账不能停 —— 而这些都需要手续费(om复杂的转账设计估计也得益于此)
五、除了otc之外,还有没有其他的方式续命?
有,质押om 借出 stables
三、导火索和动机
4月8日的时候 (https://mantrachain.io/resources/announcements/understanding-om…) ,om来了个骚操作 —— 我手里没币(钱)了,我要增发代币——在原来基础上100%的增发
这下不管是谁都坐不住了,尤其是那些还没解锁,或者正要解锁的大户们?是可忍孰不可忍,所以可能出现了有好几个大户“维权”的情况。
链上数据的分析在4月12-14日Laser和Shorooq的关联地址将大量om(流通量的4.5%)转入okx应当是没问题的,因为按照otc的玩法,他们就应该牢牢控制代币,其次,从能够若无其事的转大量token而不惊动om官方和ok的,即使不是Laser和Shorooq也是om集团内的一个关联mm(但是这并不代表并就是他们砸的)
从动机的角度出发,L和S在这个事情都是输家,控盘这么多有必要吗?而且增发的部分也是他们控制的,而且要卖,为什么不转入交易所的时候就卖了? 而是要等到几天之后?而且转入之后交易所也不立即冻结?
所以我更倾向于他们转入ok的另有目的。
即使是otc投资人,要最大化自己的收益,就是让团队otc买回来,而不是拿着现货去砸。
还有一个诡异的点,为什么他们把币转入流动性较差的ok而不是binance? 从盘面显示,2.28am ok上-20%,才卖出了420k的om;bn-20%,则是650k的om(合约有3.5m u),假设要卖出不是应该去其他的地方?
四、分析
我结合了om的otc模式,14日的成交交易记录、链上转账记录,ok和binance的公告以及om团队的声明,我这里有一个大胆的猜想:
这次的事故很可能就是一次因为大户要赎回otc deal造成的乌龙球事件
1. 大户看到增发的公告,心生不爽,遂找到团队闹
2. mm/团队没办法,只能把币转入okx,然后抵押om借出usdt (是的,因为okx接受om为抵押品) (小道消息:om的国库还在诉讼中,所以不能从里面拿钱出来)
3. 借完之后,发现还不够,所以要调整头寸,于是把现货流动性撤出
4. 之后,mm试图在市场抛售om来获得更多的现金(2.28am)
5. 套利的mm机器人发现情况后,就开始卖现货,平空仓
6. 接着质押的om达到了平仓线 (2.29am)
7. 之后的事情,大家都知道了,就是各种螺旋踩踏
所以bn会说是外部清算人导致的崩盘;团队会说这是某交易所的清算出了问题;Star罕见发飙,就是因为ok这波亏大了
最后,你说这种“骗局”是否很难识破吗?肯定也不是,大家估计都心知肚明,只是大家都是揣着明白装糊涂,只要我不是接盘侠,现在能赚一分是一分。
$om的虚假繁荣说是整个行业泡沫的缩影,就算是说全员演戏的戏码都不过分,只是大家都拿着不同的剧本,陪着散户演戏。
Star的狂怒,更像是对这个行业的默哀——全员恶人。
感谢大家花时间听我瞎编。能看到这里的都是老粉了,最后也给大家一个彩蛋吧!
哎,可能还有人问我,市场上还有没有类似$om 的盘子啊?
必须有啊,我看 天“道”有轮回,苍天饶过谁!
记首个Binance Launchpad项目的兴衰成败与心路历程
长文慎入,预计阅读时间15分钟
“What we once enjoyed and deeply loved we can never lose, For all that we love deeply becomes a part of us.” Helen Keller
夜莺之殇(1):夜莺的羽翼
“小男孩指着远处小孩的PAC-MAN游戏机:‘妈妈,那个是什么啊?我也想玩!’”
1985年4月的一个平静夜晚,北京首都国际机场,一位四川小伙儿正握着飞往纽约的单程机票。他当时只有10岁,名叫田行智。此刻的他,还不知道即将踏上的旅程将彻底改变他的人生轨迹。20年后,他将以Andy Tian的身份重返故土,并在中国游戏产业掀起一阵风暴。
Andy从小聪明过人,学习成绩优异,一路披荆斩棘考入麻省理工学院攻读计算机专业。毕业后,他进入波士顿咨询公司(BCG),为中国的电信运营商和本地银行提供战略咨询。凭借对中西文化的理解和对技术趋势的敏锐洞察,他提出的方案屡获客户好评。
2005年,Andy迎来人生中的一次重要转折。彼时Google中国正在招兵买马,Andy凭借在移动互联网的经验被招致麾下,担任移动端业务负责人。任职期间,他最重要的成就是协助Android之父Andy Rubin,将安卓系统及开发框架引入中国市场,为后来的移动互联网爆发埋下了伏笔。
在Google的几年,他见证了中国互联网的极速扩张。宽带普及、网费下降、网民剧增,让他敏锐地意识到社交游戏将在中国拥有巨大的增长潜力。尽管他在Google内推动相关计划,但受限于公司全球战略的节奏,他的想法难以快速落地。
2008年,Andy选择离开Google,加入好友Robin Chen创办的“希佩德信息技术(北京)有限公司”,专注开发网页端的社交游戏。所谓“社交游戏”,即依附社交平台(如Facebook、校内网)的轻量级互动型游戏。当时的中国正处在社交网络兴起的风口,用户快速聚集,为社交游戏提供了天然的流量土壤。
2008年北京奥运会后,全球投资人对中国的技术潜力投来注目,“Copy from US, Made in China”的模式成为主流。凭借高效的产品执行力,希佩德推出多款社交游戏并获得成功。其中2009年推出的《Medical Mayhem》上线仅两个月便吸引超200万玩家,并在Facebook上积累了10万粉丝。
Zynga,很快注意到了这颗东方新星。
Zynga是2007年成立于旧金山的社交游戏公司,主攻Facebook和MySpace平台,游戏多以快速迭代、强社交黏性、精准付费用户匹配为特点。到2009年,其在Facebook游戏排行榜前十中占据六席。随着IPO进程的启动,Zynga将目光投向亚洲新兴市场,尤其是中国与印度。
2010年,Zynga正式收购希佩德,并委任Andy为Zynga中国负责人。那几年,他如日中天,频频出现在ChinaJoy等行业峰会,成为人人口中的“游戏大佬”。
但风向很快转变。首先是校内网被人人网收购后开始限制第三方游戏;其次,中国移动互联网迅猛发展,用户从PC端逐步转向移动端。Zynga中国的发展遭遇瓶颈。
2013年,Andy选择再次出走,联手欧阳云创办Asia Innovation Group(AIG),也就是后来孵化Gifto的母公司。 2013至2014年是中国移动互联网爆发的高峰期,融资市场火热。凭借光鲜履历,Andy在短短一年内完成了从种子轮到A轮的融资。A轮投资方KPCB,恰是Zynga的早期投资人之一。
AIG于2014年6月推出首款产品“碰碰”——一款基于LBS定位的移动社交游戏。虽然未在中国市场大红大紫,却在马来西亚意外登上iOS总榜第二。Andy意识到,针对东南亚市场打造“中国式社交产品”或许更具优势。
“碰碰”中的“碰碰豆”作为虚拟货币,可用于兑换商城内的聊天气泡、背景、VIP服务等。首页“附近的人”入口,也为其构建了“移动社交关系链”。“出海”成为AIG的关键词。团队迅速部署多语言版本,在越南、印尼等地取得不错反馈,并于2014年底完成1700万美元B轮融资。
融资充足,AIG开启“烧钱换市场”的策略,在多国同步投放。但由于产品未能精准击中用户痛点,加上布局过散,实际转化效果并不理想。同时,移动游戏热度渐退,资本转向O2O领域,AIG后续融资频频受阻。
Andy深谙融资节奏,从2013年起便不断依靠扩大市场规模换取新一轮融资,再投放市场拉动用户增长。但业务营收能力薄弱始终是致命短板。2015年,微信强势崛起,传统社交平台流量骤减,AIG的增长模型逐渐失效。
为维持流量变现,AIG开始尝试导入边缘化内容与轻度赌博式产品,但收益微薄。
转型的念头,在Andy心中悄然酝酿。
夜莺之殇(2):来时路,每一步都算数
早在2015年年初,Andy便开始在上海与北京接触直播行业。那时,他还持观望态度,不曾想到,这会成为AIG命运的转折点。随着映客、斗鱼、熊猫TV等平台的横空出世,直播行业以单月流水破千万、甚至上亿的姿态震惊全行业。这一场景像极了社交行业久违的“变现大杀器”,一时间风口呼啸,各大平台和资本蜂拥而入,掀起千层浪。
AIG也迅速投入这股浪潮中。
2015年中,国内直播竞争已趋白热,创投圈开始掀起“出海潮”,寻求新的增长曲线。此时,AIG多年前在海外市场的深耕终于派上用场。身为拥有稳定海外用户基础的“中国式社交 App”,叠加“直播”概念的东风,AIG再次获得资本青睐——2015年10月,成功拿下700万美元的B+轮融资。尽管相比上轮融资缩水三分之二,但这笔资金确保了他们继续留在牌桌上。
这一次,Andy押对了。
2016年,被誉为中国“直播元年”。无数平台、主播如雨后春笋般冒出,资本潮涌,热闹非凡。但Andy深知,AIG此刻既无先发优势,也缺乏与映客、YY、斗鱼这类巨头正面对抗的资本与资源。因此,2016年7月,当Uplive上线之际,Andy果断将主战场放在海外,锁定台湾、菲律宾、越南、泰国、马来西亚和印尼。
Uplive延续“Copy from China”的打法,将中国直播领域的经典套路一一复刻:跳舞、私聊、打擦边球、疯狂刷礼物……轮番上阵。这些玩法在东南亚用户眼中,简直是打破世界观的新体验——“哇,原来还能这样玩?”而Uplive更是率先将“主播公会体系”、“粉丝经济体系”与“刷量产业链”带入东南亚,彻底颠覆了当地互联网娱乐生态。尤其是“主播训练营”,更是降维打击,直接把许多东南亚小白主播的 CPU 烧得冒烟。
产品机制上,Uplive延续了“碰碰”的虚拟积分系统。用户充值获取“积分”,用于兑换虚拟礼物赠送给主播。主播则通过承诺私聊、定制视频甚至线下见面等方式提升用户粘性,引导刷量,形成了强烈的“即时满足”闭环。这一积分系统也是日后也将过渡到区块链上,此处按下不表。
根据官方Podcast数据:
“Since its launch in June 2016, the Uplive community has grown to 20 million users in over 100 countries, and the platform generated over $100 million in revenue in 2017 (Over 25 million virtual gifts were purchased and sent on Uplive during the month of September alone).”
截至2017年底,Uplive平台累计活跃主播超过6万人,总营收突破1亿美元,按照平台与主播 20:80 的分成机制,平台全年礼物收入约为5亿美元。平均每名主播为平台贡献了8300美元的收入。更令人惊讶的是,平台的男女用户比例高达惊人的9:1。
直播平台的本质是一种技术和政策双重门槛的业务,除了需要高并发的视频传输和负担高昂的服务器带宽费用外,还有与当地的监管达成信任与默契。此外,如何持续引入并激励头部主播,同时孵化新主播也是内容运营端的关键工作。
经过半年试水,Uplive逐渐将内容生产重心放在越南、台湾和菲律宾——这不仅因监管环境相对宽松,出入金效率高,还因这三个地区的主播兼具“外形优势”与语言亲和力,能够覆盖整个东南亚用户和中国群体。
在海外初具规模之后,Andy又一次把“融资”搬上日程。但这一次,他不打算走老路。区块链的风正吹来,一场更大野心的尝试,正在酝酿中。
夜莺之殇(3):时代的宠儿
2017年是ICO爆发的一年,那一年,不是勇敢的人先享受世界,而是海外华人先享受世界——Andy Tian,就是那个时代的宠儿。
2017年的夏天,Andy与他在美国认识的好友Charles Thach(越南人,后来的Gifto首席加密官)在越南西贡重逢。Charles家族在越南有着显赫的地位,家境优渥。小时候,他便被家族送往美国留学,毕业后在华尔街闯荡,逐渐积累了丰富的投资经验。2015年,Charles开始接触比特币,并陆续投资了一些区块链项目。
正值2016至2017年间,ICO(首次代币发行)热潮席卷全球,亚洲区更涌现出了一批爆款项目,像Monaco、Kyber、Tenx等融资金额动辄上千万美金。Charles敏锐地察觉到,如果能够将Uplive打包后进行ICO,前景无限。彼时,中国的P2P借贷行业暴雷频发,风投的资金已不再是盲目追逐风口的猎狗,而国内的直播行业也逐渐形成了“三分天下”的局面,竞争日趋激烈。正是在这双重压力下,Andy与Charles走到了一起。
就此,一项以区块链技术为底层、跨社交平台内容贡献者打赏机制和商城系统为核心的项目——Gifto,开始了它的征途。
“GIFTO,意为‘礼物协议’,是建立在以太坊区块链上的一个通用协议。GIFTO提供一个自主且自足的系统,用于创造、策划、购买、发送和交换虚拟礼物,跨越全球的各大内容平台如Facebook、Instagram、YouTube等。任何内容创作者都可以定制和交易这些虚拟礼物,这些礼物可以通过出售代币进行购买。”
当时的AIG面临三个难题。第一个是技术,AIG并没有足够的区块链技术储备;第二个是背书,第三个是政策风险。为了弥补技术上的空白,Charles找来了William Nguyen作为项目的加密技术专家,并通过他的介绍,联系上了包括Kyber创始人Loi等一批区块链技术人才。同时,Gifto在越南成立了研发中心,Andy也在中国办公室让团队骨干学习相关技术。为了增强项目的技术实力,Gifto还邀请了Loi和Jae Kim等区块链领域的大咖担任顾问,间接为项目的技术背书。
中国的政策对ICO的态度尚不明确,尽管其本质可能涉嫌非法集资,但由于没有官方明确的定性,市场依然热火朝天。考虑到未来的运营发展和融资需求,Andy决定将Gifto的发币主体设在开曼群岛,同时在香港和新加坡设立公司以运营项目。他还邀请了当时TAYLOR VINTERS VIA的Yingyu作为项目的法律顾问,以确保项目从组织架构上显得更加“合规”。
2017年的ICO市场大多仍停留在一纸白皮书和空泛的去中心化理想上,拥有实际产品、应用场景和用户数据的项目屈指可数。而Uplive,或说Gifto,在这一点上再次实现了对行业的“降维打击”。项目一经推出,便立刻吸引了市场的高度关注。据公开新闻稿透露,Gifto在2017年12月宣布获得了Pantera、BlockVC、Node Capital、Signum Capital等11家顶级VC的支持,机构轮融资金额达到2000万美元。从项目进展的角度来看,实际融资应该发生在10月,甚至9月。
除了令人瞠目结舌的融资成绩外,Gifto的顾问团名单也极为耀眼,除了分布式资本的沈波、Kyber的Loi(当时Kyber的融资金额已达到5200万美元)、Google前高管Tom Duterme以及Neo的徐义吉等业内大佬,还有Andy本人的成功企业家光环,以及Uplive亮眼的用户数据和实际落地场景。这一切让Gifto的声势达到了巅峰。
2017年的ICO通常分为两个阶段:私募轮和公募轮。公募轮的操作通常是项目方会发布一个钱包地址,投资者可以通过转账ETH参与投资,通常会设定一个硬顶(hardcap),即募资达到上限后,超出部分会按比例退回。Gifto的硬顶为3000万美元,私募轮已经完成2000万美元,公募轮则设定为1000万美元的额度。私募轮的投资条件公开透明——300ETH起投,投资20万美元可享受10%的优惠,且锁仓半年;团队的代币也将锁仓2年,对公募轮则无限制。30%的代币用于募资销售,团队与顾问团队将获得40%,公司获得30%的代币。
在Pantera等一线资本的支持下,Gifto的Telegram群组讨论热烈,Andy的媒体采访和曝光也密集且高频。就在大家热切期待的同时,Gifto的公募进入了倒计时。
然而,命运的转折点悄然而至。2017年9月4日,币圈载入史册的一天。中国人民银行联合七部委发布了《关于防范代币发行融资风险的公告》,明确禁止任何形式的ICO活动,并将其定性为非法公开融资行为。仅11天后,9月15日,北京互金整治小组约谈各虚拟货币平台负责人,要求各平台立即停止所有虚拟货币交易并停止新用户注册。
ICO的万千风光无限,转瞬即逝。
对Andy来说,这无疑是一次巨大的打击。尽管Gifto背靠海外直播平台的名号,但其社区用户却主要集中在中国。面对如此突如其来的政策变化,Andy的处境变得异常尴尬。不过,幸运的是,Gifto尚未发行代币并上线交易平台,而其在海外市场也有了布局。
在9月的那个晚上,AIG高管在香港的酒店汇聚一堂,与私募轮投资人商讨后续的公募计划。据内部人士回忆,Andy在上海结识了CZ,并通过沈波的牵线搭桥,促成了加密历史上首次由交易所主导的募资——IEO。
此时的Binance,正面临前所未有的挑战,急需一个突破口来证明自己,同时也需要展示BNB代币的“功能”及其财富密码。而Gifto正是这一完美的试金石,凭借其强大的海外项目背景和中文社区基础,再加上顶级VC的背书,以及Binance作为公募平台的支持,强强联合的效果想想都令人都令人头皮发麻。
2017年12月11日,在Andy生日的10天后,Binance宣布将在12月14日进行Gifto代币的公募。公募目标为1000万美元,接受ETH和BNB各500万美元的额度。
2017年12月14日新加坡时间晚上7点,那时候Gifto的官方电报群的信息可谓是目不暇给,眼睛都快跟不上刷频的节奏。官方的声音与诈骗者的链接此起彼伏,还有不少冒充Gifto官网的诈骗链接。Binance的电报社区也是一片热闹,大家都在期待这一刻。
8点,公募开始的那一刻,Andy的心提到了嗓子眼,这么多个月来的辛苦终要见真章了。额度就像秋风扫落叶一般,在瞬间被抢购一空。团队还在努力的刷新页面,想确认一下是否是自己眼花了。即便是在紧张和期待的氛围中,Andy依然能感受到一种未曾有过的焦虑,成功触手可及。
最终,超额认购率高达1066倍。(虽然Binance当时并未强制要求KYC,但这一数字依然反映了Binance强大的社区与Gifto的热度。)
公募结束后,Binance决定提前上线GTO代币,2017年12月18日正式交易。上线当天,GTO的价格暴涨10x,这份迟来的礼物恰巧在Andy的42岁生日时送达,标志着Gifto的事业迎来了新的高潮。
一日再见长安花,也不过如此
夜莺之殇(4):追逐太阳的夜莺
逐日的人终将灼烧
初尝加密胜利果实的Gifto团队在这一刻的士气达到了前所未有的高度。在市场高度关注的目光中,Gifto成功“保送”Binance,而由于公募轮中许多人没能及时上车(这与Binance提前关闭公募通道可能也有关系),因此这股热情一直延续到GTO的上市。
仅用4个月时间就完成了3000万美金的融资——这一成绩对Andy和团队来说无疑是颠覆常识、疯狂的。要知道,从2014年AIG成立到2017年的三年间,融资额才达到2000万美金,而且股权还不能流通。这一切仿佛打开了新世界的大门——原来在加密世界,资金是如此容易获取。
在随后的日子里,Andy和Charles开始利用自己的影响力,成为多个项目的顾问或参与私募轮。根据公开信息限制,仅2018年第二和第三季度,Andy就先后担任了Carbon Grid Protocol, http://Boosto.io, DACC和Media Protocol等项目的顾问。(当时的顾问费标准为1%代币)
Charles则是Gifto和Krypto limited的对外投资的负责人,那个时候东南亚的知名项目中都有Gifto团队的身影,起投额度一般在数十万美金左右。大多数的ICO项目都处于早期阶段,且Gifto内部缺乏正规的流程(没有尽职调查、投资委员会投票、投后管理等),采取的是粗放式管理。通常的做法是,看中项目的热度,经熟人介绍就出钱投资,有时甚至连合同都没有。到后来,投资标的过多,Charles自己也记不清曾投资过哪些项目了。
除了投资业务,交易所也成了一个重要的尝试。可能是受到Binance的成功启发,Gifto团队也跃跃欲试进军交易所业务。因此,Charles和William在越南组建了一支团队(不清楚是否得到Andy授意),打造了一个全新的交易所——Kryptono Exchange(于2019年关停)。Kryptono上线之初便背靠当时如日中天的NEM生态系统,或许是因为NEM基金会的前主席Lon Wong常驻东南亚,Andy与其有较多交集。Kryptono于2018年6月正式上线,并通过独特的上币策略,迅速吸引了大量越南本土与菲律宾用户。随后,Kryptono顺势上线了平台币KNOW。一个细节是,当时NEM系的代币都设有月度空投计划,也就是持有该代币的用户将在下一个月获得一定比例的代币作为奖励,相当于最早的staking质押。从当时Telegram群组的反馈来看,Kryptono团队甚至被怀疑有亏空空投资金的嫌疑。
尽管有副业,Andy并未放弃Gifto。实际上,Gifto可以说是NFT应用的先驱之一。早在2018年2月,著名摄影师Kevin Abosch就与Gifto合作推出了“Forever Rose”(永恒玫瑰),利用Gifto区块链通用礼物赠送协议,将Kevin拍摄的玫瑰照片制作成一个唯一的区块链虚拟礼物。永恒玫瑰成为全球首个区块链艺术品,借助区块链技术,它变得全球唯一、不可篡改、不可复制且永久保值。这朵区块链玫瑰在2018年时的定价为100万美元,也成为了媒体争相报道的对象。
与此同时,Gifto频繁释放新的业务消息,GTO在二级市场的表现也相当不俗。加之Binance的强势崛起,Gifto作为Binance Launchpad的“第一人”,得到了大量流量的加持。
这一切看似朝着良好的方向发展,但其实这一切不过是加密市场对乐观者设下的陷阱。
夜莺之殇(5):寒冬·焦土·重生·唏嘘
当音乐停止时,舞池中剩下的,只有尴尬的自己。
2018年下半年,币圈进入阴跌深熊周期,市场流动性断崖式下滑。比特币价格腰斩,山寨币更是一泻千里。曾经投资时的意气风发,转瞬即逝,满地狼藉。二级市场那套老套路——“发消息、暴涨、卖币”——逐渐失效。Gifto在业务上也未能实现突破,仍靠补贴用户苦撑。与此同时,中国直播行业的红利触顶,各大平台纷纷出海,“用直播送礼物”的模式优势迅速退化,用户增长放缓,运营数据不断下滑。
Kryptono 交易所方面亦陷入困境。尽管上线初期曾短暂活跃,但因缺乏持续的用户拉新,加之机构做市商缺席,平台流动性严重不足,陷入“无新币 → 无用户 → 无交易量”的恶性循环。最终,为维持表面繁荣,平台不得不与用户对赌盘面,导致巨额亏损。尽管Gifto尝试与大生态合作——例如2018年10月与 EOS、TUSD、TRON 宣布联合计划——但在寒冬市场下,皆无实质性成果。
2019年7月8日,加密交易所 Kryptono 发布了它的最后一条推文。随后整个官网归于 404,Telegram 与 Discord 群组悄然解散,项目团队集体“失联”。社群中一片迷茫与求助无门,虽然大多数用户是“薅羊毛”的投机者,但对于与之合作、提供流动性的项目方而言,这场猝不及防的蒸发无异于致命打击。
而在此之前,Andy Tian 的 Twitter 已在 2019年1月3日停止更新。
在漫长的加密寒冬中,Gifto团队选择了最极端的应对方式——壮士断腕。他们几乎切断了所有对外窗口:官网、Twitter、Medium、GitHub、Reddit,全面静默,进入长达三年的“冬眠”状态。
细心的数据分析者会发现不对劲。按照公开锁仓承诺,团队代币原定于2019年12月才解锁。但早在GTO上市初期,Gifto团队已陆续在二级市场抛售大量代币。所谓的“锁仓机制”不过是一纸空文。待内部资源瓜分殆尽,团队便彻底摆烂,留下一个死气沉沉的空壳。
2020至2021年之间,市场尚未形成“项目卖壳”这一路径。榨干所有价值后,GTO项目彻底进入“植物人”状态,生理尚存、灵魂已亡。
但这并不代表Andy退休了。根据公开资料显示,在抛售GTO代币之后,他马不停蹄开启新战场——印度约会app。2019年中,他创办了一款名为 Lamour 的Dating App,延续此前的“擦边球+刷量”策略。短短数月间,该App号称在印度获得了1400万注册用户,而当时头部品牌 Bumble 才有400万。
好景不长。2020年3月,《Quartz India》曝光 Lamour 的大规模数据造假行为。几个月后,2020年9月,印度政府正式将 Lamour 下架,理由是该平台涉嫌通过机器人刷量与非法雇佣女性进行视频陪聊服务。
尽管如此,Andy依旧对外宣称乐观,因为截至2020年12月,Lamour的注册用户号称已达6000万。考虑到彼时印度联网总人口约为7亿,换言之,每100人中就有8.5个“Lamour用户”——然而它始终未能进入iOS印度区Top 50,虚实之间,一目了然。
Lamour的“成功”并未为Gifto带来哪怕一丝复苏气息。
2021年6月,一篇由另一个名为 GIFT 的团队(非Gifto)在 Medium 上发布的文章,正式将 Gifto 列为“已死/不活跃项目”(https://gift-coin.medium.com/the-difference-between-gift-coin-gift-and-gifto-gto-2ca00c84e3b) 。文中直言不讳地指出:“这不是玩笑,而是一个客观判定。”文章列举大量证据——Twitter长时间未更新、官网404、Discord群无人回应——证明Gifto早已沦为空壳。
为什么两个原本八竿子打不着的项目会“针锋相对”?又是什么让GIFT团队决定公开发难?
导火索发生在2021年6月。Gifto的官方 Twitter 账号(@Gifto_io)“疑似”被黑客控制,开始发布与 BNB链上另一个项目 GIFT 高度雷同的内容,意图碰瓷、混淆视听,诱导市场误以为 Gifto 正在重启新业务,扰乱市场预期,收割不明真相的用户。
据GIFT团队披露,早在2021年5月,Gifto官方账号开始推广一个名为ZEPcash的项目。更离谱的是,6月6日,该账号删除了所有Gifto原内容,直接复制粘贴GIFT的资料,连文案都不改。如此赤裸裸的碰瓷,彻底点燃了GIFT团队的怒火,也让Gifto“诈尸骗流量”的行径昭然若揭。
这些都只是冰山一角,Gifto还发布了“虚假”的主网升级公告,意欲为何,大家都心照不宣。
这场突如其来的“鞭尸”式公开声明,在BSC社区掀起了不小的波澜,但BSC官方却始终沉默以对——讽刺的是,彼时的 Gifto,仍同时部署在BEP2网络上。
事实上,那个曾以“首个去中心化虚拟礼物协议”自诩、作为Binance Launchpad首发项目的Gifto,早已成为一个管理混乱、渠道失控、代币毫无实际使用场景的“空壳项目”。在网络上,我们能搜到至少三个版本的Medium页面,原始的白皮书早已被撤下,AIG官网关闭,官网 gifto.io 无法访问——一切迹象都指向一个结论:Gifto这个品牌,要么被彻底放弃,要么已经易主。
内部的分裂与裂痕早已显现。创始团队因为利益分歧和信任破裂,逐渐分成多个派系,最终因再无可瓜分之利,逐一散去。连Andy本人也不再公开发声,只剩下无辜的散户、做市商,以及仍对奇迹抱有幻想的支持者,在寒风中苦苦等待。
此时不禁要问:Binance、OKX、Upbit等顶级交易所,真的对此一无所知?为何对项目如此失控、透明度几近为零的现状熟视无睹?更离奇的操作,还在后头。
Binance 早在2020年就成立了 Post Listing 部门,要求项目每季度进行进展汇报,更新路线图和社区建设进度。Gifto 是如何从 2020 到 2022 一次次通过审核的?社区经理们真就从未察觉?还是说,这其中另有隐情?
可以确认的是,Gifto 并未打算就此退出舞台,而是在试图榨干项目的最后一丝价值。
前文提到,2019年底,印度全面封杀中国App,Lamour的业务扩张和融资计划皆告失败。身为老牌创业者的Andy,开始寻找下一个融资“叙事”。
2022年,既是元宇宙元年,也是“壳资源”买卖盛行的一年。DeFi 与 NFT 的繁华退潮后,市场上大量项目估值暴跌,一时间“项目壳”成了新风口。
2022年9月6日,由于失去了原Gifto官方 Twitter 的权限,项目方只得以“Gifto Metaverse”的新身份重新露面。看似是品牌升级,实则是不同派系之间的妥协未果,另起炉灶的权宜之计。
12月29日,Gifto 宣布 Poolz 创始人 Guy Oren 正式加入项目担任顾问。一个月后,Poolz 宣布对 Gifto 进行250万美元的战略投资——这是自2017年ICO以来,项目首次获得新资金。虽不及当年融资规模的1/10,但象征意义不言而喻,这更像是一场精心包装的融资复活戏码,颇具“Andy风格”。
问题是:这是Binance Labs的“项目重启”计划之一?或是内部人士的直接推动?社区对此众说纷纭。毕竟,Binance或许并不愿意看到自己首发项目最终成为“区块链公墓”中的一具僵尸。但幕后真相,外人无从得知。
值得注意的两处疑点:
第一,为何无法使用原有社交媒体账号与官方网站?
结合此前团队分裂的情况来看,掌控原有社媒资源的与试图重启项目的,很可能是两个派系。双方未能谈妥利益分配,只能在“品牌升级”的名义下另起炉灶。从新账号的语言风格、合作伙伴选择及宣发阵地来看,几乎可以判断是“华语一系”所为。
第二,交易所为何默许此类操作?
从社交媒体动向、项目进展,到社区反馈,Gifto早已布满Red Flag。但为何仍能顺利完成代币置换,并得到Binance、OKX等多家交易所的支持?我们推测,最大的变量,是Andy的“回归”。
在交易所的逻辑中,项目的灵魂是人,不是资产。除了少数纯社区驱动项目外,大部分上币决策都基于创始人身份与沟通窗口。Andy 与多家交易所高层私交颇深,或许这正是GFT得以获批的重要原因。
但也正因如此,才让人愈发质疑:主流交易所是否在“表面去中心化”的旗号下,悄然进行着某种“关联交易”?尤其是在它们一边高喊清退“僵尸项目”,一边却为劣迹斑斑的Gifto Metaverse背书时,这种矛盾尤为刺眼。
身为老兵,我们更希望看到真正的建设者回归初心,为行业添砖加瓦。而我们相信,无论是交易所的老板们、上币团队,还是研究院成员,或许都怀抱着这样的期许,在看待这场重启。
2023年1月,Gifto 宣布正式开启 1:1 代币置换,将原GTO升级为GFT,并明确新币仅在BNB Chain上发行,同时引入2%年通胀机制,预计持续四年。Binance随即于1月15日发布公告,支持该升级。
GTO最初为ERC20代币,后转入BEP2网络,而如今GFT彻底归于BSC体系之下。想来,这或许也是换取Binance继续支持的一种“投名状”。
然而,命运再次开了一个残酷的玩笑。就在项目重启看似曙光初现之际,2023年2月6日,Andy在北京家中因突发病情抢救无效去世。
两天后,2月8日,GFT 正式上线 Binance。伴随着“Metaverse”叙事与换币操作的热度,GFT当日涨幅高达600%,一度领涨市场。
只可惜,那位曾站在聚光灯下的Gifto缔造者,早已无缘见证这份迟来的荣光。
这一次,那朵“永恒的玫瑰”,只能在思念中绽放。
夜莺之殇(6):榨干最后一次体面
自 Andy 逝世后,Gifto Metaverse 项目仍在持续推进,积极与多方合作,并推出了自家的 Swap 和 Staking Pool。然而,这股热情仅维持到 2023 年 5 月,项目逐渐归于沉寂。直到 7 月 26 日,Binance 宣布将 GFT 纳入“观察标签”,团队才略显振作。9 月 21 日,Binance 又宣布支持 GFT/USDT 交易对,一度让外界以为项目可能重获新生。
时间来到 2024 年下半年,Gifto Metaverse 宣布加入 TON 生态。但由于币价持续低迷、团队多次被传出“新增代币”的消息,再加上项目始终缺乏实质性业务支撑,GFT 的市场表现依旧只是昙花一现。
2024 年 11 月 26 日,在经历长达 16 个月的“观察期”后,Binance 正式宣布将下架 GFT。而就在两天后的 11 月 28 日,事态彻底失控:GFT 项目方竟然单方面在 BNB 链上新铸造出 12 亿枚 GFT 代币,相当于原流通量的 120%。
关于此次增发,坊间众说纷纭——有人称是“Dev House 技术工厂”的行为,也有人说是资方背后的操作,真相扑朔迷离。但可以确定的是,这批新代币很快被转入多家中心化交易所,迅速引发社区强烈震动,简直是币圈闻所未闻的大事件。著名链上侦探 ZachXBT 在 Twitter 上披露了相关链上操作,直言这是“前所未见的离谱操作” (https://x.com/zachxbt/status/1861978997376069918)
面对公愤,Binance 于 11 月 29 日紧急宣布停止 GFT 的充值,但已于事无补。迫于舆论压力,Binance 史无前例地将原定的下架日期从 12 月 11 日提前至 12 月 3 日。这也是 Binance 交易所历史上,首次因项目方操控代币流通量而提前下架的项目。
留给社区的疑问仍然悬而未决:这批新增的代币到底是怎么一回事?是否已全部抛售?谁是受益者?Binance、OKX 等中心化交易所是否对相关资金进行冻结?——至今未见后续回应。
令人唏嘘的是,Gifto 作为 Binance Launchpad 上的首个项目,最终却成为第一个被提前下架的项目。
而 GFT 的官方 Twitter 账号也在 2023 年 11 月 29 日停更。那条关于“为什么我们增发”的推文,成了这个账号的最后遗言。
后记
即便已经被多数平台移除,Gifto 似乎还不甘心落幕。
2025年2月28日,GFT 官方宣布与另一个名为 GOTG 的项目合并,所有 GFT 将按比例兑换为新的 GOTG 代币。
4月12日,GFT 官方进一步通知:因“安全原因”,所有 GFT 代币必须在4月30日前完成兑换,逾期不候。
这操作,似曾相识。熟悉的味道,不同的配方,但结果依旧相同。一个曾被寄予厚望的Web3项目,再一次消失于人们的信任尽头。
仅以此文悼念老兵来时的路
加密世界的每一步都曾是老兵走过的路
-终-
注:
转载请注明出处
侵权请联系删除
如果要做案例教学用途,请联系作者
文中为了保护消息来源,做了一些加工和改编。
2017年入行至今,专注于支付和AI赛道,九个月前刚做完品牌升级和代币网络升级,亲手操刀宣发,见识了形形色色的KOL、Agency、中间人。有的张口要20万U+X%的代币,有的声称能安排上所,有的报价1万U一篇稿件,还有的连介绍KOL都要抽成20%。
项目本身质量不差,甚至可以说是过硬:有产品、有收入、有用户、全网最大AI数据集,无融资、无空投、纯社区、锁仓,不Pua、不跑路……但依然陷入一个无法破解的死循环——
“你不出名 → 没有流量 → 没有KOL站台 → 你不出名 → 没有流量。”
区块链世界本该是百花齐放、自由生长的热土,但声音却掌握在少数人手里,且其中大部分人已将之视为一门生意。流量是金,注意力是货币,而项目的质量,往往只是一个可有可无的加分项。
qtmd,凭什么让一个没有做过产品的人对你指指点点?!
于是,我突然萌生了一个想法:
既然如此,我能不能自己做一个KOL?
带着这个念头,我研究了圈内多个KOL的推文数据,在剔除广告文和空投文后,得出一个扎心的结论:
高互动、高浏览的推文,永远绕不开“黄、赌、吵架、八卦”。
想要出圈,得给自己设定一个人设。可惜,现实摆在眼前:
没有颜值/身材,不可能走自拍流
没有钱,造富故事玩不转
项目不出彩,技术科普又没人看
不能全职发推,还有做项目,写文档和代码
还不想违心,跟风喊单、胡编热点也做不来
思来想去,只能靠一个反差人设——
一个落魄OG的无能怒吼 + 行业内乱象的爆料。
发文风格:一本正经胡说八道。
语言策略:中文输出,降低对项目的影响(因为项目鲜少有中文社区,香港地区4.5%,出事了影响也小 🤣)。
“认识到你所需要为之付出的代价的那一刻才是真正的觉醒”
作为了一个曾经穿越牛熊的老人,下注前要规划好成本和预期收益。
影响力的累积是以持续发文为载体的,为了不影响我的日常工作,我在这个为期1个月的“挑战”设定了以下目标
时间:2024年3月1日 - 3月30日
目标:每天至少发3条推文,30天内至少10篇长文,互动50位KOL,争取涨粉1000,views破10万。
然后,我开始了这30天的“煎熬”。
废话不多说,以数据为本,先干为敬
📌 总发文量:30天内,247条推文(平均每天8条)、10篇长文、6条长推
📌 粉丝增长:11k → 13.6k
📌 总浏览量:204,249
📌 互动数据:
Likes:891
Engagements:7679
Replies:116
Bookmark:97
Retweet:60
Profile visit:1586
📌 单推表现
Views > 1000的推文:30条,占比12.15%
Views 500-1000的推文:37条,占比13.5%
高峰期:1日、3日、12日、13日、25日、26日、30日
1日:第一篇长文《当数据造假和流量贿赂成为了上所的基操,行业还剩什么》 有幸获得老吴 @WutalkWu 的点赞和转载,该文浏览量26k
3日:第一篇长推《关于cronos 重新铸造700亿代币》,再次获得老吴 @WutalkWu 点赞转发+留言,该文浏览量13k
12日和13日:参加PAnews主办的space写(感谢 @PANewsCN),浏览量 9k
25日:在 @jason_chen998 的推下说了几个 metaport的瓜 ,浏览量44k ;
26日:在 @WutalkWu 质疑做市商和交易所的帖子下回复,接近4k浏览量;
30日: 调侃了一下 @RicardoBitget 新入职bitget的推文 ,浏览量3.7k ; 发问 @DujunX 的换CEO推文 ,浏览量11k
📌 受众变化
香港用户(中文区)占比从4.9%涨至25.7%
观察和感受
📌 1. 群众真的爱吃瓜,尤其是“阴谋论”相关的瓜
阴谋论天然带有信息不对称的吸引力,观众会觉得自己窥探到“内幕”,从而增加传播动力。
📌 2. 不同的发文格式,吸引的是完全不同的人群
长文:更适合做深度内容,但转化率极低,除非有大V转发+评论。
短推:直接留言发短推,粉丝转化率高于长推。
长推(Threads):比单条长推效果更好,但仍逊于短推。
📌 3. 要去有流量的地方抓取流量
在有流量的推文下回复,是初期最有效的流量获取手段之一。
📌 4. 反差感和“恍然大悟”效应,是好内容的关键
如果能让人觉得“这话有道理,怎么之前没想过”,互动会大幅提升。
📌 5. 语言的力量大于逻辑,短小精悍的口号比道理更能深入人心
哪怕它未必完全正确。
📌 6. 这个时代,流量的大小排序是:
发X图 > 粗口开骂 > 正常开骂 > 调侃 > 跪舔 > 卖萌 > 简单文字
📌 7.时效性远大于评论质量
在第一时间评论比起评论的准确性、合理性都重要,我猜可能是大家有先入为主的观念
“世间所有的相遇,都是久别重逢。” 《一代宗师》
但这个世界,很多人甚至连相遇的机会都没有。
流量是光,而光不公平。
它只照亮那些站在高处的人,至于下面那些试图发声的影子,除非足够吵,否则没人会在意。
30天前,我觉得这个世界已经不是“是金子总会发光”的世界了;
30天后,我开始觉得如果你愿意大声喊,总会有人放慢脚步,去倾听你微弱的声音
最后的最后,最遗憾的一篇长文
我个人认为含金量最高的文章(https://x.com/agintender/status/1898583603317264794),居然只有260 views 🥹 (可能因为没有冲突感和流量吧)
(那些没看过《色,戒》的朋友,这部小说是以二战时期沦陷下的上海为背景,描绘了一场谍战刺杀任务中的情感纠葛 —— 一位被组织招募的女大学生伺机接近并刺杀亲日的特务头子,没想到在接触过程中逐渐失去自我的故事……)
我忘了具体是哪一门课的书单(应该是什么xxx文学赏析之类的),张爱玲的《色,戒》赫然在其中。读的时候只觉得张的文笔犀利流畅,你以为的拖泥带水其实处处是伏笔;一个人物的直白恰恰是为了衬托出另一个人物的弦外之音。 当年经历和阅历有限,只能看得懂主线故事的爱恨纠葛和大时代背景下小人物的心声,什么家国情怀下的儿女情长,什么女性弱势地位的诠释 blabla。
直到李安执导的《色,戒》横空出世(当然对很多人来说,这部电影的吸睛点不是故事本身🤣),书中的人物关系链条才在视线中逐渐具像化。在电影中,人物的感情色彩、表达和行为从来不是感性的,而是理性到极致的选择。
电影分别从两明一暗的视角叙事:易先生和王佳芝是明线,易太太则是暗线。明线的故事大概就是王身负使命接近易,从中窃取情报将其刺杀的,两人的相识相惜、情感纠葛到激情四射(?)很多影评也对这部分着墨甚多,这里就不附庸风雅了。但是如果要论艺术成色,那易太太的暗线就是整部电影的点睛之笔。
从易太太的视角看这部《色,戒》 —— 一部围绕着麻将桌的名利修罗场
先问大家一个问题,易先生有几个情妇? (提示:出现在牌桌上的人)
一个?两个?三个?还是全部?是的,不论是在香港/上海的牌桌上,在牌桌上的人都与易先生有着别样的关系 —— 廖太太、朱太太、马太太和王佳芝。
有意思的是,易太和情妇们对这些破事都了然于心(除了王佳芝)但是又不能当着易先生的面爆发,所以都暗戳戳在牌桌上勾心斗角。但殊不知,这场牌局的赢家,从来只有一个。
牌局之外,易太的隐忍与权谋
有人说,易太的忍耐是“得体”的,恰到好处地展现着她在乱世中修炼出的镇定与算计。但我更愿意称之为“无声的狰狞”——她始终是那个稳坐上风位的玩家,目光如刀地审视着牌局上的每一个人。
马太炫耀着她手上鸽子蛋大小的钻石戒指,笑声里透着尖锐的炫耀。易太微微皱眉,语气却轻飘飘地问:“这几克拉?” 话音刚落,马太笑得更欢了:“我还嫌这颗戒指的款式太老呢。”
那一刻,牌桌上所有人都安静了一瞬。那枚戒指的光,映得每个人心头一跳。易太太却轻轻哼笑:“你老公外出的时间长了,连你都放‘野’了。” 话音落下,她伸手把马太太的牌给碰了,轻描淡写地将她的“二万”变成了绝张。
看似随意的一句话,其实每个字都带着精妙的刀锋,透着冷酷和悲凉。她心里清楚,这个“局”她必须赢。哪怕她早已习惯在牌桌上目送一个个“耗材”上场、离场。赢,是她唯一的生存之道。
在香港的牌局上,王佳芝无意间提起上海有家不错的馆子。易太只是轻轻抬头,看向朱太太:“老易的嘴可刁着呢,不是什么菜馆都能入得了他的胃。”(就凭你也入的了老易的胃?)
到后来易先生主动喂牌王佳芝,朱太猛的推开易先生的牌一刻,朱太的脸色微微一变,她知道——她该下牌桌了。
再后来,上海的牌局上,廖太说起麻婆豆腐,易太直接来了句:“麻婆豆腐嘛,就是要吃老豆腐的。”话里的火药味不用多说,空气里几乎飘出了硝烟。
“那些人也许根本不在乎我们死了没有,死了也不过像死了一只蚂蚁。”《色,戒》
对于易太太来说,是谁占上风并不重要,只要最后的赢家是自己就好。 她要做的就是平衡这张麻将桌的参与方,一起来协助易先生见把这些不得人的勾当在看得见以及看不见的地方完成乱世之中的更迭。
参与方是谁、投入了多少资源并不重要,因为上牌局的门槛就要求参与方已经都投入了大量的资源,难点就在于要让参与方知道,不是发生了关系就是易先生的人,就能入易家的门。
易先生不清楚这个事情吗?他不管吗? 不,他管。 只是沉默而已。
上到牌桌的情妇们都只是易太太经营的这场权力游戏的耗材,使用方式简单粗暴:用新的耗材(王佳芝)敲打和淘汰旧的耗材(廖太/朱太),不管易先生之前给出什么承诺和钻戒,这一个光芒四射的的鸽子蛋钻戒到最后都会回到易太手中,不是吗?
所以,谁是下一个王佳芝呢?
“她不是不明白,她是不能明白——只要有一线生机,她就不能不明白。” 《色,戒》
问题来了,我们绞尽脑汁地上了牌桌只是为了成为下一个王佳芝吗?
更深刻的思考是,即使我们知道自己是下一个王佳芝,我们是否还有义无反顾地争取上牌桌?
有些人并非不知道自己只是棋子,而是明知是棋子,依然要赌最后一把。
以此为记 2025年3月20日-27日的Binance投票和上币策略
在币圈从业多年,见过借尸还魂的,见过挫骨扬灰的,但是死灰复燃的还是第一次见。
副标题:重生之我4年前烧掉的700亿$CRO复活了
事情起因是Crypto.com旗下Cronos chain在3月初提出的一个提案,提案内容是将重新铸造700亿CRO(相当于现有流通量的3.3333倍的CRO代币),换句话说就是他们将重新铸造并在2021年烧掉的70%的CRO代币(burn reversal)。
这个提案一经发布,立刻引发了强烈的质疑声。
尽管饱受社区和KOL们的质疑和争议,但是Crypto.com仍然一意孤行,并且在后续的ama中和媒体采访中说出“Trust us or sell” (https://cronoschainnews.com/crypto-com-ceo-defends-proposal-to-reverse-cro-burn-leaves-community-divided/ )
在投票刚开始的几天里,“No”反对票遥遥领先,且远未达到quorum(投票生效门槛)。然而,在投票即将结束前(3月16日UTC时间14:00),33.5亿CRO突然涌入投票池,且全数投下了赞成票。有消息称,这些代币属于Crypto.com控制的节点,而这些节点掌控着近70%-80%的投票权
所谓的“去中心化”投票通过后,CRO社区顿时乱作一团。Crypto.com的Kris更是成为了众矢之的。
但对于币圈的OG来说,CRO的操作虽不能说情理之中,但至少也是意料之内。回顾Crypto.com的发家史和发展历程,不难发现这并不是第一个社区反抗的事件(估计也不会是最后一次)。
CRO的前身是MONACO($MCO),一个2017年ICO面世的老项目,以crypto card为切入点的支付网关。17/18年一上市便风光无限,几乎各大交易所争相上线,包括Binance、Okex、Coinbase、Bithumb、Upbit等。
时间来到了2018年下半年,这一年他们宣布了品牌升级,从Monaco升级为Crypto.com。18年年底还以Crypto.com ecosystem为叙事,发行了名为$CRO的代币,上市之初声势浩大,也迅速登上了各大中、韩交易所。注意,此时的Crypto.com尚未宣布进军交易所业务。
印象深刻的一件事是,CRO在19年10月左右分别上线了韩国两大交易所,不到一个月后,Crypto.com宣布进军交易所。当时负责CRO上币的负责人别提有多气……都差点要掀桌子了——真的是好一招暗渡陈仓。
时间快进到2020年8月,Crypto.com宣布将MCO代币并入全新的$CRO体系中,具体比例我已忘记,但Monaco的持有者仅占CRO总盘子的零头,此事也引发轩然大波(社区一片哗然)。
坊间传闻此举的目的可能是为了“借壳”让CRO上Binance。毕竟当时的CRO如日中天(市值TOP20),日均交易量名列前茅。成功上线CRO就等于多了一个印钞机,谁曾想Binance完全不吃这一套。2021年换币结束后,MCO被下架,而CRO的上币事件也随之沉寂。
还有一插曲,2021年2月时,Crypto.com官宣称,为了拥抱去中心化治理和Cronos chain的成立,决定烧掉70%的代币(可想而知项目手中持有的代币数量)。
然而,四年后的今天,Crypto.com宣布,为了支持ETF,决定重新铸造当年被烧掉的代币。
最后还有一件颇为耐人寻味的事情。就在3月16日重新铸造700亿CRO的提案通过后的第二天,Cronos团队又提出了一个烧掉5000万$CRO的提案——这是在平息社区的怒火?还是一种嘲讽?我也看不懂了。
如果被焚烧的代币都能重生,那么区块链的意义何在?
给你三秒的时候思考一下:
你觉得你是对人不对事,还是对事不对人?
思考一下下面几个场景:
1. 你是老师,你班里的一位学生老不做作业,你会怎么评价他?
2. 你是家长,你的孩子老在学校欺负人,你会对他说什么?
3. 你是老板,你的下属的业绩总是垫底,你会怎么评价?
如果你的第一反应是,“哎呀,这人怎么这么笨/贪心/无耻/懒惰/霸道” - 恭喜你,你与这世上的大多数都一样,都是对人不对事。
我从小生活在亚洲社会,我听到父辈和师长们最多的评论就是,因为这个小孩这次考试成绩好,所以这个小孩就是聪明好学的;这个年轻人买不起房,所以这个人就是没有能力的;因为xxx,这个小孩是自私的、你这个笨孩子、要不是xxx ,那个人这一辈都是没用的等等诸如此类的评价。
有多少人在成长过程中曾静听到过:孩子这件事你做错了、这次的考试你考砸了、这单生意你谈崩了,但是这不意味着你是一个无用的人;孩子你做了一件自私的事情、这次的安全事故你没有处理到位,但是这并不意味着你是一个坏人。
有多少人能在发生事情后去关注事情本身,而不把对这个事情的后果和评价加注到这个人身上。在我看来这种品质恰恰是是一种坚强的温柔,因为这种温柔的底层逻辑是:因为事情会有定论,但是人不一定会有定论 - 人是有弹性的、人是会改变的
可能在币圈大家都离钱太近了,所以戾气都比较重;也可能是因为大家都需要流量,所以在出事的时候,大家都恨不得第一时间发推文,让大家都能关注,而这也导致戾气就以更快的速度被传播开来
上周有几位kol/交易所被网暴了,虽然好多评论和帖子都是各种爆料,单都是集中在各个博主的性格的评价,他们做的事情或许有欠妥当,但是把他们归为恶人就对他们公平吗?
商战可以是无情、冷酷、饮血,甚至不择手段,但是这些都应该停留在对事情本身的评价。
事情会有定论,但是人不一定会有定论 - 愿你在币圈曾被温柔对待过
What a long week for crypto, bro. First, BTC broke $80K, then the U.S. tariffs, the fight between Ukraine and the U.S., and PCE rose... Figured I’d share a joke from my recent adventures. (Long thread, anon, proceed with caution.)
@PundiAI is deep in a brand/mainnet upgrade + token swap, so naturally, we’ve been in talks with a few CEXs. Been building since 2017, so we know how this plays out. Beyond compliance checks and contract audits, it all boils down to the usual: marketing budgets, projected user flow, trading volume incentives, and how to make existing holders happy. Projects need liquidity and more venues; CEXs need users and volume. Fair game.
But the real fun starts after BD wraps up the initial talks and hands things over to the Research Team™ for evaluation. That’s when the real hoops start appearing. Some of the reasons they gave for either rejecting our listing or demanding a bigger budget? Absolute gold. Here are a few of my favorites:
1. “Your Social & Onchain Metrics Are Weak”
Apparently, our Twitter numbers and onchain activity don’t cut it. They even showed us “better” examples from the same sector.
Bro. You’re a research team, analyzing projects daily, and you can’t tell fake stats from real ones? Come on. A Twitter account with 300K+ followers but barely 2K views per post and sub-10 comments—that’s organic to you?
And onchain? When all their volume is packed into multi-call transactions under a single hash? You telling me all their retail users are experts running custom RPCs to bundle trades? That’s not how any of this works.
Especially in AI data labeling—there’s a fundamental cost barrier. You’re not gonna get a flood of randoms all labeling the same dataset. And verification/cleaning costs more than the labeling itself. This only makes sense if you don’t care about cost—or if your goal was never real data in the first place.
2. “No Big-Name VC Backing”
Outside of meme coins, getting listed now pretty much requires VC clout. But we’ve been building since 2019, from FunctionX to PundiAI, fully self-funded for 6+ years. No external money, no VC control, just pure community-driven development.
Isn’t that a good thing? No early dumps, no exit scams, just builders shipping. But nah—research team says that means we’re “not legit” and “lack credibility.” Apparently, not being VC farmed = no hype = no greenlight. Make it make sense.
3. “Your Token Unlocks Are a Problem”
Our token’s been fully unlocked since 2019. MC = FDV. And 70% of supply is staked in validator nodes.
Yet their concern? “The sell pressure is too high.”
Bruh. First, most of our tokens are locked in staking. Second, we’ve been on major exchanges before—if someone wanted to dump, they wouldn’t wait for your listing to do it.
And let’s talk market caps. We’re at sub-$150M, running an actual AI data layer with real business, revenue, and users. Meanwhile, new projects drop with $1B FDV and get greenlit no questions asked. But we’re the sell pressure risk?
The Bigger Problem
I could go on, but you get the vibe. I get that research teams have KPIs and their own frameworks. But at a baseline, shouldn’t you at least be able to tell real projects from fake ones?
Somewhere along the way, botted engagement, wash volume, rebranded vaporware, and backdoor airdrops to market makers became prerequisites for getting listed. If a project isn’t willing to play the “to CEX, to VC” game, it’s automatically dismissed.
At this point, early listings feel more like VC bets—except instead of betting on fundamentals, you’re betting on who plays the politics best. And if the entire game is rigged from the start, what’s the long-term survivability of these projects?
We’ve Seen This Play Out Before
Not saying we can’t play this game. We just don’t want to. (the airdrop schemes these days? We were the master sifu back in 2018) Because at the end of the day, these tactics only enrich insiders, market makers, and gray-market actors—at the expense of retail, builders, and the ecosystem’s long-term health.
The OG Era Was Different
We’ve been through multiple cycles. Keeping your principles intact is a grind.
Sometimes I miss 2017–2018 ICO culture. We were all broke, but conversations were about scaling, security, shipping, and GTM strategies. If a hack happened, people mobilized instantly. We were building for collective growth.
Back then, intros to VCs or CEX teams were free (IYKYK). Now? Everything’s a kickback, referral fee, or management fee (excuse me?!).
Man, I miss when this space was pure.
Well 今天市场这么差 看各路大神都在一通分析数据/市场情绪/社区热度等等 我作为一个经历94,319的人也分享一个我最近在工作中遇到的笑话和行业思考(也算缅怀一下过去吧) (有大量的广告,慎入)
@PundiAI 最近在进行品牌/主网升级+换币,所以跟交易所都有接触。我们从17年build到今天,这些标准流程都比较清楚,除了对应的合规程序和代码审计之外,剩下不外乎是市场预算,能带来多少新增用户/流量,如何让现有的用户能够吃到红利等等等。项目方需要流动性和新的交易场所;交易所需要用户和交易量,这个各取所需,无可厚非。
有意思的地方就是,商务简单沟通完之后就到了研究部门评判的环节。他们就提出了好几个否决我们上所,或者因为某些条件不达标而需要增加预算的点。我就挑几个有意思的来说,
第一是说我们的数据和热度不够,具体体现在我们的社交媒体数据不足和链上数据不足,然后给我们举了好几个同样赛道项目的例子。 我就纳闷了,你们都是研究部门,天天研究项目,难道还看不出数据的真假和真实性吗?come on, 推特粉丝几百k 的账号,底下推文只有几千的view,留言不到10条,你告诉我这个是真的?然后链上数据都是一个交易hash里面包含了n条交易记录,你们这个项目的散户都是高手吗?居然人人都可以做自己接rpc接口做打包交易?这明显就不合理吧? 尤其是专业的ai data数据标注本身是门槛的,不太可能同时出现大批标注者就同一套数据进行标注,尤其是后续数据校验和清洗的成本比起标注本身更高,所以就更不可能,除非你根本不care成本或者你的目的根本就不是为了数据本身
第二是投资机构背书。现在的项目上所(除了meme)大都需要各大vc的傍身/加持。但作为了老项目,从19年functionx到今天的PundiAI,成立至今已有6年多的时间,我们一直来都是用自己的钱来build,从来没拿过外部一分钱,从我们这种“老人”的角度,觉得这不是一件很好的事情吗?纯社区驱动、没有vc控盘、而且从情感来说这是一件很有“情怀”的事情啊?结果在研究部门眼里这就成了没有正统机构背书、不legit,没有热度的代名词。我也不知道怎么说这个事情....
第三是token流通量和估值。从19年到现在,币都已经全部解锁了,我们的mc = fdv,其中接近70%的token是锁在验证人节点的。然后研究部门的大佬们就说,这个砸盘压力很大啊,我就纳闷了,先不说大部分的币都在验证人节点里,我们都是纯社区的盘面,谁来砸盘啊?其次,我们这么老的币也不是没上过大所,6年的时间兜兜转转,要砸盘还要去你那里吗?再次就是,砸盘压力的大小是跟市fdv呈正比的,我们的市值和fdv才不到150m,一个有业务有产品有客户有收入的AI data layer才150m,你咋不去看看那些上线不久的 fdv 1b的项目,他们的砸盘才更需要关注吧?不对,他们的后期砸盘才更需要关注吧?!
还有好多要吐槽的点,我就不一一叙述了。我能理解各位research大佬们每天都要看很多项目,都有自己的观点和数据维度,而且这其中涉及很多专业知识,但是这中间最起码的真假善恶要分清楚吧?
不知道从什么时候开始,流量贿赂,数据贿赂/造假,项目换皮(我还听过创始人换币的?),空投给工作室等等,居然成了项目要上币的基础操作了。
我有时候觉得上币,尤其是上一些早期的币跟风险投资很像,投的就是人/团队的底色,如果上所都是靠这些to 交易所,to vc的手段和操作,那么这些项目的后期发展真的是堪忧啊。
我们在这个圈子这么长时间了,这些伎俩和手段我们都略有所闻,不是我们不能做,而是我们不愿意这么做。)因为这些事情到最后都只会便宜了工作室、灰产、庄家等等,代价就是新进散户的钱、builder做事的重心偏移和整个行业的萎靡。(p/s:说句不害臊的话,现在的这些airdrop伎俩都是我们当年玩剩下的)
我们见过牛熊和风浪,所以才知道保持初心真的很不容易。有时候真的很怀念17/18年ico遇到的小伙伴们(那时候认识的好多老板都退休了),那时候的社区虽然一穷二白,但是每次聊的话题都是如何如何提高效率/安全性,如何push to market,出了hack八方支援等等,一起共赢发展。那时候介绍个vc和交易所的上币机会都是无偿的(此处省略一万句),而现在动不动就是各种回扣/介绍费/referral/管理费。
真的怀念那时候纯粹的我们
开合约前搞不清最新成交价、指数价和标记价的区别,强平线看错就等于送人头。本节汇总 danny 对标记价算法、资金费率博弈与指数自引用漏洞的拆解。
极端插针时为什么盘口会瞬间空掉、连盈利单都会被强减?聚焦强平机器人、统一账户僵直效应、ADL 机制与 10.11 流动性真空复盘。
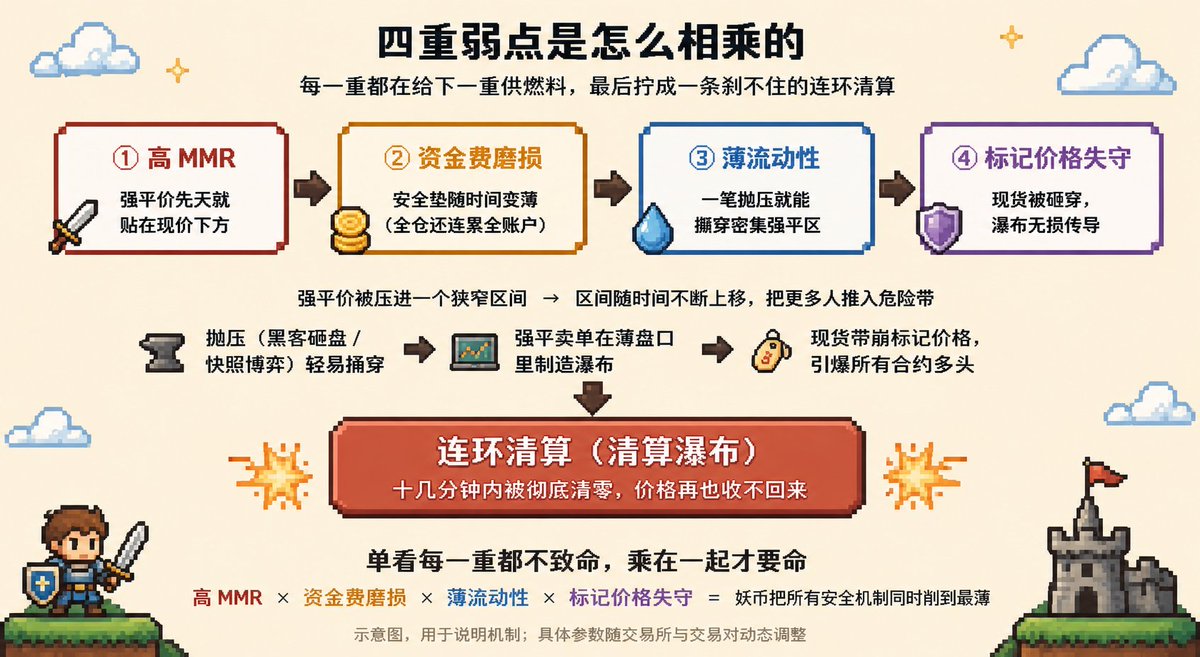
巨鲸为什么总挑在 Hyperliquid 而不是币安、OKX 打极限交易?对比链上 Perp DEX 与中心化交易所的撮合引擎、风控盾牌与刷量补贴博弈。
既有新手打新套保到底锁住了什么、会踩哪些坑的实战讲解,也有 Polymarket/Pendle 积木套利,以及 danny 亲自下场做 youcanshortit 探索现货做空权的思考。
小币拉盘很多时候不是基本面变好了,而是庄家控住现货后在合约里收割空头对手盘。汇总 10 分钟识庄清单、多空比陷阱与真实妖币复盘。
代币分配表里那 5% 做市份额背后签的是什么场外借币期权?项目方、交易所、中间人和撸毛工作室怎么在 TGE 周期里互相借力?这里把暗面摊开讲。
哪家交易所的交易量在划水、OI 在注水?透过 PoR、稳定币沉淀和生态结构,复盘几家头部交易所的真份额、平台币护城河与 Meme 周期规律。
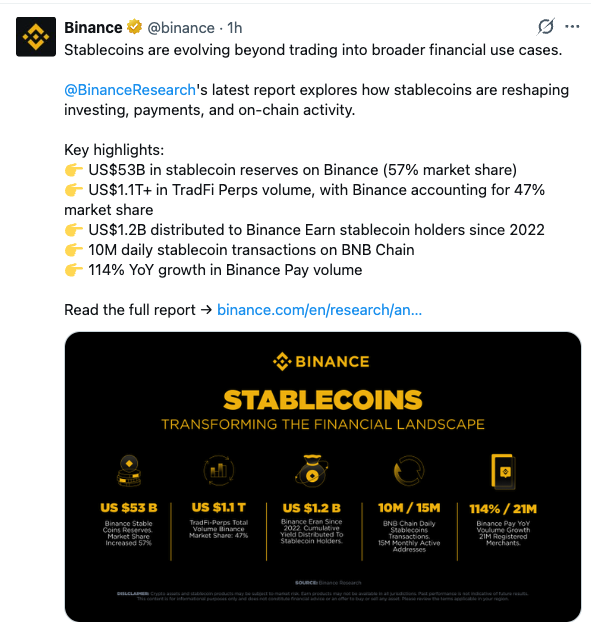
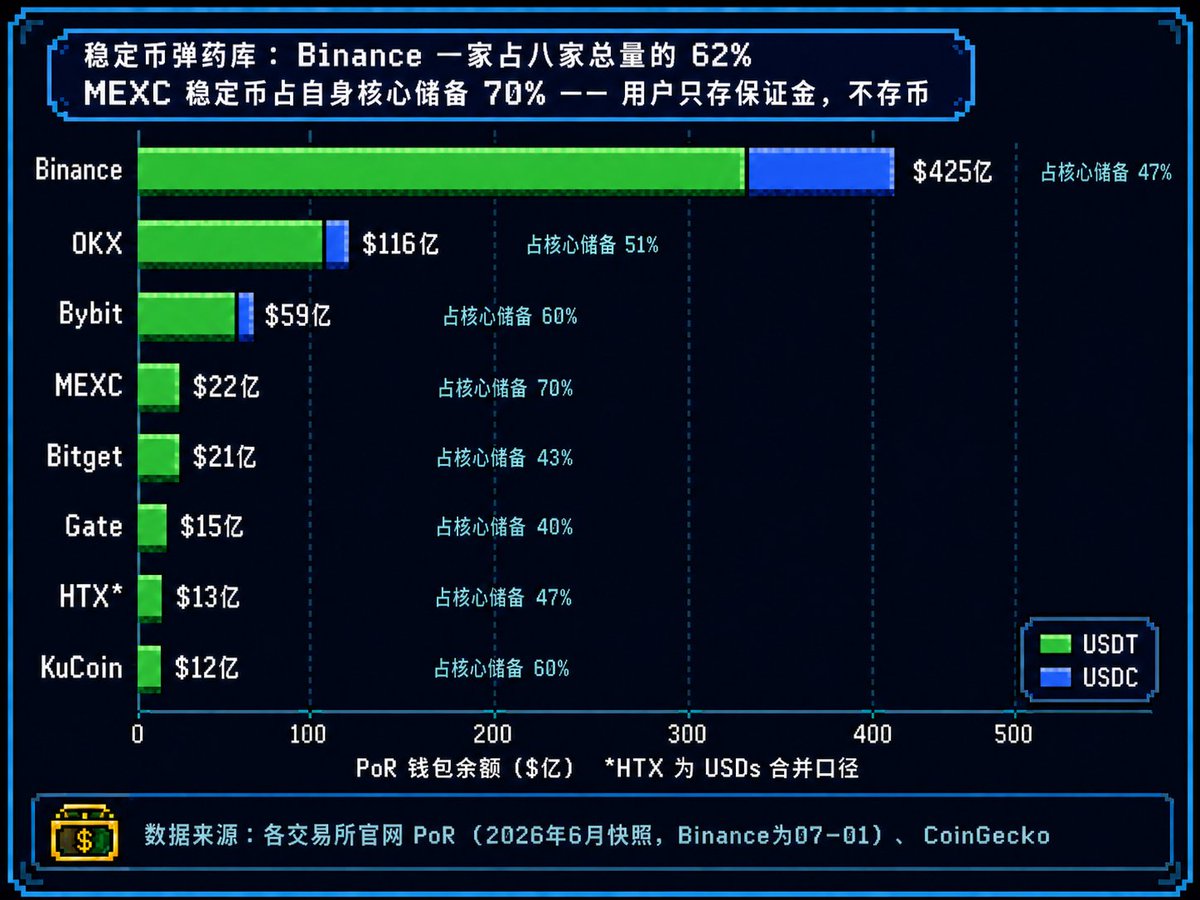
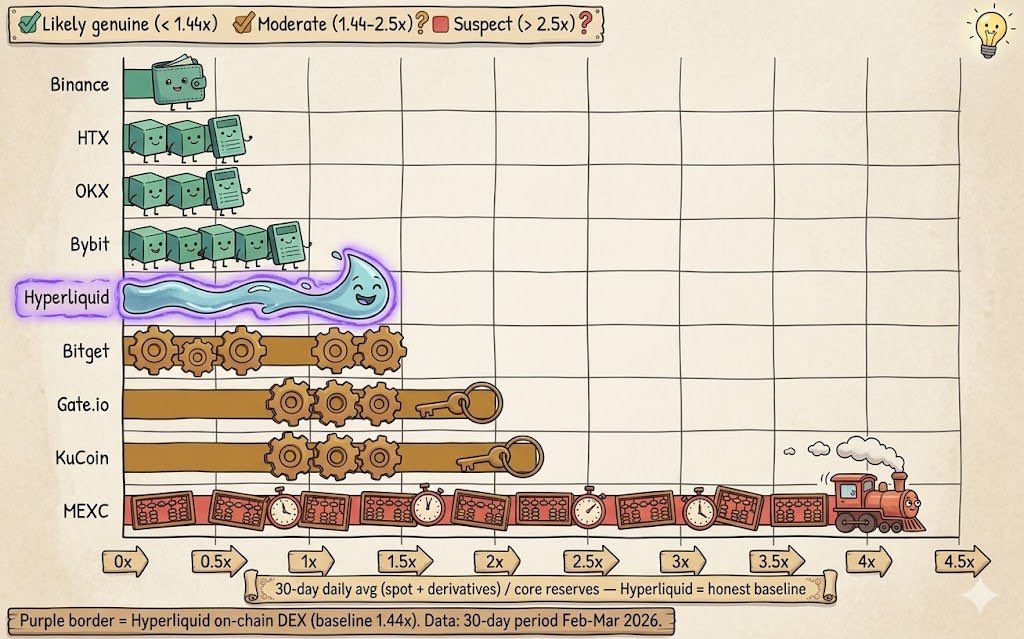
美股周末休市后,链上和加密交易所的 Stock Perp 还在继续定价。拆解各家休市算法护栏、跨时区价差机会,以及 RWA 绕不开的 30% 预提税与流动性问题。
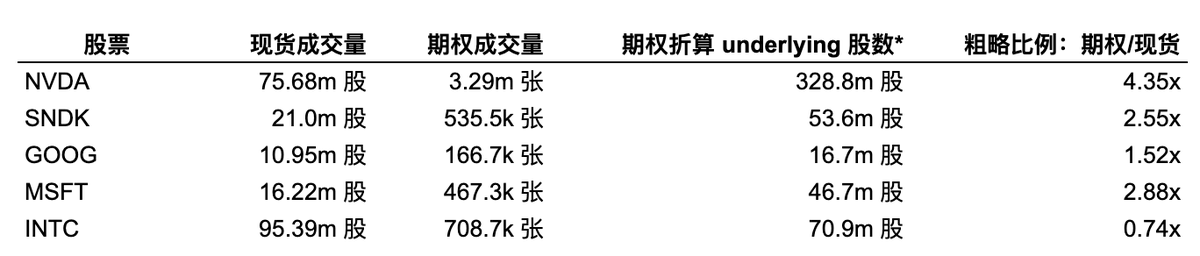
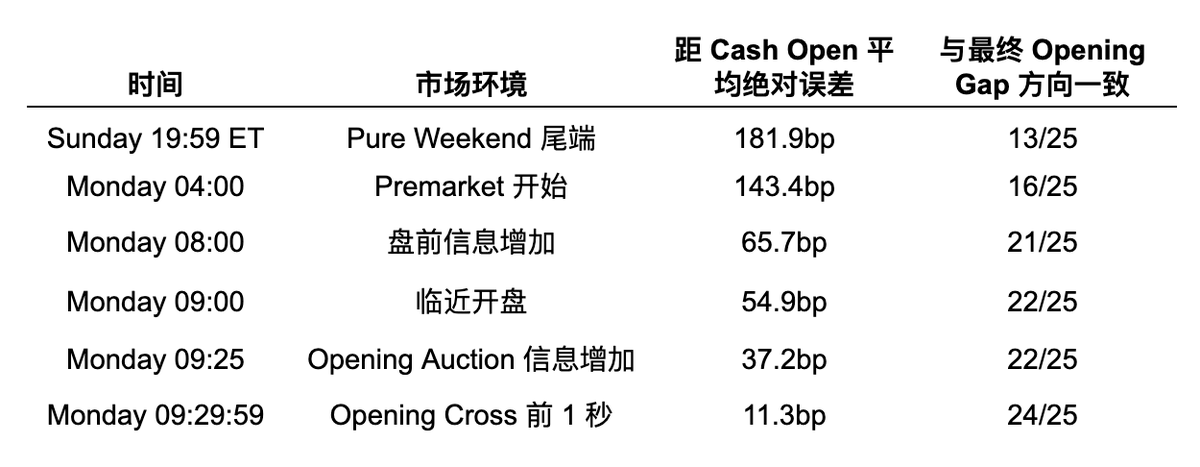
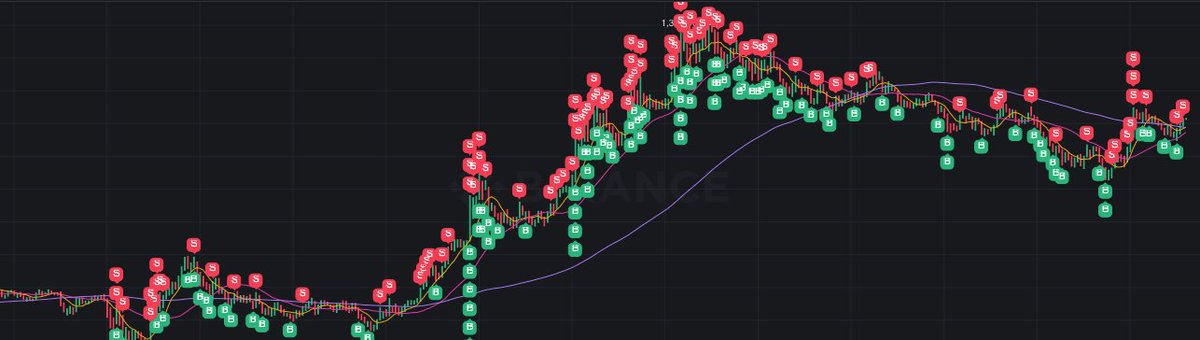
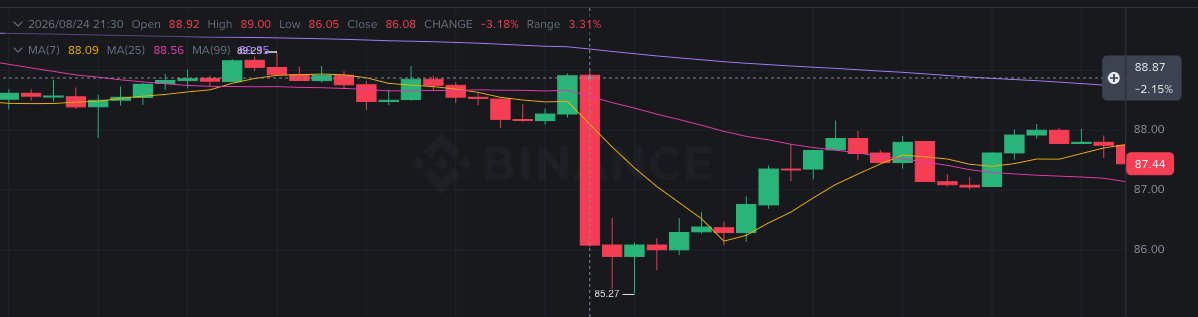
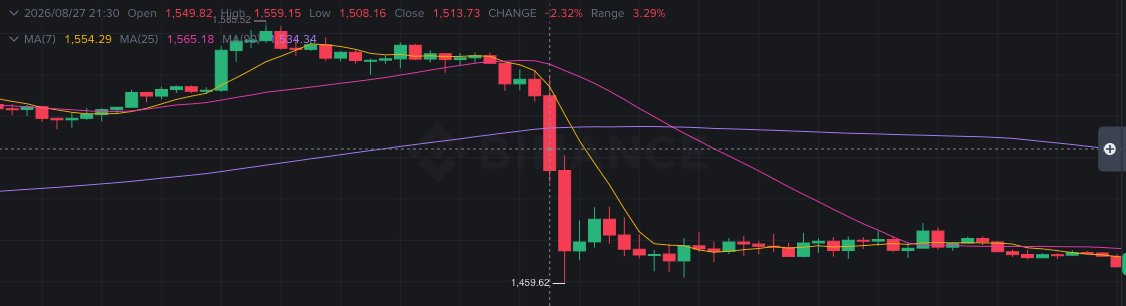
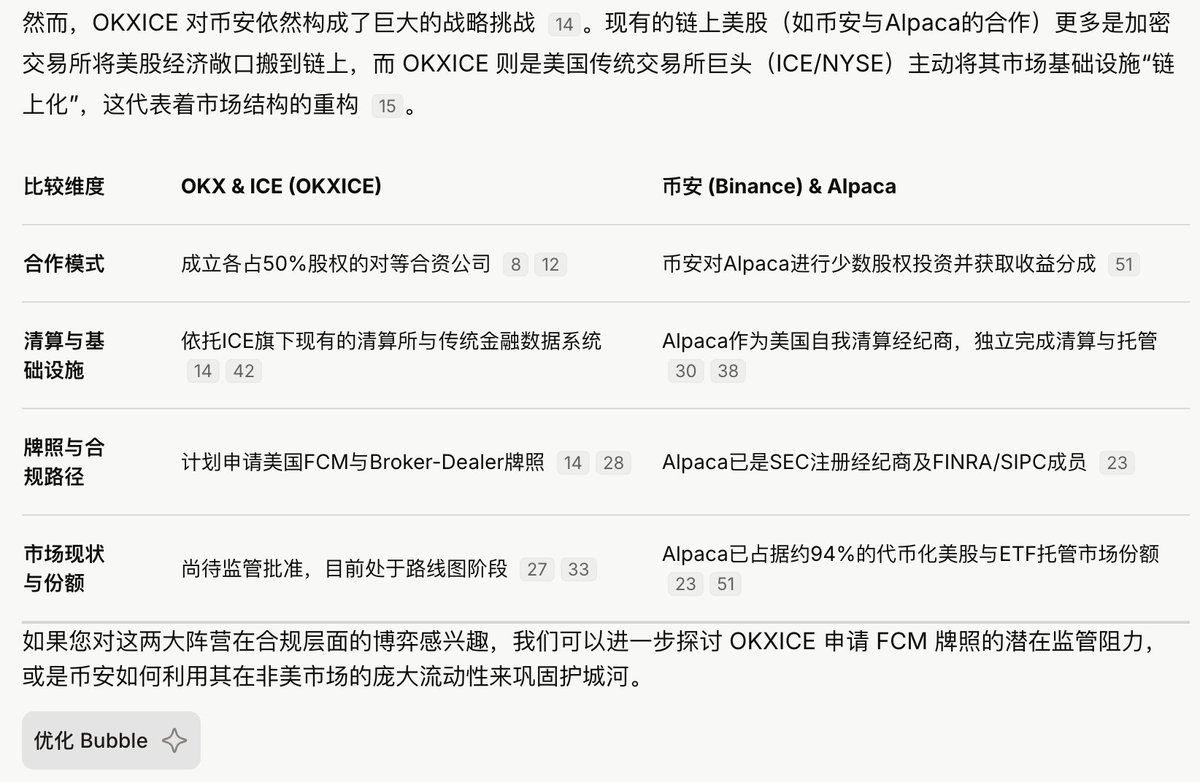
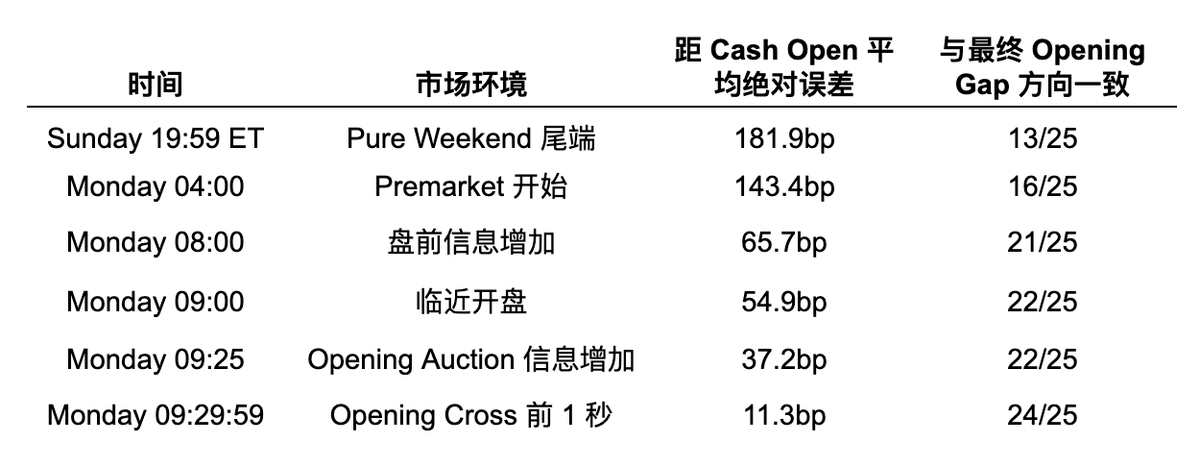
拆透币股(DAT)股权稀释与每股含币量的账本逻辑,追踪稳定币版图十年迁徙,以及 MiCA 与各国牌照落地后加密行业的合规转向。
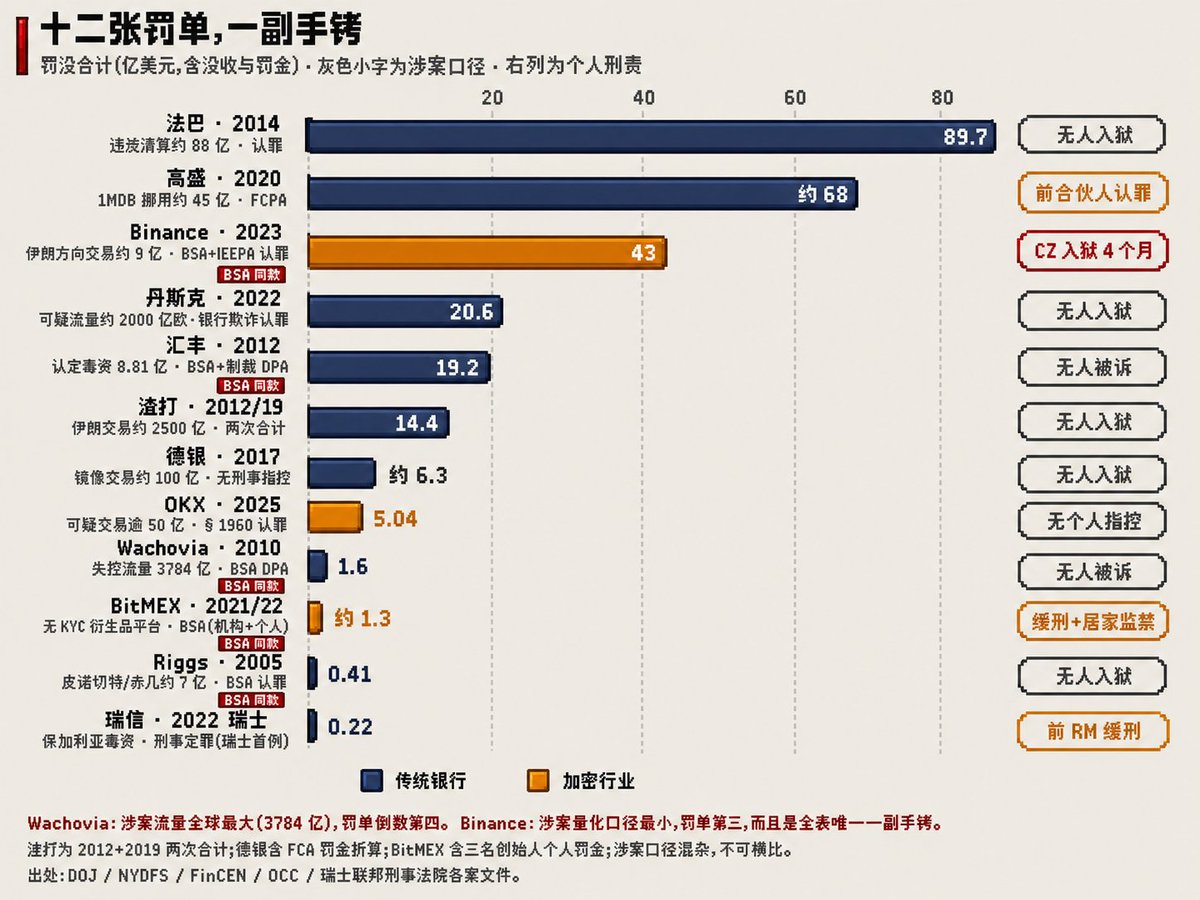
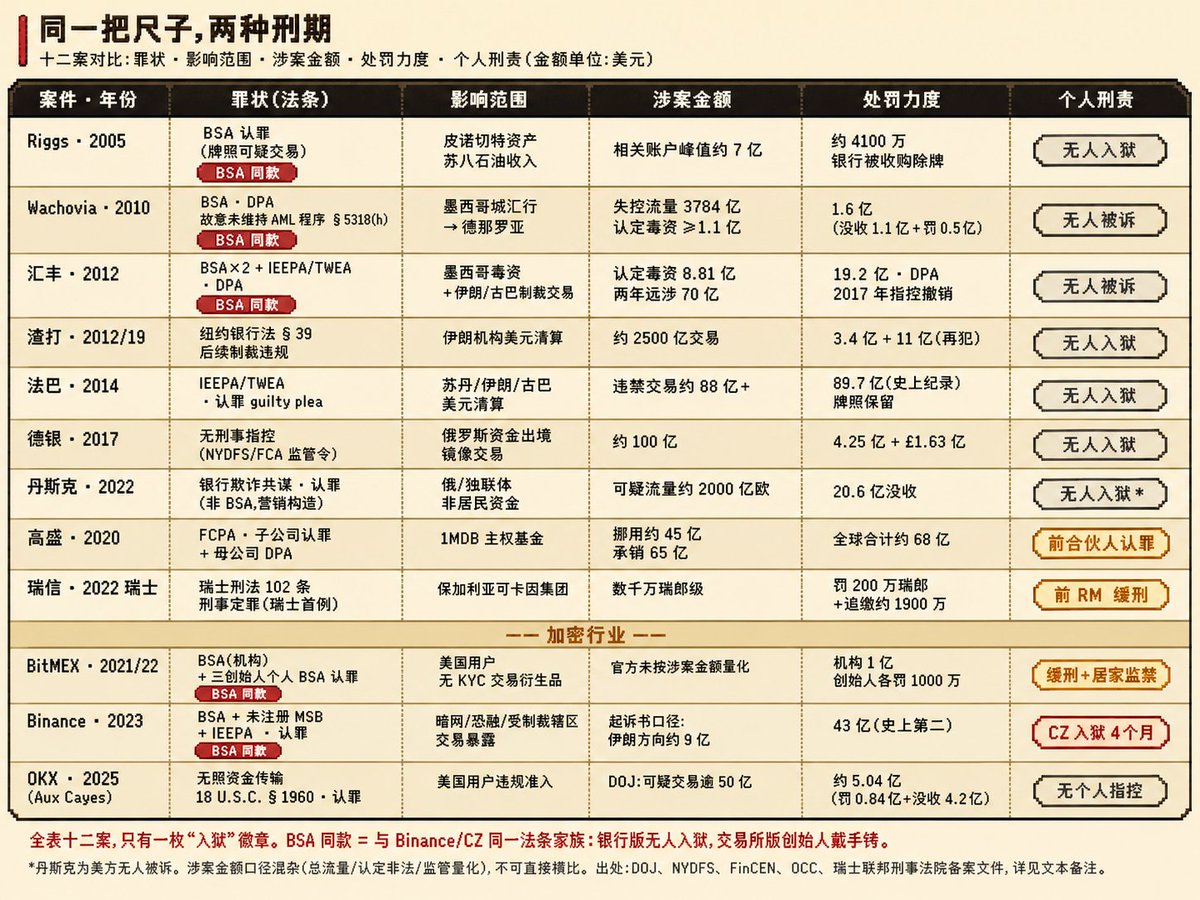
链上天天讲 finality,但跑了几百年的潮汕钱庄只靠信用和资金循环。从汇旺、太子集团“上押”到拉美汇款,还原稳定币在灰黑金与真实跨境支付里的本来面目。
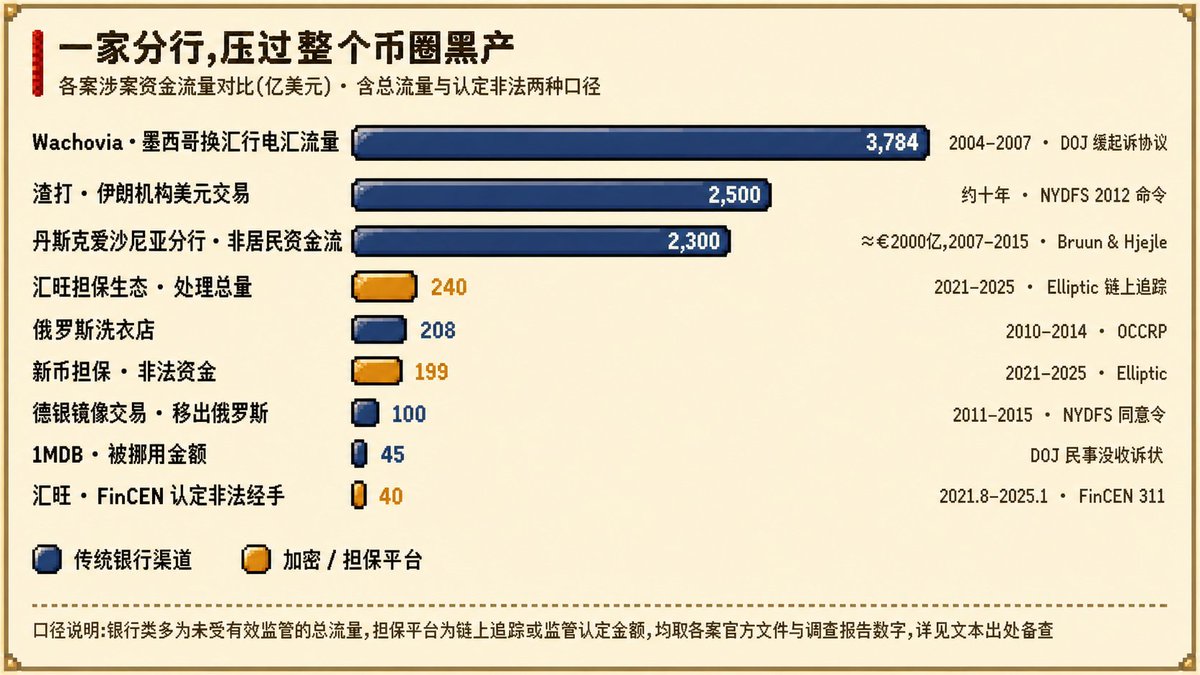
从伊朗自己开持牌交易所躲追踪、韩国财阀股为什么 PE 永远上不去,到杜凤治官债与福建商帮 Indomie,借历史与地缘视角看穿当下的金融权力游戏。
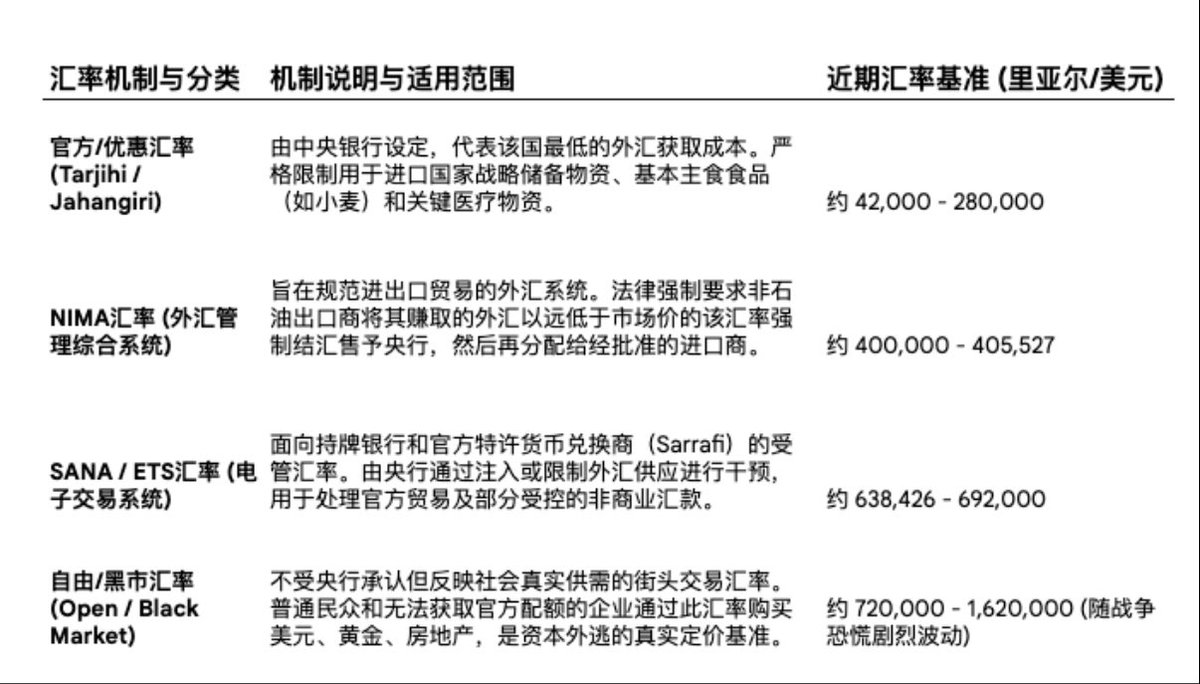
既有老黄发布会后对 NVDA 与海力士 HBM 估值的冷静拆解、对高 PE 概念回调的提前警觉,也有 Claude 源码、x402 机器支付与用 NotebookLM 以试代学的实操玩法。
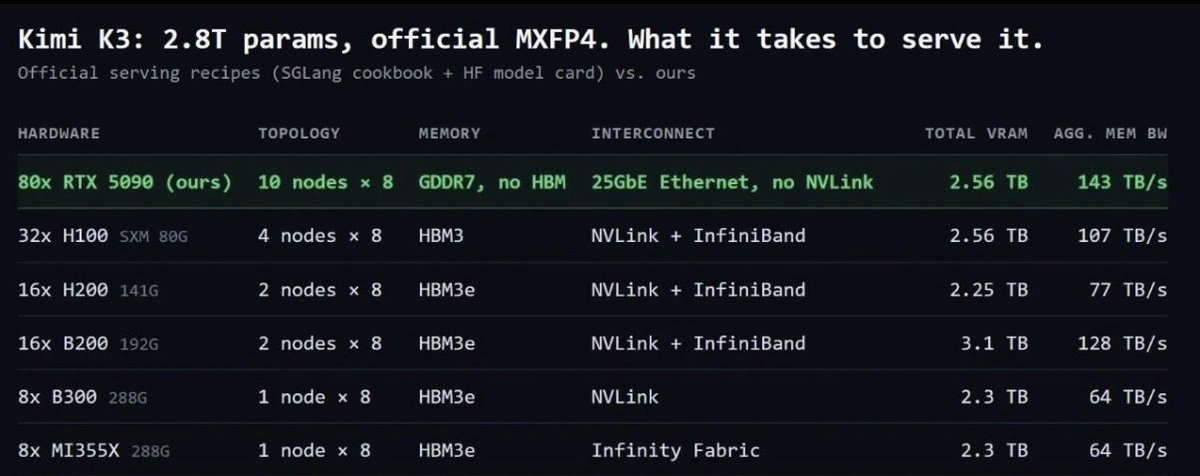
怎么用 4 小时快速吃透一个陌生垂直领域?怎么分辨推上的舆论、愚论和渔论?收录 danny 的调研套路、独立内容底线以及对 AI 时代人类审美的思考。
牛市最容易让人误把行情 Beta 当成自己本事,结果一把扛单还回全部利润。汇总 danny 关于杠杆克制、情绪逆向、止损与少开无效仓位的实战纪律。
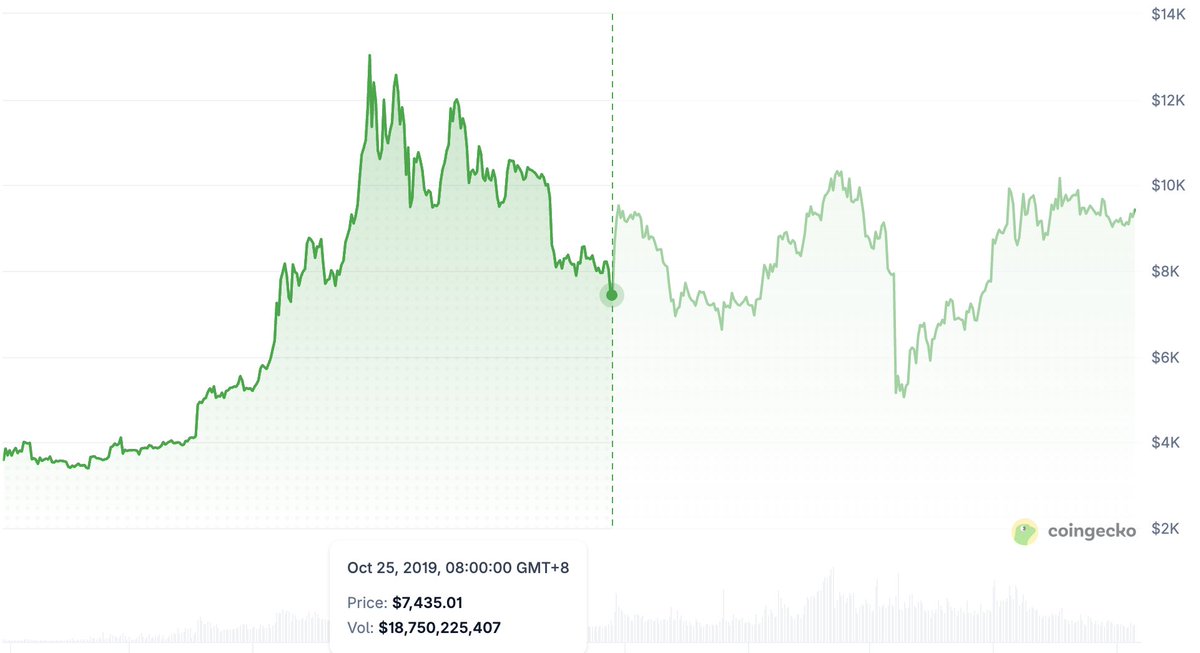
剔除无上下文寒暄和水贴,只保留 danny 对币圈突发事件、项目热点和行业怪象里有信息量的即时短评与交锋。
放下数据表和公式后的真实切片:新加坡日常观察、落魄 OG 写作实验心态复盘、读书电影随感与带娃巧思。